

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 75.14 miliardo di dollari |
| Dimensione del mercato (2031) | 99.65 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.81% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli aerei commerciali in Europa di Mordor Intelligence
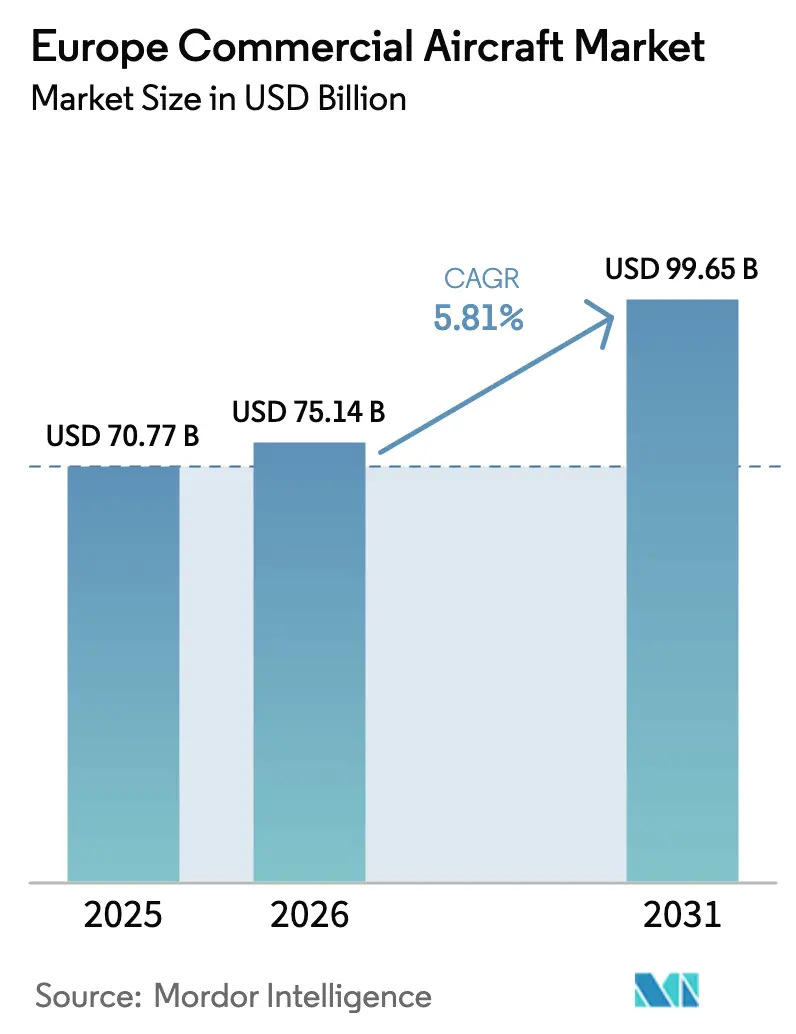
Si prevede che il mercato europeo degli aerei commerciali crescerà da 70.77 miliardi di dollari nel 2025 a 75.14 miliardi di dollari nel 2026 e raggiungerà i 99.65 miliardi di dollari entro il 2031, con un CAGR del 5.81% nel periodo 2026-2031. La crescita della flotta riflette una svolta strutturale verso aerei a fusoliera stretta più giovani ed efficienti, piuttosto che un mero aumento di capacità, poiché le compagnie aeree devono rispettare i limiti di CO₂ e rumore della Fase 5 dell'UE del 2028, destreggiandosi al contempo con i ritardi di consegna legati agli attriti con i fornitori di secondo livello. Le compagnie aeree low cost (LCC) continuano a sostenere la domanda di aerei a corridoio singolo, ma i loro portafogli ordini ora privilegiano layout a maggiore densità che massimizzano i ricavi negli hub con limiti di slot. L'espansione più rapida si registra nel segmento cargo dedicato, dove la crescita sostenuta del trasporto pacchi tramite e-commerce e le conversioni da passeggeri a cargo stanno contribuendo a bypassare la congestione delle stive. I programmi turboelica stanno riacquistando quota nelle tratte intraregionali brevi inferiori alle 500 miglia nautiche, grazie ai sussidi per obblighi di servizio pubblico in Scandinavia e nell'Europa orientale. Sul fronte dei componenti, l'avionica e l'elettronica di controllo del volo stanno attirando i maggiori investimenti, poiché le compagnie aeree implementano gemelli digitali e manutenzione predittiva per ridurre i tempi di fermo non programmati e preservare i margini.
Punti chiave del rapporto
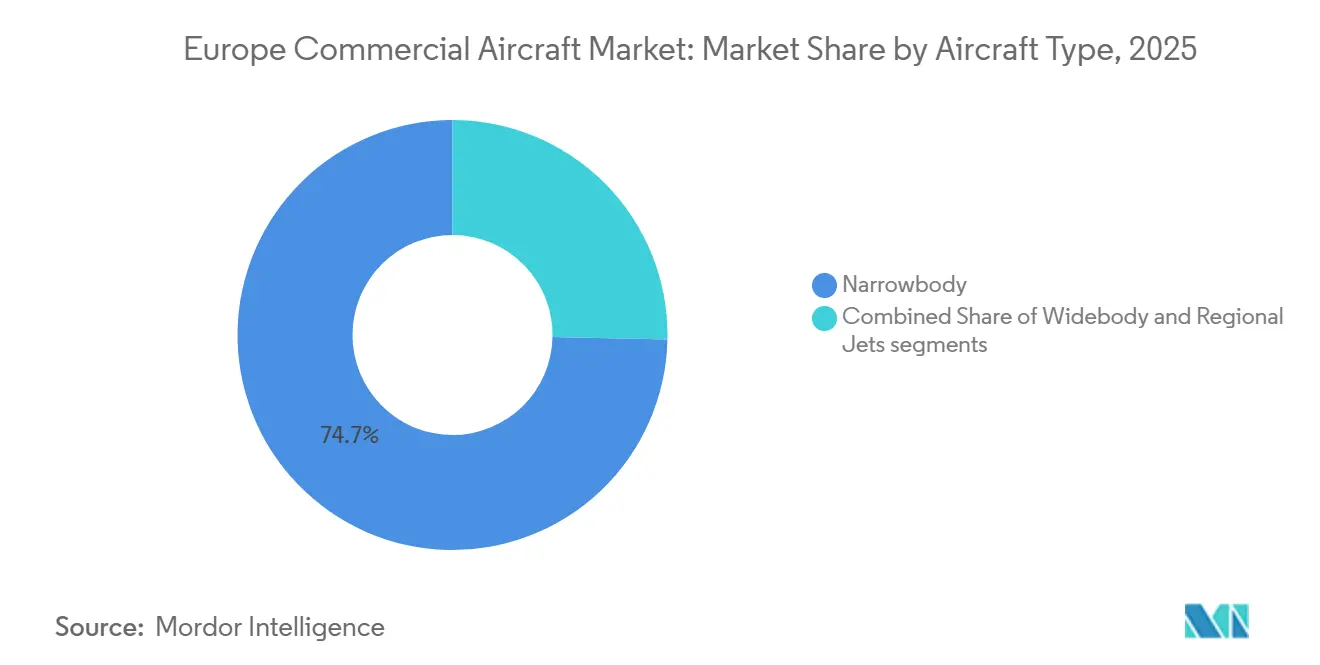
- Per tipologia di aeromobile, gli aerei a fusoliera stretta hanno dominato il mercato europeo degli aerei commerciali con una quota del 74.67% nel 2025 e si prevede che il segmento crescerà a un CAGR del 6.13% fino al 2031.
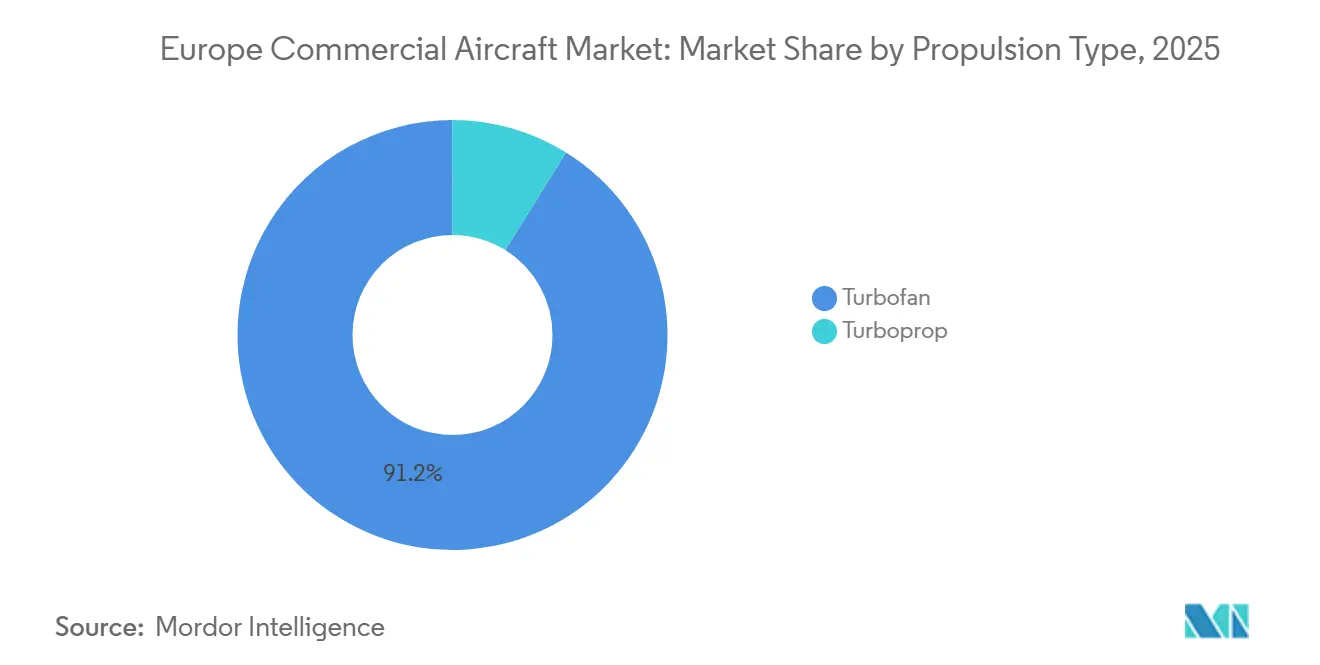
- In base al tipo di propulsione, nel 2025 i turbofan hanno conquistato una quota del 91.15% del mercato europeo degli aerei commerciali, mentre i turboelica sono destinati a crescere a un CAGR dell'8.78%, tre punti percentuali in più rispetto ai turbofan.
- Per applicazione, nel 2025 il trasporto passeggeri ha rappresentato il 94.48% del mercato europeo degli aerei commerciali e si prevede che il segmento cargo registrerà un CAGR del 9.93% entro il 2031, superando il segmento passeggeri.
- Per componente, le strutture delle cellule hanno rappresentato il 32.78% dei ricavi nel 2025, mentre si prevede che l'avionica registrerà la crescita più elevata, con un CAGR del 6.17%.
- In termini geografici, il Regno Unito ha mantenuto una quota del 19.48% del mercato europeo degli aerei commerciali nel 2025, mentre si prevede che la Polonia registrerà il CAGR più rapido, pari al 7.32%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli aeromobili commerciali in Europa
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di aeromobili a fusoliera stretta a basso consumo di carburante, trainata dall'espansione dei voli LCC | + 1.2% | Paneuropeo, concentrato in Spagna, Polonia, Regno Unito | Medio termine (2-4 anni) |
| Ciclo di sostituzione della flotta accelerato dai limiti di CO₂ e rumore della Fase 5 dell'UE a partire dal 2028 | + 1.5% | UE-27, Regno Unito, Norvegia, Svizzera | A breve termine (≤ 2 anni) |
| Sussidi per la connettività regionale intraeuropea nell'ambito dei programmi TEN-T e PSO | + 0.6% | Regioni periferiche: Scandinavia, Penisola iberica, Grecia, Europa orientale | A lungo termine (≥ 4 anni) |
| La crescita dell'e-commerce aumenta la domanda di navi cargo a fusoliera stretta dedicate e conversioni P2F | + 0.9% | Nucleo dell'Europa occidentale (Germania, Francia, Paesi Bassi, Regno Unito) | Medio termine (2-4 anni) |
| I finanziamenti dell'UE per l'aviazione pulita catalizzano i programmi di trasporto a corto raggio alimentati a idrogeno | + 0.4% | Francia, Germania, Spagna (consorzio Airbus ZEROe) | A lungo termine (≥ 4 anni) |
| Le compagnie aeree spingono verso i gemelli digitali e la manutenzione predittiva per massimizzare i tempi di attività della flotta | + 0.5% | Globale, adozione precoce in Germania, Francia, Regno Unito | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di aeromobili a fusoliera stretta a basso consumo di carburante trainata dall'espansione delle compagnie aeree a basso costo
Le compagnie aeree low cost continuano ad aggiornare le loro flotte con jet ad alta densità A320neo e B737-8-200 che riducono del 3-4% i costi per posto-miglio e soddisfano i limiti acustici della Fase 5. Ryanair sta riducendo le consegne, Wizz Air ha posticipato parte del suo arretrato per alleviare la pressione di bilancio ed easyJet si sta concentrando sul rinnovo della flotta negli aeroporti con vincoli, a dimostrazione di strategie divergenti basate sullo stesso imperativo di efficienza. I portafogli ordini mostrano una sostituzione piuttosto che una crescita netta, poiché il ritiro dei velivoli a corridoio singolo con motore CFM56 evita spese di retrofit di 2-3 milioni di dollari per cellula. L'accesso agli slot, non il numero di posti, determina ora la fattibilità della rotta, quindi i vettori configurano cabine da 180-200 posti per massimizzare le partenze dove i movimenti sono limitati.
Ciclo di sostituzione della flotta accelerato dai limiti di CO₂ e rumore della Fase 5 dell'UE a partire dal 2028
L'emendamento 6 del CS-36 del 2024 introduce standard di rumore cumulativo più severi e una nuova metrica di CO₂ per i futuri progetti di tipo, spingendo gli operatori a ritirare prima le flotte obsolete. [1] EASA, “CS-36 Amendment 6 Noise and CO₂ Standards,” easa.europa.eu Lufthansa ha rimosso i suoi A340-600, sostituendoli con i più silenziosi A350-900, mentre British Airways ha ordinato ulteriori B787-10 per eliminare gradualmente i suoi più vecchi B777-200ER. I vettori dell'Europa centrale e orientale devono affrontare costi di conformità più elevati, spingendo LOT e Tarom ad adottare accordi di sale-leaseback per i jet A220 ed E2. I valori residui dei classici di mezza vita sono diminuiti, tuttavia le estensioni di leasing rimangono diffuse perché gli slot di consegna per i nuovi aeromobili sono scarsi. La pressione normativa, quindi, accelera la domanda di sostituzione e aggiunge 1.5 punti percentuali alla crescita del mercato nel breve termine.
Sussidi per la connettività regionale intraeuropea nell'ambito dei programmi TEN-T e PSO
Il bilancio della Rete Transeuropea di Trasporto convoglia i finanziamenti verso le regioni periferiche, finanziando rotte intraregionali poco trafficate e prive di redditività commerciale. La norvegese Widerøe e la greca Olympic Air ricevono un sostegno annuale che copre fino alla metà delle loro spese operative su isole o città remote. Questi sussidi favoriscono l'impiego di turboelica perché velivoli come l'ATR 72-600 possono operare in modo redditizio con fattori di carico di pareggio inferiori. Con l'adozione da parte di un numero sempre maggiore di stati dell'Europa centrale e orientale di schemi PSO, gli aeroporti con piste inferiori a 1,500 metri possono accogliere aeromobili con capacità STOL, espandendo così la connettività senza la necessità di ingenti ammodernamenti infrastrutturali. Il programma contribuisce per 0.6 punti percentuali al CAGR a lungo termine, sostenendo la domanda in mercati altrimenti marginali.
La crescita dell'e-commerce aumenta la domanda di cargo dedicati a fusoliera stretta e conversioni P2F
I volumi di pacchi in Europa sono aumentati del 6.8% annuo dal 2020 al 2025, mettendo a dura prova la limitata capacità di stiva sui voli intraeuropei. DHL Express, Amazon Air e Poste Italiane stanno ampliando le loro reti cargo personalizzate basate sulle flotte di B757-200F e A330-300P2F, che offrono voli in giornata evitando la congestione del traffico passeggeri. Le linee di riconversione presso EFW Dresden e IAI Bedek rimangono completamente prenotate fino al 2027, poiché i locatori stanno trasformando i corridoi singoli di mezza età in ruoli cargo ad alto rendimento. I cargo dedicati garantiscono il 100% dei ricavi da carico utile, a differenza dei servizi passeggeri misti, generando un CAGR del segmento del 9.93%. Questa tendenza aggiunge 0.9 punti percentuali all'espansione complessiva del mercato, poiché la logistica dell'e-commerce privilegia l'affidabilità rispetto alla capacità condivisa.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I persistenti colli di bottiglia della catena di fornitura di livello 2/3 prolungano i tempi di consegna | -0.8% | Globale, acuto in Francia, Germania (base di fornitura Airbus) | Medio termine (2-4 anni) |
| L'aumento dei mandati SAF-blend comporta l'aumento dei costi operativi sulle rotte marginali | -0.6% | UE-27, Regno Unito, Norvegia (ambito di applicazione ReFuelEU Aviation) | A lungo termine (≥ 4 anni) |
| Elevata intensità di capitale in un contesto di tassi di interesse crescenti che limitano i budget per il rinnovo della flotta | -0.5% | Paneuropeo, concentrato nell'Europa meridionale e orientale | A breve termine (≤ 2 anni) |
| Limitazioni della capacità di gestione del traffico aereo e scarsità di slot negli hub principali | -0.4% | Centro dell'Europa occidentale (Londra, Parigi, Francoforte, Amsterdam) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I persistenti colli di bottiglia della catena di fornitura di livello 2/3 prolungano i tempi di consegna
La carenza di componenti per cabine monumentali, carrelli di atterraggio e cablaggi ha limitato le consegne di Airbus a 766 unità nel 2024, appena al di sotto dell'obiettivo di 770 velivoli. La linea B737 MAX rimane limitata a 38 jet al mese, poiché l'integrazione di Spirit AeroSystems e la supervisione della FAA ne rallentano l'incremento. Gli aeromobili della famiglia A320neo, rimasti a terra in attesa della sostituzione dei dischi GTF, aggravano la carenza, prolungando i tempi di consegna dei nuovi aeromobili a oltre 7 anni per varianti specifiche. Le compagnie aeree devono estendere i contratti di leasing sui jet più vecchi a tariffe maggiorate, erodendo la motivazione economica per il rinnovo e trascinando il CAGR del mercato verso il basso di 0.8 punti percentuali fino alla stabilizzazione dell'offerta.
L'aumento dei mandati SAF-Blend aumenta i costi operativi sulle rotte marginali
ReFuelEU impone una miscela di SAF al 2% nel 2025 e al 6% entro il 2030, con sanzioni per il mancato rispetto. Il SAF è quotato a un premio da 2 a 4 volte superiore rispetto al Jet A-1, con un aumento delle spese annuali per il carburante di 200-400 milioni di euro (233.41-466.81 milioni di dollari) per un vettore di medie dimensioni che gestisce 150 aerei a fusoliera stretta. La limitata capacità produttiva, con sole 300,000 tonnellate nel 2025, costringe le compagnie aeree ad acquistare crediti o ad assorbire l'inflazione dei costi, soprattutto sulle rotte turistiche a basso rendimento, dove i prezzi pass-through sono limitati. L'obbligo sottrae 0.6 punti percentuali al CAGR nell'arco di previsione.
Analisi del segmento
Per tipo di aeromobile: il predominio dei velivoli a fusoliera stretta maschera la rinascita dei turboelica regionali
Gli aerei a fusoliera stretta detenevano il 74.67% della quota di mercato degli aerei commerciali in Europa nel 2025 e si prevede che registreranno un CAGR del 6.13% fino al 2031, trainato dal programma 737-8-200 di Ryanair e dall'ingresso di A320neo di easyJet. Le compagnie aeree puntano su configurazioni da 180-200 posti per aumentare i ricavi per slot negli hub congestionati, ma molti arrivi sostituiscono i vecchi classici anziché aumentare la capacità netta. Gli aerei a fusoliera larga mantengono la loro fondamentale rilevanza per il lungo raggio, come dimostrano gli ordini del B787-10 di British Airways, che hanno ridotto i costi di viaggio del 25% rispetto ai predecessori a quattro motori.
I turboelica rappresentano una base limitata, ma stanno crescendo più rapidamente, attestandosi all'8.78%, grazie all'espansione della connettività tramite contratti PSO da parte di operatori come Widerøe e Olympic Air. La capacità STOL del 42-600S di ATR consente operazioni su piste inferiori a 1,000 metri, espandendo reti sostenibili senza richiedere costosi progetti infrastrutturali. I jet regionali mantengono una nicchia sulle rotte a corto raggio e di medio raggio, sebbene le clausole di ambito e la scarsità di piloti ne frenino l'adozione. La selezione degli aeromobili ora dipende dai vincoli aeroportuali e dai costi di conformità, piuttosto che dalla domanda di traffico in senso stretto.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: l'aumento del traffico merci supera la ripresa dei passeggeri
Gli aerei passeggeri rappresenteranno ancora il 94.48% del mercato europeo degli aerei commerciali nel 2025, ma il loro CAGR del 5.81% è inferiore alla crescita del 9.93% del segmento cargo dedicato. DHL Express e Amazon Air rafforzano questo sviluppo cargo, installando capacità di B757-200F e A330-300P2F a Lipsia/Halle per garantire voli notturni senza coprifuoco.
Gli slot di conversione rimarranno esauriti fino al 2027, spingendo i locatori a destinare gli A320 e i B737-800 di mezza età al trasporto merci prima del previsto. I vettori passeggeri ritardano l'espansione, concentrandosi sull'utilizzo e sui servizi accessori piuttosto che sulla crescita dell'organico, un contrasto che amplia il divario di performance tra le applicazioni. La domanda di trasporto merci riflette ora un cambiamento strutturale nella logistica piuttosto che un picco temporaneo dovuto alla pandemia.
Per tipo di propulsione: la rinascita del turboelica sfida l'egemonia del turbofan
Nel 2025 i motori turbofan detenevano una quota del 91.15%, ma i turboelica sono cresciuti di quasi tre punti percentuali più velocemente su base CAGR, poiché le economie regionali prevalgono sulle preoccupazioni relative alla velocità. Le varianti di ATR con motore PW127XT-M riducono ulteriormente il consumo di carburante del 3% e prolungano gli intervalli di volo, accentuando il divario di costo rispetto ai jet regionali. [2] ATR AIRCRAFT, “ATR 42-600S Performance Data,” atr-aircraft.com
La crescita dei turbofan incontra battute d'arresto in termini di durabilità con il GTF, che ha portato al fermo di oltre 1,000 velivoli in tutto il mondo e a tariffe di leasing più elevate per le vecchie unità CFM56. I dimostratori a ventola aperta e ibridi-elettrici nell'ambito dei programmi CFM RISE e Rolls-Royce UltraFan promettono un risparmio di carburante del 20-25% dopo il 2035; tuttavia, l'impatto commerciale rimane oltre la finestra di previsione. Le piattaforme a idrogeno e ibride rimangono sperimentali, ma i finanziamenti di Clean Aviation ne accelerano la prontezza tecnologica.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per componente: i guadagni dell'avionica superano le strutture della cellula
Le strutture delle cellule hanno generato il 32.78% dei ricavi nel 2025, riflettendo gli elevati costi di distinta base e i lunghi cicli di sostituzione, ma si prevede che l'avionica e l'elettronica di controllo del volo cresceranno del 6.17% fino al 2031, superando il CAGR complessivo del mercato europeo degli aerei commerciali. Cabine di pilotaggio touchscreen, visione sintetica e gestione del volo connessa consentono concetti di pilota singolo e una maggiore affidabilità di dispatch.
I motori rimangono il secondo segmento più grande, ma la carenza di componenti e la durabilità limitano il volume. La domanda di retrofit per interni e IFEC aumenta, poiché le compagnie aeree monetizzano la connettività a 8-12 euro (9.34-14.01 dollari) per passeggero. Altri sistemi meccanici seguono la cadenza delle consegne, ma offrono una differenziazione limitata perché gli OEM li raggruppano sempre più in pacchetti integrati che comprimono i margini.
Analisi geografica
Nel 2025 il Regno Unito deteneva una quota del 19.48% del mercato europeo degli aerei commerciali. Tuttavia, i limiti di slot a Heathrow e Gatwick frenano la crescita futura a cifre a una sola cifra, nonostante l'espansione del Dreamliner di British Airways. [3] BRITISH AIRWAYS, “Fleet Factsheet 2025,” britishairways.com Il passaggio di Virgin Atlantic ai jet efficienti A330neo e A350-1000 illustra l'attenzione del vettore alla conformità Stage 5 e al minor consumo di carburante per posto, piuttosto che al numero grezzo della flotta.
Germania e Francia sono i principali centri di assemblaggio degli Airbus, garantendo un flusso costante di consegne di A320neo e A350 anche in caso di difficoltà nella supply chain. Il Gruppo Lufthansa gestisce la flotta più grande della regione e implementa i gemelli digitali per estendere i tempi di volo, mentre Air France-KLM riduce i tempi di inattività non programmati di quasi un quinto. Il mercato spagnolo è incentrato sul turismo, dove Ryanair e Vueling controllano congiuntamente oltre il 60% della capacità di posti a sedere nazionali e caricano cabine ad alta densità sulle rotte per le Isole Baleari e Canarie.
Si prevede che la Polonia registrerà la crescita più rapida, pari al 7.32% entro il 2031, poiché LOT e Wizz Air sfrutteranno i finanziamenti TEN-T per espandere i loro hub a Varsavia e in altri gateway dell'Europa centrale. L'Italia rimane frammentata dopo l'uscita di Alitalia, con ITA Airways che non ha le dimensioni necessarie per competere con la spinta interna di Ryanair. I Paesi Bassi beneficiano dell'attenzione transatlantica di KLM, ma devono far fronte a rigidi limiti di movimento annuali a Schiphol. Scandinavia, Grecia e Balcani fanno affidamento sui sussidi PSO; Widerøe e Olympic Air utilizzano moderni velivoli turboelica per mantenere connesse le comunità remote. La crescita, quindi, si orienta verso le periferie centro-orientali, dove gli investimenti infrastrutturali e il supporto normativo stimolano la domanda latente, mentre gli hub occidentali si scontrano con limiti fisici e ambientali.
Panorama normativo
L'attività europea nel settore dell'aviazione commerciale è influenzata dai quadri normativi UE in materia di sicurezza, ambiente e concorrenza, guidati dall'EASA e dalla Commissione europea. Sul fronte della sicurezza e della certificazione, l'EASA ha continuato a inasprire e modernizzare i requisiti fino al 2026, con l'introduzione dell'EPAS 2026, che ha definito 129 azioni e individuato priorità quali i big data per la gestione del rischio e la semplificazione delle normative. L'EASA ha inoltre emesso il parere n. 01/2026 per allineare le norme UE sulle operazioni aeree alle disposizioni ICAO, tra cui l'EDTO e la formazione del personale addetto al controllo delle operazioni. Parallelamente, nel 2026 l'EASA ha emanato una direttiva sull'aeronavigabilità relativa alla famiglia Airbus A320 e ha pubblicato aggiornamenti sulle certificazioni di tipo e motore, che possono influire sulla disponibilità della flotta e sui tempi di consegna in Europa.
Sul fronte della decarbonizzazione e dell'accesso al mercato, ReFuelEU Aviation è in vigore dal 1° gennaio 2024 e stabilisce obblighi graduali di fornitura di carburanti sostenibili per l'aviazione (SAF) negli aeroporti dell'UE, tra cui una quota minima del 2% a partire dal 2025, con un meccanismo di flessibilità basato sulla media ponderata che si estende fino al 2034. La Commissione europea ha inoltre avviato nel 2026 i lavori politici attraverso una consultazione pubblica per una nuova strategia UE per l'aviazione e l'aeronautica e ha portato avanti la consultazione sulle linee guida riviste in materia di aiuti di Stato al trasporto aereo. Questi aggiornamenti mirano a rinnovare le norme per gli aeroporti regionali e ad allineare il sostegno agli obiettivi del Green Deal europeo, con ripercussioni sull'economia delle compagnie aeree, sul sostegno alla connettività regionale e sulle priorità di investimento dei produttori di apparecchiature originali (OEM) e degli aeroporti.
Analisi della catena del valore
La catena del valore degli aeromobili commerciali in Europa inizia con le materie prime e le componenti aerostrutturali (alluminio, titanio, materiali compositi e semilavorati), prosegue con la produzione a più livelli di cellule, motori, avionica e sistemi di cabina, e si conclude con l'assemblaggio finale e la consegna, incentrati sugli stabilimenti OEM europei, guidati da Airbus in Francia e Germania e supportati da una rete di fornitori in diversi paesi. I dati di produzione confermano il carattere fortemente orientato alla produzione della catena: Airbus ha riportato un portafoglio ordini di 9,216 aeromobili commerciali a metà del 2026, pari a circa 10.6 anni di copertura produttiva ai tassi di consegna attuali, mantenendo al contempo una cadenza di consegne mensile, inclusi 89 aeromobili commerciali consegnati a giugno 2026.
A valle della filiera, gli aeromobili vengono affidati a compagnie aeree e società di leasing, con servizi di manutenzione, riparazione e revisione (MRO), distribuzione di ricambi e servizi digitali come la manutenzione connessa e l'analisi predittiva a supporto della valorizzazione del ciclo di vita. Il mercato dei ricambi compete con i programmi di costruzione di nuovi aeromobili per i motori e i pezzi di ricambio, risorse scarse quando le flotte vengono ampliate. I colli di bottiglia rimangono più acuti negli interni, nei componenti strutturali e nella disponibilità dei motori, mantenendo i fornitori di secondo e terzo livello e la capacità di assemblaggio dei sottoassiemi come fattori limitanti per l'aumento della produzione, anche se gli OEM puntano a una maggiore produzione di aeromobili a corridoio singolo e lavorano per stabilizzare la logistica e il finanziamento dei fornitori nell'intero ecosistema industriale europeo.
Panorama competitivo
Airbus e Boeing rappresentano congiuntamente circa il 95% delle consegne di aerei a corridoio singolo e doppio; tuttavia, i player regionali ATR ed Embraer sfruttano lo spazio vuoto da 50-120 posti, dove l'economia operativa favorisce i piccoli jet e i turboelica. Airbus ha spedito 766 unità nel 2024, leggermente al di sotto del suo obiettivo, a causa di ritardi negli interni della cabina e nel carrello di atterraggio che hanno ostacolato l'assemblaggio finale. Boeing fatica a riportare i tassi di produzione del B737 MAX a 38 unità al mese, integrando Spirit AeroSystems.
ATR ha consegnato oltre 100 turboelica nel 2024 e si è aggiudicata un ordine per 25 ATR 72-600 nell'ottobre 2025, a dimostrazione di un interesse costante per i progetti a decollo corto. Nel maggio 2025, Embraer ha consegnato il suo E195-E2 inaugurale, dotato di 146 posti, a un cliente europeo, ma le clausole di autorizzazione al pilotaggio ne ostacolano una rapida espansione. Pratt & Whitney prevede di sostituire 1,000 motori GTF a terra entro la fine del 2027. Questa mossa non solo accelera la sua strategia di sostituzione dei dischi, ma migliora anche la produttività MRO e rafforza i fattori di leasing per i locatori.
Le strategie si concentrano su conformità, costi e abilitazione digitale, non sulle dimensioni della flotta. I vettori di rete investono nella manutenzione predittiva per ricavare ore extra da asset limitati. Integratori come DHL Express e Amazon Air aggiungono aerei cargo convertiti per garantire prestazioni notturne. I disruptor emergenti si concentrano sui programmi a idrogeno, come Airbus ZEROe, ma l'adozione commerciale dipende dalle curve di costo dell'idrogeno verde. L'intensità competitiva, quindi, rimane elevata, sebbene il duopolio strutturale mantenga elevate barriere all'ingresso.
Leader del settore aeronautico commerciale in Europa
Airbus SE
The Boeing Company
Embraer SA
Pilatus Aircraft Ltd
De Havilland Aircraft of Canada Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Airbus ha reso noto un ordine da parte di SMBC Aviation Capital per 100 aeromobili della famiglia A320neo (65 A321neo e 35 A320neo). L'accordo rafforza la domanda, guidata dalle società di leasing, di aeromobili a corridoio singolo ad alta densità ed efficienza nei consumi di carburante e supporta i programmi di sostituzione della flotta degli operatori europei che si trovano ad affrontare una carenza di slot di consegna.
- Novembre 2025: Air Europa ha firmato un protocollo d'intesa con Airbus per la fornitura di un massimo di 40 aeromobili A350-900, annunciato al Dubai Airshow. L'accordo evidenzia l'attività di rinnovamento della flotta di aeromobili a fusoliera larga, legata alle prestazioni in termini di costi operativi ed emissioni, e al contempo amplia gli orizzonti di pianificazione della capacità a lungo raggio, in un contesto di consegne limitate nel breve termine.
- Luglio 2024: l'EASA ha concesso la certificazione di tipo all'Airbus A321XLR equipaggiato con motori CFM LEAP-1A. L'approvazione supporta la pianificazione da parte di compagnie aeree e società di leasing per missioni a lungo raggio con aeromobili a corridoio singolo, che possono consentire l'apertura di rotte meno trafficate e migliorare l'utilizzo degli aeromobili all'interno della rete aeroportuale europea, caratterizzata da una limitata disponibilità di slot.
Ambito del rapporto sul mercato degli aeromobili commerciali in Europa
Il mercato europeo degli aerei commerciali comprende gli aeromobili utilizzati dalle compagnie aeree per il trasporto commerciale di passeggeri e merci.
Il mercato europeo degli aerei commerciali è segmentato per tipologia di aeromobile, tipo di propulsione, applicazione, componente e area geografica. Per tipologia di aeromobile, il mercato è suddiviso in aerei a fusoliera stretta, widebody e jet regionali. Per tipo di propulsione, il mercato è suddiviso in turbofan e turboelica. Per applicazione, il mercato è suddiviso in aerei passeggeri e cargo. Per componente, il mercato è suddiviso in strutture di cellula, motori aeronautici, avionica e controlli di volo, interni di cabina e IFEC, e altri elementi. Le dimensioni e le previsioni del mercato sono state fornite in valore (miliardi di dollari).
Per tipo di aeromobile
| Corpo stretto |
| widebody |
| Jet regionali |
Per Applicazione
| Passeggero |
| Cargo |
Per tipo di propulsione
| turbofan |
| turboelica |
Per componente
| Strutture della cellula |
| Motori aeronautici |
| Avionica e controllo di volo |
| Interni della cabina e IFEC |
| altri componenti |
Per geografia
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Russia | |
| Polonia | |
| Resto d'Europa |
| Per tipo di aeromobile | Corpo stretto | |
| widebody | ||
| Jet regionali | ||
| Per Applicazione | Passeggero | |
| Cargo | ||
| Per tipo di propulsione | turbofan | |
| turboelica | ||
| Per componente | Strutture della cellula | |
| Motori aeronautici | ||
| Avionica e controllo di volo | ||
| Interni della cabina e IFEC | ||
| altri componenti | ||
| Per geografia | Europa | Regno Unito |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Russia | ||
| Polonia | ||
| Resto d'Europa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato europeo degli aerei commerciali nel 2031?
Si prevede che il mercato europeo degli aerei commerciali raggiungerà i 99.65 miliardi di dollari entro il 2031.
Quale segmento di aeromobili si espanderà più rapidamente entro il 2031?
Le navi cargo a fusoliera stretta dedicate stanno avanzando a un CAGR del 9.93%.
Perché i turboelica stanno guadagnando quote di mercato in Europa dopo anni di declino?
Le rotte regionali sovvenzionate e le piste corte favoriscono i moderni turboelica, che riducono il consumo di carburante di circa il 40% rispetto ai jet regionali.
In che modo le normative UE Fase 5 influenzeranno le decisioni relative alle flotte?
Le compagnie aeree stanno accelerando il ritiro degli aerei classici di mezza età per evitare costosi ammodernamenti e soddisfare standard più severi in materia di rumore e CO₂ a partire dal 2028.
Quale Paese si prevede crescerà più rapidamente all'interno della regione?
Si prevede che la Polonia registrerà un CAGR del 7.32% entro il 2031, superando tutti gli altri mercati europei.


