

Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
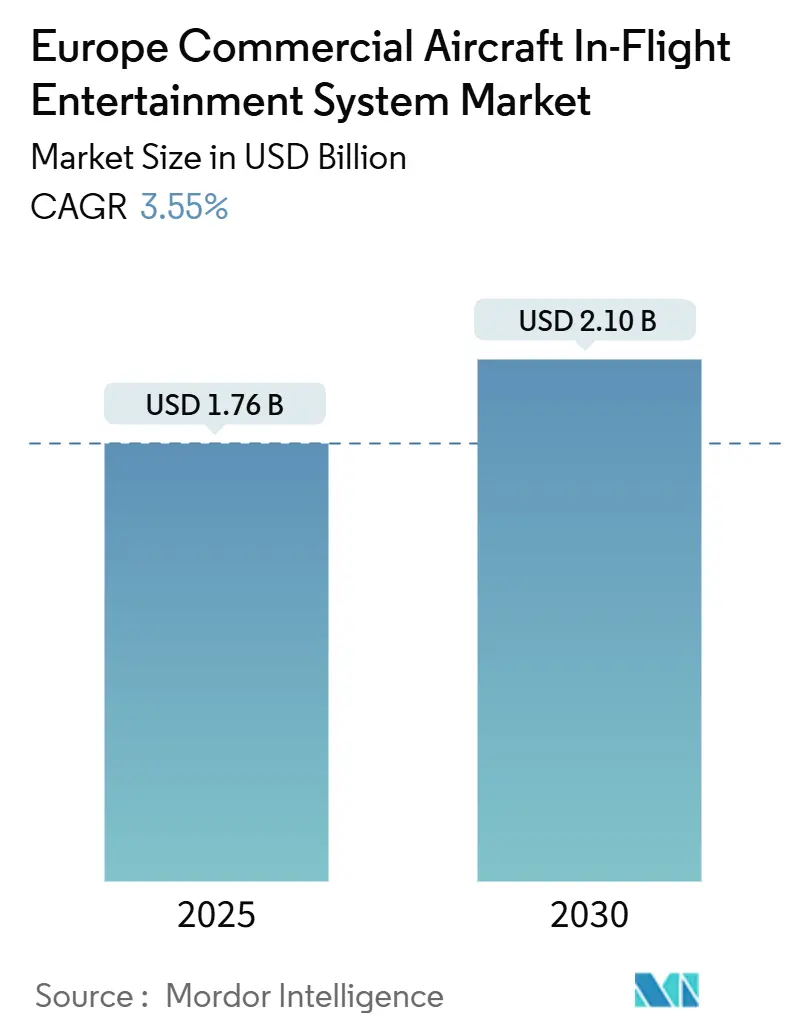
| Dimensione del mercato (2025) | 1.76 miliardo di dollari |
| Dimensione del mercato (2030) | 2.10 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 3.55% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei sistemi di intrattenimento in volo per aerei commerciali in Europa di Mordor Intelligence
Il mercato europeo dei sistemi di intrattenimento in volo (IFE) per aerei commerciali ammonta a 1.76 milioni di dollari nel 2025 e si prevede che raggiungerà i 2.10 milioni di dollari nel 2030, con un CAGR del 3.55%. Questa performance evidenzia un ecosistema aeronautico regionale maturo, in cui gli aggiornamenti tecnologici incrementali, piuttosto che gli aumenti di capacità, guidano la domanda di servizi digitali in cabina. Le compagnie aeree ora valutano il risparmio di carbonio, la conformità alla sicurezza informatica e i tempi di retrofit nella selezione delle soluzioni, spingendo i fornitori a offrire architetture più leggere, opzioni ibride con schienale e wireless e hardware pronto per la certificazione. I vantaggi competitivi derivano ai fornitori con partnership satellitari multi-orbita, centri di manutenzione paneuropei e consolidate relazioni con l'EASA.
Punti chiave del rapporto
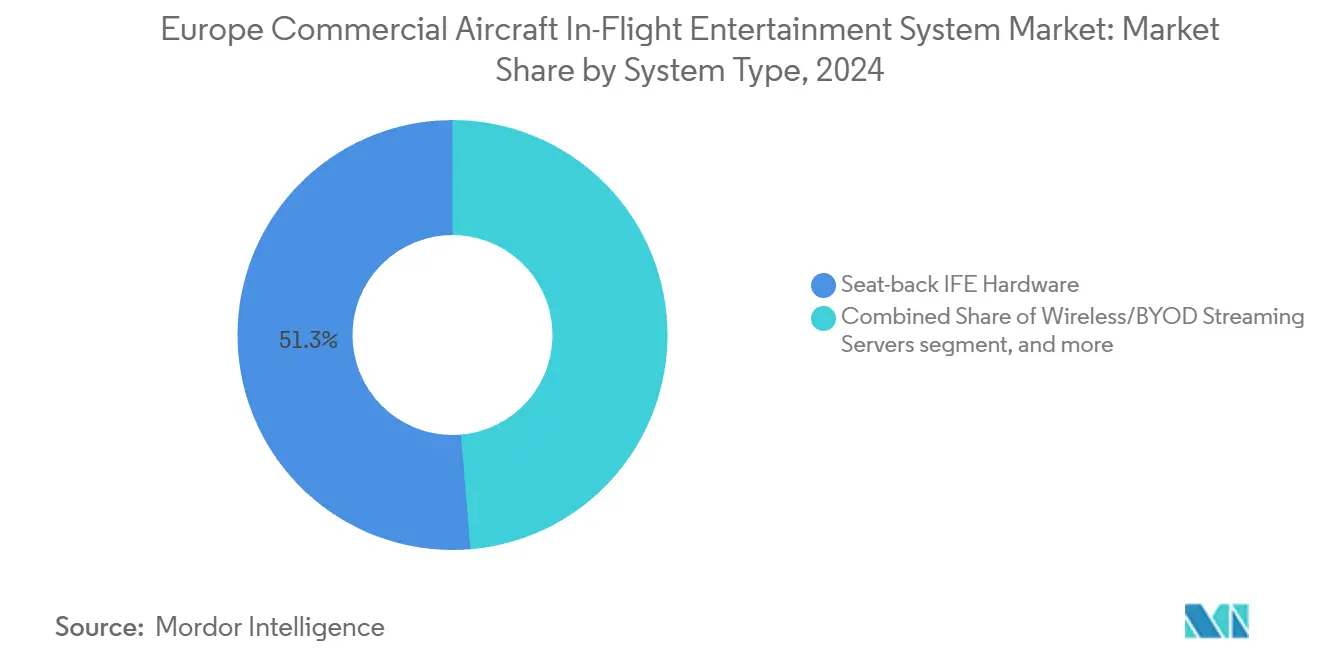
- In base al tipo di sistema, nel 2024 l'hardware per schienali dei sedili rappresentava il 51.34% del mercato europeo dei sistemi IFE per aeromobili commerciali; tuttavia, si prevede che le architetture wireless e BYOD si espanderanno a un CAGR del 2.45% entro il 2030.
- Per tipologia di aeromobile, i jet a fusoliera stretta hanno guidato il mercato europeo dei sistemi IFE per aeromobili commerciali con una quota del 52.56% nel 2024, mentre le piattaforme widebody hanno registrato il tasso di crescita più rapido, pari al 4.34% fino al 2030.
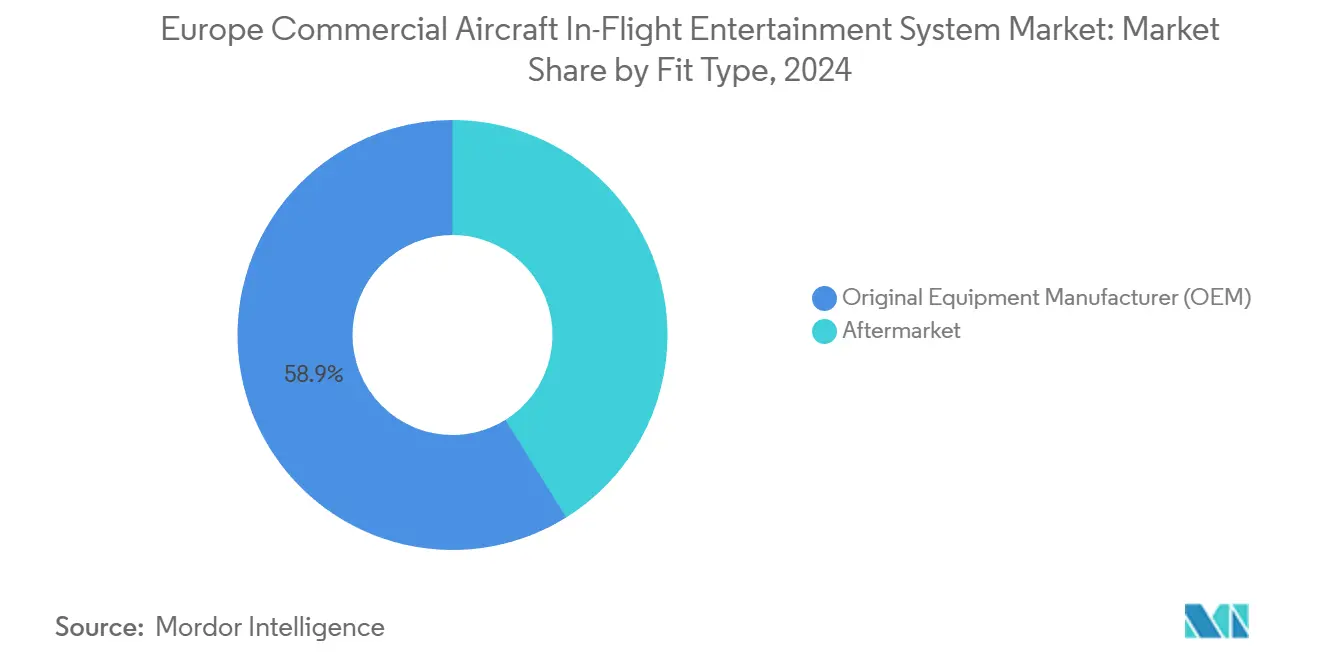
- In base al tipo di adattamento, i retrofit aftermarket hanno registrato un CAGR del 4.76% fino al 2030, superando le installazioni OEM che detenevano il 58.87% delle dimensioni del mercato europeo dei sistemi IFE per aeromobili commerciali nel 2024.
- Per classe di cabina, si prevede che la classe economica premium aumenterà a un CAGR del 4.23%, superando la base di fatturato della classe economica del 43.55% all'interno del mercato europeo dei sistemi IFE per aeromobili commerciali.
- In termini geografici, nel 2024 la Germania ha rappresentato una quota regionale del 30.25%, mentre la Spagna ha registrato il CAGR più rapido, pari al 4.89%, fino al 2030 nel mercato europeo dei sistemi IFE per aeromobili commerciali.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei sistemi di intrattenimento in volo per aerei commerciali in Europa
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di connettività ad alta larghezza di banda a bordo delle flotte europee | + 1.2% | Germania, Regno Unito, Francia, Paesi Bassi | Medio termine (2-4 anni) |
| L'attenzione delle compagnie aeree sulla generazione di ricavi accessori attraverso i portali IFEC | + 0.8% | Germania, Turchia, Spagna | A breve termine (≤ 2 anni) |
| I cicli di modernizzazione della flotta aumentano le opportunità di retrofit | + 0.9% | Germania, Francia, Regno Unito, resto d'Europa | A lungo termine (≥ 4 anni) |
| Gli obiettivi di sostenibilità dell'UE accelerano il passaggio a IFE wireless più leggeri | + 0.6% | Mercati principali dell'UE, con ripercussioni su Turchia e Regno Unito | Medio termine (2-4 anni) |
| Lancio di satelliti LEO che consentono una copertura paneuropea senza soluzione di continuità | + 0.7% | Paneuropeo | Medio termine (2-4 anni) |
| Le regole di sicurezza informatica NIS2 impongono l'aggiornamento di hardware/software | + 0.5% | Stati membri dell'UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Crescente domanda di connettività ad alta larghezza di banda a bordo delle flotte europee
Le aspettative dei passeggeri ora rispecchiano le abitudini di streaming domestico, spingendo programmi di punta come l'impegno di Turkish Airlines di offrire Wi-Fi gratuito su tutta la flotta entro la fine del 2025. [1] Turkish Airlines, “Corporate Communications: Free Wi-Fi Rollout,” turkishairlines.com La cabina Allegris di Lufthansa integra canali satellitari di nuova generazione che supportano lo streaming UHD, il gioco in tempo reale e le applicazioni basate su cloud. [2] Lufthansa Group, “Allegris Cabin Program,” lufthansa.com Le compagnie aeree percepiscono la connettività come un elemento distintivo del marchio che giustifica i premi tariffari e i guadagni di fidelizzazione. Il passaggio decisivo dalla vecchia banda Ku alle costellazioni multi-orbita ad alta capacità sblocca flussi di dati simultanei senza colli di bottiglia di buffering. I fornitori in grado di certificare antenne multibanda e fornire sicurezza informatica della rete di cabina conforme a ED-202B si assicurano un vantaggio duraturo. Poiché la larghezza di banda sta diventando un servizio aggiuntivo anziché un'opzione da vendere separatamente, gli operatori raggruppano i pacchetti dati illimitati in tariffe ad alto rendimento, generando entrate ricorrenti per i fornitori di servizi anche sulle tratte intraeuropee.
Le compagnie aeree si concentrano sulla generazione di ricavi accessori tramite i portali IFEC
I portali wireless e integrati negli schienali dei sedili si sono evoluti in vetrine digitali che estendono i corridoi duty-free, gli strumenti di pianificazione dei viaggi e gli abbonamenti ai contenuti ben oltre la fase di crociera. L'acquisizione di Airfree da parte di Moment nel 2025 ha ampliato l'accesso a oltre 350 rivenditori globali, consentendo la consegna a domicilio o al gate per i beni acquistati in volo. [3] Moment, "Acquisition of Airfree", moment.tech I dati di Touch Inflight Solutions mostrano che i passeggeri che interagiscono con i servizi digitali di bordo spendono 90 USD per volo in extra, aumentando sostanzialmente i margini non legati ai biglietti. [4] PAX International, "Touch Inflight Solutions partners with Parrot Analytics", pax-intl.com I moduli di intelligenza artificiale (IA) analizzano le cronologie di visualizzazione e i modelli di pagamento per proporre offerte estremamente pertinenti, aumentando i tassi di conversione e preservando al contempo lo spazio sugli schienali dei sedili per la pubblicità ad alto margine. Le compagnie aeree integrano la tokenizzazione live delle carte di credito all'interno di reti protette, che ora costituiscono un pilastro fondamentale della loro strategia commerciale a lungo termine.
I cicli di modernizzazione della flotta aumentano le opportunità di retrofit
I ritardi nelle consegne degli OEM e le politiche di disciplina del capitale costringono le compagnie aeree a revisionare le cabine di aerei di mezza età piuttosto che acquistare nuovi scafi. La ristrutturazione di 12 Embraer E190 da parte di Finnair, con un'età media di 16.8 anni, evidenzia tendenze di estensione del ciclo di vita che includono strutture più leggere e sistemi di intrattenimento incentrati sullo streaming. Airbus prevede che circa 390 A350 raggiungeranno la soglia di servizio di 8 anni entro il 2028, innescando una significativa domanda di retrofit che include display 4K e connettività HBCplus. I fornitori di servizi di manutenzione, riparazione e revisione (MRO) abbinano progetti di cabine complete con kit IFE pre-certificati, ottimizzando gli slot negli hangar e alleggerendo gli oneri di collegamento con l'EASA. I tassi di crescita annuali composti (CAGR) del retrofit superano ora la crescita del line-fit, sostenendo il mercato europeo dei sistemi IFE per aeromobili commerciali attraverso le fluttuazioni cicliche del traffico.
Obiettivi di sostenibilità dell'UE: accelerare il passaggio a IFE wireless più leggeri
La tabella di marcia "Fit for 55" dell'UE incoraggia le compagnie aeree a ridurre ogni chilogrammo superfluo. Studi dell'Aerospace Technology Institute indicano i tradizionali schermi LCD montati sugli schienali dei sedili tra i componenti di cabina più pesanti, spingendo le compagnie aeree a cercare di ridurre il peso fino al 70% attraverso architetture BYOD (Bring Your Own Device) e sottili pannelli OLED. L'elettronica strutturale stampata a iniezione di TactoTek dimostra una riduzione del peso del 50-70%, che si traduce in una riduzione delle emissioni durante il ciclo di vita di 25 tonnellate per chilogrammo rimosso. Le compagnie aeree collegano questi risparmi di carbonio direttamente alle informative ESG aziendali, accelerando gli acquisti di dispositivi per lo streaming wireless, proiettori o modelli di tablet a noleggio che soddisfano le esigenze di svago dei passeggeri con un minore consumo di carburante.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di installazione e certificazione | -0.7% | Vettori paneuropei più piccoli | A lungo termine (≥ 4 anni) |
| Tempistiche rigorose per la certificazione EASA | -0.5% | Stati membri dell'UE, Regno Unito | Medio termine (2-4 anni) |
| Le norme nazionali frammentate sullo spettro ritardano le implementazioni IFC | -0.4% | nucleo dell'UE | A breve termine (≤ 2 anni) |
| Le controversie tariffarie transatlantiche gonfiano i prezzi dei componenti avionici | -0.3% | Catene di fornitura globali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati di installazione e certificazione
Le direttive di aeronavigabilità dell'EASA richiedono voli di prova esaustivi, controlli di integrità dei cablaggi e audit di cyber-resilienza, che prolungano lo sviluppo dei sistemi IFE degli aerei commerciali europei di 12-36 mesi. Airbus segnala tempi di consegna per il retrofit dell'A350 di almeno 12 mesi, che possono arrivare a tre anni per modifiche complesse. I costi di consulenza ingegneristica, le ore di manodopera e la messa in scena dell'hardware possono far salire i budget dei programmi oltre i 2 milioni di dollari per widebody, un onere finanziario particolarmente sentito dalle compagnie aeree più piccole. Le strutture composite degli aerei di nuova generazione complicano il montaggio delle antenne e le analisi di dissipazione termica, aggiungendo ulteriori costi. I fornitori con lo status di Design Organization Approval (DOA) interno e funzionari di collegamento dedicati si aggiudicano una quota sproporzionata, accorciando il percorso verso i Certificati di Tipo Supplementari (STC).
Tempistiche rigorose per la certificazione EASA
Nell'ottobre 2024, EUROCAE ha pubblicato ED-202B, introducendo cicli di sviluppo obbligatori per la sicurezza informatica per tutti i sistemi digitali di bordo, inclusi quelli IFE che scambiano dati sui passeggeri o si interfacciano con le reti degli aeromobili. Gli operatori esistenti devono implementare un Sistema di Gestione della Sicurezza delle Informazioni entro ottobre 2025, mentre i nuovi richiedenti dovranno rispettare le scadenze a febbraio 2026. Questi obblighi a più livelli costringono le compagnie aeree a valutare il rischio di certificazione rispetto all'innovazione delle funzionalità di base, influenzando la selezione dei fornitori a favore di operatori storici con comprovata conformità. Le revisioni dello stack di mod, necessarie quando gli STC di terze parti sono in conflitto con i pacchetti di aggiornamento OEM, prolungano i tempi di volo a terra e creano costi opportunità che moderano i tassi di adozione a breve termine.
Analisi del segmento
Per tipo di aeromobile: la capacità degli aeromobili stretti è in testa, i ricavi degli aeromobili larghi aumentano
Le piattaforme con schienale dei sedili hanno mantenuto il 51.34% del loro valore nel 2024, ma le soluzioni IFE wireless e BYOD sono in rialzo con un CAGR del 2.45%, poiché gli operatori integrano schermi integrati nelle cabine premium con lo streaming BYOD altrove. Si prevede che la domanda di kit ibridi sarà trainata dalle compagnie aeree che aggiornano gli schermi legacy evitando costose sostituzioni di tutti i sedili. Le installazioni esclusivamente wireless prosperano tra le compagnie aeree ultra-grandi che non prevedono un budget per il peso base della cabina, sebbene i modelli di revenue-sharing con i fornitori di connettività compensino l'investimento in conto capitale.
SkyLights, con sede a Parigi, promuove visori VR di qualità cinematografica che aggirano i costi di gestione dei sedili posteriori, mentre il box Flymingo di Moment trasmette in streaming oltre 10,000 ore di contenuti ai dispositivi dei passeggeri, con un peso inferiore ai 2 kg. Le compagnie aeree ora prevedono livelli API aperti in modo che le future estensioni AR/VR possano integrare le reti di cabina esistenti. Questa filosofia "plug-and-play" consolida i framework ibridi come la strada pragmatica verso la monetizzazione a lungo termine dei servizi digitali senza disperdere risorse.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di sistema: le architetture ibride diventano specifiche predefinite
Nel 2024, i velivoli a fusoliera stretta rappresentavano il 52.56% della quota di mercato europea dei sistemi IFE per aeromobili commerciali, riflettendo la fitta rete di rotte intraeuropee e modelli di installazione standardizzati che riducono i costi unitari. Si prevede che i programmi widebody registreranno un CAGR del 4.34%, sostenuto dall'ordine di IAG del 2025 per 71 jet a lungo raggio che entreranno in servizio con schermi UHD sugli schienali dei sedili e antenne multibanda. I jet regionali occupano una posizione di nicchia, adottando spesso piattaforme di streaming esclusivo per ridurre al minimo le penalità di carico utile.
Le compagnie aeree continentali installano apparecchiature wireless leggere sui potenti aeromobili della famiglia A320 per bilanciare costi e soddisfazione dei passeggeri durante le tratte brevi. Al contrario, le cabine premium-heavy emergenti degli A350-900 e dei B787-10 utilizzano display più grandi e ad alta risoluzione, Bluetooth surround e widget e-commerce personalizzati per ottenere rendimenti più elevati. Nonostante il persistere di colli di bottiglia nella supply chain, le campagne di retrofit sulle flotte a corridoio singolo consolidate sostengono il mercato europeo dei sistemi IFE commerciali. Allo stesso tempo, le nuove consegne di widebody generano maggiori ricavi per nave grazie alla complessità della suddivisione in zone delle cabine.
Per tipo di adattamento: lo slancio dell'aftermarket supera le installazioni OEM
Il canale OEM ha rappresentato il 58.87% dei ricavi del 2024, poiché le consegne dei nuovi A320neo e A350 hanno lasciato la linea di assemblaggio finale con display, server e antenne installati in fabbrica, pronti per il volo e certificati secondo gli standard Airbus e Boeing. Ciononostante, si prevede che l'aftermarket si espanderà a un CAGR del 4.76% fino al 2030, poiché le compagnie aeree prolungheranno la vita utile degli aeromobili e armonizzeranno i prodotti di cabina nelle flotte miste. Gli ordini di cellule rinviati e i persistenti colli di bottiglia nella catena di approvvigionamento spingono gli operatori a ricondizionare i jet in servizio piuttosto che attendere nuovi slot, reindirizzando il capitale verso campagne di retrofit chiavi in mano sincronizzate con i controlli di conformità. Le aziende europee di MRO ora combinano moquette, rivestimenti dei sedili, illuminazione a LED e aggiornamenti dei server in un unico evento di fermo, riducendo il costo per coda rispetto alle installazioni separate. Il piano di Electra Airways di modernizzare la sua flotta di otto jet A320 dimostra come anche gli operatori più piccoli possano ottenere risparmi di peso superiori a 1 tonnellata attraverso pacchetti di cabina integrati che includono hardware IFE wireless più leggero.
La domanda aftermarket beneficia anche del mandato di sicurezza informatica NIS2, che richiede la rimozione dei server multimediali legacy privi di crittografia o funzioni di rilevamento delle intrusioni, creando un'ondata di aggiornamenti orientata alla conformità che raggiungerà il picco nel 2026. I fornitori semplificano le librerie STC, consentendo l'installazione di server wireless identici sulle varianti A320ceo, B737NG ed Embraer 190 con una reingegnerizzazione minima, riducendo così la burocrazia e i tempi di consegna per gli operatori con flotte diversificate. Le compagnie aeree spesso raggruppano abbonamenti per la gestione dei contenuti e analisi in tempo reale in accordi sul livello di servizio, trasformando gli scambi di hardware ad alta intensità di capitale in spese operative prevedibili. Con il restringimento delle pipeline di manodopera per il retrofit, operatori storici come Lufthansa Technik e Air France Industries sfruttano la disponibilità di hangar all'interno dei loro mercati nazionali per aggiudicarsi contratti regionali, mantenendo i ricavi da installazione in Europa anche quando l'hardware proviene da fornitori statunitensi o asiatici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per classe di cabina: la Premium Economy cattura la domanda di upselling
La classe Economy ha mantenuto il 43.55% dei ricavi nel 2024, ma si prevede che i posti in Premium Economy registreranno un CAGR del 4.23%, poiché i viaggiatori cercano un comfort accessibile e le compagnie aeree puntano a upselling con margini elevati. La quota di mercato del sistema IFE per aerei commerciali in Europa per la Premium Economy è aumentata di pari passo con la nuova suite La Première di Air France e il lancio della Premium Economy. Gli schermi di Business Class passano alla risoluzione 4K con audio Bluetooth LE, accentuando ulteriormente il divario esperienziale tra Economy e Business Class.
I sondaggi tra i passeggeri rivelano la disponibilità a pagare 86-115 dollari in più sulle tratte intraeuropee quando i posti includono prese di corrente, cataloghi OTT curati e messaggistica ad alta velocità. Le compagnie aeree personalizzano i pacchetti di contenuti in base alla cabina: i titoli di Hollywood in anteprima sono presentati in prima linea, mentre i contenuti in streaming supportati da pubblicità sono posizionati in fondo. Questa strategia di personalizzazione di massa supporta modelli di spesa accessoria mantenendo al contempo la disciplina del CAPEX, migliorando così il profilo di commerciabilità del sistema IFE per aeromobili commerciali europei.
Analisi geografica
La Germania ha generato il 30.25% del fatturato del 2024, grazie al programma di cabine Allegris del Gruppo Lufthansa, che coniuga scocche personalizzate con display OLED da 17 pollici e antenne satellitari di classe Gigabit. I cluster OEM locali di Amburgo e Monaco di Baviera accorciano i cicli di approvazione del progetto e supportano ricchi ecosistemi aftermarket, rendendo la Germania il fulcro per gli acquisti di componenti di alta qualità. Si prevede che il mercato europeo dei sistemi IFE per aeromobili commerciali in Germania supererà i 50 milioni di dollari entro il 2030, con la convergenza delle ondate di retrofit con le nuove consegne di A350 e B777-9.
La Spagna registra il CAGR più rapido, pari al 4.89%, trainato dall'espansione della rete di Iberia e dalla ripresa del turismo. Iberia introduce nuove rotte per l'estate 2025, imponendo la standardizzazione del Wi-Fi in tutta la flotta per attrarre i viaggiatori leisure attenti al prezzo.
Francia e Regno Unito mostrano curve di adozione mature, ma ciascuna di esse persegue ristrutturazioni differenziate delle cabine premium per aggiudicarsi contratti di lungo raggio e aziendali. La flotta di A350 di Iberia utilizza display Safran RAVE Ultra, mentre British Airways aggiorna le flotte di B777 con sistemi Thales AVANT che semplificano i flussi di lavoro di manutenzione degli equipaggi. Il cluster del resto d'Europa, inclusi i paesi nordici, il Benelux e l'Europa centrale, propende per i kit BYOD per il controllo dei costi; tuttavia, l'aumento delle attività charter e ACMI introduce nuovi volumi di retrofit. Nel complesso, queste sottoregioni sostengono il mercato europeo dei sistemi IFE per aeromobili commerciali attraverso una crescita equilibrata in diversi cicli economici.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato è concentrato, con i primi cinque fornitori che detengono la maggior parte dei ricavi, guidati da Panasonic Holdings Corporation, Thales Group, Collins Aerospace (RTX Corporation) e Safran SA. Panasonic gestisce 64 stazioni di manutenzione in nove hub di riparazione, fornendo un servizio AOG 24 ore su 24, 7 giorni su 7, che pochi concorrenti possono eguagliare. Thales sfrutta la doppia sede di Ricerca e Sviluppo a Tolosa e Irvine, fornendo schermi AVANT Up abbinati a livelli UX integrati con Spotify. Collins combina l'esperienza di cabina-router ARINC con gli accordi multi-orbita SES, consentendo piani di larghezza di banda personalizzati per ogni rotta.
I disruptor nativi digitali come Moment, AirFi e Display Interactive si concentrano su dispositivi software-defined con un peso inferiore a 2 kg e implementabili in un giorno. L'accordo di settembre 2025 tra Neo Space Group e Display Interactive unisce un modem multi-orbita con un portale passeggeri collaudato, segnalando un consolidamento tra i competitor. Le principali compagnie aeree si proteggono dal rischio tramite il dual-sourcing, assegnando le cabine premium ai provider tradizionali e le sezioni economy o le filiali regionali a nuovi operatori agili.
Le mosse strategiche del 2025 sottolineano l'importanza di modelli di business incentrati sui servizi. L'acquisizione di Neutral Digital da parte di Maxposure integra realtà virtuale, tour di cabina in 3D e targeting pubblicitario granulare in un unico stack di servizi e contenuti, pronto per l'integrazione su hardware Panasonic o Thales. La joint venture di Safran con Intelsat istituisce un programma di condivisione dei ricavi IFC, riducendo la barriera CAPEX delle compagnie aeree. Queste collaborazioni illustrano come i fornitori si riposizionino da venditori di apparecchiature a orchestratori di servizi per il ciclo di vita all'interno del mercato europeo dei sistemi IFE per aeromobili commerciali.
Leader del settore dei sistemi di intrattenimento in volo per aerei commerciali in Europa
Gruppo Thales
Panasonic Holdings Corp.
Safran SA
Collins Aerospaziale (RTX Corporation)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2025: Safran Passenger Innovations (SPI) ha innovato per migliorare l'accessibilità nel settore dell'aviazione presentando i suoi progetti definitivi per il sistema Accessible IFE. Questi progetti erano stati presentati inizialmente all'Aircraft Interiors Expo dell'anno precedente.
- Aprile 2025: Panasonic Avionics Corporation ha firmato un accordo con Air India, la principale compagnia aerea indiana a livello mondiale, per installare la sua soluzione Astrova IFE e una serie di servizi digitali sul nuovo aeromobile widebody della compagnia.
- Aprile 2025: Airbus ha firmato un Memorandum d'Intesa (MoU) con Panasonic Avionics per esplorare una partnership strategica per la futura piattaforma Connected Aircraft. La collaborazione mira a sviluppare una nuova architettura di bordo utilizzando l'hardware IFE di nuova generazione di Panasonic Avionics e la sua piattaforma server software Converix, con un accordo definitivo previsto per la fine del 2025.
Ambito del rapporto sul mercato dei sistemi di intrattenimento in volo per aerei commerciali in Europa
Per tipo di sistema
| Hardware IFE dello schienale |
| Server di streaming wireless/BYOD |
| Alimentazione e periferiche integrate nel sedile |
| Connettività in cabina (Ku/Ka/LEO) |
Per tipo di aeromobile
| Velivoli a fusoliera stretta |
| Aerei widebody |
| Jet regionali |
Per tipo di adattamento
| Produttore di apparecchiature originali (OEM) |
| aftermarket |
Per classe di cabina
| First Class |
| Business Class |
| Classe economica premium |
| Classe economica |
Per geografia
| Regno Unito |
| Francia |
| Germania |
| Spagna |
| Resto d'Europa |
| Per tipo di sistema | Hardware IFE dello schienale |
| Server di streaming wireless/BYOD | |
| Alimentazione e periferiche integrate nel sedile | |
| Connettività in cabina (Ku/Ka/LEO) | |
| Per tipo di aeromobile | Velivoli a fusoliera stretta |
| Aerei widebody | |
| Jet regionali | |
| Per tipo di adattamento | Produttore di apparecchiature originali (OEM) |
| aftermarket | |
| Per classe di cabina | First Class |
| Business Class | |
| Classe economica premium | |
| Classe economica | |
| Per geografia | Regno Unito |
| Francia | |
| Germania | |
| Spagna | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Tipologia di prodotto - L'intrattenimento fornito ai passeggeri dell'aeromobile durante un volo si riferisce all'intrattenimento in volo. Gli schermi degli schienali utilizzati per fornire intrattenimento sono inclusi nel tipo di prodotto del sistema IFE.
- Tipo di aeroplano - In questo studio sono inclusi tutti gli aeromobili passeggeri come narrowbody e widebody che sono a corridoio singolo ea corridoio doppio.
- Classe di cabina - Business e First Class, economy e premium economy sono classi di viaggio aereo fornite dalle compagnie aeree che offrono vari servizi ai passeggeri.
| Parola chiave | Definizione |
|---|---|
| Prodotto interno lordo (PIL) | Il prodotto interno lordo (PIL) è una misura monetaria del valore di mercato di tutti i beni e servizi finali prodotti in un periodo di tempo specifico dai paesi. |
| Produttore di apparecchiature originali (OEM) | Un produttore di apparecchiature originali (OEM) è tradizionalmente definito come un'azienda i cui beni vengono utilizzati come componenti nei prodotti di un'altra azienda, che poi vende l'articolo finito agli utenti. |
| High Dynamic Range (HDR) | La gamma dinamica descrive il rapporto tra le parti più luminose e quelle più scure di un'immagine. L'HDR viene utilizzato per acquisire una gamma dinamica maggiore rispetto all'SDR. |
| Amministrazione federale dell'aviazione (FAA) | La divisione del Dipartimento dei trasporti si occupa dell'aviazione. Gestisce il controllo del traffico aereo e regola tutto, dalla produzione di aeromobili all'addestramento dei piloti alle operazioni aeroportuali negli Stati Uniti. |
| Agenzia europea per la sicurezza aerea (EASA) | L’Agenzia Europea per la Sicurezza Aerea è un’agenzia dell’Unione Europea istituita nel 2002 con il compito di supervisionare la sicurezza e la regolamentazione dell’aviazione civile. |
| Display 4K | La risoluzione 4K si riferisce a una risoluzione del display orizzontale di circa 4,000 pixel. |
| Diodo organico a emissione di luce (OLED) | È il diodo emettitore di luce (LED) in cui lo strato elettroluminescente emissivo è una pellicola di composto organico che emette luce in risposta a una corrente elettrica. |
| Tempo medio tra guasti (MTBF) | Il tempo medio tra i guasti è il tempo trascorso previsto tra i guasti intrinseci di un sistema meccanico o elettronico, durante il normale funzionamento del sistema. |
| (Vettore a basso costo (LCC) | È una compagnia aerea gestita ponendo particolare enfasi sulla minimizzazione dei costi operativi e senza alcuni dei servizi e delle comodità tradizionali forniti nella tariffa |
| Finestre dimmerabili elettronicamente (EDW) | Si tratta di un tipo di finestra che blocca fino al 99.96% di tutta la luce visibile e fornisce un'opacità completa, integrata nella cassetta della finestra del pannello della parete laterale. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Passaggio 2: costruire un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate. Per la conversione delle vendite in volume, il prezzo di vendita medio (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese e l'inflazione non rientra nel prezzo.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




