

Panoramica di mercato
| Periodo di studio | 2018 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
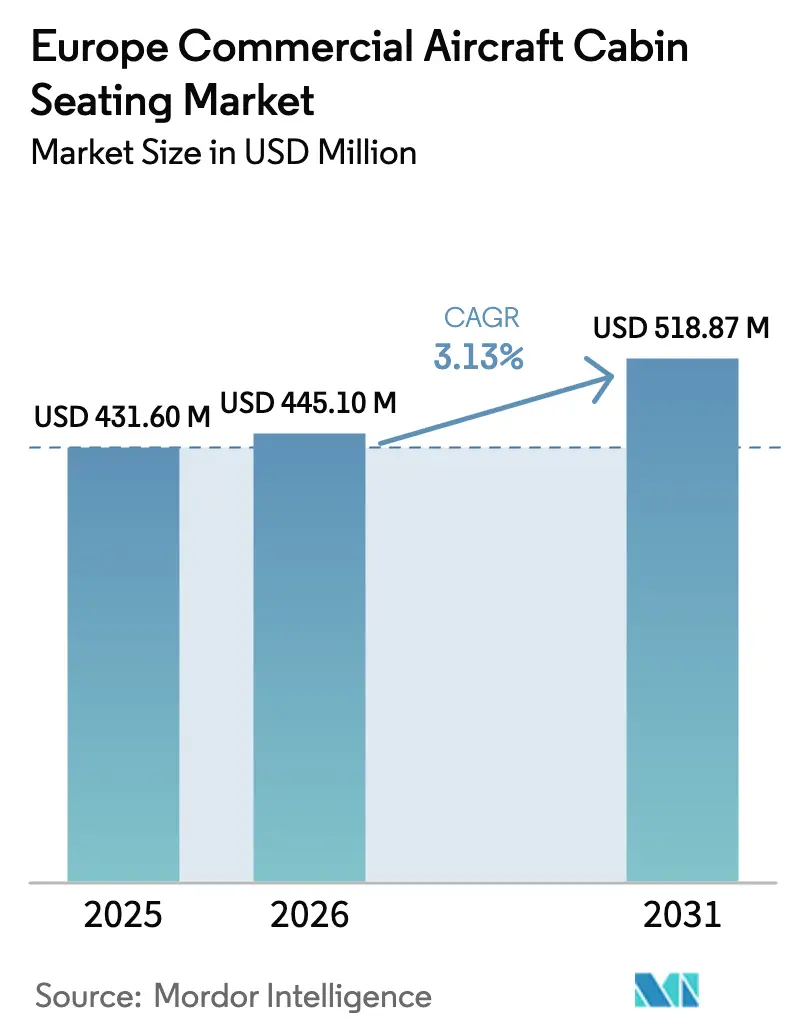
| Dimensione del mercato (2026) | USD 445.1 milioni |
| Dimensione del mercato (2031) | USD 518.87 milioni |
| Tasso di crescita (2026 - 2031) | 3.13% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei sedili per aerei commerciali in Europa di Mordor Intelligence
Si stima che il mercato europeo dei sedili per cabine di aerei commerciali abbia raggiunto i 431.6 milioni di dollari nel 2025 e che crescerà dai 445.1 milioni di dollari del 2026 ai 518.87 milioni di dollari entro il 2031, con un CAGR del 3.13% nel periodo di previsione (2026-2031).
Il mercato europeo dei sedili per aerei commerciali sta vivendo una significativa trasformazione guidata da iniziative di sostenibilità e progressi tecnologici. I produttori si stanno concentrando sempre di più sullo sviluppo di materiali leggeri e non metallici per la costruzione dei sedili, per supportare gli obiettivi di efficienza del carburante e gli impegni ambientali delle compagnie aeree. Questo cambiamento ha portato a notevoli innovazioni, con sedili per aerei commerciali di nuova generazione che dimostrano una riduzione del peso del 30-40% rispetto ai modelli precedenti. Inoltre, altri componenti degli interni degli aeromobili stanno seguendo questa tendenza, con moderni sistemi di illuminazione a LED che offrono un risparmio di peso del 40% rispetto alle tradizionali lampade a incandescenza, fornendo al contempo un'illuminazione migliorata e un'efficienza energetica.
Il settore sta assistendo a una sostanziale evoluzione nel design dei sedili e nelle caratteristiche di comfort dei passeggeri, in particolare nelle cabine premium. Le compagnie aeree stanno investendo in strutture di sedili migliorate che offrono una migliore ergonomia, caratteristiche regolabili e maggiore spazio personale. I principali vettori europei stanno implementando soluzioni di sedili innovative che incorporano materiali avanzati, integrazione di tecnologie intelligenti e design modulari. Questi sviluppi riflettono la risposta del settore alle mutevoli preferenze dei passeggeri e alla crescente domanda di esperienze di viaggio premium, con le compagnie aeree che introducono caratteristiche come letti completamente reclinabili, accesso diretto al corridoio e opzioni di privacy migliorate.
Una tendenza degna di nota nel mercato è la crescente preferenza per le configurazioni di aeromobili a fusoliera stretta, che hanno rappresentato l'82% delle consegne totali di aeromobili nella regione nel periodo 2017-2022. Si prevede che questa tendenza continuerà con ordini significativi da parte dei principali vettori, come dimostrato dalle recenti decisioni di approvvigionamento, tra cui l'ordine di Rostec per 250 aeromobili, l'ordine di 200 aeromobili di Ryanair e l'impegno di Wizz Air per 102 aeromobili a fusoliera stretta. Questi ordini riflettono lo spostamento strategico del settore verso composizioni di flotta più efficienti e flessibili che possono servire efficacemente sia le rotte a corto che a medio raggio.
Il mercato è caratterizzato da ampie iniziative di modernizzazione della flotta e integrazione tecnologica negli interni delle cabine degli aeromobili. Le compagnie aeree stanno implementando programmi completi di upgrade delle cabine che comprendono non solo i posti a sedere, ma anche sistemi e comfort correlati. Si prevede che il settore vedrà la consegna di circa 2,647 nuovi aeromobili entro il 2030, di cui 2,354 saranno aeromobili a fusoliera stretta, a indicare una forte attenzione al rinnovo e all'espansione della flotta. Queste nuove consegne stanno incorporando sistemi di posti a sedere avanzati con materiali migliorati, funzionalità di connettività migliorate e sofisticate tecnologie per il comfort dei passeggeri, riflettendo l'impegno del settore nel migliorare l'esperienza di viaggio complessiva mantenendo al contempo l'efficienza operativa.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei sedili per aerei commerciali in Europa
Le ragioni principali della crescita del mercato sono l’espansione della flotta e l’aumento della domanda di viaggi aerei passeggeri in Europa
- L’Europa è stata la seconda regione più grande con il più alto traffico di passeggeri aerei nel 2022. Il traffico di passeggeri aerei in Europa ha raggiunto 1.05 miliardi nel 2022, in aumento dell’11% rispetto al 2017. Le compagnie aeree si stanno concentrando sull’aumento delle dimensioni della propria flotta per soddisfare la crescente domanda di viaggi aerei , che potrebbe comportare un aumento significativo della domanda di nuovi aeromobili in Europa.
- Tra il 2017 e il 2022, sono stati consegnati in Europa 1,206 nuovi aeromobili, e si prevede che altri 2,647 nuovi jet saranno consegnati tra il 2023 e il 2030. Durante il periodo storico, le consegne di nuovi jet in Europa hanno rappresentato circa il 25% delle consegne globali di aeromobili commerciali. Diversi fattori potrebbero contribuire all'aumento del numero di consegne durante il periodo di previsione, come l'innovazione aziendale di LCC per aumentare i fattori di carico passeggeri, ridurre i costi competitivi e creare una struttura organizzativa che soddisfi la domanda di viaggiatori con un budget limitato, creando al contempo opportunità di mercato decisamente accessibili. A questo proposito, durante questo periodo sono stati consegnati 1,206 jet, di cui 990 a fusoliera stretta.
- A giugno 2023, nella regione erano stati consegnati circa 3,000 aeromobili Airbus, con consegne importanti di A320ceo, A320neo, A321ceo e A321neo nel segmento narrowbody e A330-300 e A350-900 nel segmento widebody. Diverse importanti compagnie aeree europee, come Ryanair, Lufthansa, Wizz Air, Aeroflot Group, Air France-KLM ed EasyJet, hanno un portafoglio ordini di oltre 1,600 aeromobili, tra cui un mix di jet narrowbody e widebody. Si prevede che tali fattori contribuiranno alla crescita futura del mercato degli interni di cabina degli aerei commerciali.

Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Si prevede che la crescita del traffico aereo di passeggeri sarà sostenuta dalla crescente domanda di viaggi aerei nazionali e internazionali
- Il graduale allentamento delle restrizioni di viaggio in vari paesi europei nel 2022 ha reso i viaggi all’interno del continente molto più facili rispetto a quelli avvenuti durante la pandemia di COVID-19. A causa di questa tendenza, la domanda internazionale è aumentata vertiginosamente, con i passeggeri impossibilitati a viaggiare durante il lockdown e desiderosi di volare di nuovo all’estero invece di fare vacanze nazionali. Nel 2022, il traffico aereo di passeggeri in tutta Europa ha raggiunto 1.3 miliardi, con una crescita dell’8% rispetto al 2021. Regno Unito, Germania e Spagna rappresentavano il 36% del traffico aereo totale di passeggeri in Europa e, quindi, potrebbero generare maggiore domanda di nuovi aeromobili rispetto ad altri paesi europei nei prossimi anni. Le compagnie aeree europee sono inoltre responsabili del trasporto di quasi il 40% dei passeggeri aerei internazionali a livello mondiale.
- Il traffico aeroportuale europeo è cresciuto del 247% nei primi sei mesi del 2022 rispetto al 2021, determinando ulteriori 660 milioni di passeggeri movimentati in tutto il continente. Il Regno Unito, i Paesi Bassi, la Turchia e la Germania, che hanno alcuni dei paesi con gli aeroporti più trafficati, hanno registrato un aumento significativo del traffico passeggeri nel primo semestre del 1. Nell'agosto 2022, il traffico passeggeri nei primi cinque aeroporti europei è aumentato del 2022% ma è rimasto al di sotto dei livelli pre-pandemia di agosto 68.1 del -17.5%, principalmente a causa delle continue restrizioni ai viaggi in Asia. Un aumento simile del traffico aereo di passeggeri è stato osservato negli aeroporti del resto d’Europa nell’agosto 2019. Il traffico aereo commerciale è diminuito dagli aeroporti ucraini, e anche gli aeroporti in Bielorussia e Russia hanno registrato un calo dei volumi di passeggeri dall’inizio della guerra Russia-Ucraina. Si prevede che il traffico aereo di passeggeri aumenterà del 2022% nel periodo 31-2023, con un aumento della domanda nel settore dell’aviazione nazionale e internazionale.

Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
ALTRE TENDENZE DEL SETTORE CHIAVE TRATTATE NEL RAPPORTO
- Si prevede che le iniziative di sviluppo economico implementate nell'Unione Europea favoriranno la crescita del PIL pro capite
- Si prevede che i principali OEM del mercato, Boeing e Airbus, aumenteranno le loro consegne nel periodo 2023-2030, portando a un numero equilibrato di arretrati di aeromobili
- L’aumento del numero di passeggeri ha favorito la spesa per le infrastrutture aeronautiche, con il potenziamento degli aeroporti esistenti e la costruzione di nuovi aeroporti previsti in Europa
- La principale fonte di entrate per i produttori di aeromobili sono gli ordini di aerei commerciali effettuati con le principali compagnie aeree
- Fattori come la ripresa dei viaggi aerei e gli ingenti ordini di aeromobili effettuati da varie compagnie aeree stanno guidando la crescita del mercato
- Le compagnie aeree stanno pianificando di ridurre il consumo di carburante degli aerei per ridurre il peso complessivo dell'aereo
Analisi del segmento: tipo di aeromobile
Segmento Narrowbody nel mercato europeo dei sedili per aerei commerciali
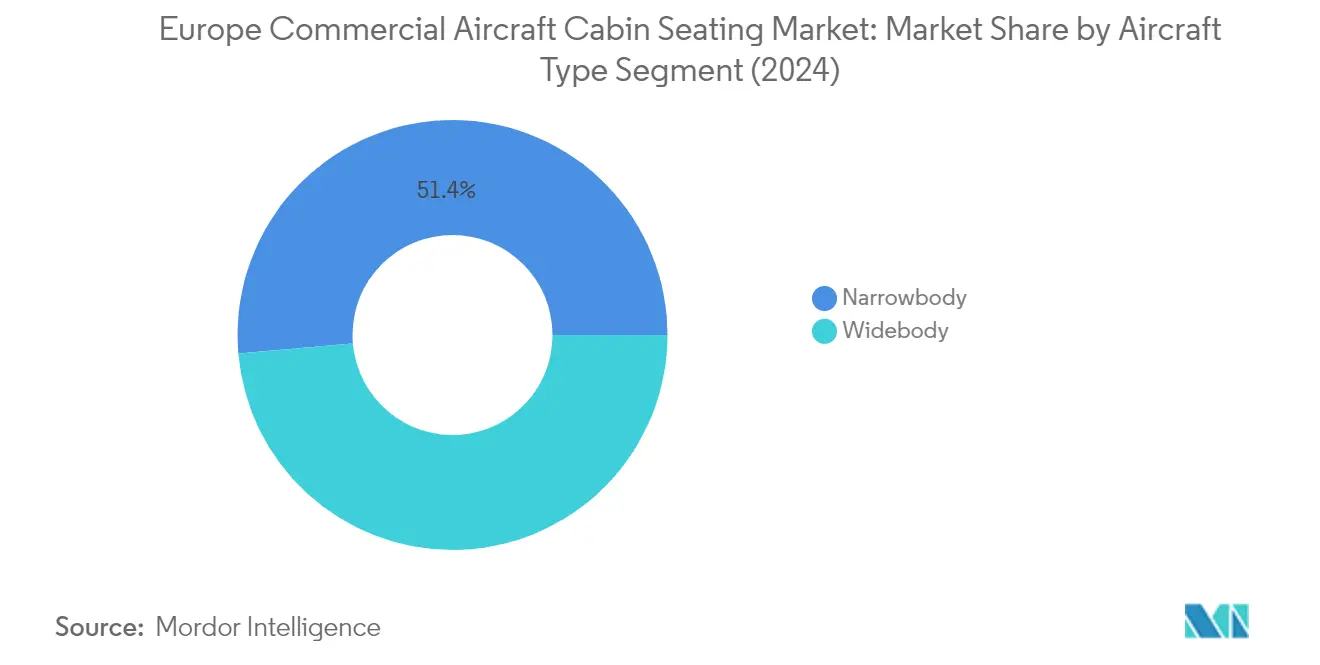
Il segmento narrowbody domina il mercato europeo dei posti a sedere in cabina per aeromobili commerciali, rappresentando circa il 50.42% del valore totale del mercato nel 2025. Questa predominanza è principalmente guidata dalla crescente adozione di aeromobili narrowbody da parte di vettori low cost in tutta Europa per rotte nazionali e internazionali a corto raggio. Il successo di questi aeromobili è attribuito alla loro efficienza operativa e flessibilità nella gestione della flotta, in particolare nel servire mercati sottoserviti in cui la frequenza dei servizi aerei è relativamente inferiore rispetto alle rotte convenzionali. Le principali compagnie aeree europee, tra cui Air France, British Airways e Lufthansa, si stanno concentrando sul miglioramento dell'esperienza dei passeggeri installando configurazioni di posti a sedere più leggere e comode con poggiatesta migliorati nella loro flotta narrowbody. La crescita del segmento è ulteriormente supportata da ordini significativi da parte di vettori come Rostec (250 aeromobili), Ryanair (200 aeromobili) e Wizz Air (102 aeromobili narrowbody), dimostrando la forte preferenza del mercato per questi tipi di aeromobili.
Segmento widebody nel mercato europeo dei sedili per aerei commerciali
Si prevede che il segmento widebody mostrerà la crescita più rapida nel mercato europeo dei posti a sedere in cabina per aeromobili commerciali, con un tasso di crescita previsto di circa il 3.92% nel periodo 2025-2031. Questa crescita accelerata è guidata dalla crescente attenzione delle compagnie aeree al miglioramento dell'esperienza dei passeggeri sulle rotte a lungo raggio, dove vengono utilizzati prevalentemente aeromobili widebody. I principali vettori stanno implementando soluzioni di posti a sedere innovative, come dimostrato dall'introduzione da parte di Lufthansa del concetto "Allegris", che offre suite con porte di chiusura sia in First che in Business Class per i loro nuovi aeromobili A350 e B787-9. La crescita del segmento è ulteriormente supportata da significativi progressi tecnologici nelle configurazioni dei posti a sedere degli aeromobili, esemplificati dal lancio da parte di STELLIA Aerospace del loro nuovo sedile OPERA in business class per Airbus A350 e B787. Le compagnie aeree stanno investendo sempre di più in configurazioni di posti a sedere premium per la loro flotta widebody per migliorare il comfort dei passeggeri sulle rotte ultra-lunghe, guidando la domanda di sofisticate soluzioni di posti a sedere per aeromobili commerciali.
Analisi del segmento geografico del mercato dei sedili per aerei commerciali in Europa
La Germania rappresenta una pietra angolare del mercato europeo dei sedili per aerei commerciali, con circa il 17.62% del valore totale del mercato nel 2025. Il settore dell'aviazione del Paese ha dimostrato una notevole resilienza attraverso la sua enfasi sull'esperienza dei passeggeri e sulle innovazioni degli interni delle cabine degli aeromobili. Le principali compagnie aeree tedesche, in particolare Lufthansa, sono state in prima linea nell'implementazione di soluzioni di seduta all'avanguardia in tutta la loro flotta. L'impegno della compagnia aerea nel migliorare il comfort dei passeggeri è evidente nell'implementazione del concetto "Allegris", che introduce sedili in stile suite con porte di chiusura sia in prima classe che in business class. Le compagnie aeree tedesche hanno mostrato particolare attenzione alla personalizzazione e all'integrazione tecnologica nelle loro soluzioni di seduta, incorporando caratteristiche come braccioli regolabili individualmente, illuminazione ambientale e sistemi di intrattenimento avanzati. La solida base manifatturiera del Paese e la presenza di fornitori leader di sedili hanno ulteriormente rafforzato la sua posizione sul mercato. L'attenzione su soluzioni di seduta sostenibili e leggere si allinea bene con gli obiettivi più ampi del settore dell'aviazione della Germania di ridurre le emissioni di carbonio e i costi operativi.
La posizione geografica strategica della Turchia come ponte tra Europa e Asia ha catalizzato la sua emersione come mercato in rapida crescita nel settore dei sedili per l'aviazione, con un tasso di crescita previsto di circa il 5.74% dal 2025 al 2031. Il settore dell'aviazione del paese ha subito una significativa trasformazione, guidata da ambiziosi piani di espansione della flotta e iniziative di modernizzazione. Le compagnie aeree turche si stanno concentrando sempre di più sul miglioramento del comfort dei passeggeri attraverso soluzioni di sedili innovative, in particolare nelle consegne dei loro nuovi aeromobili. La posizione del paese come importante hub di transito ha influenzato le compagnie aeree a investire in opzioni di sedili premium, in particolare per le rotte a lungo raggio. I vettori turchi sono stati particolarmente attivi nell'adottare nuove tecnologie di sedili che ottimizzano lo spazio della cabina mantenendo il comfort dei passeggeri. L'enfasi sull'efficienza nei consumi ha portato a una maggiore domanda di soluzioni di sedili leggere, contribuendo alla crescita del mercato. Lo sviluppo delle infrastrutture aeronautiche del paese e le crescenti capacità produttive nazionali hanno ulteriormente rafforzato la sua posizione nel mercato dei sedili per aeromobili.
Il Regno Unito mantiene una presenza significativa nel mercato europeo degli interni degli aeromobili, guidata dal suo solido settore dell'aviazione e dall'approccio innovativo al comfort dei passeggeri. I vettori britannici sono stati particolarmente proattivi nell'implementare nuove configurazioni di posti a sedere per aeromobili che massimizzano sia il comfort che l'efficienza dello spazio in cabina. Le compagnie aeree del paese hanno mostrato una forte preferenza per soluzioni di posti a sedere premium, specialmente nella loro flotta a lungo raggio, riflettendo l'alta percentuale di viaggiatori business e premium per piacere. I produttori e i fornitori britannici sono stati determinanti nello sviluppo di tecnologie di posti a sedere avanzate, contribuendo all'evoluzione tecnologica del mercato. L'attenzione all'aviazione sostenibile ha portato a una maggiore adozione di materiali e design di posti a sedere ecocompatibili. Le compagnie aeree nel Regno Unito sono state particolarmente innovative nel loro approccio alla disposizione della cabina e alla configurazione dei posti a sedere, spesso fungendo da primi utilizzatori di nuove tecnologie di posti a sedere. La presenza di importanti stabilimenti di produzione di interni di aeromobili e centri di ricerca ha ulteriormente rafforzato la posizione del Regno Unito nel mercato.
La posizione della Francia nel mercato dei sedili per aerei commerciali è caratterizzata dalla sua solida tradizione manifatturiera aerospaziale e dall'approccio innovativo al design degli interni delle cabine. Le compagnie aeree del paese sono state pioniere nell'implementazione di soluzioni di sedili avanzate, in particolare nelle classi di cabina premium. I vettori francesi hanno dimostrato un forte impegno per il comfort dei passeggeri attraverso le loro scelte di sedili, spesso optando per soluzioni personalizzate che riflettono l'identità del loro marchio. La presenza di importanti produttori e fornitori aerospaziali ha facilitato la rapida adozione di nuove tecnologie e materiali per i sedili. Le compagnie aeree francesi si sono particolarmente concentrate sull'ottimizzazione dello spazio in cabina mantenendo elevati standard di comfort, portando a configurazioni di sedili innovative. L'enfasi del paese sull'estetica del design ha influenzato soluzioni di sedili che combinano funzionalità e appeal visivo. La solida infrastruttura di ricerca e sviluppo in Francia continua a guidare le innovazioni nella tecnologia dei sedili per aerei.
Il mercato dei posti a sedere in cabina per aerei commerciali in altri paesi europei dimostra tendenze e requisiti diversi, che riflettono la natura variegata dei loro settori aeronautici. Paesi come Spagna, Paesi Bassi, Svizzera e nazioni nordiche hanno mostrato una crescente attenzione al comfort dei passeggeri e all'innovazione della cabina. Questi mercati sono caratterizzati dalla loro enfasi sull'utilizzo efficiente dello spazio e sulle soluzioni di posti a sedere sostenibili. Le compagnie aeree regionali in questi paesi spesso optano per configurazioni di posti a sedere che bilanciano il comfort con l'efficienza operativa. La presenza di vettori sia full-service che low-cost in questi mercati ha portato a requisiti di posti a sedere diversi, dalle configurazioni premium alle disposizioni ad alta densità. Questi paesi sono stati anche attivi nell'adozione di nuove tecnologie e materiali di posti a sedere che migliorano l'esperienza dei passeggeri, soddisfacendo al contempo rigorosi standard di sicurezza e ambientali. I settori aeronautici in queste regioni continuano a evolversi, spinti dalle mutevoli preferenze dei passeggeri e dai requisiti operativi.
Panorama competitivo
Le migliori aziende nel mercato europeo dei sedili per aerei commerciali
Il mercato europeo dei sedili per aerei commerciali è caratterizzato da una continua innovazione di prodotto focalizzata su design leggeri, comfort migliorato per i passeggeri e caratteristiche di sostenibilità. Le aziende stanno investendo molto in ricerca e sviluppo per creare sedili per aerei commerciali che riducano il consumo di carburante massimizzando al contempo l'esperienza dei passeggeri attraverso design ergonomici e materiali di prima qualità. L'agilità operativa è dimostrata attraverso l'istituzione di stabilimenti di produzione strategici e centri di assistenza in sedi europee chiave, consentendo risposte rapide alle richieste dei clienti. Le partnership strategiche con compagnie aeree e produttori di aeromobili sono diventate sempre più importanti, in particolare per le installazioni di sedili line-fit sulle nuove consegne di aeromobili. I leader di mercato stanno espandendo i loro portafogli di prodotti attraverso sia una crescita organica che acquisizioni strategiche, con un'attenzione particolare allo sviluppo di soluzioni per configurazioni di aeromobili sia narrowbody che widebody.
Mercato consolidato guidato da attori globali
Il mercato europeo dei posti a sedere in cabina per aeromobili commerciali presenta una struttura altamente consolidata, dominata da affermati operatori globali con ampie capacità di produzione e portafogli di prodotti completi. Questi importanti operatori sfruttano le loro solide relazioni con i produttori di aeromobili, la loro vasta competenza in materia di certificazione e le catene di fornitura consolidate per mantenere le loro posizioni di mercato. Il mercato è caratterizzato da elevate barriere all'ingresso dovute a severi requisiti normativi, ingenti investimenti di capitale necessari per la ricerca e lo sviluppo e l'importanza di relazioni a lungo termine con i produttori di aeromobili e le compagnie aeree. La presenza di operatori regionali specializzati aggiunge un livello di concorrenza, in particolare in segmenti di mercato specifici come i posti a sedere in classe economica per aeromobili a fusoliera stretta.
Il mercato ha assistito a una significativa attività di fusioni e acquisizioni, con aziende più grandi che hanno acquisito produttori specializzati per espandere le loro capacità tecnologiche e la portata del mercato. Queste mosse di consolidamento hanno aiutato le aziende a raggiungere economie di scala, migliorare la loro offerta di prodotti e rafforzare la loro posizione nei mercati europei chiave. La tendenza al consolidamento è guidata dalla necessità di offrire soluzioni di posti a sedere complete su tutti i tipi di aeromobili e classi di cabina, nonché dall'importanza di mantenere solide capacità finanziarie per supportare gli sforzi di ricerca e sviluppo in corso.
Innovazione e relazioni con i clienti guidano il successo
Per i player storici per mantenere e aumentare la loro quota di mercato, è necessario concentrarsi sullo sviluppo di soluzioni di posti a sedere innovative che rispondano alle esigenze in continua evoluzione delle compagnie aeree e dei passeggeri. Ciò include investimenti in materiali leggeri, funzionalità di comfort migliorate e opzioni di personalizzazione che consentono alle compagnie aeree di differenziare le loro offerte. Costruire relazioni solide con i produttori di aeromobili per installazioni di linea e mantenere solide reti di supporto post-vendita sono fattori di successo cruciali. Le aziende devono anche dimostrare il loro impegno per la sostenibilità attraverso materiali e processi di produzione eco-compatibili, mantenendo al contempo strutture di prezzi competitive che aiutino le compagnie aeree a ottimizzare i loro costi operativi.
I concorrenti che cercano di guadagnare terreno sul mercato devono concentrarsi sull'identificazione e sullo sfruttamento di opportunità di nicchia, in particolare nei segmenti emergenti come i posti a sedere premium economy e le soluzioni specializzate per aeromobili a fusoliera stretta. Il successo sul mercato richiede lo sviluppo di solide capacità tecniche, l'ottenimento delle certificazioni necessarie e la creazione di relazioni con gli stakeholder chiave nel settore dell'aviazione. La capacità di offrire soluzioni di finanziamento innovative e termini di consegna flessibili può aiutare i nuovi attori a competere in modo efficace. Inoltre, le aziende devono monitorare attentamente i cambiamenti normativi relativi agli standard di sicurezza e ai requisiti ambientali, poiché questi possono creare opportunità di ingresso o espansione nel mercato attraverso soluzioni di conformità innovative. L'integrazione dei componenti dei sedili degli aeromobili e delle tecnologie dei cuscini dei sedili degli aeromobili può migliorare ulteriormente la differenziazione del prodotto e la soddisfazione del cliente.
Leader del settore dei sedili per aerei commerciali in Europa
Collins Aerospace
Jamco Corporation
Gruppo Recaro
zafferano
Sedili Thompson Aero
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2022: Recaro Aircraft Seating è stato selezionato da KLM Royal Dutch Airlines (KLM), Transavia France e Transavia Airlines con sede nei Paesi Bassi per dotare i nuovi aeromobili Airbus di sedili in classe economica.
- Giugno 2022: STELIA Aerospace e AERQ collaboreranno all'integrazione della segnaletica digitale di cabina dei sedili OPERA per la famiglia A320neo.
- che si terrà nel maggio 2022: Thompson Aero Seating lancia la nuova generazione di VantageXL.
Ambito del rapporto sul mercato dei sedili per aerei commerciali in Europa
Narrowbody e Widebody sono coperti come segmenti per tipo di aeromobile. Francia, Germania, Spagna, Turchia e Regno Unito sono coperti come segmenti per paese.Per tipo di aeromobile
| Velivoli a fusoliera stretta |
| Aerei widebody |
| Jet regionali |
Per classe di posto
| Prima classe e Business Class |
| Classe economica premium |
| Classe economica |
Per tipo di adattamento
| Produttore di apparecchiature originali (OEM) |
| aftermarket |
Per materiale
| compositi |
| Leghe di alluminio |
| Acciaio e altre leghe |
| Termoplastiche avanzate |
Per Nazione
| Regno Unito |
| Francia |
| Germania |
| Spagna |
| Italia |
| Russia |
| Resto d'Europa |
| Per tipo di aeromobile | Velivoli a fusoliera stretta |
| Aerei widebody | |
| Jet regionali | |
| Per classe di posto | Prima classe e Business Class |
| Classe economica premium | |
| Classe economica | |
| Per tipo di adattamento | Produttore di apparecchiature originali (OEM) |
| aftermarket | |
| Per materiale | compositi |
| Leghe di alluminio | |
| Acciaio e altre leghe | |
| Termoplastiche avanzate | |
| Per Nazione | Regno Unito |
| Francia | |
| Germania | |
| Spagna | |
| Italia | |
| Russia | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Tipologia di prodotto - I sedili che sono integrati nell'aereo passeggeri e che sono costituiti da una diversa combinazione di materiali sono inclusi in questo studio.
- Tipo di aeroplano - In questo studio sono inclusi tutti gli aeromobili passeggeri come narrowbody e widebody che sono a corridoio singolo ea corridoio doppio.
- Classe di cabina - Business e First Class, economy e premium economy sono classi di viaggio aereo fornite dalle compagnie aeree che offrono vari servizi ai passeggeri.
| Parola chiave | Definizione |
|---|---|
| Prodotto interno lordo (PIL) | Il prodotto interno lordo (PIL) è una misura monetaria del valore di mercato di tutti i beni e servizi finali prodotti in un periodo di tempo specifico dai paesi. |
| Produttore di apparecchiature originali (OEM) | Un produttore di apparecchiature originali (OEM) è tradizionalmente definito come un'azienda i cui beni vengono utilizzati come componenti nei prodotti di un'altra azienda, che poi vende l'articolo finito agli utenti. |
| High Dynamic Range (HDR) | La gamma dinamica descrive il rapporto tra le parti più luminose e quelle più scure di un'immagine. L'HDR viene utilizzato per acquisire una gamma dinamica maggiore rispetto all'SDR. |
| Amministrazione federale dell'aviazione (FAA) | La divisione del Dipartimento dei trasporti si occupa dell'aviazione. Gestisce il controllo del traffico aereo e regola tutto, dalla produzione di aeromobili all'addestramento dei piloti alle operazioni aeroportuali negli Stati Uniti. |
| Agenzia europea per la sicurezza aerea (EASA) | L’Agenzia Europea per la Sicurezza Aerea è un’agenzia dell’Unione Europea istituita nel 2002 con il compito di supervisionare la sicurezza e la regolamentazione dell’aviazione civile. |
| Display 4K | La risoluzione 4K si riferisce a una risoluzione del display orizzontale di circa 4,000 pixel. |
| Diodo organico a emissione di luce (OLED) | È il diodo emettitore di luce (LED) in cui lo strato elettroluminescente emissivo è una pellicola di composto organico che emette luce in risposta a una corrente elettrica. |
| Tempo medio tra guasti (MTBF) | Il tempo medio tra i guasti è il tempo trascorso previsto tra i guasti intrinseci di un sistema meccanico o elettronico, durante il normale funzionamento del sistema. |
| (Vettore a basso costo (LCC) | È una compagnia aerea gestita ponendo particolare enfasi sulla minimizzazione dei costi operativi e senza alcuni dei servizi e delle comodità tradizionali forniti nella tariffa |
| Finestre dimmerabili elettronicamente (EDW) | Si tratta di un tipo di finestra che blocca fino al 99.96% di tutta la luce visibile e fornisce un'opacità completa, integrata nella cassetta della finestra del pannello della parete laterale. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Passaggio 2: costruire un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate. Per la conversione delle vendite in volume, il prezzo di vendita medio (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese e l'inflazione non rientra nel prezzo.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




