

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
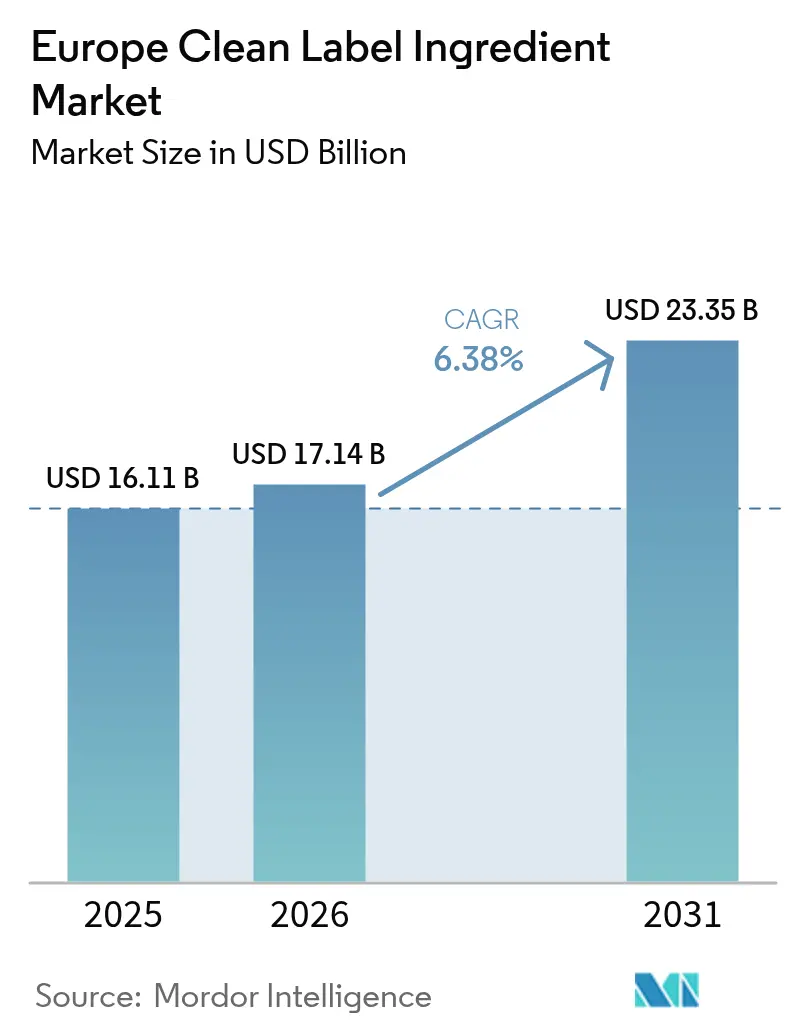
| Dimensione del mercato (2026) | 17.14 miliardo di dollari |
| Dimensione del mercato (2031) | 23.35 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.38% CAGR |
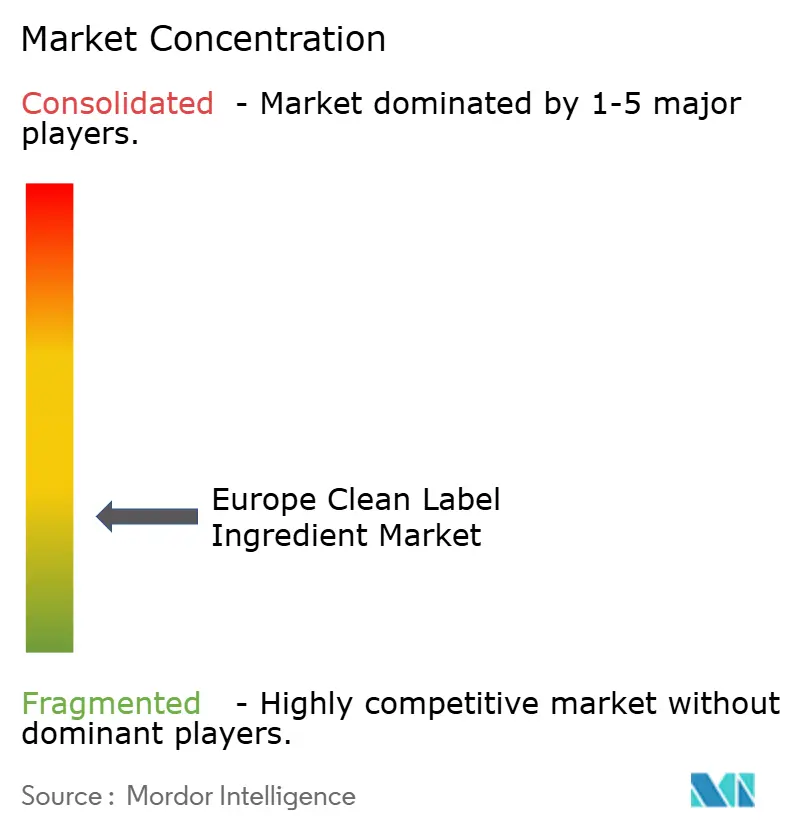
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato europeo degli ingredienti Clean Label di Mordor Intelligence
Il mercato europeo degli ingredienti "clean label" aveva un valore di 16.11 miliardi di dollari nel 2025 e si prevede che crescerà da 17.14 miliardi di dollari nel 2026 a 23.35 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.38% durante il periodo di previsione (2026-2031). Questa traiettoria ascendente evidenzia la crescente preferenza dei consumatori per etichette naturali e trasparenti, guidata da una maggiore consapevolezza delle tendenze in materia di salute e benessere. I consumatori sono alla ricerca attiva di prodotti con etichette "clean label" che escludono additivi artificiali, conservanti e ingredienti sintetici, in linea con il loro desiderio di opzioni alimentari più sane e sostenibili. Inoltre, il rigoroso quadro normativo dell'Unione Europea gioca un ruolo fondamentale nel plasmare il mercato. Regolamenti come il Regolamento (UE) 2018/848, che disciplina la produzione e l'etichettatura biologica, e le continue rivalutazioni degli additivi alimentari da parte dell'Autorità europea per la sicurezza alimentare (EFSA), stanno spingendo i produttori a riformulare i prodotti con ingredienti "clean label". Queste misure normative mirano a garantire la sicurezza alimentare, migliorare la trasparenza e soddisfare la crescente domanda di alternative naturali. Di conseguenza, le aziende che operano in questo mercato stanno investendo sempre di più in ricerca e sviluppo per innovare ed espandere il proprio portafoglio di ingredienti "clean label", alimentando ulteriormente la crescita del mercato.
Punti chiave del rapporto
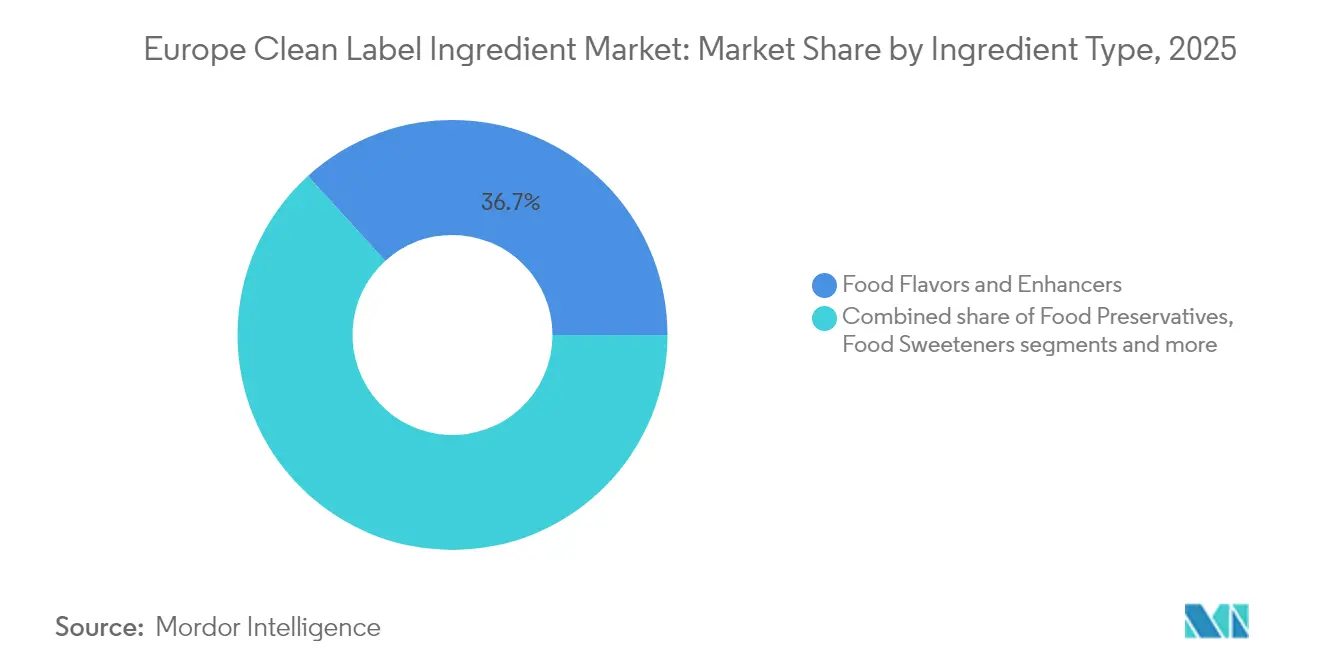
- In base al tipo di ingrediente, gli aromi e gli esaltatori di sapidità alimentari hanno dominato il mercato europeo degli ingredienti clean label con una quota del 36.74% nel 2025; si prevede che i coloranti alimentari cresceranno più rapidamente, con un CAGR del 6.95% entro il 2031.
- In base alla forma, gli ingredienti secchi hanno rappresentato il 59.63% della quota di mercato degli ingredienti clean label in Europa nel 2025, mentre quelli liquidi sono destinati a raggiungere un CAGR dell'7.74% entro il 2031.
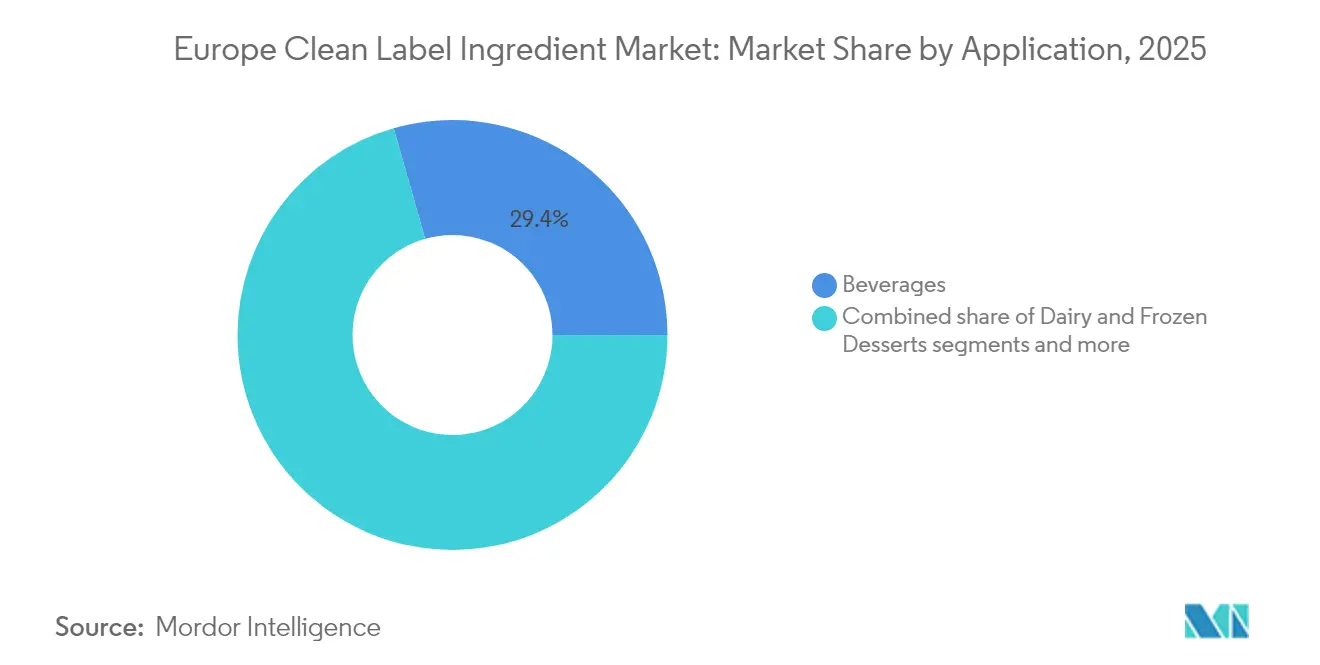
- Per applicazione, nel 29.41 le bevande rappresentavano il 2025% del mercato; la carne e i prodotti a base di carne sono in crescita a un CAGR del 7.58% tra il 2026 e il 2031.
- In termini geografici, la Germania ha conquistato il 22.05% della quota di mercato nel 2025 e sta registrando un CAGR dell'7.98% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli ingredienti Clean Label in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di ingredienti naturali e vegetali | + 1.8% | Paneuropeo con impatto più forte in Germania, Francia, Regno Unito | Medio termine (2-4 anni) |
| Impatto crescente delle allergie e delle intolleranze alimentari sul comportamento dei consumatori | + 1.2% | In tutta l'UE, in particolare nei paesi nordici | A breve termine (≤ 2 anni) |
| Crescente preferenza dei consumatori per prodotti sostenibili ed etici | + 1.5% | Europa occidentale, emergente nell'Europa orientale | A lungo termine (≥ 4 anni) |
| Crescente penetrazione di alimenti funzionali e fortificati | + 0.9% | Germania, Paesi Bassi, Francia | Medio termine (2-4 anni) |
| Crescente popolazione attenta alle etichette nelle regioni sviluppate | + 1.1% | In tutta l'UE, concentrati nelle aree urbane | A breve termine (≤ 2 anni) |
| Premiumizzazione e trasparenza negli alimenti confezionati | + 0.7% | Germania, Francia, Regno Unito, Italia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di ingredienti naturali e vegetali
I consumatori della regione stanno dando sempre più priorità alla trasparenza dei prodotti alimentari, alimentando la domanda di ingredienti naturali e di origine vegetale. Un rapporto dell'European Food Information Council evidenzia che la maggior parte dei consumatori europei privilegia i prodotti a etichetta pulita, a dimostrazione della loro preferenza per ingredienti naturali e riconoscibili. Inoltre, la strategia "Dal produttore al consumatore" della Commissione europea, che sottolinea l'importanza di sistemi alimentari sostenibili, rafforza la spinta verso gli ingredienti di origine vegetale nella produzione alimentare. I dati di ITC Trade Map rivelano che nel 2024 l'Europa centrale e orientale ha importato coloranti naturali per un valore di 86.6 milioni di dollari, un aumento significativo rispetto ai 61.8 milioni di dollari del 2020, a ulteriore dimostrazione della crescente domanda di ingredienti naturali. [1]Fonte: International Trade Centre, "Valore delle importazioni di sostanze coloranti naturali (codice SA 32030010)", www.trademap.orgL'Unione Vegetariana Europea (EVU) rileva un costante aumento del consumo di alternative vegetali, tra cui latte d'avena e carni di origine vegetale, in tutta Europa. Queste tendenze di consumo, sostenute dalle iniziative governative a sostegno dell'agricoltura sostenibile e delle diete a base vegetale, sono destinate a dare impulso al mercato.
Impatto crescente delle allergie e delle intolleranze alimentari sul comportamento dei consumatori
La crescente prevalenza di allergie e intolleranze alimentari sta influenzando significativamente il comportamento dei consumatori, stimolando la domanda di ingredienti "clean-label" sul mercato europeo. L'Autorità europea per la sicurezza alimentare (EFSA) ha evidenziato che circa il 2% degli adulti e il 6% dei bambini in Europa soffre di allergie alimentari, sottolineando la necessità di trasparenza nell'etichettatura degli alimenti. [2]Fonte: Autorità europea per la sicurezza alimentare, "Parere scientifico sulla valutazione degli alimenti e degli ingredienti alimentari allergenici ai fini dell'etichettatura", www.efsa.europa.euGoverni e enti regolatori stanno affrontando attivamente questo problema. Ad esempio, il Regolamento dell'Unione Europea relativo alle informazioni alimentari ai consumatori (FIC) impone un'etichettatura chiara degli allergeni sui prodotti alimentari preconfezionati. Questo regolamento ha incoraggiato i produttori ad adottare pratiche di etichettatura pulita, garantendo ai consumatori la possibilità di fare scelte consapevoli. Associazioni come la Federazione Europea delle Associazioni di Pazienti con Allergie e Malattie Respiratorie (EFA) stanno anche promuovendo norme di etichettatura più severe e una maggiore consapevolezza sulle allergie alimentari. Questi sforzi hanno portato a un'impennata della domanda di ingredienti privi di allergeni e minimamente lavorati, in linea con la tendenza all'etichetta pulita. Ad esempio, le aziende utilizzano sempre più sostituti naturali come la farina di riso e la farina di ceci al posto della farina di grano per soddisfare i consumatori intolleranti al glutine. Allo stesso modo, le alternative vegetali al latte, come il latte di mandorla e quello d'avena, stanno guadagnando popolarità tra le persone con intolleranza al lattosio. Questi cambiamenti nelle preferenze dei consumatori stanno guidando l'innovazione e la crescita del mercato europeo degli ingredienti a etichetta pulita.
Crescente preferenza dei consumatori per prodotti sostenibili ed etici
I consumatori della regione si stanno orientando sempre più verso prodotti sostenibili ed etici, spinti da una maggiore consapevolezza della salute, delle problematiche ambientali e dell'approvvigionamento etico. Questo cambiamento ha favorito la crescita del mercato degli ingredienti a marchio pulito in Europa. Una ricerca del CBI, il Ministero degli Affari Esteri, evidenzia questa tendenza, prevedendo che i prodotti a marchio pulito passeranno dal 52% del portafoglio prodotti nel 2021 a oltre il 70% nel 2025 e nel 2026. [3]Fonte: Ministero degli Affari Esteri CBI, "Quali tendenze offrono opportunità", www.cbi.euQuesta crescita è alimentata da consumatori sempre più esigenti in merito agli ingredienti dei prodotti, con conseguente aumento della domanda di ingredienti "clean label", ovvero naturali, minimamente lavorati e privi di additivi artificiali. In risposta a ciò, i produttori stanno dando priorità alla trasparenza sia nell'approvvigionamento degli ingredienti che nei processi produttivi. Contemporaneamente, gli enti regolatori europei stanno inasprendo i requisiti di etichettatura, rafforzando ulteriormente il movimento "clean label". Poiché le aziende allineano sempre più la propria offerta alle preferenze dei consumatori in materia di sostenibilità ed etica, questa tendenza è destinata a influenzare significativamente il mercato nei prossimi anni.
Crescente penetrazione di alimenti funzionali e fortificati
La crescente penetrazione di alimenti funzionali e fortificati è un fattore chiave del mercato europeo degli ingredienti a etichetta pulita. I consumatori sono sempre più alla ricerca di opzioni alimentari più salutari, il che ha portato a una crescente domanda di prodotti arricchiti con vitamine, minerali e altri ingredienti funzionali. Secondo l'Autorità europea per la sicurezza alimentare (EFSA), il quadro normativo europeo supporta lo sviluppo e la commercializzazione di alimenti fortificati, a condizione che soddisfino gli standard di sicurezza e di etichettatura. La Clean Label Alliance ha inoltre sottolineato che il passaggio ad alimenti funzionali e fortificati è in linea con la crescente domanda dei consumatori di ingredienti naturali e minimamente trasformati. Si prevede che questa tendenza continuerà a guidare l'adozione di ingredienti a etichetta pulita in tutta la regione, poiché i produttori si concentrano sempre più sulla riformulazione dei loro prodotti per soddisfare queste preferenze in evoluzione.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Fluttuazioni stagionali nella fornitura degli ingredienti | -0.9% | In tutta l'UE, in particolare Germania, Francia, Italia | Medio termine (2-4 anni) |
| Sfide normative nella certificazione dei prodotti naturali | -0.8% | In tutta l'UE, colpendo in particolare i piccoli produttori | A breve termine (≤ 2 anni) |
| Durata di conservazione più breve dei prodotti con etichetta pulita | -1.1% | Acuto nell'Europa meridionale | Medio termine (2-4 anni) |
| Logistica complessa della catena di fornitura | -0.9% | In tutta l'UE, grave nell'Europa orientale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Fluttuazioni stagionali nella fornitura degli ingredienti
Le fluttuazioni stagionali nell'approvvigionamento degli ingredienti rappresentano un ostacolo significativo per il mercato europeo degli ingredienti a marchio pulito. Queste fluttuazioni spesso portano a incoerenze nella disponibilità delle materie prime, con un impatto diretto sui programmi di produzione e sull'efficienza della catena di approvvigionamento. Ad esempio, alcuni ingredienti naturali, come frutta, verdura e cereali, sono soggetti a cicli di raccolta stagionali, che possono comportare una disponibilità limitata durante la bassa stagione. Questa variabilità non solo aumenta i costi di approvvigionamento, ma crea anche difficoltà nel mantenere una qualità costante del prodotto e nel soddisfare la domanda dei consumatori. Inoltre, condizioni meteorologiche avverse, come siccità o alluvioni, possono aggravare questi problemi di approvvigionamento, con ulteriori perturbazioni del mercato. Di conseguenza, i produttori del mercato degli ingredienti a marchio pulito devono adottare pratiche strategiche di approvvigionamento e gestione delle scorte per mitigare l'impatto di queste variazioni stagionali.
Sfide normative nella certificazione dei prodotti naturali
Le sfide normative associate alla certificazione dei prodotti naturali rappresentano un significativo ostacolo al mercato. In Europa, il processo di certificazione per i prodotti naturali è spesso complicato da requisiti normativi rigorosi e variabili da paese a paese. Queste normative mirano a garantire l'autenticità, la sicurezza e la conformità dei prodotti agli standard "clean label", ma mancano di armonizzazione a livello regionale. Questa incoerenza costringe i produttori a districarsi tra quadri normativi diversi, aumentando sia i tempi che i costi per ottenere le certificazioni. Secondo la Commissione Europea, i prodotti alimentari nell'UE devono soddisfare requisiti specifici in materia di etichettatura e certificazione, complicando ulteriormente il processo per i produttori. Questi requisiti richiedono spesso una documentazione dettagliata, test rigorosi e il rispetto di linee guida rigorose, il che può comportare un dispendio di risorse per le aziende. Inoltre, la necessità di adattarsi a frequenti aggiornamenti normativi aggiunge un ulteriore livello di complessità, richiedendo investimenti continui negli sforzi di conformità. Insieme, questi fattori ostacolano la crescita del mercato degli ingredienti "clean label" in Europa, creando barriere per i nuovi entranti e complicando le operazioni per gli operatori esistenti.
Analisi del segmento
Per tipo di ingrediente: i sapori dominano, i colori accelerano
Aromi ed esaltatori di sapidità hanno conquistato una quota di mercato del 36.74% nel 2025, a conferma del loro ruolo fondamentale nel mascherare le note stonate durante la riformulazione, senza ricorrere a composti sintetici. La crescita di questo segmento è sostenuta dai progressi negli esteri derivati dalla fermentazione e negli estratti botanici, entrambi resistenti al trattamento termico. Queste innovazioni rispondono alla crescente domanda di soluzioni naturali e sostenibili nella produzione alimentare.
Nel frattempo, i coloranti alimentari, sebbene un attore minore sul mercato, stanno crescendo rapidamente con un CAGR del 6.95%. Questa impennata è alimentata dai divieti normativi sul biossido di titanio e da un abbandono da parte dei consumatori dei coloranti azoici, riflettendo una tendenza più ampia verso prodotti alimentari più puliti e sicuri. In particolare, i "coloranti alimentari", legalmente riconosciuti come ingredienti anziché semplici additivi, consentono ai produttori di preservare le tonalità vivaci, mantenendo al contempo un elenco di ingredienti più pulito. Questa distinzione consente alle aziende di allinearsi alle aspettative dei consumatori in termini di trasparenza e ingredienti naturali, promuovendo ulteriormente l'adozione di soluzioni a etichetta pulita in tutta la regione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per forma: le innovazioni liquide sfidano il dominio del secco
I formati secchi detengono una quota sostanziale del 59.63% nel 2025. Questa posizione dominante è attribuita alla loro stabilità di gestione, alla facilità di stoccaggio e alla perfetta compatibilità con le linee di produzione. Prodotti come miscele di erbe disidratate, antiossidanti in polvere e polveri di frutta liofilizzata si integrano perfettamente nei miscelatori esistenti, riducendo la necessità di ulteriori investimenti. Queste caratteristiche rendono i formati secchi la scelta preferita dai produttori che mirano a ottimizzare l'efficienza operativa. Inoltre, i formati secchi sono particolarmente vantaggiosi per lo stoccaggio e il trasporto a lungo termine, poiché sono meno soggetti a deterioramento e richiedono misure di conservazione minime, il che li rende convenienti e sostenibili.
D'altro canto, gli estratti liquidi si stanno affermando come un segmento ad alta crescita, con un CAGR previsto dell'7.74% nel periodo di previsione. Questa crescita è trainata dai progressi tecnologici, tra cui la microincapsulazione, la concentrazione osmotica e il confezionamento asettico, che hanno efficacemente risolto i precedenti problemi di stabilità. Queste innovazioni hanno migliorato la durata di conservazione e la funzionalità degli estratti liquidi, rendendoli sempre più interessanti per diverse applicazioni nel mercato degli ingredienti clean label. Inoltre, gli estratti liquidi stanno guadagnando terreno grazie alla loro facilità di incorporazione in bevande, salse e altre formulazioni a base liquida, offrendo ai produttori una maggiore versatilità nello sviluppo dei prodotti.
Per applicazione: bevande in testa, aumento dei prodotti a base di carne
Nel 2025, le bevande rappresentavano il 29.41% del mercato europeo degli ingredienti a etichetta pulita, con notevoli progressi nel settore di succhi, tè e acque aromatizzate, che mettono in evidenza gli elenchi degli ingredienti sulla parte anteriore della confezione. La crescente domanda di trasparenza e di opzioni più salutari da parte dei consumatori ha spinto i produttori a innovare e riformulare i propri prodotti utilizzando ingredienti a etichetta pulita. Questa tendenza è particolarmente evidente nel segmento delle bevande, dove aromi naturali, dolcificanti e coloranti stanno sostituendo gli additivi artificiali per soddisfare le aspettative dei consumatori.
Contemporaneamente, il segmento della carne e dei prodotti a base di carne sta registrando un CAGR del 7.58%, trainato dalla ricerca da parte dei trasformatori di alternative naturali ai nitriti e sistemi antiossidanti che garantiscano la durata di conservazione, dando priorità alla sicurezza. Il passaggio a soluzioni "clean label" in questo segmento è alimentato dalla crescente consapevolezza dei potenziali rischi per la salute associati ai conservanti sintetici. I produttori si stanno concentrando sull'integrazione di estratti vegetali e altre soluzioni naturali per preservare la qualità e la sicurezza del prodotto, allineandosi al contempo agli standard "clean label". Questa tendenza riflette il più ampio movimento del mercato verso trasparenza, sostenibilità e consumi salutari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, la Germania sarà leader nel mercato europeo degli ingredienti a etichetta pulita con una quota del 22.05%, affermandosi come attore dominante nella regione. Il Paese registra anche il tasso di crescita più elevato, con un CAGR dell'7.98% fino al 2031, a dimostrazione della sua solida posizione sia in termini di dimensioni del mercato che di velocità di espansione. La solida industria alimentare e delle bevande tedesca, unita alla crescente domanda di prodotti a etichetta pulita da parte dei consumatori, guida questa traiettoria di crescita. L'attenzione del Paese all'innovazione e al rispetto di rigorosi standard normativi rafforza ulteriormente la sua leadership di mercato.
Anche Regno Unito e Francia detengono quote significative nel mercato europeo degli ingredienti a etichetta pulita. Il Regno Unito beneficia di una crescente preferenza per ingredienti naturali e minimamente trasformati, supportata da rigidi quadri normativi che incoraggiano la trasparenza nell'etichettatura degli alimenti. Inoltre, la crescente attenzione alla salute tra i consumatori nel Regno Unito ha alimentato la domanda di prodotti a etichetta pulita. La Francia, nota per la sua ricca tradizione culinaria, sta assistendo a un'impennata nell'adozione di ingredienti a etichetta pulita, poiché i consumatori danno sempre più priorità a trasparenza, sostenibilità e scelte salutari nei loro prodotti alimentari.
L'Italia, un altro Paese chiave nella regione, sta vivendo una crescita costante grazie alla sua forte attenzione alla produzione alimentare biologica e naturale. L'enfasi del Paese sui prodotti alimentari tradizionali e di alta qualità si allinea perfettamente alla tendenza delle etichette pulite, rendendolo un Paese che contribuisce in modo significativo al mercato. Germania, Regno Unito, Francia e Italia svolgono insieme un ruolo fondamentale nel plasmare il mercato europeo degli ingredienti a etichetta pulita, guidandone la crescita e lo sviluppo attraverso l'innovazione, la consapevolezza dei consumatori e l'adesione a standard normativi in continua evoluzione.
Panorama normativo
Il mercato europeo degli ingredienti "clean label" opera nell'ambito del quadro normativo UE in materia di additivi alimentari e informazioni per i consumatori, dove molti ingredienti utilizzati per funzioni tecnologiche sono regolamentati come additivi anche quando vengono commercializzati con il posizionamento "clean label". Il regolamento (CE) n. 1333/2008 (additivi alimentari) e le valutazioni di sicurezza dell'EFSA sono alla base dell'autorizzazione, delle condizioni d'uso e dell'etichettatura (compresi i numeri E e/o i nomi specifici), con modifiche all'allegato II apportate tramite regolamenti della Commissione; ad esempio, il regolamento (UE) 2025/2060 ha autorizzato l'acido sorbico (E 200) e il sorbato di potassio (E 202) per le mousse vegetali non trattate termicamente, mentre le modifiche del 2024 (tra cui il regolamento (UE) 2024/2597 e il regolamento (UE) 2024/1451) hanno aggiornato le condizioni e le specifiche per diversi sistemi conservanti e acidificanti di uso comune.
Le norme UE relative alle informazioni alimentari per i consumatori (FIC) influenzano anche le dichiarazioni di "etichetta pulita" attraverso l'obbligo di elencare gli ingredienti e di divulgare gli allergeni, mantenendo così la riformulazione dei prodotti focalizzata su ingredienti riconoscibili e lontana da additivi controversi. Il percorso di autorizzazione UE per i nuovi additivi segue la procedura comune (Regolamento (CE) n. 1331/2008) e le rivalutazioni dell'EFSA sugli additivi esistenti possono restringere i livelli di utilizzo o avviare processi di riformulazione. Inoltre, gli ingredienti che svolgono funzioni simili a quelle degli additivi ma non sono autorizzati ai sensi del Regolamento (CE) n. 1333/2008 possono essere soggetti al controllo delle autorità nazionali (ad esempio, l'NVWA olandese), aumentando i requisiti di diligenza in materia di conformità sia per i fornitori che per i produttori alimentari.
Analisi della catena del valore
La catena del valore inizia con materie prime agricole e botaniche (frutta e verdura per colorare alimenti e fibre, erbe aromatiche e spezie, cereali e legumi, materie prime a base di zucchero e amido e materie prime a base di semi oleosi), insieme a materie prime di fermentazione utilizzate per produrre ingredienti funzionali "clean label". La lavorazione primaria comprende estrazione, concentrazione, fermentazione/bioprocessamento, essiccazione e standardizzazione per garantire colore, sapore e funzionalità costanti. Questi ingredienti vengono poi formulati in sistemi pronti all'uso come aromi e esaltatori di sapidità naturali, idrocolloidi, sistemi dolcificanti e miscele conservanti.
La conformità normativa, la gestione delle specifiche e la tracciabilità sono elementi imprescindibili dell'intera filiera, guidati dal regime di autorizzazione degli additivi dell'UE (Regolamento (CE) n. 1333/2008) e dai continui aggiornamenti delle specifiche che interessano i principali agenti testurizzanti e stabilizzanti. Gli operatori della fase intermedia includono produttori multinazionali di ingredienti e fornitori specializzati di prodotti "clean label" che supportano laboratori di applicazione, validazione su scala pilota e sviluppo congiunto, con importanti centri di lavorazione e distribuzione in Germania, Francia, Paesi Bassi, Regno Unito, Spagna e Italia. A valle, i distributori riforniscono i produttori di bevande, prodotti da forno, latticini e carne, che traducono la funzionalità degli ingredienti in prodotti finiti con etichette semplificate, mentre le associazioni di settore (ad esempio, NATCOL per la classificazione dei coloranti naturali) contribuiscono a plasmare la comprensione tecnica e l'accettazione da parte del mercato. Tra i principali ostacoli si annoverano la variabilità stagionale e meteorologica delle materie prime naturali, la complessità della logistica transfrontaliera e l'onere operativo derivante dal dover stare al passo con le modifiche alle specifiche degli additivi dell'UE (ad esempio, il Regolamento (UE) 2026/196 della Commissione, in vigore dal 18 agosto 2026, che modifica le condizioni e le specifiche per diversi idrocolloidi e amidi modificati utilizzati nelle formulazioni "clean label").
Panorama competitivo
Il mercato europeo degli ingredienti clean label mostra una significativa frammentazione. Questo panorama competitivo offre opportunità sia alle multinazionali affermate che ai fornitori specializzati di ingredienti di espandere la propria presenza sul mercato. Le aziende stanno attivamente sfruttando l'innovazione e il posizionamento strategico per differenziarsi in questo contesto dinamico. La frammentazione del mercato è dovuta alla vasta gamma di ingredienti clean label, che includono conservanti naturali, proteine vegetali e altri ingredienti funzionali. Questa diversità consente ai piccoli operatori con competenze specifiche di competere efficacemente con le grandi aziende, creando condizioni di parità in alcuni segmenti.
La crescente domanda da parte dei consumatori di trasparenza, sostenibilità e certificazioni "clean-label" ha ulteriormente intensificato la concorrenza sul mercato. Le aziende si stanno concentrando sullo sviluppo di soluzioni innovative in linea con queste preferenze dei consumatori, come formulazioni "clean-label" con processi di lavorazione minimi e ingredienti riconoscibili. Inoltre, l'ascesa dei trend alimentari a base vegetale e biologica ha stimolato lo sviluppo di nuove offerte di prodotto, incoraggiando gli operatori a investire in ricerca e sviluppo. Ciò ha portato a un'impennata di partnership, acquisizioni e collaborazioni, con le aziende che mirano a rafforzare i propri portafogli e migliorare il proprio posizionamento sul mercato.
Inoltre, il contesto normativo europeo gioca un ruolo cruciale nel plasmare le dinamiche competitive del mercato degli ingredienti a etichetta pulita. Normative più severe in materia di etichettatura alimentare e trasparenza degli ingredienti hanno costretto le aziende ad adottare formulazioni più pulite e a garantirne la conformità. Ciò ha creato opportunità per i fornitori di ingredienti di offrire soluzioni innovative che soddisfano gli standard normativi e al contempo soddisfano le aspettative dei consumatori. Di conseguenza, il mercato sta assistendo a una transizione verso l'approvvigionamento sostenibile, le certificazioni a etichetta pulita e lo sviluppo di ingredienti funzionali che soddisfano i consumatori attenti alla salute. Questi fattori contribuiscono collettivamente all'evoluzione del panorama competitivo del mercato europeo degli ingredienti a etichetta pulita.
Leader del settore degli ingredienti Clean Label in Europa
-
Archer Daniels Midland Company
-
Kerry Group PLCry
-
Cargill, incorporata
-
Tate & Lyle PLC
-
Sapori e fragranze internazionali
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Cargill ha investito circa 56 milioni di euro in Belgio per rafforzare la propria presenza europea nell'innovazione e nella produzione alimentare, compreso un impianto pilota di estrusione da 5.4 milioni di euro presso il Centro di Innovazione di Vilvoorde. La nuova capacità pilota consente una prototipazione e una verifica della funzionalità più rapide per gli ingredienti utilizzati negli alimenti per animali e per animali domestici, rafforzando il legame tra ricerca e sviluppo e attività di riformulazione scalabile di prodotti con etichetta pulita.
- Maggio 2026: ADM ha annunciato nuove soluzioni di ingredienti proteici, con lanci in Nord America ed Europa, incentrate su isolati a base di soia e piselli e concentrati funzionali, in linea con formulazioni "clean label" e ad alto contenuto proteico. L'ampliamento del portfolio supporta i produttori che lavorano al miglioramento della consistenza e del valore nutrizionale, mantenendo al contempo le dichiarazioni degli ingredienti semplici e familiari.
- Luglio 2024: ADM ha introdotto un programma di fornitura europeo per farina e olio di soia completamente verificati, segregati e tracciabili, in linea con i futuri requisiti dell'UE in materia di deforestazione. Questa iniziativa rafforza le opzioni di tracciabilità a valle per gli acquirenti di ingredienti e supporta il posizionamento "clean label", in cui la provenienza e l'approvvigionamento responsabile sono parte integrante della qualificazione dei fornitori.
Ambito e metodologia
Il rapporto sul mercato degli ingredienti per etichette pulite in Europa include uno studio sulla segmentazione per tipo, che è segmentato per colore, sapore, amido e dolcificante, conservante naturale e altri tipi. In base all'applicazione, il mercato è stato segmentato in bevande, prodotti da forno e dolciumi, salse e condimenti, latticini e dessert surgelati, alimenti trasformati e altre applicazioni. Sulla base della geografia, nel rapporto viene inclusa anche l'analisi regionale del mercato degli ingredienti con etichetta pulita.
Per tipo di ingrediente
| Conservanti Alimentari |
| Dolcificanti Alimentari |
| Coloranti Alimentari |
| Idrocolloidi alimentari |
| Sapori alimentari e potenziatori |
| Altri tipi di ingredienti |
Per modulo
| Pelle secca |
| Liquido |
Per Applicazione
| Panetteria e Confetteria |
| Latticini e Dolci Surgelati |
| Bevande |
| Carne e prodotti a base di carne |
| Salse e condimenti |
| Altre applicazioni |
Per geografia
| Regno Unito |
| Germania |
| Spagna |
| Francia |
| Italia |
| Olanda |
| Svezia |
| Polonia |
| Belgio |
| Resto d'Europa |
| Per tipo di ingrediente | Conservanti Alimentari |
| Dolcificanti Alimentari | |
| Coloranti Alimentari | |
| Idrocolloidi alimentari | |
| Sapori alimentari e potenziatori | |
| Altri tipi di ingredienti | |
| Per modulo | Pelle secca |
| Liquido | |
| Per Applicazione | Panetteria e Confetteria |
| Latticini e Dolci Surgelati | |
| Bevande | |
| Carne e prodotti a base di carne | |
| Salse e condimenti | |
| Altre applicazioni | |
| Per geografia | Regno Unito |
| Germania | |
| Spagna | |
| Francia | |
| Italia | |
| Olanda | |
| Svezia | |
| Polonia | |
| Belgio | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato europeo degli ingredienti clean label?
Nel 17.14 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 23.35 miliardi di dollari entro il 2031.
Quale segmento di ingredienti detiene la quota maggiore?
Gli aromi e gli esaltatori di sapore alimentari sono in testa con una quota di mercato del 36.74% nel 2025, a dimostrazione del loro ruolo fondamentale nel preservare il gusto durante la riformulazione.
Quale campo applicativo sta crescendo più rapidamente?
La carne e i prodotti a base di carne stanno aumentando a un CAGR del 7.58%, poiché i trasformatori cercano sistemi di conservazione naturali che soddisfino rigorosi requisiti di sicurezza.
Perché la Germania è fondamentale per la crescita del mercato?
La Germania contribuisce al 22.05% del fatturato regionale e registra un CAGR dell'7.98% grazie al suo vasto settore di trasformazione e all'insistenza dei consumatori su fattori di produzione locali e non OGM.


