

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
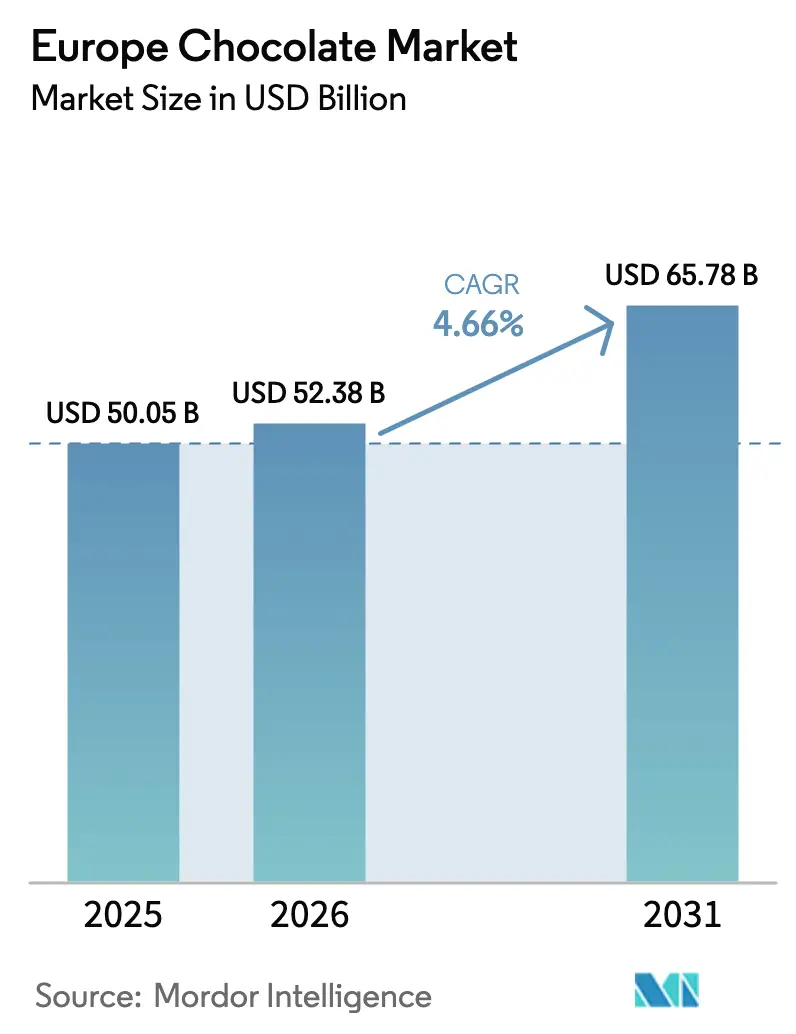
| Dimensione del mercato (2026) | 52.38 miliardo di dollari |
| Dimensione del mercato (2031) | 65.78 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.66% CAGR |
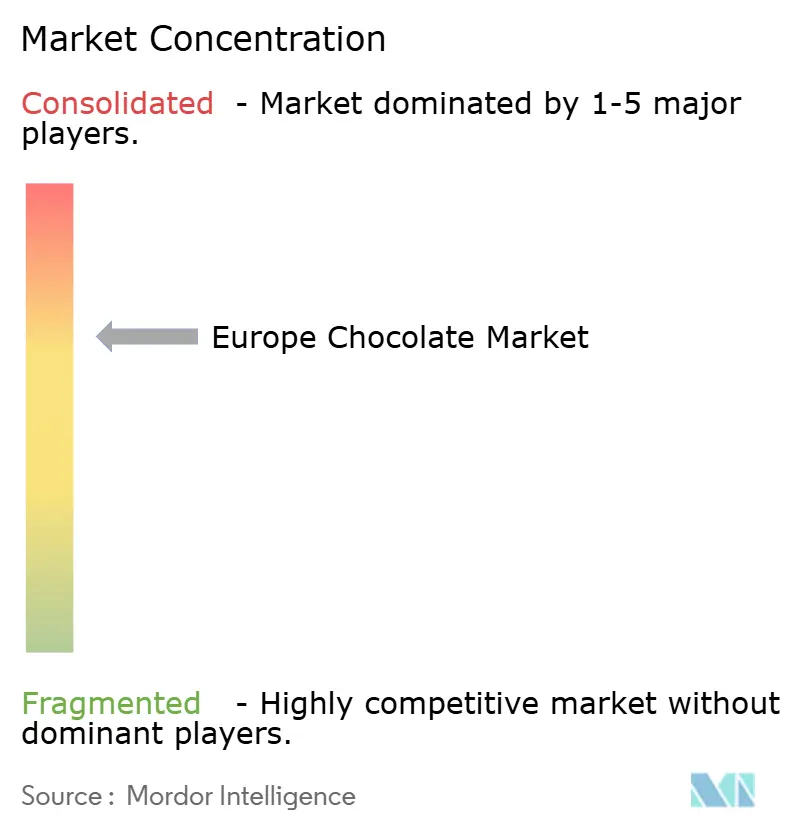
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del cioccolato in Europa di Mordor Intelligence
Il mercato europeo del cioccolato è stato valutato a 50.05 miliardi di dollari nel 2025 e si prevede che passerà da 52.38 miliardi di dollari nel 2026 a 65.78 miliardi di dollari entro il 2031, registrando un CAGR del 4.66% nel periodo 2026-2031. Questa crescita indica un cambiamento nel mercato, con il cioccolato che si evolve da un prodotto tradizionale per il piacere a un'offerta premium, mirata e in linea con le preferenze dei consumatori moderni. I produttori si stanno concentrando su un maggiore contenuto di cacao, un ridotto contenuto di zuccheri, formulazioni clean-label e benefici funzionali per soddisfare la domanda dei consumatori di opzioni più salutari, enfatizzando attributi come il contenuto di antiossidanti e un minore impatto glicemico. Inoltre, sostenibilità, approvvigionamento etico e trasparenza della catena di approvvigionamento sono diventati essenziali per costruire la fiducia dei consumatori e supportare strategie di prezzo premium. Il mercato è ulteriormente influenzato dalle innovazioni negli ingredienti e nei sapori, poiché i marchi esplorano nuove texture, esperienze sensoriali e materie prime alternative per mantenere l'interesse dei consumatori in un mercato maturo.
Punti chiave del rapporto
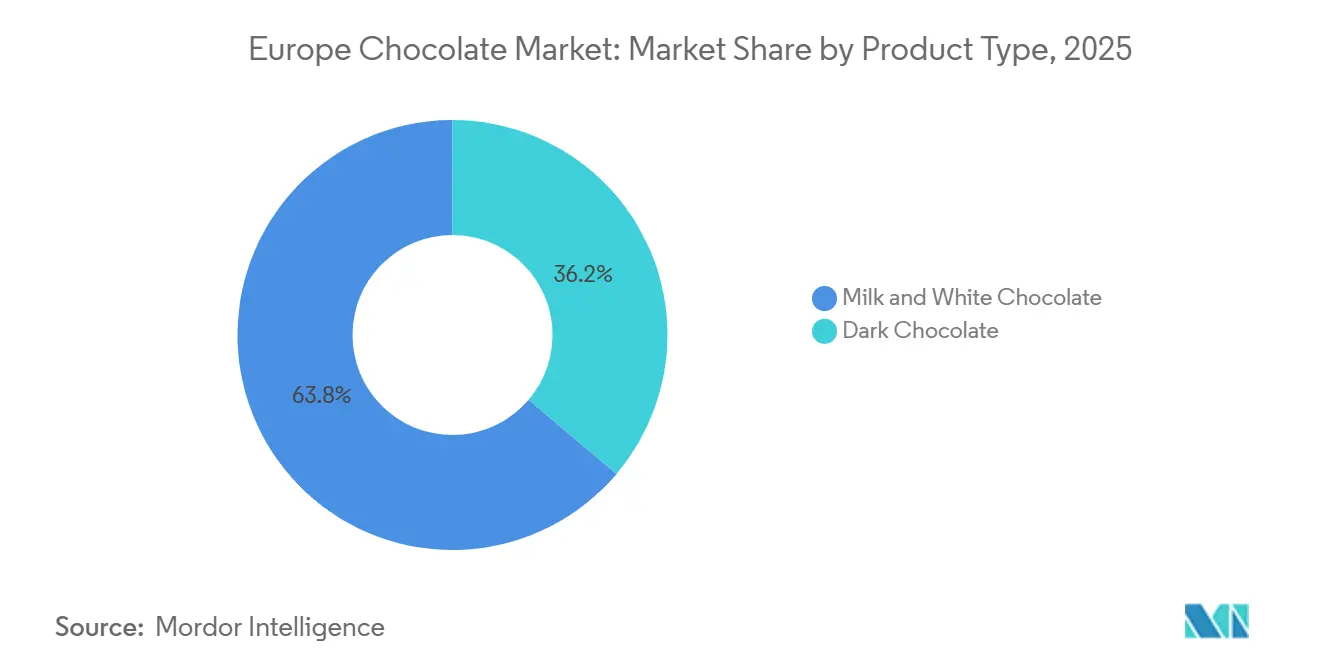
- Per tipologia di prodotto, il cioccolato al latte e bianco ha conquistato il 63.81% della quota di mercato del cioccolato in Europa nel 2025; il cioccolato fondente sta avanzando a un CAGR del 5.23% fino al 2031.
- Per quanto riguarda la forma, nel 2025 le tavolette e le barrette rappresentavano il 49.09% del mercato europeo del cioccolato, mentre praline e tartufi hanno registrato la crescita più rapida, con un CAGR del 4.71% fino al 2031.
- In base alla fascia di prezzo, il livello di massa ha detenuto una quota del 77.23% nel 2025, mentre il cioccolato premium ha registrato la crescita prevista più elevata, con un CAGR del 6.23%.
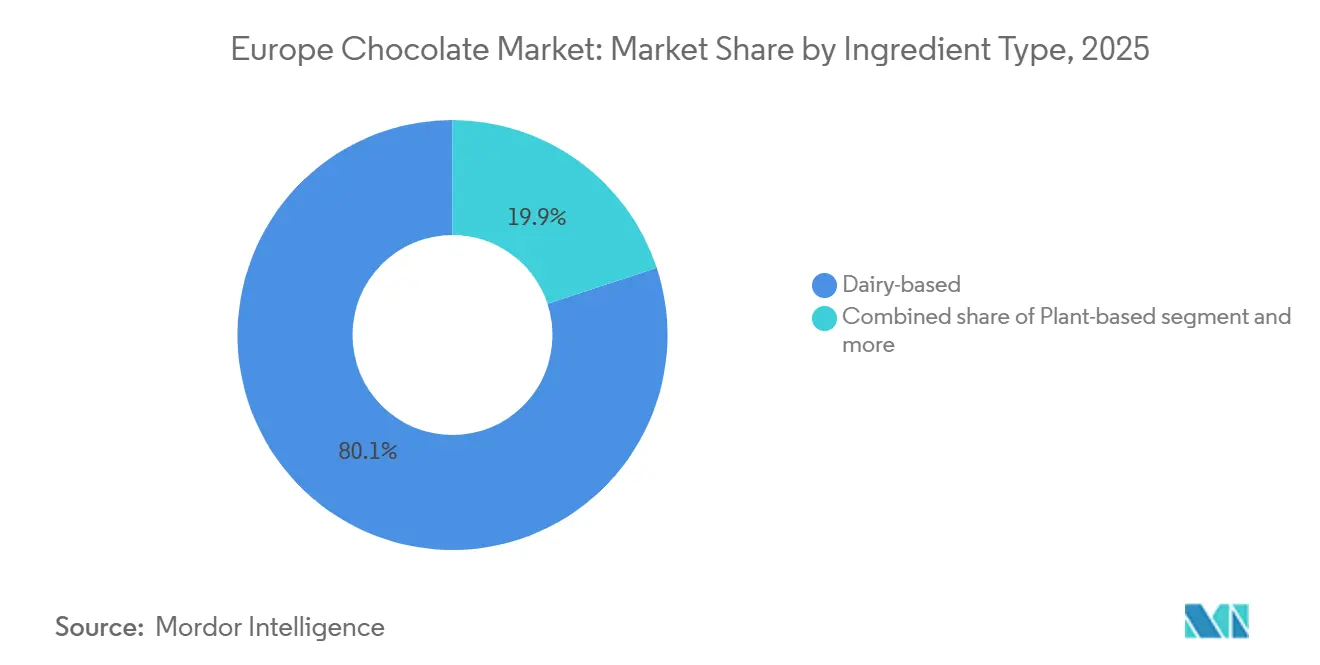
- Per tipologia di ingrediente, le varianti a base di latte hanno dominato con una quota dell'80.07% nel 2025, mentre si prevede che il cioccolato a base vegetale crescerà a un CAGR del 6.42% entro il 2031.
- Per canale di distribuzione, supermercati e ipermercati hanno rappresentato il 42.78% delle vendite nel 2025, mentre si prevede che la vendita al dettaglio online crescerà a un CAGR del 7.05% fino al 2031.
- In termini geografici, il Regno Unito è stato il primo con una quota di fatturato del 24.52% nel 2025, mentre si prevede che la Spagna crescerà a un CAGR del 6.91% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo del cioccolato
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tendenze salute e benessere | + 0.8% | Europa occidentale (Regno Unito, Germania, Francia), con ricadute sui paesi nordici | Medio termine (2-4 anni) |
| Modelli di consumo stagionali e culturali | + 0.4% | Globale, con picchi in Belgio, Svizzera, Regno Unito durante Pasqua e Natale | A breve termine (≤ 2 anni) |
| Innovazione di sapori e ingredienti | + 0.6% | Centri urbani in Germania, Francia, Regno Unito; adozione precoce in Scandinavia | Medio termine (2-4 anni) |
| Approvvigionamento etico e sostenibile | + 0.7% | Europa settentrionale (Paesi Bassi, Germania, Regno Unito), espansione verso l'Europa meridionale | A lungo termine (≥ 4 anni) |
| Tendenza cioccolato artigianale e monorigine | + 0.5% | Francia, Regno Unito, Germania; emergente in Spagna, Italia | Medio termine (2-4 anni) |
| Personalizzazione e personalizzazione | + 0.3% | Hub di e-commerce nel Regno Unito, Germania, Paesi Bassi | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Tendenze salute e benessere
Le tendenze legate alla salute e al benessere stanno emergendo come un importante motore di crescita nel mercato del cioccolato, influenzando lo sviluppo dei prodotti e le preferenze dei consumatori nei mercati chiave. I produttori stanno adeguando sempre più il loro portfolio prodotti per includere cioccolati fondenti ricchi di polifenoli e formulazioni a ridotto contenuto di zucchero. Questo cambiamento è in linea con la crescente percezione da parte dei consumatori che un maggiore contenuto di cacao e un ridotto apporto di zuccheri offrano benefici per la salute, come il supporto cardiovascolare e un migliore controllo glicemico. Questa tendenza evidenzia un più ampio movimento verso l'indulgenza funzionale, in cui i consumatori cercano prodotti che non solo offrano gusto e appagamento, ma promuovano anche il benessere generale. Ad esempio, i consumatori attenti alla salute mostrano una forte preferenza per i cioccolati fondenti con percentuali di cacao più elevate, certificazioni biologiche e ingredienti clean-label. In risposta, i produttori stanno innovando con cioccolati fortificati, opzioni a porzioni controllate, alternative allo zucchero e formulazioni migliorate per soddisfare le esigenze in continua evoluzione dei consumatori.
Modelli di consumo stagionali e culturali
I modelli di consumo stagionali e culturali sono importanti fattori strutturali del mercato europeo del cioccolato, profondamente radicati nelle tradizioni regionali e nelle pratiche sociali. Il cioccolato ricopre un ruolo di primo piano nelle principali occasioni festive come Natale, Pasqua e San Valentino, dove i regali e il consumo condiviso aumentano notevolmente la domanda sia nei segmenti di mercato di massa che in quelli premium. In paesi come Regno Unito, Germania, Francia e Italia, i prodotti di cioccolato stagionali, tra cui uova di Pasqua, calendari dell'Avvento e confezioni regalo in edizione limitata, sono parte integrante delle tradizioni celebrative, determinando prevedibili picchi annuali della domanda. I produttori allineano i lanci di prodotto, le innovazioni del packaging e le campagne promozionali a questi eventi legati al calendario per garantire uno slancio di vendita duraturo oltre il consumo regolare. Inoltre, le norme culturali che circondano l'ospitalità, i regali e il piacere rafforzano ulteriormente la posizione del cioccolato come piacere socialmente accettato ed emotivamente significativo, in particolare nell'Europa occidentale.
Innovazione di sapori e ingredienti
L'innovazione di aromi e ingredienti sta diventando un importante motore di crescita nel mercato europeo del cioccolato, poiché i produttori si adattano alle mutevoli esigenze dei consumatori in termini di sostenibilità, novità e differenziazione funzionale. I consumatori europei sono sempre più alla ricerca di esperienze di gusto uniche, ingredienti alternativi e formulazioni ecosostenibili, incoraggiando i produttori di cioccolato ad andare oltre le tradizionali ricette a base di cacao. Le innovazioni includono ora infusioni di aromi esotici, texture ibride, formulazioni a ridotto contenuto di zucchero e materie prime alternative, consentendo ai marchi di distinguersi in un mercato maturo e competitivo. Ad esempio, nel novembre 2025, Barry Callebaut ha stretto una partnership con la start-up di cioccolato senza cacao Planet A Foods, a dimostrazione della strategia del settore verso la diversificazione degli ingredienti. Il marchio ChoViva di Planet A Foods offre un'alternativa al cioccolato senza cacao, prodotta con colture locali come i semi di girasole, rispondendo alle preoccupazioni legate alla volatilità dell'offerta di cacao, alla sostenibilità e ai rischi climatici. Questa collaborazione evidenzia come l'innovazione si stia espandendo oltre l'esaltazione del sapore per ridefinire la composizione fondamentale del cioccolato.
Approvvigionamento etico e sostenibile
L'approvvigionamento etico e sostenibile è un importante motore di crescita nel mercato europeo del cioccolato, poiché i consumatori attribuiscono maggiore importanza alla responsabilità ambientale, all'impatto sociale e alla trasparenza all'interno della filiera del cacao. Gli acquirenti europei sono sempre più consapevoli di questioni come la deforestazione, il lavoro minorile, l'equa retribuzione degli agricoltori e la resilienza climatica. Ciò ha portato i produttori di cioccolato ad adottare pratiche di approvvigionamento certificate e tracciabili come parte delle loro strategie principali. Questa tendenza è particolarmente evidente nel Regno Unito, dove la consapevolezza dei consumatori riguardo alle certificazioni etiche è consolidata. Secondo il Centre for the Promotion of Imports (CBI), Rainforest Alliance vanta la più alta notorietà del marchio certificato nel Regno Unito, pari al 58%, a dimostrazione dell'impatto delle etichette di sostenibilità sulle decisioni di acquisto. [1]Fonte: Promozione delle importazioni (CBI), "Il potenziale del mercato europeo per il cacao certificato", cbi.euDi conseguenza, i produttori di cioccolato utilizzano sempre più certificazioni come Rainforest Alliance, Fairtrade e marchi biologici per costruire la fiducia dei consumatori, rafforzare la credibilità del marchio e sostenere prezzi più elevati. Inoltre, l'approvvigionamento sostenibile contribuisce alla sicurezza dell'approvvigionamento a lungo termine, consentendo ai produttori di affrontare i rischi associati ai cambiamenti climatici e ai requisiti normativi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili delle materie prime e rischi di approvvigionamento | -0.9% | Globale, con un impatto acuto sull'Europa occidentale (Germania, Regno Unito, Francia) | A breve termine (≤ 2 anni) |
| Rigorosi oneri normativi e di conformità | -0.6% | In tutta Europa, con un impatto sproporzionato sulle PMI in Belgio, Paesi Bassi e Italia | Medio termine (2-4 anni) |
| Interruzioni della catena di approvvigionamento | -0.4% | Regno Unito (relativo alla Brexit), Europa meridionale (colli di bottiglia logistici) | A breve termine (≤ 2 anni) |
| Scetticismo dei consumatori sugli ingredienti | -0.3% | Europa settentrionale (Germania, Paesi Bassi, Scandinavia) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili delle materie prime e rischi di approvvigionamento
La volatilità dei prezzi delle materie prime e i rischi di approvvigionamento rappresentano una sfida significativa per il mercato europeo del cioccolato, poiché l'approvvigionamento di cacao rimane altamente vulnerabile a problemi climatici, geopolitici e strutturali nelle principali regioni produttrici. I prezzi del cacao hanno mostrato forti fluttuazioni dovute a fattori quali eventi meteorologici estremi, variabilità delle rese indotta dai cambiamenti climatici, malattie delle colture, invecchiamento delle piante di cacao e investimenti cronici insufficienti nelle aziende agricole dell'Africa occidentale, che complessivamente rappresentano la maggior parte della produzione mondiale di cacao. Queste interruzioni limitano la disponibilità dell'offerta e aumentano i costi di input per i produttori di cioccolato, comprimendo così i margini di profitto e riducendo la flessibilità dei prezzi, in particolare per i segmenti di mercato di massa e di fascia media. Inoltre, la crescente pressione normativa in Europa in merito a catene di approvvigionamento a deforestazione zero, requisiti di tracciabilità e conformità alla sostenibilità aumenta la complessità dell'approvvigionamento e gli oneri di costo. I produttori più piccoli e i produttori di private label sono particolarmente colpiti, poiché hanno limitate capacità di copertura e un potere negoziale inferiore rispetto alle multinazionali.
Rigorosi oneri normativi e di conformità
I rigorosi requisiti normativi e di conformità rappresentano una sfida significativa per il mercato europeo del cioccolato, poiché i produttori devono destreggiarsi in uno dei contesti normativi alimentari più complessi e dinamici al mondo. I produttori di cioccolato in Europa sono tenuti a rispettare rigorose normative in materia di sicurezza alimentare, requisiti di etichettatura, informazioni nutrizionali e standard di utilizzo degli ingredienti, comprese le norme relative ad allergeni, contenuto di zucchero, additivi e nuovi ingredienti. Inoltre, gli obblighi di conformità si estendono sempre più ad ambiti quali sostenibilità, tracciabilità e approvvigionamento etico, influenzati da quadri normativi come le normative sulla filiera a deforestazione zero, i requisiti di due diligence e un controllo più rigoroso delle pratiche di approvvigionamento del cacao. Queste esigenze normative comportano maggiori costi di conformità, maggiori sforzi di documentazione, spese di riformulazione e tempi di commercializzazione più lunghi, in particolare per i prodotti di cioccolato funzionali, fortificati o a base vegetale, che devono soddisfare rigorosi standard di convalida delle dichiarazioni nutrizionali e sulla salute. I produttori di piccole e medie dimensioni devono affrontare sfide maggiori a causa delle limitate competenze normative e delle limitate risorse finanziarie, mentre le aziende più grandi devono adattare continuamente il proprio portafoglio prodotti per conformarsi alle diverse normative delle diverse giurisdizioni europee.
Analisi del segmento
Per tipo di prodotto: il cioccolato fondente guadagna terreno sulla salute
Il cioccolato al latte e bianco mantengono una posizione dominante nel mercato europeo del cioccolato, rappresentando circa il 63.81% delle vendite totali. Ciò riflette le forti preferenze dei consumatori e il consolidato valore del marchio. Questa posizione dominante è principalmente attribuita alla familiarità del gusto e all'ampia accettazione del cioccolato al latte, il cui profilo aromatico cremoso, morbido ed equilibrato attrae un'ampia fascia demografica, inclusi bambini, adulti e anziani. Le tradizioni culturali e i modelli di consumo stagionali, come i regali di Natale, le uova di cioccolato pasquali e altre festività europee, ne rafforzano ulteriormente la popolarità grazie al suo gusto delicato e universalmente apprezzato. Inoltre, i grandi marchi continuano a innovare in questo segmento introducendo varianti a valore aggiunto, come i cioccolatini al latte ripieni di caramello, arricchiti con noci e fortificati, soddisfacendo sia i consumatori più golosi che quelli più attenti alla salute.
Il cioccolato fondente si sta affermando come uno dei segmenti in più rapida crescita nel mercato europeo del cioccolato, con un CAGR previsto del 5.23% fino al 2031. Questa crescita riflette un cambiamento nelle preferenze dei consumatori verso prodotti più salutari e di qualità superiore. La crescente attenzione alla salute tra i consumatori europei alimenta questa tendenza, poiché il cioccolato fondente è associato a benefici come antiossidanti, supporto cardiovascolare e un contenuto di zuccheri inferiore rispetto al cioccolato al latte. Inoltre, la tendenza alla premiumizzazione contribuisce in modo significativo a questa crescita, con i consumatori disposti a pagare prezzi più elevati per prodotti di cioccolato fondente ad alto contenuto di cacao, monorigine o artigianali che offrono esperienze di gusto uniche e un senso di raffinatezza.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per forma: le tavolette dominano ma le praline diventano premium
Tavolette e barrette detengono una quota significativa del 49.09% nel mercato europeo del cioccolato, a dimostrazione della loro popolarità costante e dell'ampio appeal da parte dei consumatori. Il predominio di questo segmento è in gran parte attribuito alla sua versatilità e praticità. Tavolette e barrette sono facili da consumare, porzionare e condividere, il che le rende adatte per spuntini quotidiani, come regalo e per il consumo on-the-go. I consumatori sono attratti dall'ampia varietà di gusti, consistenze e ripieni disponibili in questo formato, che spazia dalle classiche tavolette di cioccolato al latte alle opzioni con frutta secca, caramello o infusi di frutta, soddisfacendo diverse preferenze di gusto e favorendo la fidelizzazione dei consumatori. Inoltre, la loro convenienza e l'ampia disponibilità in supermercati, ipermercati, minimarket e piattaforme online garantiscono un'elevata accessibilità, consolidando ulteriormente la loro leadership di mercato.
Praline e tartufi sono tra i segmenti in più rapida crescita nel mercato europeo del cioccolato, con un CAGR previsto del 4.71% fino al 2031. Questa crescita è alimentata principalmente dal loro appeal premium e da quello dei regali, poiché questi prodotti sono spesso associati a lusso, artigianalità e piacere. I consumatori europei ricercano sempre più esperienze di cioccolato artigianale di alta qualità, e praline e tartufi soddisfano questa domanda offrendo sapori intensi, ripieni innovativi e design accattivanti. Il segmento beneficia anche della forte cultura del regalo e di occasioni stagionali come Natale, San Valentino e Pasqua, durante le quali gli assortimenti premium in scatola sono molto apprezzati.
Per fascia di prezzo: il mercato di massa mantiene il volume, il premium cattura il valore
Il cioccolato di largo consumo continua a guidare il mercato europeo del cioccolato, rappresentando il 77.23% delle vendite totali nel 2025. Questa posizione dominante è determinata dalla sua ampia accessibilità, convenienza e dalla costante domanda dei consumatori. Il segmento si rivolge a un'ampia fascia demografica offrendo un piacere quotidiano a prezzi competitivi, garantendo elevati volumi di consumo in diverse fasce d'età. I marchi affermati svolgono un ruolo significativo in questa posizione dominante, sfruttando un riconoscimento e una fiducia di lunga data tra i consumatori europei. Questi marchi offrono sapori, consistenze e confezioni familiari, in linea con le abitudini di consumo tradizionali. Inoltre, il cioccolato di largo consumo beneficia di ampie reti di distribuzione, garantendo una forte disponibilità e visibilità in tutta la regione.
Il cioccolato premium sta registrando una crescita significativa nel mercato europeo, con un CAGR previsto del 6.23% fino al 2031. Questa crescita è alimentata dalla crescente preferenza dei consumatori per prodotti artigianali, di alta qualità e dal gusto raffinato. A differenza del cioccolato di massa, le offerte premium si rivolgono a consumatori alla ricerca di esperienze di gusto uniche, ingredienti di qualità superiore e un branding sofisticato. Questi prodotti spesso presentano cacao monorigine, un contenuto di cacao più elevato o combinazioni di sapori innovative. Il segmento beneficia anche della crescente cultura del regalo e del piacere stagionale, con assortimenti premium, tartufi e tavolette speciali che sono scelte popolari per occasioni come Natale, San Valentino e altre festività europee. Inoltre, le tendenze salutistiche hanno sostenuto la crescita del segmento, poiché i consumatori considerano sempre più i cioccolatini fondenti ad alto contenuto di cacao o minimamente lavorati come un piacere più sano, che unisce il piacere a potenziali benefici antiossidanti.
Per tipo di ingrediente: i latticini prevalgono, i vegetali prevalgono
Nel 2025, il cioccolato a base di latte manterrà la sua posizione di leader nel mercato europeo del cioccolato, rappresentando una quota sostanziale dell'80.07% delle vendite totali. Questa posizione dominante è attribuita alla sua diffusa familiarità da parte dei consumatori, alla consistenza cremosa e al profilo gustativo versatile. Il segmento attrae un'ampia base di consumatori grazie alla sua dolcezza equilibrata e alla consistenza morbida, che lo rendono una scelta popolare per spuntini quotidiani, regali e piaceri culinari. I modelli di consumo storici, la forte riconoscibilità del marchio e l'ampia disponibilità dei classici prodotti al cioccolato al latte in supermercati, ipermercati, minimarket e piattaforme di vendita al dettaglio online rafforzano ulteriormente la sua leadership di mercato. Inoltre, i produttori continuano a innovare in questa categoria introducendo varianti come cioccolatini ripieni di nocciole, al caramello, aromatizzati o fortificati, che mantengono vivo l'interesse dei consumatori e stimolano gli acquisti ripetuti.
Il cioccolato vegetale si sta affermando come uno dei segmenti in più rapida crescita nel mercato europeo del cioccolato, con un CAGR previsto del 6.42% fino al 2031. Questa crescita è trainata dalla crescente attenzione alla salute e dalla consapevolezza etica tra i consumatori europei. Molti consumatori cercano alternative ai tradizionali prodotti lattiero-caseari a causa di intolleranza al lattosio, preferenze alimentari o preoccupazioni ambientali, il che ha portato a una crescente domanda di cioccolato vegano e vegetale realizzato con ingredienti come latte di mandorla, avena, soia e cocco. La crescita del segmento è ulteriormente supportata dalla tendenza alla premiumizzazione, poiché i produttori offrono opzioni di cioccolato vegetale di alta qualità e di provenienza etica, in linea con la cultura del regalo e del piacere diffusa in Europa.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: i supermercati si ancorano, l'online accelera
Nel 2025, supermercati e ipermercati continueranno a dominare il mercato europeo del cioccolato, rappresentando il 42.78% delle vendite totali. Questa posizione dominante è attribuibile alla loro ampia diffusione, all'ampia varietà di prodotti e alla praticità per i consumatori. Questi formati di vendita al dettaglio offrono un facile accesso a un'ampia gamma di prodotti a base di cioccolato, tra cui prodotti di largo consumo, premium e speciali, rendendoli la scelta preferita sia per gli acquisti quotidiani che per quelli stagionali. Layout strategici dei negozi, elevata visibilità dei prodotti e campagne promozionali migliorano ulteriormente il coinvolgimento dei consumatori e incoraggiano gli acquisti d'impulso. Inoltre, supermercati e ipermercati utilizzano sconti sui volumi, programmi fedeltà e merchandising per le festività per attrarre sia gli acquirenti attenti al prezzo che quelli che ricercano prodotti premium.
La vendita al dettaglio online si sta affermando come il canale di distribuzione in più rapida crescita nel mercato europeo del cioccolato, con un CAGR previsto del 7.05% fino al 2031. Questa crescita è trainata dalla rapida adozione del digitale e dai cambiamenti nei comportamenti d'acquisto dei consumatori. I consumatori europei apprezzano sempre di più la praticità, la varietà e le esperienze personalizzate offerte dalle piattaforme di e-commerce, che consentono loro di navigare, confrontare e acquistare cioccolatini da casa. Ad esempio, secondo la Commissione Europea, il 94% degli europei ha utilizzato Internet durante i primi tre mesi del 2025, a dimostrazione della diffusa connettività digitale che sostiene la crescita dello shopping online. [2]Fonte: Commissione europea, "Statistiche del commercio elettronico per i privati", ec.europa.euInoltre, la vendita al dettaglio online consente ai marchi di cioccolato di offrire prodotti esclusivi, assortimenti stagionali e opzioni premium o a base vegetale che potrebbero non essere disponibili nei negozi tradizionali, attraendo consumatori di nicchia e orientati al premium.
Analisi geografica
Il Regno Unito rimane un motore chiave della domanda europea di cioccolato, rappresentando il 24.52% della quota di mercato nel 2025. Questa leadership è attribuita all'elevato coinvolgimento dei consumatori, all'ampia penetrazione del commercio al dettaglio e a una consolidata cultura del cioccolato che enfatizza sia il consumo quotidiano che il piacere esclusivo. I consumatori del Regno Unito danno priorità a varietà, qualità e innovazione, spingendo i produttori a introdurre nuovi gusti, edizioni limitate e varianti premium. Eventi stagionali come Natale, Pasqua e San Valentino rafforzano ulteriormente il contributo del Regno Unito alle vendite di cioccolato in Europa, con regali e piaceri festivi che svolgono un ruolo cruciale nel sostenere la domanda.
Si prevede che la Spagna sarà il mercato del cioccolato in più rapida crescita in Europa, con un CAGR del 6.91% fino al 2031. Questa crescita riflette il cambiamento nei comportamenti dei consumatori e il crescente interesse per i cioccolatini premium e speciali. Fattori come la crescente urbanizzazione, l'espansione delle reti di vendita al dettaglio e la crescente popolarità di opzioni di cioccolato golose e salutari, tra cui varietà fondenti, monorigine e vegetali, stanno guidando questa tendenza. I consumatori spagnoli sono sempre più aperti a nuovi formati e gusti, mentre le campagne promozionali e le tendenze dei regali stagionali stanno ulteriormente stimolando i consumi. Questa rapida crescita posiziona la Spagna come un'opportunità significativa per i produttori di cioccolato che mirano a espandere la loro presenza nell'Europa meridionale.
Germania, Francia e Italia rappresentano complessivamente una quota sostanziale del consumo europeo di cioccolato, sostenute da forti legami culturali con il cioccolato e da infrastrutture di vendita al dettaglio ben sviluppate. In Germania, circa 9.09 milioni di persone hanno acquistato cioccolato nel 2024, secondo IfD Allensbach, a dimostrazione della stabilità della base di consumatori e della domanda costante del Paese. [3]Fonte: IfD Allensbach, "Numero di persone in Germania che hanno acquistato cioccolatini", ifd-allensbach.deAnche Francia e Italia presentano solidi modelli di consumo, trainati dalla tradizionale cultura del cioccolato, da pratiche regalo di alta qualità e dalla diffusa disponibilità nei supermercati, nei minimarket e nei punti vendita specializzati. Sebbene questi mercati siano maturi, le innovazioni in termini di aromi, packaging e approvvigionamento etico continuano a sostenere l'interesse dei consumatori e a incrementare la loro crescita, rafforzandone l'importanza nel mercato europeo del cioccolato.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato europeo del cioccolato è moderatamente concentrato, con poche multinazionali che detengono una quota significativa. Attori chiave come Mondelez International Inc., Ferrero International SpA, Mars, Incorporated, Nestlé SA e Chocoladefabriken Lindt & Sprüngli AG sfruttano il loro solido valore di marca, le ampie reti di distribuzione e la diversificazione dei portafogli prodotti per mantenere la leadership sia nel segmento di massa che in quello premium. Queste aziende si concentrano sull'innovazione di prodotto, sulle iniziative di marketing e sulle partnership strategiche per soddisfare la domanda dei consumatori e fidelizzarli nel maturo mercato europeo.
La concorrenza di mercato è guidata dall'innovazione, dalla premiumizzazione e dal coinvolgimento dei consumatori. Le aziende leader si differenziano attraverso un'offerta di gusti unici, prodotti stagionali e in edizione limitata e packaging di alta qualità, adatti sia al consumo quotidiano che alle occasioni regalo. Inoltre, si sta ponendo sempre più l'accento sull'approvvigionamento etico e sulle iniziative di sostenibilità, come le certificazioni Fairtrade e Rainforest Alliance. Questi sforzi non solo rafforzano la reputazione del marchio, ma sono anche in linea con la crescente domanda dei consumatori di prodotti ambientalmente e socialmente responsabili. Questo approccio strategico consente ai marchi affermati di difendere la propria quota di mercato, affrontando al contempo la concorrenza dei produttori di cioccolato locali e di nicchia emergenti.
Sebbene i player affermati siano dominanti, il mercato europeo del cioccolato offre opportunità di innovazione e nuovi ingressi. I cioccolatini funzionali, come quelli arricchiti con probiotici, collagene o adattogeni, stanno guadagnando popolarità tra i consumatori attenti alla salute. Tuttavia, la chiarezza normativa sulle indicazioni sulla salute in questo segmento rimane limitata, lasciando spazio alla differenziazione. Allo stesso modo, le soluzioni regalo personalizzate, supportate da algoritmi di abbinamento dei sapori basati sull'intelligenza artificiale e da confezioni personalizzabili, stanno diventando sempre più popolari, poiché i consumatori cercano prodotti unici ed esperienziali. Sfruttando queste tendenze, sia le aziende affermate che le startup possono accedere a nicchie ad alta crescita, promuovendo un'espansione incrementale del mercato e ottenendo vantaggi competitivi in questo mercato moderatamente concentrato.
Leader europei dell'industria del cioccolato
-
Mondelez International Inc.
-
Ferrero International SpA
-
Marte, incorporata
-
Nestlé SA
-
Fabbrica di cioccolato Lindt & Sprüngli AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Novembre 2025: Ritter Sport lancia quattro nuove varietà di cioccolato da Morrisons nel Regno Unito. La gamma include Roasted Peanut, Caramel & Biscuit, oltre alle varianti Duo, Sweet n Salty Duo e Coffee Duo.
- Settembre 2025: Lindt & Sprüngli lancia una nuova gamma di tavolette di cioccolato nel Regno Unito. La tavoletta Les Grandes Fruit & Nut contiene ingredienti di prima qualità, tra cui nocciole tostate e uvetta.
- Luglio 2025: Cadbury lancia due nuove tavolette di cioccolato fondente: Bournville Salted Caramel e Bournville Chopped Hazelnut. Queste aggiunte arricchiscono la classica gamma Bournville offrendo nuove consistenze e sapori, attraendo i consumatori alla ricerca di una variante contemporanea del cioccolato fondente.
- Maggio 2024: Arla Foods ha stipulato un accordo di licenza con Mondelēz International per produrre, distribuire e commercializzare il latte al cioccolato con il marchio Milka in Germania, Austria e Polonia.
Ambito del rapporto sul mercato del cioccolato in Europa
Il mercato del cioccolato comprende l'industria globale coinvolta nella produzione, distribuzione e vendita di prodotti a base di cioccolato derivati dalle fave di cacao. Il mercato del cioccolato è segmentato per tipologia di prodotto, formato, fascia di prezzo, tipo di ingrediente, canale di distribuzione e area geografica. In base al tipo di prodotto, cioccolato fondente, al latte e bianco. In base al formato, il mercato è segmentato in tavolette e barrette, blocchi stampati, praline e tartufi e altre forme. In base alla fascia di prezzo, il mercato è segmentato in mass e premium. In base al canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, negozi al dettaglio online, minimarket e altri canali di distribuzione. In base all'area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Il rapporto fornisce dimensioni e previsioni di mercato sia in valore (USD) che in volume (tonnellate) per tutti i segmenti menzionati.
Per tipo di prodotto
| Cioccolato Fondente |
| Cioccolato al Latte e Bianco |
Per modulo
| Compresse e Barrette |
| Blocchi stampati |
| Praline e Tartufi |
| Altre forme |
Per fascia di prezzo
| Massa |
| Premium |
Per tipo di ingrediente
| A base di latte |
| a base vegetale |
| Singola origine |
Per canale di distribuzione
| Supermercati / Ipermercati |
| Negozi al dettaglio online |
| MINIMARKET |
| Altri canali di distribuzione |
Per geografia
| Germania |
| Regno Unito |
| Italia |
| Francia |
| Spagna |
| Olanda |
| Polonia |
| Belgio |
| Svezia |
| Resto d'Europa |
| Per tipo di prodotto | Cioccolato Fondente |
| Cioccolato al Latte e Bianco | |
| Per modulo | Compresse e Barrette |
| Blocchi stampati | |
| Praline e Tartufi | |
| Altre forme | |
| Per fascia di prezzo | Massa |
| Premium | |
| Per tipo di ingrediente | A base di latte |
| a base vegetale | |
| Singola origine | |
| Per canale di distribuzione | Supermercati / Ipermercati |
| Negozi al dettaglio online | |
| MINIMARKET | |
| Altri canali di distribuzione | |
| Per geografia | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Cioccolato al Latte e Bianco - Il cioccolato al latte è un cioccolato solido a base di latte (sotto forma di latte in polvere, latte liquido o latte condensato) e cacao solido. Il cioccolato bianco è fatto con burro di cacao e latte e non contiene alcun tipo di cacao solido. L'ambito comprende cioccolatini normali, varianti a basso contenuto di zucchero e senza zucchero
- Caramelle & Torroncini - Le caramelle toffee includono caramelle dure, gommose e piccole o da un boccone, commercializzate con etichette come caramelle toffee o dolciumi simili alle caramelle toffee. Il torrone è un dolce gommoso con mandorle, zucchero e albume come ingrediente base; ed ha avuto origine in Europa e nei paesi del Medio Oriente.
- Barrette ai cereali - Uno spuntino composto da cereali da colazione compressi a forma di barretta e tenuti insieme da una forma di adesivo commestibile. Nel campo di applicazione rientrano le barrette a base di cereali come riso, avena, mais, ecc. mescolati con uno sciroppo legante. Questi includono anche prodotti etichettati come barrette di cereali, barrette di cereali o barrette di cereali.
- Gomma da masticare - Si tratta di un preparato da masticare, solitamente a base di chicle aromatizzato e zuccherato o sostituti come l'acetato di polivinile. I tipi di gomme da masticare inclusi nell'ambito di applicazione sono gomme da masticare con zucchero e gomme da masticare senza zucchero
| Parola chiave | Definizione |
|---|---|
| Cioccolato Fondente | Il cioccolato fondente è una forma di cioccolato contenente cacao solido e burro di cacao senza latte. |
| White Chocolate | Il cioccolato bianco è il tipo di cioccolato contenente la percentuale più alta di solidi del latte, in genere intorno o oltre il 30%. |
| Cioccolato al latte | Il cioccolato al latte è composto da cioccolato fondente con un basso contenuto di cacao e un contenuto di zucchero più elevato, oltre a un prodotto a base di latte. |
| Caramella | Una caramella a base di zucchero e sciroppo di mais bolliti senza cristallizzare. |
| Toffees | Un dolce duro, gommoso, spesso marrone, fatto con zucchero bollito con burro. |
| Torroni | Una caramella gommosa o fragile contenente mandorle o altra frutta secca e talvolta frutta. |
| Barretta di cereali | Una barretta ai cereali è un prodotto alimentare a forma di barretta, ottenuto dalla spremitura di cereali e solitamente frutta o bacche essiccate, che nella maggior parte dei casi sono tenuti insieme dallo sciroppo di glucosio. |
| Barretta proteica | Le barrette proteiche sono barrette nutrizionali che contengono un'elevata percentuale di proteine rispetto a carboidrati/grassi. |
| Barretta con frutta e noci | Questi sono spesso basati su datteri con altre aggiunte di frutta secca e noci e, in alcuni casi, aromi. |
| NCA | La National Confectioners Association è un'organizzazione commerciale americana che promuove cioccolato, caramelle, gomme da masticare e mentine e le aziende che producono queste prelibatezze. |
| CGMP | Le attuali buone pratiche di produzione sono quelle conformi alle linee guida raccomandate dalle agenzie competenti. |
| Alimenti non standardizzati | Gli alimenti non standardizzati sono quelli che non hanno uno standard di identità o che si discostano in qualsiasi modo da uno standard prescritto. |
| GI | L'indice glicemico (IG) è un modo per classificare gli alimenti contenenti carboidrati in base alla lentezza o alla rapidità con cui vengono digeriti e all'aumento dei livelli di glucosio nel sangue in un periodo di tempo |
| Latte scremato in polvere | Il latte scremato in polvere si ottiene rimuovendo l'acqua dal latte scremato pastorizzato mediante essiccazione a spruzzo. |
| Flavanoli | I flavanoli sono un gruppo di composti presenti nel cacao, nel tè, nelle mele e in molti altri alimenti e bevande a base vegetale. |
| WPC | Concentrato di proteine del siero di latte - la sostanza ottenuta dalla rimozione di sufficienti costituenti non proteici dal siero di latte pastorizzato in modo che il prodotto secco finito contenga più del 25% di proteine. |
| LDL | Lipoproteine a bassa densità: il colesterolo cattivo |
| HDL | Lipoproteine ad alta densità: il colesterolo buono |
| BHT | l'idrossitoluene butilato è una sostanza chimica prodotta in laboratorio che viene aggiunta agli alimenti come conservante. |
| Carragenina | La carragenina è un additivo utilizzato per addensare, emulsionare e conservare cibi e bevande. |
| Forma libera | Non contiene determinati ingredienti, come glutine, latticini o zucchero. |
| Burro di cacao | È una sostanza grassa ottenuta dalle fave di cacao, utilizzata nella fabbricazione di dolciumi. |
| Pastelli | Un tipo di caramella brasiliana a base di zucchero, uova e latte. |
| Confetti | Caramelle piccole e rotonde ricoperte da un guscio di zucchero duro |
| CHOPRABISCO | Associazione reale belga dell'industria del cioccolato, delle praline, dei biscotti e dei dolciumi: un'associazione commerciale che rappresenta l'industria belga del cioccolato. |
| Direttiva Europea 2000/13 | Una direttiva dell’Unione Europea che regola l’etichettatura dei prodotti alimentari |
| Kakao-Verordnung | L'ordinanza tedesca sul cioccolato, un insieme di norme che definiscono cosa può essere etichettato come "cioccolato" in Germania. |
| FASF | Agenzia federale per la sicurezza della catena alimentare |
| Pectina | Una sostanza naturale derivata da frutta e verdura. Viene utilizzato in pasticceria per creare una consistenza gelatinosa. |
| zuccheri invertiti | Un tipo di zucchero composto da glucosio e fruttosio. |
| Emulsionatore | Una sostanza che aiuta a mescolarsi a liquidi che non si mescolano insieme. |
| Gli antociani | Un tipo di flavonoide responsabile dei colori rosso, viola e blu dei dolciumi. |
| Alimenti funzionali | Alimenti che sono stati modificati per fornire ulteriori benefici per la salute oltre alla nutrizione di base. |
| Certificato Kosher | Questa certificazione verifica che gli ingredienti, il processo di produzione compresi tutti i macchinari e/o il processo di servizio alimentare siano conformi agli standard della legge alimentare ebraica |
| Estratto di radice di cicoria | Un estratto naturale dalla radice di cicoria che è una buona fonte di fibre, calcio, fosforo e acido folico |
| RDD | Dose giornaliera consigliata |
| Gummies | Una caramella gommosa a base di gelatina spesso aromatizzata alla frutta. |
| nutraceutici | Integratori alimentari o dietetici che si ritiene abbiano benefici per la salute. |
| Barrette energetiche | Le barrette snack ad alto contenuto di carboidrati e calorie sono progettate per fornire energia mentre sei in movimento. |
| BFSO | Organizzazione belga per la sicurezza alimentare per la catena alimentare. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione del mercato e sulla base di queste variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati in base a livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




