

Dimensioni e quota del mercato europeo dei formaggi
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 82.22 miliardo di dollari |
| Dimensione del mercato (2031) | 105.43 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.07% CAGR |
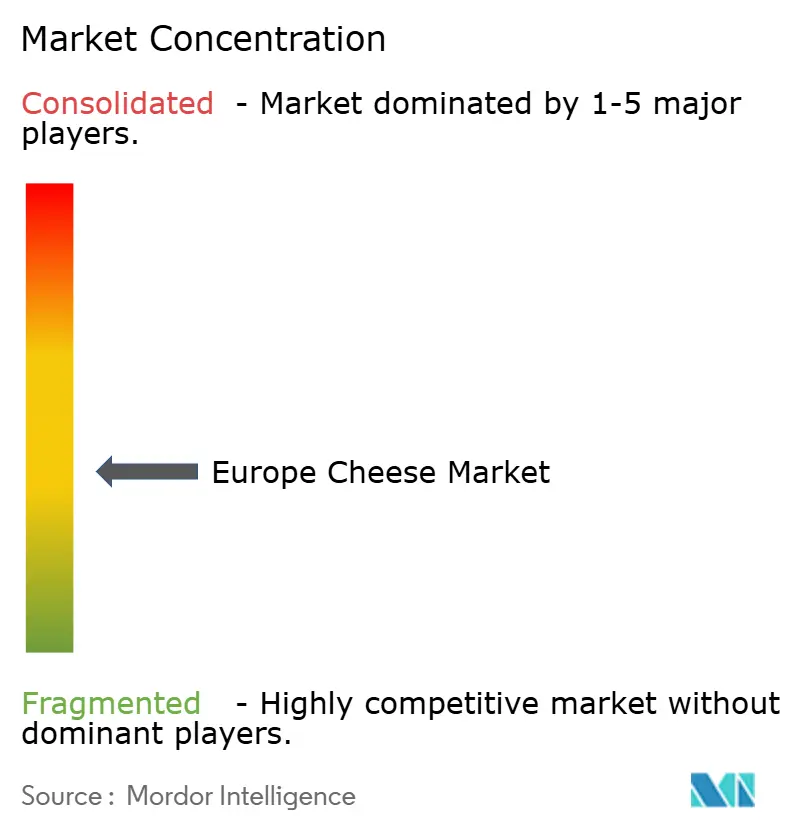
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo dei formaggi di Mordor Intelligence
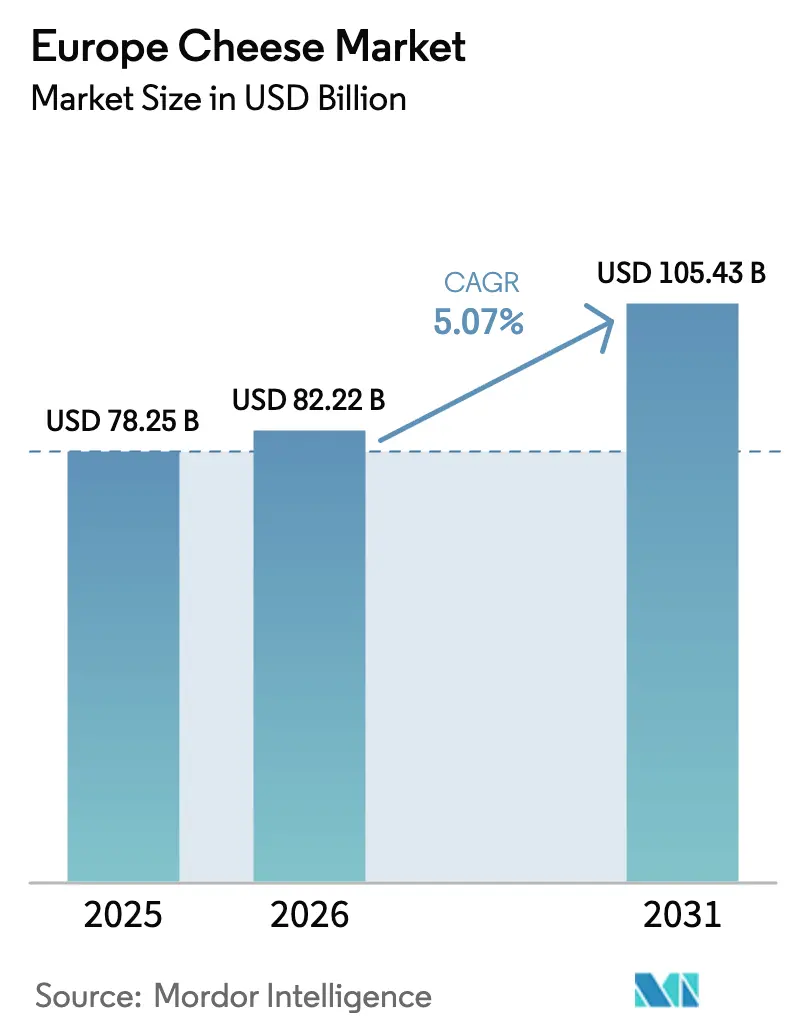
Il mercato europeo del formaggio aveva un valore di 78.25 miliardi di dollari nel 2025 e si prevede che crescerà da 82.22 miliardi di dollari nel 2026 a 105.43 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.07% durante il periodo di previsione (2026-2031). La crescita del mercato è trainata dal cambiamento delle preferenze dei consumatori verso opzioni alimentari pratiche, una maggiore attenzione alle pratiche sostenibili e la domanda di varietà di formaggio di alta qualità. La Francia rimane leader di mercato grazie al suo sistema di denominazione di origine protetta, che preserva i metodi tradizionali di produzione del formaggio. La Germania sta registrando la crescita di mercato più rapida, supportata da un maggiore potere d'acquisto dei consumatori e dall'espansione dei moderni formati di vendita al dettaglio che migliorano la disponibilità del formaggio. Il formaggio naturale continua a essere leader nelle vendite in volume, mentre il formaggio fuso mostra una crescita significativa nel settore della ristorazione e della produzione di piatti pronti grazie alla sua maggiore durata di conservazione, alle proprietà di fusione costanti e ai vantaggi del controllo delle porzioni. I canali di distribuzione del mercato si stanno evolvendo grazie a nuove innovazioni nel packaging, come contenitori richiudibili e opzioni monodose, insieme all'aumento delle vendite di formaggio attraverso le piattaforme di e-commerce.
Punti chiave del rapporto
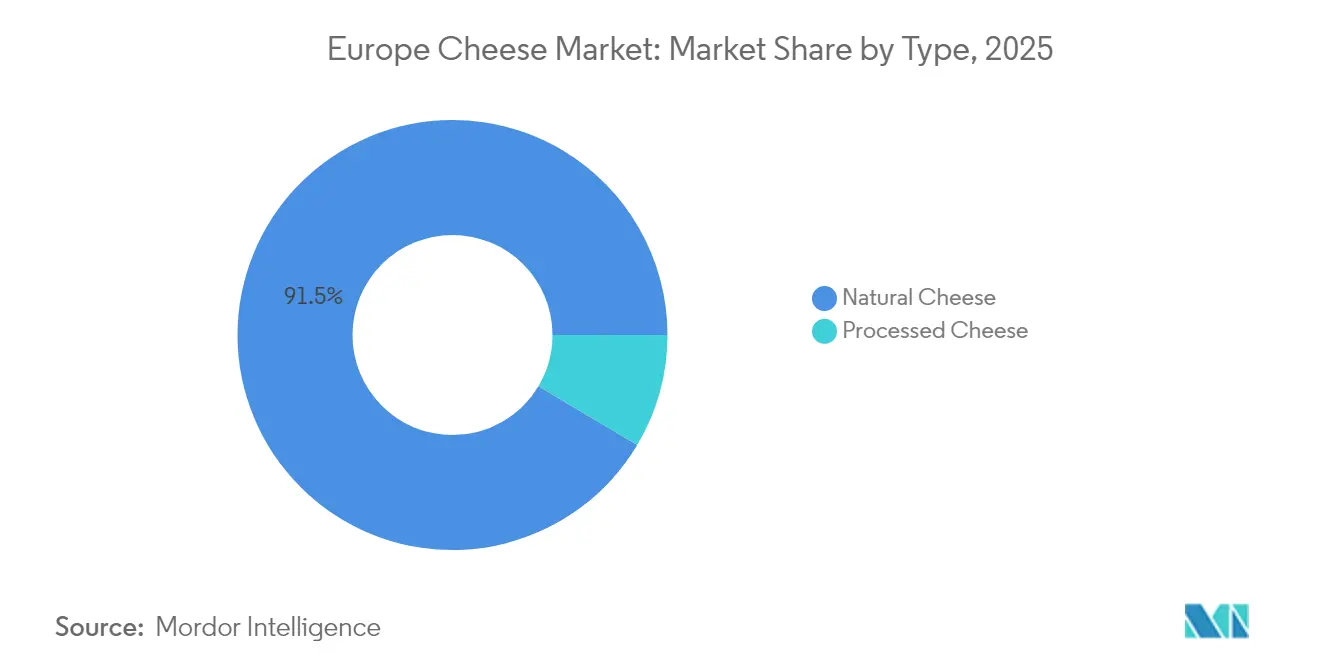
- Per tipologia, nel 2025 il formaggio naturale ha conquistato il 91.45% della quota di mercato del formaggio in Europa; si prevede che il formaggio fuso crescerà a un CAGR del 7.05% entro il 2031.
- In base alla forma, nel 2025 i blocchi rappresentavano il 31.65% delle dimensioni del mercato europeo dei formaggi, mentre le fette registrano il CAGR previsto più elevato, pari al 6.48% entro il 2031.
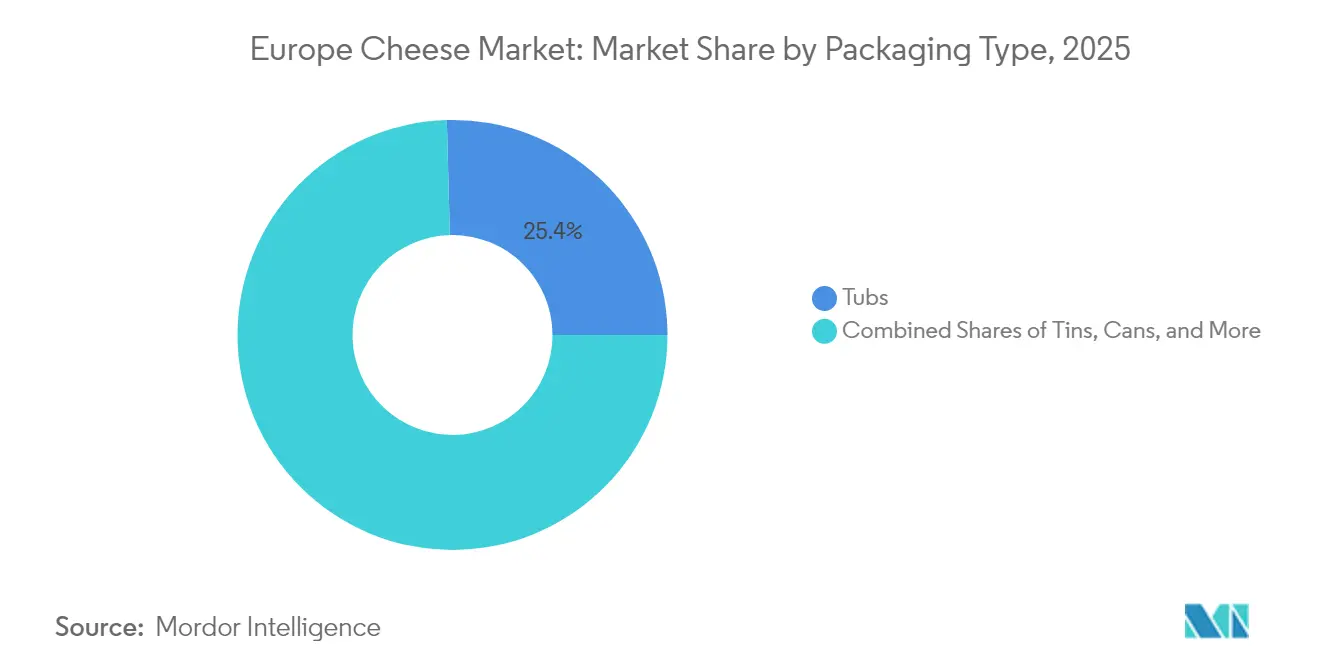
- Per quanto riguarda il confezionamento, le vaschette hanno rappresentato il 25.42% del fatturato nel 2025 e sono destinate a crescere a un CAGR del 6.35%.
- In termini di distribuzione, i canali off-trade hanno rappresentato il 77.35% delle vendite del 2025; l'on-trade si riprende con un CAGR del 6.50%, con la normalizzazione del settore della ristorazione.
- In termini geografici, la Francia è in testa con una quota di fatturato del 25.88% nel 2025; la Germania avanza con un CAGR del 6.85% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo dei formaggi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Popolarità dei cibi pronti e dei cibi pronti | + 1.2% | Germania, Regno Unito, Paesi Bassi, principali mercati, con ricaduta sui mercati nordici | Medio termine (2-4 anni) |
| Le preoccupazioni sulla sostenibilità alimentano l'interesse per i prodotti caseari ecocompatibili | + 0.8% | In tutta l'UE, i più forti in Germania, Paesi Bassi e Danimarca | A lungo termine (≥4 anni) |
| Proliferazione di varietà di formaggi e tipologie speciali | + 0.9% | Francia, Italia e Spagna in testa, in espansione verso l'Europa orientale | Medio termine (2-4 anni) |
| Progressi nella tecnologia di maturazione e miglioramento del sapore del formaggio | + 0.6% | Globale, concentrato nei principali centri di produzione | A lungo termine (≥4 anni) |
| Aumentare la visibilità del prodotto tramite nuovi formati | + 0.7% | Mercati urbani in tutta l'Europa occidentale, in espansione verso est | A breve termine (≤2 anni) |
| La tendenza alla premiumizzazione guida l'acquisto di formaggi stagionati/artigianali | + 1.0% | Francia, Germania, Regno Unito e Paesi Bassi guidano l'adozione dei premi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Popolarità dei cibi pronti e dei cibi pronti
L'evoluzione degli stili di vita moderni continua a rimodellare il modo in cui i consumatori si approcciano al consumo di formaggio, con le famiglie che gravitano verso prodotti che offrono semplicità e facilità di preparazione. Le vendite di cibi pronti in Europa hanno registrato una crescita sostanziale, determinando un aumento della quota di mercato per i prodotti a base di formaggio grazie ai progressi nella tecnologia di confezionamento e nei metodi di conservazione. Il mercato mostra un chiaro spostamento verso formati orientati alla praticità, tra cui opzioni preaffettate, pregrattugiate e in porzioni controllate, che rappresentano una parte significativa del volume totale del formaggio e dimostrano un cambiamento permanente nel comportamento dei consumatori, al di là dei modelli influenzati dalla pandemia. La categoria dei formaggi fusi ha prosperato in modo particolare in questo contesto, sfruttando vantaggi come una maggiore stabilità a scaffale e affidabili caratteristiche di fusione. Espandendosi in piatti pronti, snack e formati da asporto, i prodotti caseari hanno trasceso il loro ruolo tradizionale nella preparazione dei pasti, ampliando notevolmente la loro presenza sul mercato e l'accessibilità da parte dei consumatori.
Le preoccupazioni sulla sostenibilità alimentano l'interesse per i prodotti caseari ecocompatibili
La consapevolezza ambientale influenza significativamente i comportamenti d'acquisto nei mercati europei, dove i consumatori dimostrano un forte impegno per la sostenibilità. Secondo un'indagine sui consumatori del 2024, il 67% dei consumatori europei si dichiara disposto a pagare prezzi maggiorati per i formaggi prodotti in modo sostenibile [1] Fonte: Agenzia europea dell'ambiente, “Food System Sustainability”, eea.europa.eu . Il segmento dei formaggi biologici registra una crescita sostanziale, con volumi di vendita che superano quelli delle varietà convenzionali con un margine di 3 a 1. I principali produttori rispondono a questa tendenza aumentando del 45% l'adozione di imballaggi a impatto zero. Le cooperative casearie adottano attivamente pratiche di agricoltura rigenerativa per migliorare la salute del suolo, incrementare la produttività a lungo termine e garantire la conformità ai requisiti normativi del Green Deal europeo. Sebbene le alternative vegetali al formaggio rappresentino attualmente meno del 3% del valore totale del mercato, la loro presenza spinge i produttori di formaggio tradizionali a rafforzare i propri impegni ambientali e a effettuare investimenti sostanziali in tecnologie di produzione sostenibili. Questa crescente attenzione alla sostenibilità crea vantaggi competitivi distinti per i produttori che dimostrano con successo miglioramenti ambientali quantificabili, mantenendo al contempo elevati standard di gusto e funzionalità del prodotto.
Proliferazione di varietà di formaggi e tipi speciali
I segmenti dei formaggi artigianali e di specialità stanno registrando una crescita sostanziale, poiché i consumatori apprezzano sempre di più i prodotti autentici e distintivi, dimostrando la loro disponibilità a pagare prezzi più elevati per una qualità superiore. Le vendite di formaggi a Denominazione di Origine Protetta (DOP) hanno mostrato un notevole slancio nel 2024, con i consumatori più giovani alla ricerca attiva di varietà tradizionali che storicamente erano limitate ai mercati di nicchia [2] Fonte: Commissione europea, “Indicazioni geografiche e sistemi di qualità”, agriculture.ec.europa.eu . Le specialità casearie regionali hanno superato con successo i loro confini geografici grazie a infrastrutture logistiche della catena del freddo potenziate e piattaforme di commercio digitale. Questa espansione ha permesso al Gorgonzola italiano di affermarsi con forza nei mercati nordici, mentre il Gouda stagionato olandese è penetrato con successo nelle regioni mediterranee. Il mercato ha risposto all'evoluzione delle preferenze dei consumatori sviluppando varietà ibride innovative che combinano sapientemente le tecniche tradizionali di caseificazione con profili aromatici contemporanei, attirando i consumatori alla ricerca di nuove esperienze di gusto. Questa espansione strategica del mercato rafforza le tendenze di premiumizzazione, consentendo ai formaggi speciali di generare margini di profitto superiori del 40-60% rispetto alle varietà standard, costruendo al contempo una forte fedeltà al marchio grazie ai loro profili gustativi unici e alle esperienze uniche offerte ai consumatori.
Progressi nella tecnologia di maturazione e miglioramento del sapore del formaggio
Processi avanzati di controllo della fermentazione e invecchiamento consentono ai produttori di mantenere una qualità costante del prodotto, ottimizzando al contempo l'efficienza produttiva e riducendo al minimo gli sprechi di risorse. Le tecnologie di fermentazione di precisione offrono ai produttori un controllo granulare sullo sviluppo del sapore, riducendo sostanzialmente i tempi di invecchiamento tradizionali senza compromettere le caratteristiche organolettiche. I sensori IoT integrati negli ambienti di maturazione automatizzati mantengono un controllo preciso sui parametri di temperatura, umidità e circolazione dell'aria, migliorando la costanza della produzione e riducendo al minimo il deterioramento del prodotto rispetto agli impianti di invecchiamento convenzionali. Questi progressi tecnologici offrono ai produttori più piccoli l'opportunità di raggiungere standard qualitativi precedentemente raggiungibili solo da attività su larga scala. L'implementazione di atmosfera modificata e materiali di confezionamento attivi ha notevolmente prolungato la durata di conservazione dei prodotti, facilitando l'espansione delle reti di distribuzione e riducendo gli sprechi alimentari lungo tutta la catena di approvvigionamento.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni per la salute dovute al contenuto eccessivo di grassi e calorie | -0.7% | Nord Europa e Regno Unito sono i mercati leader attenti alla salute | A breve termine (≤2 anni) |
| Complessità normative per la sicurezza alimentare/adulterazione ed etichettatura | -0.4% | A livello UE, particolarmente complesso nel commercio transfrontaliero | Medio termine (2-4 anni) |
| Mancanza di standardizzazione nelle definizioni regionali di qualità/tipologia del formaggio | -0.3% | Europa orientale, mercati emergenti con standard in via di sviluppo | A lungo termine (≥4 anni) |
| Sfide di igiene e tracciabilità nelle filiere dal produttore al consumatore | -0.5% | Aree di produzione rurali, piccoli produttori in tutta l'UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni per la salute dovute al contenuto eccessivo di grassi e calorie
La crescente consapevolezza in materia di salute influenza i modelli tradizionali di consumo di formaggio, in particolare nei mercati in cui i tassi di obesità e le preoccupazioni relative alle malattie cardiovascolari incidono sulle scelte alimentari. Le autorità sanitarie europee raccomandano di limitare l'assunzione di grassi saturi a meno del 10% delle calorie giornaliere, con conseguente calo annuo del 3-4% del consumo di formaggio intero tra le fasce demografiche attente alla salute [3] Fonte: Centro europeo per la prevenzione e il controllo delle malattie, "Raccomandazioni per una dieta sana", ecdc.europa.eu . Mentre le alternative al formaggio a ridotto contenuto di grassi guadagnano quote di mercato, si trovano ad affrontare sfide in termini di gusto e funzionalità, creando un divario tra gli obiettivi di salute e le preferenze dei consumatori. Il mercato emergente delle alternative a base vegetale offre opzioni senza colesterolo e con un minore contenuto di grassi saturi, costringendo i produttori tradizionali ad adattare le formulazioni dei loro prodotti. Questo cambiamento guidato dalla salute incide significativamente sui consumatori di età compresa tra 25 e 40 anni, che mostrano una maggiore propensione a ridurre il consumo di formaggio o a passare ad alternative, limitando potenzialmente la crescita futura del mercato.
Complessità normative per la sicurezza alimentare/adulterazione ed etichettatura
L'evoluzione delle normative dell'Unione Europea in materia di sicurezza alimentare crea requisiti di conformità che incidono in modo più grave sui produttori più piccoli, aumentando al contempo i costi per l'intero settore. I requisiti di tracciabilità rafforzati del Regolamento UE 2017/625 richiedono una documentazione dettagliata lungo tutta la filiera, dall'azienda agricola alla vendita al dettaglio, con un conseguente aumento dell'8-12% dei costi amministrativi per i produttori di medie dimensioni. Le diverse interpretazioni dei requisiti di etichettatura da parte dei diversi Stati membri complicano il commercio transfrontaliero, creando ostacoli per le aziende che si espandono all'interno del mercato unico. Le nuove normative che richiedono la divulgazione dell'impatto ambientale e l'etichettatura dell'impronta di carbonio richiedono ingenti investimenti in sistemi di misurazione e rendicontazione, offrendo alle aziende più grandi con dipartimenti di conformità dedicati un vantaggio rispetto ai piccoli produttori artigianali. La divergenza normativa successiva alla Brexit complica ulteriormente le relazioni commerciali tra Regno Unito e UE, richiedendo sistemi di conformità separati e potenzialmente limitando l'accesso al mercato per i produttori più piccoli.
Analisi del segmento
Per tipo: il dominio naturale affronta l'innovazione di elaborazione
I formaggi naturali detengono una quota di mercato del 91.45% nel 2025, poiché i consumatori europei preferiscono metodi di produzione tradizionali e sapori autentici che riflettono la tradizione culinaria della regione. Il segmento dei formaggi fusi cresce a un CAGR del 7.05% fino al 2031, supportato dal recupero nella ristorazione e dalle applicazioni alimentari industriali che richiedono proprietà di fusione costanti e una maggiore durata di conservazione. Nelle categorie dei formaggi naturali, le varietà a pasta dura come Cheddar e Parmigiano sono leader in termini di volume grazie alla loro versatilità nelle applicazioni al dettaglio e nella ristorazione. I formaggi a pasta molle come Cottage e Ricotta stanno guadagnando popolarità tra i consumatori attenti alla salute che cercano opzioni ricche di proteine e a basso contenuto di grassi.
Il segmento "Altri" dei formaggi naturali registra una forte crescita grazie all'aumento delle varietà speciali e artigianali, supportate dalle protezioni DOP che consentono prezzi più elevati. I progressi nella tecnologia di lavorazione stanno riducendo la distinzione tra le categorie naturali e trasformate, poiché i produttori sviluppano prodotti ibridi che combinano un gusto autentico con funzionalità avanzate. Le tecniche di lavorazione a freddo mantengono gli aromi naturali, raggiungendo al contempo la consistenza necessaria per le applicazioni industriali, consentendo ai produttori di formaggi naturali di competere nei mercati tradizionalmente caratterizzati da formaggi trasformati. Questa evoluzione tecnologica ha creato nuove opportunità per i produttori di ampliare il proprio portafoglio prodotti e soddisfare le diverse preferenze dei consumatori, mantenendo al contempo gli standard qualitativi sia nei segmenti dei formaggi naturali che in quelli trasformati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma: i formati convenienti guidano la crescita di Slice
I tradizionali blocchi mantengono la loro posizione dominante con una quota di mercato del 31.65% nel 2025, poiché produttori e consumatori continuano ad apprezzarne l'efficienza in termini di costi e l'adattabilità a diverse applicazioni di cottura. Il segmento dei formaggi a fette mostra un notevole slancio, raggiungendo il tasso di crescita più elevato con un CAGR del 6.48% entro il 2031. Questa significativa traiettoria di crescita riflette l'evoluzione delle preferenze dei consumatori, in particolare nelle aree urbane e tra le giovani generazioni, che danno sempre più priorità alla praticità rispetto alle tradizionali considerazioni di costo nelle loro decisioni di acquisto.
Il settore della ristorazione registra una domanda sostanziale di prodotti a base di formaggio grattugiato, poiché i ristoranti implementano efficienze operative e standardizzano le dimensioni delle porzioni. Allo stesso tempo, i cubetti di formaggio hanno consolidato la loro presenza nella categoria degli snack, espandendo di fatto il consumo di formaggio oltre i tempi di preparazione dei pasti convenzionali. La categoria "Altri" comprende formati di prodotto innovativi, tra cui bastoncini di formaggio, varietà spalmabili e soluzioni di confezionamento a porzioni controllate, che rispondono alla crescente domanda di opzioni di consumo portatili. L'adozione diffusa di formati a fette è direttamente correlata all'espansione dei modelli di consumo di panini e alle tendenze della praticità per la colazione, ulteriormente accelerata dal passaggio agli ambienti di lavoro da remoto. I formati di formaggio pre-porzionato dimostrano vantaggi tangibili riducendo gli sprechi alimentari domestici del 15-20% rispetto ai tradizionali blocchi, rispondendo efficacemente alle problematiche di sostenibilità ambientale e offrendo al contempo opzioni di controllo preciso delle porzioni che incontrano il favore dei consumatori attenti alla salute.
Per tipo di imballaggio: le vaschette sono leader in termini di sostenibilità
Il mercato del packaging mostra che le vaschette detengono una quota di mercato significativa, pari al 25.42%, nel 2025, raggiungendo anche il tasso di crescita annuo composto (CAGR) più elevato, pari al 6.35%. Questa solida performance riflette il modo in cui le vaschette soddisfano le esigenze dei consumatori grazie alla richiudibilità che riduce al minimo gli sprechi alimentari e consente una facile visualizzazione del prodotto. Le lattine continuano a svolgere un ruolo fondamentale nei segmenti dei formaggi speciali, soprattutto per i mercati di esportazione e le scorte alimentari di emergenza, dove una maggiore durata di conservazione è fondamentale, mentre le lattine rimangono la scelta preferita dagli utenti industriali alla ricerca di soluzioni di imballaggio efficienti per grandi quantità.
La categoria "Altri" comprende diverse soluzioni di imballaggio, tra cui buste sottovuoto, imballaggi in atmosfera modificata e materiali biodegradabili che aiutano le aziende a rispettare gli standard ambientali. Le normative UE sulla plastica monouso hanno spinto i produttori verso opzioni di imballaggio riciclabili e compostabili, con i contenitori che ottengono un vantaggio grazie alla loro maggiore superficie per esporre informazioni sulla sostenibilità. Gli studi sui consumatori indicano che il 73% degli acquirenti preferisce imballaggi con chiare istruzioni di riciclaggio, il che ha rafforzato la posizione di mercato degli imballaggi in contenitore che comunicano efficacemente la conformità ambientale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: il predominio dell'off-trade incontra la ripresa dell'on-trade
Il mercato dei formaggi mostra una netta preferenza dei consumatori per i canali off-trade, che rappresentano il 77.35% della quota di mercato nel 2025. Questa tendenza deriva dai cambiamenti comportamentali che si sono radicati durante i lockdown pandemici e continua grazie ai consumatori attenti al budget che scelgono di cucinare a casa. Nel segmento off-trade, supermercati e ipermercati guidano i volumi di vendita offrendo prezzi competitivi e un'ampia gamma di prodotti, mentre i rivenditori specializzati si ritagliano la loro nicchia nei segmenti premium offrendo consulenza esperta e prodotti accuratamente selezionati.
Nel frattempo, il segmento della ristorazione collettiva mostra un promettente potenziale di crescita con un CAGR previsto del 6.50% fino al 2031. Questa crescita riflette l'evoluzione del panorama della ristorazione collettiva, dove i ristoranti utilizzano sempre più il formaggio come elemento chiave di differenziazione nei loro menu. Il canale di vendita al dettaglio online sta vivendo una rapida espansione, in particolare nelle categorie di formaggi speciali e artigianali, dove descrizioni dettagliate dei prodotti e recensioni dei clienti contribuiscono a orientare le decisioni di acquisto. Questo cambiamento nel settore della ristorazione collettiva rappresenta un cambiamento fondamentale, poiché il formaggio si sta trasformando da ingrediente base a componente premium che consente ai ristoranti di ottenere prezzi più elevati sui menu.
Analisi geografica
Mercato del formaggio francese
La posizione dominante della Francia sul mercato, con una quota del 25.88% nel 2025, riflette le sue radicate tradizioni casearie e i gusti raffinati dei suoi consumatori, che alimentano sia la domanda locale che le forti performance delle esportazioni. L'ampia gamma nazionale di oltre 400 varietà di formaggi, molte delle quali protette dalla certificazione AOC, crea vantaggi di mercato duraturi grazie al loro carattere autentico e all'identità regionale, consentendo prezzi più elevati in tutto il mondo. La rete di filiera ben strutturata, che collega le aziende agricole locali con trasformatori specializzati, garantisce rigorosi standard di qualità e una tracciabilità del prodotto in linea con le normative UE. Tuttavia, il mercato maturo deve affrontare limiti di crescita poiché i consumi delle famiglie raggiungono livelli massimi, in particolare con la tendenza a nuclei familiari più piccoli.
Mercato del formaggio in Germania
La straordinaria traiettoria di crescita del mercato tedesco, prevista al 6.85% di CAGR fino al 2031, dimostra come le abitudini alimentari dei consumatori si stiano evolvendo, andando oltre i tradizionali pasti a base di pane e abbracciando il formaggio sia come ingrediente di cucina che come scelta alimentare a sé stante. Grazie al crescente potere d'acquisto, le famiglie tedesche stanno scegliendo attivamente formaggi artigianali e di alta qualità, supportate da una rete di vendita al dettaglio in espansione che serve sia i centri urbani che le aree rurali. Il solido approccio del Paese alla sicurezza alimentare, unito alla conformità alle normative UE, crea un ambiente favorevole sia alla produzione interna che alla crescita delle importazioni. La posizione strategica della Germania in Europa la rende una base attraente per i produttori internazionali che desiderano stabilire reti di distribuzione regionali.
Mercati europei più ampi
I diversi mercati di Italia, Regno Unito, Spagna, Paesi Bassi e altri paesi europei offrono un potenziale di crescita sostanziale, nonostante i diversi quadri normativi e le diverse preferenze dei consumatori. Le rinomate varietà italiane, come il Parmigiano-Reggiano e il Gorgonzola, continuano a trovare nuove opportunità nei mercati globali, cavalcando l'onda del fascino internazionale della cucina italiana. Nel frattempo, il panorama post-Brexit del Regno Unito presenta uno scenario eterogeneo, in cui i produttori nazionali si trovano ad affrontare sia sfide che opportunità nella competizione con le importazioni europee.
Panorama competitivo
Il mercato europeo dei formaggi presenta un equilibrato mix di concorrenza, in cui trovano spazio sia grandi aziende che specialisti locali. Aziende come Groupe Lactalis, Arla Foods e FrieslandCampina beneficiano delle loro dimensioni grazie a un migliore potere d'acquisto, una produzione efficiente e solide reti di distribuzione. Allo stesso tempo, i produttori più piccoli prosperano offrendo prodotti locali autentici, di qualità artigianale e specialità casearie uniche. Questa struttura diversificata del mercato riflette il profondo legame del formaggio con le culture locali, dove i sapori regionali e i metodi di produzione tradizionali impediscono naturalmente a una singola azienda di dominare l'intero mercato.
Il settore mostra interessanti contrasti nel modo in cui le aziende si approcciano alla tecnologia. I grandi produttori investono massicciamente in sistemi automatizzati e miglioramenti della supply chain, mentre i produttori più piccoli si concentrano sul mantenimento di standard qualitativi e pratiche sostenibili che giustifichino i loro prezzi elevati. Questa differenza di approccio aiuta ogni tipo di produttore a mantenere la propria posizione di mercato e a servire efficacemente i propri clienti target.
Le aziende stanno ora investendo maggiormente nella sostenibilità, creando nuovi prodotti e vendendoli direttamente ai consumatori. Molte stanno assumendo il controllo dell'intero processo produttivo, realizzando al contempo prodotti a marchio del punto vendita per garantire vendite costanti e ridurre i costi di marketing. Stanno emergendo nuove opportunità nelle opzioni a base vegetale, nei prodotti caseari con benefici per la salute e in imballaggi migliori che mantengono i prodotti freschi più a lungo, nel rispetto dell'ambiente. L'aumento del 23% dei brevetti per le tecnologie di fermentazione e confezionamento nel 2024 dimostra come le aziende stiano competendo attraverso l'innovazione per distinguersi in questo mercato consolidato.
Leader del settore caseario in Europa
Arla Foods amba
Bel gruppo
galbani
Granarolo S.p.A
Gruppo Lactalis
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Lactalis espande la sua presenza in Portogallo con l'acquisizione del produttore di formaggio locale Queijos Tavares, aggiungendo al suo portafoglio due stabilimenti di produzione e marchi rinomati come Seia do Tavares e Serras de Penela.
- Maggio 2025: Leerdammer lancia il suo primo formaggio spalmabile, il Leerdammer Original Spreadable, caratterizzato dal caratteristico sapore delicato e nocciolato del marchio, in un formato morbido e cremoso. Il lancio segna l'ingresso di Leerdammer nella categoria dei formaggi spalmabili, con l'obiettivo di espandere la propria presenza sul mercato oltre i formaggi a fette.
- Settembre 2024: Kellanova lancia il marchio Cheez-It nel Regno Unito e in Irlanda, lanciando gli snack Cheez-It Snap'd con gusti pensati per i gusti europei e una consistenza croccante e cotta al forno. Il prodotto è ora disponibile in quasi 7,000 negozi, supportato da un'importante campagna di marketing.
Ambito del rapporto sul mercato dei formaggi in Europa
I segmenti Formaggio Naturale e Formaggio Fuso sono trattati per Tipologia di Prodotto. I segmenti Off-Trade e On-Trade sono trattati per Canale di Distribuzione. Belgio, Francia, Germania, Italia, Paesi Bassi, Russia, Spagna, Turchia e Regno Unito sono trattati per Paese.| Formaggio naturale | Cheddar |
| Cottage | |
| ricotta | |
| Parmigiano | |
| Altro | |
| Formaggio fuso |
| tagliuzzato |
| Blocchi |
| Cubi |
| Slices |
| Altro |
| vasche |
| Tins |
| Latte e lattine |
| Altro |
| In commercio | |
| Fuori commercio | MINIMARKET |
| Rivenditori specializzati | |
| Supermercati e ipermercati | |
| Vendita al dettaglio online | |
| Altro |
| Germania |
| Regno Unito |
| Italia |
| Francia |
| Spagna |
| Olanda |
| Polonia |
| Belgio |
| Svezia |
| Resto d'Europa |
| Per tipo | Formaggio naturale | Cheddar |
| Cottage | ||
| ricotta | ||
| Parmigiano | ||
| Altro | ||
| Formaggio fuso | ||
| Per modulo | tagliuzzato | |
| Blocchi | ||
| Cubi | ||
| Slices | ||
| Altro | ||
| Per tipo di imballo | vasche | |
| Tins | ||
| Latte e lattine | ||
| Altro | ||
| Per canale di distribuzione | In commercio | |
| Fuori commercio | MINIMARKET | |
| Rivenditori specializzati | ||
| Supermercati e ipermercati | ||
| Vendita al dettaglio online | ||
| Altro | ||
| Per geografia | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
Definizione del mercato
- Burro - Il burro è un'emulsione solida dal giallo al bianco di globuli di grasso, acqua e sali inorganici prodotta dalla zangolatura della panna del latte vaccino
- Prodotti lattiero-caseari - I prodotti lattiero-caseari includono latte e tutti gli alimenti a base di latte, inclusi burro, formaggio, gelato, yogurt e latte condensato e in polvere.
- Dessert Congelati - Per dessert a base di latte surgelato si intendono e comprendono prodotti contenenti latte o panna e altri ingredienti congelati o semicongelati prima del consumo, come latte gelato o sorbetto, compresi dessert a base di latte surgelati per scopi dietetici speciali e sorbetto
- Bevande al latte acido - Il latte acido è un latte denso e cagliato, dal sapore aspro, ottenuto dalla fermentazione del latte. Nello studio sono state prese in considerazione bevande a base di latte acido come kefir, laban e latticello.
| Parola chiave | Definizione |
|---|---|
| Burro Coltivato | Il burro coltivato viene preparato facendo passare il burro crudo attraverso un trattamento chimico ed è stato aggiunto con alcuni emulsionanti e ingredienti estranei. |
| Burro incolto | Questo tipo di burro non è stato lavorato in alcun modo |
| Formaggio naturale | Il tipo di formaggio nella sua forma più naturale. È composto da prodotti e ingredienti naturali e semplici, tra cui sali freschi e naturali, coloranti naturali, enzimi e latte di alta qualità. |
| Formaggio fuso | Il formaggio fuso subisce gli stessi processi del formaggio naturale; tuttavia, richiede più passaggi e molte forme diverse di ingredienti. La produzione del formaggio fuso prevede lo scioglimento del formaggio naturale, la sua emulsione e l'aggiunta di conservanti e altri ingredienti o coloranti artificiali. |
| Panna liquida | La panna singola contiene circa il 18% di grassi. È un unico strato di crema che appare sul latte bollito. |
| Crema Doppia | La doppia crema contiene il 48% di grassi, più del doppio della quantità di grassi della crema singola. È più pesante e densa della crema singola |
| Panna montata | Questa ha una percentuale di grassi molto più alta rispetto alla panna singola (36%). Utilizzato per guarnire torte, crostate e budini e come addensante per salse, zuppe e ripieni. |
| Dessert Congelati | Dessert da consumare congelati. Ad esempio, sorbetti, sorbetti, yogurt gelati |
| Latte UHT (latte ad altissima temperatura) | Latte riscaldato ad una temperatura molto elevata. La lavorazione ad altissima temperatura (UHT) del latte prevede il riscaldamento per 1–8 secondi a 135–154°C. che uccide il microrganismo patogeno sporigeno, ottenendo un prodotto con una durata di conservazione di diversi mesi. |
| Burro vegetale/Burro vegetale | Burro a base di olio di origine vegetale come cocco, palma, ecc. |
| Yogurt vegetale | Yogurt a base di frutta secca, come mandorle, anacardi, noci di cocco e persino altri alimenti come semi di soia, platani, avena e piselli |
| In commercio | Si riferisce a ristoranti, QSR e bar. |
| Fuori commercio | Si riferisce a supermercati, ipermercati, canali online, ecc. |
| Formaggio Neufchatel | Uno dei formaggi più antichi di Francia. È un formaggio a pasta molle, leggermente friabile, a crosta fiorita, prodotto nella regione di Neufchâtel-en-Bray in Normandia. |
| Flexitarian | Si riferisce a un consumatore che preferisce una dieta semi-vegetariana, cioè incentrata su alimenti vegetali con inclusione limitata o occasionale di carne. |
| Intolleranza al lattosio | L'intolleranza al lattosio è una reazione del sistema digestivo al lattosio, lo zucchero presente nel latte. Provoca sintomi fastidiosi in risposta al consumo di latticini. |
| Crema di formaggio | Il Cream Cheese è un formaggio fresco morbido e cremoso dal gusto piccante a base di latte e panna. |
| sorbetti | Il sorbetto è un dessert gelato preparato utilizzando ghiaccio combinato con succo di frutta, purea di frutta o altri ingredienti come vino, liquore o miele. |
| Sorbetto | Il sorbetto è un dessert congelato zuccherato a base di frutta e una sorta di latticino come latte o panna. |
| Conservabilità | Alimenti che possono essere conservati in sicurezza a temperatura ambiente, o "su scaffale", per almeno un anno e che non devono essere cotti o refrigerati per essere consumati in sicurezza. |
| DSD | La consegna diretta in negozio è il processo nella gestione della catena di fornitura in cui il prodotto viene consegnato dallo stabilimento di produzione direttamente al rivenditore. |
| UO Kosher | Unione Ortodossa Kosher è un'agenzia di certificazione kosher con sede a New York City. |
| Gelato | Il gelato è un dessert cremoso gelato a base di latte, panna e zucchero. |
| Mucche nutrite con erba | Le mucche allevate ad erba possono pascolare nei pascoli, dove mangiano una varietà di erbe e trifoglio. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione del mercato e sulla base di queste variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati in base a livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento




