

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 10.75 miliardo di dollari |
| Dimensione del mercato (2031) | 12.43 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.94% CAGR |
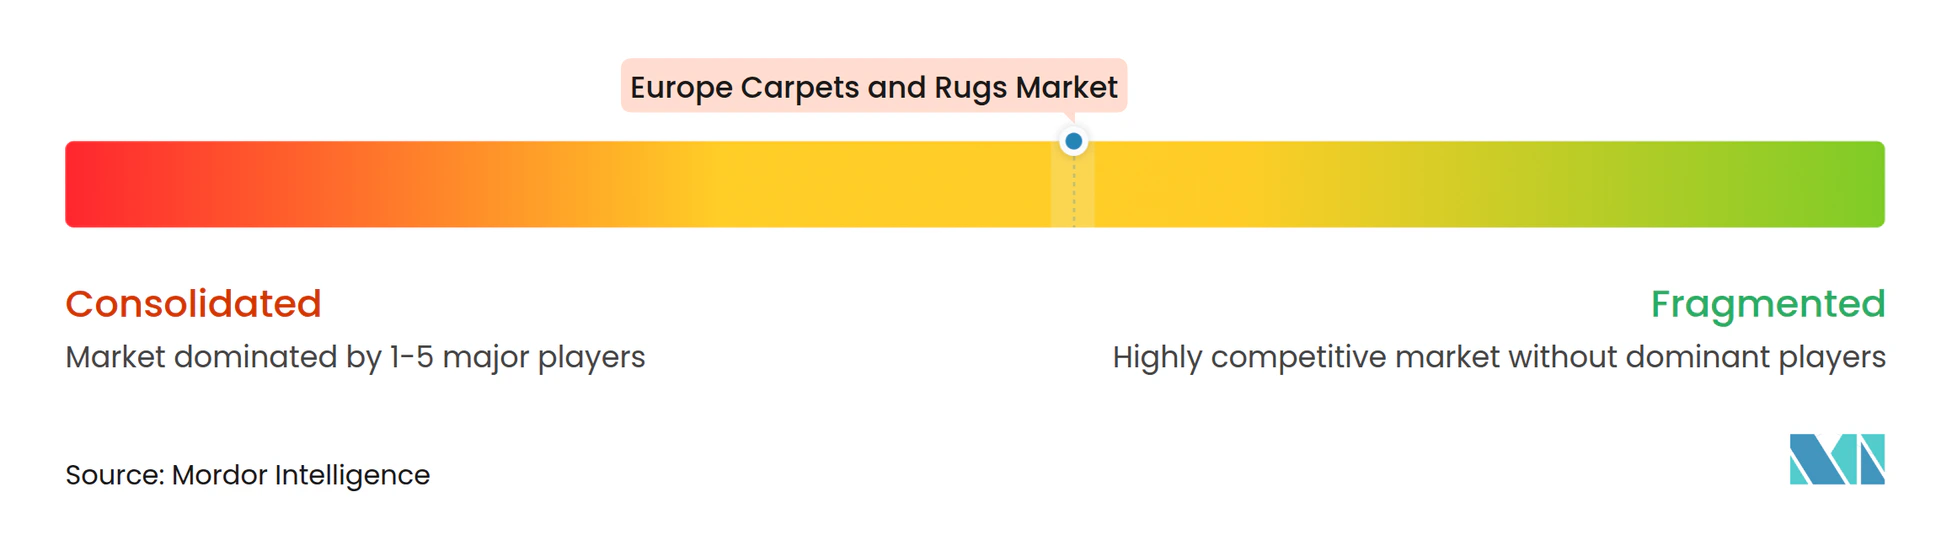
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
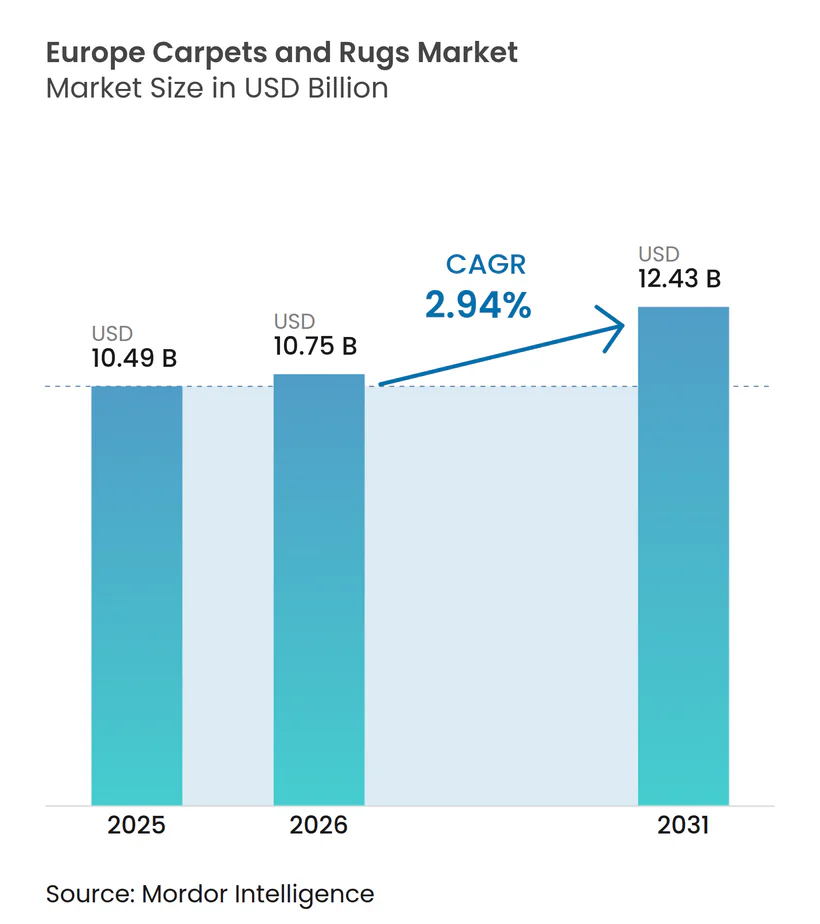
Analisi del mercato europeo di tappeti e moquette a cura di Mordor Intelligence
Si prevede che il mercato europeo dei tappeti e delle moquette crescerà da 10.49 miliardi di dollari nel 2025 e 10.75 miliardi di dollari nel 2026 a 12.43 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 2.94% tra il 2026 e il 2031. I programmi di ristrutturazione legati alle normative europee sull'efficienza energetica degli edifici continuano a rinnovare le pavimentazioni installate in spazi residenziali e commerciali, mentre le nuove modalità di lavoro ibrido mantengono stabile la domanda di pavimenti tessili fonoassorbenti e confortevoli in determinate aree. Gli interventi di ammodernamento nel settore alberghiero nelle destinazioni mediterranee sostengono gli ordini commerciali per specifiche personalizzate e modulari, in linea con gli standard del marchio. Allo stesso tempo, i cambiamenti normativi sui PFAS e la responsabilità per la gestione del fine vita spingono i produttori verso fibre riciclate, sistemi di ritiro e tracciabilità digitale. La pressione sui costi delle materie prime e la carenza di installatori aumentano i tempi di realizzazione dei progetti, pertanto i produttori puntano su modularità, chimica conforme e design a ciclo chiuso per difendere i margini e aggiudicarsi i contratti. Il quadro del passaporto digitale di prodotto, che entrerà in vigore nel 2026, sta anche guidando i team di approvvigionamento verso dichiarazioni verificabili di contenuto e materiali riciclati in tutto il mercato europeo di tappeti e moquette [1] Commissione europea, “Passaporto digitale di prodotto per prodotti sostenibili”, Commissione europea, commission.europa.eu.
Punti chiave del rapporto
- Per tipologia di prodotto, i tappeti trapuntati hanno dominato il mercato europeo dei tappeti e delle moquette nel 2025 con una quota di fatturato del 67.68%, mentre si prevede che i tappeti tessuti cresceranno a un tasso annuo composto del 3.85% nel periodo 2026-2031.
- Nel 2025, il polipropilene rappresentava il 35.45% del mercato europeo dei tappeti e delle moquette, e si prevede che le fibre riciclate e di origine biologica cresceranno a un tasso annuo composto dell'8.41% fino al 2031.
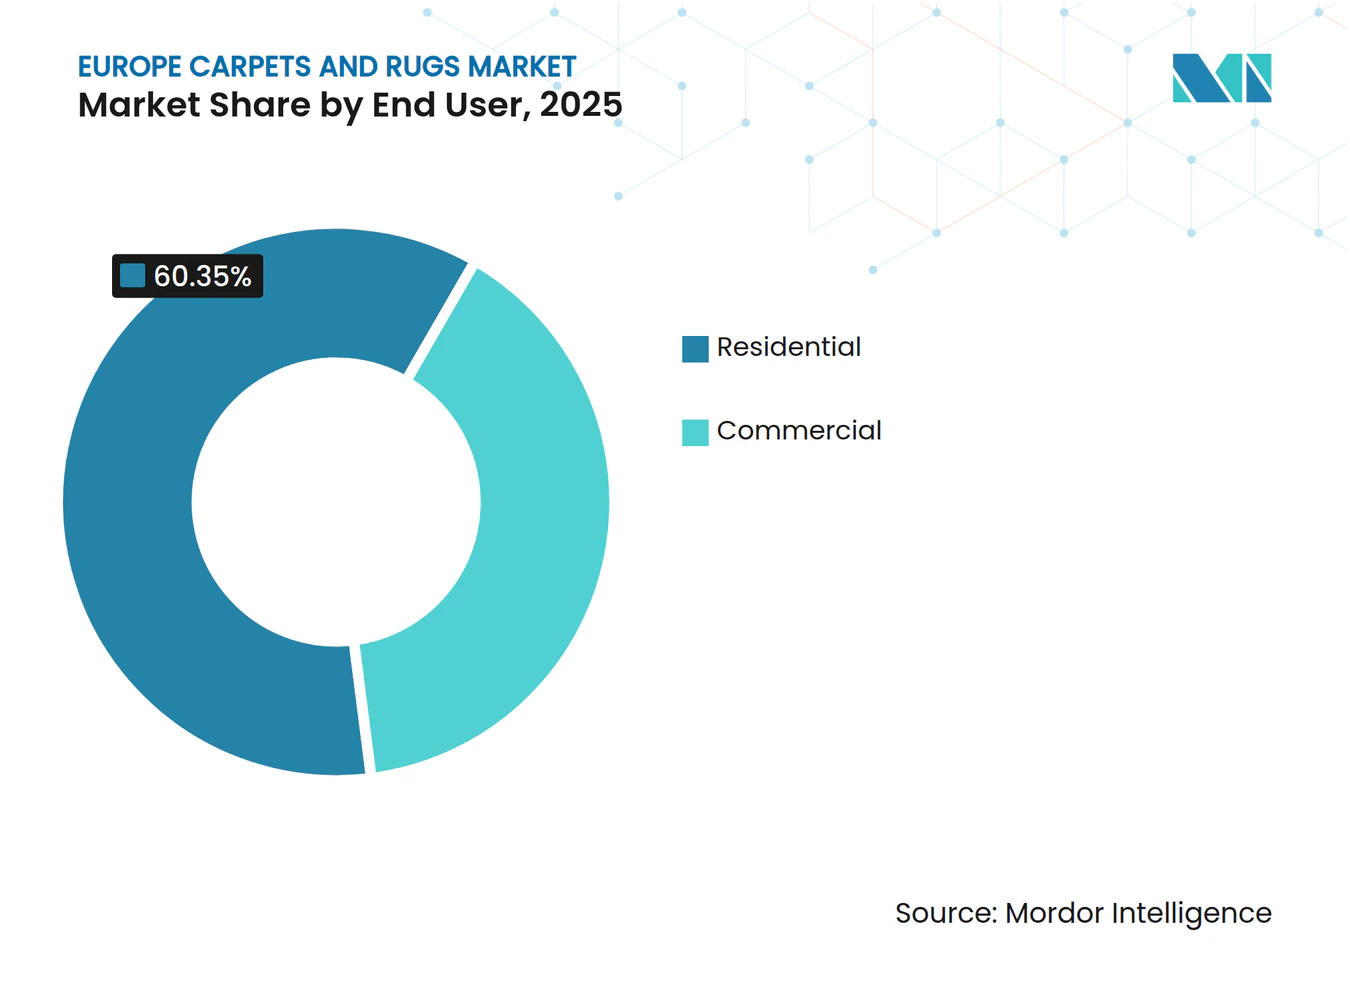
- Per tipologia di utente finale, il settore residenziale ha rappresentato il 60.35% nel 2025 e si prevede che registrerà la crescita più rapida, con un CAGR del 3.45% nel periodo 2026-2031.
- Per canale di distribuzione, nel 2025 il mercato europeo dei tappeti e delle moquette deteneva il 64.87% della quota di mercato B2C, mentre il B2B diretto è destinato a crescere a un tasso annuo composto del 5.54% fino al 2031.
- Dal punto di vista geografico, nel 2025 la Germania rappresentava il 23.60% del mercato europeo dei tappeti e delle moquette, mentre si prevede che la Spagna registrerà la crescita maggiore, con un CAGR del 6.23% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo dei tappeti e delle moquette
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'ondata di ristrutturazioni e gli interventi di ammodernamento degli edifici guidati dall'EPBD accelerano i cicli di sostituzione dei pavimenti. | + 1.8% | Nazionale, con un impatto concentrato in Germania, Francia e Paesi nordici. | Medio termine (2-4 anni) |
| Pipeline di ospitalità e conversioni di marchio Spur Rifacimento della moquette di camere e corridoi | + 1.2% | Il nucleo mediterraneo si estende in Spagna, Italia e Grecia, con ricadute in Portogallo e nel sud della Francia. | A breve termine (≤ 2 anni) |
| Il sistema EPR francese e l'espansione dell'EPR dell'Unione Europea catalizzano le fibre riciclate e di origine biologica. | + 1.1% | La Francia adotterà immediatamente il provvedimento, mentre Paesi Bassi e Lettonia sono attivi; l'adesione sarà più ampia a livello dell'Unione Europea entro il 2028. | Medio termine (2-4 anni) |
| I programmi di allestimento e ristrutturazione degli uffici incentivano l'utilizzo di piastrelle di moquette modulari. | + 0.9% | Centro nevralgico europeo, con primi successi nei centri direzionali di Francoforte, Amsterdam e Londra. | Medio termine (2-4 anni) |
| Crescente domanda di pavimenti tessili certificati a basso contenuto di VOC e con contenuto riciclato | + 0.7% | Di portata nazionale, prevalentemente incentrata sull'Europa settentrionale, inclusi Germania, Paesi nordici e Benelux. | A lungo termine (≥ 4 anni) |
| L'eliminazione graduale dei PFAS nel settore tessile spinge la domanda verso la protezione antimacchia senza PFAS e verso lana o PET. | + 0.6% | La Francia si muoverà immediatamente, la Danimarca tra le prime, e si prevede che una proposta a livello di Unione Europea sarà presentata entro la fine del 2026. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||


L'ondata di ristrutturazioni e gli interventi di ammodernamento degli edifici guidati dall'EPBD accelerano i cicli di sostituzione dei pavimenti.
L'iniziativa "Renovation Wave" della Commissione europea mira a riqualificare 35 milioni di edifici entro il 2030, il che favorisce un ritmo costante di sostituzione dei pavimenti durante i progetti di riqualificazione energetica e di ristrutturazione profonda che raggruppano isolamento, acustica e superfici interne in un unico ambito. L'attuazione della direttiva rivista sulla prestazione energetica degli edifici negli Stati membri anticipa i piani nazionali e i calendari di conformità che catalizzano gli appalti con l'avvicinarsi delle scadenze, aumentando gli ordini di piastrelle di moquette modulari negli edifici residenziali e pubblici dove sono richieste prestazioni acustiche. I programmi di modernizzazione delle stazioni ferroviarie nell'Europa continentale privilegiano le piastrelle di moquette modulari per le aree di transito ad alto traffico, con i fornitori che sottolineano la facilità di installazione a fasi e la sostituzione mirata che si allinea con i programmi di utilizzo intensivo delle strutture [2] Tarkett, "Modular Carpet for Transport and Public Venues", Tarkett, tarkett.com . Il passaggio verso la riqualificazione prioritaria degli edifici meno efficienti aumenta la probabilità che le vecchie moquette vengano sostituite con opzioni modulari e trapuntate più performanti che contribuiscono al raggiungimento degli obiettivi termici e acustici negli involucri ricostruiti. In Germania, l'accesso alle ristrutturazioni del settore pubblico richiede l'adesione a certificazioni di prodotto esterne e regimi di test VOC, il che spinge i produttori a sostenere audit e documentazione rigorosi, rafforzando le barriere all'ingresso nei progetti guidati da gare d'appalto [3] Viacor, “TÜV-PROFiCERT e requisiti VOC”, Viacor, viacor.de.
La pipeline del settore alberghiero e le conversioni del marchio stimolano la rifacitura della moquette in camere e corridoi.
Gli operatori delle destinazioni turistiche mediterranee continuano a rinnovare le finiture tessili nell'ambito di progetti di riqualificazione del marchio, che prevedono corridoi con pavimenti in tessuto su misura e piastrelle modulari per le camere, in grado di soddisfare i requisiti di acustica e durabilità anche in presenza di un'elevata occupazione. I progetti di conversione tendono a comprimere i tempi rispetto alle nuove costruzioni, concentrando gli acquisti in periodi più brevi e aumentando i volumi degli ordini in singoli trimestri, poiché gli hotel si sforzano di riaprire in stagione. Le gare d'appalto pubbliche e private attribuiscono sempre maggiore importanza ai criteri ecologici, tra cui le basse emissioni e il contenuto riciclato; i fornitori propongono piastrelle con certificazione Ecolabel e divulgano l'impronta di carbonio "dalla culla al cancello" per assicurarsi l'inclusione nelle liste dei fornitori. Le strutture di fascia alta e premium enfatizzano un'identità di marca coerente attraverso combinazioni di colori e motivi, il che mantiene la domanda di formati in tessuto in aree selezionate, mentre le piastrelle modulari favoriscono l'efficienza del ricambio delle camere e una manutenzione mirata. Questo modello sostiene le opportunità di specifica in Spagna, Italia e Grecia, in quanto le infrastrutture turistiche vengono aggiornate per aumentare il flusso di clienti e i cicli di rinnovamento del design sono legati agli standard del marchio.
Il sistema EPR francese e l'espansione dell'EPR dell'Unione Europea catalizzano le fibre riciclate e di origine biologica
In Francia, la Responsabilità Estesa del Produttore (EPR) per i tessuti da costruzione prevede tariffe e obblighi di raccolta eco-modulati, che premiano i prodotti con contenuto riciclato e percorsi di ritiro, penalizzando al contempo le formulazioni realizzate esclusivamente con fibre vergini attraverso contributi più elevati. I produttori con un contenuto riciclato superiore a determinate soglie beneficiano di riduzioni tariffarie che spostano il calcolo del costo totale di proprietà a favore dei prodotti circolari nel loro ciclo di vita tipico, incentivando la progettazione per lo smontaggio e il riutilizzo sul mercato secondario, in grado di soddisfare le quote di riutilizzo locali. I produttori hanno ampliato i programmi di ritiro e riutilizzo per le piastrelle di moquette nei mercati con EPR attiva, supportando modelli a ciclo chiuso in cui il supporto e il filato rientrano nei flussi produttivi con quote di riciclo verificate. Le misure dell'Unione Europea per standardizzare l'EPR tessile e promuovere criteri di progettazione circolare in tutti gli Stati membri aumentano la prevedibilità della domanda di fibre riciclate e la trasparenza dei sistemi di fine vita nel medio termine. Le iniziative delle fondazioni di settore hanno rafforzato la logica strategica degli acquisti circolari nel settore delle pavimentazioni, consolidando l'allineamento tra investimenti nel riciclo e percorsi normativi in Francia, Paesi Bassi e altri paesi pionieri.
I programmi di allestimento e ristrutturazione degli uffici puntano sulle piastrelle di moquette modulari.
Le strategie per gli ambienti di lavoro che privilegiano l'acustica e la flessibilità degli spazi preferiscono le piastrelle modulari alla moquette, poiché consentono una zonizzazione mirata per sale riunioni e aree di collaborazione, semplificando al contempo la riconfigurazione in base alle variazioni del numero di dipendenti. Installatori e team addetti alla manutenzione apprezzano i formati modulari per la loro rapidità di rimozione e posa, riducendo i disagi per gli inquilini durante i cambi notturni o nei fine settimana, rispetto alla sostituzione con rotoli interi. I fornitori offrono collezioni progettate per migliorare la qualità dell'aria, gestendo al contempo polveri e allergeni aerodispersi in ambienti d'ufficio molto frequentati, a supporto della conformità con le normative sui materiali a basse emissioni e degli obiettivi di benessere. I progetti aziendali che mirano a ottenere certificazioni per l'edilizia sostenibile selezionano piastrelle e supporti che possiedono certificazioni riconosciute o che contribuiscono al raggiungimento di crediti per il comfort acustico, consolidando la domanda tra i fornitori con opzioni documentate a basso contenuto di VOC e con contenuto riciclato nei loro cataloghi. Le specifiche per gli ambienti di lavoro e scolastici continuano a valorizzare l'assorbimento acustico e il comfort visivo, e i fornitori propongono linee di prodotti che collegano le caratteristiche acustiche alla produttività e ai risultati in termini di esperienza negli spazi open space.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sostituto di sistemi resilienti o LVT negli spazi commerciali | -1.4% | Europa settentrionale, in particolare nel Regno Unito, in Germania e nei paesi nordici, dove la quota di superfici dure è elevata. | Medio termine (2-4 anni) |
| La volatilità delle materie prime petrolchimiche fa lievitare i costi dei tappeti. | -1.0% | Esposizione a livello nazionale con maggiore sensibilità in Belgio, Paesi Bassi e Germania. | A breve termine (≤ 2 anni) |
| Costi di conformità derivanti da restrizioni sull'uso di sostanze chimiche e criteri di etichettatura ecologica. | -0.8% | A livello nazionale, con un onere maggiore per le PMI e le aziende manifatturiere di medie dimensioni in Francia, Germania e Benelux. | A lungo termine (≥ 4 anni) |
| La carenza di installatori e gli obblighi di ripristino fanno aumentare i costi e le tempistiche | -0.6% | Germania, Paesi Bassi e paesi nordici, con ricadute in Francia e nel Regno Unito. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sostituzione di pavimenti resilienti o LVT negli spazi commerciali.
Il passaggio a superfici dure alternative nelle aree di accoglienza, nei corridoi e negli ambulatori limita i volumi di moquette, poiché i facility manager privilegiano la facilità di pulizia e il design minimalista nelle zone ad alto traffico. Anche le tendenze verso gli edifici sani influenzano la domanda, per cui le categorie di prodotti percepite come facili da igienizzare possono soppiantare la moquette in applicazioni delicate, mentre quest'ultima rimane rilevante nelle aree amministrative e in quelle in cui l'isolamento acustico è fondamentale. Le specifiche di progetto spesso prevedono una combinazione di materiali diversi, riducendo la metratura totale destinata alla moquette per singolo progetto, anche se le piastrelle modulari mantengono un ruolo negli spazi acustici. Nel settore sanitario, le linee guida per il controllo delle infezioni hanno allontanato gli ambienti clinici dai pavimenti tessili, mentre le aree amministrative continuano a utilizzare piastrelle modulari per comfort, isolamento acustico ed estetica. Questa tendenza all'utilizzo di materiali misti è particolarmente evidente negli interni commerciali del Nord Europa, dove gli spazi open space utilizzano superfici dure per la circolazione e tessuti per gli spazi di collaborazione.
La volatilità delle materie prime petrolchimiche fa lievitare i costi dei tappeti.
Le fluttuazioni dei costi nelle catene del valore del polipropilene e del poliammide mettono a dura prova la stabilità dei prezzi per i prodotti di fascia media, soprattutto laddove i produttori si affidano all'approvvigionamento esterno di resine. L'aumento dei costi energetici e la variabilità logistica aggravano gli effetti delle materie prime, che possono comprimere i margini se il trasferimento dei prezzi sui contratti subisce ritardi. Alcuni produttori integrati riducono l'esposizione allineando la produzione di filati con la produzione di tappeti, mentre altri si tutelano e adeguano il mix di prodotti per mantenere la competitività. I meccanismi dell'Unione Europea che introducono la responsabilità delle emissioni di carbonio per le importazioni rappresentano un ulteriore livello di sensibilità ai costi delle materie prime che le aziende devono gestire nella pianificazione degli acquisti. L'effetto complessivo pone maggiore enfasi sui formati modulari e sulle costruzioni ottimizzate in termini di valore per bilanciare il rapporto costi-prestazioni fino alla stabilizzazione dei mercati delle materie prime.
Analisi del segmento
Per tipologia di prodotto: i tappeti trapuntati dominano, mentre la tessitura accelera nel settore dell'ospitalità di lusso.
Nel 2025, i tappeti e le moquette trapuntate rappresentavano il 67.68% del mercato europeo, conquistando una posizione di leadership grazie alla rapidità di produzione e all'ampia flessibilità di design. I tappeti tessuti, pur avendo una quota di mercato inferiore, registrano la crescita più rapida, con un CAGR del 3.85% nel periodo 2026-2031, sostenuti dalle specifiche del settore alberghiero di alta gamma che privilegiano la chiarezza dei motivi e la durata in corridoi e sale da ballo. La diffusione delle piastrelle modulari continua ad aumentare nel segmento dei tappeti trapuntati, poiché i progettisti si stanno orientando verso formati standard di 50x50 cm per zone acustiche specifiche e per semplificare la sostituzione. Lo sviluppo dei prodotti si concentra su sostanze chimiche a basse emissioni e caratteristiche anallergiche, in risposta ai requisiti edilizi e di benessere più stringenti negli interni di scuole e uffici. Il mercato europeo dei tappeti beneficia di queste dinamiche di formato, in quanto si allineano con i progetti di ristrutturazione che valorizzano tempi di consegna brevi e disagi minimi.
La modularizzazione all'interno dei prodotti trapuntati modifica anche le modalità di commercializzazione dei portfolio, con i fornitori che curano famiglie visive coordinate tra uffici open space, sale riunioni e percorsi di circolazione. Le offerte di prodotti tessuti mantengono la loro posizione in immobili di fascia alta e in contesti residenziali di lusso, dove le esigenze di identità del marchio e il posizionamento nel segmento del lusso rimangono determinanti. Le soluzioni agugliate colmano una nicchia di mercato in termini di prestazioni nei settori dei trasporti, dell'accesso pubblico e in alcuni contesti industriali, dove la robustezza e la facilità di manutenzione sono i fattori determinanti nella scelta. In tutti i formati, la conformità ai requisiti di basso contenuto di VOC e assenza di PFAS è diventata un requisito imprescindibile nei segmenti guidati dalle gare d'appalto, rafforzando la necessità di una composizione chimica verificata e di materie prime tracciabili. Questi cambiamenti di prodotto, nel loro complesso, supportano la stabilità del mix e dei margini nel mercato europeo dei tappeti e delle moquette.
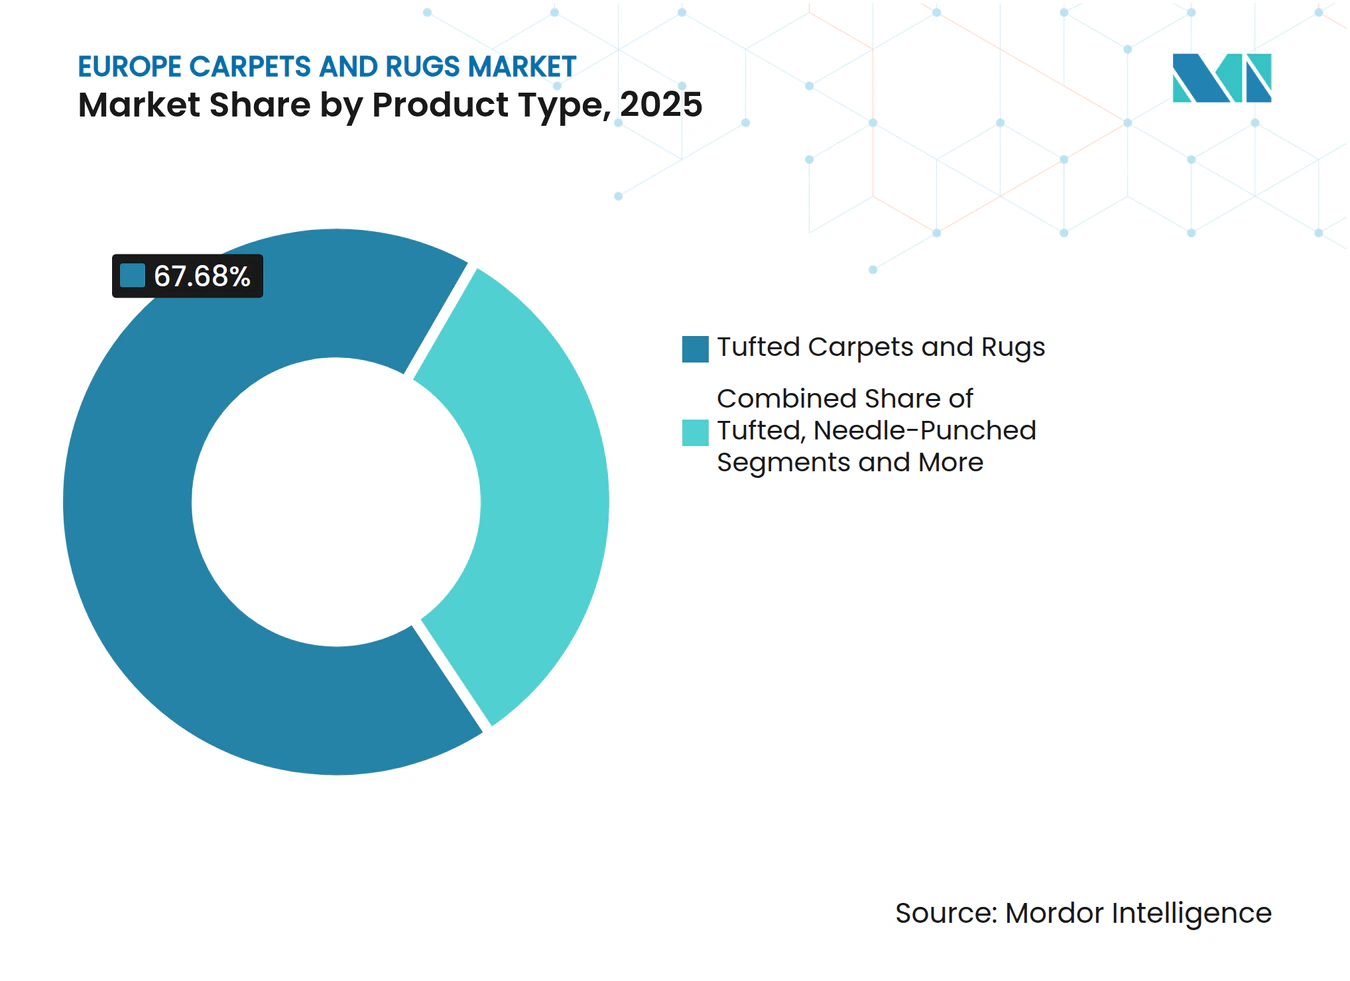
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per materiale: il polipropilene è in testa, le fibre riciclate registrano un'impennata grazie agli incentivi EPR
Nel 2025, il polipropilene deteneva una quota del 35.45% grazie alla resistenza all'umidità e alla facilità di manutenzione nei settori sanitario e alberghiero, consolidando la posizione del materiale nelle installazioni di fascia media nel mercato europeo di tappeti e moquette. Si prevede che le fibre riciclate e di origine biologica cresceranno a un tasso annuo composto (CAGR) dell'8.41% fino al 2031, spinte dalle strutture tariffarie EPR e dagli incentivi delle etichette ecologiche che orientano gli acquisti verso contenuti circolari. Le innovazioni a supporto integrano componenti riciclati e adesivi di origine biologica che riducono il carbonio incorporato, mantenendo al contempo gli obiettivi di comfort e durata. Il nylon rigenerato prodotto da flussi post-consumo è ormai standard in diverse collezioni di piastrelle commerciali, in linea con i criteri di bioedilizia che valorizzano le quote di materiale riciclato documentate. Questi sviluppi rafforzano la resilienza delle catene di approvvigionamento e consentono ai prodotti conformi di accedere in via preferenziale alle gare d'appalto regolate dall'EPR in Francia e in altri paesi pionieri.
Il nylon rimane il punto di riferimento in termini di prestazioni negli ambienti ad alto traffico, dove la resilienza e la resistenza alle macchie sono fondamentali per il valore del ciclo di vita, mentre le varianti in poliestere che incorporano materiale riciclato da bottiglie offrono opzioni interessanti per applicazioni residenziali e commerciali leggere. Le fibre naturali come la lana mantengono una nicchia stabile nel settore residenziale di lusso e nell'ospitalità di nicchia grazie alla loro intrinseca resistenza alla fiamma e al comfort sensoriale. I fornitori che si occupano di approvvigionamento di PET riciclato competono per flussi costanti di scaglie e si concentrano sui contratti di fornitura per gestire il rischio di disponibilità, diversificando al contempo le materie prime riciclate come riserva per sostenere gli obiettivi di circolarità. Con l'evoluzione dei portafogli di materiali, i quadri di gara europei che privilegiano il contenuto riciclato e le formulazioni prive di PFAS continuano a guidare la progettazione dei prodotti nel mercato europeo dei tappeti e delle moquette.
Per utente finale: il settore residenziale domina, mentre quello commerciale accelera con le ristrutturazioni degli uffici.
Nel 2025, il settore residenziale ha rappresentato il 60.35% della domanda, a testimonianza della preferenza degli occupanti per il calore, l'assorbimento acustico e il comfort al calpestio in camere da letto e zone giorno in tutto il mercato europeo dei tappeti e delle moquette. Si prevede inoltre che il settore residenziale registrerà la crescita più rapida, con un CAGR del 3.45% fino al 2031, grazie agli incentivi per l'efficienza energetica e ai programmi di ristrutturazione che continuano a migliorare gli involucri edilizi e le finiture interne. Le modalità di lavoro ibride favoriscono una maggiore attenzione all'acustica e al benessere in casa, il che sostiene l'adozione di piastrelle modulari nelle zone studio e lavoro all'interno delle abitazioni. Prodotti chimici più puliti e basse emissioni di VOC (composti organici volatili) contribuiscono a promuovere la preferenza per i marchi con dati di prodotto verificabili, soprattutto nelle case con bambini o persone allergiche. Queste dinamiche contribuiscono a mantenere il settore residenziale un punto di riferimento stabile nel mercato europeo dei tappeti e delle moquette.
Le applicazioni commerciali spaziano dall'ospitalità e dal tempo libero agli uffici aziendali, al commercio al dettaglio, alla sanità e all'istruzione, con ogni sottosegmento che risponde a diverse esigenze prestazionali e modelli di approvvigionamento. Gli uffici aziendali privilegiano la modularità, l'acustica e la riconfigurabilità, mantenendo le specifiche basate su piastrelle resilienti anche quando gli spazi di circolazione lasciano spazio ad alternative a superficie dura. L'istruzione e alcuni edifici pubblici attribuiscono grande importanza agli standard di riverbero e qualità dell'aria, privilegiando le piastrelle modulari che combinano il controllo acustico con la certificazione di basse emissioni. Nel settore sanitario, gli acquisti spesso indirizzano i pavimenti tessili verso le zone amministrative a causa dei protocolli di controllo delle infezioni, che ne limitano l'uso negli spazi clinici pur preservandone ruoli specializzati altrove. Nel complesso, le priorità a livello di progetto per comfort, acustica e conformità sostengono un percorso di crescita equilibrato ma selettivo per i volumi commerciali nel mercato europeo di tappeti e moquette.
Per canale di distribuzione: il B2C al dettaglio genera profitti, il B2B ottiene vantaggi diretti in termini di efficienza del progetto.
Nel 2025, il retail B2C rappresentava il 64.87% della quota di mercato, a testimonianza della continua importanza degli showroom fisici per la valutazione tattile, l'abbinamento dei colori e i servizi di installazione nel mercato europeo di tappeti e moquette. I negozi specializzati in pavimenti integrano i preventivi di installazione nel punto vendita e mantengono reti di installatori locali, il che migliora la conversione e supporta valori medi degli ordini più elevati. Le catene di bricolage e i rivenditori di mobili vendono tappeti come complementi ad acquisti di mobili di valore più elevato, mentre i canali online si espandono attraverso strumenti di visualizzazione e campioni inviati per posta che riducono l'incertezza per gli acquirenti a distanza. I tassi di reso online rimangono più elevati rispetto a quelli in negozio a causa dell'illuminazione e delle variazioni di colore a casa, il che rappresenta una sfida per i modelli di e-commerce puri, anche se l'interazione digitale integra i percorsi che iniziano dallo showroom [4] CBI, “Consumer Buying Behavior and Online Channels,” CBI, cbi.eu. Queste realtà multicanale mantengono il B2C dominante nel complesso nel mercato europeo di tappeti e moquette.
Il canale B2B diretto, che nel 2025 rappresentava il 35.13% della quota di mercato, dovrebbe superare gli altri canali con un CAGR previsto del 5.54% fino al 2031, grazie alla semplificazione delle procedure di gara e alla riduzione dei tempi di consegna da parte degli acquirenti commerciali attraverso il coordinamento diretto con i fornitori. I programmi di vendita diretta spesso includono servizi di co-progettazione e supporto logistico, riducendo il rischio di progetto per le ristrutturazioni di grandi dimensioni in ambito alberghiero e aziendale. I produttori stanno inoltre sperimentando modelli basati sui servizi con clausole di ritiro e riutilizzo per allinearsi agli obiettivi di economia circolare e semplificare la gestione del ciclo di vita dei portfolio aziendali. Gli studi di design e i centri esperienziali di proprietà del marchio sfumano i confini tra B2B e B2C, servendo sia i progettisti professionisti che i consumatori di fascia alta, mantenendo il controllo sulla narrazione del prodotto e sulla documentazione tecnica. Fiere di settore, biblioteche di architetti e reti di installatori continuano a influenzare le specifiche commerciali anche in assenza di transazioni dirette, offrendo ai marchi molteplici punti di contatto nel mercato europeo dei tappeti e delle moquette.
Analisi geografica
Mercato tedesco di tappeti e moquette
Nel 2025, la Germania deteneva il 23.60% della quota di mercato europea di tappeti e moquette, grazie alla solidità dei progetti di ristrutturazione degli uffici aziendali a Monaco, Francoforte e Amburgo e alla continua attenzione agli obiettivi di acustica e benessere negli ambienti di lavoro. Le ristrutturazioni pubbliche e private, legate a incentivi per l'efficienza energetica, hanno storicamente incentivato i pacchetti di ammodernamento degli interni che includono il rifacimento dei pavimenti, l'isolamento e il miglioramento dei serramenti. Le normative che pongono l'accento sulla qualità ambientale interna e sull'isolamento acustico hanno mantenuto un ruolo di primo piano per le piastrelle modulari negli spazi di lavoro open space, in particolare per sale riunioni e aree di concentrazione. Il rigore degli appalti nei progetti del settore pubblico ha rafforzato l'importanza di prodotti chimici a basse emissioni e di dichiarazioni di prodotto verificate, ha influenzato l'idoneità dei fornitori e ha privilegiato le aziende in possesso di molteplici certificazioni. Queste condizioni posizionano la Germania come un punto di riferimento affidabile nel mercato europeo di tappeti e moquette.
Mercato dei tappeti in Spagna e Francia
Si prevede che la Spagna registrerà la crescita più rapida, con un CAGR del 6.23% fino al 2031, grazie alla ripresa dei lavori di ammodernamento legati al settore alberghiero nelle città e nelle località turistiche del Mediterraneo. Nella penisola iberica, le specifiche commerciali continuano a privilegiare i corridoi con pavimentazione in tessuto personalizzato per le strutture di lusso, mentre le piastrelle modulari accelerano i cicli di manutenzione e riconfigurazione degli ambienti. Questa combinazione supporta un flusso costante di ordini per strutture in nylon e PET ad alte prestazioni, con trattamenti antimacchia e antiusura specifici per ambienti ad alta occupazione. In Francia, gli obblighi EPR (Responsabilità Estesa del Produttore) hanno spinto le gare d'appalto comunali e scolastiche verso soglie più elevate di contenuto riciclato, premiando i fornitori in grado di dimostrare input circolari e percorsi di ritiro per le piastrelle di moquette. I sistemi di supporto che combinano materiali riciclati con componenti di origine biologica aumentano l'attrattiva delle piastrelle negli appalti pubblici, dove le etichette di costo ambientale e i punteggi LCA (Analisi del Ciclo di Vita) sono ormai parte integrante della trasparenza nei confronti dei consumatori.
Mercati europei più ampi
Il Benelux rimane un polo produttivo fondamentale e leader nelle capacità di produzione circolare di moquette a piastrelle, grazie a consolidate linee di riciclo e alla vicinanza ai distretti di domanda del Nord Europa. I paesi nordici danno priorità alla leadership in materia di sostenibilità e alla qualità degli ambienti interni, il che mantiene il ruolo delle piastrelle modulari in contesti scolastici e uffici, anche se le preferenze residenziali si stanno diversificando per quanto riguarda le superfici. Il Regno Unito deve affrontare gli aggiustamenti della catena di approvvigionamento che incidono sui costi di importazione e sui tempi di consegna, spingendo rivenditori e committenti ad approfondire il coordinamento con gli installatori locali e la pianificazione delle scorte. L'Italia mantiene un forte orientamento al premium e al design in tutte le categorie di finiture per interni, il che supporta offerte di tessuti e su misura in showroom residenziali di fascia alta e boutique hotel. Nel resto d'Europa, le capacità produttive e le tradizioni artigianali dei mercati limitrofi continuano a rifornire sia il segmento standard che quello artigianale, con l'approvvigionamento regionale utilizzato per accelerare la logistica e supportare rapidi programmi di ristrutturazione nel mercato europeo di moquette e tappeti.
Panorama competitivo
La concorrenza rimane equilibrata tra diversi fornitori di medie e grandi dimensioni e una vasta gamma di specialisti regionali, con l'ampiezza della gamma di prodotti, la conformità e le credenziali di circolarità ormai centrali per le offerte e l'accesso alle gare d'appalto nel mercato europeo dei tappeti e delle moquette. I produttori sfruttano l'integrazione verticale e le partnership con i fornitori per mitigare l'incertezza relativa alle materie prime e all'energia, mantenendo al contempo i livelli di servizio in tutti i programmi commerciali. In questo contesto, i leader si distinguono grazie a sistemi di supporto con un maggiore contenuto di materiale riciclato, caratteristiche di tracciabilità integrate nelle etichette dei prodotti e reti di ritiro che consentono flussi a ciclo chiuso di piastrelle e filati. Le strategie di portafoglio combinano sempre più collezioni modulari per uffici e strutture ricettive con formati tessuti per spazi di pregio, preservando il ruolo di alto valore per entrambi. Questi cambiamenti strategici sono rafforzati dalla domanda di prestazioni a basso contenuto di VOC (composti organici volatili) e di opzioni chimiche prive di PFAS (sostanze chimiche nocive per la produzione di sostanze nocive) conformi alle restrizioni nazionali ed europee.
Esempi di iniziative mirate evidenziano questa direzione. Tarkett ha aggiornato il suo supporto circolare per piastrelle di moquette EcoBase per incorporare resina di pino di origine biologica, riducendo il contenuto di materiale di origine fossile e l'impronta di carbonio per piastrella, pur mantenendo un elevato contenuto di materiale riciclato nel sistema. Victoria PLC ha trasferito la produzione di tappeti tessuti dal Belgio alla Turchia, mantenendo i centri di progettazione europei, con l'obiettivo di normalizzare i margini man mano che la nuova capacità produttiva si stabilizza entro il 2026. Interface ha ampliato le sue capacità Scherpenzeel per scalare il riciclo delle piastrelle di moquette a livello europeo, integrando il materiale recuperato in nuovi prodotti e supportando strategie di supporto a emissioni negative di carbonio in linea con gli obiettivi climatici aziendali. Questi investimenti sono in linea con le aspettative normative in materia di passaporti digitali dei prodotti e documentazione del contenuto riciclato e delle informazioni chimiche nel mercato europeo dei tappeti e delle moquette.
Gli specialisti continuano a dominare i segmenti premium, dove tradizione, controllo dei motivi e sfumature di colore garantiscono specifiche di marca nel settore alberghiero e residenziale di lusso. L'esperienza nella lavorazione ad agugliato e i trattamenti ad alte prestazioni senza PFAS sono diventati elementi di differenziazione sempre più importanti con l'inasprirsi delle restrizioni nazionali, rafforzando i portfolio che offrono protezione dalle macchie senza l'uso di sostanze fluorochimiche. L'innovazione nella tracciabilità, incluse le piastrelle con filigrana dotate di identificativi scansionabili, aiuta i facility manager a verificare i materiali e ad allineare il ritiro a fine vita con la rendicontazione interna sulla sostenibilità. Nel panorama dei fornitori, la partecipazione all'Ecolabel dell'Unione Europea rimane una porta d'accesso alle gare d'appalto pubbliche in Scandinavia e Germania, il che concentra ulteriormente le opportunità nelle mani di aziende con cataloghi completi e ben documentati. L'effetto netto è un'intensificazione della differenziazione in termini di contenuto circolare, composizione chimica dichiarata e sistemi di ritiro collaudati nel mercato europeo di tappeti e moquette.
Leader del settore dei tappeti e delle moquette in Europa
Vittoria PLC
Gruppo Condor
Tarkett
Interfaccia (EMEA)
Tessitori associati
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2026: Victoria PLC ha completato il trasferimento della produzione di tappeti tessuti dal Belgio a Uşak, in Turchia, mantenendo al contempo i centri di progettazione europei. L'azienda prevede una normalizzazione dei margini con la stabilizzazione delle attività nel 2026.
- Dicembre 2024: Condor Group ha acquisito FINDEISEN in Germania, integrando lo specialista del feltro agugliato nel proprio portafoglio e posizionandosi per offrire prestazioni senza PFAS in ambienti ad alta usura.
- Settembre 2025: lo stabilimento Scherpenzeel di Tarkett ha avviato in Europa una linea di riciclaggio su larga scala per le piastrelle di moquette, destinata alle piastrelle post-consumo con supporto EcoBase e con l'obiettivo di raggiungere un elevato contenuto di materiale riciclato nelle nuove piastrelle entro il 2027.


Ambito del rapporto sul mercato europeo di tappeti e moquette
Tappeti e moquette sono rivestimenti per pavimenti utilizzati per migliorare l'estetica degli spazi casa/ufficio e fornire comfort e calore. Il filato tipicamente realizzato con tessuto come lana, cotone, seta e iuta. Il tappeto viene utilizzato per coprire un'area specifica del pavimento mentre il tappeto viene utilizzato per coprire da parete a parete o è fissato al pavimento. Nel rapporto viene fornita un’analisi di fondo completa del mercato europeo dei tappeti e delle moquette, che include una valutazione del mercato parentale, le tendenze emergenti per segmenti e mercati regionali, cambiamenti significativi nelle dinamiche di mercato e una panoramica del mercato. Il rapporto presenta anche una valutazione qualitativa e quantitativa analizzando i dati raccolti dagli analisti del settore e dai partecipanti al mercato nei punti chiave della catena del valore del settore.
Il mercato europeo delle moquette e dei tappeti è segmentato per tipologia (moquette tufted da parete a parete, moquette tessuta da parete a parete e tappeti), applicazione (residenziale e commerciale), canale di distribuzione (appaltatori, vendita al dettaglio, altri canali di distribuzione), e paese (Germania, Regno Unito, Francia, Spagna e Resto d'Europa). Il rapporto offre dimensioni del mercato e previsioni per il mercato europeo dei tappeti e delle moquette in valore (miliardi di dollari) per tutti i segmenti di cui sopra.
Per tipo di prodotto
| Moretta |
| Intessuto |
| Agugliato |
| Annodato / Annodato a mano |
| Altri (a trama piatta, ad uncinetto, intrecciati) |
Per materiale
| Nylon |
| Poliestere (PET e PTT) |
| polipropilene |
| Lana |
| Altre fibre naturali (iuta, sisal, cotone, seta) |
| Fibre riciclate e di origine biologica |
Per utente finale
| Residenziale | |
| Commerciale | Ospitalità e tempo libero |
| Uffici Aziendali | |
| Settore Retail | |
| Istituzioni sanitarie e educative | |
| Altre strutture commerciali |
Per canale di distribuzione
| B2B/Diretto dai produttori | |
| B2C/vendita al dettaglio | Negozi di bricolage e bricolage |
| Negozi di pavimenti specializzati (inclusi punti vendita di marchi esclusivi) | |
| Negozi di mobili e arredamento | |
| Online | |
| Altri canali di distribuzione |
Per geografia
| Regno Unito |
| Germania |
| Francia |
| Spagna |
| Italia |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) |
| Resto d'Europa |
| Per tipo di prodotto | Moretta | |
| Intessuto | ||
| Agugliato | ||
| Annodato / Annodato a mano | ||
| Altri (a trama piatta, ad uncinetto, intrecciati) | ||
| Per materiale | Nylon | |
| Poliestere (PET e PTT) | ||
| polipropilene | ||
| Lana | ||
| Altre fibre naturali (iuta, sisal, cotone, seta) | ||
| Fibre riciclate e di origine biologica | ||
| Per utente finale | Residenziale | |
| Commerciale | Ospitalità e tempo libero | |
| Uffici Aziendali | ||
| Settore Retail | ||
| Istituzioni sanitarie e educative | ||
| Altre strutture commerciali | ||
| Per canale di distribuzione | B2B/Diretto dai produttori | |
| B2C/vendita al dettaglio | Negozi di bricolage e bricolage | |
| Negozi di pavimenti specializzati (inclusi punti vendita di marchi esclusivi) | ||
| Negozi di mobili e arredamento | ||
| Online | ||
| Altri canali di distribuzione | ||
| Per geografia | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||


Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive di crescita del mercato europeo dei tappeti e delle moquette?
Si prevede che il mercato europeo dei tappeti e delle moquette raggiungerà un valore di 10.75 miliardi di dollari nel 2026 e che crescerà fino a 12.43 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.94%, grazie ai programmi di ristrutturazione e agli interventi di ammodernamento mirati nel settore commerciale.
Quali tipologie di prodotti generano la maggiore domanda in Europa?
I tappeti e le moquette trapuntate dominano il mercato con un ampio margine, detenendo il 67.68% delle quote nel 2025, grazie alla rapidità di produzione e alla flessibilità di progettazione, mentre i formati tessuti crescono più velocemente nei corridoi e nelle sale da ballo delle strutture ricettive di lusso, con un CAGR del 3.85% fino al 2031.
Quali materiali e caratteristiche di sostenibilità stanno guadagnando terreno?
Il polipropilene rappresenta il 35.45% e il contenuto riciclato e di origine biologica cresce rapidamente grazie agli incentivi EPR e ai criteri di gara, con i fornitori che ampliano i supporti circolari e il nylon rigenerato per soddisfare le aspettative delle etichette ecologiche.
Quali aree geografiche sono più importanti per la crescita?
La Germania rimane il paese di riferimento con il 23.60% nel 2025, mentre la Spagna è il paese con la crescita più rapida fino al 2031, con un CAGR del 6.23%, trainata dagli interventi di ammodernamento nel settore alberghiero e dall'adozione di piastrelle modulari in spazi ad alto traffico.
In che modo le normative influenzano le scelte dei prodotti?
Le restrizioni sui PFAS e i requisiti per le basse emissioni di VOC stanno accelerando lo sviluppo di finiture prive di PFAS e test sulle emissioni verificati, mentre i sistemi di responsabilità estesa del produttore (EPR) promuovono il contenuto riciclato e i programmi di ritiro che favoriscono le piastrelle di moquette riciclate.
Pagina aggiornata l'ultima volta il:



