

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 13.03 miliardo di dollari |
| Dimensione del mercato (2031) | 15.09 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.98% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo dei cereali per la colazione di Mordor Intelligence
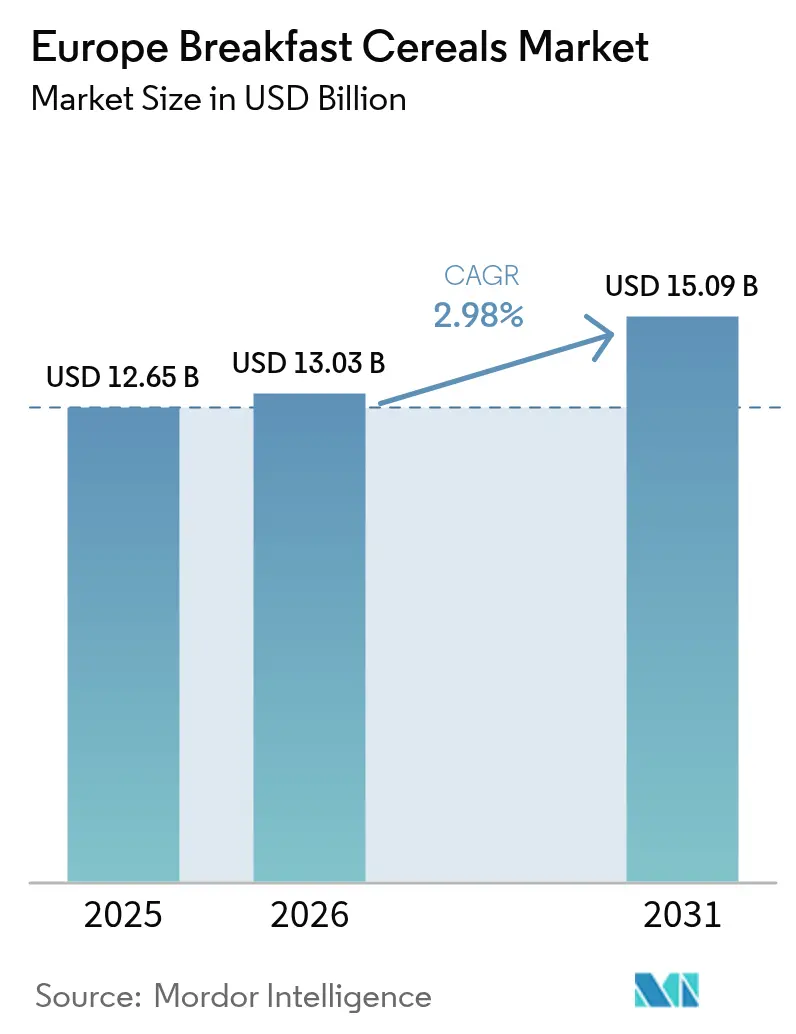
Si stima che il mercato europeo dei cereali per la colazione nel 2026 raggiungerà i 13.03 miliardi di dollari, in crescita rispetto ai 12.65 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 15.09 miliardi di dollari, con un CAGR del 2.98% nel periodo 2026-2031. L'espansione del mercato è trainata principalmente dalla crescente preferenza dei consumatori per opzioni di colazione pratiche e nutrienti, supportata da stili di vita frenetici e dalla crescente tendenza al consumo di colazioni al volo. I cereali pronti al consumo dominano la quota di mercato, mentre i cereali caldi mantengono una domanda stabile, soprattutto nelle regioni più fredde. I produttori si stanno adattando ai significativi cambiamenti del mercato concentrandosi su formulazioni orientate alla salute e affrontando le sfide della supply chain. Il controllo normativo del contenuto di zucchero e dei livelli di acrilammide ha spinto gli operatori affermati a riformulare i prodotti, creando opportunità per i concorrenti che offrono prodotti con profili nutrizionali migliorati. I principali produttori stanno introducendo varianti biologiche, senza glutine e ad alto contenuto di fibre per soddisfare le preferenze dei consumatori in continua evoluzione. Il mercato registra anche una crescente domanda di prodotti a marchio del distributore, in particolare nei paesi dell'Europa occidentale. Inoltre, la crescente adozione di cereali per la colazione di alta qualità e il crescente interesse dei consumatori per i cereali antichi e i superfood stanno creando nuove opportunità di mercato.
Punti chiave del rapporto
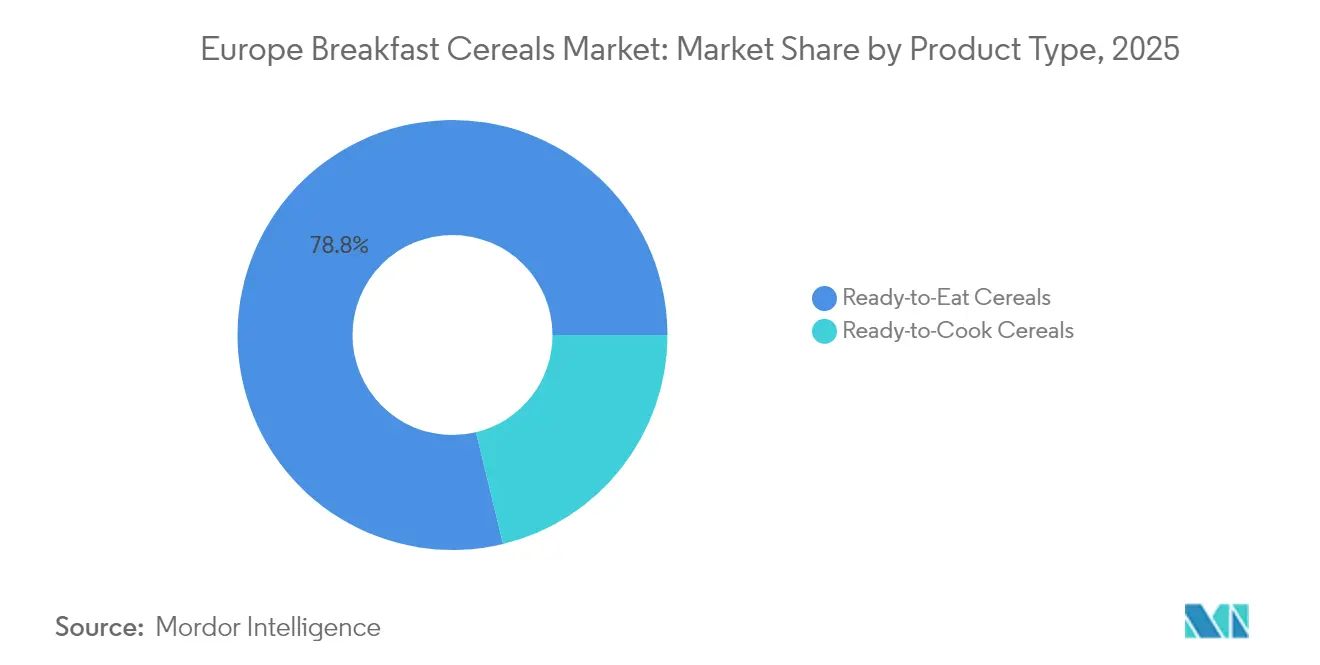
- Per tipologia di prodotto, i cereali pronti da mangiare hanno dominato con il 78.78% della quota di mercato europea dei cereali per la colazione nel 2025, mentre si prevede che i cereali pronti da cuocere cresceranno a un CAGR del 5.02% fino al 2031.
- In base alla fonte degli ingredienti, nel 34.31 l'avena rappresentava il 2025% del mercato dei cereali per la colazione; si prevede che le offerte a base di riso cresceranno a un CAGR del 4.28% entro il 2031.
- In termini di imballaggio, le scatole tradizionali hanno registrato una quota di fatturato del 53.55% nel 2025, mentre le tazze e i formati monodose dovrebbero registrare un CAGR del 5.21% entro il 2031.
- Per canale di distribuzione, nel 60.72 supermercati e ipermercati detenevano il 2025% del mercato dei cereali per la colazione; la vendita al dettaglio online sta crescendo a un CAGR del 3.38% entro il 2031.
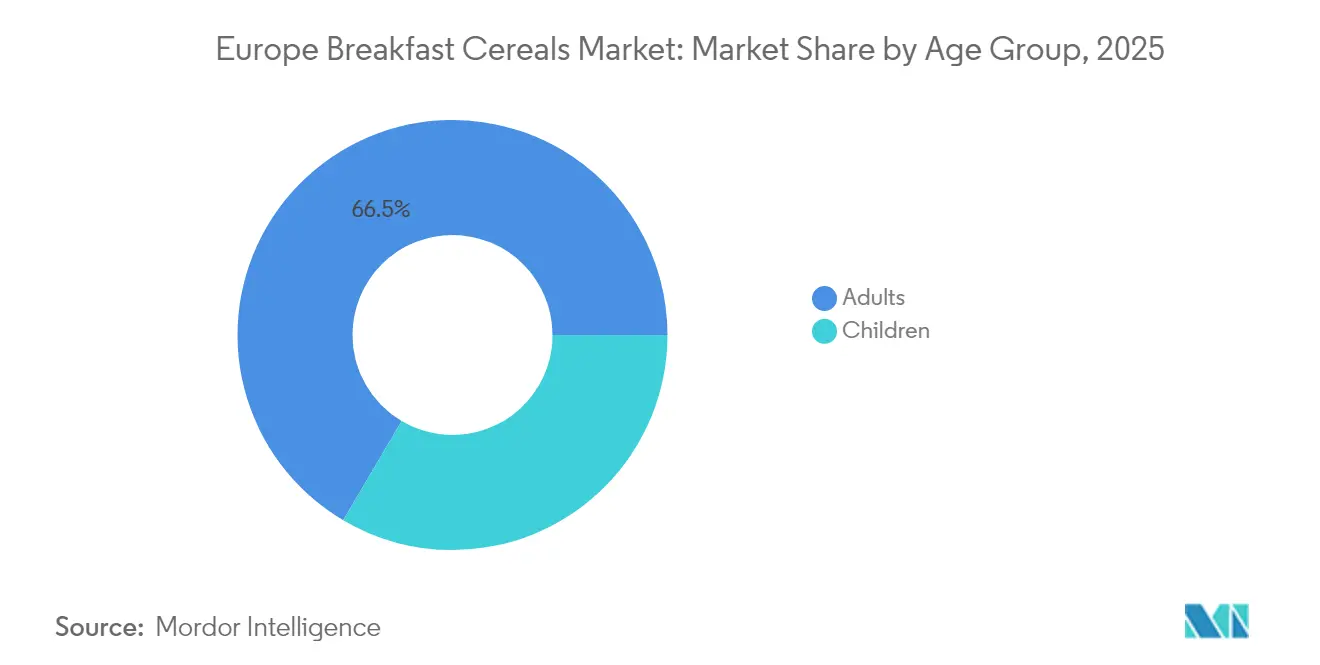
- Per fascia d'età, nel 66.51 i prodotti rivolti agli adulti rappresentavano il 2025% del mercato europeo dei cereali per la colazione, mentre i cereali per bambini sono destinati a raggiungere un CAGR del 5.74% entro il 2031.
- In termini geografici, nel 28.18 il Regno Unito ha mantenuto una quota di mercato del 2025% dei cereali per la colazione, mentre si prevede che la Polonia registrerà il CAGR più rapido, pari al 4.78%, tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei cereali per la colazione in Europa
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sul CAGR | Rilevanza geografica | Impatto massimo |
|---|---|---|---|
| Crescente domanda di varianti di cereali ad alto contenuto proteico tra i consumatori | + 1.5% | Regno Unito, Germania, Francia, Paesi nordici (Danimarca, Islanda, Norvegia, ecc.) | Medio termine (3-4 anni) |
| Crescente penetrazione dei cereali senza glutine che ampliano i cereali multicereali | + 0.6% | Germania, Regno Unito, Italia, Spagna | Medio termine (3-4 anni) |
| Professionisti che cercano opzioni per la colazione comode e veloci | + 0.5% | Paneuropeo, più forte nell'Europa meridionale e orientale | A lungo termine (≥ 5 anni) |
| L'innovazione e la varietà dei prodotti soddisfano diverse esigenze alimentari | + 0.7% | Regno Unito, Germania, Francia, Paesi nordici (Danimarca, Finlandia, ecc.) | A breve termine (≤ 2 anni) |
| L'aumento delle abitudini legate alla colazione monodose alimenta le tazze di cereali da asporto | + 0.8% | Regno Unito, Francia, Germania, centri urbani | A breve termine (≤ 2 anni) |
| L'ascesa delle piattaforme di spesa online migliora l'accessibilità e alimenta la domanda | + 0.4% | Regno Unito, Germania, Francia, Spagna | Medio termine (3-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di varianti di cereali ad alto contenuto proteico tra i consumatori
La preferenza dei consumatori per i cereali per la colazione arricchiti con proteine sta guidando una trasformazione significativa nel mercato europeo. Questa tendenza si è estesa oltre gli appassionati di fitness, includendo anche i consumatori tradizionali che cercano energia e sazietà a lungo termine. La crescente attenzione alla salute tra i consumatori europei, unita alla crescente consapevolezza del ruolo delle proteine nel mantenimento di una dieta equilibrata, ha spinto i produttori a sviluppare cereali per la colazione arricchiti con proteine. I consumatori scelgono sempre più cereali arricchiti con fonti proteiche come quinoa, semi di chia e vari cereali per supportare i loro obiettivi di fitness e mantenere i livelli di energia durante tutto il giorno. In risposta a ciò, importanti produttori come Kellanova e Crispy Fantasy hanno ampliato il loro portfolio prodotti includendo opzioni ricche di proteine, incorporando ingredienti come frutta secca, semi e proteine vegetali. Questo cambiamento è in linea con il più ampio movimento verso gli alimenti funzionali nel mercato europeo. La crescente attenzione all'arricchimento proteico ha intensificato la concorrenza per le fonti proteiche di qualità, spingendo i produttori a investire nell'innovazione degli ingredienti e nell'ottimizzazione della catena di approvvigionamento.
Crescente penetrazione dei cereali senza glutine. Espansione dei cereali multicereali.
Il mercato dei cereali per la colazione senza glutine si è evoluto oltre la sua iniziale focalizzazione sui pazienti affetti da celiachia. La domanda dei consumatori è guidata sia da esigenze mediche che da preferenze di stile di vita, con una crescente percezione dei prodotti senza glutine come opzioni più salutari. Aziende come General Mills e Surreal stanno incorporando cereali alternativi come quinoa, amaranto, grano saraceno e miglio nei loro prodotti. Ad esempio, General Mills offre Strawberry Vanilla Chex, un cereale per la colazione senza glutine. Questi cereali offrono un contenuto senza glutine pur mantenendo consistenze e sapori unici. I dietologi europei raccomandano avena e quinoa senza glutine per il loro valore nutrizionale e la loro reperibilità, sebbene molti cereali alternativi rimangano inesplorati nonostante i loro benefici per la salute. Il mercato dei cereali per la colazione multicereali è in crescita poiché i consumatori cercano diversi benefici nutrizionali da fonti di cereali combinate. L'Autorità europea per la sicurezza alimentare (EFSA) ha riferito nel 2023 che la celiachia colpisce circa lo 0.7% della popolazione dell'UE [1] Fonte: EFSA, “Safeguarding Celiac Disease Patients in Europe,” efsa.europa.eu . I produttori si stanno concentrando sulla ricerca e sviluppo per migliorare la qualità dei prodotti, ottimizzando al contempo i processi produttivi per ridurre i costi, dato che i prodotti senza glutine attualmente vengono venduti al doppio del prezzo delle alternative tradizionali.
Professionisti che cercano opzioni comode e veloci per la colazione
La rinascita della colazione come pasto fondamentale sta profondamente trasformando il panorama alimentare europeo, soprattutto tra i professionisti, dove la crescente cultura della colazione stimola il consumo di cereali. Secondo Eurostat, nel secondo trimestre del 2024 il tasso di occupazione nei paesi europei ha superato l'80% in Islanda, Paesi Bassi e Svizzera, e il 75% nei paesi nordici come Danimarca, Svezia, Norvegia e altri. Il numero sempre maggiore di professionisti e famiglie con doppio reddito ricerca opzioni per la colazione pratiche e veloci, rendendo i cereali una scelta attraente. Questa tendenza va oltre il tradizionale utilizzo del pane tostato, poiché i consumatori integrano i cereali nelle loro colazioni, favoriti dall'espansione dei moderni formati di vendita al dettaglio e delle piattaforme di e-commerce che migliorano l'accessibilità del prodotto. La crescente consapevolezza dell'importanza di opzioni nutrienti per la colazione, unita all'offerta di cereali fortificati con vitamine e minerali aggiunti da parte dei produttori, contribuisce alla crescita del mercato. Secondo un sondaggio condotto dall'Agriculture and Horticulture Development Board (AHDB) nel gennaio 2025, l'83% dei consumatori ha mostrato un atteggiamento positivo nei confronti di un'alimentazione sana, considerandola una forma di cura di sé [2] Fonte: Agriculture and Horticulture Development Board, “Consumer Insight: Health Is All About Balance,” ahdb.org.uk . La sostenibilità della tendenza della colazione è rafforzata dai modelli di consumo domestico stabiliti durante i lockdown dovuti alla pandemia, che sono continuati anche con la normalizzazione delle routine lavorative.
L'ascesa delle piattaforme di vendita di generi alimentari online migliora l'accessibilità e alimenta la domanda
La rapida espansione delle piattaforme di spesa online sta ampliando l'accesso ai cereali per la colazione in tutta Europa e stimolando una domanda incrementale per questa categoria di prodotti. App mobili intuitive, opzioni di abbonamento e servizi di consegna il giorno successivo consentono ai consumatori di rifornire la dispensa con i prodotti di base senza dover visitare i negozi fisici, una comodità che riscuote grande successo tra le famiglie urbane impegnate. I suggerimenti di prodotti basati su algoritmi spesso mettono in evidenza i cereali più sani o di qualità superiore, accelerando la prova di varianti ad alto contenuto proteico, senza glutine e multicereali che potrebbero avere uno spazio limitato sugli scaffali dei negozi fisici. I marchi più piccoli sfruttano le basse barriere d'ingresso dei marketplace di e-commerce per raggiungere acquirenti geograficamente dispersi, intensificando la diversità dell'assortimento e la concorrenza sui prezzi. Secondo Eurostat, la percentuale di acquirenti online nell'Unione europea è aumentata dal 59% nel 2014 al 77% nel 2024, a dimostrazione della crescente importanza dell'e-commerce [3] Fonte: Eurostat, “Statistiche sull'e-commerce per i singoli”, ec.europa.eu . Questo cambiamento nelle dinamiche del commercio al dettaglio ha spinto le aziende consolidate ad adattare le proprie strategie attraverso iniziative di vendita diretta al consumatore, modelli di abbonamento e lanci di prodotti incentrati sul digitale.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sul CAGR | Rilevanza geografica | Impatto massimo |
|---|---|---|---|
| I prezzi volatili delle materie prime di avena e mais comprimono i margini | -0.7% | Paneuropeo, più forte nell'Europa orientale | Medio termine (3-4 anni) |
| Il controllo normativo sullo zucchero aumenta i costi di riformulazione | -0.5% | Regno Unito, Francia, Germania, Paesi nordici | Medio termine (3-4 anni) |
| Percezione dei consumatori sugli alimenti trasformati | -0.4% | Paneuropeo, più forte nell'Europa meridionale | A lungo termine (≥ 5 anni) |
| Concorrenza delle barrette proteiche e delle bevande per la colazione RTD (Ready-to-Drink) | -0.6% | Regno Unito, Germania, Francia, centri urbani | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi volatili delle materie prime di avena e mais comprimono i margini
La volatilità dei prezzi di ingredienti cerealicoli chiave, in particolare mais e avena, presenta sfide significative. La natura interconnessa delle materie prime agricole fa sì che le fluttuazioni dei prezzi di una coltura si ripercuotano rapidamente sulle altre, creando sfide sistemiche in termini di prezzi. Questa volatilità si è intensificata a causa di molteplici fattori, tra cui le tensioni geopolitiche, i dazi statunitensi su cereali e semi oleosi e le fluttuazioni valutarie, in particolare il tasso di cambio dollaro-euro. I produttori si trovano ad affrontare decisioni difficili tra assorbire costi aggiuntivi o implementare aumenti di prezzo, che possono influenzare il comportamento d'acquisto dei consumatori. Queste sfide sono particolarmente gravi per i produttori di cereali premium e salutistici, per i quali è essenziale mantenere un'elevata qualità degli ingredienti. Le interruzioni della catena di approvvigionamento e gli eventi meteorologici, come raccolti scarsi e rese agricole ridotte in importanti regioni agricole europee, aggravano ulteriormente queste problematiche, creando incertezza nella pianificazione della produzione e nella gestione delle scorte. Inoltre, i produttori faticano a mantenere contratti a lungo termine con i fornitori a prezzi fissi durante i periodi di elevata volatilità dei prezzi, con un impatto diretto sui costi di produzione e sui margini di profitto.
Il controllo normativo sullo zucchero aumenta i costi di riformulazione
Le pressioni normative sul contenuto di zucchero pongono sfide significative nel mercato europeo dei cereali per la colazione, in particolare a seguito dell'adozione da parte del Parlamento europeo di nuove norme per gli alimenti per la colazione nell'aprile 2024 e dell'introduzione nel Regno Unito di restrizioni sulle promozioni di prodotti alimentari ad alto contenuto di grassi e zuccheri aggiunti (HFSS). Queste normative impongono ai produttori di intraprendere costose riformulazioni, mantenendo al contempo il gusto, la consistenza e la stabilità a scaffale del prodotto. La sfida è particolarmente acuta per i produttori più piccoli, che devono far fronte all'onere finanziario dei costi di ricerca e sviluppo di dolcificanti alternativi e nuove tecnologie di lavorazione. Oltre alle sfide immediate relative alla riformulazione, i produttori devono anche rispettare requisiti di etichettatura e linee guida nutrizionali più rigorosi, che si aggiungono alle spese operative. Il dibattito in corso sulle linee guida relative allo zucchero suggerisce che gli attuali approcci normativi potrebbero semplificare eccessivamente la questione, portando potenzialmente all'uso di alternative allo zucchero meno studiate, con il rischio di un rifiuto da parte dei consumatori di profili di gusto alterati.
Analisi del segmento
Per tipo di prodotto: pronto da cucinare, guadagnando slancio nutrizionale
I cereali pronti al consumo (RTE) manterranno una quota di mercato del 78.78% in Europa nel 2025, trainati dalle preferenze consolidate dei consumatori e dalla praticità. I cereali pronti da cuocere (RTC) mostrano un potenziale di crescita significativo, con un CAGR previsto del 5.02% fino al 2031, superando di oltre il doppio la media di mercato. Questa espansione riflette la crescente preferenza dei consumatori per le opzioni di colazione calda, che percepiscono come meno elaborate e più nutrienti. Il porridge caldo d'avena domina il segmento RTC grazie ai suoi riconosciuti benefici per la salute del cuore e alla versatilità con vari topping, tra cui frutta secca, semi e frutta. Gli studi dimostrano che i cereali caldi a base di avena forniscono energia a lungo termine e un maggiore senso di sazietà rispetto alle alternative RTE.
Le miscele per muesli e porridge registrano una crescita grazie a varianti premium e ingredienti funzionali, mentre i fiocchi costituiscono il sottosegmento RTE più ampio grazie all'efficienza produttiva e al consolidato riconoscimento del marchio. I cereali soffiati e i cluster di granola espandono la loro presenza sul mercato grazie a consistenze uniche e a occasioni di consumo versatili che vanno oltre la colazione. I produttori incorporano frutta e verdura nelle formulazioni di cereali per migliorarne il contenuto nutrizionale e il profilo gustativo, rispondendo alla domanda dei consumatori di un minore contenuto di zuccheri e di un migliore valore nutrizionale. Questo sviluppo evidenzia le opportunità di mercato per prodotti che combinano i formati tradizionali dei cereali con benefici nutrizionali migliorati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fonte di ingredienti: l'avena è leader mentre il riso accelera
I cereali a base di avena dominano il mercato con una quota di mercato del 34.31% nel 2025, supportati dai loro benefici per la salute e dalla versatilità nei formati pronti al consumo (RTE) e pronti da cuocere (RTC). I benefici di questo ingrediente per la salute del cuore, l'apporto energetico e il benessere digestivo corrispondono alle preferenze dei consumatori europei. I cereali a base di riso mostrano la traiettoria di crescita più forte, con un CAGR previsto del 4.28% fino al 2031, trainati dalla loro natura senza glutine e dal gusto neutro che si adatta a diversi aromi e additivi funzionali. I produttori stanno investendo sempre più in impianti di lavorazione di avena e riso per soddisfare la crescente domanda e garantire una fornitura costante.
Il grano rimane un ingrediente fondamentale nonostante le preoccupazioni relative al glutine, mentre l'utilizzo del mais è ostacolato dalla volatilità dei prezzi e dalla percezione degli alimenti trasformati. La presenza dell'orzo è in crescita grazie al suo valore nutrizionale e ai benefici ambientali, sebbene principalmente nei segmenti premium di muesli e granola. Cereali minori, tra cui quinoa, amaranto e teff, vengono sempre più incorporati nei prodotti multicereali. Questa diversificazione degli ingredienti riflette sia l'interesse dei consumatori per diverse fonti nutrizionali sia gli sforzi dei produttori per rafforzare la resilienza della catena di approvvigionamento. Il mercato sta assistendo a un'impennata delle attività di ricerca e sviluppo focalizzate sul miglioramento del profilo nutrizionale e dell'efficienza di lavorazione dei cereali alternativi.
Per tipo di confezione: monodose che rivoluziona i formati tradizionali
Le scatole tradizionali detengono una quota di mercato dominante del 53.55% nel 2025, trainate dall'efficiente utilizzo degli scaffali, dalla familiarità dei consumatori e dalle capacità di protezione del prodotto. Tazze e formati monodose stanno registrando una rapida crescita con un CAGR del 5.21% fino al 2031, in linea con le mutevoli abitudini di consumo e gli stili di vita in mobilità. Questi formati offrono soluzioni integrate che eliminano la necessità di ciotole e contenitori per il latte separati, offrendo reali vantaggi in termini di portabilità rispetto agli imballaggi tradizionali. I formati integrano materiali barriera avanzati per mantenere la croccantezza del prodotto, in particolare per gli ingredienti sensibili all'umidità.
Le buste stand-up combinano una migliore conservazione della freschezza con moderati vantaggi in termini di portabilità, sebbene non eguaglino la praticità delle opzioni monodose. I formati alternativi, inclusi barattoli e sacchetti di plastica, soddisfano specifici requisiti di mercato, ma incontrano sfide ambientali con il passaggio del settore verso materiali riciclabili. L'attuale sviluppo del packaging si concentra sul mantenimento della funzionalità e sul miglioramento della sostenibilità. Il settore si trova ad affrontare la sfida di bilanciare praticità e responsabilità ambientale, con opportunità emergenti nei materiali compostabili per il packaging monodose.
Per fascia d'età: il segmento bambini supera il mercato degli adulti
I cereali per adulti detengono una quota di mercato dominante del 66.51% nel 2025, poiché la categoria si è evoluta oltre il suo tradizionale posizionamento di alimenti per bambini. Si prevede che il segmento dei cereali per bambini crescerà a un CAGR del 5.74% fino al 2031, supportato dagli sviluppi nel contenuto nutrizionale, nei formati di prodotto e da una maggiore attenzione alla qualità della colazione. I produttori stanno adattando i cereali per bambini in risposta ai requisiti normativi e alle crescenti preoccupazioni dei genitori sul contenuto di zucchero. La riformulazione dei cereali per bambini include l'integrazione di cereali integrali, la riduzione degli ingredienti artificiali e l'introduzione di dolcificanti naturali. Le ricerche di mercato indicano che i genitori sono sempre più alla ricerca di cereali che bilancino il gusto con i benefici nutrizionali per i loro bambini.
Il segmento dei cereali per adulti si sta diversificando in categorie specifiche, tra cui la gestione del peso, l'alimentazione attiva, la salute digestiva e i piaceri del palato. Questa diversificazione consente ai produttori di sviluppare prodotti che rispondono a specifiche esigenze di salute e stile di vita. La distinzione tra cereali per adulti e per bambini continua a diminuire, con prodotti ora progettati per soddisfare tutte le fasce d'età, pur mantenendo profili nutrizionali appropriati. Questa tendenza indica il potenziale per i cereali per famiglie, in grado di soddisfare diverse preferenze domestiche con un unico prodotto. L'innovazione nei formati di confezionamento e nelle dimensioni delle porzioni ha migliorato la praticità per i consumatori adulti. L'integrazione di ingredienti funzionali, come proteine e fibre, ha rafforzato il posizionamento dei cereali per adulti come opzione nutriente per la colazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la vendita al dettaglio online sta sconvolgendo il dominio tradizionale
Supermercati e ipermercati mantengono la loro posizione dominante nella distribuzione di cereali, con una quota di mercato del 60.72% nel 2025. Questa posizione di leadership deriva dalla loro ampia selezione di prodotti, da strategie di prezzo competitive e da un consistente traffico di clienti. Mentre i minimarket e i punti vendita di alimentari continuano a svolgere un ruolo cruciale nella distribuzione grazie alla loro ubicazione accessibile e alla capacità di intercettare gli acquisti d'impulso, i negozi specializzati si sono ritagliati una nicchia di mercato distinta, concentrandosi su prodotti premium e salutistici. Questi canali di vendita al dettaglio tradizionali beneficiano delle consolidate abitudini di acquisto dei consumatori e della disponibilità immediata dei prodotti, che rimane un vantaggio significativo rispetto alle alternative online.
Il canale di vendita al dettaglio online sta registrando una crescita notevole, con un CAGR del 3.38% fino al 2031, sfruttando vantaggi quali un'ampia gamma di prodotti, opzioni di abbonamento e consigli personalizzati. Le piattaforme digitali influenzano efficacemente il comportamento dei consumatori verso scelte più salutari attraverso il posizionamento strategico dei prodotti, in particolare per i cereali ricchi di fibre nelle inserzioni online. Questa trasformazione digitale ha permesso ai rivenditori online di promuovere con successo nuovi marchi e opzioni nutrizionali che potrebbero avere una visibilità limitata nei negozi fisici. Inoltre, i produttori si stanno espandendo verso metodi di distribuzione alternativi, tra cui la vendita diretta al consumatore e la ristorazione, per diversificare le proprie reti di distribuzione e rafforzare le relazioni con i clienti.
Analisi geografica
Mercato dei cereali per la colazione nel Regno Unito
Il Regno Unito manterrà una quota del 28.18% del mercato europeo dei cereali per la colazione nel 2025, sostenuta da modelli di consumo consolidati e da un'infrastruttura di vendita al dettaglio completa. Il mercato presenta un'intensa concorrenza tra i segmenti di prezzo, con le marche private in aumento. Il comportamento d'acquisto dei consumatori continua a cambiare in risposta all'aumento dei prezzi degli articoli per la colazione, determinando una maggiore domanda di prodotti a valore aggiunto. Le preoccupazioni per la sicurezza alimentare del Regno Unito si stanno intensificando, poiché la produzione cerealicola nazionale deve affrontare sfide dovute a condizioni meteorologiche estreme. Questi vincoli di approvvigionamento offrono opportunità per i produttori con reti di approvvigionamento diversificate e catene di approvvigionamento solide.
Mercato dei cereali per la colazione in Polonia
La Polonia presenta il più alto potenziale di crescita nel mercato europeo dei cereali per la colazione, con un CAGR previsto del 4.78% fino al 2031, superiore alla media regionale. Questa crescita deriva dall'aumento del reddito disponibile, dai maggiori tassi di urbanizzazione e dai cambiamenti nei modelli di consumo della colazione. La produzione interna di cereali del Paese ha raggiunto i 35.2 milioni di tonnellate nel 2023, rappresentando il 13% della produzione totale dell'UE, secondo i dati di Euro Monitor. Questo vantaggio produttivo interno sta sostenendo la crescita di produttori locali come OBST SA, che ha ampliato la sua capacità produttiva di cereali per la colazione con una settima linea di produzione, consentendo la produzione di prodotti cerealicoli innovativi, tra cui cereali a forma di cuscino.
Mercati europei più ampi
Germania, Francia, Italia e Spagna mantengono traiettorie di crescita stabili con preferenze di consumo distinte. La Germania dimostra forza nei segmenti biologico e salutistico, mentre la Francia abbina le opzioni tradizionali per la colazione a un maggiore consumo di cereali. Italia e Spagna registrano tassi di adozione in crescita, in particolare nelle aree urbane. I paesi nordici enfatizzano i prodotti premium con benefici per la salute, mostrando un'elevata domanda di cereali arricchiti di proteine e funzionali. Il mercato russo e altri mercati europei mostrano fasi di sviluppo variabili, influenzate dalle condizioni economiche e dalla qualità delle infrastrutture di vendita al dettaglio.
Panorama normativo
Il mercato europeo dei cereali per la colazione opera nel rispetto della legislazione alimentare e dei requisiti di etichettatura dell'UE, in particolare del Regolamento (UE) n. 1169/2011 relativo alle informazioni per i consumatori, comprese le dichiarazioni sugli allergeni, e delle norme connesse sulle indicazioni di origine degli ingredienti principali. Le norme sul controllo dei contaminanti sono state inasprite nel 2024 con i Regolamenti (UE) 2024/1038 e (UE) 2024/1756 della Commissione, che aggiornano i livelli massimi per le principali micotossine negli alimenti a base di cereali, in vigore dal 1° luglio 2024, aumentando i requisiti in materia di test, qualificazione dei fornitori e documentazione per avena, frumento, mais e formulazioni multicereali. I criteri microbiologici aggiornati ai sensi del Regolamento (UE) 2024/2895 della Commissione stabiliscono nuovi limiti per la Listeria monocytogenes negli alimenti pronti al consumo, con applicazione a partire dal 1° luglio 2026. Anche le condizioni commerciali per i preparati a base di cereali si evolveranno nel 2026, in quanto i Regolamenti (UE) 2026/1455, 2026/1463 e 2026/1465 del Consiglio (in vigore dal 1° luglio 2026) modificheranno i dazi doganali, le sospensioni tariffarie autonome e i contingenti tariffari per alcuni prodotti agricoli, influenzando l'economia dell'approvvigionamento delle materie prime importate utilizzate nei preparati a base di cereali.
Panorama competitivo
Il mercato europeo dei cereali per la colazione mostra una moderata concentrazione, con aziende globali come Mars, Incorporated, Nestlé SA, General Mills, Inc. e PepsiCo Inc. che competono con operatori regionali e marchi privati in crescita. Questa struttura di mercato crea difficoltà di margine per i marchi affermati, offrendo al contempo opportunità nei segmenti premium, dove i marchi privati tradizionalmente non hanno una presenza di mercato. Il settore mostra una netta divisione tra grandi produttori globali e aziende specializzate che si rivolgono a specifici segmenti di consumatori.
I grandi produttori sfruttano le proprie capacità produttive e le reti di distribuzione mantenendo un costante sviluppo dei prodotti, mentre le aziende specializzate si concentrano su formulazioni innovative e canali di vendita diretta al consumatore. Le aziende stanno investendo nell'ampliamento delle proprie capacità produttive per soddisfare la domanda dei consumatori. Ad esempio, nell'ottobre 2024, Kellanova ha investito 75 milioni di euro nella produzione di cereali britannici presso il suo stabilimento di Wrexham, nel Galles del Nord. Questa tendenza agli investimenti riflette l'impegno del settore nel modernizzare gli impianti di produzione e soddisfare le mutevoli preferenze dei consumatori.
L'implementazione della tecnologia si concentra sulla personalizzazione, con la maggior parte dei consumatori che considera l'impatto sulla salute nelle proprie scelte alimentari e mostra una crescente accettazione delle raccomandazioni dietetiche basate sull'intelligenza artificiale. Questi sviluppi tecnologici indicano potenziali opportunità per i cereali per la colazione personalizzati in base alle esigenze dietetiche individuali, che potrebbero trasformare il tradizionale modello di mercato di massa. L'integrazione delle tecnologie digitali nello sviluppo dei prodotti e nelle strategie di marketing sta diventando sempre più cruciale per i produttori al fine di mantenere un vantaggio competitivo sul mercato.
Leader del settore dei cereali per la colazione in Europa
Marte, incorporata
Nestlé SA
General Mills, Inc.
PepsiCo Inc,
Post Consumer Brands LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: L'ampliamento da 66 milioni di sterline dello stabilimento di Staverton di Cereal Partners UK ottiene l'approvazione urbanistica, a conferma del continuo investimento in capacità produttiva ed efficienza nella rete di produzione di cereali del Regno Unito.
- Dicembre 2025: La Commissione europea ha concesso l'approvazione definitiva all'acquisizione di Kellanova da parte di Mars, Incorporated, in un'operazione del valore di 35.9 miliardi di dollari, ridefinendo le dinamiche competitive nel settore dei cereali per la colazione in Europa, grazie all'integrazione di un ampio portafoglio di snack e dolciumi con marchi di cereali già affermati.
- Settembre 2024: Nestlé ha lanciato in Romania i cereali Trix, con pezzetti a forma di frutta e una formulazione incentrata sui cereali integrali e arricchita con micronutrienti, a dimostrazione dell'espansione dei cereali per bambini di marca nell'Europa centrale e orientale, con messaggi nutrizionali e forme differenziate.
Ambito del rapporto sul mercato dei cereali per la colazione in Europa
Il mercato dei cereali per la colazione in Europa è stato segmentato in base a tipologia, provenienza degli ingredienti, tipo di confezionamento, canale di distribuzione, fascia d'età e area geografica. Per tipologia, il mercato è suddiviso in cereali pronti al consumo e cereali pronti da cuocere. I cereali pronti al consumo sono ulteriormente suddivisi in fiocchi, cereali soffiati, granola e clusters, e altri (cereali ricoperti/glassati, grattugiati e a fili). I cereali pronti da cuocere sono ulteriormente suddivisi in fiocchi d'avena caldi, miscele per muesli e porridge e altri cereali pronti da cuocere. Per provenienza degli ingredienti, il mercato è suddiviso in grano, mais, avena, riso, orzo e altri. Per tipo di confezionamento, il mercato è suddiviso in scatole, buste stand-up, tazze e ciotole e altri (barattoli di plastica, sacchetti, ecc.). Per canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket/negozi di alimentari, negozi specializzati, rivenditori online e altri. Inoltre, lo studio fornisce un'analisi del mercato dei cereali per la colazione nei mercati emergenti e consolidati dei paesi europei, tra cui Germania, Regno Unito, Francia, Italia, Spagna, Russia, Svezia, Norvegia, Danimarca e il resto d'Europa.
Per tipo di prodotto
| Cereali pronti da mangiare | Fiocchi |
| Cereali soffiati | |
| Granola e Clusters | |
| Altro | |
| Cereali pronti da cuocere | Fiocchi d'avena caldi |
| Preparati per muesli e porridge | |
| Altri cereali pronti da cuocere |
Per fonte di ingrediente
| Grano |
| Mais |
| Avena |
| Riso |
| Orzo |
| Altro |
Per tipo di imballo
| Cofanetti |
| Sacchetti in piedi |
| Tazze e ciotole |
| Altro |
Per canale di distribuzione
| Supermercati / Ipermercati |
| Convenienza / negozi di alimentari |
| Negozi specializzati |
| Rivenditori online |
| Altri canali di distribuzione |
Per gruppo di età
| Adulti |
| Bambini |
Per geografia
| Germania |
| Regno Unito |
| Francia |
| Italia |
| Spagna |
| Russia |
| Svezia |
| Norvegia |
| Danmark |
| Resto d'Europa |
| Per tipo di prodotto | Cereali pronti da mangiare | Fiocchi |
| Cereali soffiati | ||
| Granola e Clusters | ||
| Altro | ||
| Cereali pronti da cuocere | Fiocchi d'avena caldi | |
| Preparati per muesli e porridge | ||
| Altri cereali pronti da cuocere | ||
| Per fonte di ingrediente | Grano | |
| Mais | ||
| Avena | ||
| Riso | ||
| Orzo | ||
| Altro | ||
| Per tipo di imballo | Cofanetti | |
| Sacchetti in piedi | ||
| Tazze e ciotole | ||
| Altro | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| Convenienza / negozi di alimentari | ||
| Negozi specializzati | ||
| Rivenditori online | ||
| Altri canali di distribuzione | ||
| Per gruppo di età | Adulti | |
| Bambini | ||
| Per geografia | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Svezia | ||
| Norvegia | ||
| Danmark | ||
| Resto d'Europa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato europeo dei cereali per la colazione?
Nel 13.03 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 15.09 miliardi di dollari entro il 2031.
Quale tipologia di prodotto sta crescendo più rapidamente nel segmento del mercato dei cereali per la colazione?
Si prevede che i cereali caldi pronti da cuocere cresceranno del 5.02% di CAGR, più del doppio del tasso di crescita complessivo della categoria.
Perché le tazze monodose di cereali stanno guadagnando popolarità?
Si rivolgono ai lavoratori ibridi e ai pendolari che necessitano di soluzioni portatili e senza ciotola, generando un CAGR del 5.21% nei formati a tazza.
Quanto è importante la vendita al dettaglio online dei cereali per la colazione?
I canali online si stanno espandendo a un CAGR del 3.38%, sfruttando raccomandazioni personalizzate e un vasto assortimento che i negozi fisici non possono eguagliare.
Quale Paese contribuisce in misura maggiore alle vendite europee di cereali per la colazione?
Il Regno Unito è in testa con una quota del 28.18%, grazie a radicate abitudini di consumo e a un'ampia infrastruttura di vendita al dettaglio.
Quali sono le principali sfide che devono affrontare i produttori di cereali in Europa?
Tra gli ostacoli principali rientrano i prezzi volatili dei cereali, le rigide normative sulla riformulazione dello zucchero e la concorrenza delle barrette proteiche e delle bevande pronte da bere per la colazione.


