

Dimensioni e quota di mercato del pangrattato in Europa
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 557.84 milioni |
| Dimensione del mercato (2031) | USD 753.23 milioni |
| Tasso di crescita (2026 - 2031) | 6.19% CAGR |
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato europea dei breadcrumb a cura di Mordor Intelligence
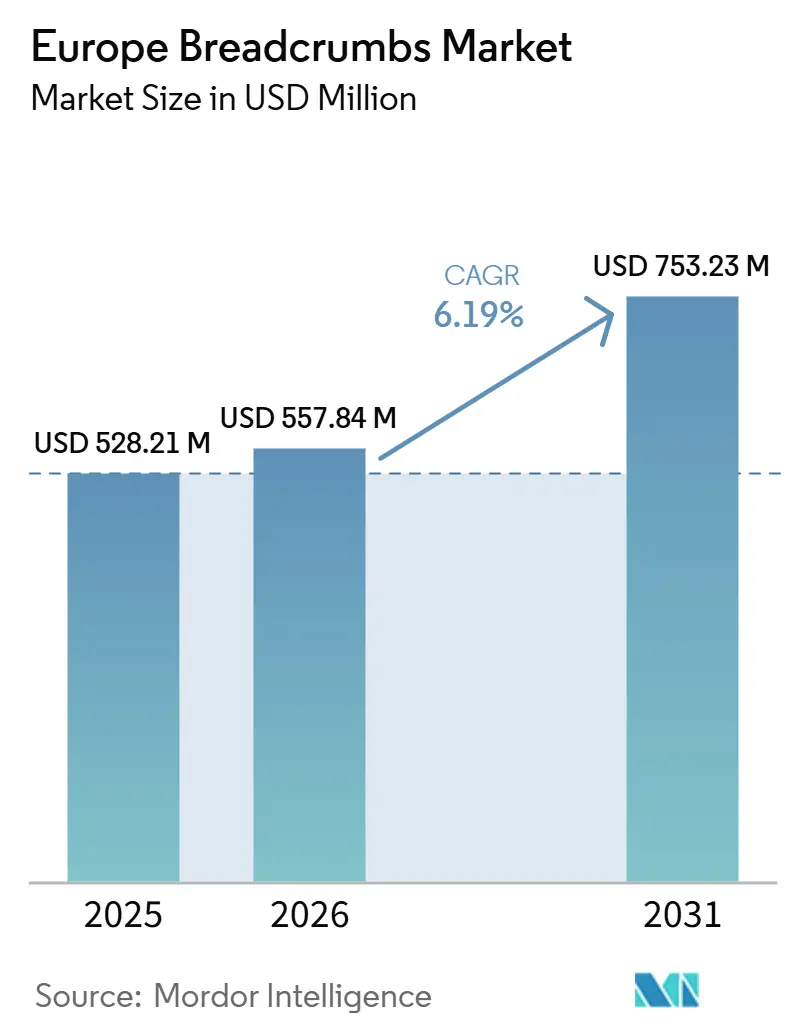
Si prevede che il mercato europeo del pangrattato crescerà da 528.21 milioni di dollari nel 2025 a 557.84 milioni di dollari nel 2026, per poi raggiungere i 753.23 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.19% nel periodo 2026-2031. Il mercato è in espansione grazie alla domanda costante da parte di produttori di alimenti surgelati, catene di fast food e acquirenti al dettaglio alla ricerca di panature performanti in forni e friggitrici ad aria. I prodotti convenzionali di grande volume continuano a rappresentare il segmento di mercato principale, ma la crescita si sta chiaramente spostando verso il panko, le opzioni senza glutine e i formati aromatizzati che offrono una consistenza migliore e un valore unitario più elevato. Anche gli standard di approvvigionamento si stanno inasprendo, poiché i produttori alimentari richiedono una granulometria uniforme, un'adesione stabile e la documentazione a supporto della conformità alle normative su allergeni ed etichettatura in diversi paesi. Questa tendenza sta spingendo il mercato europeo del pangrattato verso fornitori in grado di combinare economie di scala, supporto allo sviluppo del prodotto e approvvigionamento affidabile, piuttosto che competere esclusivamente sul prezzo. Le maggiori opportunità nel mercato europeo del pangrattato rimangono per i fornitori in grado di servire sia il tradizionale mercato ad alto volume sia la gamma di prodotti di nicchia a rapida rotazione, senza compromettere la qualità del servizio.
Punti chiave del rapporto
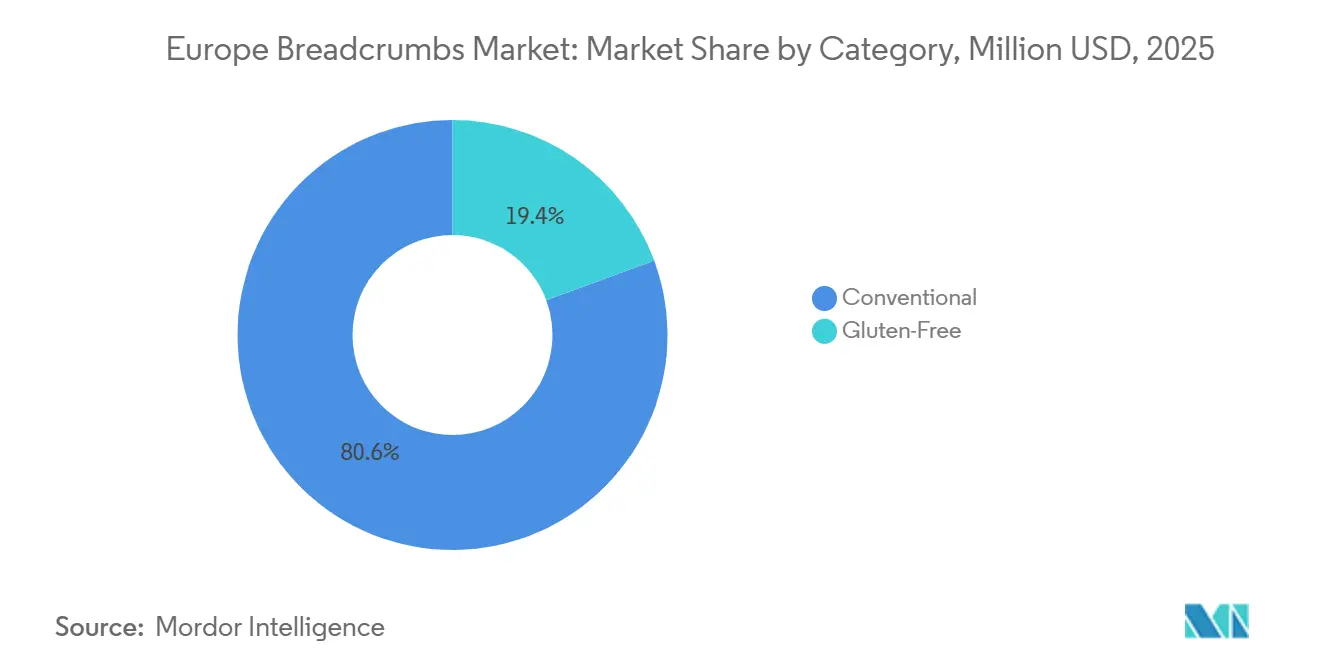
- Per categoria, nel 2025 il pangrattato tradizionale deteneva l'80.63% della quota di mercato europea, mentre si prevede che il pangrattato senza glutine crescerà a un tasso annuo composto del 7.28% fino al 2031.
- Per tipologia di pangrattato, nel 2025 il pangrattato secco rappresentava l'84.26% del mercato europeo, mentre si prevede che il panko crescerà a un tasso annuo composto del 6.99% fino al 2031.
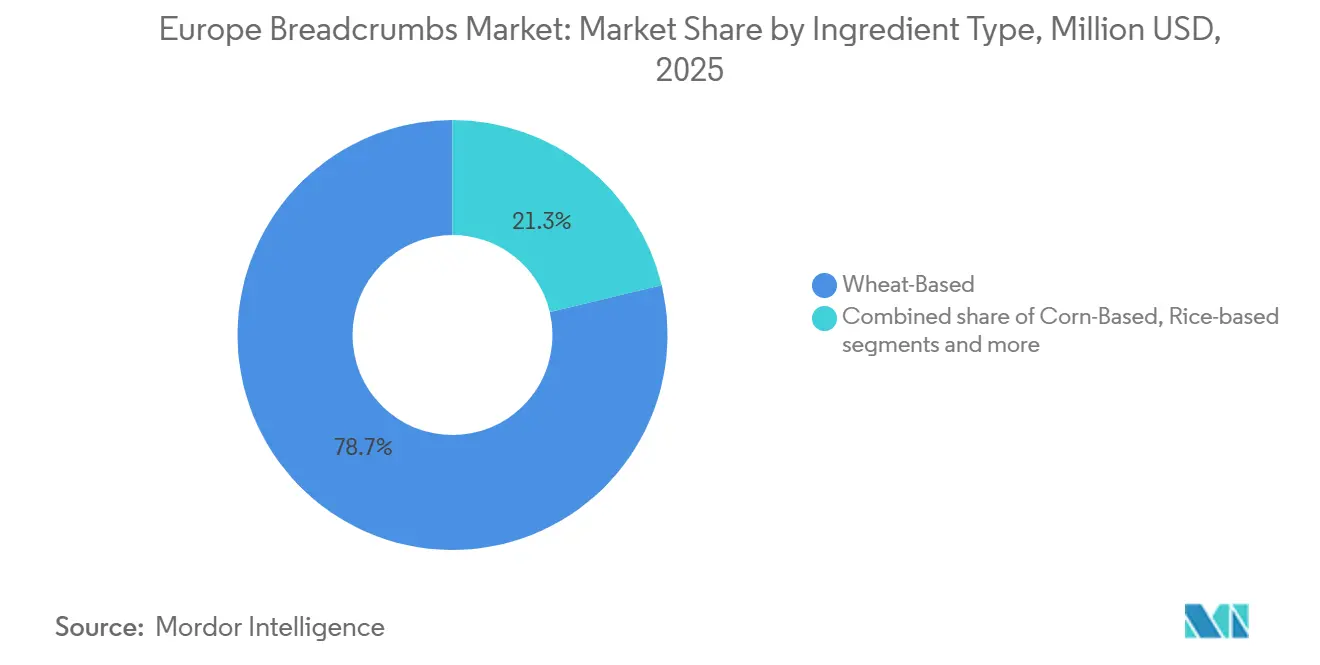
- Per tipologia di ingrediente, nel 2025 il pangrattato a base di frumento ha conquistato il 78.71% del mercato europeo del pangrattato, mentre quello a base di mais è destinato a crescere con un CAGR del 7.19% fino al 2031.
- In termini di gusto, il pangrattato non aromatizzato deteneva una quota di mercato del 66.21% nel 2025, mentre si prevede che il pangrattato aromatizzato crescerà a un tasso annuo composto del 7.16% fino al 2031.
- Per quanto riguarda gli utenti finali, il settore della vendita al dettaglio rappresentava una quota del 50.94% nel 2025 ed è anche il segmento di utenti finali in più rapida crescita, con un CAGR del 6.94% fino al 2031.
- Dal punto di vista geografico, la Germania si è classificata al primo posto con una quota del 21.82% nel 2025, mentre si prevede che la Polonia registrerà la crescita più rapida a livello nazionale, con un tasso di crescita annuo composto (CAGR) del 7.56% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo dei breadcrumb.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di cibi pronti e pronti da cucinare | + 1.5% | Diffusione a livello europeo, con una forte attrattiva nel Regno Unito, in Germania e in Francia. | A breve termine (≤ 2 anni) |
| Espansione dell'industria degli alimenti surgelati | + 1.2% | Europa occidentale, in particolare Germania, Francia e Paesi Bassi | Medio termine (2-4 anni) |
| Aumento del consumo di carne, pesce e pollame impanati. | + 1.0% | Diffusione a livello europeo, con particolare intensità in Germania, Regno Unito e Polonia. | Medio termine (2-4 anni) |
| Crescita del settore della ristorazione | + 0.8% | Europa occidentale e meridionale, in particolare Regno Unito, Germania, Spagna e Italia. | A breve termine (≤ 2 anni) |
| Aumento della produzione di prodotti da forno e alimenti trasformati | + 0.7% | Europa occidentale, con la Polonia che emerge come polo di approvvigionamento | Medio termine (2-4 anni) |
| Aumento della domanda di pangrattato di alta qualità e specialità | + 0.6% | Germania, Italia, Regno Unito e Scandinavia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di cibi pronti e pronti da cucinare
Gli stili di vita dei consumatori in tutta Europa sono sempre più incentrati sulla praticità, incoraggiando un maggiore consumo di prodotti alimentari pronti da cucinare e facili da preparare, che richiedono tempi di preparazione minimi. Questo cambiamento ha incrementato significativamente l'uso del pangrattato come ingrediente per impanare, legare e migliorare la consistenza di piatti surgelati, carne impanata, pesce, pollame e prodotti vegetali. Secondo Eurostat, la spesa finale delle famiglie per alimenti e bevande analcoliche nell'Unione Europea ha raggiunto circa 1.18 miliardi di euro nel 2024, a testimonianza di una spesa costante per alimenti confezionati e pronti da cucinare, comprese le soluzioni di pasti pronti.[1]Fonte: Eurostat, "PRODCOM – Statistiche per prodotto", ec.europa.euLe aziende produttrici di alimenti stanno ampliando la loro gamma di cibi pronti surgelati e refrigerati per soddisfare le esigenze dei consumatori urbani, sempre di fretta e alla ricerca di pasti veloci senza rinunciare al gusto o alla qualità. Questi fattori continuano a rafforzare la domanda di pangrattato nell'industria alimentare regionale, sia per i prodotti trasformati che per quelli pronti al consumo.
Espansione dell'industria degli alimenti surgelati
La continua espansione dell'industria alimentare surgelata in tutta Europa sta creando una domanda significativa di pangrattato, ampiamente utilizzato come ingrediente legante e di rivestimento in prodotti surgelati a base di carne, pesce, pollame, verdure e snack. La crescente preferenza per gli alimenti surgelati è dovuta alla loro lunga durata di conservazione, alla praticità e alla qualità costante, che li rendono popolari sia tra le famiglie che tra gli operatori della ristorazione. L'Unione Europea rimane uno dei maggiori produttori mondiali di prodotti surgelati a base di patate, verdure, prodotti da forno e piatti pronti surgelati, grazie alle solide capacità produttive di paesi come Belgio, Paesi Bassi, Germania, Francia e Polonia. I produttori alimentari continuano ad ampliare le capacità produttive e a introdurre offerte innovative di prodotti surgelati per soddisfare le mutevoli preferenze dei consumatori. La rapida crescita dei moderni canali di vendita al dettaglio e della logistica della catena del freddo ha ulteriormente migliorato la disponibilità e la distribuzione di alimenti surgelati in tutta la regione.
Aumento del consumo di carne, pesce e pollame impanati.
Il crescente consumo di carne, pesce e pollame impanati in tutta Europa sta contribuendo ad aumentare la domanda di pangrattato, ingrediente essenziale per la panatura. I consumatori continuano a prediligere prodotti impanati come crocchette di pollo, cotolette, bastoncini di pesce, gamberi impanati e cotolette per la loro praticità, la consistenza croccante e la facilità di preparazione. Secondo l'Osservatorio del mercato della carne della Commissione europea, la produzione di carne avicola nell'UE ha superato i 13 milioni di tonnellate nel 2024, sostenendo una forte domanda di prodotti avicoli impanati e rivestiti sia nel canale della vendita al dettaglio che in quello della ristorazione.[2]Fonte: Commissione europea, "Osservatorio del mercato della carne", agriculture.ec.europa.euLe aziende alimentari stanno ampliando la loro gamma di prodotti proteici impanati a valore aggiunto per soddisfare le mutevoli preferenze dei consumatori e la crescente domanda di pasti pronti. Anche i ristoranti a servizio rapido e i locali di ristorazione informale stanno incrementando la loro offerta di pollo, pesce e antipasti impanati, stimolando ulteriormente il consumo di pangrattato.
Aumento della produzione di prodotti da forno e alimenti trasformati
La costante espansione della produzione di prodotti da forno e alimentari trasformati in tutta Europa sta sostenendo una maggiore domanda di pangrattato come ingrediente funzionale in una vasta gamma di applicazioni alimentari. Il pangrattato è ampiamente utilizzato come rivestimento, legante, riempitivo e guarnizione in prodotti a base di carne trasformata, piatti pronti, snack e formulazioni da forno, diventando parte integrante della produzione alimentare. Ad esempio, secondo l'Unione Italiana Food, la produzione di prodotti da forno in Italia ha raggiunto 1,463,994 tonnellate nel 2024, evidenziando la forte scala produttiva che continua a sostenere una solida domanda di ingredienti da forno e input alimentari correlati [3] Fonte: Unione Italiana Food, “Bakery Products”, unioneitalianafood.it . La crescente preferenza dei consumatori per prodotti da forno confezionati, prodotti da forno surgelati e alimenti pronti sta incoraggiando i produttori ad espandere le capacità produttive in tutta la regione. Le aziende di trasformazione alimentare stanno inoltre introducendo prodotti innovativi a valore aggiunto che richiedono una consistenza e una copertura costanti, aumentando ulteriormente l'utilizzo del pangrattato.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi del grano e dei cereali | -0.8% | In tutta Europa, con Francia e Germania tra i paesi più colpiti. | A breve termine (≤ 2 anni) |
| Rigorose normative UE in materia di sicurezza alimentare, etichettatura e allergeni. | -0.5% | Tutti gli Stati membri dell'UE, in particolare gli operatori multinazionali | A lungo termine (≥ 4 anni) |
| Interruzioni della catena di approvvigionamento che interessano le materie prime | -0.4% | Corridoi di importazione dell'Europa orientale e del Mediterraneo | Medio termine (2-4 anni) |
| Elevati costi energetici e del lavoro fanno aumentare le spese di produzione. | -0.6% | Germania, Svezia e Italia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi del grano e dei cereali
Le fluttuazioni dei prezzi del grano e di altri cereali continuano a esercitare pressioni sui costi per i produttori di pangrattato in tutta Europa, poiché queste materie prime rappresentano una quota significativa delle spese di produzione. La variabilità dei prezzi dei cereali è influenzata da fattori quali condizioni meteorologiche avverse, tensioni geopolitiche, cambiamenti nelle politiche commerciali e interruzioni nelle catene di approvvigionamento agricole globali. L'aumento dei costi dei fattori produttivi spesso riduce i margini di profitto dei produttori o rende necessari aumenti di prezzo, il che può incidere sulla competitività sia nel mercato al dettaglio che in quello della ristorazione. I produttori più piccoli e regionali sono particolarmente vulnerabili perché hanno un potere contrattuale limitato e minori opportunità di proteggersi dalla volatilità dei prezzi delle materie prime. Inoltre, l'imprevedibilità dei costi dei cereali rende più complessa la pianificazione della produzione, la gestione delle scorte e la stipula di contratti di fornitura a lungo termine per i produttori.
Rigorose normative UE in materia di sicurezza alimentare, etichettatura e allergeni.
Le rigide normative in materia di sicurezza alimentare, etichettatura e allergeni in vigore nell'Unione Europea rappresentano una sfida significativa per i produttori di pangrattato. I produttori devono attenersi a requisiti rigorosi relativi alla tracciabilità degli ingredienti, alla dichiarazione degli allergeni, all'igiene alimentare, all'accuratezza dell'etichettatura e alla qualità del prodotto per garantire la conformità alle normative UE. Il rispetto di questi standard spesso richiede investimenti continui in sistemi di garanzia della qualità, processi di certificazione, test di laboratorio e aggiornamenti produttivi, con conseguente aumento dei costi operativi complessivi. I produttori di pangrattato senza glutine o senza allergeni devono affrontare ulteriori requisiti per prevenire la contaminazione incrociata e mantenere ambienti di produzione certificati. I frequenti aggiornamenti normativi impongono inoltre alle aziende di rivedere le formulazioni, il confezionamento e l'etichettatura dei prodotti, complicando ulteriormente le operazioni. I produttori di piccole e medie dimensioni possono trovarsi ad affrontare maggiori oneri finanziari e amministrativi a causa delle limitate risorse tecniche e normative.
Analisi del segmento
Per categoria: Dominanza convenzionale Mascheramento Specialità Cattura del margine guidato
Nel 2025, il pangrattato tradizionale rappresentava l'80.63% del mercato europeo, affermandosi come categoria dominante grazie al suo ampio utilizzo nella vendita al dettaglio, nella ristorazione e nell'industria alimentare. La sua posizione di leadership è supportata dalla forte domanda proveniente da panifici, ristoranti e produttori di piatti pronti, che si affidano al pangrattato tradizionale per impanare, legare, farcire e migliorare la consistenza degli alimenti. Questi prodotti rimangono molto apprezzati perché convenienti, facilmente reperibili e compatibili con un'ampia gamma di preparazioni a base di carne, pesce, verdure e snack. I grandi produttori alimentari continuano a preferire il pangrattato tradizionale per la sua qualità costante, la lunga durata di conservazione e la facilità di integrazione nelle linee di produzione automatizzate.
Si prevede che il segmento del pangrattato senza glutine registrerà il tasso di crescita annuale composto (CAGR) più elevato, pari al 7.28%, tra il 2026 e il 2031, trainato dalla crescente adozione di diete senza glutine in tutta Europa. La maggiore consapevolezza dei consumatori in merito alla celiachia, all'intolleranza al glutine e alla salute digestiva sta incoraggiando le famiglie e gli operatori del settore della ristorazione a scegliere alternative senza glutine per la panatura e la legatura. I produttori alimentari stanno ampliando la loro gamma con pangrattato senza glutine a base di ingredienti come riso, mais, ceci, quinoa e altri cereali senza glutine, per soddisfare le mutevoli preferenze dietetiche.
Per tipologia di pangrattato: ampiezza a secco, consistenza del panko e ruolo di nicchia del fresco
Nel 2025, il pangrattato secco rappresentava l'84.26% del mercato, risultando il prodotto con la più ampia base installata in Europa. La sua posizione di leadership è dovuta alla lunga durata di conservazione, alla facilità di trasporto, al minor rischio di manipolazione e alla compatibilità con le linee di impanatura automatizzate, che non tollerano variazioni significative di umidità o densità. Queste caratteristiche rendono il pangrattato secco particolarmente importante per le proteine surgelate, i piatti pronti e gli ambienti di lavorazione ad alta produttività, dove gli operatori monitorano attentamente l'efficienza della linea. Il predominio dei prodotti secchi riflette anche la solidità delle ricette tradizionali nel settore della vendita al dettaglio e della ristorazione, dove gli acquirenti ne conoscono le prestazioni e il profilo di costo.
Si prevede che il panko crescerà a un tasso annuo composto (CAGR) del 6.99% fino al 2031, diventando così il tipo di pangrattato in più rapida crescita e un chiaro segmento di mercato premium in espansione. Gli operatori del settore della ristorazione stanno adottando il panko perché crea una crosta più leggera e visibile, adatta alla frittura, alla cottura a convezione e alle friggitrici ad aria domestiche. Anche la domanda al dettaglio è in crescita, poiché i consumatori cercano la stessa consistenza del pangrattato da ristorante in formati facili da usare. Il pangrattato fresco ha uno scopo diverso, essendo più adatto per legare gli ingredienti, farcire e per ricette ad alto contenuto di umidità. Tuttavia, la sua breve durata di conservazione e la logistica più complessa continuano a limitarne la diffusione. Di conseguenza, il mercato dei pangrattato rimane suddiviso in tre ruoli distinti: il pangrattato secco è leader in termini di volume, il panko traina la crescita e il pangrattato fresco occupa una nicchia più piccola ma difendibile.
Per tipologia di ingrediente: il grano costituisce la base, il mais guida la curva di riformulazione.
Nel 2025, il pangrattato a base di frumento deteneva una quota del 78.71%, confermando la posizione del frumento come principale base funzionale e commerciale per il mercato europeo del pangrattato. Le consolidate reti di macinazione in Germania, Francia e Polonia continuano a sostenere questa posizione, mentre i produttori hanno familiarità con le prestazioni del pangrattato di frumento nei sistemi di panatura standard. Le attrezzature e le ricette esistenti rafforzano ulteriormente il segmento, poiché una riformulazione senza frumento potrebbe richiedere ulteriori validazioni in contesti di produzione su larga scala. Di conseguenza, si prevede che il frumento rappresenterà la maggior parte dei volumi venduti in applicazioni industriali e al dettaglio. Questa base consolidata contribuisce a mantenere un'ampia disponibilità di approvvigionamento, ma espone anche una quota significativa del mercato europeo del pangrattato alla volatilità dei prezzi e della qualità del frumento.
Si prevede che il mercato del pangrattato a base di mais crescerà a un tasso annuo composto (CAGR) del 7.19% dal 2026 al 2031, trainato dalle esigenze di gestione degli allergeni e dalla più ampia tendenza verso i prodotti senza glutine. Il mais attrae inoltre i produttori che cercano caratteristiche di assorbimento dell'olio diverse o una consistenza particolare, pur rimanendo fedeli alle consolidate pratiche di panatura. Il pangrattato a base di riso rimane rilevante in applicazioni speciali, in particolare laddove un profilo di cereali più leggero o le tradizioni culinarie regionali ne supportano l'utilizzo. La categoria più piccola degli "altri", che comprende pangrattato derivato da legumi e verdure, rimane limitata in termini di dimensioni, ma riveste un'importanza strategica in quanto si allinea con i prodotti rivestiti a base vegetale e con il posizionamento di ingredienti più sani. La piattaforma di esportazione polacca supporta ulteriormente l'offerta, poiché si prevede che le esportazioni agroalimentari raggiungeranno i 58.4 miliardi di euro (63.1 miliardi di dollari) nel 2025, rafforzando la base produttiva complessiva per gli ingredienti alimentari derivati dai cereali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per gusto: Scala senza aromi, Premiumizzazione degli aromi
Nel 2025, il pangrattato non aromatizzato rappresentava una quota del 66.21% del mercato, a testimonianza delle preferenze di produttori e operatori del settore della ristorazione che necessitano di una base neutra da poter poi aromatizzare in base alle esigenze del marchio o del menù. Questo segmento si integra perfettamente con i sistemi di produzione su larga scala, offrendo ai clienti un maggiore controllo sulla formulazione finale della ricetta e riducendo il numero di unità di stoccaggio da gestire. Il pangrattato neutro semplifica inoltre, in molti casi, la gestione degli allergeni e della tracciabilità, soprattutto rispetto alle miscele fortemente aromatizzate. Questi fattori spiegano perché i prodotti non aromatizzati rimangono centrali nel mercato europeo del pangrattato, sia nei canali industriali che in quelli istituzionali. La loro solida posizione di mercato si mantiene stabile, supportata dalle esigenze pratiche degli acquirenti piuttosto che dalla semplice abitudine.
Si prevede che il mercato del pangrattato aromatizzato crescerà a un tasso annuo composto (CAGR) del 7.16% fino al 2031, trainato principalmente dal settore della vendita al dettaglio e della ristorazione di alta gamma. I consumatori desiderano formati pronti all'uso che riducano i tempi di preparazione dei pasti e offrano profili aromatici distinti senza la necessità di ulteriori preparazioni a casa. Allo stesso tempo, il pangrattato aromatizzato aumenta la complessità per i produttori, poiché le miscele di spezie possono richiedere dichiarazioni aggiuntive sugli allergeni, una segregazione più rigorosa e una documentazione più dettagliata. Questi requisiti aggiuntivi aumentano il costo effettivo di ogni unità di prodotto aromatizzato, il che può rendere difficile per i fornitori più piccoli scalare la produzione in modo redditizio. Si prevede che il segmento premium del mercato si orienterà ulteriormente verso i formati aromatizzati, soprattutto con la continua espansione dell'utilizzo di pasti pronti per friggitrice ad aria e forno.
Per utente finale: il duplice dominio del commercio al dettaglio e la frontiera competitiva della ristorazione
Nel 2025, il canale di vendita al dettaglio ha rappresentato il 50.94% della domanda degli utenti finali e si prevede che crescerà a un tasso annuo composto (CAGR) del 6.94% fino al 2031, diventando così il canale di vendita più grande e in più rapida crescita nel mercato europeo del pangrattato. Questa tendenza non si limita alla cucina casalinga, poiché gli scaffali dei negozi e i negozi online offrono ora una gamma più ampia di prodotti panko, senza glutine e aromatizzati rispetto agli anni precedenti. La domanda di prodotti di nicchia, che un tempo dipendeva da una presenza limitata di negozi di alimenti biologici, sta ora raggiungendo i consumatori tradizionali attraverso supermercati, ipermercati e canali digitali. Questo cambiamento ha ampliato l'accesso per i marchi più piccoli e i produttori specializzati, incoraggiando al contempo i fornitori più grandi a rinnovare le proprie gamme di prodotti per la vendita al dettaglio. In termini di dimensioni del mercato europeo del pangrattato, la vendita al dettaglio rimane il canale più visibile, in quanto combina un'ampia penetrazione nelle famiglie con una crescente offerta di prodotti premium.
La trasformazione alimentare rimane il fulcro industriale del settore, poiché le aziende di trasformazione acquistano volumi maggiori e spesso si impegnano in programmi ricorrenti legati a piatti pronti, carni impanate e prodotti ittici surgelati. Il settore della ristorazione si colloca tra la vendita al dettaglio e la trasformazione, in quanto supporta sia la domanda istituzionale ricorrente sia un segmento premium caratterizzato da scelte di consistenza e presentazione guidate dagli chef. La vendita al dettaglio online sta acquisendo importanza all'interno del più ampio mix di vendita al dettaglio perché consente ai prodotti di nicchia di espandersi senza dipendere esclusivamente dallo spazio fisico sugli scaffali. Questo è importante per i formati senza glutine e premium, che spesso creano una domanda ripetuta attraverso la scoperta digitale mirata e la disponibilità diretta al consumatore.
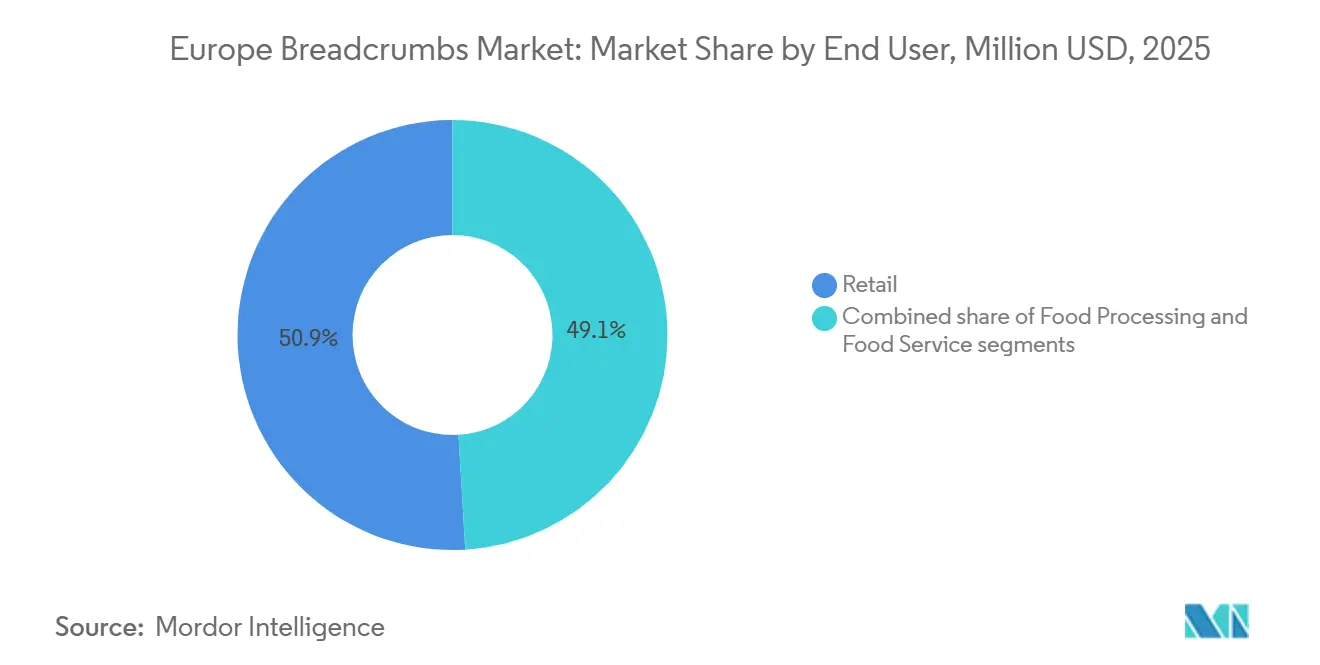
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato tedesco del pangrattato
Nel 2025, la Germania deteneva il 21.82% della quota di mercato europea del pangrattato, mantenendo la sua posizione di leader a livello nazionale nella regione. Questa leadership deriva da una solida base di trasformazione alimentare, dall'ampio consumo di prodotti proteici impanati e da un ecosistema produttivo che supporta alimenti surgelati, piatti pronti e la distribuzione al dettaglio di generi alimentari. La Germania vanta inoltre una forte tradizione nazionale nel settore del pangrattato, che contribuisce a preservare le competenze locali anche con l'espansione dei fornitori internazionali. LEIMER continua a far parte di questa consolidata base, mentre anche i principali fornitori di sistemi di panatura utilizzano la Germania come punto di approvvigionamento industriale chiave. Di conseguenza, il mercato europeo del pangrattato continua ad avere un forte centro tedesco, supportato da una solida domanda locale e da una solida capacità produttiva.
Mercato del pangrattato nell'Europa occidentale
Francia, Regno Unito e Paesi Bassi costituiscono il secondo gruppo più importante nel mercato europeo del pangrattato, con ciascun paese che contribuisce in modo distinto. La Francia beneficia di una solida base di panificazione industriale e produzione alimentare. Si prevede che il suo settore della panificazione industriale genererà un fatturato di 16.2 miliardi di euro (17.5 miliardi di dollari) nel 2025, supportando l'intero ecosistema di produzione di pangrattato e substrati per il pane. Il Regno Unito rimane importante grazie alle sue attività di panificazione multisito che servono trasformatori, clienti del settore della ristorazione e clienti della vendita al dettaglio con marchio privato. I Paesi Bassi svolgono un ruolo strategico come piattaforma di distribuzione e logistica per i formati di pangrattato di alta qualità che si spostano in tutta l'Europa occidentale.
Mercato del pangrattato nell'Europa meridionale e settentrionale
L'Europa meridionale e settentrionale apportano segnali di domanda differenti al mercato europeo del pangrattato. Italia e Spagna sostengono una maggiore domanda di pangrattato senza glutine e di specialità, trainata dalle tradizioni culinarie e dall'espansione della capacità produttiva certificata da parte di fornitori specializzati. Dr. Schär ha annunciato un investimento di 17 milioni di euro (18.4 milioni di dollari) nel suo stabilimento di Alagón, in Spagna, nel 2024, con l'85% della produzione destinata all'esportazione, a dimostrazione di come gli impianti iberici supportino un'offerta europea più ampia, non solo la domanda locale. La base di consumatori svedese, attenta alla salute, favorisce l'adozione di prodotti di specialità, mentre la struttura concentrata della vendita al dettaglio in Belgio continua a esercitare pressione sulla qualità e sui costi dei marchi privati. La Polonia è il mercato nazionale in più rapida crescita, con un CAGR del 7.56% fino al 2031, sostenuto dalla crescita della trasformazione e dai collegamenti di esportazione con l'Europa occidentale.
Panorama competitivo
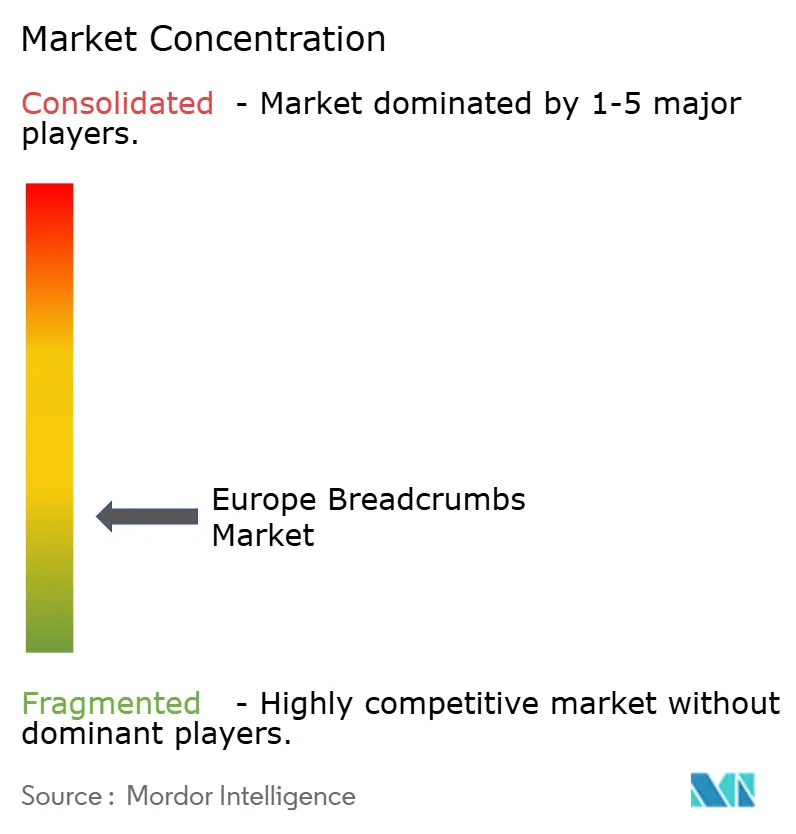
Il mercato europeo del pangrattato rimane altamente frammentato, caratterizzato dalla presenza di numerosi fornitori multinazionali di ingredienti, fornitori di soluzioni di rivestimento specializzate e produttori regionali di pangrattato che competono in diversi settori di utilizzo finale. Gli operatori del mercato si rivolgono a consumatori al dettaglio, operatori della ristorazione e trasformatori alimentari industriali con un ampio portafoglio di pangrattato semplice, aromatizzato, panko, integrale e speciale. Mentre le grandi aziende internazionali beneficiano di ampie capacità produttive e consolidate reti di distribuzione, i produttori regionali mantengono un vantaggio competitivo grazie a offerte di prodotti localizzate, produzione flessibile e solide relazioni con i produttori alimentari nazionali.
L'innovazione di prodotto e lo sviluppo di applicazioni specifiche rimangono strategie competitive chiave per i produttori. Le aziende stanno investendo sempre di più nello sviluppo di pangrattato con etichetta pulita, senza glutine, biologico e privo di allergeni, per allinearsi alle mutevoli preferenze dei consumatori e ai requisiti normativi. I produttori stanno inoltre introducendo prodotti a valore aggiunto come panature aromatizzate, pangrattato dalla consistenza croccante e granulometrie personalizzate, pensate per carne, pesce, alimenti a base vegetale e prodotti pronti da cuocere. Gli investimenti in tecnologie di lavorazione avanzate e nel controllo qualità rafforzano ulteriormente il posizionamento competitivo. Queste innovazioni consentono ai fornitori di differenziare la propria offerta in un mercato sempre più competitivo.
L'intensità competitiva è ulteriormente influenzata dalla crescente domanda di alimenti pronti, prodotti surgelati e attività di ristorazione in tutta Europa. I produttori stanno rafforzando la propria presenza sul mercato attraverso l'espansione della capacità produttiva, partnership strategiche, acquisizioni e reti di distribuzione più ampie per migliorare la copertura regionale e la portata verso i clienti. Anche la sostenibilità è emersa come un'importante area di competizione, con le aziende che si concentrano su approvvigionamento responsabile, riduzione dei rifiuti, imballaggi riciclabili e processi produttivi a basso consumo energetico. Si prevede che queste strategie combinate plasmeranno il panorama competitivo del mercato europeo del pangrattato per tutto il periodo di previsione.
Le briciole di pane in Europa: i leader del settore
-
Dr.Schär AG
-
LEIMER KG
-
Società Kikkoman
-
Cibi per sposi novelli, Inc.
-
Kerry Group plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Dr. Schär ha pianificato di investire 28 milioni di euro (circa 30 milioni di dollari) in impianti di produzione in Italia, Spagna e Germania. L'investimento comprende l'ampliamento dello stabilimento di Apolda, in Turingia, Germania, per supportare la produzione di pane e panini senza glutine e sviluppare capacità di fornitura per il settore della ristorazione collettiva e per gli operatori di ristorazione rapida in Europa.
- Gennaio 2026: Newly Weds Foods ha acquisito JDM Food Group, azienda britannica produttrice di alimenti liquidi freschi con sede a Bicker, nel Lincolnshire. L'acquisizione amplia le capacità produttive di Newly Weds Foods nel settore dei liquidi e delle salse in tutto il Regno Unito e nell'Europa continentale, rafforzando direttamente la sua offerta integrata di rivestimenti e salse per trasformatori alimentari, operatori del settore della ristorazione e rivenditori.
- Maggio 2025: Nactarome Group ha fuso IPAM Industrie Prodotti Alimentari Manenti SRL con Aromata Group SRL per supportare la crescita e l'ottimizzazione. A seguito della fusione, Aromata Group SRL ha cambiato nome in Nactarome SRL.
Ambito del rapporto sul mercato europeo delle briciole di pane
Il pangrattato è costituito da particelle di pane secco, finemente o grossolanamente macinate, ottenute da pane fresco o cotto, lavorate ed essiccate per essere utilizzate come ingrediente alimentare. Il mercato europeo del pangrattato è segmentato per categoria, tipo di pangrattato, tipo di ingrediente, aroma, utente finale e area geografica. In base alla categoria, il mercato è segmentato in convenzionale e senza glutine. In base al tipo di pangrattato, il mercato è segmentato in secco, panko e fresco. In base al tipo di ingrediente, il mercato è segmentato in a base di grano, a base di mais, a base di riso e altri. In base all'aroma, il mercato è segmentato in neutro e aromatizzato. In base all'utente finale, il mercato è segmentato in trasformazione alimentare, ristorazione e vendita al dettaglio. In base all'area geografica, il mercato è segmentato in Germania, Francia, Regno Unito, Spagna, Paesi Bassi, Italia, Svezia, Polonia, Belgio e resto d'Europa. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state effettuate in termini di valore (milioni di dollari USA) e volume (tonnellate).
| Convenzionale |
| Gluten-Free |
| Pelle secca |
| Panko |
| Fresco |
| A base di grano |
| A base di mais |
| A base di riso |
| Altro |
| aromatizzato |
| Unflavored |
| Fabbricazione di prodotti alimentari | Carne trasformata |
| Cibi pronti da cucinare | |
| Altro | |
| Servizio di ristorazione | |
| Settore Retail | Supermercati / Ipermercati |
| Convenienza / negozi di alimentari | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione |
| Germania |
| Francia |
| Regno Unito |
| Spagna |
| Olanda |
| Italia |
| Svezia |
| Polonia |
| Belgio |
| Resto d'Europa |
| Per Categoria | Convenzionale | |
| Gluten-Free | ||
| Per tipo di briciola | Pelle secca | |
| Panko | ||
| Fresco | ||
| Per tipo di ingrediente | A base di grano | |
| A base di mais | ||
| A base di riso | ||
| Altro | ||
| Per Sapore | aromatizzato | |
| Unflavored | ||
| Per utente finale | Fabbricazione di prodotti alimentari | Carne trasformata |
| Cibi pronti da cucinare | ||
| Altro | ||
| Servizio di ristorazione | ||
| Settore Retail | Supermercati / Ipermercati | |
| Convenienza / negozi di alimentari | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Germania | |
| Francia | ||
| Regno Unito | ||
| Spagna | ||
| Olanda | ||
| Italia | ||
| Svezia | ||
| Polonia | ||
| Belgio | ||
| Resto d'Europa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive per le briciole di pane in Europa nel 2031?
Si prevede che il mercato europeo del pangrattato raggiungerà i 753.23 milioni di dollari entro il 2031, in aumento rispetto ai 557.84 milioni di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 6.19% nel periodo 2026-2031.
Quale gruppo di prodotti detiene oggi la quota di mercato maggiore?
Nel 2025, il pangrattato tradizionale si è affermato come categoria dominante con una quota dell'80.63%, mentre il pangrattato secco ha primeggiato tra le diverse tipologie con una quota dell'84.26%.
Perché il commercio al dettaglio è così importante in tutta Europa?
Nel 2025, il settore della vendita al dettaglio ha rappresentato il 50.94% della domanda ed è anche il canale di consumo finale in più rapida crescita, grazie a un assortimento più ampio sugli scaffali e a un maggiore accesso online per i prodotti specializzati.
Quale Paese è leader nella domanda e quale sta crescendo più rapidamente?
Nel 2025 la Germania deteneva la quota maggiore, pari al 21.83%, mentre si prevede che la Polonia registrerà la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 7.56% fino al 2031.
Quali sono i fattori che stanno modificando la concorrenza tra i fornitori?
La concorrenza si sta spostando verso fornitori in grado di offrire formati speciali, un rigoroso controllo degli allergeni, supporto tecnico e capacità di sistemi di rivestimento più ampie, anziché limitarsi a volumi standard di briciole.


