

Panoramica di mercato
| Periodo di studio | 2022 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 83.36 miliardo di dollari |
| Dimensione del mercato (2031) | 112.54 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.20% CAGR |
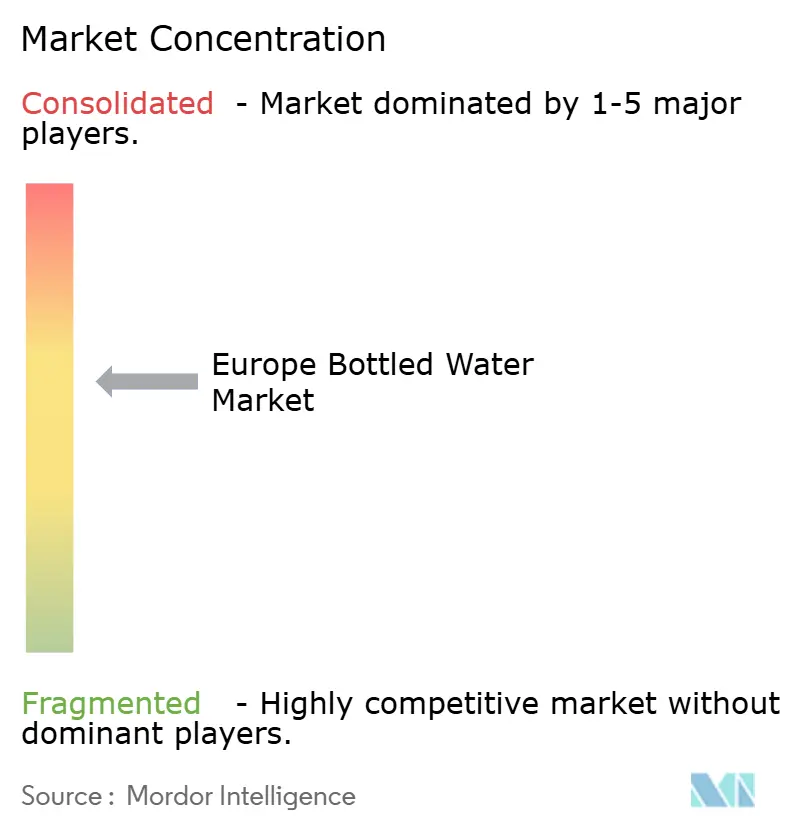
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dell'acqua in bottiglia in Europa di Mordor Intelligence
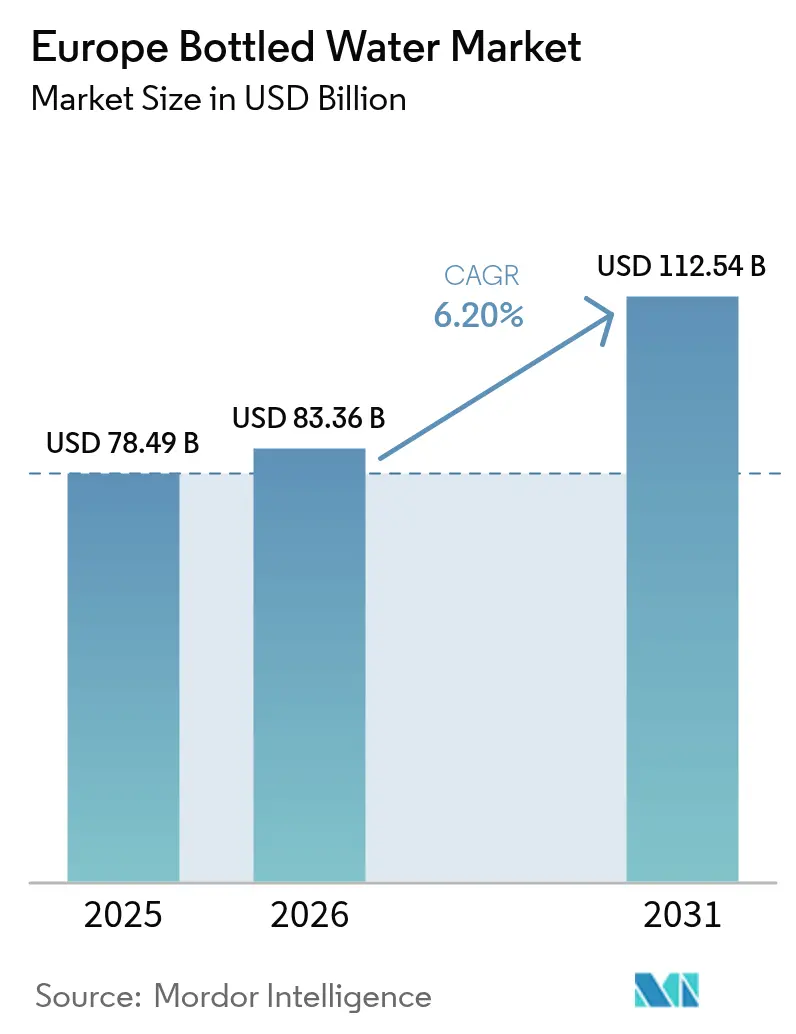
Si stima che il mercato europeo dell'acqua in bottiglia raggiungerà nel 2026 gli 83.36 miliardi di dollari, in crescita rispetto ai 78.49 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 112.54 miliardi di dollari, con un CAGR del 6.20% nel periodo 2026-2031. La crescita riflette un netto passaggio dalle bevande zuccherate a soluzioni idratanti funzionali, rafforzato dalla revisione della Direttiva sull'acqua potabile della Commissione Europea e da più stringenti obblighi ESG aziendali. La domanda si concentra sulle acque ricche di minerali e arricchite di elettroliti, mentre la Direttiva UE sulla plastica monouso accelera l'adozione dell'rPET e l'innovazione dei tappi a vite. I sistemi di deposito-rimborso previsti per il 2029 rimodellano l'economia della raccolta differenziata e le tecnologie di packaging intelligente, come le chiusure con codice QR, rafforzano il coinvolgimento dei consumatori. La concorrenza rimane moderata, poiché le principali aziende globali sfruttano la scala e gli operatori regionali certificati B-Corp promuovono la provenienza e la sostenibilità per differenziarsi.
Punti chiave del rapporto
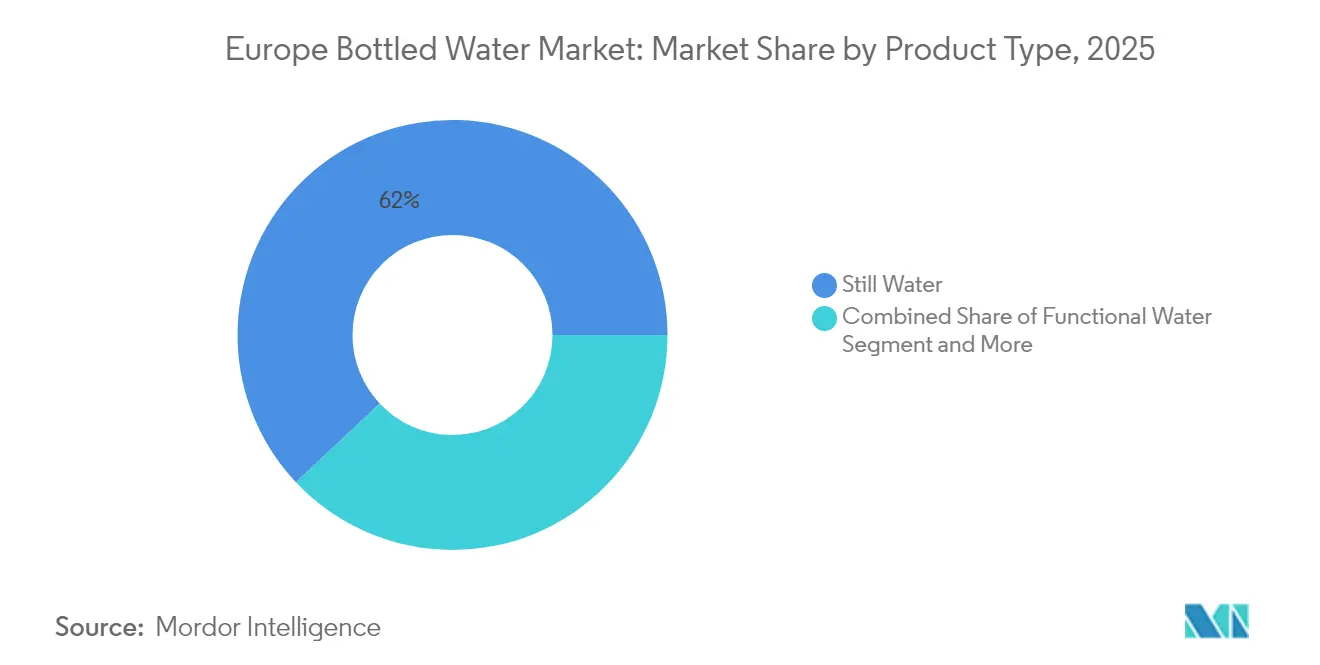
- Per tipologia di prodotto, l'acqua naturale ha dominato il mercato europeo dell'acqua in bottiglia con il 62.02% nel 2025, mentre l'acqua funzionale sta crescendo a un CAGR dell'8.28% fino al 2031.
- Per canale di distribuzione, nel 72.56 l'Off-Trade ha dominato una quota del 2025% del mercato europeo dell'acqua in bottiglia, mentre l'On-Trade si sta riprendendo con un CAGR del 6.18%, con la ripresa delle attività a pieno regime nel settore alberghiero e negli uffici aziendali.
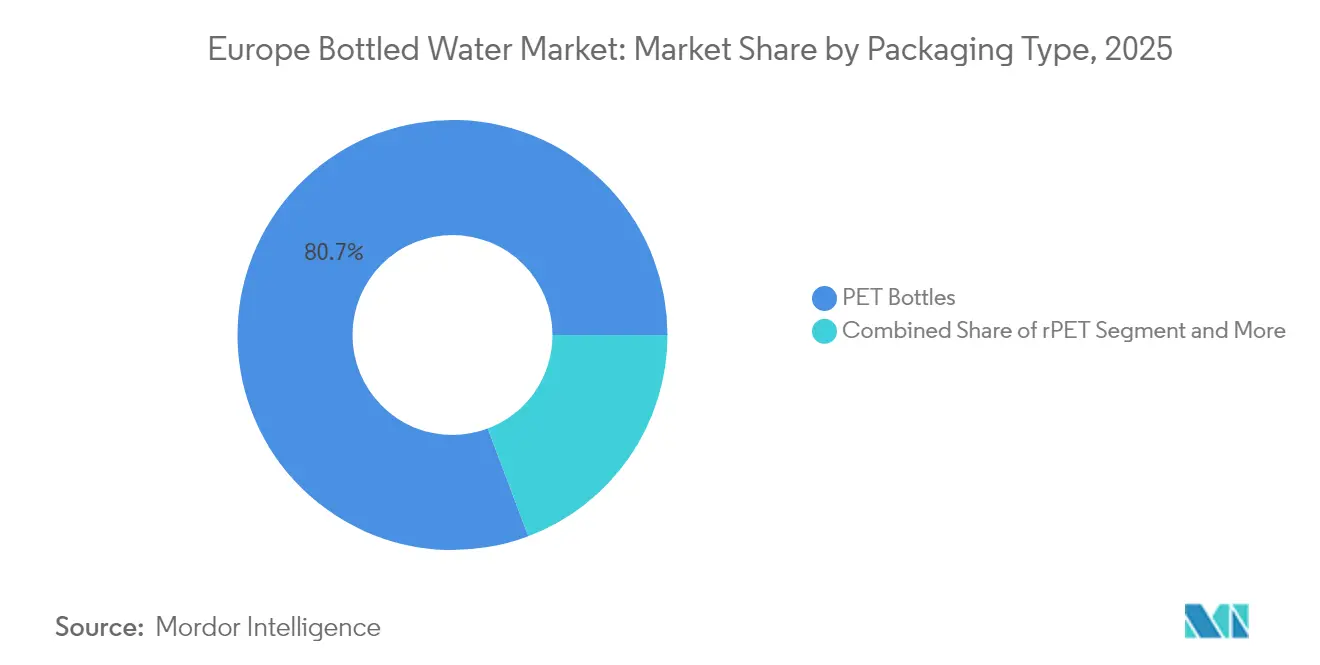
- Per quanto riguarda il materiale di imballaggio, le bottiglie in PET hanno dominato con una quota di fatturato dell'80.74% nel 2025; si prevede che gli imballaggi in rPET cresceranno a un CAGR del 5.80% entro il 2031, in base agli obblighi di contenuto riciclato della direttiva UE sulla plastica monouso.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo dell'acqua in bottiglia
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Salute e benessere: il passaggio dalle bevande zuccherate | + 1.2% | Stati nordici e Germania | Medio termine (2-4 anni) |
| Direttiva UE sulla plastica monouso | + 0.8% | UE-27, più lenta nell'Europa orientale | A breve termine (≤ 2 anni) |
| Acque minerali ed elettrolitiche premium | + 1.5% | Europa occidentale, Europa centrale in espansione | A lungo termine (≥ 4 anni) |
| Approvvigionamento aziendale a zero emissioni di carbonio | + 0.9% | Londra, Parigi, Francoforte, Amsterdam | Medio termine (2-4 anni) |
| Imballaggio intelligente QR/NFC | + 0.4% | Paesi Bassi, Danimarca, Svezia | A lungo termine (≥ 4 anni) |
| Acqua funzionale e adattogena Gen-Z | + 1.1% | Europa occidentale e centrale urbana | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||


Salute e benessere: abbandonare le bevande zuccherate
Le linee guida dietetiche europee enfatizzano sempre di più l'acqua come bevanda principale, con le Linee Guida dietetiche basate sugli alimenti della Commissione Europea che raccomandano 1-1.5 litri al giorno in tutti gli Stati membri, favorendo esplicitamente l'acqua rispetto alle alternative zuccherate. Questa approvazione normativa coincide con il Rapporto sulla salute 2025 dell'OMS Europa, che evidenzia che 1 persona su 6 muore prima dei 70 anni per malattie non trasmissibili.[1]"Dalla culla alla canna: il nuovo rapporto europeo sulla salute dell'OMS mette in guardia contro crisi sanitarie permanenti in tutta la regione." 25 febbraio 2025. https://www.who.int/europe/news/item/25-02-2025-from-cradle-to-cane--who-s-new-european-health-report-warns-of-lifelong-health-crises-across-the-region, con patologie cardiovascolari e cancro come cause principali, che orientano il comportamento dei consumatori verso scelte nutrizionali preventive. Il cambiamento si manifesta nei programmi di benessere aziendale, con aziende come Pernod Ricard che lanciano campagne "Bevi più acqua" che raggiungono oltre 400 milioni di persone online e 9 milioni attraverso eventi in 60 paesi, dimostrando come le aziende produttrici di bevande stesse si stiano orientando verso la promozione dell'idratazione. Questa transizione crea una domanda sostenuta di acqua in bottiglia di alta qualità, posizionandola come un'alternativa salutare alle tradizionali bevande analcoliche. Il consumo pro capite di acqua minerale in Germania ha raggiunto i 124.3 litri nel 2023, sebbene in calo del 4.7% rispetto all'anno precedente, indicando una maturazione del mercato che richiede innovazione per mantenere lo slancio di crescita.
La direttiva UE sulla plastica monouso accelera l'uso del rPET
La direttiva UE sulla plastica monouso impone il 25% di contenuto riciclato nelle bottiglie per bevande in PET entro il 2025, che salirà al 30% entro il 2030, con il nuovo regolamento sugli imballaggi e sui rifiuti di imballaggio in vigore dall'11 febbraio 2025, che armonizza i requisiti tra gli stati membri.[2]"Il nuovo regolamento UE sugli imballaggi e sui rifiuti di imballaggio: punti salienti e sfide future." 23 gennaio 2025. https://www.packaginglaw.com/special-focus/new-eu-packaging-and-packaging-waste-regulation-highlights-and-challenges-aheadI meccanismi di conformità variano significativamente tra gli Stati membri, con alcuni requisiti di categorizzazione per bottiglia, per produttore o per produzione nazionale, creando complessità di implementazione ma determinando una domanda sostanziale di rPET. Le linee guida aggiornate dell'EFSA per i processi di riciclo meccanico del PET post-consumo garantiscono standard di sicurezza alimentare consentendo al contempo transizioni verso un'economia circolare, con metodologie specifiche per i livelli di contaminazione che mantengono l'integrità della qualità dell'acqua in bottiglia. L'obbligo di tappi con ancoraggio previsto dalla direttiva, in vigore da luglio 2024, inizialmente osteggiato dalle principali aziende produttrici di bevande, ha stimolato l'innovazione nella progettazione dei tappi, inclusi i tappi a cerniera e le chiusure a lazo, con l'obiettivo di prevenire il 10% dei rifiuti di plastica sulle spiagge europee. Le dinamiche di mercato mostrano una domanda di rPET fluttuante, influenzata da fattori economici, tuttavia l'applicazione delle norme di conformità creerà prezzi elevati e duraturi per il contenuto riciclato, alterando radicalmente le strutture dei costi degli imballaggi in tutto il settore.
Premiumizzazione tramite acque ricche di minerali e arricchite di elettroliti
Il quadro normativo dell'EFSA sulle indicazioni sulla salute richiede una fondatezza scientifica per qualsiasi indicazione nutrizionale o sulla salute sulle etichette delle acque in bottiglia, creando barriere all'ingresso e consentendo al contempo un posizionamento premium per le formulazioni convalidate.[3]"Indicazioni sulla salute". 4 luglio 2024. https://www.efsa.europa.eu/it/topics/topic/health-claimsIl contesto normativo supporta il posizionamento di prodotti ricchi di minerali attraverso la differenziazione delle fonti naturali, con aziende come Spadel che ottengono la certificazione B Corp, puntando al contempo su acque minerali di provenienza locale entro 500 chilometri dai luoghi di origine. Le innovazioni nel settore delle acque funzionali si rivolgono a specifici segmenti demografici, con le linee guida dell'EFSA sui nuovi alimenti che consentono l'introduzione di ingredienti come la glucosil esperidina per bevande funzionali, approvate per la popolazione generale, compresi i bambini da 1 anno in poi, con un massimo di 5.9 mg/kg di peso corporeo al giorno. Le strategie di posizionamento premium sfruttano la narrazione dell'origine geografica, con S.Pellegrino e Acqua Panna di Nestlé che hanno registrato una crescita a due cifre attraverso investimenti strategici nella generazione della domanda e strategie di prezzo premium. La tendenza alla premiumizzazione è in linea con le preferenze di approvvigionamento delle aziende per soluzioni di marca che offrono una documentazione completa sulla sostenibilità, consentendo prezzi premium del 15-25% rispetto alle offerte di acqua in bottiglia di base.
Approvvigionamento ESG aziendale di acqua per uffici a zero emissioni di carbonio
Gli impegni aziendali per la sostenibilità includono sempre più l'approvvigionamento idrico per uffici, con aziende come Schneider Electric che puntano a 800 milioni di tonnellate di risparmio di emissioni di CO2 entro il 2025 attraverso un'ottimizzazione completa della supply chain, che include le decisioni relative all'approvvigionamento delle bevande. Questa tendenza accelera man mano che le organizzazioni perseguono la conformità all'iniziativa Science-Based Targets, che richiede riduzioni misurabili delle emissioni in tutte le categorie di Scope 3, inclusi beni e servizi acquistati. Il rapporto sulla sostenibilità 2023 di Hermès dimostra preferenze di approvvigionamento locale, con il 74% dei materiali acquistati in Francia e il 98% in Europa, a indicare strategie di approvvigionamento regionali che favoriscono i produttori europei di acqua in bottiglia rispetto alle alternative globali. Le iniziative di DuPont per la gestione responsabile delle risorse idriche, che mirano a strategie idriche olistiche nei siti ad alto rischio entro il 2030, illustrano come le aziende industriali integrino l'approvvigionamento idrico in impegni ambientali più ampi. Questa evoluzione degli approvvigionamenti crea opportunità per i produttori di acqua in bottiglia offrendo certificazioni a zero emissioni di carbonio, documentazione sull'approvvigionamento locale e report completi sull'impatto ambientale, consentendo prezzi premium per i canali B2B.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Reazione ambientale e cultura del riciclo | -1.8% | Europa settentrionale in testa, diffusione verso l'Europa occidentale | A breve termine (≤ 2 anni) |
| Tecnologia municipale per rubinetti e filtri: miglioramento della percezione della qualità | -1.1% | Centri urbani con infrastrutture idriche avanzate | Medio termine (2-4 anni) |
| Inflazione dei costi di trasporto derivanti dall'adeguamento delle emissioni di carbonio alle frontiere dell'UE | -0.7% | Mercati dipendenti dalle importazioni nell'Europa orientale e meridionale | A breve termine (≤ 2 anni) |
| I filtri di abbonamento cannibalizzano il consumo domestico | -0.9% | Famiglie ad alto reddito nell'Europa occidentale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Reazione ambientale e cultura del riciclo
Il monitoraggio dell'economia circolare dell'Agenzia Europea dell'Ambiente rivela un tasso di circolarità di solo l'11.8% nel 2023, nonostante la crescente consapevolezza ambientale, con un consumo di plastica che si prevede continuerà ad aumentare e ad avere un impatto negativo sui cambiamenti climatici. Il comportamento dei consumatori si sposta verso alternative ricaricabili, grazie a iniziative comunali e campagne ambientali, con la campagna della Commissione Europea "Meno rifiuti di plastica significa spiagge più pulite", che evidenzia la riduzione della plastica monouso come obiettivo ambientale prioritario. L'obbligo di un sistema di restituzione a cauzione per le bottiglie di plastica monouso entro il 2029, che richiede tassi di raccolta del 90%, altera radicalmente i calcoli di praticità per i consumatori, aggiungendo la logistica di restituzione alle decisioni di acquisto. Il reclamo di Eau de Paris contro i produttori di PFAS dimostra la posizione proattiva delle autorità idriche comunali sulla qualità dell'acqua, con PFAS rilevati nel 96% dei comuni analizzati, che sensibilizzano i consumatori sui problemi di contaminazione dell'acqua del rubinetto e stimolano al contempo la domanda di alternative certificate in bottiglia. La reazione negativa in campo ambientale crea una segmentazione del mercato tra consumatori attenti alla sostenibilità che preferiscono soluzioni ricaricabili e consumatori attenti alla qualità che danno priorità alla purezza e alla praticità, il che richiede strategie di posizionamento differenziate tra i segmenti demografici.
Tecnologia municipale per rubinetti e filtri: miglioramento della percezione della qualità
La Direttiva riveduta sul trattamento delle acque reflue urbane, in vigore dal 1° gennaio 2024, impone un monitoraggio più rigoroso della rimozione dei nutrienti e dei microinquinanti, comprese microplastiche e PFAS, con un trattamento secondario obbligatorio per tutte le acque reflue urbane entro il 2035 e un trattamento quaternario per i microinquinanti entro il 2045. Questi miglioramenti infrastrutturali migliorano la percezione della qualità dell'acqua del rubinetto, in particolare nei centri urbani dotati di impianti di trattamento avanzati, creando una pressione competitiva sul posizionamento dell'acqua in bottiglia. I nuovi standard igienici della Commissione Europea per i materiali a contatto con l'acqua potabile, in vigore dal 31 dicembre 2026, garantiscono una qualità costante in tutti i sistemi comunali, riducendo al contempo la lisciviazione di sostanze nocive. L'attuazione della Direttiva UE sull'acqua potabile del 2020 da parte dei paesi nordici dimostra quadri normativi avanzati, rafforzando la fiducia dei cittadini nella qualità dell'acqua comunale, con sistemi completi di monitoraggio e rendicontazione della conformità. Tuttavia, la sfida della contaminazione da PFAS, rilevata nel 96% dei comuni testati, tra cui Parigi, crea continui problemi di percezione della qualità che i produttori di acqua in bottiglia possono sfruttare attraverso messaggi di purezza certificata e una documentazione completa sui test di contaminazione.
Analisi del segmento
Per tipo di prodotto: l'innovazione funzionale stimola la crescita dei premi
L'acqua naturale ha generato il fatturato più elevato, assorbendo il 62.02% del fatturato del 2025 come categoria di idratazione quotidiana. Le dimensioni del mercato europeo dell'acqua in bottiglia per l'acqua naturale continuano a beneficiare di abitudini di consumo consolidate, raccomandazioni alimentari nazionali e una distribuzione efficiente. Tuttavia, la saturazione nelle economie mature innesca una pressione sui margini, spingendo i marchi verso estensioni di gusto e varianti a leggera anidride carbonica.
L'acqua funzionale, in crescita a un CAGR dell'8.28% fino al 2031, esemplifica la direzione in cui si sposta il valore. Il segmento monetizza la mentalità di benessere della Generazione Z attraverso elettroliti, estratti vegetali e adattogeni come l'ashwagandha. I nuovi ingredienti approvati dall'EFSA aprono le porte alla regolamentazione e la campagna globale di idratazione di Pernod Ricard ne sottolinea l'attrattiva per il mainstreaming. Con la maggior parte delle offerte a un prezzo pari a 1.5-2 volte quello dell'acqua naturale, il mercato europeo dell'acqua in bottiglia cattura una quota enorme dei profitti di categoria da questa nicchia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per canale di distribuzione: accelera la ripresa del mercato on-trade
I punti vendita off-trade (supermercati, convenience store ed e-commerce) hanno mantenuto una quota del 72.56% nel 2025, riflettendo la caccia al prezzo e il comportamento di acquisto all'ingrosso. La forza del canale riflette le tendenze di consolidamento del commercio al dettaglio europeo e la penetrazione dell'e-commerce, con i principali rivenditori che sfruttano l'offerta di acqua in bottiglia a marchio privato per acquisire margini di profitto e offrire al contempo un posizionamento di valore per il consumatore. I principali rivenditori di generi alimentari promuovono le acque a marchio privato, intensificando la concorrenza sui prezzi ma mantenendo il predominio sugli scaffali. I servizi di e-commerce in abbonamento incrementano gli acquisti ripetuti, soprattutto per le confezioni multiple da 5 litri.
Il canale On-Trade, con un CAGR previsto del 6.18%, si riprende con la riapertura di campus aziendali e strutture ricettive. L'approvvigionamento incentrato su criteri ESG, che privilegia l'rPET e l'approvvigionamento locale, rimodella i criteri di gara. Il canale beneficia di opportunità di posizionamento premium, poiché le aziende danno priorità a soluzioni di marca che offrono una documentazione completa sulla sostenibilità e credenziali di approvvigionamento locale. L'aumento del 3% del volume unitario di Coca-Cola nell'acqua europea attesta questa ripresa. I margini al litro più elevati in bar, hotel e uffici compensano i volumi inferiori, offrendo ai produttori flussi di reddito diversificati.
Per materiale di imballaggio: la transizione al rPET prende slancio
Le bottiglie in PET hanno dominato con una quota dell'80.74% nel 2025, grazie alla scala di produzione e alla familiarità dei consumatori. I sistemi di deposito-rimborso promettono tassi di recupero più elevati, salvaguardando le materie prime e supportando le ambizioni del ciclo chiuso. I principali produttori investono nell'alleggerimento delle bottiglie in PET e nell'ottimizzazione del design per ridurre l'utilizzo di materiale, mantenendo al contempo l'integrità strutturale e la capacità di differenziazione del marchio. La valutazione della qualità del riciclo dell'Agenzia Europea dell'Ambiente enfatizza i sistemi a ciclo chiuso come i sistemi di deposito-rimborso, garantendo la massima qualità di riciclo per le bottiglie in PET, sostenendo la continua preferenza per i materiali nonostante le preoccupazioni ambientali.
La traiettoria del CAGR del 5.80% dell'rPET sottolinea il sostegno alle politiche strutturali. I parametri di rimozione della contaminazione dell'EFSA danno ai proprietari di marchi la fiducia nell'utilizzo di miscele riciclate ad alto contenuto di post-consumo. Aziende pionieristiche come Spadel imbottigliano già i marchi di punta in 100% rPET, traendone un vantaggio di marketing. Poiché i premi per il riciclo permangono, l'integrazione futura negli impianti di riciclo acquisisce un'urgenza strategica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, la Germania, forte della sua tradizione nel settore delle acque minerali e di una solida rete di vendita al dettaglio, rappresentava il 19.27% del valore del mercato. Tuttavia, un calo del consumo pro capite segnala la maturità del mercato. Le preoccupazioni per lo stress delle risorse idriche, causato dai nitrati agricoli e dall'eccessivo sfruttamento regionale, stanno spingendo i consumatori verso alternative in bottiglia. I marchi che enfatizzano la narrazione della provenienza e vantano siti di imbottigliamento a zero emissioni di carbonio stanno affrontando efficacemente sia le problematiche qualitative che quelle climatiche. Francia, Italia e Spagna, sostenute dal turismo e da una radicata cultura dell'acqua frizzante, costituiscono un cluster significativo nel mercato. A partire da febbraio 2025, le normative armonizzate dell'UE sul packaging introdurranno un benchmark di conformità standardizzato, semplificando le operazioni in diversi paesi.
La Polonia, con un CAGR previsto del 7.14%, è emblematica della rapida ascesa dell'Europa centrale. Con l'aumento del reddito disponibile e la modernizzazione della logistica al dettaglio, l'acqua di qualità sta guadagnando terreno. Questo slancio in Polonia contribuisce alla crescita a due cifre di Coca-Cola HBC nei mercati emergenti. Grazie all'entrata in vigore delle normative UE sugli imballaggi, i riempitori locali stanno rapidamente ampliando le loro linee di rPET. In termini di valore, Paesi Bassi, Svizzera e Paesi nordici si distinguono, trainati da un'elevata spesa pro capite e da un'attenzione alla sostenibilità. Il fascino della certificazione carbon neutral e degli spunti di packaging intelligenti è palpabile. Con sistemi di deposito cauzionale che raggiungono tassi di raccolta superiori al 90%, l'offerta di materie prime rPET di alta qualità è abbondante. I mercati ai margini orientali e meridionali devono affrontare le sfide dei costi di trasporto e un ritardo nell'implementazione delle infrastrutture. Tuttavia, gli imminenti adeguamenti alle frontiere del carbonio potrebbero far pendere la bilancia, rendendo più appetibile l'approvvigionamento vicino alla costa. Questo cambiamento potrebbe spingere le multinazionali a stabilire capacità produttive in queste regioni, cercando di alleviare i dazi doganali.
Panorama normativo
L'acqua imbottigliata in Europa opera nell'ambito di un quadro normativo UE a più livelli che disciplina l'autorizzazione all'origine, i limiti di composizione, l'etichettatura e la sostenibilità degli imballaggi. L'acqua minerale naturale è regolamentata dalla Direttiva 2009/54/CE, mentre le soglie di composizione e i trattamenti consentiti (incluse le condizioni relative al trattamento dell'aria arricchita di ozono) sono stabiliti dalla Direttiva 2003/40/CE della Commissione, che influisce sulle modalità con cui i produttori documentano e comunicano i profili minerali e gli attributi di purezza.
La conformità degli imballaggi è diventata la leva normativa più urgente. In base alla Direttiva sulla plastica monouso (UE) 2019/904, le bottiglie per bevande in PET devono contenere almeno il 25% di materiale riciclato a partire dal 2025, oltre all'obbligo dei tappi sigillati che entrerà in vigore a luglio 2024. A giugno 2026, la Commissione europea ha adottato la Decisione di esecuzione (UE) 2026/1425, che aggiorna le metodologie di calcolo, verifica e rendicontazione del contenuto di plastica riciclata, compresi gli approcci di bilancio di massa per il riciclo non meccanico. Ciò accresce l'importanza di una contabilità verificabile del contenuto riciclato e della verifica da parte degli Stati membri per produttori e importatori.
Analisi della catena del valore
La filiera europea dell'acqua in bottiglia inizia con la protezione delle sorgenti sotterranee e l'ottenimento delle relative autorizzazioni, per poi proseguire con l'estrazione, l'imbottigliamento in loco e l'approvvigionamento degli imballaggi (preforme, tappi, etichette) prima della distribuzione nei canali di vendita al dettaglio (supermercati, minimarket, e-commerce) e nei canali di ristorazione (HoReCa, uffici). Un vincolo strutturale fondamentale è rappresentato dall'obbligo di imbottigliare l'acqua minerale naturale alla sorgente, vietandone la disinfezione chimica. Questo concentra la produzione intorno alle sorgenti e accresce l'importanza della tutela delle fonti, del monitoraggio della qualità e della logistica locale.
A valle, i requisiti relativi agli imballaggi e alla circolarità stanno influenzando sempre più l'approvvigionamento e i costi. Il Regolamento (UE) 2025/40 (Regolamento sugli imballaggi e sui rifiuti di imballaggio), entrato in vigore nel febbraio 2025 e applicabile dal 12 agosto 2026, inasprisce le aspettative in materia di progettazione per il riciclo e responsabilità estesa del produttore. A complemento di ciò, la Decisione di esecuzione (UE) 2026/1425 della Commissione (giugno 2026) standardizza le modalità di calcolo e verifica del contenuto riciclato, spingendo i produttori a integrare l'approvvigionamento di materiale riciclato certificato, la documentazione della catena di custodia e le interfacce con i sistemi di cauzione per garantire materie prime rPET affidabili e una rendicontazione conforme.
Panorama competitivo
Il mercato europeo dell'acqua in bottiglia si classifica a 6 su 10 nella scala di concentrazione. Mentre Nestlé Waters, Danone, Coca-Cola, PepsiCo e Spadel dominano la fascia alta, player regionali come Gerolsteiner e Highland Spring si ritagliano un posto di rilievo grazie alle loro storie di territorio uniche. La divisione Waters di Danone ha registrato un fatturato di 1 miliardi di euro nel primo trimestre del 2025, con una crescita del 1.16% a perimetro costante, a dimostrazione del successo del rinnovamento del portafoglio. Nel frattempo, Nestlé ha beneficiato di una crescita organica del 4.1% in Europa nel 3.3, trainata in gran parte dalla spinta premium di S.Pellegrino. La sostenibilità emerge come il principale vantaggio competitivo. Spadel, che ha raggiunto un traguardo importante raggiungendo il miliardo di litri, mantiene con orgoglio il suo status di B-Corp, un'impresa pionieristica tra gli imbottigliatori a conduzione familiare. Gli investimenti in tecnologia, come le chiusure con codice QR di Domino Printing, non solo autenticano i prodotti, ma alleggeriscono anche il peso degli imballaggi. La spinta delle catene di vendita al dettaglio verso l'espansione dei marchi privati intensifica la concorrenza sui prezzi, spingendo i proprietari dei marchi ad aumentare il valore o a convalidare le loro affermazioni sulle basse emissioni di carbonio per giustificare prezzi più elevati.
Sono in fermento le discussioni su fusioni e acquisizioni relative alle capacità di produzione di rPET a monte e alle acquisizioni di sorgenti locali, una mossa strategica per assicurarsi le risorse in un momento in cui i permessi per l'estrazione idrica si restringono. Nel frattempo, le startup che sfruttano le opportunità di vendita diretta al consumatore e promuovono confezioni di ricarica in alluminio indicano una persistente tendenza alla frammentazione ai margini della categoria.
Leader del settore dell'acqua in bottiglia in Europa
-
Nestlé SA
-
The Coca-Cola Company
-
Danone SA
-
PepsiCo, Inc.
-
Spadel SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Maggio 2026: Coca-Cola HBC ha annunciato un investimento di 31 milioni di euro per la costruzione di un nuovo centro logistico in Attica, Grecia, con completamento previsto entro il 2028. Il progetto amplierà la capacità di stoccaggio e distribuzione regionale per le categorie di bevande ad alta frequenza di consumo, tra cui l'acqua in bottiglia, migliorando al contempo i livelli di servizio e l'efficienza dei trasporti.
- Aprile 2026: Danone ha annunciato un investimento pluriennale di oltre 20 milioni di euro per modernizzare il suo stabilimento di imbottigliamento di Evian in Francia. L'ammodernamento mira a rafforzare la capacità e le prestazioni operative di questo impianto di punta per la produzione di acqua minerale naturale, in un contesto di crescenti requisiti in materia di imballaggio e sostenibilità nei canali di vendita al dettaglio e on-trade europei.
- Maggio 2025: Coca-Cola Europacific Partners ha avviato un investimento di 146 milioni di euro presso il suo stabilimento di imbottigliamento di Grigny, in Francia, con la piena operatività prevista per il 2026. L'ampliamento aggiunge capacità produttive più rapide e flessibili e supporta gli sforzi di innovazione nel packaging, influenzando l'intensità competitiva nei principali mercati dell'Europa occidentale.


Ambito del rapporto sul mercato dell'acqua in bottiglia in Europa
L'acqua in bottiglia si riferisce all'acqua potabile confezionata in bottiglie di vetro o plastica. Alcune acque in bottiglia sono gassate, mentre altre no. Il rapporto sul mercato dell'acqua in bottiglia in Europa include lo studio sulla segmentazione per tipo di prodotto, per canale di distribuzione e per area geografica. Sulla base del tipo di prodotto, il mercato è segmentato in acqua in bottiglia gassata, acqua in bottiglia naturale e acqua in bottiglia aromatizzata/funzionale. Sulla base dei canali di distribuzione, il mercato è segmentato in canali on-trade e off-trade. Il canale off-trade è ulteriormente segmentato in supermercati/ipermercati, minimarket, negozi online e altri canali di distribuzione. Sulla base della geografia, il rapporto fornisce un'analisi dei principali paesi europei, tra cui Regno Unito, Francia, Germania, Russia, Italia, Spagna e Resto d'Europa. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state effettuate sulla base del valore (in milioni di USD).
Per tipo
| Acqua naturale |
| Acqua frizzante/gassata |
| Acqua Aromatizzata |
| Acqua Funzionale |
| Altro |
Per canale di distribuzione
| Fuori commercio | Supermercati / Ipermercati |
| MINIMARKET | |
| Negozi al dettaglio online | |
| Farmacie e negozi di salute | |
| Altri (Distributori automatici, discount) | |
| In commercio | Hotel, ristoranti e bar (HoReCa) |
| Uffici e Istituzionali | |
| Luoghi per lo sport e il tempo libero |
Per materiale di imballaggio
| Bottiglie in PET |
| Bottiglie rPET |
| Bottiglie di vetro |
| Lattine e bottiglie di alluminio |
| Cartone (Tetra Pak) |
| Altri (plastiche di origine biologica) |
Presenza sul territorio
| Regno Unito |
| Germania |
| Francia |
| Italia |
| Spagna |
| Russia |
| Olanda |
| Polonia |
| Svizzera |
| Svezia |
| Norvegia |
| Resto d'Europa |
| Per tipo | Acqua naturale | |
| Acqua frizzante/gassata | ||
| Acqua Aromatizzata | ||
| Acqua Funzionale | ||
| Altro | ||
| Per canale di distribuzione | Fuori commercio | Supermercati / Ipermercati |
| MINIMARKET | ||
| Negozi al dettaglio online | ||
| Farmacie e negozi di salute | ||
| Altri (Distributori automatici, discount) | ||
| In commercio | Hotel, ristoranti e bar (HoReCa) | |
| Uffici e Istituzionali | ||
| Luoghi per lo sport e il tempo libero | ||
| Per materiale di imballaggio | Bottiglie in PET | |
| Bottiglie rPET | ||
| Bottiglie di vetro | ||
| Lattine e bottiglie di alluminio | ||
| Cartone (Tetra Pak) | ||
| Altri (plastiche di origine biologica) | ||
| Presenza sul territorio | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Olanda | ||
| Polonia | ||
| Svizzera | ||
| Svezia | ||
| Norvegia | ||
| Resto d'Europa | ||


Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il segmento dell'acqua in bottiglia in Europa e con quale rapidità sta crescendo?
Le vendite hanno raggiunto i 83.36 miliardi di dollari nel 2026 e si prevede che aumenteranno a un CAGR del 6.20%, raggiungendo i 112.54 miliardi di dollari entro il 2031.
Quale tipo di acqua in bottiglia si sta diffondendo più rapidamente in Europa?
L'acqua funzionale, arricchita con elettroliti e adattogeni, sta crescendo a un CAGR dell'8.28% entro il 2031, superando tutte le altre categorie.
Quale quota detiene la Germania nelle vendite di acqua in bottiglia a livello continentale?
La Germania ha rappresentato il 19.27% del valore del 2025, la quota più alta tra i singoli paesi europei.
In che modo le norme UE sul contenuto riciclato incidono sulle scelte degli imballaggi?
La direttiva sulla plastica monouso impone il 25% di rPET nelle bottiglie entro il 2025 e il 30% entro il 2030, spingendo i produttori ad aumentare la fornitura di rPET e a riprogettare le bottiglie.
Cosa sta determinando la ripresa delle vendite di acqua in bottiglia nei punti vendita?
Gli uffici e i locali di ospitalità riaperti stanno adottando programmi di idratazione a zero emissioni di carbonio, contribuendo alla crescita del canale horeca a un CAGR del 6.18%.
Pagina aggiornata l'ultima volta il:



