

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
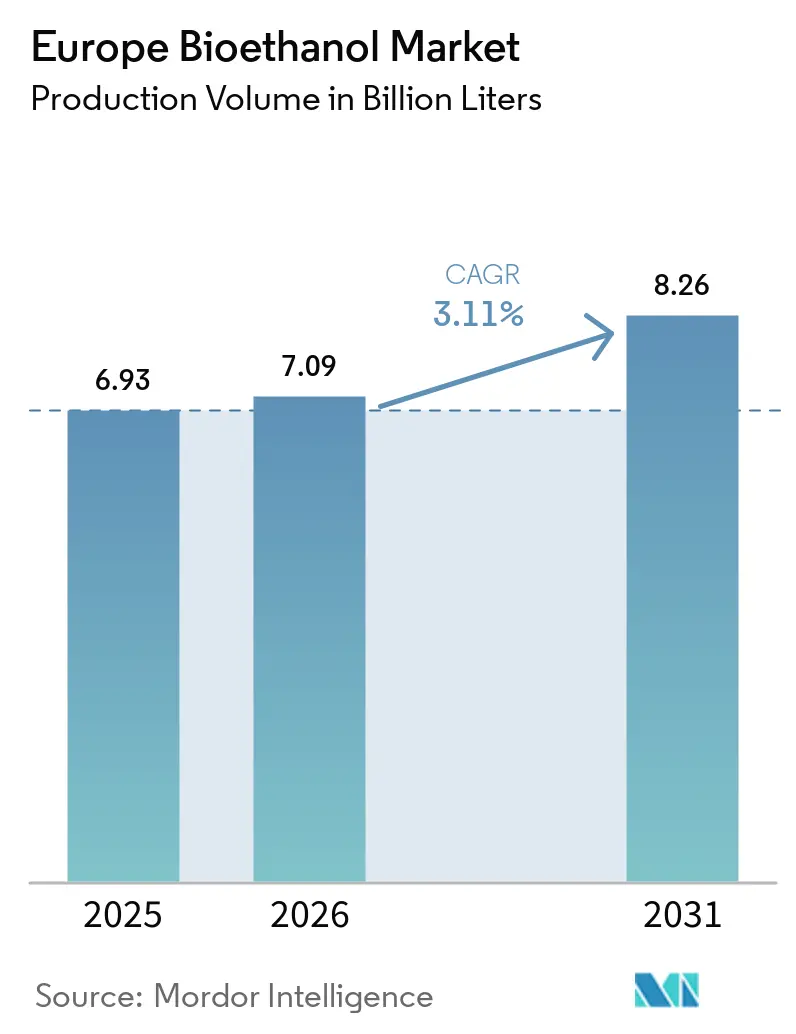
| Volume di mercato (2026) | 7.09 miliardi di litri |
| Volume di mercato (2031) | 8.26 miliardi di litri |
| Tasso di crescita (2026 - 2031) | 3.11% CAGR |
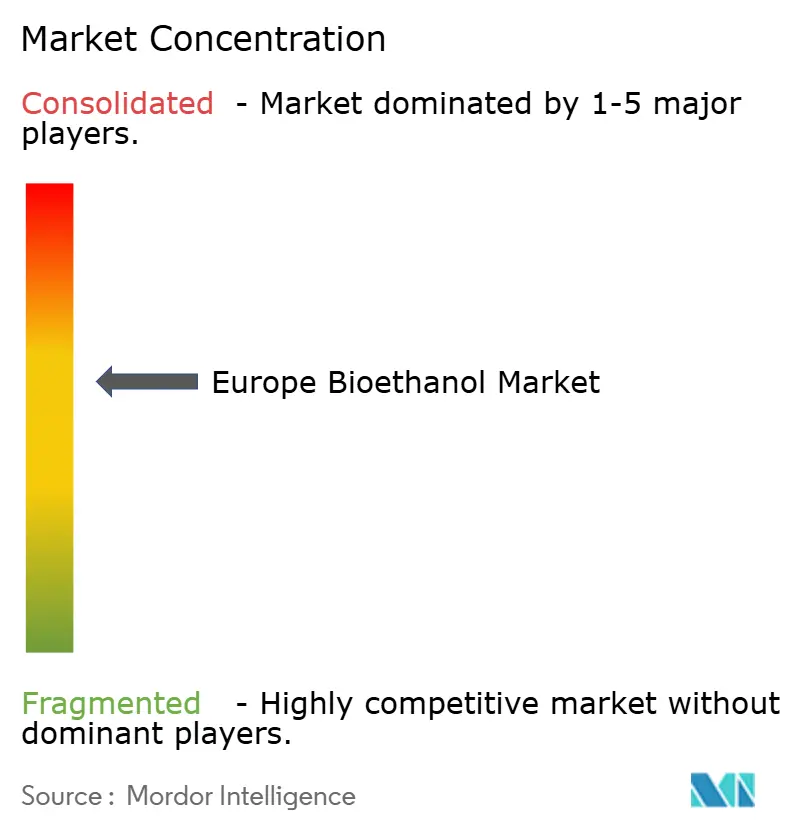
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo del bioetanolo di Mordor Intelligence
Si prevede che le dimensioni del mercato europeo del bioetanolo in termini di volume di produzione cresceranno da 6.93 miliardi di litri nel 2025 a 7.09 miliardi di litri nel 2026 e si prevede che raggiungeranno gli 8.26 miliardi di litri entro il 2031 con un CAGR del 3.11% nel periodo 2026-2031.
I robusti mandati RED III, la più ampia adozione di E10 ed E85, gli incentivi per la determinazione del prezzo del carbonio e la domanda iniziale di carburante sostenibile per l'aviazione stanno espandendo i volumi indirizzabili, sebbene la crescente penetrazione dei veicoli elettrici, la volatilità dei prezzi delle materie prime e la conformità indiretta al cambio di uso del suolo attenuino il potenziale di crescita. [1] Commissione europea, “Direttiva sulle energie rinnovabili III”, ec.europa.eu I produttori integrati che monetizzano la CO₂ derivante dalla fermentazione e i coprodotti ricchi di proteine stanno ampliando il loro margine di profitto rispetto agli impianti di prima generazione tradizionali, mentre i processi lignocellulosici si stanno spostando dalla fase dimostrativa a quella commerciale, posizionando l'etanolo di seconda generazione come un fattore di valore duraturo. [2] Verbio SE, “Rapporto annuale 2025”, verbio.de L'intensità competitiva rimane elevata perché i primi cinque operatori controllano solo il 45% della capacità installata, lasciando spazio agli specialisti regionali per conquistare nicchie premium, in particolare nei distillati, nei prodotti farmaceutici e nel carburante per aerei derivato dall'alcol. [3] CropEnergies AG, “Rapporto annuale 2025”, cropenergies.com
Punti chiave del rapporto
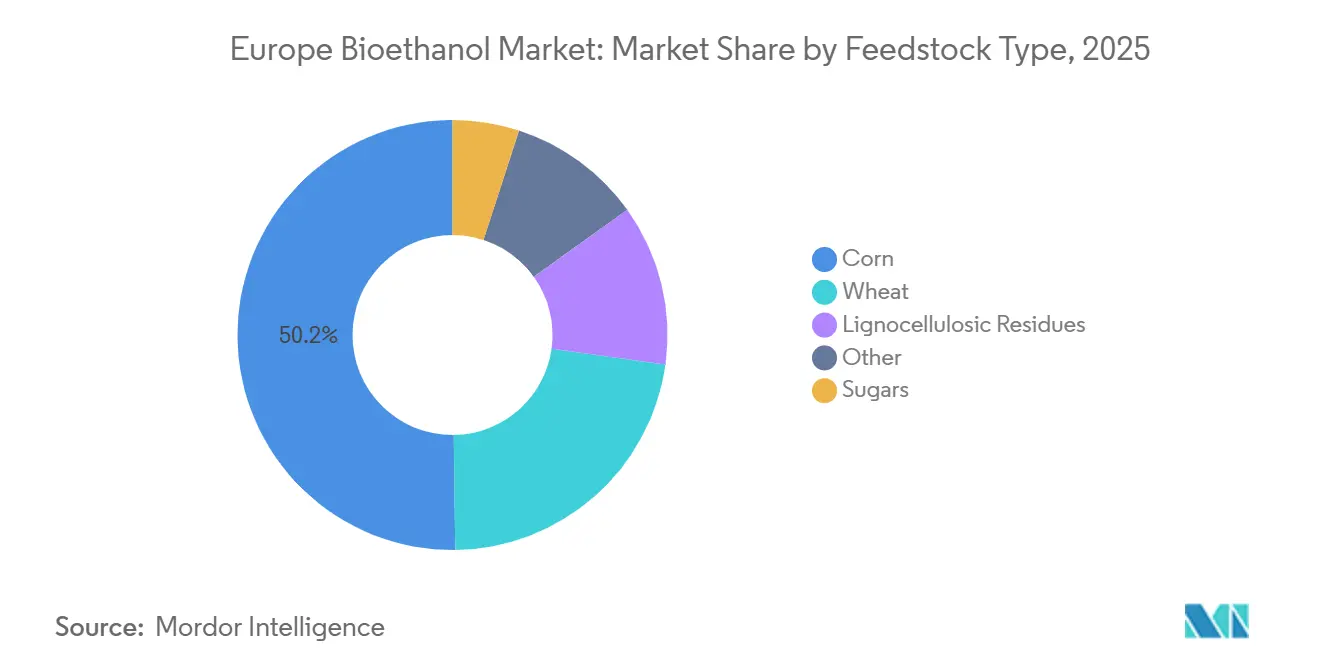
- Per quanto riguarda le materie prime, il mais deteneva il 50.2% della quota di mercato europea del bioetanolo nel 2025, mentre si prevede che i residui lignocellulosici registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 6.2%, fino al 2031.
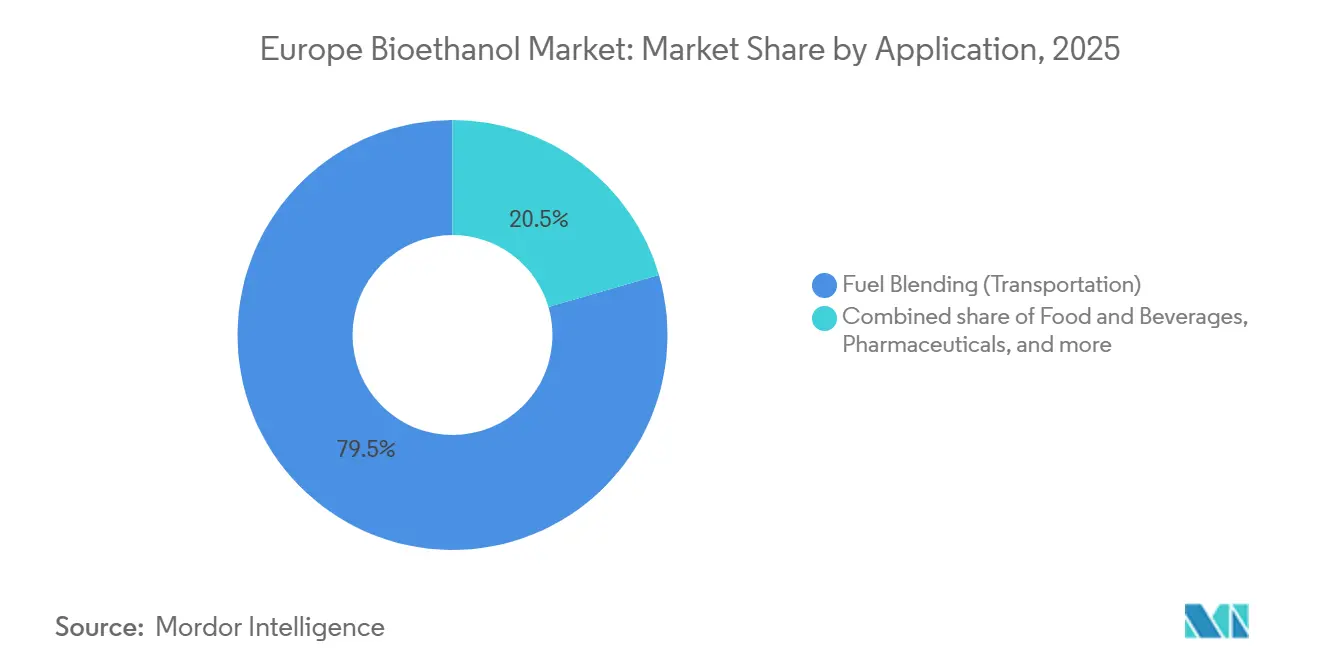
- Per applicazione, la miscelazione dei carburanti ha mantenuto una quota del 79.5% del mercato europeo del bioetanolo nel 2025, mentre si prevede che alimenti e bevande cresceranno a un CAGR più forte del 3.4% entro il 2031.
- In termini geografici, la Francia è in testa con una quota di volume del 19.9% nel 2025, mentre si prevede che i paesi nordici registreranno il CAGR più alto, pari al 6.8%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo del bioetanolo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I mandati RED III aumentano le quote di combustibili rinnovabili | + 0.9% | In tutta l'UE, più forti in Francia, Germania, Paesi Bassi | Medio termine (2-4 anni) |
| Lancio di E10/E85 in più paesi | + 0.6% | Polonia, Spagna, Italia, ricaduta nei Balcani | A breve termine (≤ 2 anni) |
| Prezzi del carbonio e premi per i crediti di gas serra | + 0.5% | Germania, Paesi Bassi, regione nordica | Medio termine (2-4 anni) |
| Inclusione del percorso alcol-jet nella legge SAF | + 0.4% | Aeroporti hub in Francia, Paesi Bassi, Germania | A lungo termine (≥ 4 anni) |
| Monetizzazione della CO₂ di fermentazione | + 0.3% | Paesi Bassi, Belgio, Europa occidentale | A breve termine (≤ 2 anni) |
| Coprodotti ricchi di proteine | + 0.2% | Germania, Francia, Regno Unito | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I mandati RED III aumentano le quote di combustibili rinnovabili
La RED III rivista porta la quota di energie rinnovabili nei trasporti al 29% entro il 2030, innescando una domanda incrementale di 1.2 miliardi di litri di etanolo se gli attuali livelli di miscelazione persistono. [4] Commissione europea, “Direttiva sulle energie rinnovabili III”, ec.europa.eu Francia e Germania hanno già pubblicato tabelle di marcia nazionali per il recepimento che enfatizzano la conformità all'etanolo, mentre Spagna e Italia intendono finalizzare le proprie nel 2026. I sotto-obiettivi per i biocarburanti avanzati garantiscono il doppio conteggio per i volumi a base di paglia, spostando il capitale verso impianti di seconda generazione che possono assicurarsi contratti di acquisto premium con le parti obbligate. I produttori che certificano residui a basso ILUC godono quindi di vantaggi strutturali in termini di margine, che li proteggono dalle fluttuazioni dei prezzi dei cereali. Questa certezza normativa è alla base della costante espansione del mercato europeo del bioetanolo.
Introduzione dell'E10/E85 in altri stati dell'UE
La Polonia ha completato la conversione delle pompe E10 a livello nazionale alla fine del 2024, aggiungendo 8,000 erogatori e aumentando il consumo domestico di bioetanolo del 15% su base annua nel 2025. La Spagna ha seguito l'esempio all'inizio del 2025, quando Repsol e Cepsa hanno potenziato il 60% dei loro punti vendita, un cambiamento che dovrebbe assorbire altri 200 milioni di litri entro il 2027. La Germania ha lanciato un programma di sovvenzioni per l'ammodernamento di 2,000 stazioni di servizio per l'E85, ampliando la rete flex-fuel oltre Francia e Svezia. I trasferimenti di crediti di carbonio e le accise più basse rendono l'E85 economicamente interessante, ampliando il divario di prezzo con l'E10 a 0.20 euro al litro nel 2025. L'ampliamento dell'infrastruttura elimina i vincoli legati alle pareti di miscelazione, supportando il tasso di crescita annuo composto (CAGR) previsto del 3.11% per il mercato europeo del bioetanolo.
La fissazione del prezzo del carbonio e i premi sui crediti di gas serra migliorano l’economia
Le quote di emissione ETS dell'UE ammontavano in media a 85 euro per tonnellata di CO₂ nel 2025 e i produttori di bioetanolo ottengono crediti negoziabili per risparmi sul ciclo di vita del 60-95%, che si traducono in sussidi di 0.08-0.12 euro al litro. Questo margine ha spinto l'E10 alla parità di costo con la benzina pura anche senza esenzioni dalle accise in Germania e nei Paesi Bassi. I distillatori più piccoli che non hanno accesso diretto all'ETS ora collaborano con i distributori per ottenere un valore parziale dei crediti, compensando il loro svantaggio in termini di prezzo di vendita. Con l'inasprimento dei limiti imposti da Fit for 55, l'incentivo persisterà, incoraggiando i produttori a investire in unità di fermentazione e disidratazione efficienti. La fissazione del prezzo del carbonio rimane quindi un fattore trainante fondamentale per il mercato europeo del bioetanolo.
Inclusione del percorso dall'alcol al jet in ReFuelEU Aviation
ReFuelEU Aviation impone il 2% di SAF entro il 2025, che salirà al 6% entro il 2030, e indica esplicitamente l'alcol-to-jet come percorso idoneo. Un'iniziativa SkyNRG-Neste a Rotterdam convertirà 50,000 tonnellate di bioetanolo in SAF all'anno a partire dal 2027 nell'ambito di accordi di prelievo con le compagnie aeree, offrendo ai fornitori di etanolo uno sbocco con margini accrescitivi. Premi SAF di 800-1,200 dollari a tonnellata nel 2025 sostengono l'economia del progetto. L'intensità di capitale rimane elevata, ma i primi a muoversi possono stipulare contratti a lungo termine che proteggono dall'erosione della domanda di carburante per autotrazione. Questo percorso diversifica i ricavi per il mercato europeo del bioetanolo e mitiga i rischi derivanti dall'elettrificazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi delle materie prime e dibattito su cibo e carburante | -0.5% | Europa meridionale dipendente dalle importazioni di cereali | A breve termine (≤ 2 anni) |
| Costi di conformità al fattore ILUC | -0.3% | Europa centrale e orientale | Medio termine (2-4 anni) |
| Elevate oscillazioni dei prezzi dell'energia | -0.4% | Germania, Italia, Polonia | A breve termine (≤ 2 anni) |
| Segnali politici sui veicoli elettrici e sui carburanti elettrici | -0.6% | Regione nordica, Paesi Bassi, Germania | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi delle materie prime e dibattito tra cibo e carburante
Il grano europeo è stato scambiato tra 210 e 280 euro a tonnellata nel 2025, un'oscillazione del 30% che ha compresso i margini per gli impianti privi di capacità di copertura. La siccità nell'Europa meridionale ha riacceso il dibattito sui carburanti alimentari, mentre le ONG criticavano la conversione dei cereali in etanolo. La direttiva RED III limita i biocarburanti derivati dalle colture ai livelli del 2020, ma il controllo politico rimane elevato in Spagna e Italia, dove i prezzi del grano tenero sono aumentati a metà del 2025. I principali operatori stipulano contratti pluriennali per i cereali e costruiscono depositi in loco, ma i piccoli distillatori senza solidità di bilancio affrontano una riduzione dei margini che accelera il consolidamento. La volatilità delle materie prime, quindi, limita il potenziale di crescita del mercato europeo del bioetanolo.
La conformità al fattore ILUC aumenta i costi di certificazione
Criteri ILUC più severi previsti dalla Direttiva RED III richiedono la tracciabilità a livello di azienda agricola, aggiungendo 2-3 euro per ettolitro in costi di audit e monitoraggio. La frammentazione delle proprietà terriere nell'Europa centrale e orientale fa aumentare i costi di conformità rispetto alle aziende agricole consolidate francesi e tedesche, colpendo maggiormente i piccoli produttori. I volumi certificati a basso ILUC determinano premi di prezzo, ma non tutti i costi possono essere trasferiti, riducendo i margini operativi del 3-5% per gli impianti incentrati sulle colture. Questo onere incentiva lo spostamento verso materie prime lignocellulosiche e rafforza la tesi dell'integrazione verticale, influenzando i flussi di capitale all'interno del mercato europeo del bioetanolo.
Analisi del segmento
Per materia prima: il mais domina, ma i residui lignocellulosici sono in aumento
Nel 2025, il mais ha rappresentato il 50.2% della produzione di bioetanolo in Europa, grazie anche agli estesi impianti di lavorazione a secco presenti in Ungheria, Romania e nell'Europa centrale. Questa posizione dominante sottolinea il ruolo cruciale del mais nel panorama europeo del bioetanolo. Nel frattempo, si prevede che i residui lignocellulosici cresceranno a un tasso annuo composto del 6.2% fino al 2031. Questa impennata è trainata dall'aumento della produzione di etanolo avanzato da scarti agricoli e sottoprodotti forestali, il tutto nel tentativo di conformarsi ai sempre più stringenti obblighi di decarbonizzazione. Il grano, materia prima fondamentale in Francia, Germania e Regno Unito, beneficia della sua integrazione con le infrastrutture di macinazione e di un'economia delle materie prime adattabile. Gli zuccheri traggono vantaggio dalla lavorazione della barbabietola da zucchero e dai processi di co-fermentazione presso gli impianti gestiti da aziende agroalimentari locali. Inoltre, altre materie prime comprendono biomassa mista e residui agricoli specializzati, lavorati sia in impianti pilota che su scala commerciale.
La produzione di seconda generazione beneficia di crediti a doppio conteggio e spunta prezzi maggiorati che compensano i maggiori investimenti, erodendo il vantaggio di margine del grano laddove la tassazione del carbonio è rigorosa. L'approccio modulare di Verbio, che integra la raccolta della paglia con le linee di distillazione esistenti a un costo di 150-200 milioni di euro (circa 174-232 milioni di dollari) per modulo da 50,000 tonnellate, riduce gli ostacoli agli investimenti rispetto alle nuove costruzioni. CropEnergies replicherà il modello nel suo sito di Zeitz, aggiungendo 30,000 tonnellate di capacità avanzata entro il 2027. Sebbene il mais sia destinato a detenere la quota maggiore del mercato europeo del bioetanolo fino al 2031, il suo predominio diminuirà man mano che i residui lignocellulosici conquisteranno una quota crescente, spinti dagli obiettivi di riduzione delle emissioni di carbonio e dalle strategie di diversificazione delle materie prime.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: il carburante domina, gli alcolici diventano premium
La miscelazione dei carburanti ha assorbito il 79.5% del volume nel 2025, sostenuta dai mandati E10, dall'economia dei crediti di carbonio e da una limitata disponibilità di sostituti della benzina, rafforzando il suo ruolo di riferimento nel mercato europeo del bioetanolo. Si prevede che il settore alimentare e delle bevande crescerà a un CAGR del 3.4% fino al 2031, poiché distillatori artigianali e produttori di estratti naturali si riforniranno di etanolo non OGM e tracciabile con premi del 20-30% rispetto ai carburanti tradizionali. I volumi del settore farmaceutico si sono normalizzati a circa il 3% dopo la pandemia, ma mantengono una differenza di prezzo di 40-50 centesimi di euro al litro a causa delle specifiche di qualità USP. Cosmetici e cura della persona rappresentano una nicchia piccola ma in crescita, privilegiando l'etanolo da uva e da grano biologico che attrae i premi di qualità più elevati. Solventi e reagenti industriali completano il restante 5% con prospettive di crescita limitate in assenza di un prezzo del carbonio nel settore petrolchimico.
I volumi di trasporto sono limitati dall'adozione di veicoli elettrici e dai limiti di miscelazione, mentre le applicazioni non-fuel mostrano un'espansione a una cifra media e margini più elevati. La produzione di alcolici artigianali è aumentata dell'8% nel 2025, rafforzando la domanda di etanolo con certificazione di provenienza locale proveniente da Germania, Francia e Regno Unito. La domanda farmaceutica beneficia delle più severe norme GMP dell'UE sugli eccipienti, che favoriscono l'etanolo prodotto nell'UE per la sicurezza della catena di approvvigionamento. Anche i cosmetici di alta qualità creano interesse per i gradi biologici e senza allergeni. Questa divergenza favorisce la diversificazione del portafoglio, proteggendo l'industria europea del bioetanolo dal declino strutturale del settore della benzina.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La Francia ha detenuto il 19.9% della produzione nel 2025 attraverso i complessi Tereos e CropEnergies in prossimità degli hub di distribuzione del carburante, garantendo efficienza logistica e un forte prelievo interno. La Germania ha seguito con circa il 18%, sfruttando i moduli a base di paglia di Verbio e la cogenerazione a biogas che aumenta la resilienza dei margini. Si prevede che i paesi nordici (Svezia, Finlandia e Norvegia) cresceranno a un CAGR del 6.8% fino al 2031, poiché il doppio conteggio basato sui rifiuti rende i residui competitivi in termini di costi; St1 ha portato il suo impianto di cellulosa di Kajaani a 40,000 tonnellate nel 2025. Regno Unito, Spagna e Italia rappresentano ciascuno l'8-10%, supportati da British Sugar, dagli asset legacy di Abengoa e dai distillatori commerciali regionali.
Polonia e Russia forniscono un volume combinato del 12% con impianti di cereali a basso costo, ma i crescenti oneri di certificazione ILUC e l'accesso limitato ai crediti di carbonio limitano le loro esportazioni occidentali. I Paesi Bassi, sebbene di modesta produzione, fungono da hub commerciale; Rotterdam ha gestito 400 milioni di litri di importazioni e riesportazioni di etanolo nel 2025, ancorando la determinazione del prezzo spot nell'Europa nord-occidentale. L'obbligo di riduzione della Svezia e l'attenzione ai rifiuti della Finlandia sostengono i premi per l'etanolo avanzato, espandendo ulteriormente la quota nordica. L'Europa occidentale mostra una crescita più lenta a causa di infrastrutture mature, mentre i mandati sui combustibili avanzati e gli investimenti nella cogenerazione rafforzano la competitività, delineando un panorama europeo del mercato del bioetanolo a due livelli.
Panorama competitivo
Il mercato europeo del bioetanolo è moderatamente concentrato. Le prime cinque aziende sono CropEnergies, Tereos, Verbio, Pannonia Bio e Lantmännen. Verbio ha raggiunto margini EBITDA superiori di 8-10 punti percentuali rispetto ai concorrenti grazie all'integrazione di materie prime come la paglia, l'energia da biogas e la cattura di CO₂, a dimostrazione del vantaggio competitivo derivante dalle capacità nel settore dei combustibili avanzati. CropEnergies e Tereos si sono orientate verso l'espansione nel settore lignocellulosico, investendo ciascuna oltre 80 milioni di euro per l'ammodernamento degli impianti esistenti con la tecnologia Sunliquid di Clariant, una mossa che protegge la loro posizione di mercato mentre la direttiva RED III intensifica l'impegno verso i combustibili avanzati.
SkyNRG e Neste hanno stretto una partnership per costruire a Rotterdam un impianto di conversione dell'alcol in bioetanolo per aerei, che si rifornirà da produttori europei, segnalando un nuovo sbocco premium in cui gli accordi di fornitura anticipati conferiscono un vantaggio strategico. I sistemi di certificazione come ISCC e REDcert si sono evoluti da costi di conformità a elementi di differenziazione sul mercato; i produttori con filiere a basso impatto ambientale (ILUC) certificate hanno realizzato premi di prezzo di 0.05-0.08 euro (circa 0.06-0.09 dollari) al litro, mentre i concorrenti non certificati hanno perso quote di mercato. Quattro fusioni o cessioni di asset si sono concluse tra il 2024 e il 2025, poiché i requisiti di capitale per gli aggiornamenti di seconda generazione e l'efficienza energetica hanno costretto le aziende più deboli a uscire dal mercato o a consolidarsi. Il vantaggio competitivo, pertanto, si concentra sulla flessibilità delle materie prime, sull'autosufficienza energetica e sull'accesso a mercati a maggior valore aggiunto, elementi che plasmeranno le dinamiche di quota di mercato nel mercato europeo del bioetanolo fino al 2031.
Leader del settore del bioetanolo in Europa
CropEnergie AG
Bioenergia del vertice
Tereos SCA
Pannonia Bio Zrt.
Lantmännen Agroetanol
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: AGRANA e OMV hanno avviato un progetto pilota per la produzione di e-etanolo in Austria, miscelando idrogeno rinnovabile con CO₂ di fermentazione nell'ambito di un finanziamento Horizon di 12 milioni di euro.
- Settembre 2025: Associated British Foods (ABF) annuncia la chiusura di Vivergo, il suo impianto di bioetanolo con sede a Hull, dopo il fallimento dei colloqui con il governo britannico per ottenere sostegno. L'impianto di Teesside di Ensus, di proprietà di CropEnergies, rimane così l'unico grande produttore di bioetanolo del Regno Unito, sebbene l'azienda abbia anche avvertito di una potenziale chiusura in assenza di un intervento governativo urgente.
- Settembre 2025: Avantium NV ha stretto una partnership con Tereos e LVMH GAÏA per ampliare la produzione di Releaf®, un polimero rinnovabile al 100% ottenuto da materie prime di origine vegetale. Releaf® è utilizzato nel settore del packaging, della moda e delle fibre.
- Giugno 2025: Toyota investe nel bioetanolo sostenibile per ridurre le emissioni dei motori a combustione interna. In collaborazione con produttori giapponesi, ha avviato un impianto pilota nella prefettura di Fukushima per produrre 60 chilolitri di bioetanolo di seconda generazione all'anno, utilizzando biomasse non commestibili come paglia di riso e sottoprodotti forestali.
Ambito del rapporto sul mercato europeo del bioetanolo
Il mercato del bioetanolo comprende la produzione, la distribuzione e il consumo di bioetanolo, un combustibile rinnovabile derivato da biomasse come canna da zucchero e mais. Viene utilizzato nei trasporti, nei solventi industriali, nei prodotti farmaceutici e nelle bevande. I mandati governativi, le politiche sulle energie rinnovabili, le preoccupazioni ambientali, la disponibilità di materie prime e la transizione globale verso soluzioni energetiche sostenibili e a basse emissioni di carbonio guidano la crescita del mercato.
Il mercato europeo del bioetanolo è segmentato per materia prima, applicazione e area geografica. Per materia prima, il mercato è suddiviso tra grano, mais, zuccheri, residui lignocellulosici e altri. Per applicazione, il mercato è segmentato in miscelazione di carburanti, alimenti e bevande, prodotti farmaceutici, cosmetici e cura della persona e altri. Il rapporto include anche le dimensioni del mercato e le previsioni per il mercato europeo del bioetanolo nei principali paesi. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state elaborate in base al volume (litri) per tutti i segmenti sopra menzionati.
Per materia prima
| Grano |
| Mais |
| Residui lignocellulosici |
| zuccheri |
| Altro |
Per Applicazione
| Miscelazione di carburante (trasporto) |
| Alimenti e bevande (alcolici, estratti) |
| Eccipienti farmaceutici |
| Cosmetici e cura della persona |
| Altro |
Per geografia
| Germania |
| Regno Unito |
| Francia |
| Spagna |
| Italia |
| Paesi nordici |
| Olanda |
| Polonia |
| Russia |
| Resto d'Europa |
| Per materia prima | Grano |
| Mais | |
| Residui lignocellulosici | |
| zuccheri | |
| Altro | |
| Per Applicazione | Miscelazione di carburante (trasporto) |
| Alimenti e bevande (alcolici, estratti) | |
| Eccipienti farmaceutici | |
| Cosmetici e cura della persona | |
| Altro | |
| Per geografia | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Italia | |
| Paesi nordici | |
| Olanda | |
| Polonia | |
| Russia | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato europeo del bioetanolo nel 2026?
Si stima che nel 2026 il mercato europeo del bioetanolo raggiungerà i 7.09 miliardi di litri.
Quale materia prima detiene la quota maggiore nella produzione europea di etanolo?
Nel 2025, il mais ha dominato la produzione, rappresentando il 50.2%, grazie alle consolidate infrastrutture per la lavorazione a secco, alla disponibilità di materie prime competitive e alla forte domanda di sottoprodotti di alto valore come le trebbie di distillazione essiccate con solubili (DDGS).
Cosa spinge gli investimenti nell'etanolo di seconda generazione?
Il doppio conteggio RED III, valori di crediti di carbonio più elevati e costi degli enzimi più bassi stanno accelerando i progetti lignocellulosici come le unità di paglia di Verbio e gli impianti con licenza Clariant.
In che modo gli obblighi relativi ai carburanti sostenibili per l'aviazione influenzeranno la domanda di etanolo?
Il percorso di conversione dell'alcol in jet di ReFuelEU Aviation crea uno sbocco aggiuntivo che potrebbe assorbire 70,000-100,000 tonnellate di SAF derivato dall'etanolo entro il 2030, offrendo ai produttori una diversificazione che accresce i margini.
Quali paesi dovrebbero registrare la crescita più rapida?
Si prevede che la regione nordica crescerà a un CAGR del 6.8% entro il 2031, spinta dagli obblighi di miscelazione basati sui rifiuti e dalla nuova capacità cellulosica in Finlandia e Svezia.
Perché i progetti di cattura della CO₂ sono importanti per i distillatori?
La vendita di CO₂ alimentare a 150-200 € a tonnellata aggiunge 0.05-0.08 € per ettolitro ai margini, offrendo una copertura contro la volatilità dei costi delle materie prime e dell'energia.


