

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
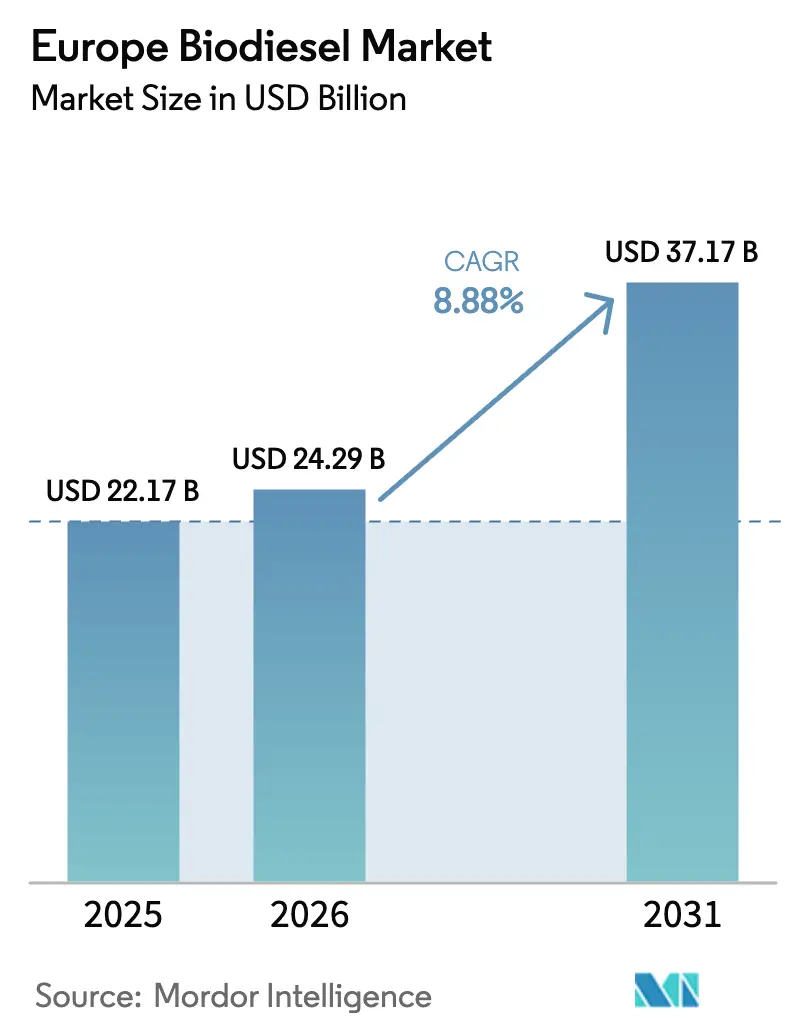
| Dimensione del mercato (2026) | 24.29 miliardo di dollari |
| Dimensione del mercato (2031) | 37.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.88% CAGR |
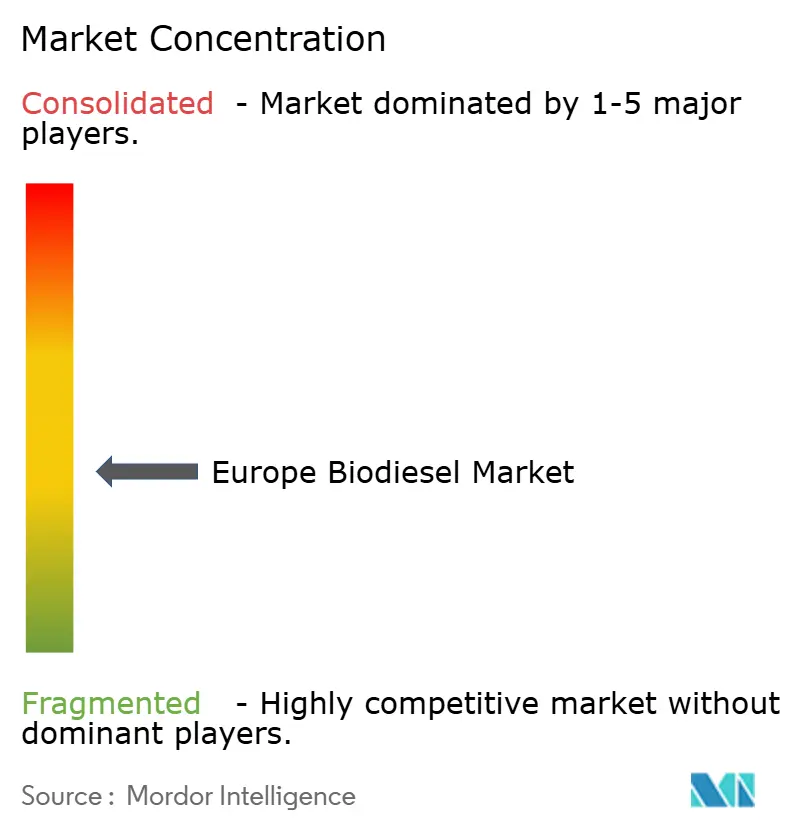
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo del biodiesel di Mordor Intelligence
Si prevede che il mercato europeo del biodiesel crescerà da 22.17 miliardi di dollari nel 2025 a 24.29 miliardi di dollari nel 2026 e si prevede che raggiungerà i 37.17 miliardi di dollari entro il 2031 con un CAGR dell'8.88% nel periodo 2026-2031.
La crescita della domanda è ancorata alla Direttiva sulle energie rinnovabili III, che prevede il doppio conteggio degli oli esausti, e alle norme FuelEU Maritime che aprono uno sbocco per il bunker-fuel per le miscele FAME e HVO. L'olio di colza continua a dominare la selezione delle materie prime perché la sua consolidata base di frantumazione in Germania e Francia continua a fornire costi inferiori alle importazioni di olio di soia e di palma. [1] Bloomberg, “Energy Markets,” bloomberg.com Allo stesso tempo, i grassi animali e l'olio da cucina usato (UCO) godono di un premio regolamentare che ne aumenta i prezzi spot e attira nuove capacità di raccolta, mentre le certificazioni OEM per i motori B30 e B100 stanno sbloccando la domanda di miscele più elevate da parte delle flotte di veicoli pesanti. [2] European Automobile Manufacturers Association, “ACEA Position Papers,” acea.auto Le condizioni competitive stanno cambiando poiché le raffinerie integrate stanno riadattando le unità petrolifere per la co-lavorazione, comprimendo i margini per gli impianti indipendenti e accelerando il consolidamento nel mercato europeo del biodiesel.
Punti chiave del rapporto
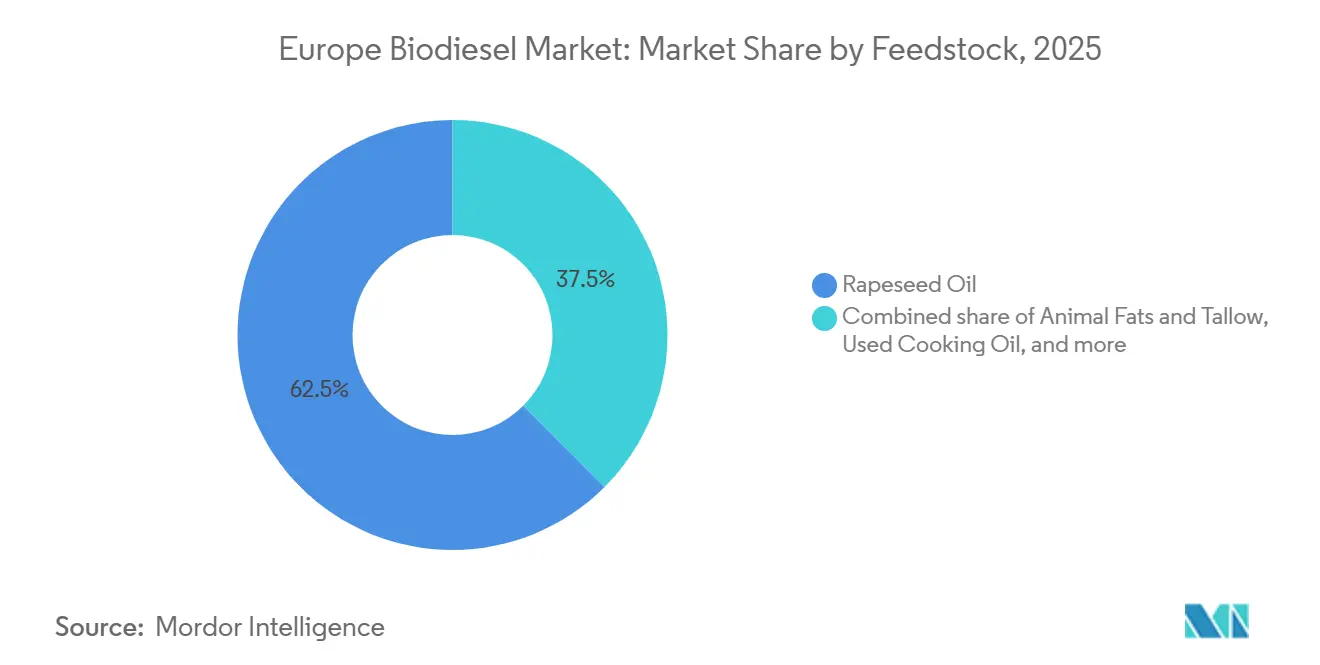
- Per quanto riguarda le materie prime, nel 2025 l'olio di colza rappresentava il 62.5% della quota di mercato del biodiesel in Europa, mentre i grassi animali e il sego sono destinati a registrare l'espansione più rapida, con un CAGR del 12.5% fino al 2031.
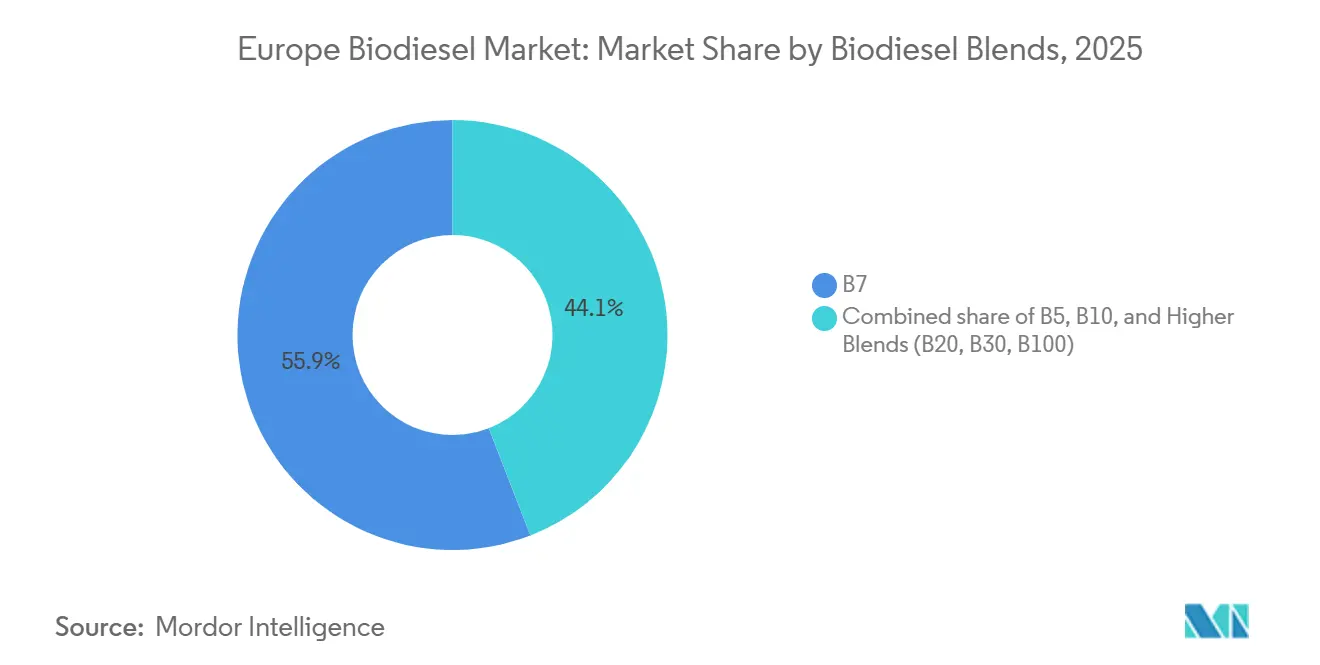
- Per quanto riguarda la miscela, nel 2025 la B7 ha rappresentato il 55.9% del consumo, ma si prevede che le miscele più pregiate (B20, B30, B100) aumenteranno a un CAGR del 19.5% entro il 2031.
- In termini geografici, la Germania è in testa con una quota del 31.8% nel 2025, mentre si prevede che il Regno Unito crescerà a un CAGR del 14.1% nello stesso periodo.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo del biodiesel
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Vantaggio di costo dell'olio di colza rispetto ai carburanti a basse emissioni di carbonio concorrenti | 1.20% | Germania, Francia, Polonia, Europa centrale | Medio termine (2-4 anni) |
| RED III conta due volte che aumenta la domanda di olio esausto | 2.10% | In tutta l'UE, più forte nei Paesi Bassi, in Spagna e nel Regno Unito | A lungo termine (≥ 4 anni) |
| Capacità record di HVO in Spagna, Francia e Paesi nordici | 1.80% | Spagna, Francia, Finlandia, Svezia, Paesi Bassi | Medio termine (2-4 anni) |
| Domanda di bunkeraggio di carburante marittimo nell’UE per miscele FAME/HVO | 0.90% | Paesi Bassi, Spagna, Italia, Grecia | A lungo termine (≥ 4 anni) |
| Arbitraggio delle esportazioni verso gli Stati Uniti dopo il crollo dei prezzi del 2024 | 0.60% | Germania, Paesi Bassi, Belgio | A breve termine (≤ 2 anni) |
| Pre-approvazione OEM dei motori per camion B30/B100 per la conformità stradale al sistema ETS UE | 1.40% | Germania, Francia, Italia, Spagna | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Vantaggio di costo dell'olio di colza rispetto ai carburanti a basse emissioni di carbonio concorrenti
All'inizio del 2026, l'olio di colza veniva scambiato a 580-620 euro per tonnellata, con uno sconto di 60-100 euro rispetto all'olio di soia sbarcato, offrendo alle raffinerie un vantaggio strutturale nella produzione di FAME conforme alle specifiche EN 14214. La logistica dalle aziende agricole francesi e tedesche agli impianti vicini mantiene bassi i costi di trasporto e la materia prima evita i premi per il rischio di deforestazione legati al biodiesel derivato dalla palma nell'ambito della direttiva RED III. [3] Commissione europea, "Iniziativa marittima FuelEU", climate.ec.europa.eu Il conseguente margine di costo di 0.08-0.12 euro al litro rispetto al diesel fossile supporta gli obblighi di miscelazione senza ulteriori sussidi. La volatilità meteorologica ha ridotto tale margine nel 2024-2025, quando la siccità e le inondazioni hanno ridotto le rese al di sotto di 3.2 tonnellate per ettaro e hanno portato i prezzi della colza al di sopra di 620 euro per tonnellata, dimostrando come gli shock agronomici possano rapidamente erodere un vantaggio apparentemente duraturo. Le raffinerie si sono quindi rivolte all'olio di soia, ma i punteggi più elevati di intensità di carbonio previsti dal programma FuelEU hanno ridotto la redditività e rafforzato il valore della colza locale quando i raccolti torneranno alla normalità.
RED III Doppio conteggio che aumenta la domanda di olio esausto
Dal novembre 2023, gli oli esausti e i grassi animali ottengono crediti di conformità doppi per il raggiungimento degli obiettivi nazionali di trasporto, raddoppiando di fatto il loro valore economico. I prezzi spot degli oli esausti sono saliti da 850 euro per tonnellata all'inizio del 2024 a 1,150 euro a metà del 2025, mentre le raffinerie si contendevano l'offerta limitata. [4] Reuters, “Commodities News,” reuters.com Gli investitori hanno risposto espandendo le reti di raccolta in Spagna, Italia e Polonia, regioni precedentemente non servite da sistemi di raccolta strutturati. L'incentivo ha anche stimolato le importazioni fraudolente, portando a verifiche ISCC PLUS obbligatorie su tutti i carichi di lipidi di scarto extra-UE a partire da gennaio 2026. Mentre la norma accelera la diversificazione delle materie prime, restringe l'offerta di biodiesel per autotrazione a causa dell'aumento dei mandati per l'aviazione, costringendo i produttori a bilanciare la dipendenza dalla colza con gli aspetti economici dei crediti di conformità.
Capacità record di HVO in Spagna, Francia e Paesi nordici
La capacità produttiva europea di HVO è cresciuta da 3.2 milioni di tonnellate all'anno nel 2023 a 5.8 milioni di tonnellate all'anno entro la fine del 2025, trainata da Neste, TotalEnergies, Cepsa e dalle raffinerie scandinave. Il numero di cetano più elevato dell'HVO, pari a 75-85 rispetto ai 51-55 del FAME, lo rende il carburante drop-in preferito dagli utenti marittimi e aeronautici, e la sua economia di produzione migliora se co-localizzato con impianti esistenti di idrogeno e recupero di calore. L'intensità di capitale è in media di 150-200 milioni di euro per 100,000 tonnellate all'anno, favorendo le major integrate che riadattano le unità petrolifere piuttosto che costruire impianti greenfield. Entro il 2027, si prevede che gli impianti HVO assorbiranno il 35-40% del flusso di rifiuti lipidici europeo, rispetto al 22% del 2024, spostando le materie prime dai tradizionali produttori di FAME. Questa inclinazione altera il potere di determinazione dei prezzi nel mercato europeo del biodiesel, poiché gli operatori autonomi si contendono l'approvvigionamento o si orientano verso miscele speciali.
Domanda di bunkeraggio di carburante marittimo nell’UE per miscele FAME/HVO
FuelEU Maritime ha imposto una riduzione del 2% dell'intensità di gas serra sui carburanti forniti alle navi a partire da gennaio 2025, che salirà al 6% entro il 2030. Circa 11,000 navi europee per il trasporto marittimo a corto raggio e ro-ro non dispongono del capitale necessario per passare al GNL o all'elettricità, quindi gli operatori si sono rivolti alle miscele di biodiesel. I primi contratti con Maersk, CMA CGM e Stena Line hanno garantito 1.2 milioni di tonnellate di bunker di biodiesel da consegnare entro il 2026. Gli hub di stoccaggio di Rotterdam, Anversa, Barcellona e Pireo hanno installato linee dedicate per il biocarburante per prevenire la contaminazione, ampliando la portata logistica. Poiché la contabilità well-to-wake di FuelEU favorisce gli input derivati dai rifiuti, la domanda di UCO ottiene un punto di riferimento indipendente oltre il trasporto su strada, aggiungendo un'attrattiva duratura alle limitate riserve di materie prime nel mercato europeo del biodiesel.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crisi dell'offerta di colza a causa dei deficit del raccolto 2024-2026 | -0.80% | Francia, Germania, Polonia, Romania | A breve termine (≤ 2 anni) |
| Le importazioni fraudolente di UCO innescano controlli di tracciabilità più severi | -0.50% | In tutta l'UE, con particolare attenzione a Germania e Paesi Bassi | Medio termine (2-4 anni) |
| Accelerazione dei furgoni elettrici a batteria nell'ambito dell'AFIR | -0.40% | Germania, Francia, Paesi Bassi, Regno Unito | A lungo termine (≥ 4 anni) |
| La SAF impone la cannibalizzazione delle riserve di lipidi e rifiuti a partire dal 2027 | -1.10% | In tutta l'UE, acuto in Francia e Paesi Bassi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crisi dell'offerta di colza a causa dei deficit del raccolto 2024-2026
Il deficit di produzione ha ridotto la produzione europea di colza a 16.8 milioni di tonnellate nel 2024-2025, rispetto ai 18.2 milioni di tonnellate di due anni prima, facendo salire i prezzi del petrolio oltre i 620 euro a tonnellata. La stretta ha costretto le raffinerie a importare olio di soia, che comporta maggiori emissioni durante il ciclo di vita, riducendo il margine previsto dalle norme RED III. Le eccedenze provenienti da Polonia e Romania hanno compensato solo una parte del deficit. L'episodio ha sottolineato la necessità di diversificare le materie prime e ha evidenziato il rischio di resa in un clima più caldo. La continua volatilità meteorologica probabilmente manterrà elevati i costi della colza fino al 2027, frenando la crescita del segmento basato sulle colture del mercato europeo del biodiesel.
La SAF impone la cannibalizzazione delle piscine di rifiuti e lipidi a partire dal 2027
L'UE impone una quota minima del 2% di carburante sostenibile per l'aviazione nel 2027, con un forte aumento in seguito, deviando circa il 15-20% del volume di lipidi di scarto dal biodiesel per uso stradale. Le compagnie aeree prediligono gli esteri idroprocessati che utilizzano gli stessi input di UCO e sego apprezzati dalle raffinerie di biodiesel. Si prevede che la concorrenza per le materie prime amplierà i differenziali di prezzo e comprimerà i margini per i produttori di carburante per uso stradale privi di una fornitura vincolata. Le raffinerie con capacità integrata di HVO potrebbero orientarsi verso l'aviazione, mentre gli impianti FAME più piccoli potrebbero subire un razionamento delle materie prime. Questa ridistribuzione è destinata a rimodellare le catene di approvvigionamento più rapidamente di quanto suggeriscano i soli dati economici delle raffinerie, aggiungendo volatilità al mercato europeo del biodiesel.
Analisi del segmento
Per materia prima: i lipidi di scarto aumentano nonostante il predominio della colza
La colza ha mantenuto il 62.5% del volume del 2025, pari a 13.8 milioni di tonnellate su un totale di 22 milioni di tonnellate, a conferma della sua consolidata posizione nel mercato europeo del biodiesel come materia prima. Tuttavia, si prevede che grassi animali e sego cresceranno a un CAGR del 12.5% fino al 2031, superando tutti gli altri input. L'UCO è oggi al secondo posto, ma deve affrontare controlli sulla tracciabilità dopo che la dogana ha scoperto importazioni adulterate nel 2024. L'olio di soia e l'olio di palma insieme rimangono al di sotto del 10% perché le penali per l'intensità di carbonio e i costi logistici ne riducono l'attrattiva. L'olio di girasole ha registrato un temporaneo aumento durante la carenza di colza, sebbene il suo elevato contenuto di iodio limiti la miscelazione invernale nell'Europa settentrionale. I lipidi avanzati come le alghe rimangono al di sotto dell'1%, confinati a impianti pilota che devono ancora raggiungere la scala commerciale.
La valutazione dei lipidi di scarto è raddoppiata dal 2023 sui crediti RED III, stimolando investimenti in flotte di raccolta in tutta l'Europa meridionale e orientale. Tuttavia, il mandato per l'aviazione del 2027 minaccia di prosciugare il 15-20% di tale bacino, riducendo l'offerta di carburante per autotrazione e aumentando la volatilità. I produttori con un approvvigionamento di oli esausti verticalmente integrato godono di margini premium, mentre gli acquirenti spot si trovano ad affrontare un rischio di credito elevato. La lotta tra la stabilità della colza e gli incentivi per i lipidi di scarto determinerà la prossima fase del mercato europeo del biodiesel, con la flessibilità della doppia materia prima che emerge come leva competitiva chiave.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Con miscele di biodiesel: concentrazioni più elevate accelerano
Nel 2025, il B7 rappresentava il 55.9% del gasolio miscelato per uso stradale, mantenendo il suo ruolo di livello standard nell'ambito dei mandati nazionali per gran parte del mercato europeo del biodiesel per le miscele. Si prevede che le miscele di qualità superiore (B20, B30, B100) cresceranno a un CAGR del 19.5%, trainate dalle garanzie OEM e dagli imminenti costi stradali del sistema ETS UE. Germania, Francia e Benelux supportano già le pompe di distribuzione al dettaglio B10, e aziende di logistica come DHL e DB Schenker hanno stipulato contratti B30 per tutelarsi dall'esposizione al carbonio.
Le approvazioni OEM rilasciate nel 2024-2025 hanno eliminato i timori di garanzia, consentendo alle flotte di adottare il B30 e, per i depositi captive, il B100, che aggira i vincoli del flusso a freddo. FuelEU Maritime aggiunge un ulteriore sbocco, con gli operatori ro-ro che scelgono miscele B20-B30 per soddisfare la conformità al 2025 con investimenti minimi. Entro il 2028, miscele più elevate potrebbero soddisfare il 20% della domanda di diesel per veicoli pesanti, creando una fascia premium meno sensibile alle oscillazioni del prezzo alla pompa. Questa biforcazione divide il mercato europeo del biodiesel in un segmento B7 di base e un canale ad alto valore aggiunto, ciascuno con dinamiche distinte in termini di materie prime e prezzi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato del biodiesel nell'Europa occidentale e meridionale
La Germania ha conquistato il 31.8% del mercato europeo del biodiesel nel 2025, supportata da 2.2 milioni di tonnellate di capacità annua e da norme di miscelazione consolidate. La crescita, tuttavia, sta rallentando, poiché il limite di produzione basato sulle colture si avvicina al suo limite massimo del 7% e i furgoni elettrici a batteria erodono la domanda di B10 nelle città. Francia e Spagna stanno crescendo grazie ai nuovi siti HVO di La Mède e Huelva, che servono sia i mandati nazionali che i canali di esportazione. L'Italia si affida agli hub di co-processing di Venezia e Gela di Eni, che forniscono diesel multi-feedstock a costi inferiori rispetto agli impianti FAME indipendenti.
Mercato del biodiesel nell'Europa settentrionale e centrale
Il Regno Unito è il mercato in più rapida crescita, con un CAGR del 14.1% fino al 2031, grazie alle norme RTFO più severe che stimolano la domanda di biodiesel derivato dai rifiuti e incoraggiano gli investimenti nei terminal di importazione UCO di Immingham e Southampton. I Paesi Bassi, sebbene più piccoli, fungono da hub commerciale europeo, con Rotterdam che immagazzina volumi destinati a Germania, Belgio e Regno Unito. Il surplus di colza della Polonia sostiene nuovi progetti di frantumazione, mentre Svezia e Finlandia sfruttano i residui forestali per produrre biodiesel da tallolio che soddisfa i requisiti per il doppio conteggio RED III.
Mercato europeo del biodiesel
Le divergenti ambizioni politiche stanno rimodellando la mappa. La quota della Germania potrebbe stabilizzarsi con l'avanzare dell'elettrificazione dei veicoli leggeri, mentre Regno Unito e Penisola iberica potrebbero rivaleggiare congiuntamente con la Germania entro il 2030. La Scandinavia, sfruttando il tall oil e materie prime avanzate, fornisce miscele di alta qualità agli utenti del settore marittimo e aeronautico. L'Europa centrale e orientale cresce di pari passo con la produzione di colza e il commercio transfrontaliero. Insieme, questi cambiamenti indicano una graduale diffusione dei volumi dal nucleo storico tedesco verso un mercato europeo del biodiesel più equilibrato.
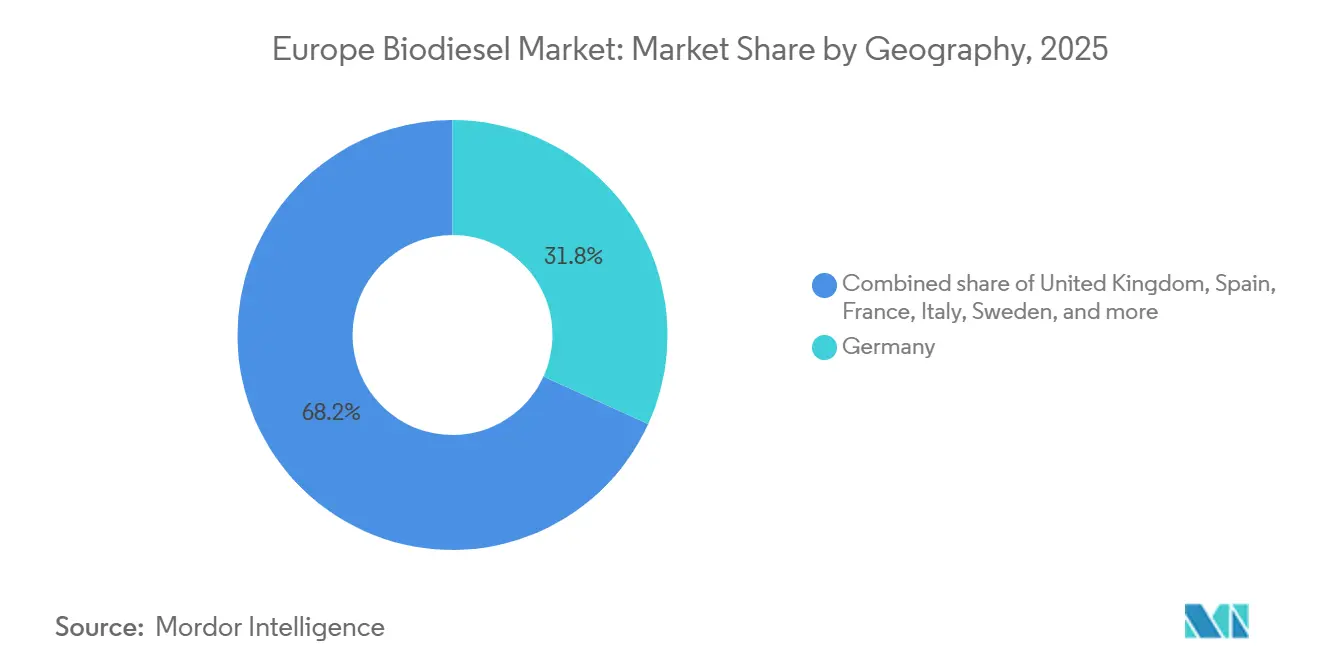
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Panorama normativo
Il mercato europeo del biodiesel è regolato principalmente dalla Direttiva sulle energie rinnovabili III (RED III, Direttiva (UE) 2023/2413), che stabilisce un quadro UE per la decarbonizzazione dei trasporti (quota del 29% di energia rinnovabile nei trasporti entro il 2030, ovvero una riduzione del 14.5% dell'intensità dei gas serra). La RED III inasprisce inoltre le norme in materia di sostenibilità e materie prime attraverso limiti massimi e obiettivi secondari, tra cui un limite massimo generale del 7% per i biocarburanti derivati da alimenti e mangimi (collegato ai livelli degli Stati membri del 2020), un limite dell'1.7% per le materie prime di cui all'Allegato IX Parte B e un obiettivo secondario combinato crescente per i biocarburanti avanzati (Allegato IX Parte A) e i biocarburanti derivati da rifiuti (RFNBO) dall'1% nel 2025 al 5.5% nel 2030, orientando la domanda verso i rifiuti e i processi avanzati.
Le misure di attuazione e di difesa commerciale sono variabili a breve termine. All'inizio del 2026, il recepimento della direttiva RED III da parte degli Stati membri rimaneva disomogeneo (come monitorato dall'European Biodiesel Board), il che incideva sull'applicazione degli obblighi di miscelazione e delle materie prime ammissibili in tutta Europa. Sul fronte commerciale, la Commissione europea ha imposto dazi antidumping definitivi sulle importazioni di biodiesel dalla Cina nell'aprile 2025 (Regolamento (UE) 2025/261), riducendo la pressione competitiva derivante dalle importazioni a basso prezzo e orientando gli acquisti verso la produzione UE e le filiere certificate. Separatamente, nel 2026 la Commissione ha portato avanti gli aggiornamenti al quadro normativo per i biocarburanti ad alto rischio ILUC attraverso una relazione e una bozza di misure di modifica collegate al Regolamento delegato (UE) 2019/807 della Commissione, rafforzando la traiettoria di riduzione graduale dei biocarburanti ad alto rischio ILUC entro il 2030.
Panorama competitivo
I cinque principali fornitori, Neste, TotalEnergies, Eni, Repsol e Cepsa, controllavano circa il 40% della produzione nel 2025, lasciando il restante 60% suddiviso tra produttori regionali e società commerciali. Le principali compagnie petrolifere integrate beneficiano di vantaggi in termini di costi grazie all'ammodernamento degli impianti di hydrocrackering esistenti per coprocessare materie prime biologiche, riducendo l'intensità di capitale a 140 euro per tonnellata di capacità annua, circa il 30% in meno rispetto alle installazioni indipendenti. Le espansioni da 1.4 milioni di tonnellate di Neste a Rotterdam e Porvoo sono un esempio tipico di questo modello, che condivide idrogeno e servizi con le unità fossili adiacenti per un rapido ampliamento.
Aziende pure-play come Verbio, Greenergy e Argent Energy difendono la propria quota firmando contratti UCO a lungo termine e adottando i sistemi ISCC PLUS o REDcert per superare i più severi controlli antifrode introdotti nel 2026. Gli operatori di fascia media che non integrano le materie prime si trovano ad affrontare margini di profitto ridotti a causa dell'aumento dei prezzi dei lipidi di scarto e della riduzione dell'offerta di colza. Le opportunità di mercato si concentrano sul pretrattamento ad alto contenuto di FFA, sulla tracciabilità tramite blockchain e sulle unità HVO modulari concesse in licenza da aziende tecnologiche come Honeywell UOP.
Le domande di brevetto per la transesterificazione enzimatica e il metanolo supercritico sono aumentate del 18% nel 2024-2025, a dimostrazione di una corsa al miglioramento della resa e all'ampliamento delle opzioni di materie prime. I gemelli digitali e l'ottimizzazione basata sull'intelligenza artificiale aiutano le raffinerie ad adattare i processi alla qualità variabile degli UCO, emergendo come fattori di differenziazione in un mercato in cui la volatilità delle materie prime rappresenta il rischio principale. Si prevede che il consolidamento continuerà con l'acquisto di asset in sofferenza da parte delle principali aziende o la stipula di contratti di prelievo, restringendo ulteriormente il campo competitivo nel mercato europeo del biodiesel.
Leader del settore del biodiesel in Europa
Neste Oyj
Energie Totali SE
Eni SpA
Greenergy Internazionale Ltd.
Verbio AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Enilive (Eni) ha firmato un accordo con BMW Group per la fornitura di biocarburante diesel HVOlution per le flotte aziendali BMW in Italia. La partnership amplia la domanda a valle di HVO nelle applicazioni su strada, oltre la miscelazione regolamentata, supportando la domanda incrementale attraverso gli acquisti aziendali per la decarbonizzazione.
- Aprile 2026: Eni e la Banca europea per gli investimenti hanno firmato un accordo di finanziamento da 500 milioni di euro, della durata di 15 anni, legato alla conversione di alcune unità del sito di Sannazzaro de Burgondi in una bioraffineria con una capacità produttiva di 550,000 tonnellate. Il finanziamento rafforza la visibilità degli investimenti a lungo termine per le conversioni da raffinerie a bioraffinerie e supporta l'aumento della capacità produttiva di oli vegetali idrogenati (HVO) all'interno della rete di approvvigionamento europea.
- Marzo 2024: Neste ha annunciato un programma da 120 milioni di euro per aggiungere 400,000 tonnellate all'anno di capacità di produzione di diesel rinnovabile presso il suo sito di Singapore, con una parte della produzione destinata al mercato europeo del bunkeraggio. Questa iniziativa aumenta i volumi di diesel rinnovabile disponibili per i clienti marittimi europei, rafforzando il ruolo degli hub di produzione globali nel soddisfare la domanda europea di bunkeraggio e conformità normativa.
Ambito del rapporto sul mercato europeo del biodiesel
Il biodiesel è un carburante rinnovabile derivato da fonti di biomassa, come oli vegetali, grassi animali o oli da cucina riciclati. Viene prodotto attraverso la transesterificazione, che comporta la reazione chimica della materia prima della biomassa con un alcol (solitamente metanolo o etanolo) in presenza di un catalizzatore, come idrossido di sodio o idrossido di potassio.
Il mercato europeo del biodiesel è segmentato in base alla materia prima, alle miscele di biodiesel e all'area geografica. In base alla materia prima, il mercato è suddiviso in cereali a grana grossa, colture zuccherine, oli vegetali e altri; in base alle miscele di biodiesel, il mercato è suddiviso in miscele B5, B20, B100 e superiori. In base all'area geografica, il mercato è suddiviso in Germania, Francia, Spagna, Regno Unito, Italia, Paesi Bassi, Polonia, Svezia, Finlandia e resto d'Europa. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato europeo del biodiesel nelle principali regioni.
Per materia prima
| Olio di colza |
| Olio da cucina usato (UCO) |
| Olio di semi di soia |
| Olio di palma |
| Olio di semi di girasole |
| Grassi animali e sego |
| Alghe e altre materie prime avanzate |
Con miscele di biodiesel
| B5 |
| B7 |
| B10 |
| Miscele più elevate (B20, B30, B100) |
Per geografia
| Germania |
| Francia |
| Spagna |
| Regno Unito |
| Italia |
| Olanda |
| Polonia |
| Svezia |
| Finlandia |
| Resto d'Europa |
| Per materia prima | Olio di colza |
| Olio da cucina usato (UCO) | |
| Olio di semi di soia | |
| Olio di palma | |
| Olio di semi di girasole | |
| Grassi animali e sego | |
| Alghe e altre materie prime avanzate | |
| Con miscele di biodiesel | B5 |
| B7 | |
| B10 | |
| Miscele più elevate (B20, B30, B100) | |
| Per geografia | Germania |
| Francia | |
| Spagna | |
| Regno Unito | |
| Italia | |
| Olanda | |
| Polonia | |
| Svezia | |
| Finlandia | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato europeo del biodiesel nel 2026?
Il mercato è valutato a 24.29 miliardi di dollari nel 2026, seguendo il percorso di crescita dell'8.88% verso i 37.17 miliardi di dollari entro il 2031.
Quale materia prima determina i volumi di produzione?
L'olio di colza fornisce il 62.5% della produzione del 2025, beneficiando dell'offerta di colture locali e di impianti di frantumazione consolidati.
Quale livello di miscelazione si espande più velocemente?
Miscele più elevate come B20, B30 e B100 stanno aumentando a un CAGR del 19.5% grazie alle nuove certificazioni dei motori OEM.
Perché il Regno Unito è il mercato nazionale in più rapida crescita?
L'inasprimento dell'obbligo di carburante rinnovabile per i trasporti post-Brexit e i nuovi terminali per l'importazione di oli esausti determinano un CAGR del 14.1%.
In che modo le grandi compagnie petrolifere integrate stanno ottenendo vantaggi in termini di costi?
Adeguano gli impianti di idrocracking esistenti per co-processare materie prime biologiche, condividendo idrogeno e servizi per ridurre l'intensità di capitale di circa il 30%.
Quale impatto avranno i mandati SAF dopo il 2027?
Le norme sui carburanti sostenibili per l'aviazione dirotteranno fino al 20% delle materie prime lipidiche di scarto, riducendo l'offerta per le raffinerie di biodiesel su strada.


