

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
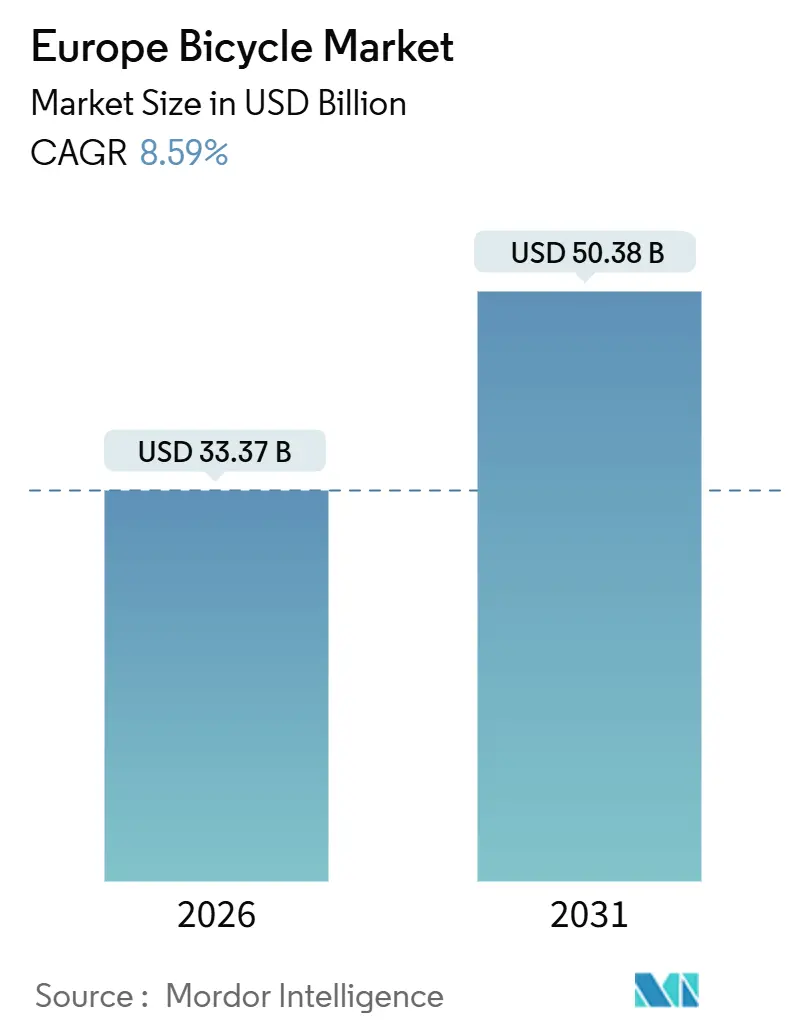
| Dimensione del mercato (2026) | 33.37 miliardo di dollari |
| Dimensione del mercato (2031) | 50.38 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.59% CAGR |
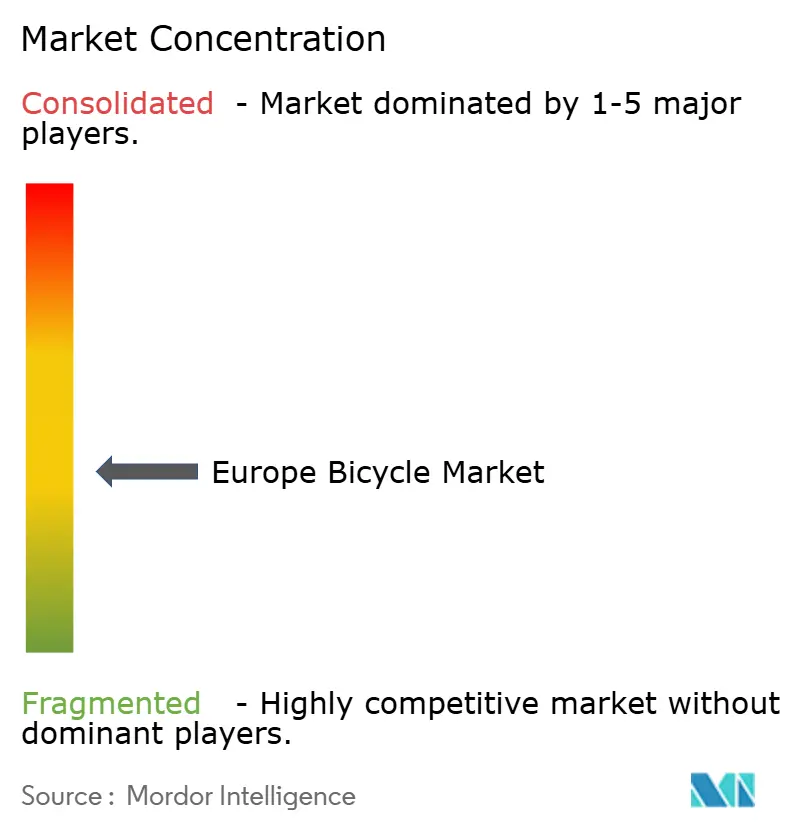
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato europeo delle biciclette di Mordor Intelligence
Il mercato europeo delle biciclette ha un valore di 33.37 miliardi di dollari nel 2026 e si prevede che raggiungerà i 50.38 miliardi di dollari entro il 2031, registrando un CAGR dell'8.59% nel periodo di previsione. Le biciclette elettriche dominano il mercato in termini di valore, mentre i modelli pieghevoli attraggono i pendolari in cerca di flessibilità intermodale. Le piattaforme online migliorano l'accessibilità, sebbene le biciclette di fascia alta continuino a fare affidamento sulle vendite negli showroom. La domanda rimane forte, trainata da investimenti di capitale del settore pubblico, programmi di benessere aziendale e obblighi climatici più severi, nonostante le fluttuazioni dei sussidi. Il calo dei costi delle batterie consente motori a trazione centrale con coppia maggiore e peso ridotto. Inoltre, i requisiti di ricarica sul posto di lavoro previsti dal Regolamento sulle infrastrutture per i carburanti alternativi stanno eliminando le barriere agli spostamenti quotidiani in bicicletta elettrica. Tuttavia, i produttori devono affrontare le sfide derivanti dai prodotti contraffatti e dalla concorrenza degli e-scooter, il che richiede un'attenzione al rafforzamento del valore del marchio e all'enfasi sulle prestazioni utilitaristiche.
Punti chiave del rapporto
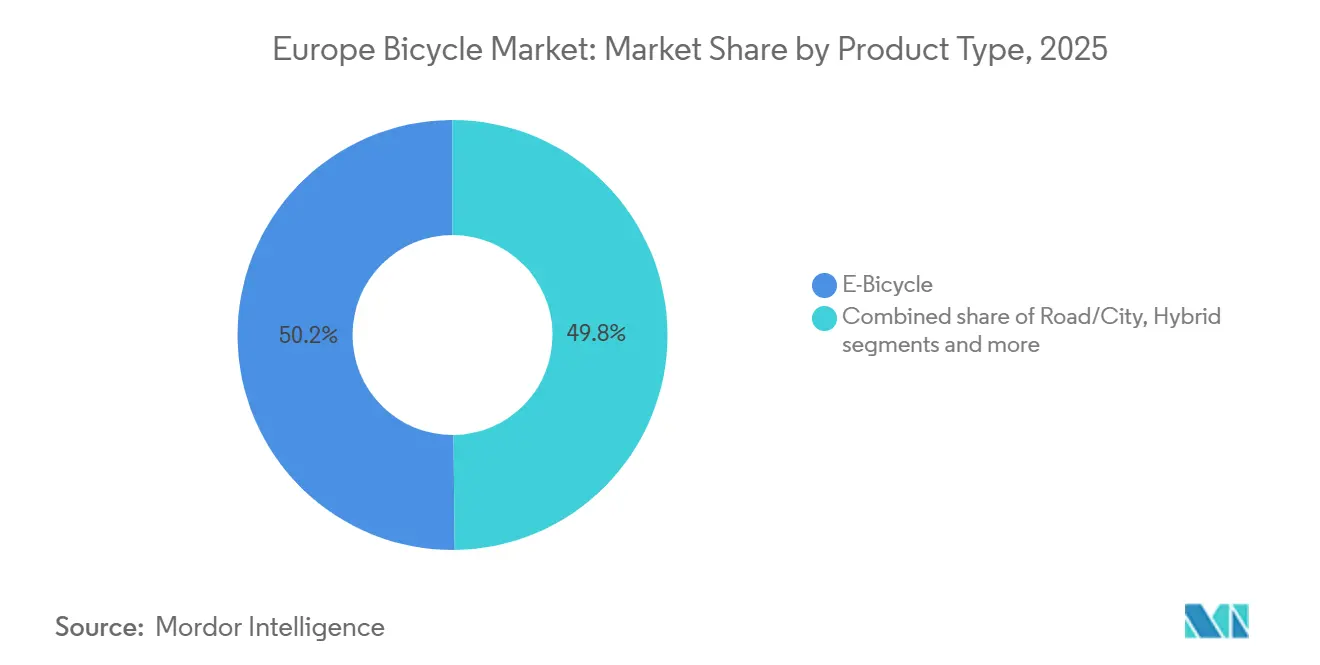
- Per tipologia di prodotto, le biciclette elettriche hanno dominato il mercato con una quota di fatturato del 50.17% nel 2025 e si prevede che il segmento crescerà a un CAGR del 9.56% fino al 2031.
- Per impostazione predefinita, i telai tradizionali hanno rappresentato l'83.35% delle vendite del 2025, mentre le biciclette pieghevoli hanno registrato il CAGR previsto più elevato, pari al 10.21% nel periodo 2026-2031.
- Per quanto riguarda l'utente finale, gli uomini hanno contribuito per il 46.36% alla domanda del 2025, mentre il segmento dei bambini sta avanzando a un CAGR del 9.85% fino al 2031.
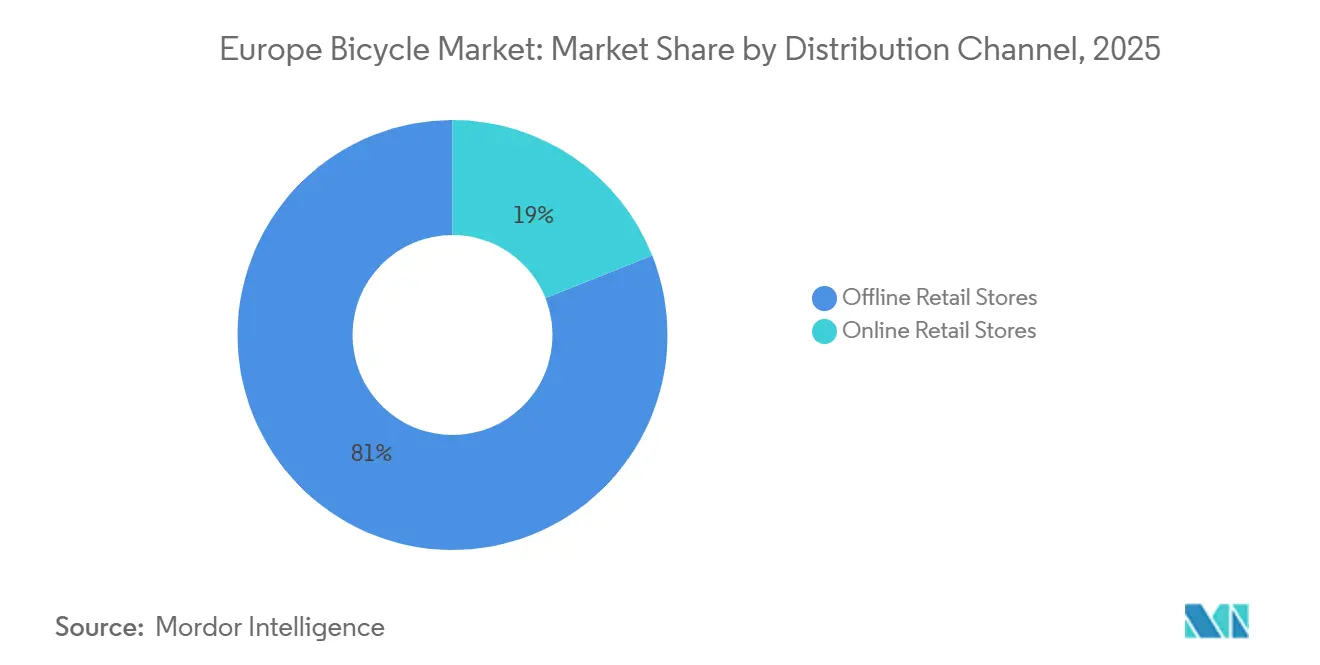
- Per canale di distribuzione, i negozi al dettaglio offline hanno catturato l'81.02% del valore del 2025; le piattaforme online si stanno espandendo a un CAGR del 10.27% fino al 2031.
- In termini geografici, la Germania deteneva una quota del 28.22% nel 2025, mentre si prevede che la Spagna crescerà a un CAGR del 10.33% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo delle biciclette
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento della congestione del traffico nelle aree urbane porta a una maggiore adozione delle biciclette per gli spostamenti quotidiani | + 1.8% | Germania, Francia, Italia, Spagna (principali aree metropolitane) | Medio termine (2-4 anni) |
| La crescente consapevolezza della salute e del fitness sta determinando un aumento delle attività ciclistiche | + 1.2% | Paesi Bassi, Germania, Regno Unito | A lungo termine (≥ 4 anni) |
| Sforzi del governo per promuovere il trasporto sostenibile incoraggiando l'uso della bicicletta | + 2.1% | Spagna, Francia, Germania, Belgio, Paesi Bassi | A breve termine (≤ 2 anni) |
| La crescente consapevolezza ambientale e gli obiettivi di sostenibilità stimolano l'adozione della bicicletta | + 1.5% | Europa settentrionale (Svezia, Paesi Bassi, Germania), in espansione verso l'Europa meridionale | Medio termine (2-4 anni) |
| Iniziative di benessere aziendale che promuovono un maggiore utilizzo della bicicletta tra i dipendenti | + 0.9% | Germania, Paesi Bassi, Regno Unito, Francia (hub aziendali urbani) | Medio termine (2-4 anni) |
| L'aumento dei prezzi del carburante posiziona le biciclette come mezzo di trasporto economico | + 1.0% | Spagna, Italia, Polonia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La congestione urbana spinge i pendolari ad adottare la bicicletta
Le città europee stanno affrontando la saturazione del traffico ridefinendo l'economia della mobilità del primo e dell'ultimo miglio. Parigi ha stanziato 250 milioni di euro (272 milioni di dollari) tra il 2021 e il 2026 per sviluppare 1,400 chilometri di piste ciclabili. Questo cambiamento riflette l'attenzione dei comuni alla domanda indotta, privilegiando le bici elettriche da carico e le pedelec veloci rispetto ai modelli per il tempo libero. La crescente densità urbana e l'aumento dei costi del carburante posizionano le biciclette come un'alternativa economicamente vantaggiosa. Le bici elettriche, in particolare, allungano le distanze per gli spostamenti casa-lavoro e attraggono professionisti alla ricerca di opzioni di viaggio flessibili e a basse emissioni. Politiche come i Piani per la Mobilità Urbana Sostenibile dell'Unione Europea e i sussidi nazionali stanno integrando la bicicletta nei sistemi di trasporto pubblico, migliorando la connettività del primo e dell'ultimo miglio e riducendo al contempo la dipendenza dall'auto. Nel 2024, secondo la Banca Mondiale, il 75% della popolazione dell'Unione Europea risiederà nelle città, intensificando la congestione urbana. [1]Fonte: Banca Mondiale, "Popolazione urbana (% della popolazione totale) - Unione Europea", worldbank.orgQuesta tendenza demografica aumenta le esigenze di mobilità quotidiana, spingendo l'adozione di biciclette ed e-bike come soluzioni efficienti per spostarsi nelle aree urbane affollate e ridurre al minimo i tempi di percorrenza.
La consapevolezza della salute e del fitness alimenta il ciclismo ricreativo
Nel 2024, Sport England ha riferito che 7,169,700 persone in Inghilterra praticavano il ciclismo, evidenziando un cambiamento significativo in cui il ciclismo si è evoluto da semplice mezzo di trasporto a componente fondamentale delle routine di benessere e fitness.[2]Fonte: Sport England, "Active Lives Adult Survey", sportengland.orgQuesta trasformazione è stata in gran parte guidata dalla crescente enfasi sulla salute e il benessere nell'era post-pandemica. Di conseguenza, i consumatori attenti al fitness ricercano sempre più caratteristiche di fascia alta, come telai in carbonio leggeri per prestazioni migliorate, sistemi di cambio elettronico per cambi di marcia più fluidi e misuratori di potenza integrati per un monitoraggio accurato delle prestazioni, a discapito della convenienza. Questa crescente domanda di prodotti premium consente ai produttori di mantenere solidi margini di profitto, anche quando i volumi di vendita complessivi iniziano a stabilizzarsi. Inoltre, questo segmento di consumatori mostra una minore sensibilità al prezzo, offrendo ai produttori un certo grado di protezione da cambiamenti politici, come la decisione della Francia di porre fine al sussidio per il bonus bici nel febbraio 2025.
Le politiche governative sui trasporti sostenibili accelerano la crescita del mercato
Le nazioni europee stanno integrando sempre più obiettivi quantitativi e impegni di finanziamento pluriennali nelle loro strategie nazionali per la mobilità ciclistica, riflettendo una crescente attenzione al trasporto sostenibile. Il Plan Vélo francese per il periodo 2023-2027 esemplifica questa tendenza, con uno stanziamento sostanziale di 2 miliardi di euro (2.18 miliardi di dollari) nell'arco di cinque anni, pari a un investimento annuo di 250 milioni di euro (272 milioni di dollari). Questo impegno di finanziamento persiste nonostante la prevista cessazione dei sussidi per l'acquisto diretto entro febbraio 2025. Analogamente, i Paesi Bassi stanno dimostrando il loro impegno per le infrastrutture ciclabili stanziando 1 miliardo di euro nel 2025. Un'osservazione fondamentale è che in mercati maturi come la Francia, l'eliminazione graduale dei sussidi sta reindirizzando le risorse finanziarie verso lo sviluppo delle infrastrutture e i programmi di gestione delle flotte. Questo cambiamento strategico sta favorendo la crescita dei canali di vendita B2B e dei modelli di leasing, che stanno acquisendo importanza rispetto ai tradizionali approcci al dettaglio. Sebbene questa transizione possa comportare margini compressi per i concessionari tradizionali, crea al contempo notevoli opportunità per i gestori di flotte aziendali di espandere le proprie attività e trarre vantaggio dalle dinamiche di mercato in evoluzione.
La consapevolezza ambientale e gli obiettivi di sostenibilità guidano l'adozione
Nel 2024, il regolamento sulla Rete Transeuropea di Trasporto dell'Unione Europea ha imposto agli Stati membri di integrare la bicicletta nelle loro reti di trasporto transeuropee. Questo regolamento richiede che i Piani di Mobilità Urbana Sostenibile includano infrastrutture ciclabili dedicate entro il 2025, garantendo un approccio strutturato alla promozione del trasporto sostenibile. Il quadro normativo stabilisce una domanda di base per le infrastrutture ciclabili, guidata dal rispetto delle normative piuttosto che basarsi esclusivamente sulle preferenze dei consumatori. È importante sottolineare che i requisiti di sostenibilità pongono maggiore attenzione sulle bici elettriche da carico e sulle flotte di mobilità condivisa, poiché queste opzioni consentono di ridurre le emissioni di CO₂ per unità significativamente più elevate rispetto alle biciclette per il tempo libero. In Germania, la frequenza di utilizzo della bicicletta è in costante aumento. Secondo l'Accademia Nazionale delle Scienze e dell'Ingegneria, il 21% della popolazione tedesca ha dichiarato di andare in bicicletta quotidianamente nel 2024, evidenziando un crescente passaggio a pratiche di mobilità sostenibile. [3]Fonte: National Academy of Science and Engineering, "Mobilitätsmonitor 2024", acatech.de.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Opzioni di trasporto alternative come motociclette e sistemi di trasporto rapido riducono i tassi di adozione della bicicletta | -1.2% | Europa meridionale (Italia, Spagna), Europa orientale (Polonia, Russia) | Medio termine (2-4 anni) |
| I prezzi elevati delle biciclette elettriche limitano l'accettazione diffusa da parte dei consumatori in tutte le regioni | -1.5% | Europa orientale, Europa meridionale, segmenti sensibili al prezzo in tutte le regioni | A breve termine (≤ 2 anni) |
| La proliferazione di prodotti per biciclette contraffatti ha un impatto negativo sull'espansione del mercato | -0.8% | Europa | A lungo termine (≥ 4 anni) |
| L'inadeguatezza delle infrastrutture stradali nelle regioni rurali influisce sull'esperienza di guida in bicicletta | -0.7% | Europa orientale (Polonia, Russia), Spagna rurale, Italia, Francia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le opzioni di trasporto alternative limitano la quota di mercato delle biciclette
I budget per la mobilità urbana stanno diventando sempre più frammentati a causa della crescente popolarità degli e-scooter e dell'espansione delle reti di trasporto rapido. Gli e-scooter condivisi stanno sostituendo non solo gli spostamenti in bicicletta e a piedi, ma anche gli spostamenti con i mezzi pubblici. Ciò evidenzia che le opzioni di micromobilità competono più direttamente con le biciclette che con le automobili. Nei Paesi Bassi, il divieto di circolazione degli e-scooter sulle strade pubbliche protegge il mercato ciclistico. Al contrario, Spagna e Francia consentono gli e-scooter, il che intensifica la concorrenza diretta. In Italia, la forte cultura motociclistica aggiunge un ulteriore livello di complessità: in città come Roma e Milano, le motociclette rimangono popolari per la loro protezione dalle intemperie e la velocità, nonostante i pedaggi stradali, limitando l'adozione della bicicletta. Per i produttori di biciclette, l'attenzione strategica dovrebbe concentrarsi sul miglioramento dell'utilità, come la capacità di carico e la resistenza alle intemperie, piuttosto che sulla priorità alla velocità o alla praticità, poiché gli e-scooter e le opzioni di trasporto pubblico già dominano questi settori.
I prezzi elevati delle biciclette elettriche limitano la penetrazione nel mercato di massa
In Europa, una e-bike di qualità di un marchio rinomato ha un prezzo che parte da circa 1,100-2,300 euro, secondo ENGWE. Questa fascia di prezzo crea difficoltà di accessibilità economica, nonostante il calo dei costi delle batterie. Sebbene i prezzi delle batterie agli ioni di litio siano diminuiti, i prezzi al dettaglio non sono diminuiti proporzionalmente. I produttori stanno assorbendo dazi, costi logistici e riserve di garanzia. Nell'Europa orientale, dove il reddito familiare medio è inferiore a quello dell'Europa occidentale, l'adozione delle e-bike rimane più lenta nonostante il forte interesse, principalmente a causa delle limitate opzioni di finanziamento. Questa situazione suggerisce un potenziale cambiamento: i modelli di leasing e abbonamento, già comuni nei programmi di benessere aziendale, potrebbero espandersi ai mercati di consumo. Questo cambiamento trasformerebbe il riconoscimento dei ricavi da vendite una tantum a flussi ricorrenti, influenzando le dinamiche del capitale circolante dei produttori.
Analisi del segmento
Per tipo di prodotto: Le biciclette elettriche rimodellano la categoria Economia
Nel 2025, le biciclette elettriche rappresentavano il 50.17% della quota di mercato europea e si prevede che cresceranno a un CAGR del 9.56% fino al 2031. I modelli di fascia media utilizzano sempre più batterie al litio-ferro-fosfato al posto delle batterie al nichel-manganese-cobalto, offrendo una maggiore durata e costi inferiori, sebbene con una leggera riduzione della densità energetica. La seconda categoria più grande, le biciclette da strada e da città, si rivolge ai pendolari che apprezzano la velocità e l'efficienza sulle strade asfaltate. D'altro canto, i modelli da montagna e fuoristrada si rivolgono agli utenti ricreativi nelle regioni alpine e nordiche. Le biciclette ibride, che combinano caratteristiche stradali e fuoristrada, un tempo erano popolari tra i ciclisti versatili. Tuttavia, la loro quota di mercato sta diminuendo poiché i motori delle biciclette elettriche eliminano la necessità di compromessi. I ciclisti possono ora scegliere telai specializzati e fare affidamento sulla pedalata assistita per affrontare terreni diversi. Sebbene i modelli cargo e reclinati rimangano di nicchia, stanno crescendo rapidamente, soprattutto nella logistica urbana.
Mentre le biciclette elettriche continuano a dominare, i produttori di biciclette tradizionali, privi di capacità di integrazione di motori e batterie, stanno riscontrando margini di profitto ridotti. Aziende come Bosch e Shimano dimostrano un'integrazione verticale, consentendo ai fornitori di componenti di acquisire valore che in precedenza apparteneva ai telaisti. Questa tendenza sta spingendo marchi come Canyon e Specialized a sviluppare componenti elettronici proprietari o ad affrontare la mercificazione. Il regolamento UE sulle infrastrutture per i carburanti alternativi, che impone punti di ricarica sul posto di lavoro, sta rimuovendo un importante ostacolo all'adozione delle biciclette elettriche. Questa politica non solo evidenzia un approccio lungimirante, ma inverte anche le dinamiche di mercato tradizionali, con politiche che ora superano la domanda dei consumatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per progettazione: le biciclette pieghevoli guadagnano terreno tra i pendolari urbani
Nel 2025, le biciclette dal design tradizionale rappresentavano l'83.35% del mercato. Tuttavia, le varianti pieghevoli stanno vivendo una rapida crescita, con un CAGR del 10.21% previsto per il periodo 2026-2031, rendendole il segmento in più rapida crescita. La linea G di Brompton, lanciata nel 2024, evidenzia l'evoluzione della percezione dei modelli pieghevoli. Dotate di ruote da 20 pollici, cambio a 8 velocità e freni a disco idraulici, queste biciclette ora competono in termini di prestazioni piuttosto che essere viste esclusivamente come utilitaristiche. Allo stesso modo, la linea Electric P, dotata di un telaio in titanio leggero del peso di 15.6 chilogrammi, è stata sottoposta a 8 anni di ricerca e sviluppo interni per ottenere la certificazione UL2849. Questo risultato riflette standard di sicurezza più severi, che stanno innalzando le barriere all'ingresso per i concorrenti low-cost. Le biciclette pieghevoli sono particolarmente efficaci per gli spostamenti intermodali, come il passaggio dal treno all'ufficio o dall'auto al sentiero. Questo vantaggio spiega la loro significativa crescita in città densamente popolate come Londra, Parigi e Berlino, dove i sistemi di trasporto pubblico più estesi spesso lasciano vuoti nell'ultimo miglio.
I modelli tradizionali mantengono il loro predominio grazie alla qualità di guida superiore, alla compatibilità dei componenti e al maggiore valore di rivendita. Gli appassionati e i pendolari che percorrono lunghe distanze danno priorità alla rigidità del telaio e alle dimensioni delle ruote rispetto alla portabilità, garantendo una domanda continua di geometrie tradizionali. L'intuizione chiave è che le biciclette pieghevoli non stanno sostituendo i modelli tradizionali, ma stanno piuttosto creando una categoria parallela. Si rivolgono ai professionisti urbani che integrano la bicicletta con il trasporto pubblico, anziché competere direttamente. I produttori dovrebbero evitare di presentare le biciclette pieghevoli come soluzioni universali e concentrarsi invece su profili di pendolari specifici con strategie di marketing e distribuzione personalizzate.
Per utente finale: il segmento dei bambini accelera sulle tendenze in materia di sicurezza e salute
Nel 2025, gli uomini rappresentavano il 46.36% del mercato ciclistico, evidenziando il loro predominio storico nella partecipazione al ciclismo. Tuttavia, il segmento dei bambini sta crescendo al ritmo più rapido, con un CAGR previsto del 9.85% dal 2026 al 2031. Questa crescita è trainata dall'enfasi dei genitori sulle attività all'aperto e dalle scuole, in particolare nei paesi incentrati sul ciclismo come Paesi Bassi e Danimarca, che integrano il ciclismo nei programmi di educazione fisica. Sebbene le donne costituiscano un segmento significativo, la loro crescita è ostacolata da problemi di sicurezza e infrastrutture inadeguate. Le donne attribuiscono maggiore importanza alle piste ciclabili protette rispetto agli uomini, rendendo la loro partecipazione più dipendente dalla qualità delle infrastrutture che dalle caratteristiche del prodotto. Inoltre, il segmento dei bambini beneficia della frequente sostituzione delle biciclette man mano che i bambini crescono troppo, creando opportunità di guadagno ricorrenti assenti nel segmento degli adulti.
A un livello più profondo, le biciclette per bambini fungono da punto di ingresso per i marchi, plasmando le preferenze dei clienti a lungo termine. Sebbene il segmento femminile stia crescendo a un ritmo più lento, rimane strategicamente importante. Le cicliste dimostrano una maggiore fedeltà al marchio e sono più propense ad acquistare accessori, abbigliamento e pacchetti di servizi, aumentando il valore del loro acquisto nel corso del tempo. I marchi che vanno oltre la strategia "shrink it and pink it" progettando geometrie del telaio, selle e marketing specifici per le donne stanno conquistando una quota maggiore di questo segmento in crescita.
Per canale di distribuzione: la vendita al dettaglio online guadagna terreno nonostante i vantaggi degli showroom fisici
Nel 2025, i negozi al dettaglio offline rappresentavano l'81.02% della quota di mercato. Tuttavia, si prevede che i canali online cresceranno a un CAGR del 10.27% dal 2026 al 2031, trainati dai progressi nelle infrastrutture di e-commerce e dall'adozione di strategie di vendita diretta al consumatore. Secondo i dati Eurostat, il 77% degli utenti Internet dell'UE ha effettuato acquisti online nel 2024, a dimostrazione della diffusa accettazione dell'e-commerce, una tendenza ora sfruttata dal mercato delle biciclette. I consumatori mostrano sempre più un comportamento omnicanale, ricercando prodotti online, testandoli in negozio e acquistando dal canale che offre le condizioni migliori, sfumando così la distinzione tra canali online e offline.
La vendita al dettaglio offline continua a dominare il mercato delle e-bike di alto valore e delle personalizzazioni, poiché i consumatori danno priorità a test ride, regolazioni di adattamento e consulenze di persona. Al contrario, le piattaforme online eccellono nella vendita di accessori, componenti e modelli entry-level, dove la conoscenza del prodotto è facilmente reperibile e la trasparenza dei prezzi supporta i confronti digitali. La conclusione strategica per i produttori è quella di adottare strategie di distribuzione ibride: sfruttare i negozi fisici per esperienze di marca e vendite complesse, utilizzando al contempo le piattaforme online per efficienza e volumi. Questo approccio evita di trattare la distribuzione come una scelta binaria. Canyon Bicycles illustra questa strategia con il suo modello diretto al consumatore, che bypassa completamente i rivenditori tradizionali. Questo modello dimostra come l'integrazione verticale possa eliminare i margini degli intermediari, ma sottolinea anche la necessità di investimenti significativi in logistica, servizio clienti e marketing del marchio per costruire la fiducia tipicamente associata ai rivenditori fisici.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, la Germania deteneva una quota significativa del 28.22% del mercato europeo delle biciclette, affermandosi come leader nella regione. Questa posizione dominante è in gran parte attribuibile al Piano Nazionale per la Bicicletta 3.0, che stanzia ben 1.46 miliardi di euro (circa 1.59 miliardi di dollari) di finanziamenti federali per il decennio 2021-2030. Il piano si pone l'ambizioso obiettivo di raggiungere una quota modale di utilizzo della bicicletta del 25% entro il 2030. La leadership di mercato della Germania è ulteriormente rafforzata dalla sua estesa rete di piste ciclabili all'avanguardia, che si estende per migliaia di chilometri, dai sussidi governativi che incoraggiano l'adozione delle e-bike e dal crescente numero di pendolari che scelgono la bicicletta in centri urbani fortemente congestionati come Berlino.
La Spagna si sta affermando come il mercato geografico in più rapida crescita, con un robusto CAGR del 10.33% previsto per il periodo dal 2026 al 2031. Questa rapida crescita è trainata dalle crescenti esigenze di mobilità urbana, dagli incentivi governativi per promuovere l'uso della bicicletta e dalla crescente popolarità del ciclismo per il tempo libero e il turismo in città chiave come Barcellona e Madrid. I segmenti delle e-bike e delle cargo bike stanno svolgendo un ruolo fondamentale in questa espansione, supportati dai finanziamenti dell'Unione Europea volti a migliorare le infrastrutture ciclabili. Questi fattori, nel complesso, consentono alla Spagna di superare i mercati più maturi e consolidati della regione.
I Paesi Bassi, d'altro canto, si stanno avvicinando alla saturazione del mercato. Una parte significativa degli spostamenti giornalieri nel Paese viene già effettuata in bicicletta e le bici elettriche dominano le nuove vendite. Gli investimenti infrastrutturali sono ora concentrati principalmente sull'ampliamento delle piste ciclabili esistenti piuttosto che sulla costruzione di nuove. La crescita del mercato nei Paesi Bassi è in gran parte trainata dalla sostituzione delle biciclette standard con modelli premium e dalla crescente adozione di bici cargo di ultima generazione. L'Italia, nel frattempo, mantiene una posizione stabile sul mercato. La crescita in Italia è alimentata dalla crescente domanda di modelli premium di fascia alta. Inoltre, il Regno Unito, i Paesi nordici e l'Europa orientale stanno contribuendo alla crescita complessiva del mercato europeo delle biciclette, trainati dagli incentivi governativi e dall'attuale tendenza all'urbanizzazione.
Panorama normativo
Il mercato europeo delle biciclette opera secondo un insieme di norme relative alla sicurezza del prodotto, all'omologazione e alla difesa commerciale, che ne influenzano i costi e l'accesso al mercato. Per le biciclette a pedalata assistita (EPAC), la sicurezza e la conformità continuano a fare riferimento al quadro normativo EN 15194, mentre i requisiti più ampi in materia di sorveglianza del mercato e di normativa sui veicoli sono disciplinati dal Regolamento (UE) n. 168/2013 per i veicoli a due o tre ruote. Nell'aprile 2026, la Commissione europea ha emanato la Decisione di esecuzione (UE) 2026/901 per aggiornare i riferimenti alle norme europee ai sensi del Regolamento (UE) 2023/988 (Sicurezza generale dei prodotti), aumentando la necessità per i fabbricanti e gli importatori di mantenere la documentazione tecnica e le prove di conformità allineate alle norme aggiornate.
La politica commerciale rimane una leva esterna fondamentale per la determinazione dei prezzi e l'approvvigionamento. Nel gennaio 2025, la Commissione europea ha imposto dazi antidumping definitivi sulle biciclette elettriche provenienti dalla Cina a seguito di una revisione di scadenza tramite il regolamento (UE) 2025/120, e nell'ottobre 2025, i dazi antidumping definitivi sulle importazioni di biciclette dalla Cina sono stati estesi a più paesi tramite il regolamento (UE) 2025/2146 per affrontare i rischi di elusione. Nel marzo 2026, la decisione di esecuzione (UE) 2026/671 della Commissione ha stabilito delle esenzioni dai dazi antidumping estesi su alcune parti di biciclette provenienti dalla Cina, rafforzando il fatto che le strategie di approvvigionamento dei componenti sono sempre più legate all'origine documentata e all'ammissibilità alle esenzioni piuttosto che al mero costo unitario.
Panorama competitivo
Il mercato europeo delle biciclette è moderatamente frammentato, favorendo un ambiente competitivo in cui operatori affermati come Accell Group NV, Giant Manufacturing Co. Ltd, Pon Holdings BV, Trek Bicycle Corporation e Scott Sports SA si trovano ad affrontare sfide derivanti da pressioni finanziarie e dall'ingresso di nuovi operatori. Questa crescente concorrenza ha costretto i produttori a concentrarsi sul miglioramento della differenziazione dei prodotti e sull'adozione di un posizionamento strategico sul mercato per mantenere la propria posizione. Inoltre, gli operatori regionali stanno guadagnando costantemente slancio, puntando a segmenti di mercato specifici e utilizzando efficacemente le proprie reti di distribuzione locali per rafforzare la propria presenza e soddisfare le esigenze dei consumatori locali.
Il panorama competitivo del settore sta cambiando, con una crescente enfasi sui modelli di vendita diretta al consumatore e sui programmi di leasing aziendale. Le aziende con solide capacità digitali e infrastrutture di servizio stanno beneficiando maggiormente di questa transizione, che rappresenta un allontanamento dalle tradizionali strategie incentrate sul retail. In risposta, i rivenditori tradizionali stanno adattando i loro modelli di business e rafforzando la loro presenza online. Inoltre, i produttori stanno espandendo le loro reti di assistenza post-vendita per costruire relazioni dirette con i clienti e migliorare la fedeltà al marchio a lungo termine.
Stanno emergendo opportunità in settori come le e-bike cargo per le consegne dell'ultimo miglio, i modelli di abbonamento e leasing che trasformano i ricavi da vendite una tantum a flussi ricorrenti e i sistemi di autenticazione basati su blockchain. Ad esempio, il progetto pilota blockchain European Blockchain Services Infrastructure - European Product Logistics Services Authentication (EBSI-ELSA) dell'Ufficio dell'Unione Europea per la Proprietà Intellettuale evidenzia l'uso di passaporti digitali dei prodotti per autenticare le catene di approvvigionamento. Questo approccio posiziona le misure anticontraffazione come strumento per giustificare prezzi premium. Aziende innovative come Urban Arrow e Riese and Müller stanno attirando l'attenzione concentrandosi sulle e-bike cargo e utility progettate per la logistica commerciale piuttosto che per il tempo libero. I loro prodotti stanno attirando l'interesse di aziende come DHL, UPS e flotte municipali che danno priorità al costo totale di proprietà rispetto ai costi iniziali. Il mercato sta anche assistendo a un divario tecnologico: i marchi premium stanno integrando connettività IoT, prevenzione dei furti e manutenzione predittiva, mentre i marchi orientati al valore competono su prezzo e disponibilità. Ciò ha creato una struttura di mercato basata sui bilancieri, mettendo sotto pressione i player di fascia media che non hanno una chiara differenziazione.
Leader del settore biciclette in Europa
-
Trek Bicycle Corporation
-
Gruppo Accell NV
-
Pon Holdings BV
-
Scott Sport SA
-
Giant Manufacturing Co. Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Pon.Bike ha annunciato l'intenzione di chiudere lo stabilimento di produzione Cannondale di Almelo, nei Paesi Bassi, entro la fine del 2027 e di trasferire la produzione in altri stabilimenti europei a Dieren (Paesi Bassi), Emstek (Germania) e Kedainiai (Lituania). Questa mossa consolida la capacità produttiva su una rete multimarca e rimodella l'approvvigionamento a breve termine, i tempi di consegna e l'utilizzo degli impianti riceventi.
- Agosto 2025: Accell Group ha annunciato l'intenzione di chiudere il suo stabilimento di produzione di Heerenveen entro la fine del primo trimestre del 2026 e di consolidare la produzione presso il suo impianto in Ungheria. Questa decisione contribuirà a ridurre i costi e la complessità della produzione europea e influenzerà l'assegnazione dei fornitori e la fornitura ai rivenditori per l'intero portafoglio di Accell.
- Aprile 2024: Trek Bicycle Corporation ha lanciato la luce posteriore per bicicletta CarBack Radar, progettata per rilevare i veicoli che si avvicinano da dietro fino a 240 metri di distanza. Il prodotto rafforza la tendenza verso una differenziazione incentrata sulla sicurezza e offre ai marchi un'opportunità per generare entrate ricorrenti attraverso gli accessori, oltre alla vendita di biciclette.
Ambito e metodologia
Una bicicletta è composta da due ruote fissate in un telaio, una dietro l'altra, azionate da pedali e sterzate con il manubrio fissato alla ruota anteriore. Il ciclismo è uno dei tanti esercizi che aiutano la forma fisica generale delle persone. Le biciclette vengono utilizzate in questa attività aerobica poiché aumentano la forma cardiovascolare.
Il mercato europeo delle biciclette è segmentato per tipo, canale di distribuzione e paese. Per tipo, il mercato è segmentato in biciclette da strada, biciclette ibride, biciclette fuoristrada, biciclette elettriche e altri tipi. Sulla base dei canali di distribuzione, il mercato è segmentato in negozi al dettaglio offline e negozi al dettaglio online. In base al Paese, il mercato è segmentato in Spagna, Regno Unito, Germania, Francia, Italia, Paesi Bassi e Resto d'Europa.
Il dimensionamento del mercato è stato effettuato in termini di valore in USD per tutti i segmenti sopra menzionati.
Per tipo di prodotto
| Strada/Città |
| Montagna/Fuoristrada |
| IBRIDO |
| Bicicletta elettrica |
| altri tipi |
Di design
| Regular |
| Folding |
Per utente finale
| Uomo |
| Donna |
| Bambini |
Per canale di distribuzione
| Negozi al dettaglio offline |
| Negozi al dettaglio online |
Per Nazione
| Regno Unito |
| Germania |
| Francia |
| Italia |
| Spagna |
| Russia |
| Svezia |
| Belgio |
| Polonia |
| Olanda |
| Resto d'Europa |
| Per tipo di prodotto | Strada/Città |
| Montagna/Fuoristrada | |
| IBRIDO | |
| Bicicletta elettrica | |
| altri tipi | |
| Di design | Regular |
| Folding | |
| Per utente finale | Uomo |
| Donna | |
| Bambini | |
| Per canale di distribuzione | Negozi al dettaglio offline |
| Negozi al dettaglio online | |
| Per Nazione | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato europeo delle biciclette nel 2026?
Si stima che il mercato europeo delle biciclette raggiungerà i 33.37 miliardi di dollari nel 2026, con un CAGR previsto dell'8.59% fino al 2031.
Quale categoria di prodotti cresce più velocemente in Europa?
Le biciclette elettriche cresceranno a un CAGR del 9.56% entro il 2031, superando ogni altro tipo di prodotto.
Quale quota detengono i canali online nelle vendite di biciclette?
Le piattaforme online hanno rappresentato il 18.98% del valore del 2025 e stanno crescendo a un CAGR del 10.27%, guadagnando costantemente terreno sui negozi fisici.
Quale Paese è leader nella domanda europea di biciclette?
La Germania ha rappresentato il 28.22% delle entrate del 2025, supportate da 1.46 miliardi di euro di finanziamenti federali per il ciclismo.


