

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
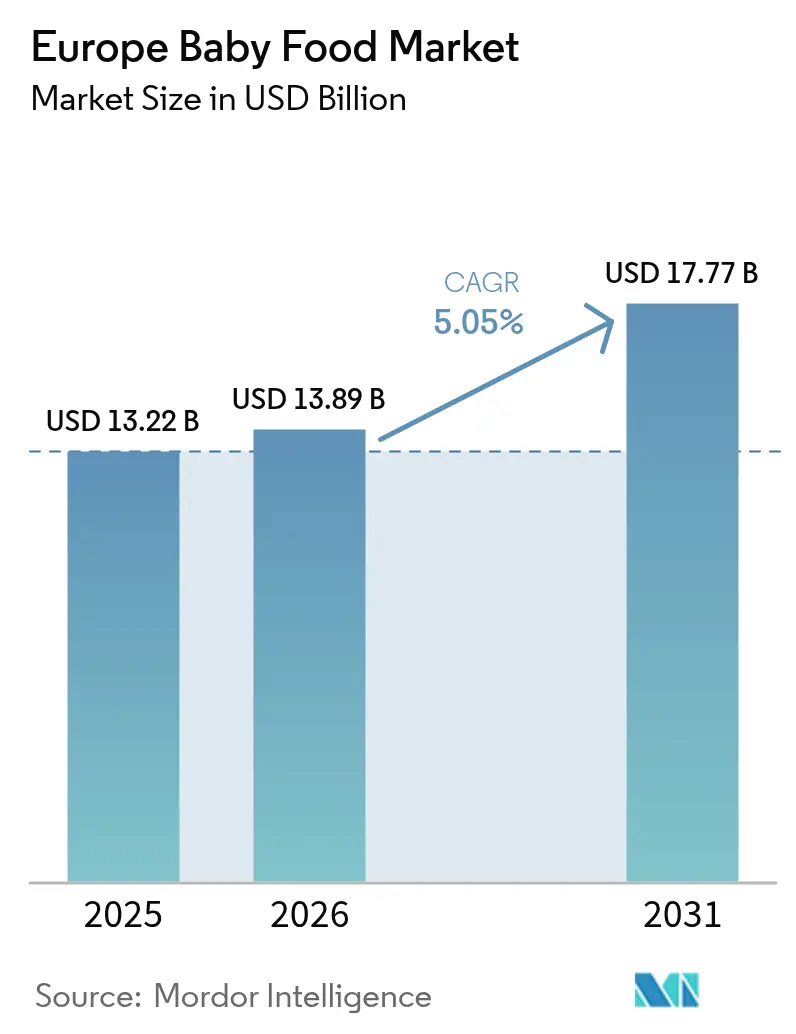
| Dimensione del mercato (2026) | 13.89 miliardo di dollari |
| Dimensione del mercato (2031) | 17.77 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.05% CAGR |
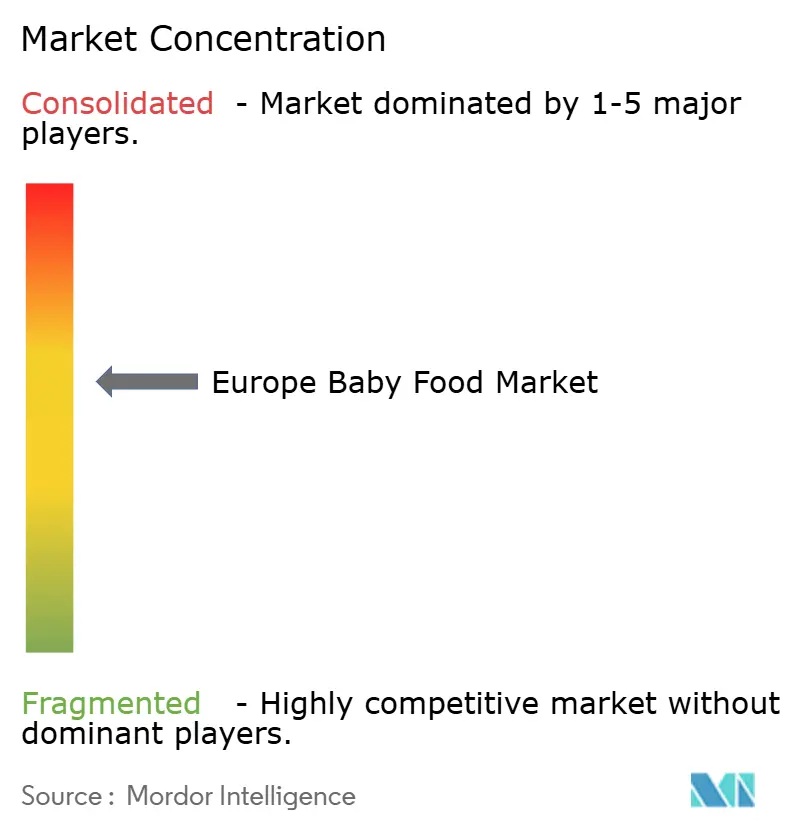
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo degli alimenti per l'infanzia di Mordor Intelligence
Si prevede che il mercato europeo degli alimenti per l'infanzia crescerà da 13.22 miliardi di dollari nel 2025 a 13.89 miliardi di dollari nel 2026 e raggiungerà i 17.77 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.05% nel periodo 2026-2031. Questa traiettoria di crescita riflette la resilienza del mercato nonostante le difficoltà demografiche, con cambiamenti strategici verso una nutrizione di alta qualità e ingredienti funzionali che compensano le pressioni sui volumi derivanti dal calo dei tassi di natalità nella regione. Nel 2023, nell'Unione europea sono nati 3.67 milioni di bambini [1] Fonte: Eurostat, “Record drop in children being born in the EU in 2023,” ec.europa.eu . Il mercato continua ad espandersi grazie alla premiumizzazione orientata al valore e all'innovazione nei segmenti di nutrizione specializzata.
Punti chiave del rapporto
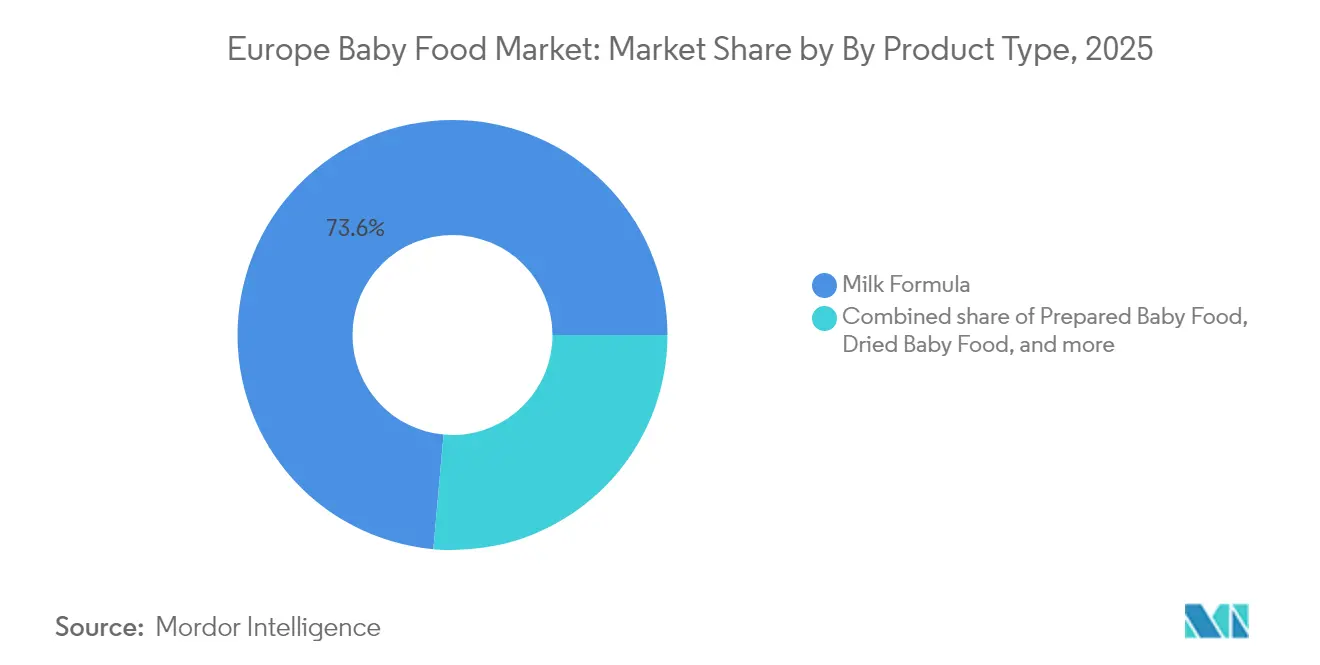
- Per tipologia di prodotto, il latte in polvere ha conquistato il 73.58% della quota di mercato degli alimenti per l'infanzia in Europa nel 2025, mentre si prevede che gli alimenti preparati per l'infanzia cresceranno a un CAGR del 7.02% dal 2026 al 2031.
- Per categoria, i prodotti convenzionali hanno rappresentato il 71.64% del fatturato del 2025, mentre le alternative biologiche sono destinate a crescere a un CAGR del 7.41% fino al 2031.
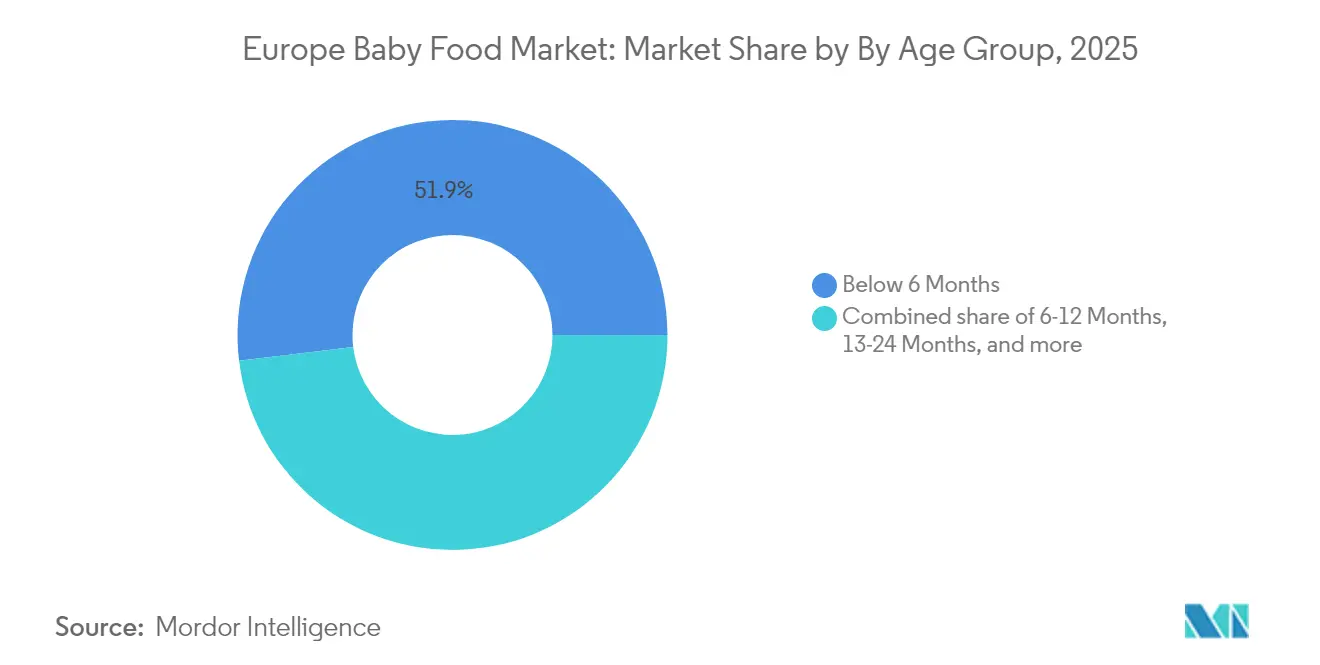
- Per fascia d'età, i prodotti per neonati di età inferiore a 6 mesi hanno generato il 51.92% delle vendite del 2025, mentre si prevede che la fascia di età 13-24 mesi registrerà un CAGR del 6.87% nella finestra di previsione.
- Per canale di distribuzione, supermercati/ipermercati hanno dominato con un valore del 38.67% nel 2025, ma la vendita al dettaglio online è destinata a registrare l'espansione più rapida, con un CAGR del 7.22% entro il 2031.
- In termini geografici, la Germania ha detenuto la quota maggiore del fatturato del 2025, pari al 18.11%, mentre si prevede che la Polonia registrerà il CAGR più elevato, pari al 7.34%, tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo degli alimenti per l'infanzia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del numero di madri lavoratrici e di nuclei familiari con doppio reddito | + 1.2% | Germania, Francia, Paesi Bassi, Svezia | Medio termine (2-4 anni) |
| Crescente domanda di alimenti per bambini biologici e con etichetta pulita | + 1.8% | Germania, Paesi Bassi, Francia, Regno Unito | A lungo termine (≥ 4 anni) |
| Innovazione degli ingredienti funzionali (DHA, probiotici, ipoallergenici) | + 1.5% | Globale, con adozione anticipata in Germania e Paesi Bassi | A lungo termine (≥ 4 anni) |
| Influenza della guida pediatrica e medica | + 0.9% | Globale, più forte in Germania, Francia, Paesi Bassi | Medio termine (2-4 anni) |
| Crescente consapevolezza della salute dei genitori | + 1.1% | Germania, Paesi Bassi, Svezia, Francia | Medio termine (2-4 anni) |
| Incentivi del Green Deal dell'UE per l'imballaggio ecologico e l'approvvigionamento sostenibile | + 0.7% | In tutta l'UE, più forti in Germania, Paesi Bassi, Francia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del numero di madri lavoratrici e di nuclei familiari con doppio reddito
La trasformazione delle strutture familiari europee alimenta una domanda sostenuta di soluzioni alimentari per l'infanzia pratiche e complete dal punto di vista nutrizionale, mentre i tassi di occupazione materna continuano a crescere nei mercati chiave. L'attuazione della Direttiva UE sull'equilibrio tra lavoro e vita privata ha rafforzato le politiche di congedo parentale, ma la necessità economica di un doppio reddito persiste, in particolare nei centri urbani ad alto costo, dove le spese per l'alloggio assorbono quote maggiori del bilancio familiare. Questo cambiamento demografico favorisce formati di alimenti pronti per l'infanzia e prodotti convenience premium che consentono ai genitori che lavorano di fornire un'alimentazione specializzata senza dover dedicare molto tempo alla preparazione dei pasti. La tendenza accelera nei paesi nordici, dove le iniziative per la parità di genere hanno normalizzato le famiglie con doppia carriera, creando opportunità di espansione di mercato durature per i marchi che puntano sulla praticità senza compromettere l'integrità nutrizionale.
Crescente domanda di alimenti per bambini biologici e con etichetta pulita
I genitori europei danno sempre più priorità alle formulazioni biologiche e a etichetta pulita, spinti da una maggiore consapevolezza delle pratiche agricole e della trasparenza degli ingredienti a seguito di recenti incidenti sulla sicurezza alimentare e preoccupazioni ambientali. L'obiettivo dell'UE di raggiungere il 25% di terreni agricoli biologici entro il 2030, attualmente pari a circa l'11%, crea un impulso nella catena di approvvigionamento a supporto dell'espansione degli alimenti biologici per l'infanzia [2] Fonte: IFOAM Organics Europe, “Impatti ambientali del raggiungimento dell'obiettivo del 25% di terreni biologici entro il 2030 dell'UE”, organicseurope.bio . Il posizionamento a etichetta pulita ha una risonanza particolarmente forte in Germania e nei Paesi Bassi, dove le ricerche sui consumatori indicano che i genitori esaminano gli elenchi degli ingredienti in modo più approfondito per i prodotti per l'infanzia rispetto a qualsiasi altra categoria di alimenti. Questa tendenza si interseca con gli sviluppi normativi, poiché l'EFSA continua ad aggiornare le linee guida sugli additivi e i coadiuvanti tecnologici accettabili nell'alimentazione infantile, creando vantaggi competitivi per i produttori che investono precocemente nelle riformulazioni a etichetta pulita. Il modello di prezzo premium per il biologico rimane valido nonostante le pressioni inflazionistiche, poiché i genitori dimostrano la volontà di dare priorità alla sicurezza percepita e ai benefici ambientali per l'alimentazione infantile rispetto alle considerazioni di costo.
Innovazione degli ingredienti funzionali (DHA, probiotici, ipoallergenici)
La scienza nutrizionale avanzata guida la premiumizzazione del mercato attraverso ingredienti funzionali che rispondono a specifiche esigenze di sviluppo, con oligosaccaridi del latte umano (HMO) e ceppi probiotici mirati che guidano i cicli di innovazione. La formula NAN Sinergity di Nestlé incorpora 6 diversi HMO, mentre le partnership di dsm-firmenich con Lallemand Health Solutions si concentrano su simbiotici per la prima infanzia che combinano probiotici con HMO prebiotici. Le prove cliniche a supporto di specifici ceppi probiotici come Bifidobacterium longum subsp. infantis M-63 per l'utilizzo di HMO e lo sviluppo della salute intestinale infantile forniscono ai produttori indicazioni sanitarie comprovate per un posizionamento premium. Il percorso normativo per i nuovi ingredienti funzionali rimane rigoroso secondo i protocolli di valutazione dell'EFSA, creando barriere all'ingresso che favoriscono gli operatori affermati con solide capacità di ricerca e sviluppo e infrastrutture di sperimentazione clinica. L'attenzione all'innovazione si sposta verso approcci nutrizionali personalizzati, con la ricerca emergente sulle variazioni genetiche che influenzano il metabolismo dei nutrienti che potenzialmente consentono strategie di formulazione personalizzate per diverse popolazioni di neonati.
Influenza della guida pediatrica e medica
Le raccomandazioni degli operatori sanitari influenzano in modo significativo le decisioni di acquisto dei genitori, con le linee guida ESPGHAN, EFSA e OMS Europa che stabiliscono quadri basati sull'evidenza che influenzano lo sviluppo dei prodotti e le strategie di marketing. Le recenti raccomandazioni ESPGHAN enfatizzano la tempistica dell'alimentazione complementare tra i 4 e i 6 mesi, l'introduzione di alimenti ricchi di ferro e protocolli di esposizione sistematica agli allergeni, creando opportunità di mercato per prodotti allineati a queste linee guida cliniche. Le linee guida pediatriche enfatizzano sempre più la progressione della consistenza e lo sviluppo dell'autoalimentazione, supportando la crescita di finger food e variazioni di consistenza appropriate all'età che i tradizionali formati frullati non possono gestire. Il crescente riconoscimento da parte della comunità medica dell'impatto della nutrizione precoce sui risultati sanitari a lungo termine rafforza le basi scientifiche per prezzi premium e formulazioni specializzate mirate a specifiche finestre di sviluppo. I programmi di formazione per gli operatori sanitari dei produttori creano canali di marketing indiretti, rafforzando al contempo la credibilità clinica per il posizionamento dei prodotti basato sull'evidenza.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Calo dei tassi di natalità in tutta Europa | -2.1% | A livello UE, l'impatto più forte si è registrato in Germania, Italia e Spagna | A breve termine (≤ 2 anni) |
| Normativa UE rigorosa e codice di commercializzazione per il latte artificiale | -0.8% | A livello UE, con particolare riguardo ai nuovi entranti nel mercato | Medio termine (2-4 anni) |
| Volatilità delle materie prime per gli input organici causata dal clima | -0.6% | A livello UE, il più forte nel segmento biologico | Medio termine (2-4 anni) |
| L'ascesa delle soluzioni per lo svezzamento casalingo guidato dal bambino | -0.4% | Regno Unito, Germania, Paesi Bassi, Polonia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Calo dei tassi di natalità in tutta Europa
Nel 2023 i tassi di fertilità europei hanno raggiunto minimi storici, con un calo totale delle nascite del 5.4% a 3.67 milioni negli Stati membri dell'UE, creando ostacoli strutturali per le strategie di crescita basate sul volume nelle categorie di nutrizione infantile [3] Fonte: Eurostat, “Record drop in children being born in the EU in 2023,” ec.europa.eu . Il tasso di fertilità è sceso a 1.38 figli per donna, ben al di sotto del livello di sostituzione di 2.1, con cali particolarmente marcati nei paesi tradizionalmente ad alto tasso di natalità come la Polonia e la Repubblica Ceca. Questa transizione demografica costringe i produttori a perseguire strategie basate sul valore piuttosto che sul volume, enfatizzando il posizionamento premium e periodi di utilizzo prolungati piuttosto che l'espansione della quota di mercato attraverso una crescita più ampia della base di consumatori. L'incertezza economica, le crisi di accessibilità abitativa e la priorità data alla carriera tra i millennial aggravano il calo della fertilità, creando sfide strutturali a lungo termine che richiedono cambiamenti strategici verso la premiumizzazione e l'espansione internazionale per mantenere le traiettorie di crescita dei ricavi.
Normativa UE rigorosa e codice di commercializzazione per il latte artificiale
I quadri normativi completi che disciplinano la composizione, l'etichettatura e la commercializzazione delle formule per lattanti creano significativi costi di conformità e barriere all'ingresso sul mercato, colpendo in particolare i produttori più piccoli e le nuove categorie di prodotti. Il Regolamento UE 609/2013 e il Regolamento Delegato 2016/127 stabiliscono requisiti di composizione dettagliati per le formule per lattanti, mentre le restrizioni alla commercializzazione limitano le attività promozionali per i prodotti destinati ai bambini di età inferiore ai 12 mesi. Le recenti valutazioni dell'EFSA su nuovi ingredienti come gli HMO richiedono un'ampia documentazione clinica e valutazioni di sicurezza, creando ritardi normativi che possono superare i 24 mesi per le formulazioni innovative. La complessità normativa favorisce le multinazionali consolidate con competenze dedicate in materia di affari regolatori, limitando al contempo la velocità di innovazione e la reattività al mercato per gli operatori emergenti che cercano di introdurre prodotti differenziati.
Analisi del segmento
Per tipo di prodotto: il dominio della formula guida la premiumizzazione
Il latte in polvere mantiene la leadership di mercato con una quota del 73.58% nel 2025, ma gli alimenti per l'infanzia preparati si confermano il segmento in più rapida crescita, con un CAGR del 7.02% dal 2026 al 2031, riflettendo le mutevoli preferenze dei consumatori verso praticità e varietà nell'alimentazione infantile. Il segmento degli alimenti per l'infanzia preparati sfrutta i vincoli di tempo delle famiglie con doppio reddito e le tendenze alla premiumizzazione, con varianti biologiche e clean label che impongono prezzi premium nonostante le pressioni inflazionistiche nei mercati europei.
Gli alimenti in polvere per neonati mantengono una presenza stabile sul mercato grazie ai vantaggi in termini di convenienza e di conservazione prolungata, risultando particolarmente interessanti per i consumatori attenti al prezzo e per gli acquisti all'ingrosso. L'innovazione nella categoria del latte artificiale si concentra su ingredienti funzionali come HMO e ceppi probiotici mirati, con evidenze cliniche a supporto dello sviluppo cognitivo e dei benefici per il sistema immunitario che guidano strategie di posizionamento premium. L'evoluzione del segmento verso approcci nutrizionali personalizzati riflette tendenze più ampie nel settore sanitario, che enfatizzano interventi dietetici personalizzati basati su fattori genetici e di sviluppo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per categoria: l'accelerazione organica supera la crescita convenzionale
La categoria degli alimenti per l'infanzia convenzionali detiene una quota di mercato del 71.64% nel 2025, ma le alternative biologiche mostrano uno slancio di crescita superiore con un CAGR del 7.41% dal 2026 al 2031, a indicare un'accelerazione delle preferenze dei consumatori verso opzioni nutrizionali percepite come più pulite e sostenibili. Il posizionamento del biologico beneficia del sostegno della politica agricola dell'UE, che mira a raggiungere il 25% di terreni agricoli biologici entro il 2030, creando un'infrastruttura di filiera che supporta la disponibilità degli ingredienti e la competitività dei costi nel tempo. Le strategie di prezzo premium per i prodotti biologici rimangono valide nonostante le pressioni economiche, poiché i genitori dimostrano la volontà di dare priorità alla sicurezza percepita e ai benefici ambientali per l'alimentazione infantile rispetto alle considerazioni di costo.
I prodotti convenzionali mantengono la leadership di mercato grazie a rapporti di distribuzione consolidati e prezzi accessibili, ma subiscono una crescente pressione per adottare formulazioni clean-label e imballaggi sostenibili per competere con le alternative biologiche. I confini di categoria si fanno più sfumati, poiché i produttori convenzionali incorporano ingredienti biologici in modo selettivo, mantenendo al contempo un posizionamento competitivo in termini di costi attraverso approcci ibridi. I quadri normativi previsti dagli standard di certificazione biologica dell'UE creano opportunità di differenziazione qualitativa, consolidando al contempo la fiducia dei consumatori attraverso sistemi di verifica di terze parti che supportano strategie di prezzo premium.
Per fascia d'età: le finestre nutrizionali estese stimolano la crescita
I prodotti per neonati di età inferiore ai 6 mesi rappresentano il 51.92% della quota di mercato nel 2025, a dimostrazione dell'importanza cruciale dell'alimentazione precoce durante i periodi di allattamento esclusivo con latte, mentre la categoria 13-24 mesi dimostra il potenziale di crescita più elevato con un CAGR del 6.87% dal 2026 al 2031. Questo modello di crescita indica che i genitori stanno estendendo sempre più l'alimentazione specializzata oltre i tradizionali tempi di svezzamento, creando opportunità per formulazioni specifiche per età mirate alle tappe dello sviluppo. Il segmento 6-12 mesi beneficia delle linee guida per l'introduzione dell'alimentazione complementare stabilite da ESPGHAN e OMS Europa, che enfatizzano gli alimenti ricchi di ferro e i protocolli di esposizione sistematica agli allergeni che supportano lo sviluppo di prodotti specializzati.
La categoria 25+ mesi comprende i genitori che cercano una garanzia nutrizionale continua durante la transizione dei bambini agli alimenti per la famiglia, con latti di crescita e snack fortificati che colmano le lacune nutrizionali percepite nelle diete diverse. Strategie di segmentazione basate sull'età consentono approcci di marketing mirati che affrontano specifiche problematiche di sviluppo, dal supporto allo sviluppo cognitivo nei primi mesi di vita agli stuzzichini per l'indipendenza dei bambini più grandi. La ricerca clinica a supporto dei requisiti nutrizionali specifici per età fornisce una base scientifica per un posizionamento premium e strategie di formulazione specializzate che giustificano prezzi più elevati per periodi di alimentazione prolungati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la trasformazione digitale accelera
Supermercati/ipermercati mantengono la leadership nella distribuzione con una quota di mercato del 38.67% nel 2025, sfruttando modelli di acquisto consolidati dei consumatori e vantaggi in termini di visibilità dei prodotti, mentre i negozi al dettaglio online registrano la crescita più rapida, con un CAGR del 7.22% dal 2026 al 2031. La posizione di leadership di supermercati/ipermercati deriva da modelli di acquisto consolidati dei consumatori, da un ampio assortimento di prodotti e da un posizionamento strategico dei prodotti in negozio che massimizza la visibilità. Questi formati di vendita al dettaglio tradizionali continuano a beneficiare della capacità di offrire disponibilità immediata dei prodotti ed esperienze di acquisto tattili. Inoltre, i canali online consentono modelli di abbonamento e raccomandazioni di prodotti personalizzate che aumentano il valore del ciclo di vita del cliente, riducendo al contempo i costi di acquisizione per i marchi specializzati.
Farmacie e parafarmacie mantengono un ruolo importante nella distribuzione di prodotti premium e specializzati, in particolare per le categorie di prodotti ipoallergenici e di nutrizione medica, dove le raccomandazioni degli operatori sanitari influenzano le decisioni di acquisto. I minimarket intercettano gli acquisti d'impulso e le esigenze di rifornimento di emergenza, sebbene lo spazio limitato sugli scaffali limiti l'ampiezza dell'assortimento rispetto ai rivenditori di grandi dimensioni. Il panorama della distribuzione si evolve verso l'integrazione omnicanale, con marchi di successo che sviluppano strategie coerenti tra i punti di contatto fisici e digitali, sfruttando al contempo le opportunità dei media retail per un coinvolgimento mirato dei consumatori.
Analisi geografica
La posizione di leadership di mercato della Germania, con una quota del 18.11% nel 2025, riflette i solidi fondamentali economici del Paese e la sua radicata cultura alimentare biologica, che si estende naturalmente alle categorie di alimentazione infantile. I consumatori tedeschi dimostrano un'eccezionale disponibilità a pagare prezzi più elevati per i benefici percepiti in termini di qualità e sicurezza, con tassi di penetrazione degli alimenti biologici per l'infanzia che superano significativamente le medie europee. Il contesto normativo supporta l'innovazione attraverso un efficiente coordinamento da parte dell'EFSA e una consolidata infrastruttura di ricerca clinica che consente rapidi cicli di sviluppo dei prodotti.
L'eccezionale crescita del CAGR del 7.34% della Polonia nel periodo 2026-2031 rappresenta l'opportunità di espansione più dinamica all'interno dei mercati europei, trainata da fattori demografici unici e dall'accelerazione delle tendenze di premiumizzazione tra i consumatori emergenti della classe media. I consumatori polacchi adottano sempre più pratiche di alimentazione dell'Europa occidentale e concetti di nutrizione premium, creando opportunità di espansione di mercato per marchi affermati che mirano a crescere oltre i mercati nazionali maturi. L'infrastruttura di vendita al dettaglio si modernizza rapidamente, con catene di ipermercati internazionali e piattaforme di e-commerce emergenti che offrono accesso alla distribuzione per categorie specializzate di alimenti per l'infanzia precedentemente non disponibili sul mercato.
Regno Unito, Italia, Francia, Spagna e Paesi Bassi rappresentano collettivamente mercati maturi che richiedono strategie di differenziazione basate sull'innovazione per catturare una crescita incrementale che vada oltre i vincoli demografici. Questi mercati dimostrano una consolidata fedeltà al marchio e reti di distribuzione sofisticate che creano barriere all'ingresso per i nuovi operatori, premiando al contempo gli investimenti sostenuti nello sviluppo dei prodotti e nell'educazione dei consumatori. Le preferenze regionali variano significativamente: i mercati mediterranei mostrano una maggiore conservazione delle pratiche alimentari tradizionali, che incidono sui tassi di accettazione degli alimenti preparati, mentre i paesi nordici mostrano una maggiore adozione del biologico e un maggiore apprezzamento degli ingredienti funzionali.
Panorama normativo
Il mercato europeo degli alimenti per l'infanzia opera nell'ambito del quadro normativo UE per gli alimenti destinati a neonati e bambini piccoli, incentrato sul Regolamento (UE) n. 609/2013, che stabilisce requisiti generali di composizione ed etichettatura per tutte le categorie, compresi gli alimenti per lattanti e gli alimenti per l'infanzia. Per quanto riguarda specificamente gli alimenti per lattanti, il Regolamento delegato (UE) 2016/127 della Commissione definisce norme dettagliate in materia di composizione ed etichettatura, influenzando lo sviluppo del prodotto, la verifica delle dichiarazioni e il contenuto degli imballaggi in tutti gli Stati membri dell'UE. Gli aggiornamenti normativi del 2025 e del 2026 hanno inasprito i criteri tecnici per le formulazioni specializzate che utilizzano idrolizzati proteici; il Regolamento delegato (UE) 2025/2017 della Commissione, pubblicato l'8 ottobre 2025, ha modificato il 2016/127 per allinearlo a un parere dell'EFSA (novembre 2024), seguito dal Regolamento delegato (UE) 2026/743 della Commissione, pubblicato il 30 marzo 2026, che ha ulteriormente perfezionato i requisiti relativi alle proteine per gli alimenti per lattanti e di proseguimento prodotti con idrolizzati proteici. Parallelamente, gli alimenti trasformati a base di cereali e gli alimenti per l'infanzia rimangono soggetti a specifiche disposizioni di sicurezza dell'UE, come i requisiti di controllo dei pesticidi previsti dalla Direttiva 2006/125/CE della Commissione, rafforzando un ambiente operativo ad alto livello di conformità sia per i produttori affermati che per i nuovi operatori.
Panorama competitivo
Il mercato europeo degli alimenti per l'infanzia mostra una moderata concentrazione, a dimostrazione di dinamiche competitive equilibrate in cui multinazionali affermate competono con specialisti regionali e marchi premium emergenti. Gli schemi strategici enfatizzano l'innovazione negli ingredienti funzionali, con i principali attori che investono massicciamente nella tecnologia HMO, in ceppi probiotici mirati e in formulazioni clean-label per giustificare il posizionamento premium nonostante le difficoltà demografiche. L'introduzione di NAN Sinergity da parte di Nestlé con 6 diversi HMO esemplifica l'approccio di differenziazione basato sulla scienza.
L'adozione della tecnologia si concentra su piattaforme nutrizionali personalizzate e modelli di abbonamento diretti al consumatore, che aumentano il valore del ciclo di vita del cliente riducendo al contempo la dipendenza dalla vendita al dettaglio tradizionale. Opportunità di business emergono in categorie nutrizionali specializzate che mirano a specifiche esigenze dietetiche, posizionamento di sostenibilità ambientale e sviluppo di marchi nativi digitali che aggirano i vincoli della distribuzione tradizionale.
I nuovi disruptor sfruttano le piattaforme di e-commerce e il marketing sui social media per costruire relazioni dirette con i genitori millennial che cercano trasparenza e una formazione sugli ingredienti che vada oltre gli approcci di marketing tradizionali. Il contesto normativo disciplinato dalle linee guida dell'EFSA crea sia barriere che opportunità, favorendo le aziende con solide capacità di ricerca clinica e limitando al contempo il rapido ingresso sul mercato di formulazioni innovative che richiedono un'ampia documentazione sulla sicurezza.
Leader europei del settore degli alimenti per l'infanzia
Nestlè SA
Danone SA
Reckitt
Abbott Laboratories
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Reckitt ha annunciato il completamento dell'acquisizione di Mead Johnson Nutrition Company. L'accordo aggiunge marchi leader nel settore dell'alimentazione infantile come Enfa e Nutramigen, ampliando la portata e la profondità del portafoglio di Reckitt nell'alimentazione della prima infanzia, con implicazioni per la concorrenza e gli investimenti nei marchi nei canali europei dell'alimentazione infantile.
- Aprile 2026: Danone ha avviato un richiamo mirato di specifici lotti di latte artificiale per neonati. L'azione ha evidenziato l'importanza della tracciabilità a livello di lotto e della gestione della qualità per garantire la continuità della distribuzione presso i rivenditori e la fiducia dei genitori nei confronti dei prodotti per l'infanzia soggetti a normative specifiche.
- Febbraio 2026: Nestlé ha esteso il richiamo di specifici lotti di latte artificiale per neonati in seguito alla richiesta da parte dell'Unione Europea di nuove analisi tossiche. Questo episodio ha dimostrato come i requisiti di test imposti dalle autorità di regolamentazione possano influenzare rapidamente la disponibilità dei prodotti e i flussi di lavoro di conformità lungo le catene di approvvigionamento che servono i mercati europei.
Ambito del rapporto sul mercato europeo degli alimenti per l'infanzia
Gli alimenti per bambini possono essere descritti come alimenti morbidi e facilmente consumabili prodotti con ingredienti o formule naturali o biologici.
Il mercato è segmentato per tipo, canale di distribuzione e paese. In base al tipo, il mercato è segmentato in latte artificiale, alimenti per bambini secchi, alimenti per bambini preparati e altri tipi. In base al canale di distribuzione, il mercato è segmentato in ipermercati/supermercati, drugstore/farmacie e convenience store. Lo studio copre anche l'analisi del mercato europeo delle principali regioni, tra cui Spagna, Regno Unito, Germania, Francia, Italia, Russia e Resto d'Europa.
Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate in base al valore (in milioni di dollari).
Per tipo di prodotto
| Formula del latte | Formula standard |
| Formula successiva | |
| Formula di crescita | |
| Formula Speciale | |
| Alimenti pronti per l'infanzia | |
| Alimenti secchi per bambini | |
| Altri alimenti per bambini |
Per Categoria
| Convenzionale |
| Organic |
PER fascia d'età
| Meno di 6 mesi |
| 6–12 mesi |
| 13–24 mesi |
| 25 mesi + |
Per canale di distribuzione
| Supermercati / Ipermercati |
| Farmacie e parafarmacie |
| MINIMARKET |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
Per geografia
| Germania |
| Regno Unito |
| Italia |
| Francia |
| Spagna |
| Olanda |
| Polonia |
| Belgio |
| Svezia |
| Resto d'Europa |
| Per tipo di prodotto | Formula del latte | Formula standard |
| Formula successiva | ||
| Formula di crescita | ||
| Formula Speciale | ||
| Alimenti pronti per l'infanzia | ||
| Alimenti secchi per bambini | ||
| Altri alimenti per bambini | ||
| Per Categoria | Convenzionale | |
| Organic | ||
| PER fascia d'età | Meno di 6 mesi | |
| 6–12 mesi | ||
| 13–24 mesi | ||
| 25 mesi + | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| Farmacie e parafarmacie | ||
| MINIMARKET | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato europeo degli alimenti per l'infanzia?
Il suo valore è di 13.89 miliardi di dollari nel 2026 e si prevede che raggiungerà i 17.77 miliardi di dollari entro il 2031.
Quale tipologia di prodotto detiene la quota maggiore in Europa?
Il latte in polvere rappresenta il 73.58% delle vendite del 2025, trainato dalle varianti speciali e di proseguimento.
Cosa spinge verso il consumo di alimenti biologici per bambini?
Il sostegno politico dell'UE all'agricoltura biologica e la preoccupazione dei genitori riguardo all'esposizione ai pesticidi stanno spingendo gli SKU biologici a un CAGR del 7.41%.
Quale canale di distribuzione si sta espandendo più rapidamente?
La vendita al dettaglio online cresce del 7.22% all'anno grazie ai modelli di abbonamento e alla comodità della consegna a domicilio.


