

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
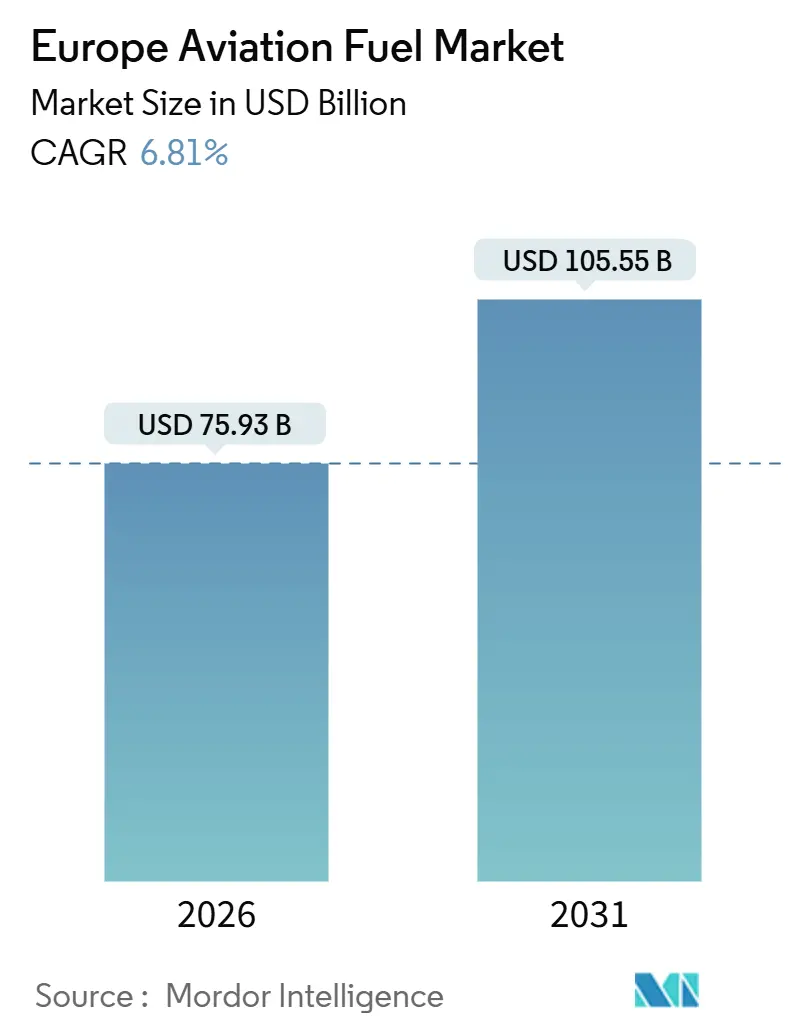
| Dimensione del mercato (2026) | 75.93 miliardo di dollari |
| Dimensione del mercato (2031) | 105.55 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.81% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo del carburante per l'aviazione di Mordor Intelligence
Si stima che il mercato europeo del carburante per l'aviazione valga 75.93 miliardi di USD nel 2026 e dovrebbe raggiungere i 105.55 miliardi di USD entro il 2031, con un CAGR del 6.81% nel periodo di previsione (2026-2031).
L'aumento dei viaggi di piacere e d'affari, gli obblighi di miscelazione di ReFuelEU Aviation e l'impiego di flotte di aerei a fusoliera stretta a lungo raggio sostengono l'espansione del mercato europeo dei carburanti per l'aviazione. La ripresa dei volumi di passeggeri ha favorito l'aumento del carburante per aerei nei principali hub, mentre il volume di merci trasportato dall'e-commerce transfrontaliero ha mantenuto stabile la domanda di trasporto merci. Le principali compagnie petrolifere integrate difendono le reti di idranti, ma i produttori dedicati di carburante per l'aviazione sostenibile (SAF) stanno rapidamente espandendosi, supportati da contratti di prelievo a lungo termine con le compagnie aeree di punta. Le catene di approvvigionamento regionali continuano a diversificarsi dopo le interruzioni del Mar Nero, un cambiamento che migliora la sicurezza energetica ma riduce i premi spot, aggiungendo un ulteriore livello di volatilità al mercato europeo dei carburanti per l'aviazione.
Punti chiave del rapporto
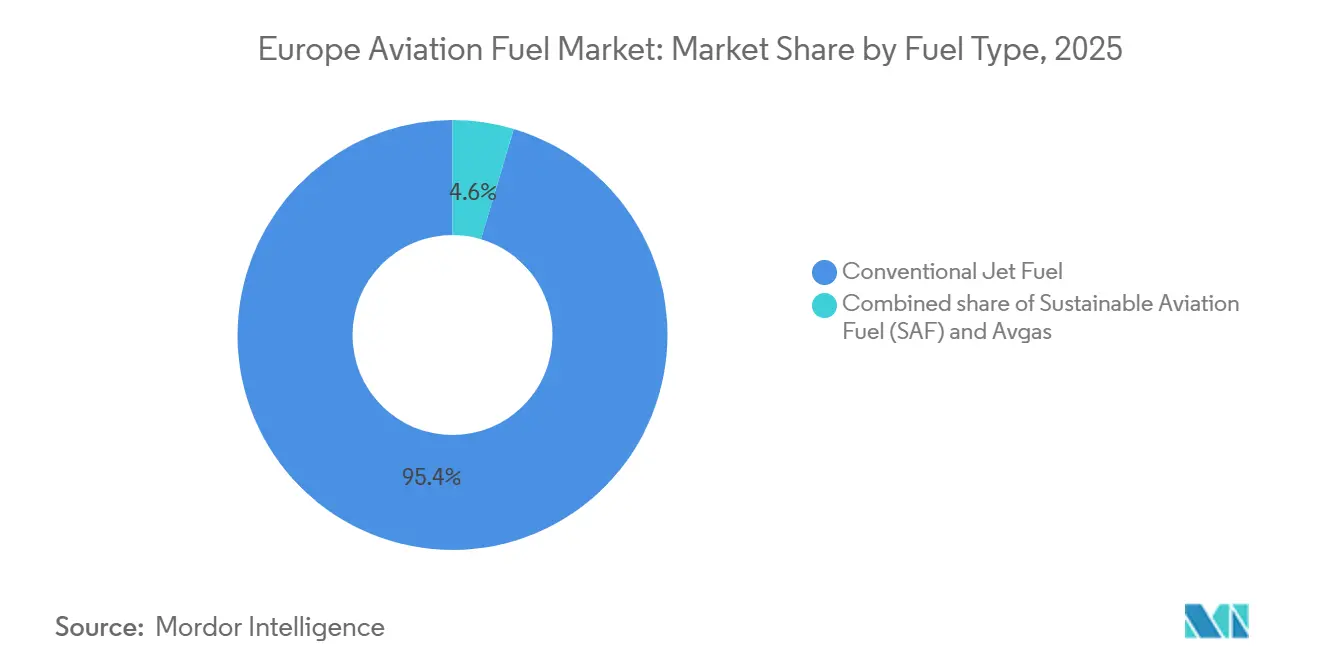
- Per tipologia di carburante, nel 2025 il carburante per aerei convenzionale era in testa con il 95.4% della quota di mercato europea dei carburanti per aviazione, mentre si prevede che il carburante per aviazione sostenibile crescerà a un CAGR del 25.2% entro il 2031.
- Per tipologia di aeromobile, nel 2025 le operazioni a fusoliera stretta hanno rappresentato il 65.9% del mercato europeo del carburante per l'aviazione; i servizi cargo e cargo stanno crescendo a un CAGR del 7.9% entro il 2031.
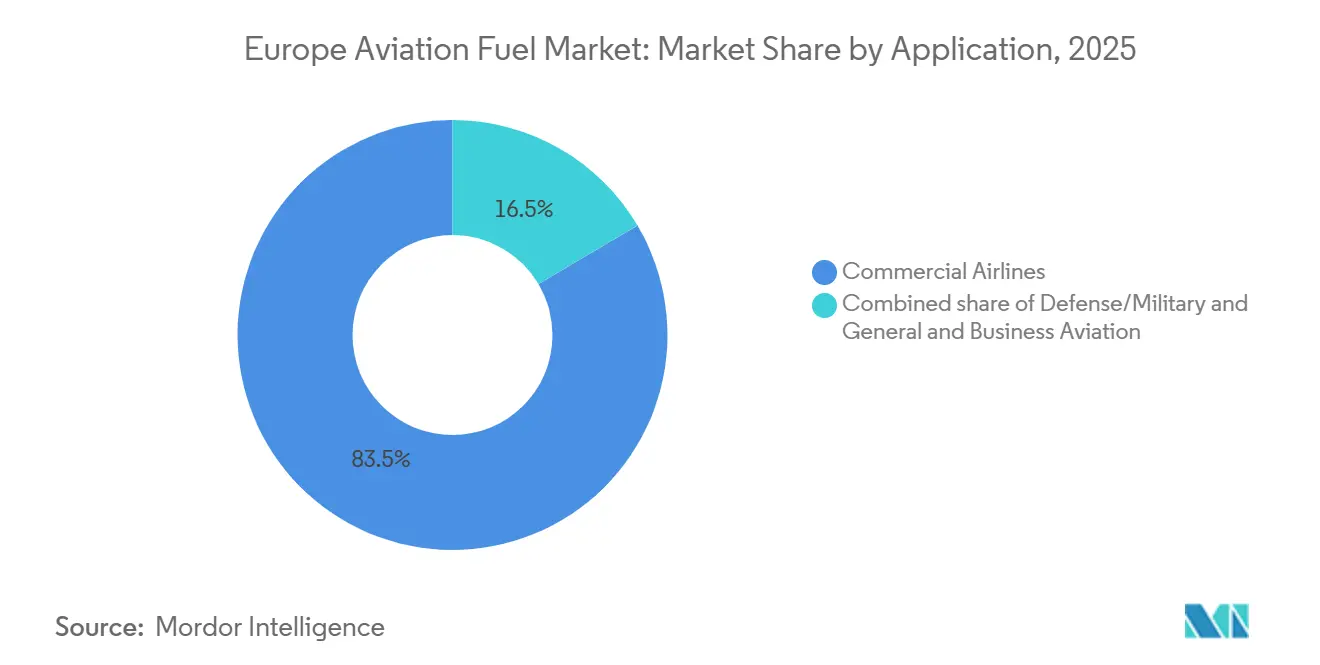
- Per applicazione, nel 2025 le compagnie aeree commerciali detenevano l'83.5% del mercato europeo del carburante per l'aviazione e sono in espansione a un CAGR del 7.0% fino al 2031.
- In termini geografici, nel 2025 il Regno Unito ha conquistato una quota del 17.3% del mercato europeo dei carburanti per l'aviazione e si prevede che registrerà un CAGR dell'8.0% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo del carburante per l'aviazione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ripresa del traffico aereo passeggeri dopo il COVID-19 | + 1.8% | Paneuropeo, più forte nel Regno Unito, in Spagna e nei corridoi ricreativi del Mediterraneo | A breve termine (≤ 2 anni) |
| Obblighi di miscelazione di carburanti sostenibili per l'aviazione in tutta l'UE | + 2.1% | UE27 più Regno Unito, Norvegia e Svizzera in fase di allineamento normativo | Medio termine (2-4 anni) |
| Aumento delle flotte di aerei a fusoliera stretta a lungo raggio in Europa | + 1.3% | Il nucleo dell'Europa occidentale (Regno Unito, Germania, Francia, Benelux), in espansione verso la penisola iberica e i paesi nordici | Medio termine (2-4 anni) |
| Boom del commercio elettronico transfrontaliero di merci via aerea | + 0.9% | Hub logistici in Germania, Paesi Bassi e Belgio; crescita secondaria in Polonia e Repubblica Ceca | A lungo termine (≥ 4 anni) |
| Fase 4: trasferimento dei costi dell'EU-ETS alle flotte a basso consumo di carburante | + 0.8% | UE27 e Regno Unito, con il maggiore impatto sui vettori tradizionali che gestiscono flotte più vecchie | Medio termine (2-4 anni) |
| Impianti pilota PtL aria-e-carburante che raggiungono la scala commerciale | + 0.6% | Paesi nordici (Norvegia, Svezia), Germania, Spagna; impatto limitato a breve termine ma in accelerazione dopo il 2028 | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ripresa del traffico passeggeri aereo dopo il COVID-19
Nel 2024 i vettori europei hanno trasportato 1.1 miliardi di passeggeri, superando i picchi pre-pandemia. [1] International Air Transport Association, “Air Passenger Market Analysis 2025,” iata.org Le compagnie aeree low-cost hanno aumentato la capacità del 12% per sfruttare la domanda repressa del turismo, ma le tariffe competitive hanno compresso i ricavi sulle rotte principali. Gli operatori tradizionali hanno risposto ritirando i vecchi aerei a fusoliera larga e accelerando le consegne di A321neo e 737 MAX per ridurre il consumo di carburante. Il disaccoppiamento della crescita dei passeggeri dalla domanda di carburante mantiene la pressione sui fornitori affinché prevedano accuratamente il volume di sollevamento in una rete aeroportuale frammentata. Mentre il traffico continua a normalizzarsi, il mercato europeo del carburante per l'aviazione beneficia di fattori di carico più elevati, ma si trova ad affrontare margini più esigui lungo tutta la catena del valore delle compagnie aeree.
Mandati di miscelazione di carburante per l'aviazione sostenibile in tutta l'UE
Il regolamento ReFuelEU Aviation è entrato in vigore nel gennaio 2025, imponendo una quota di SAF del 2%, che salirà al 6% entro il 2030 e al 20% entro il 2035. La non conformità comporta sanzioni fino a 5 euro al litro, spingendo raffinerie e distributori ad assicurarsi SAF anche a prezzi maggiorati. L'acquisto di 800,000 tonnellate di SAF da parte di Lufthansa con Shell e l'impegno di approvvigionamento del 10% di Air France-KLM illustrano strategie di copertura anticipata. La scarsità di materie prime, tuttavia, limita l'offerta; il bacino europeo degli oli da cucina usati copre solo una frazione della domanda obbligatoria, costringendo a investire nei percorsi "alcol-to-jet" e "Fischer-Tropsch". Con l'inasprimento degli obblighi, il mercato europeo dei carburanti per l'aviazione dipenderà sempre più dalla scalabilità avanzata dei biocarburanti e dall'economia dell'e-fuel.
Aumento delle flotte di navi a fusoliera stretta per i trasporti a lungo raggio in Europa
Nel 2025 Airbus ha consegnato 47 unità A321XLR alle compagnie aeree europee, consentendo collegamenti punto a punto come Dublino-Boston senza i vantaggi economici degli aerei a fusoliera larga. [2] Airbus, “A321XLR Program Update 2025,” airbus.com Il consumo di carburante per posto a sedere diminuisce di circa il 30% rispetto ai 767 precedenti, rafforzando il cambiamento strutturale verso il servizio transatlantico a corridoio singolo. Il Boeing 737 MAX 10, previsto per l'ingresso alla fine del 2026, intensificherà la concorrenza e distribuirà il rifornimento di carburante negli aeroporti di livello intermedio. Questi cambiamenti diversificano i nodi di domanda all'interno del mercato europeo del carburante per l'aviazione, sfidando i distributori a bilanciare la logistica tramite oleodotti e camion.
Boom del trasporto aereo di merci tramite e-commerce transfrontaliero
Gli integratori express hanno ampliato le flotte cargo dedicate poiché i volumi di pacchi dell'e-commerce europeo sono aumentati del 14.2% nel 2025. [3] Eurostat, “Statistiche sul trasporto aereo 2025”, ec.europa.eu DHL ha aggiunto 12 777F a Lipsia, FedEx ha aumentato le frequenze intra-UE e gli hub cargo secondari in Polonia e Repubblica Ceca hanno assorbito il sovraccarico da Francoforte. Carichi utili più elevati e rotazioni frequenti aumentano il consumo di carburante per volo, compensando i guadagni di efficienza altrove. La resilienza del cargo ammortizza il mercato europeo del carburante per l'aviazione durante i cali del traffico passeggeri, garantendo ai fornitori un flusso di entrate anticiclico.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata volatilità del prezzo del petrolio greggio e rischio FX | -1.2% | Paneuropeo, acuto per i vettori meridionali e orientali con una copertura valutaria più debole | A breve termine (≤ 2 anni) |
| Colli di bottiglia di capacità nelle materie prime SAF europee | -0.7% | UE27 e Regno Unito; i paesi nordici sono parzialmente isolati dalle industrie nazionali di biocarburanti | Medio termine (2-4 anni) |
| Onere di spesa in conto capitale per la conversione del sistema di idranti dell'aeroporto | -0.4% | Aeroporti regionali e secondari in tutta Europa; hub principali nel Regno Unito, Germania e Francia meno colpiti | Medio termine (2-4 anni) |
| Disordini geopolitici nella logistica del carburante (Mar Nero) | -0.5% | Europa centrale e orientale, con effetti di ricaduta sui mercati spot dell'Europa occidentale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata volatilità dei prezzi del petrolio greggio e rischio FX
Il prezzo del Brent ha oscillato tra i 70 e i 95 dollari al barile nel periodo 2024-2025. [4] US Energy Information Administration, “Short-Term Energy Outlook December 2025,” eia.gov I costi del carburante sono saliti al 38% delle spese operative di Ryanair, comprimendo i budget dei vettori privi di solidi portafogli di copertura. Le compagnie aeree dell'Europa orientale hanno dovuto affrontare il deprezzamento della valuta rispetto all'euro, gonfiando le fatture del carburante denominate in dollari. Gli elevati premi delle opzioni hanno limitato le scadenze delle coperture, esponendo gli operatori più piccoli alle oscillazioni del mercato spot. La persistente volatilità riduce i margini nel mercato europeo del carburante per l'aviazione e potrebbe accelerare il consolidamento tra i vettori finanziariamente più deboli.
Colli di bottiglia di capacità nelle materie prime SAF europee
L'Europa ha prodotto 1.2 milioni di tonnellate di SAF nel 2025, ben al di sotto del requisito di 6 milioni di tonnellate previsto dal mandato del 6% per il 2030. I prezzi dell'olio da cucina esausto sono raddoppiati, raggiungendo i 1,400 euro a tonnellata, a causa della concorrenza dei settori del biodiesel e del settore marino. Le materie prime avanzate devono affrontare ostacoli alla sostenibilità previsti dalla Direttiva RED III e i carburanti power-to-liquid superano i 3,000 euro a tonnellata in costi di produzione. A meno che non emergano nuovi flussi basati sui rifiuti, i deficit di offerta potrebbero far aumentare i premi SAF e rallentarne l'adozione, frenando la crescita complessiva del mercato europeo dei carburanti per l'aviazione.
Analisi del segmento
Per tipo di carburante: la disgregazione del SAF accelera nonostante i vincoli delle materie prime
Il carburante sostenibile per l'aviazione ha registrato l'incremento più rapido, con un CAGR del 25.2% nel periodo 2026-2031. Tuttavia, il cherosene convenzionale ha mantenuto il 95.4% dei consumi del 2025, evidenziando la distanza dalla completa decarbonizzazione. Shell, TotalEnergies e Neste hanno stanziato 4.2 miliardi di euro per gli impianti SAF europei fino al 2027. Il complesso Neste di Rotterdam ha raddoppiato i piani di capacità a 1 milione di tonnellate entro il 2028, sfruttando grassi animali di scarto e residui forestali per diversificare le risorse, allontanandosi dai limitati bacini di oli da cucina usati. La Fase 4 del Sistema di scambio di quote di emissione dell'UE ha aumentato i costi del carbonio a 90 euro per tonnellata, aggiungendo 0.23 euro al litro ai prezzi del carburante per aerei e rafforzando il business case del SAF per le compagnie aeree.
La sottoquota di carburante sintetico per e-fuel dell'1.2% entro il 2030 stimola gli investimenti power-to-liquid, eppure solo tre impianti europei sono attualmente operativi, con una fornitura complessiva inferiore a 15,000 tonnellate. L'impianto di Mosjøen da 10,000 tonnellate di Norsk e-Fuel ha consegnato il suo primo lotto nel 2025, dimostrando una potenziale scalabilità. Le raffinerie convenzionali dominano ancora l'infrastruttura di distribuzione, rafforzando la loro presa a breve termine sul mercato europeo del carburante per aviazione. Tuttavia, l'aumento delle sanzioni e gli obiettivi ESG aziendali garantiscono un minimo strutturale della domanda di SAF, nonostante i maggiori vantaggi economici per tonnellata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di aeromobile: l'efficienza degli aerei a fusoliera stretta incontra l'aumento del carico
I jet a fusoliera stretta hanno consumato il 65.9% dell'incremento del 2025. Le famiglie A321neo e 737 MAX hanno ridotto il consumo di carburante fino al 20% per posto a sedere rispetto ai modelli precedenti. Le compagnie aeree hanno sfruttato l'efficienza per aggiungere frequenze su coppie di città precedentemente non praticabili con i widebody, distribuendo la domanda di carburante tra aeroporti secondari. Si prevede che le operazioni cargo e cargo, sebbene inferiori in litri assoluti, cresceranno a un CAGR del 7.9% fino al 2031, grazie all'e-commerce e ai flussi di pacchi espressi. L'hub DHL di Lipsia ha gestito 1.4 milioni di tonnellate di merci nel 2025, il 16% in più rispetto al 2023, a dimostrazione dello slancio del settore cargo.
Le dimensioni del mercato europeo del carburante per l'aviazione per gli aerei a fusoliera stretta sono destinate a crescere di pari passo con l'estensione dell'autonomia dei voli a corridoio singolo, mentre la crescita del trasporto merci offre una nicchia ad alto margine per i fornitori in grado di rispettare i programmi di turnaround 24 ore su 24, 7 giorni su 7. La domanda di aerei a fusoliera larga è in calo, poiché le compagnie aeree hanno posticipato le consegne di A350 e 787. I jet regionali rimangono stabili, influenzati dall'aumento di capacità verso aerei a fusoliera stretta più grandi. I pianificatori del carburante devono quindi conciliare le traiettorie divergenti all'interno del mercato europeo del carburante per l'aviazione, bilanciando i guadagni di efficienza con la crescita dei volumi assoluti nei diversi segmenti di flotta.
Per applicazione: predominio commerciale con sottocorrenti di difesa
Le compagnie aeree commerciali hanno generato l'83.5% della domanda di carburante nel 2025 e cresceranno a un CAGR del 7.0% fino al 2031. I vettori tradizionali integrano le miscele SAF nelle tariffe premium, mentre i concorrenti low cost si affidano a coperture finanziarie, ritardando l'adozione fisica del SAF fino a quando i mandati non saranno più stringenti. L'aviazione militare, sebbene più piccola, sta ricevendo nuovi aerei cisterna F-35A e A330 MRTT, mentre i paesi NATO aumentano la prontezza dopo gli shock geopolitici del 2022. Ogni nuova sortita di caccia aggiunge circa 5,000 litri di JP-8 alla domanda, creando una sacca resiliente nel mercato europeo del carburante per l'aviazione.
Il consumo di carburante per l'aviazione generale e d'affari è stabile, ostacolato dall'imminente imposizione di tasse sui voli di lusso in Francia e nei Paesi Bassi. Mentre i viaggiatori d'affari sono sottoposti a controlli rigorosi in merito all'impronta di carbonio, le società di proprietà frazionata valutano l'approvvigionamento di carburante per fidelizzare i clienti attenti ai criteri ESG. La dimensione del mercato europeo del carburante per l'aviazione destinata all'aviazione privata dipenderà quindi dalla flessibilità normativa e dai programmi di sostenibilità aziendale nel prossimo decennio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il Regno Unito ha rappresentato il 17.3% del fatturato nel 2025 e si prevede che crescerà a un CAGR dell'8.0% fino al 2031. Heathrow e Gatwick hanno raggiunto un totale di 104 milioni di passeggeri quell'anno, sostenendo un elevato flusso di carburante. I mandati Jet Zero prevedono un SAF del 10% entro il 2030, finanziando un incentivo alla produzione nazionale che ha attratto 500 milioni di sterline dal 2024.
Seguono Germania e Francia, che beneficiano rispettivamente di Francoforte, incentrata sul trasporto merci, e La Mède, ricca di SAF. L'espansione del trasporto merci a Francoforte ha aumentato la domanda nazionale di carburante dell'11% nel 2025, mentre i vincoli di slot di Parigi hanno spostato il traffico incrementale verso Lione e Tolosa. Italia e Spagna hanno tratto vantaggio dal trasporto turistico nel Mediterraneo, ma sono rimaste indietro nell'adozione di SAF a causa di segnali politici più deboli.
Gli stati nordici si distinguono per la loro superiorità in termini di SAF, con l'impianto finlandese di Porvoo che fornisce il 40% della produzione regionale. L'impianto norvegese di e-fuel di Mosjøen offre un banco di prova per la scalabilità power-to-liquid. I mercati dell'Europa orientale hanno registrato la crescita più rapida del traffico passeggeri, ma si affidano a costose consegne su camion, limitando la miscelazione SAF al di fuori degli hub serviti da condotte. Il quadro complessivo evidenzia una preparazione disomogenea nel mercato europeo dei carburanti per l'aviazione per raggiungere i crescenti traguardi della decarbonizzazione.
Panorama normativo
Il quadro normativo dell'UE si basa sul Regolamento (UE) 2023/2405 (ReFuelEU Aviation), entrato in vigore nel gennaio 2025, che obbliga i fornitori di carburante negli aeroporti dell'Unione a garantire quote minime di SAF (carburanti alternativi ai carburanti tradizionali), a partire dal 2% nel 2025 e aumentando progressivamente secondo la traiettoria a lungo termine definita dal regolamento stesso. Il rispetto delle norme è garantito dalle autorità nazionali competenti, che si avvalgono di linee guida e strumenti a livello UE, mentre l'Agenzia europea per la sicurezza aerea (EASA) gestisce l'infrastruttura digitale per la trasmissione e la verifica dei dati relativi al ReFuelEU Aviation.
Nel febbraio 2026, l'EASA ha pubblicato i prezzi di riferimento per i carburanti per l'aviazione 2025 per il programma ReFuelEU Aviation, fornendo un input standardizzato utilizzato dagli Stati membri per valutare le sanzioni in caso di mancato rispetto del mandato. La presentazione dei dati richiede l'invio di modelli ufficiali entro il 31 marzo di ogni anno di riferimento e i carburanti per l'aviazione sostenibile (SAF) qualificati devono soddisfare i criteri di sostenibilità e di riduzione delle emissioni di gas serra in linea con la Direttiva sulle energie rinnovabili (RED), che pone maggiore enfasi sulle filiere di approvvigionamento certificate, sulla tracciabilità e sulla tracciabilità nell'intero mercato europeo dei carburanti per l'aviazione.
Panorama competitivo
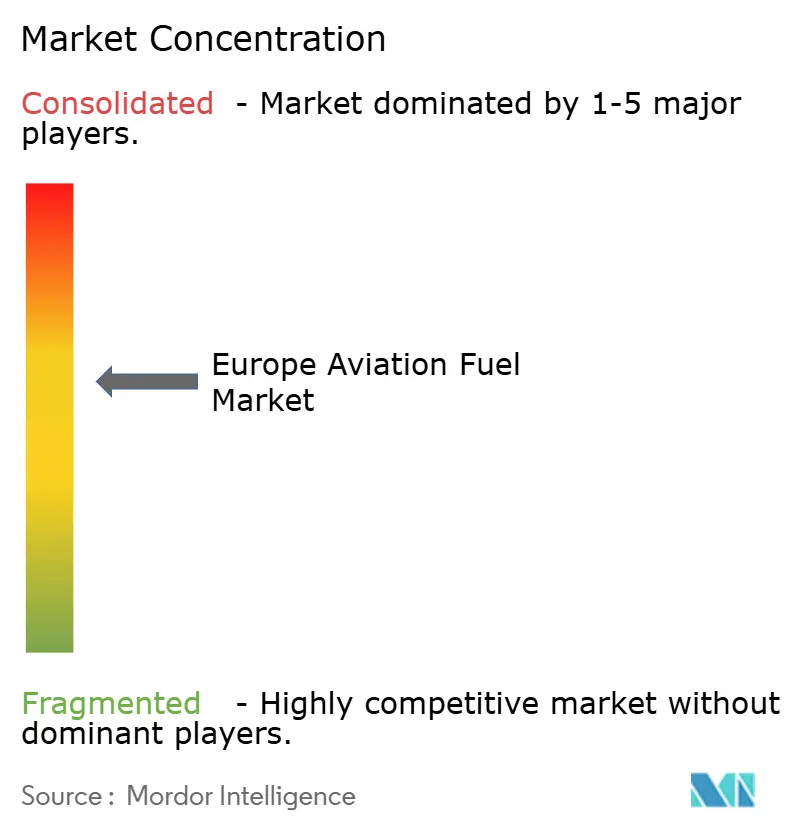
Nel 2025, BP, Shell, TotalEnergies, Repsol e Neste detenevano circa il 60% della capacità di produzione di carburante per l'aviazione, conferendo al mercato europeo del carburante per l'aviazione un profilo moderatamente consolidato. Le principali compagnie petrolifere sfruttano oleodotti e stoccaggio per garantire volumi elevati, ma le raffinerie ottimizzate per il cherosene fossile richiedono costosi interventi di ammodernamento per la SAF. Acquisizioni strategiche, come la partecipazione del 40% di Shell nella svedese Preem, illustrano una svolta verso la capacità rinnovabile, basata sul principio "acquista contro costruisci".
I competitor si concentrano sul controllo delle materie prime e sulla produzione adiacente all'aeroporto. L'impianto di e-fuel di Repsol e Iberia a Madrid-Barajas elimina i costi di trasporto e dimostra la sinergia tra le sedi. SkyNRG aggrega l'offerta tra i produttori, rilasciando certificati conformi allo standard CORSIA, che risultano interessanti per le compagnie aeree orientate ai criteri ESG.
La differenziazione tecnologica si sta accentuando: il processo NEXBTL di Neste converte i grassi di scarto con un risparmio dell'80% sulle emissioni del ciclo di vita, mentre il processo di conversione dell'alcol in carburante per aerei di LanzaJet sfrutta l'etanolo, alleviando la pressione sulle materie prime lipidiche. Con l'aumento delle sanzioni previste da ReFuelEU, le compagnie aeree stipulano accordi pluriennali SAF per coprire l'esposizione, restringendo i mercati delle materie prime e stimolando l'integrazione verticale in tutto il mercato europeo dei carburanti per l'aviazione.
Leader del settore dei carburanti per l'aviazione in Europa
BP plc
Royal Dutch Shell plc
Energie Totali SE
Repsol SA
Exxon Mobil Corp.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Technip Energies, Airbus, Safran e Tereos hanno costituito la joint venture Rebound per sviluppare un impianto di conversione di alcol in carburante per aerei (SAF) con una capacità di 160,000 tonnellate/anno presso il porto di Dunkerque, in Francia. La struttura del progetto integra tecnologia, credibilità dal lato della domanda aeronautica e collegamento con le materie prime in un'unica piattaforma, supportando la bancabilità ai sensi dei requisiti di conformità del regolamento ReFuelEU Aviation.
- Aprile 2026: TotalEnergies e SARIA hanno concluso il finanziamento del progetto per la bioraffineria di Grandpuits, in Francia, progettata per una capacità produttiva di circa 230,000 tonnellate all'anno di carburante sostenibile per l'aviazione. Questo traguardo finanziario accelera la conversione degli impianti di raffinazione preesistenti in infrastrutture di approvvigionamento di carburante sostenibile per l'aviazione, rafforzando la disponibilità locale per i principali aeroporti francesi e dei paesi limitrofi europei.
- Febbraio 2026: Air bp ha firmato un accordo pluriennale con Airbus per la fornitura di carburante per aerei convenzionale e SAF (Sustainable Air Fuel) per le attività di Airbus in Germania e Spagna, che comprendono la consegna degli aeromobili e i test di volo. L'accordo amplia l'accesso al SAF certificato presso i siti operativi al di fuori dei principali hub aeroportuali e aumenta il ruolo della domanda legata ai produttori di apparecchiature originali (OEM) nell'approvvigionamento di carburante per l'aviazione in Europa.
Ambito del rapporto sul mercato europeo del carburante per l'aviazione
I carburanti per aviazione sono carburanti a base di petrolio o miscele di petrolio e carburanti sintetici utilizzati per alimentare gli aeroplani. Sono soggetti a normative più severe rispetto ai carburanti utilizzati per scopi stazionari, come il riscaldamento e la guida. Contengono additivi per migliorare o preservare le caratteristiche vitali per la gestione del carburante o le prestazioni.
Il mercato europeo dei carburanti per l'aviazione è segmentato in base al tipo di carburante, al tipo di aeromobile, all'applicazione e all'area geografica. Per tipologia di carburante, il mercato è suddiviso in carburante per aerei convenzionale, carburante per aviazione sostenibile e avgas. Per tipologia di aeromobile, il mercato è suddiviso in aerei a fusoliera stretta, aerei a fusoliera larga, jet regionali e turboelica, e aerei cargo/cargo. Per applicazione, il mercato è suddiviso in compagnie aeree commerciali, aviazione militare/di difesa e aviazione generale e d'affari. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei carburanti per l'aviazione nei principali paesi della regione. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state calcolate in base al fatturato (USD).
Per tipo di carburante
| Carburante per aerei convenzionale |
| Carburante per aviazione sostenibile (SAF) |
| Avga |
Per tipo di aeromobile
| Corpo stretto |
| Wide-corpo |
| Jet regionali e turboelica |
| Merci/Navi da carico |
Per Applicazione
| Compagnie aeree commerciali |
| Difesa/Aviazione militare |
| Aviazione generale e d'affari |
Per geografia
| Regno Unito |
| Germania |
| Francia |
| Italia |
| Spagna |
| Paesi nordici |
| Russia |
| Resto d'Europa |
| Per tipo di carburante | Carburante per aerei convenzionale |
| Carburante per aviazione sostenibile (SAF) | |
| Avga | |
| Per tipo di aeromobile | Corpo stretto |
| Wide-corpo | |
| Jet regionali e turboelica | |
| Merci/Navi da carico | |
| Per Applicazione | Compagnie aeree commerciali |
| Difesa/Aviazione militare | |
| Aviazione generale e d'affari | |
| Per geografia | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato europeo del carburante per l'aviazione entro il 2031?
Si prevede che il mercato europeo del carburante per l'aviazione raggiungerà i 105.55 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.81% dal 2026 al 2031.
Quanto è importante l'adozione di carburante sostenibile per l'aviazione in Europa?
Il SAF ha rappresentato una piccola parte della domanda del 2025, ma si prevede che crescerà a un CAGR del 25.2%, stimolato dai mandati di miscelazione dell'UE e dagli accordi di prelievo delle compagnie aeree.
Quale segmento di aeromobili è quello che consuma più carburante in Europa?
I jet a fusoliera stretta hanno registrato il 65.9% del consumo di carburante nel 2025, una quota destinata ad aumentare man mano che gli aerei a corridoio singolo acquisiscono autonomia transatlantica.
Perché il Regno Unito è il mercato nazionale in più rapida crescita?
La politica Jet Zero punta a un SAF del 10% entro il 2030, il traffico intenso di Heathrow e la robusta domanda di voli a lungo raggio spingono il tasso di crescita annuo composto (CAGR) del Regno Unito all'8.0% entro il 2031.
Quali aziende dominano la fornitura di carburante per l'aviazione in Europa?
BP, Shell, TotalEnergies, Repsol e Neste gestiscono insieme circa il 60% della portata degli idranti, anche se gli specialisti SAF come LanzaJet e SkyNRG stanno rapidamente espandendosi.


