

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
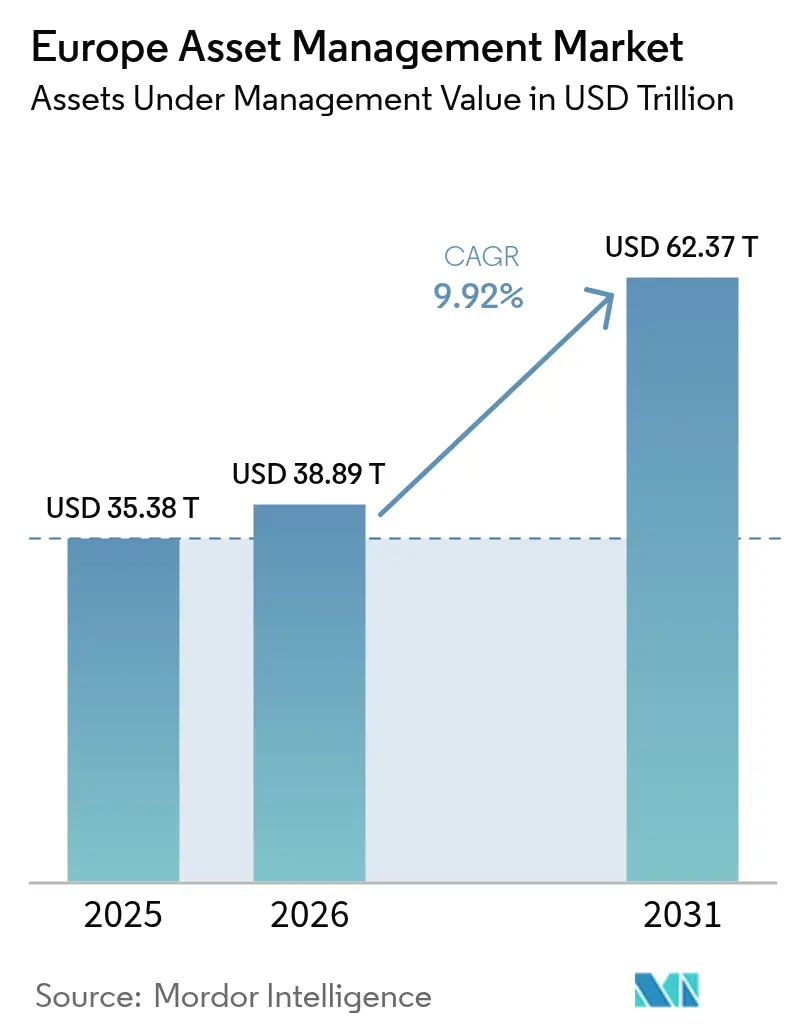
| Dimensione del mercato (2026) | 38.89 trilioni di dollari |
| Dimensione del mercato (2031) | 62.37 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 9.92% CAGR |
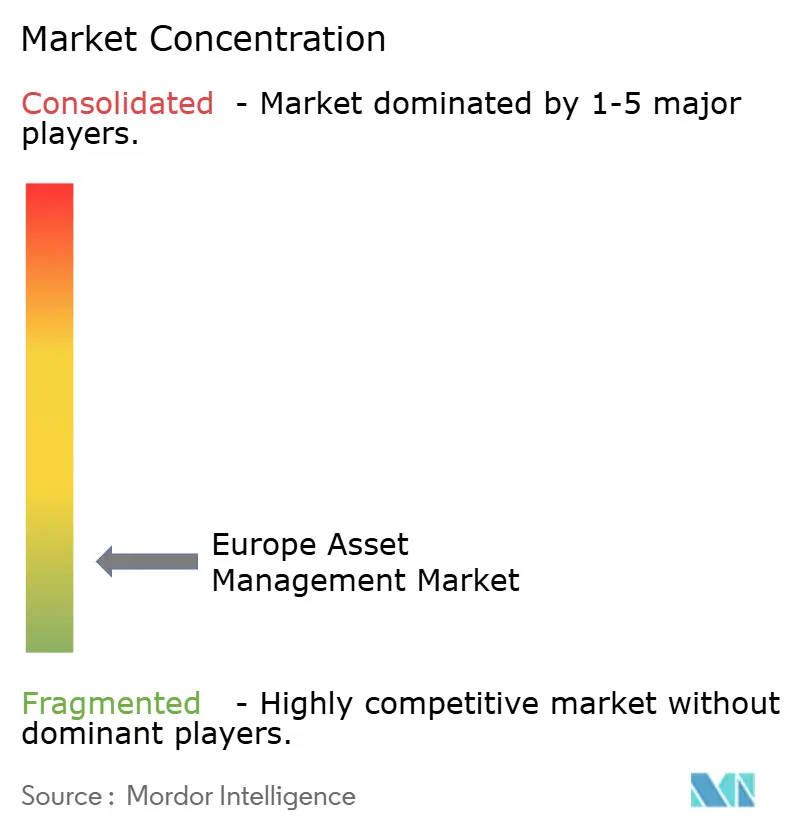
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della gestione patrimoniale in Europa di Mordor Intelligence
Si prevede che il mercato europeo della gestione patrimoniale crescerà da 35.38 miliardi di dollari nel 2025 a 38.89 miliardi di dollari nel 2026, per poi raggiungere i 62.37 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.92% nel periodo 2026-2031. La crescente attenzione alla sostenibilità, la riforma pensionistica guidata dalle politiche e la rapida maturazione dei canali di consulenza digitale stanno amplificando gli afflussi strutturali nel mercato europeo della gestione patrimoniale. Il Regolamento UE sulla divulgazione della finanza sostenibile (ESDR) sta spostando l'allocazione dalle tradizionali strategie attive verso prodotti a impatto sociale di cui agli articoli 8 e 9, mentre i regimi pensionistici a contribuzione definita nell'Europa centrale e orientale ampliano il bacino di investimenti per capitali a lungo termine. I meccanismi di equivalenza post-Brexit hanno preservato la presenza distributiva di Londra, stimolando al contempo un'ondata di ridomiciliazione dei fondi che avvantaggia Dublino, Lussemburgo e altri hub dell'UE. La pressione sulle commissioni esercitata dagli ETF e dalle strategie smart-beta sta costringendo i gestori ad adottare modelli operativi basati sulla tecnologia e a diversificare verso soluzioni di private equity che offrono margini più elevati. In questo contesto, il mercato europeo della gestione patrimoniale si sta trasformando in un ecosistema ibrido in cui coesistono elementi passivi, asset alternativi e servizi digitali per soddisfare le preferenze di rendimento, rischio e sostenibilità di una base di investitori in continua espansione.
Punti chiave del rapporto
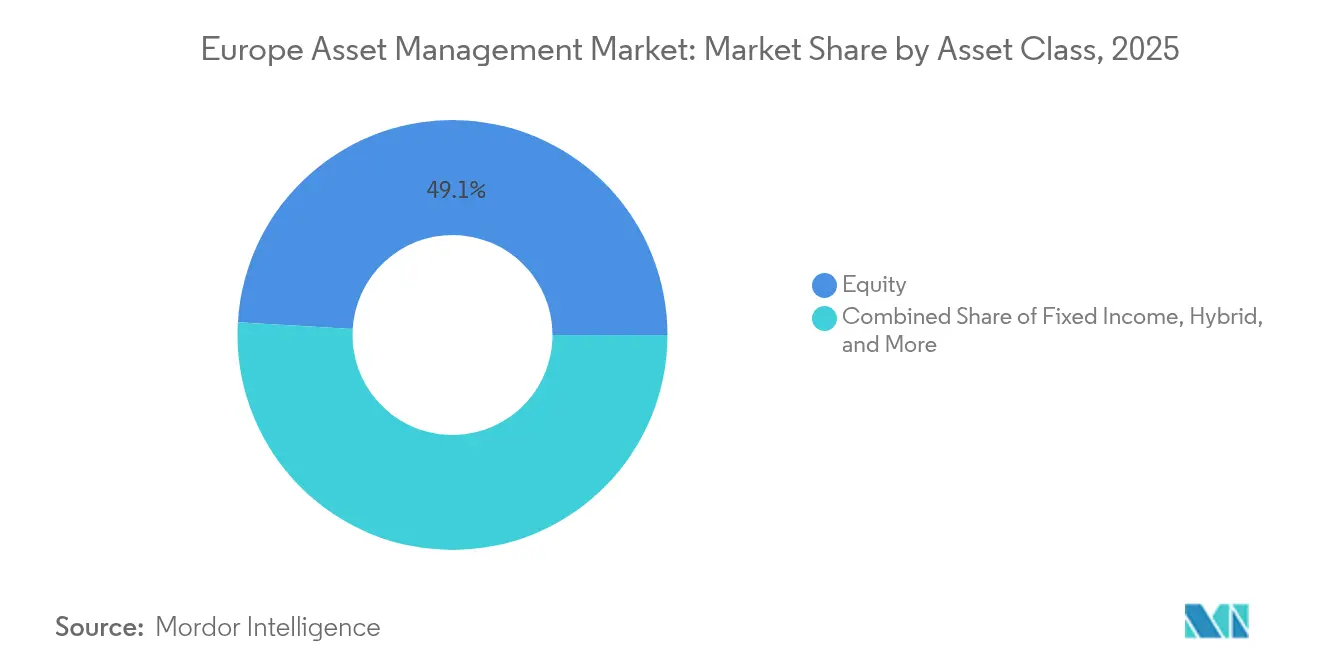
- Per classe di attività, le strategie azionarie hanno conquistato il 49.05% della quota di mercato della gestione patrimoniale in Europa nel 2025; si prevede che gli investimenti alternativi registreranno il CAGR più rapido, pari al 11.89%, fino al 2031.
- In base alla fonte dei fondi, nel 2025 i fondi pensione e le compagnie assicurative rappresentavano il 44.22% del mercato europeo della gestione patrimoniale, mentre gli investitori individuali presentano le prospettive di CAGR più elevate, pari al 8.93% entro il 2031.
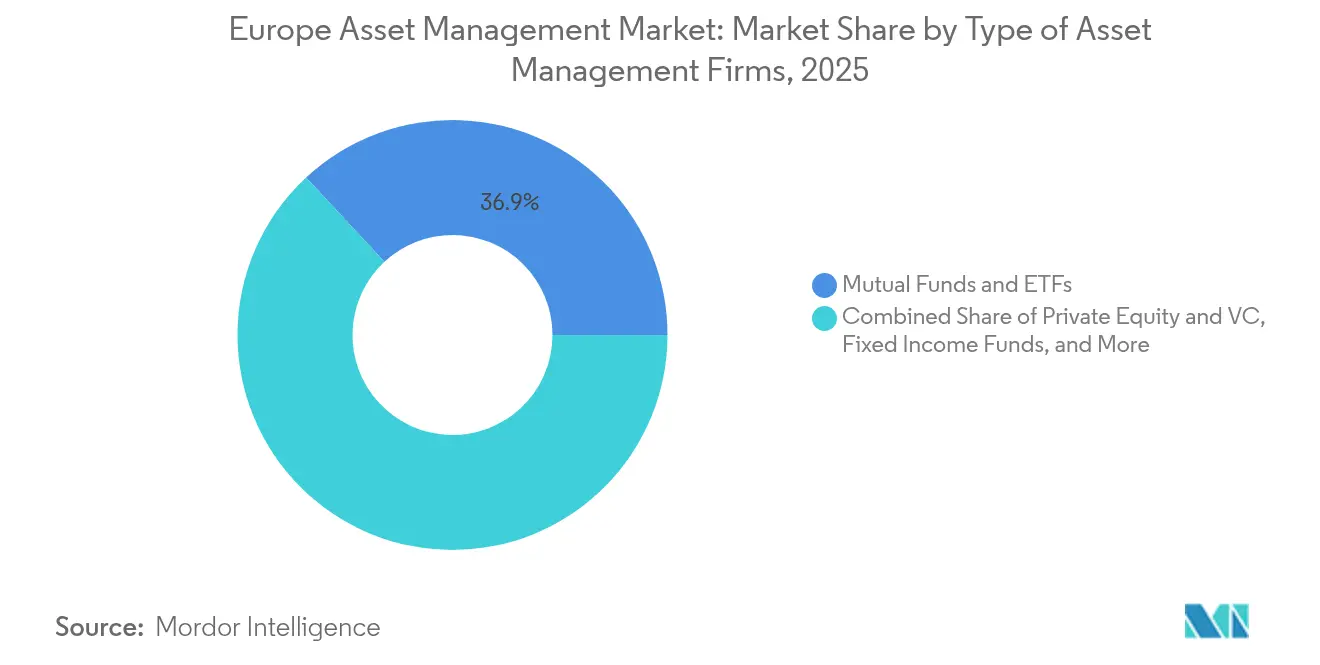
- Per tipologia di società, i fondi comuni di investimento e gli ETF hanno detenuto una quota di fatturato del 36.92% del mercato europeo della gestione patrimoniale nel 2025, mentre le società di private equity e di venture capital sono destinate a crescere a un CAGR dell'10.98% fino al 2031.
- In termini geografici, nel 2025 il Regno Unito ha mantenuto una quota del 24.55% del mercato europeo della gestione patrimoniale; si prevede che la Spagna crescerà a un CAGR dell'8.31% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato della gestione patrimoniale in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Regolamento UE sulla divulgazione della finanza sostenibile (SFDR) | + 2.1% | A livello UE, più forti in Germania, Francia e Paesi Bassi | Medio termine (2-4 anni) |
| Crescita delle pensioni a contribuzione definita nell'Europa centro-orientale | + 1.8% | Europa centrale e orientale, ricaduta sull'Europa occidentale | A lungo termine (≥ 4 anni) |
| Rapida adozione al dettaglio di piattaforme robotiche a basso costo | + 1.4% | Regno Unito, Germania, Paesi Bassi | A breve termine (≤ 2 anni) |
| Progetti pilota di tokenizzazione per fondi UCITS | + 0.9% | Lussemburgo e Irlanda si espandono nei principali mercati dell'UE | Medio termine (2-4 anni) |
| Espansione del passaporto transfrontaliero dopo la Brexit | + 0.7% | Corridoio Regno Unito-UE, impatto secondario sulla Svizzera | A breve termine (≤ 2 anni) |
| Domanda istituzionale di prodotti di impatto dell'articolo 8/9 | + 1.6% | In tutta l'UE, concentrati nei paesi nordici e in Germania | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Applicazione del regolamento UE sulla divulgazione della finanza sostenibile (SFDR)
L'implementazione del Regolamento SFDR si è dimostrata trasformativa per il mercato europeo della gestione patrimoniale. Entro la metà del 2025, i veicoli di cui agli articoli 8 e 9 hanno accumulato 6.67 trilioni di dollari (6.4 trilioni di euro) di patrimonio gestito, pari al 59% del patrimonio totale dei fondi UE. I fondi con etichetta di sostenibilità hanno accumulato afflussi netti per 80.2 miliardi di dollari (77 miliardi di euro) nel 2024, mentre i prodotti convenzionali hanno registrato deflussi netti per 14.58 miliardi di dollari (14 miliardi di euro) [1] FaithInvest Editorial Team, “Europe Leads in Sustainable Investing,” faithinvest.org (EU Sustainable Finance Disclosure Regulation (SFDR) Enforcement) . Le principali informative sull'impatto negativo previste dal regolamento aumentano gli oneri di conformità, ma le aziende in grado di integrare dati ESG affidabili acquisiscono vantaggi competitivi. La revisione dell'ESMA evidenzia che i fondi di cui all'articolo 9 definiscono i propri obiettivi di impatto; tuttavia, non riescono a fornire metriche di impatto verificabili adeguate. Questa carenza ha comportato un notevole aumento delle riclassificazioni e requisiti di due diligence più rigorosi da parte degli investitori. Banche e compagnie assicurative vincolano sempre più le decisioni di prestito o di sottoscrizione alle classificazioni SFDR a livello di fondo, integrando ulteriormente le etichette di sostenibilità nelle decisioni di allocazione del capitale in tutto il mercato europeo della gestione patrimoniale.
Crescita delle pensioni a contribuzione definita nell'Europa centro-orientale
La pressione demografica sui sistemi a ripartizione ha spinto i governi dell'Europa centro-orientale ad adottare sistemi a pilastri finanziati, una tendenza che sta ampliando la quota di mercato europea della gestione patrimoniale. La spesa pensionistica dell'UE ha raggiunto i 2,070 miliardi di dollari (1,882 miliardi di euro) nel 2023; i paesi dell'Europa centro-orientale sono ben al di sotto dei rapporti occidentali, lasciando un ampio divario con l'aumento del risparmio obbligatorio [2] Commissione europea, "Statistiche sulla spesa pensionistica", europa.eu . L'allineamento IORP II migliora la portabilità transfrontaliera e i gestori occidentali dotati di capacità multi-asset stanno ottenendo mandati in soluzioni alternative, azionarie multifattoriali e a data obiettivo. Le limitazioni di scala tra le aziende locali creano obiettivi di acquisizione, consentendo ai gruppi paneuropei di ampliare la loro presenza e le capacità di dati nel settore europeo della gestione patrimoniale.
Rapida adozione al dettaglio di piattaforme robotiche a basso costo
Gli investitori Millennial e Gen-Z, cresciuti con l'e-commerce senza soluzione di continuità, richiedono una simile praticità nei servizi finanziari. Le piattaforme di robo-advisory raggiungono strutture di costo inferiori rispetto ai canali tradizionali sfruttando algoritmi automatizzati per la costruzione e il ribilanciamento del portafoglio. Le norme di idoneità dell'ESMA obbligano le aziende a condurre una rigorosa profilazione del rischio, un compito che l'acquisizione di dati basata su API accelera, rendendo i modelli robo-advisory conformi su larga scala. Studi accademici condotti da ricercatori di banche centrali europee collegano l'adozione di robo-advisory a un maggiore coinvolgimento nel digital banking e a una crescente alfabetizzazione finanziaria, suggerendo fattori demografici favorevoli che sosterranno il mercato europeo della gestione patrimoniale almeno fino al 2030. I consulenti tradizionali rispondono con modelli ibridi – allocazione algoritmica degli asset più coaching umano – che preservano i ricavi dalle commissioni offrendo al contempo la praticità del digitale.
Progetti pilota di tokenizzazione per fondi UCITS
Lussemburgo e Irlanda hanno istituito regimi sandbox che consentono classi di azioni basate su blockchain per gli OICVM. ELTIF 2.0 ha ulteriormente catalizzato l'adozione; gli AUM nei fondi di investimento a lungo termine sono aumentati del 38% nel 2024 con 55 nuovi lanci [3] Allianz Global Investors Insight Team, “ELTIF 2.0: Private Markets for All?”, allianz.com . Le unità tokenizzate consentono la liquidazione istantanea alla data di negoziazione, l'automazione dei meccanismi di conformità e la proprietà frazionaria di attività illiquide, attributi che riducono i minimi per i piccoli risparmiatori. La custodia, il consenso sulla valutazione e il riconoscimento legale transfrontaliero rimangono punti critici, tuttavia le autorità di regolamentazione lodano l'allineamento della tecnologia con gli obiettivi dell'Unione dei mercati dei capitali. Con la standardizzazione dei modelli di dati, la tokenizzazione può comprimere i costi di back-office, supportando la resilienza dei margini nel mercato europeo della gestione patrimoniale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Compressione delle commissioni degli ETF passivi | -1.9% | Germania, Regno Unito, Paesi Bassi | A breve termine (≤ 2 anni) |
| Aumento dei requisiti patrimoniali previsti dalla direttiva AIFMD II | -1.3% | A livello UE, l'impatto maggiore riguarda i gestori alternativi più piccoli | Medio termine (2-4 anni) |
| L'invecchiamento della rete di consulenti limita la portata del commercio al dettaglio | -0.8% | Germania, Italia, Francia | A lungo termine (≥ 4 anni) |
| Il rischio geopolitico energetico frena la propensione al rischio | -1.1% | Economie ad alta intensità energetica in tutta l’UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Compressione delle commissioni degli ETF passivi
Il mercato europeo degli ETF ha assistito a una concorrenza più intensa con l'introduzione da parte di UBS di fondi azionari core selezionati a costo zero, spingendo i concorrenti a ridurre i loro coefficienti di spesa per rimanere competitivi. Allo stesso tempo, l'espansione degli ETF fattoriali e tematici ha portato alla standardizzazione di esposizioni precedentemente esclusive di veicoli a gestione attiva. I gestori patrimoniali che si affidano alle commissioni di selezione dei titoli sono sottoposti a una pressione crescente per generare costantemente alfa differenziato o passare a offerte più specializzate. Queste offerte includono mandati ESG personalizzati, alternative di investimento incentrate sul reddito o soluzioni di gestione del rischio overlay. Inoltre, la crescente enfasi sull'efficienza dei costi sta guidando i progressi nella digitalizzazione e promuovendo partnership per servizi condivisi. Questi sviluppi stanno migliorando la leva operativa e semplificando i processi in tutto il mercato europeo della gestione patrimoniale, consentendo alle società di adattarsi al panorama competitivo in evoluzione.
L'invecchiamento della rete di consulenti limita la portata del commercio al dettaglio
Oltre il 40% dei consulenti europei si avvicina all'età pensionabile, soprattutto in Germania e Italia, proprio mentre aumenta la complessità dei prodotti. Il carico di esami normativi e la preferenza per le carriere nel settore fintech dissuadono i giovani. I gestori patrimoniali che dipendono da intermediari commissionali si trovano ad affrontare colli di bottiglia nella distribuzione, in particolare per soluzioni ESG strutturate o alternative che richiedono spiegazioni approfondite. La consulenza ibrida digitale-umana può mitigare, ma non sostituire completamente, la consulenza umana di fiducia per una clientela facoltosa e anziana, creando un freno a medio termine alla crescita degli AUM retail nel mercato europeo della gestione patrimoniale.
Analisi del segmento
Per classe di attività: le alternative guidano l'innovazione
Gli asset alternativi mantengono aspettative di CAGR del 11.89%, superando tutte le altre classi, mentre le strategie azionarie conquistano la quota maggiore del mercato europeo della gestione patrimoniale, pari al 49.05%. I bassi rendimenti sovrani e le crescenti aspettative di inflazione alimentano l'interesse per il private equity, gli asset reali e le infrastrutture. L'ELTIF 2.0 ha ridotto i ticket minimi, consentendo agli investitori mass-affluent di allocare in veicoli evergreen del mercato privato. I fondi ibridi, che combinano beta passivo con inclinazioni attive, guadagnano terreno tra gli allocatori istituzionali, bilanciando il controllo dei costi con la flessibilità tattica.
L'ascesa degli investimenti alternativi si basa sulla performance: il private equity europeo ha prodotto un equivalente di 1.2 volte rispetto al mercato pubblico in un arco di 20 anni. Le infrastrutture beneficiano di flussi di cassa a lungo termine, spesso indicizzati all'inflazione, che corrispondono alle passività pensionistiche, mentre il credito privato sfrutta la riduzione dell'indebitamento bancario per generare rendimenti a due cifre. Le soluzioni di gestione della liquidità rimangono indispensabili per le aziende, ma gli spread compressi limitano la redditività. I gestori obbligazionari si orientano verso mandati senza vincoli e titoli di credito cartolarizzati per giustificare le commissioni. Insieme, queste dinamiche mantengono gli investimenti alternativi all'avanguardia dell'innovazione nel mercato europeo della gestione patrimoniale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fonte di fondi: momentum degli investitori individuali
Fondi pensione e assicuratori hanno rappresentato il 44.22% degli asset nel 2025, ma il CAGR del 8.93% degli investitori individuali segnala uno slancio redistributivo all'interno del mercato europeo della gestione patrimoniale. Il trasferimento di ricchezza dai baby boomer agli eredi nativi digitali, le API di open banking e i modelli di intermediazione a zero commissioni democratizzano l'ingresso nel mercato. ETF e portafogli modello dominano i flussi al dettaglio, ma l'interesse per i fondi sostenibili e l'esposizione frazionata al mercato privato sta aumentando tramite robo wrapper e side-pocket ELTIF. I titoli del Tesoro societari, alla ricerca di rendimenti più elevati, rimangono cautamente investiti in veicoli a brevissima scadenza, in un contesto di elevata volatilità dei tassi.
Le autorità di regolamentazione stanno implementando rigorosi requisiti di informativa sui prodotti per garantire che le famiglie abbiano una chiara comprensione delle strutture dei costi, dei rischi associati e dell'impatto più ampio dei prodotti finanziari. I dati di EFAMA indicano che la quota del segmento retail negli Asset under Management (AuM) europei ha registrato una crescita significativa nel 2023, con un aumento di quasi cinque punti percentuali rispetto al 2019. Sebbene i flussi di investimento retail siano spesso influenzati dal sentiment del mercato, l'adozione di strumenti di coinvolgimento digitale, risorse formative gamificate e meccanismi di punteggio ESG integrati nelle applicazioni sta favorendo relazioni più solide con gli investitori. Si prevede che questi progressi supporteranno la crescita sostenuta e lo sviluppo a lungo termine del mercato europeo della gestione patrimoniale.
Per tipologia di società di gestione patrimoniale: mercati privati in ascesa
I fondi comuni di investimento e gli ETF detenevano il 36.92% degli asset nel 2025, ma le società di private equity e venture capital puntano a un CAGR dell'10.98% entro il 2031 nel mercato europeo della gestione patrimoniale. Operatori di scala come Amundi superano i confini nazionali sfruttando piattaforme chiavi in mano per l'indicizzazione, l'investimento fattoriale e i co-investimenti nei mercati privati. Le boutique specializzate coltivano la profondità del settore, offrendo, ad esempio, fondi di venture capital per le scienze della vita o per le infrastrutture di decarbonizzazione che generano commissioni legate alla performance.
L'architettura normativa favorisce lo slancio: l'AIFMD II definisce un quadro normativo per gli investitori professionali che chiarisce l'informativa sui rischi e le aspettative di governance, mentre l'ELTIF 2.0 apre i canali di distribuzione al dettaglio. Tuttavia, i modelli operativi del mercato privato richiedono reti intensive di deal-sourcing, consulenza per la creazione di valore e analisi del rischio di livello istituzionale. Ciò innalza barriere, spingendo la concentrazione di capitale verso franchise ben capitalizzati e accelerando le ondate di consolidamento all'interno del settore europeo della gestione patrimoniale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, il Regno Unito deteneva il 24.55% del mercato europeo della gestione patrimoniale, sfruttando ecosistemi di custodia, legali e di talenti forgiati nel corso di decenni. I modelli di passaporto più leggeri post-Brexit hanno spinto le aziende a rendere operativi hub paralleli nell'UE, ma Londra rimane il centro nevralgico per la gestione dei portafogli e la distribuzione globale. La Spagna, con un CAGR dell'8.31%, dimostra l'efficacia della riforma pensionistica sistemica. L'iscrizione automatica, gli incentivi al risparmio con differimento fiscale e i supermercati di fondi al dettaglio hanno ampliato gli AuM nazionali, attirando al contempo operatori globali a Madrid e Barcellona. Germania e Francia mantengono consistenti pool istituzionali, ma crescono più modestamente; entrambi i mercati si concentrano sul perfezionamento dei criteri ESG e sulla digitalizzazione dei piani pensionistici aziendali.
Le giurisdizioni del Benelux prosperano come centri nevralgici dell'amministrazione dei fondi, beneficiando di trattati fiscali e di personale multilingue, mentre i mercati nordici ottimizzano sofisticati approcci di investimento basati sulle passività e la leadership ESG per attrarre mandati transfrontalieri. L'Europa centrale e orientale comprende il cluster del resto d'Europa e offre un potenziale di crescita a lungo termine grazie alla crescita dei fondi di investimento a capitalizzazione. L'espansione in questo settore richiede pazienza, competenza normativa locale e architetture di prodotto adattabili, condizioni più facilmente soddisfatte dai gruppi diversificati all'interno del mercato europeo della gestione patrimoniale.
Panorama normativo
Il mercato europeo della gestione patrimoniale opera nell'ambito di quadri normativi a livello UE, tra cui UCITS e AIFMD, sotto la supervisione delle autorità nazionali competenti e il coordinamento dell'ESMA. Un elemento chiave recentemente introdotto è la Direttiva (UE) 2024/927 (AIFMD II e revisione UCITS), entrata in vigore il 16 aprile 2026, che ha rafforzato i requisiti relativi agli strumenti di gestione della liquidità, alla supervisione delle deleghe e alla governance dei fondi. L'ESMA ha inoltre segnalato, nel suo programma per il 2026 e nelle dichiarazioni pubbliche della Presidente Verena Ross (giugno 2026), che le priorità di vigilanza includono la semplificazione attraverso una rendicontazione più integrata, una maggiore resilienza e il sostegno all'innovazione digitale, come la tokenizzazione dei fondi.
La regolamentazione in materia di sostenibilità continua a influenzare la progettazione e la divulgazione dei prodotti. Il Regolamento SFDR rimane centrale per la classificazione e la distribuzione dei fondi e, nel novembre 2025, la Commissione europea ha proposto una revisione del Regolamento, ridefinendo le discussioni sulla divulgazione e la categorizzazione dei prodotti in vista di ulteriori lavori legislativi. L'attività di recepimento a livello nazionale evidenzia la complessità dell'implementazione; ad esempio, l'Irlanda ha firmato il Decreto Legislativo n. 181/2026 il 1° maggio 2026 per recepire la Direttiva (UE) 2024/927 nel diritto nazionale. Anche l'ESMA ha delineato i successivi lavori sugli standard tecnici per la rendicontazione dei fondi, con una consultazione prevista entro la fine del 2026 e le proposte definitive nella prima metà del 2027.
Analisi della catena del valore
La catena del valore nella gestione patrimoniale in Europa inizia con la strutturazione dei prodotti (OICVM e FIA) e la gestione del portafoglio, per poi passare attraverso il rischio, la conformità e i dati, inclusa la tracciabilità dei dati ESG per il Regolamento SFDR, prima di arrivare alla negoziazione, alla custodia/deposito, all'amministrazione dei fondi e all'assistenza agli investitori. La distribuzione è un anello fondamentale in tutta la regione, con le reti bancarie e assicurative che rimangono importanti in molti paesi, insieme a piattaforme, fornitori di portafogli modello e canali digitali come la consulenza automatizzata e ibrida. I paesi con sede legale in Lussemburgo e Irlanda concentrano la produzione e l'amministrazione dei fondi, mentre i modelli operativi post-Brexit rafforzano gli hub paralleli nell'UE per supportare la distribuzione e l'assistenza transfrontaliera.
I fornitori di infrastrutture operative, tra cui custodi, depositari, amministratori, fornitori di indici e dati e piattaforme tecnologiche, influenzano sempre più i costi e la velocità di immissione sul mercato, poiché la pressione sulle commissioni esercitata dagli ETF spinge i gestori verso servizi condivisi e automazione. La catena è inoltre in fase di riorganizzazione a causa di cambiamenti normativi e aggiornamenti delle infrastrutture di mercato: l'applicabilità della direttiva AIFMD II a partire dal 16 aprile 2026 aumenta le richieste di reporting e di gestione della liquidità per i gestori di investimenti alternativi, e la preparazione al passaggio dell'Europa a un ciclo di regolamento T+1 entro l'11 ottobre 2027 pone l'aggiornamento dei processi end-to-end (acquisizione delle transazioni, matching, garanzie e reporting ai clienti) nell'agenda di trasformazione a breve termine. Sul fronte della domanda, i flussi si stanno concentrando in soluzioni scalabili, con EFAMA che segnala afflussi netti di fondi a lungo termine pari a 217 miliardi di euro nel primo trimestre del 2026 e vendite nette di ETF UCITS pari a 113 miliardi di euro nello stesso periodo, rafforzando la necessità di una produzione, distribuzione e assistenza efficienti su larga scala.
Panorama competitivo
Il mercato europeo della gestione patrimoniale rimane frammentato: i primi cinque gestori si accaparrano una piccola quota di asset, creando ampi margini di consolidamento e di differenziazione guidata dagli specialisti. Le società di gestione di scala, come Amundi, BlackRock, Legal & General Investment Management, UBS Asset Management e BNP Paribas, sfruttano l'ampiezza dei prodotti, il capitale regolamentare e i meccanismi di vendita transfrontalieri. Replicano capacità passive a commissioni estremamente ridotte, raggruppano portafogli modello e, sempre più, offrono accesso al mercato privato tramite fondi feeder e strategie evergreen.
Gli specialisti delle boutique coesistono sfruttando le inefficienze dei titoli azionari tematici, del debito dei mercati di frontiera o del private equity mirato a un settore specifico (ad esempio, scienze della vita o infrastrutture digitali). Un servizio clienti personalizzato e cicli decisionali agili consentono a queste società di generare alfa differenziato, sebbene con una capacità ridotta. L'attività di M&A ha subito un'accelerazione: l'acquisizione di AXA IM da parte di BNP Paribas per 5.1 miliardi di euro (5.61 miliardi di dollari) e l'acquisizione di Viridium da parte del consorzio Allianz-BlackRock-T&D per 3.5 miliardi di euro (3.85 miliardi di dollari) dimostrano la ricerca di economie di scala in tecnologia, distribuzione e conformità normativa.
La tecnologia è emersa come un'area di interesse fondamentale per le aziende. Una ricerca condotta da Strategy& evidenzia che l'implementazione dell'intelligenza artificiale generativa in diverse applicazioni, come la reportistica personalizzata per gli investitori, il rilevamento di anomalie nelle attività di trading e l'automazione delle informative relative alla conformità, ha il potenziale per generare sostanziali riduzioni dei costi operativi. Questi progressi sottolineano la crescente importanza di sfruttare soluzioni basate sull'intelligenza artificiale per migliorare l'efficienza e semplificare i processi all'interno delle organizzazioni. Gli operatori europei devono valutare le decisioni di costruire o di collaborare in un contesto di carenza di talenti a livello globale. Cambiamenti culturali rapidi, governance agile e infrastrutture cloud-native distinguono i leader dai ritardatari. Allo stesso tempo, la regolamentazione rimane rigorosa; i requisiti di data-lineage dell'SFDR e gli stress test di liquidità dell'AIFMD II favoriscono le aziende con risorse finanziarie elevate e sistemi di gestione del rischio di livello enterprise. Il contesto competitivo premia quindi sia i colossi in grado di sfruttare la leva operativa sia le boutique agili che si ritagliano nicchie difendibili ad alto margine all'interno del mercato europeo della gestione patrimoniale.
Leader del settore della gestione patrimoniale in Europa
Gestione patrimoniale UBS
Amundi asset management
Gestione legale e generale degli investimenti (LGIM)
Gruppo DWS
Allianz Global Investors e PIMCO (Europa)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: UBS ha annunciato una partnership strategica con MSCI per integrare dati, analisi e modelli di MSCI con l'esperienza di UBS nel settore degli investimenti alternativi, al fine di sviluppare una piattaforma dati per i mercati privati basata sull'intelligenza artificiale. L'obiettivo è quello di migliorare la standardizzazione e la trasparenza dei dati relativi agli asset privati, rafforzando la progettazione dei prodotti, la gestione del rischio e le capacità di reporting per i clienti, in un contesto di crescente espansione dei mercati privati all'interno dei portafogli multi-asset.
- Aprile 2026: Amundi e ICG hanno annunciato una partnership strategica e azionaria a lungo termine per ampliare l'accesso ai mercati privati, che prevede l'acquisizione da parte di Amundi di una partecipazione economica del 9.9% e la stipula di un accordo di distribuzione esclusiva decennale. La struttura combina la scalabilità della produzione e distribuzione dei prodotti con le capacità di origination nei mercati privati, supportando offerte a margine più elevato in un contesto di compressione delle commissioni nei mercati pubblici.
- Novembre 2024: Amundi ha raggiunto un accordo per l'acquisizione della società tedesca di wealthtech aixigo per 149 milioni di euro (163.9 milioni di dollari) al fine di rafforzare gli strumenti digitali basati su API per i consulenti finanziari. L'acquisizione consolida l'integrazione dei flussi di lavoro dei consulenti e i modelli di distribuzione ibridi, elementi cruciali in un contesto in cui le reti di intermediari tradizionali invecchiano e l'assistenza clienti si sposta verso percorsi digitali prioritari.
Ambito del rapporto sul mercato della gestione patrimoniale in Europa
La gestione patrimoniale è un approccio calcolato alla governance e alla realizzazione del valore dalle cose di cui un gruppo o un'entità è responsabile nel corso del suo ciclo di vita. Può essere applicato sia alle attività materiali che a quelle immateriali. Il rapporto sul mercato europeo della gestione patrimoniale fornisce un'analisi completa, che comprende una valutazione economica, una panoramica del mercato, stime delle dimensioni per segmenti fondamentali, tendenze emergenti, dinamiche di mercato e profili di aziende chiave.
Il mercato è segmentato in base al tipo di cliente (retail, fondi pensione, compagnie assicurative, banche e altre istituzioni), tipo di mandato (fondi di investimento e mandati discrezionali), classe di attività (azioni, reddito fisso, mercato monetario/denaro e altre classi di attività) e paese (Regno Unito, Francia, Germania, Svizzera, Italia, Paesi Bassi e resto d'Europa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
Per classe di attività
| Equità |
| Reddito fisso |
| Investimento alternativo |
| IBRIDO |
| Cash Management |
Per fonte di fondi
| Fondi Pensione e Compagnie Assicurative |
| Investitori individuali (Retail + HNW) |
| Investitori aziendali |
| Altre fonti (governo, trust ecc.) |
Per tipo di società di gestione patrimoniale
| Grandi istituzioni finanziarie / banche bulge-bracket |
| Fondi comuni di investimento ed ETF |
| Private Equity e Venture Capital |
| Fondi a reddito fisso |
| Hedge Funds |
| Altri tipi di società di gestione patrimoniale |
Per geografia
| Regno Unito |
| Germania |
| Francia |
| Spagna |
| Italia |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) |
| Resto d'Europa |
| Per classe di attività | Equità |
| Reddito fisso | |
| Investimento alternativo | |
| IBRIDO | |
| Cash Management | |
| Per fonte di fondi | Fondi Pensione e Compagnie Assicurative |
| Investitori individuali (Retail + HNW) | |
| Investitori aziendali | |
| Altre fonti (governo, trust ecc.) | |
| Per tipo di società di gestione patrimoniale | Grandi istituzioni finanziarie / banche bulge-bracket |
| Fondi comuni di investimento ed ETF | |
| Private Equity e Venture Capital | |
| Fondi a reddito fisso | |
| Hedge Funds | |
| Altri tipi di società di gestione patrimoniale | |
| Per geografia | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato europeo della gestione patrimoniale entro il 2031?
Si prevede che raggiungerà i 62.37 trilioni di dollari, con un tasso di crescita annuo composto (CAGR) del 9.92%.
Quale segmento di investitori sta crescendo più rapidamente in Europa?
Si prevede che gli investitori individuali, supportati dalla consulenza digitale e dalla riforma pensionistica, aumenteranno il loro patrimonio a un CAGR del 8.93% entro il 2031.
Quale ruolo svolge l'SFDR nei flussi di fondi europei?
Nel 2024, le etichette SFDR hanno indirizzato i flussi di investimento verso le strategie dell'articolo 8 e dell'articolo 9, che hanno rappresentato una parte sostanziale delle attività dei fondi dell'UE e hanno registrato significativi afflussi netti.
Perché gli investimenti alternativi stanno guadagnando terreno in Europa?
Il private equity, le infrastrutture e il credito privato offrono rendimenti non correlati e protetti dall'inflazione e beneficiano di un sostegno politico come l'ELTIF 2.0.
In che modo la tecnologia sta rimodellando la concorrenza tra i gestori patrimoniali europei?
Gli strumenti di intelligenza artificiale generativa, le piattaforme di robo-advice e le strutture di fondi tokenizzati riducono i costi, migliorano la personalizzazione e differenziano la qualità del servizio.
Qual è l'impatto dell'AIFMD II sui gestori alternativi più piccoli?
L'aumento dei requisiti di capitale e di rendicontazione sta facendo aumentare i costi di conformità, spingendo verso piattaforme più grandi in grado di sfruttare l'efficienza di scala.


