

Dimensioni e quota del mercato dei parchi di divertimento in Europa
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
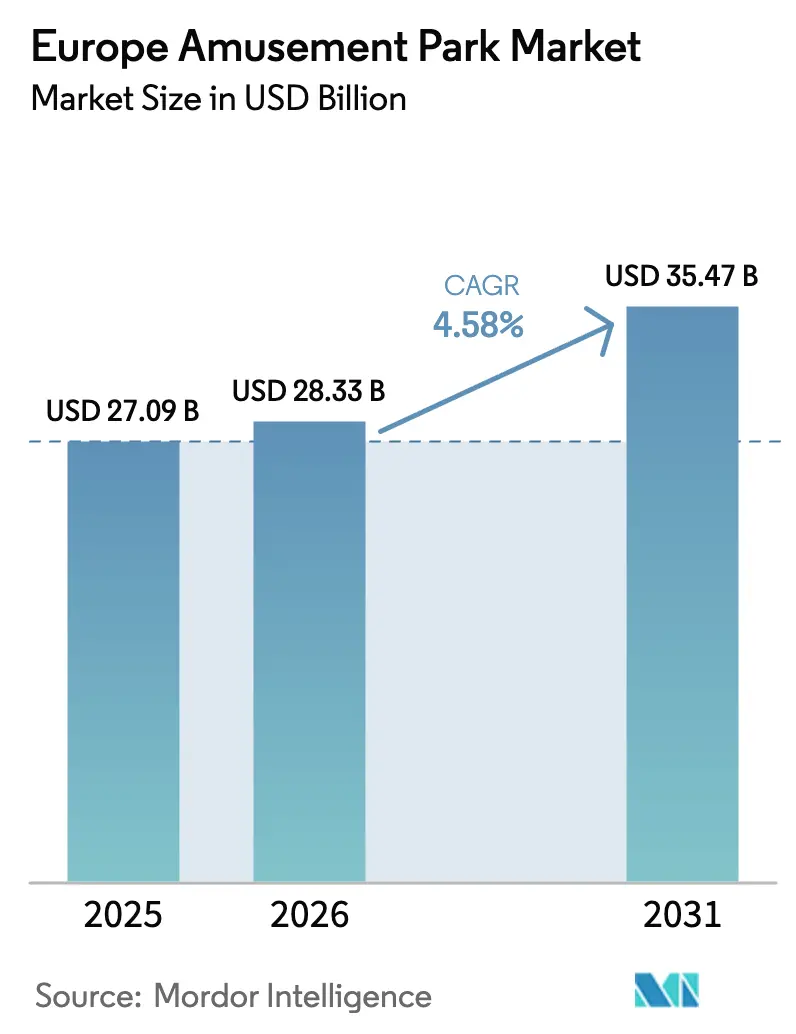
| Dimensione del mercato (2026) | 28.33 miliardo di dollari |
| Dimensione del mercato (2031) | 35.47 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.58% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei parchi di divertimento in Europa di Mordor Intelligence
Si prevede che il mercato europeo dei parchi divertimento crescerà da 27.09 miliardi di dollari nel 2025 a 28.33 miliardi di dollari nel 2026 e raggiungerà i 35.47 miliardi di dollari entro il 2031, con un CAGR del 4.58% nel periodo 2026-2031. La ripresa riflette l'aumento dei budget per il tempo libero delle famiglie, il ritorno costante dei turisti provenienti da lunghi viaggi e la rapida adozione da parte degli operatori dei parchi di tematiche immersive basate su proprietà intellettuale (IP) che richiedono prezzi premium [1] Themed Entertainment Association & AECOM, “Theme Index 2023,” aecom.com. . La biglietteria elettronica, la gestione delle code basata sull'intelligenza artificiale e i contenuti interattivi abilitati dal 5G stanno ulteriormente aumentando la spesa pro capite, riducendo al contempo i colli di bottiglia nel flusso di visitatori, consentendo al mercato europeo dei parchi divertimento di crescere senza un aumento proporzionale della capacità. Le attrazioni meccaniche sono ancora al centro delle campagne di marketing, ma gli operatori stanno espandendo le attrazioni acquatiche, gli hotel a tema e i micro-parchi al coperto "retail-tainment" per mitigare i rischi meteorologici e la stagionalità. L'intensità competitiva è moderata: i primi cinque gruppi controllano circa il 60% dei ricavi, tuttavia l'espansione di Universal nel Regno Unito e Disney in Francia è destinata ad aumentare i requisiti di capitale e a favorire gli operatori di maggiori dimensioni. I costi normativi legati alla riduzione delle emissioni di carbonio e i premi assicurativi rimangono un ostacolo, ma il mercato europeo dei parchi divertimento continua a beneficiare del turismo esperienziale, dei sistemi di prezzi dinamici e delle strategie di destinazione multi-giorno che diversificano i ricavi.
Punti chiave del rapporto
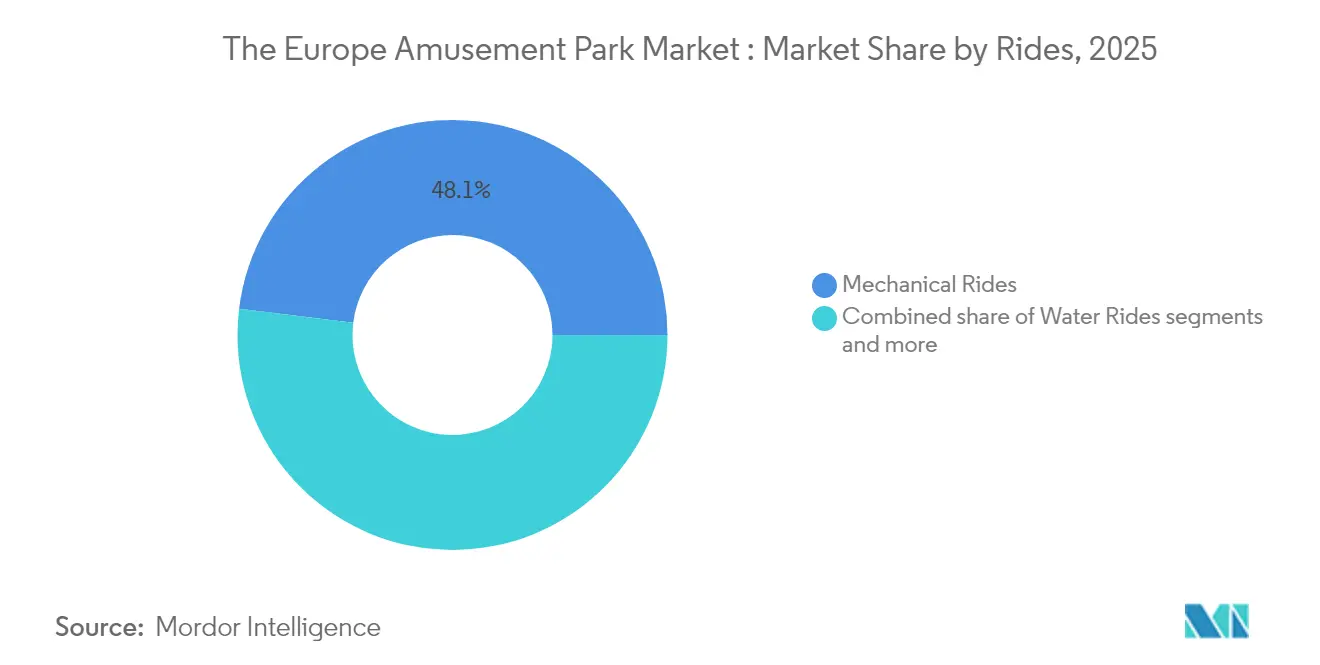
- Per quanto riguarda le giostre, le attrazioni meccaniche hanno dominato il mercato dei parchi di divertimento in Europa, con una quota del 48.05% nel 2025; si prevede che le attrazioni acquatiche cresceranno a un CAGR del 7.12% entro il 2031.
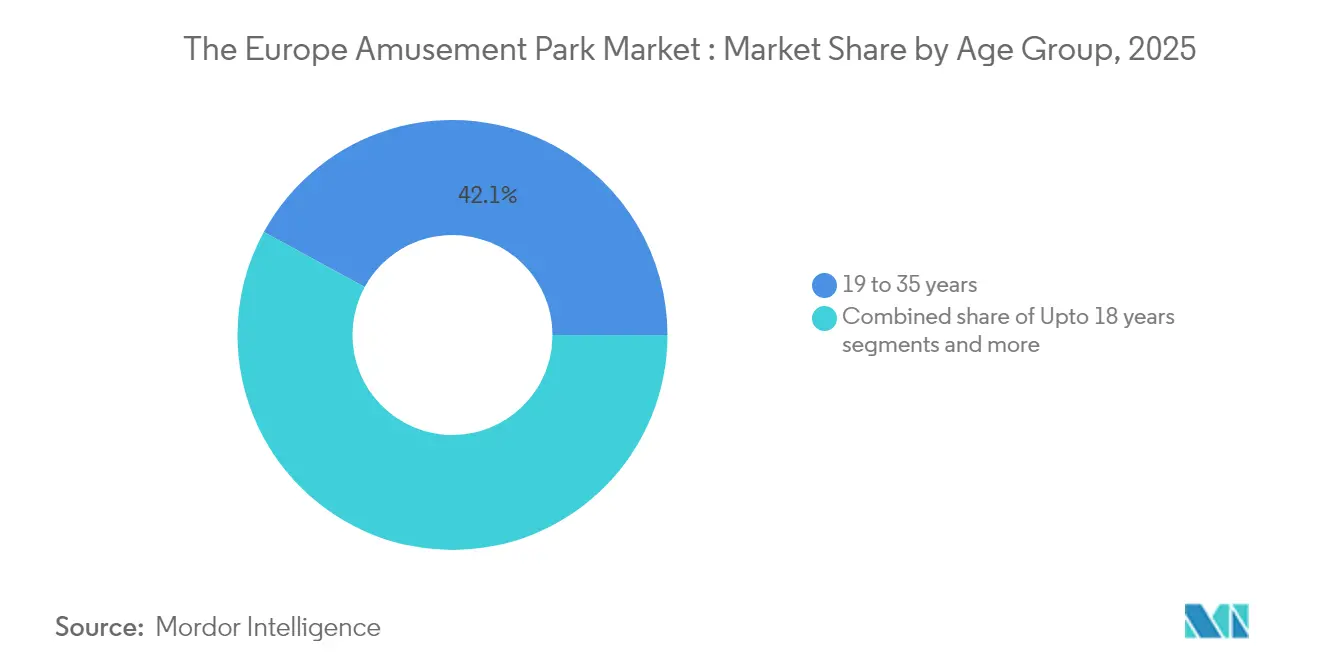
- Per fascia d'età, nel 2025 i visitatori di età compresa tra 19 e 35 anni rappresentavano il 42.05% del mercato europeo dei parchi di divertimento e si prevede che il segmento fino a 18 anni crescerà a un CAGR del 6.74% entro il 2031.
- In base alla fonte di fatturato, nel 54.85 i biglietti hanno conquistato il 2025% della quota di mercato dei parchi di divertimento in Europa e hotel e resort sono destinati a registrare un CAGR del 9.98% nello stesso periodo.
- Per paese, la Germania ha rappresentato il 17.29% della quota di mercato dei parchi di divertimento in Europa; si prevede che la Spagna crescerà a un CAGR del 6.98% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei parchi di divertimento in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Impennata del turismo esperienziale | + 1.2% | Nucleo dell'Europa occidentale, spillover nel Mediterraneo | Medio termine (2–4 anni) |
| Crescente integrazione delle attrazioni basate su IP | + 0.9% | Regno Unito, Francia, Germania | A lungo termine (≥ 4 anni) |
| Progressi nella tecnologia di sicurezza dei veicoli | + 0.6% | Leadership nordica a livello europeo | A breve termine (≤ 2 anni) |
| Crescente adozione di sistemi di prezzi dinamici | + 0.8% | Europa occidentale, Europa orientale selettiva | Medio termine (2–4 anni) |
| L'ascesa dei formati ibridi di parchi di intrattenimento e vendita al dettaglio | + 0.4% | Centri urbani, luoghi integrati nei centri commerciali | A lungo termine (≥ 4 anni) |
| Implementazione di esperienze abilitate 5G/edge | + 0.3% | Primi utilizzatori dei paesi nordici e DACH | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del turismo esperienziale
Un netto spostamento dei consumatori verso la spesa per l'esperienza rispetto al possesso ha aumentato le presenze, con gli ospiti che pagano prezzi più alti per narrazioni immersive e attrazioni condivisibili. Gli operatori segnalano che la spesa pro capite aumenta più rapidamente del numero di visitatori, grazie alla crescente popolarità di cibo, merchandising e pacchetti premium per saltare la fila. La portata dei social media amplifica il passaparola, in particolare tra i visitatori di età compresa tra 19 e 35 anni che generano contenuti virali che pubblicizzano i parchi a costi minimi. Le espansioni basate sulla proprietà intellettuale, come il resort Bedford pianificato da Universal, sottolineano come il mercato europeo dei parchi di divertimento sfrutti l'attrattiva esperienziale piuttosto che il solo numero di giostre per attrarre i viaggiatori. La tendenza si estende alle fasce demografiche più anziane, poiché i baby boomer cercano servizi di qualità e accessibilità che rendano attraenti i viaggi multigenerazionali. La differenziazione esperienziale è ora fondamentale per il potere di determinazione dei prezzi, proteggendo gli operatori dai costi di input inflazionistici. Si prevede che questo fattore sosterrà la crescita a medio termine rafforzando l'attrattiva della destinazione e aumentando la durata media del soggiorno.
Crescente integrazione delle attrazioni basate su IP
La concessione in licenza di franchise di successo è passata dall'essere un semplice elemento decorativo a una strategia fondamentale: l'acquisizione dei diritti globali di Minecraft da parte di Merlin Entertainments nel 2024 dimostra come la proprietà intellettuale garantisca un pubblico più giovane e stimoli le vendite di merchandising. Le partnership di Parques Reunidos con Paramount dimostrano un'economia simile: gli universi brandizzati generano prezzi dei biglietti più elevati, tempi di permanenza più lunghi ed efficienze di marketing multicanale. I contratti pluriennali creano inoltre cicli di aggiornamento dei contenuti che mantengono la frequentazione abituale senza dover sostituire completamente le attrazioni. Poiché i proprietari di proprietà intellettuale richiedono tariffe premium, solo i gruppi ben capitalizzati possono competere, rafforzando una moderata concentrazione nel mercato europeo dei parchi di divertimento. Il ritorno a lungo termine include una riduzione della spesa promozionale, poiché il valore del marchio è integrato. La tematizzazione della proprietà intellettuale sblocca anche collaborazioni con studi cinematografici per eventi stagionali e collegamenti in streaming che estendono il coinvolgimento dei visitatori oltre i cancelli del parco. Nel periodo di previsione, l'integrazione della proprietà intellettuale continuerà ad ampliare il divario di performance tra i parchi di primo livello e gli indipendenti regionali.
Crescente adozione di sistemi di gestione dinamica dei prezzi e dei ricavi
Gli strumenti di determinazione dei prezzi algoritmici sono maturati fino a diventare infrastrutture critiche, come si vede a Europa-Park, che combina dati meteorologici, di occupazione alberghiera e storici di prenotazione per calibrare i prezzi dei biglietti ogni ora [2] International Association of Amusement Parks and Attractions, “Leveraging Artificial Intelligence for Attractions,” iaapa.org. . La gestione dei ricavi aumenta l'utilizzo nei giorni feriali, limitando al contempo l'affollamento durante le festività, migliorando sia le entrate che la soddisfazione degli ospiti. I parchi ottengono visibilità sull'elasticità della domanda, che fornisce informazioni utili per la spesa di marketing e i pacchetti aggiuntivi. L'adozione sostenuta dovrebbe incrementare il CAGR del mercato europeo dei parchi divertimento di 0.8 punti percentuali, principalmente attraverso valori medi delle transazioni più elevati. I sistemi supportano anche offerte personalizzate che rafforzano il coinvolgimento nei programmi fedeltà e stimolano un aumento delle visite. I responsabili della gestione dei ricavi integrano sempre più flussi ancillari come parcheggio, ristorazione ed esperienze VR in un'unica piattaforma di gestione dei ricavi.
Implementazione di esperienze immersive abilitate al 5G/Edge
I finanziamenti dell'UE pari a 142 milioni di euro (152.65 milioni di dollari) stanno accelerando l'infrastruttura 5G e edge-cloud, consentendo giochi in realtà aumentata in tempo reale e contenuti personalizzati per le attrazioni [3] Health and Digital Executive Agency, “5G and Edge Cloud for Smart Communities,” hadea.ec.europa.eu. . I primi ad adottare la tecnologia possono monetizzare overlay AR premium, microtransazioni in-app e narrazione basata sulla posizione che si adatta ai profili degli ospiti. Le reti a bassa latenza consentono esperienze di gruppo sincronizzate, aumentando i punteggi di soddisfazione e la visibilità sui social media. I costi di investimento stanno diminuendo poiché le compagnie telefoniche cofinanziano le implementazioni in cambio di traffico dati e diritti di branding. La tecnologia supporta anche analisi avanzate della folla che ottimizzano il personale e il posizionamento delle concessioni. Sebbene l'implementazione della rete sia disomogenea, i parchi nordici e DACH sono in grado di definire le aspettative dei consumatori che si ripercuotono sull'intero mercato europeo dei parchi divertimento.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati CAPEX e lunghi cicli di ROI | -1.8% | In tutta l'UE, acuto nell'Europa orientale | A lungo termine (≥ 4 anni) |
| Premi assicurativi di responsabilità civile in aumento | -0.7% | Settore dell'intrattenimento nell'Europa occidentale | Medio termine (2–4 anni) |
| Inasprimento delle normative sull’impatto ambientale | -0.9% | Regioni conformi al Green Deal dell'UE | A lungo termine (≥ 4 anni) |
| Invecchiamento demografico nell'Europa occidentale | -0.5% | Europa occidentale, concentrazione nordica | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati CAPEX e lunghi cicli di ROI
I nuovi parchi richiedono dai 100 ai 200 milioni di euro (da 107.5 a 215 milioni di dollari) e possono richiedere dai 7 ai 10 anni per recuperare gli esborsi di cassa, scoraggiando i nuovi entranti e rallentando l'espansione nell'Europa centrale e orientale, dove i costi di finanziamento sono più elevati. Persino marchi evergreen come Euro Disneyland hanno inizialmente faticato a rispettare i covenant del debito, a dimostrazione del rischio strutturale di capitale. I grandi parchi devono finanziare infrastrutture, servizi e collegamenti stradali che ampliano gli orizzonti di ammortamento. Gli incentivi governativi mitigano il rischio, ma aggiungono complessità politica. I gruppi esistenti con ricavi diversificati da alloggi e licenze di proprietà intellettuale godono di un costo del capitale inferiore, ampliando il divario con gli operatori indipendenti locali. Questa barriera rafforza la moderata concentrazione che già caratterizza il mercato europeo dei parchi di divertimento. Nel lungo termine, solo i progetti sostenuti da operatori multinazionali o da partenariati pubblico-privati hanno maggiori probabilità di affermarsi.
Premi assicurativi di responsabilità civile in aumento
Il mercato assicurativo post-pandemia rimane teso: i premi per l'intrattenimento sono aumentati del 7.5-10% all'inizio del 2025 e la copertura assicurativa multiuso per le attrazioni ad alta intensità comporta franchigie elevate. Le linee casualty si sono stabilizzate, ma le polizze specializzate per il tempo libero sono in ritardo, con un aumento dei costi operativi fino al 5% dei ricavi, con le componenti di responsabilità civile che ne assorbono la maggior parte. Gli assicuratori richiedono dati granulari sulla sicurezza, incentivando l'adozione della manutenzione predittiva ma aumentando anche i carichi di lavoro per la conformità. I parchi più piccoli privi di registri degli incidenti affidabili pagano sovrapprezzi sproporzionati o si trovano ad affrontare limiti di copertura ridotti. Le tensioni finanziarie a medio termine potrebbero accelerare le fusioni e acquisizioni, poiché gli operatori indipendenti cercano economie di scala nell'acquisto di assicurazioni. Gli operatori compensano la pressione sui costi attraverso una politica dei prezzi dinamica, ma la compressione dei margini rimane un ostacolo alla crescita.
Analisi del segmento
Per giostre: le attrazioni acquatiche prendono slancio
Le attrazioni acquatiche hanno generato un CAGR previsto del 7.12%, ben al di sopra della media del settore dei parchi di divertimento europei, sfruttando strutture climatizzate che estendono le finestre stagionali e stimolano la domanda di turismo del benessere. Le attrazioni meccaniche rappresentavano ancora il 48.05% della quota di mercato dei parchi di divertimento europei nel 2025, consolidando l'identità dei parchi con montagne russe e torri di caduta. Tuttavia, complessi acquatici al coperto come Therme Erding stanno dimostrando come gli ibridi tra spa e intrattenimento possano aumentare il tempo di permanenza e la spesa giornaliera, generando un fatturato per metro quadro superiore. I progettisti di attrazioni meccaniche ora integrano elementi interattivi e temi IP per mantenere la pertinenza rispetto alla concorrenza acquatica. Le attrazioni speciali, comprese le esperienze basate sulla realtà virtuale, riempiono un posizionamento di nicchia, ma devono affrontare frequenti costi di aggiornamento dei contenuti. Il segmento acquatico in espansione diversifica i profili degli ospiti, attraendo famiglie multigenerazionali e amanti del benessere che storicamente hanno ignorato i parchi incentrati sul brivido. Gli operatori che abbinano icone meccaniche a offerte di attrazioni acquatiche al coperto sono posizionati per catturare un mix più ampio di visitatori e attenuare la stagionalità dei ricavi.
I sondaggi tra gli ospiti rivelano che le attrazioni acquatiche registrano anche un numero maggiore di visitatori abituali, favorito da limiti di altezza più bassi che includono bambini piccoli e adulti più anziani. Gli sviluppatori integrano lagune per il surf e piscine termali negli hotel resort, offrendo trattamenti spa e biglietti per la notte. Questa offerta combinata spinge la durata media del soggiorno oltre le due notti, incrementando ulteriormente le dimensioni del mercato europeo dei parchi di divertimento per i resort con giochi d'acqua. Le giostre meccaniche manterranno la visibilità del marketing, ma si prevede che la loro quota assoluta si eroderà marginalmente con lo spostamento del capitale verso strutture ibride versatili. Gli investitori ora valutano i progetti in base alla resilienza alla volatilità meteorologica e all'ampiezza demografica, parametri in cui i parchi acquatici ottengono ottimi risultati. L'attenzione strategica si sta quindi spostando verso zone esperienziali che combinano scivoli, piscine a onde e aree relax, abbinate a micro-distretti dedicati alla ristorazione e alla vendita al dettaglio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fascia d'età: le visite dei minori di 18 anni aumentano
I visitatori di età compresa tra 19 e 35 anni hanno assorbito il 42.05% della spesa del 2025, consolidando il loro status di gruppo centrale del mercato europeo dei parchi di divertimento. Tuttavia, la fascia d'età fino a 18 anni è sulla buona strada per un CAGR del 6.74% fino al 2031, trainata dalla preferenza dei genitori per i regali esperienziali e dalla crescente domanda di gite scolastiche. I genitori Millennial, ora sulla trentina, destinano i budget per il tempo libero a viaggi in famiglia che uniscono le generazioni e generano contenuti sui social media. I parchi personalizzati con aree di edutainment e contenuti IP specifici per età, da Peppa Pig a Minecraft, stanno superando le attrazioni più diffuse. Gli operatori introducono anche pacchetti di biglietti flessibili che consentono agli operatori di combinare aree gioco per i più piccoli con l'accesso alle giostre da brivido per i fratelli maggiori, creando proposte di valore per la famiglia olistiche.
La demografia presenta sia opportunità che limiti: il tasso di fertilità in Europa è sceso a 1.38 nascite per donna nel 2023, ma la genitorialità tardiva significa che le famiglie dispongono di fondi discrezionali più elevati una volta che i figli raggiungono l'età per frequentare i parchi. I parchi rispondono integrando percorsi adatti ai passeggini, esperienze sensoriali e strutture per l'infanzia migliorate, consentendo soggiorni più lunghi. La progettazione intergenerazionale attrae anche i nonni che si uniscono ai viaggi in famiglia, compensando in modo discreto la moderazione dovuta all'invecchiamento della popolazione. Il coinvolgimento digitale incentrato sui giovani tramite IP di gaming e cacce al tesoro in realtà aumentata rafforza la fidelizzazione che può durare decenni. Sebbene i segmenti di età compresa tra 36 e 65 anni registrino volumi costanti, la base di visitatori under 18 in più rapida crescita consolida le curve della domanda futura e orienta gli investimenti nelle attrazioni verso emozioni tranquille e giochi interattivi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fonte di entrate: l'alloggio aumenta i margini
I biglietti hanno contribuito per il 54.85% al fatturato del 2025, a conferma del loro primato storico, ma si prevede che hotel e resort raggiungeranno un CAGR del 9.98%, il più alto tra tutti i flussi. I visitatori di più giorni spendono in genere 3-4 volte di più rispetto agli ospiti giornalieri, rendendo l'espansione degli alloggi una leva di profitto fondamentale. Il campus di sei hotel di Europa-Park e il modello di resort integrato di PortAventura dimostrano come le camere in loco possano raddoppiare la spesa media degli ospiti, catturando al contempo le vendite di cibo, bevande e merchandising all'interno del parco. Il packaging dinamico raggruppa biglietti, pasti ed eventi a tema, aumentando il rendimento e uniformando l'occupazione durante i giorni feriali.
I programmi di ristorazione si stanno evolvendo in spettacoli culinari immersivi, allineati alla proprietà intellettuale del parco, con prezzi premium. I ricavi derivanti dal merchandising devono far fronte alla concorrenza dell'e-commerce, ma i prodotti esclusivi riservati ai parchi e le tecnologie di personalizzazione ampliano la spesa. Gli hotel offrono anche una protezione contro le perturbazioni meteorologiche: i visitatori con pacchetti prepagati hanno meno probabilità di annullare. Gli operatori convogliano i profitti in nuove attrazioni, rafforzando il ciclo di crescita del mercato europeo dei parchi di divertimento. Nell'orizzonte di previsione, lo sviluppo dei resort rimarrà la priorità strategica per i gruppi che cercano di diversificare i ricavi oltre gli incassi al botteghino e aumentare la quota di portafoglio.
Analisi geografica
La Germania ha mantenuto il 17.29% del fatturato del 2025, sostenuta dalla geografia centrale, dal robusto turismo interno e da parchi di punta come Europa-Park che attraggono visitatori transfrontalieri. La sua stabilità normativa e le infrastrutture di trasporto consolidano ulteriormente la leadership. La Spagna, tuttavia, è il campione di crescita, con un CAGR previsto del 6.98% entro il 2031, grazie al clima mediterraneo e agli investimenti aggressivi nei resort che la trasformeranno in una destinazione per tutto l'anno. Il complesso di tre parchi di PortAventura e la prossima espansione delle piscine interne esemplificano la spinta della Spagna verso soggiorni di più giorni che attraggono i nordeuropei desiderosi di sole invernale.
Francia e Regno Unito rappresentano mercati maturi. La Francia beneficia del rinnovamento dei parchi Disney da 2 miliardi di euro (2.15 miliardi di dollari), che aggiunge le aree dedicate a Frozen e al Re Leone, rafforzando l'immagine di Parigi come città turistica più visitata d'Europa. Il Regno Unito anticipa il resort Bedford di Universal, che potrebbe ricalibrare i flussi turistici nazionali una volta operativo. L'Italia mantiene una performance costante grazie a Gardaland e ai parchi indipendenti regionali, mentre il Benelux e le regioni nordiche eccellono nella spesa pro capite grazie agli elevati redditi familiari e all'accettazione di prezzi premium. L'Europa centrale e orientale rimane sottopenetrata; tuttavia, l'aumento del reddito disponibile e i fondi UE per le infrastrutture suggeriscono un potenziale di crescita a lungo termine se le barriere finanziarie si allentano.
Panorama normativo
I parchi divertimento europei operano secondo una combinazione di norme armonizzate a livello UE e regolamenti nazionali che disciplinano la progettazione delle attrazioni, la valutazione della conformità, le ispezioni e la sicurezza operativa. Questi requisiti incidono sui costi di investimento e sui cicli di manutenzione sia per le attrazioni meccaniche che per quelle acquatiche. Nel 2026, il Comitato europeo di normazione (CEN) ha pubblicato la norma EN 13814:2026 per le attrazioni e i dispositivi dei parchi divertimento, introducendo requisiti ingegneristici e di monitoraggio più rigorosi, con una scadenza obbligatoria per la conformità fissata al 1° gennaio 2027. Tale scadenza spinge gli operatori e i produttori a pianificare la ricertificazione e l'aggiornamento del parco attrazioni.
Le normative nazionali continuano a inasprirsi in linea con gli standard UE. Il 1° luglio 2026, i Paesi Bassi hanno notificato alla Commissione europea una bozza di revisione del Decreto sulla Legge sulle Merci relativo alle attrazioni e alle attrezzature per parchi giochi del 2023, ampliando il campo di applicazione della normativa per le attrezzature attive come le teleferiche e le piste di go-kart. Parallelamente, la norma EN 15330-2:2026 è entrata in vigore il 1° luglio 2026 come obbligatoria per le attrazioni all'aperto, richiedendo la certificazione CE e la convalida della sicurezza funzionale (ISO 13849-1) a livello PLd. Ciò comporta maggiori requisiti in termini di documentazione e sistemi di sicurezza per fornitori e gestori di parchi.
Analisi della catena del valore
La catena del valore dei parchi divertimento in Europa inizia con l'ideazione e il finanziamento, spesso collegati alla concessione di licenze IP e alla pianificazione generale del resort. Prosegue poi con la progettazione e la produzione delle attrazioni, la tematizzazione e la costruzione, e l'integrazione tecnologica per la biglietteria, i pagamenti, la gestione delle code e le app per gli ospiti, prima di arrivare alla gestione operativa dei parchi, degli alloggi e delle spese accessorie. I proprietari di contenuti brandizzati e i progettisti di esperienze influenzano sempre più le decisioni nelle fasi iniziali, poiché le aree tematiche immersive e le strutture ricettive basate su IP incidono sia sulle presenze che sulla spesa pro capite. Allo stesso tempo, gli operatori standardizzano gli appalti e la governance per gestire le attività in più paesi, come nel caso di Merlin Entertainments che implementerà un modello operativo regionale entro la fine del 2025 per semplificare la supervisione e l'esecuzione.
Sul fronte dell'offerta, la conformità e la sostenibilità influenzano sempre più le decisioni di approvvigionamento. Standard come EN 13814:2026 e EN 15330-2:2026 aumentano il carico di lavoro di certificazione per i produttori di attrazioni, i fornitori di sistemi di controllo e i fornitori di servizi di manutenzione, rafforzando il ruolo degli organismi notificati specializzati e dei partner di ispezione nella catena a valle. Le piattaforme di settore contribuiscono inoltre a coordinare gli ecosistemi dei fornitori e le pratiche operative. IAAPA Expo Europe 2026 si posiziona come un importante evento di approvvigionamento e partnership ed è certificato come evento sostenibile da Greentime (punteggio del 76%), a testimonianza della richiesta da parte degli operatori di responsabilità da parte dei fornitori in materia di efficienza energetica, materiali e impatto operativo.
Panorama competitivo
Il mercato mostra una moderata concentrazione, con Merlin Entertainments in testa alla classifica, seguita da Parques Reunidos. Altri attori chiave includono Compagnie des Alpes, insieme alle divisioni Disney e Universal, che gestiscono resort monomarca. Le tendenze al consolidamento favoriscono le aziende con accesso alla proprietà intellettuale, all'analisi dei dati e a portafogli di alloggi diversificati, poiché le crescenti aspettative degli ospiti per esperienze omnicanale fluide aumentano le esigenze di spesa in conto capitale. Investimenti recenti, come il resort pianificato da Universal a Bedford e il reinvestimento di Disney a Parigi, riflettono la crescente concorrenza per la quota di portafoglio del turismo internazionale. Nel frattempo, Compagnie des Alpes ha rafforzato la sua posizione in Germania con l'acquisizione di Belantis, mentre Parques Reunidos sta spostando il capitale verso attrazioni con un elevato contenuto di proprietà intellettuale.
La concessione in licenza del marchio Minecraft da parte di Merlin evidenzia una strategia più ampia per attrarre un pubblico più giovane e nativo digitale attraverso franchise di gioco riconosciuti a livello globale. La tecnologia è diventata un fattore di differenziazione chiave per i leader di mercato, con strumenti come la gestione delle code basata sull'intelligenza artificiale, ecosistemi cashless ed esperienze di realtà aumentata che migliorano la soddisfazione degli ospiti e consentono un upselling personalizzato. Inoltre, l'aumento dei costi assicurativi evidenzia il valore della scalabilità, poiché gli operatori più grandi si assicurano polizze collettive migliori e premi più vantaggiosi. Al contrario, le start-up si stanno ritagliando nicchie con micro-parchi urbani come i centri avventura indoor di UNO Parks, che richiedono meno capitale e consentono una rapida rotazione dei contenuti. Questi sviluppi suggeriscono una gamma diversificata di strategie di crescita nel panorama competitivo.
Nonostante questi cambiamenti, le barriere competitive rimangono moderate, consentendo agli editori indipendenti regionali di mantenere un forte seguito locale attraverso temi culturalmente rilevanti e profondi legami con la comunità. Tuttavia, dal 2025 al 2030, si prevede un'accelerazione delle fusioni e delle acquisizioni, poiché gli operatori frammentati cercheranno partnership strategiche. Queste collaborazioni saranno probabilmente finalizzate a finanziare gli aggiornamenti tecnologici e ad attenuare i crescenti costi associati alla conformità normativa. Con l'evoluzione del mercato, l'accesso alla proprietà intellettuale, le capacità tecnologiche e la scala operativa determineranno sempre più il vantaggio competitivo. Nel complesso, il settore è pronto per una trasformazione dinamica guidata sia dall'innovazione che dal consolidamento.
Leader del settore dei parchi di divertimento in Europa
Merlin Entertainments
Parchi assemblati
Compagnia delle Alpi
Europa-Park GmbH & Co Mack KG
Gruppo di looping
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Parques Reunidos ha inaugurato l'attrazione Kilauea presso l'Aquopolis Villanueva de la Canada, nell'ambito di un più ampio piano di investimenti nella Comunità di Madrid. L'espansione nella regione di Madrid aumenta il potenziale di spesa pro capite. Questa iniziativa rafforza il portfolio regionale e la presenza a Madrid, consolidando la strategia di polo urbano/turistico.
- Giugno 2026: Compagnie des Alpes ha confermato l'estensione del servizio ferroviario notturno Travelski Night Express alle tratte del Benelux per la stagione 2026/2027. La connettività transfrontaliera per il turismo sciistico favorisce l'attrattiva delle destinazioni per soggiorni di più giorni. L'iniziativa migliora il flusso turistico transfrontaliero verso le località alpine e valorizza la strategia integrata di esperienza di viaggio.
- Maggio 2026: Parques Reunidos ha annunciato l'ampliamento e l'ammodernamento di Aquasplash Antibes (14,000 mq, quattro nuove attrazioni). Un importante intervento di ammodernamento in un parco acquatico chiave della Costa Azzurra. L'intervento arricchisce l'offerta di attrazioni e attività per famiglie di alta qualità ed espande il portfolio di esperienze.
Ambito del rapporto sul mercato dei parchi di divertimento in Europa
Un parco divertimenti è un luogo che dispone di molti giochi e giostre (come montagne russe e giostre) per l'intrattenimento. Questo rapporto mira a fornire un’analisi dettagliata del mercato europeo dei parchi di divertimento. Si concentra sulle dinamiche del mercato, sulle tendenze emergenti nei segmenti e sui mercati regionali e sugli approfondimenti sui vari tipi di prodotti e applicazioni. Inoltre, analizza gli attori chiave e il panorama competitivo.
Il mercato europeo dei parchi di divertimento è segmentato per giostre, età, fonte di entrate e paese. In base alle giostre, il mercato è suddiviso in giostre meccaniche, giostre acquatiche e altre giostre. In base all'età, il mercato è suddiviso in sottosegmenti fino a 18 anni, da 19 a 35 anni, da 36 a 50 anni, da 51 a 65 anni e oltre 65 anni. Per fonte di entrate, il mercato è suddiviso in biglietti, cibo e bevande, merci, hotel/resort e altri e, per paese, il mercato è suddiviso in Regno Unito, Germania, Francia e il resto degli Stati Uniti. Europa. Il rapporto offre dimensioni del mercato e previsioni in valore (USD) per tutti i segmenti di cui sopra.
| Giostre meccaniche |
| Water Rides |
| Altre corse |
| Fino a 18 anni |
| 19 a 35 anni |
| 36 a 50 anni |
| 51 a 65 anni |
| Più di 65 anni |
| Iscrizioni |
| Cibo e bevande |
| MERCH. |
| Hotel / Resort |
| Altro |
| Regno Unito |
| Germania |
| Francia |
| Spagna |
| Italia |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) |
| Resto d'Europa |
| A cura di Rides | Giostre meccaniche |
| Water Rides | |
| Altre corse | |
| Per età | Fino a 18 anni |
| 19 a 35 anni | |
| 36 a 50 anni | |
| 51 a 65 anni | |
| Più di 65 anni | |
| Per fonte di entrate | Iscrizioni |
| Cibo e bevande | |
| MERCH. | |
| Hotel / Resort | |
| Altro | |
| Per Nazione | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa |
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato europeo dei parchi di divertimento nel 2026?
Si attesta a 28.33 miliardi di dollari, a dimostrazione della costante ripresa dopo le difficoltà dovute alla pandemia.
Quanto velocemente crescerà il mercato entro il 2031?
Il CAGR previsto è del 4.58%, portando il fatturato a 35.47 miliardi di dollari entro il 2031.
Quale categoria di attrazioni si sta espandendo più rapidamente?
Le attrazioni acquatiche sono in testa con un CAGR del 7.12% grazie agli sviluppi interni climatizzati.
Perché gli hotel e i resort sono fondamentali per gli operatori?
L'alloggio aumenta la spesa per ospite, poiché i soggiorni di più giorni possono generare una spesa da tre a quattro volte superiore rispetto alle visite giornaliere.
Quale Paese offre le prospettive di crescita più rapide?
Si prevede che la Spagna crescerà a un CAGR del 6.98%, sostenuta dal clima mediterraneo e dai resort integrati.


