

Dimensioni e quota del mercato europeo del latte di mandorla
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
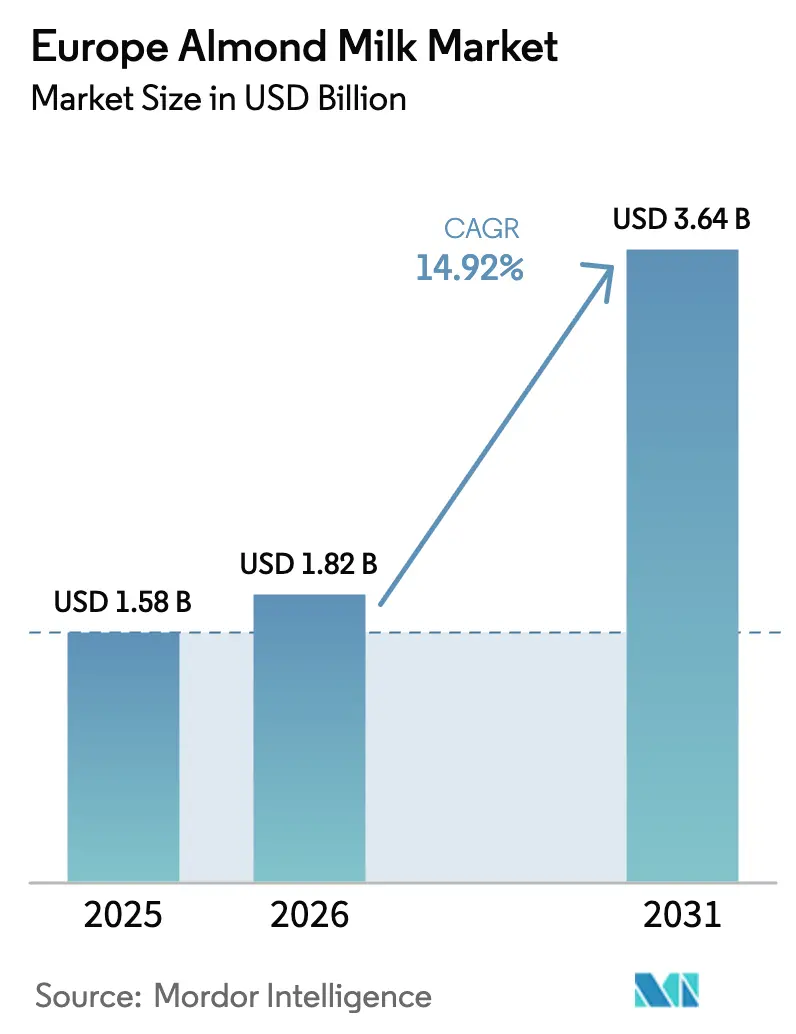
| Dimensione del mercato (2026) | 1.82 miliardo di dollari |
| Dimensione del mercato (2031) | 3.64 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.92% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato europeo del latte di mandorla di Mordor Intelligence
Si prevede che il mercato europeo del latte di mandorla crescerà da 1.58 miliardi di dollari nel 2025 a 1.82 miliardi di dollari nel 2026, per poi raggiungere i 3.64 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 14.92% nel periodo 2026-2031. La domanda è trainata dalla crescente consapevolezza dell'intolleranza al lattosio, dalla diffusione di diete vegane e flessitariane e dalle continue innovazioni di prodotto che replicano con successo il gusto e la funzionalità dei latticini. I produttori stanno migliorando l'attrattiva per i consumatori introducendo confezioni in vetro di alta qualità, formulazioni arricchite e prodotti di livello professionale. Inoltre, le aziende stanno integrando questi prodotti nel settore della ristorazione, ampliandone l'utilizzo oltre gli scaffali dei negozi e in diverse occasioni di consumo. La Germania è leader di mercato grazie alla forte accettazione del marchio, mentre i Paesi Bassi registrano la più rapida espansione in termini di unità vendute. Nel frattempo, un panorama competitivo consolidato garantisce la disciplina dei prezzi, nonostante la persistenza di disparità in materia di IVA.
Punti chiave del rapporto
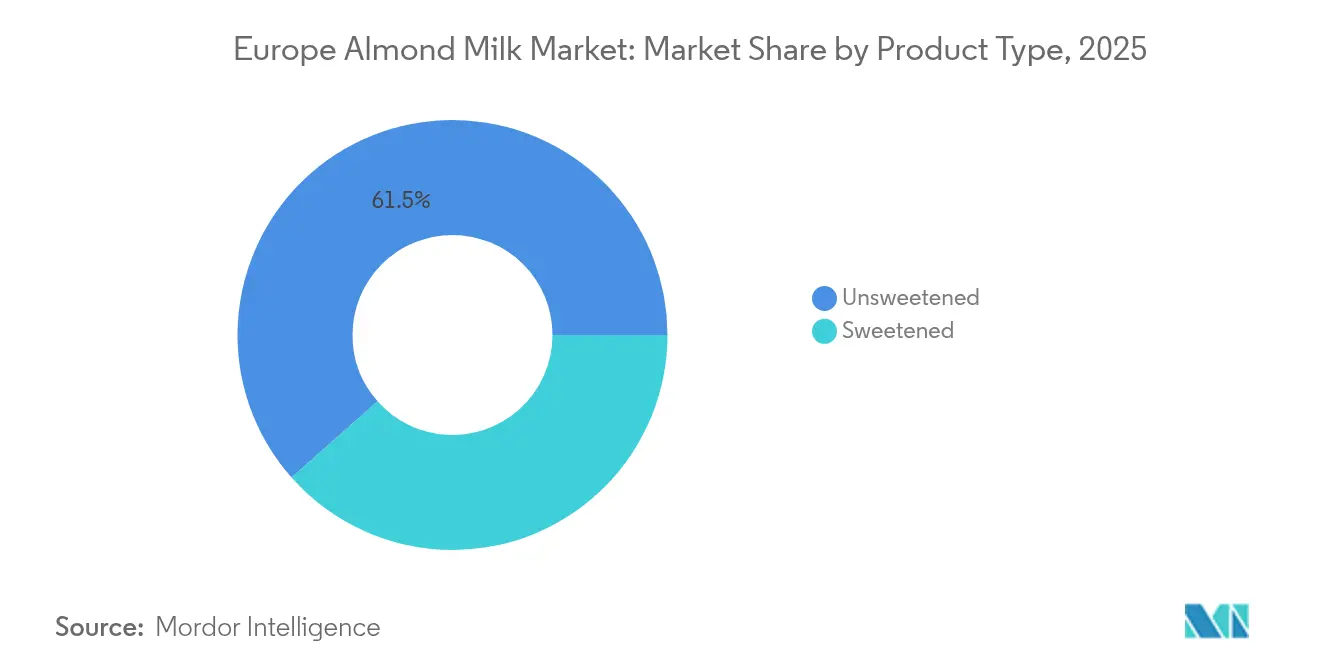
- Per tipologia di prodotto, nel 2025 le varianti non zuccherate hanno rappresentato il 61.54% della quota di mercato del latte di mandorla in Europa; si prevede che i prodotti zuccherati cresceranno a un CAGR del 15.12% entro il 2031.
- Per tipologia di imballaggio, i formati in cartone hanno dominato il mercato europeo del latte di mandorla con una quota del 57.76% nel 2025, mentre le bottiglie in vetro stanno crescendo a un CAGR del 15.34% fino al 2031.
- In base al gusto, i prodotti non aromatizzati hanno conquistato il 67.93% del mercato europeo del latte di mandorla nel 2025; le opzioni aromatizzate sono destinate a crescere a un CAGR del 15.98% entro il 2031.
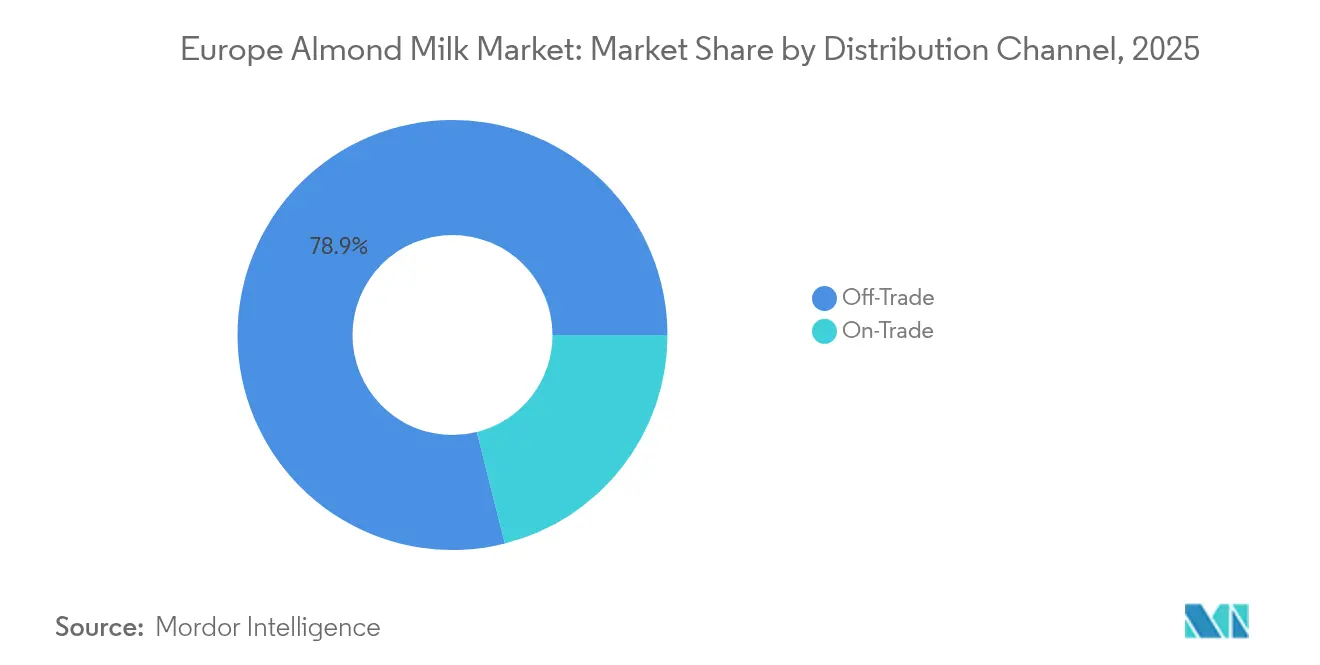
- Per canale di distribuzione, nel 2025 i punti vendita off-trade detenevano il 78.92% della quota di mercato del latte di mandorla in Europa, mentre si prevede che i canali on-trade registreranno un CAGR del 15.46% entro il 2031.
- In termini geografici, nel 2025 la Germania rappresentava il 23.41% del mercato europeo del latte di mandorla, mentre i Paesi Bassi dovrebbero espandersi a un CAGR del 15.22% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo del latte di mandorla
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescenti casi di intolleranza al lattosio e allergie ai latticini | + 2.8% | Regionale, con maggiore prevalenza nell'Europa settentrionale | A lungo termine (≥ 4 anni) |
| Crescita della popolazione vegana e adozione di diete a base vegetale | + 3.2% | Mercati principali di Germania, Paesi Bassi e Regno Unito | Medio termine (2-4 anni) |
| Innovazioni continue di prodotto, aromi, opzioni fortificate/funzionali | + 2.1% | Europa occidentale, espansione verso l'Europa orientale | A breve termine (≤ 2 anni) |
| Forte attività di marketing e di branding da parte delle principali aziende produttrici di latte di mandorla | + 1.9% | Mercati principali di Germania, Regno Unito, Francia | Medio termine (2-4 anni) |
| Approvazione da parte di nutrizionisti e influencer del fitness | + 1.4% | Centri urbani in tutta Europa | A breve termine (≤ 2 anni) |
| Inclusione del latte di mandorla nei servizi di ristorazione, nei bar e nelle bevande speciali | + 2.7% | Germania, Paesi Bassi, Regno Unito, con espansione nell'Europa meridionale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescenti casi di intolleranza al lattosio e allergie ai latticini
Il mercato europeo del latte di mandorla è fortemente influenzato dalla crescente prevalenza di intolleranza al lattosio e allergie ai latticini, che spingono i consumatori a cercare alternative senza lattosio. In particolare, l'intolleranza al lattosio spinge molti a evitare i latticini convenzionali, mentre le allergie alle proteine del latte, anche in paesi come la Finlandia, dove si stima che 1 neonato su 60,000 ne sia affetto, sono frequenti. [1]Fonte: Medline Plus, "Intolleranza al lattosio", www.medlineplus.gov—aumentare la domanda di opzioni ipoallergeniche a base vegetale come il latte di mandorla. Questo cambiamento demografico verso consumatori attenti alla salute e alle allergie è completato dal crescente veganismo e dalle preoccupazioni ambientali, che posizionano il latte di mandorla come una scelta privilegiata per il suo profilo ipocalorico, senza lattosio e ricco di nutrienti. Il mercato è inoltre alimentato dall'espansione dell'innovazione di prodotto, da una maggiore disponibilità al dettaglio e online e da un passaggio verso un consumo sostenibile. L'aumento del consumo tra i consumatori attenti al fitness e a un'alimentazione consapevole, insieme al sostegno degli esperti di nutrizione, rafforza ulteriormente la crescita del mercato, rendendo il latte di mandorla un alimento base nelle bevande, negli alimenti per la colazione e nelle applicazioni culinarie senza lattosio in tutta la regione.
Crescita della popolazione vegana e adozione di diete a base vegetale
La crescente adozione di diete a base vegetale e l'aumento della popolazione vegana sono fattori trainanti significativi del mercato europeo del latte di mandorla. Paesi come Finlandia, Svezia, Germania e Regno Unito hanno percentuali sostanziali della loro popolazione che abbracciano stili di vita vegani o flessibili, motivati da preoccupazioni sanitarie, ambientali ed etiche. Questa tendenza incoraggia un aumento del consumo di latte di mandorla, percepito come un'alternativa nutriente, sostenibile e deliziosa ai latticini. A complemento di ciò, le Raccomandazioni Nordic Nutrition 2023 supportano esplicitamente un'assunzione giornaliera di 20-30 grammi di frutta secca, sottolineando i benefici per la salute legati al consumo di frutta secca, come la riduzione del rischio di malattie cardiovascolari e di alcuni tipi di cancro. [2]Fonte: RACCOMANDAZIONI SULLA NUTRIZIONE NORDICA 2023, "Frutta secca e semi", www.pub.norden.orgQueste linee guida rafforzano il supporto normativo e nutrizionale per i prodotti derivati dalle mandorle, in particolare nei mercati scandinavi, aumentando la fiducia dei consumatori e l'accettazione del mercato. Tali approvazioni ufficiali accrescono l'attrattiva del latte di mandorla, posizionandolo come una scelta sostenibile e salutare, in linea con le raccomandazioni alimentari e gli stili di vita in continua evoluzione nell'Europa settentrionale.
Innovazioni continue di prodotto, aromi, opzioni fortificate/funzionali
Le continue innovazioni di prodotto, tra cui lo sviluppo di nuovi gusti e opzioni di latte di mandorla fortificato e funzionale, sono un fattore chiave per il mercato europeo del latte di mandorla. I marchi stanno ampliando attivamente i loro portafogli con varianti aromatizzate come vaniglia, cioccolato e caffè, soddisfacendo i gusti diversi dei consumatori e attraendo una fascia demografica più giovane. Inoltre, i latti di mandorla fortificati, arricchiti con nutrienti essenziali come calcio, vitamina D e acidi grassi omega-3, soddisfano i consumatori attenti alla salute e alla ricerca di maggiori benefici nutrizionali. Queste innovazioni sono in linea con la crescente domanda dei consumatori di prodotti a base vegetale che offrano vantaggi sia in termini di gusto che funzionali. Inoltre, gli sforzi per la sostenibilità attraverso imballaggi ecocompatibili e certificazioni clean-label aumentano ulteriormente l'appeal del latte di mandorla. I leader di mercato stanno sfruttando queste innovazioni di prodotto per differenziarsi e stimolare la crescita, rendendo il latte di mandorla una scelta diffusa per bevande, cucina e esigenze dietetiche specifiche in tutta Europa.
Forte attività di marketing e di branding da parte delle principali aziende produttrici di latte di mandorla
Un'intensa attività di marketing e branding da parte delle principali aziende produttrici di latte di mandorla guida in modo significativo il mercato europeo del latte di mandorla. Importanti aziende come Blue Diamond Growers (Almond Breeze), Danone SA, Oatly AB e Nestlé sfruttano ampie campagne di marketing che enfatizzano i benefici per la salute, la sostenibilità e l'allineamento con lo stile di vita per migliorare la visibilità del marchio e la fiducia dei consumatori. Queste aziende investono molto in pubblicità digitale, partnership con influencer e marketing culturale che incontrano i consumatori attenti all'ambiente e alla salute. Il loro posizionamento del latte di mandorla come alternativa premium, nutriente e sostenibile ai latticini contribuisce a differenziare i prodotti in un mercato affollato. Inoltre, partnership strategiche con la vendita al dettaglio e sponsorizzazioni all'interno di catene di caffè e punti vendita di ristorazione facilitano le prove da parte dei consumatori e l'uso frequente. Questo coinvolgimento attivo del marchio promuove una forte fidelizzazione dei consumatori, supporta strategie di prezzo premium ed espande la portata del mercato, rendendo il marketing un fattore decisivo per la rapida crescita e l'accettazione del latte di mandorla in diversi mercati europei.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzo più alto rispetto al normale latte vaccino | -2.4% | Mercati sensibili al prezzo: Europa orientale, Europa meridionale | A lungo termine (≥ 4 anni) |
| Preoccupazioni per gli allergeni: le mandorle sono noci, il che limita il mercato per alcuni | -1.1% | L'Europa settentrionale presenta una maggiore prevalenza di allergie alla frutta a guscio | A lungo termine (≥ 4 anni) |
| Difficoltà nel replicare la consistenza e le caratteristiche funzionali del latte vaccino | -1.8% | Mercati lattiero-caseari tradizionali: Francia, Italia, Germania | Medio termine (2-4 anni) |
| Problemi di accettazione del gusto e della consistenza in alcuni segmenti di consumatori | -1.6% | Segmenti demografici rurali e anziani in tutta Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzo più alto rispetto al normale latte vaccino
Il prezzo più elevato del latte di mandorla rispetto al latte vaccino tradizionale rimane un importante limite di mercato in Europa. Nonostante la sua crescente popolarità dovuta ai benefici per la salute, alla sostenibilità e alle restrizioni dietetiche come l'intolleranza al lattosio, il latte di mandorla in genere costa di più – spesso dal 10 al 30% in più – rispetto al latte vaccino convenzionale nei negozi al dettaglio. Questa differenza di prezzo è determinata da fattori come il costo delle mandorle, la lavorazione e le varianti fortificate o aromatizzate, che aumentano i costi di produzione. La sensibilità dei consumatori al prezzo, soprattutto in un contesto di inflazione economica e aumento dei prezzi dei prodotti alimentari, ne limita l'ampia adozione tra i segmenti più attenti al budget. Di conseguenza, il prezzo elevato può ostacolare la penetrazione nel mercato di massa, in particolare nelle regioni sensibili al prezzo o tra le fasce a basso reddito. Sebbene la domanda continui a crescere, il prezzo elevato rimane un ostacolo per alcuni consumatori, sfidando i marchi di latte di mandorla a bilanciare qualità, innovazione e convenienza per sostenere una crescita a lungo termine nel panorama competitivo europeo.
Preoccupazioni per gli allergeni: le mandorle sono una frutta a guscio, limitando il mercato per alcuni
La crescita del latte di mandorla nel mercato europeo è frenata da preoccupazioni legate agli allergeni, poiché le mandorle sono un allergene comune della frutta a guscio. La prevalenza dell'allergia alla frutta a guscio negli adulti varia dall'1% al 2%, con rischi di reazioni gravi, inclusa l'anafilassi, che creano limiti assoluti all'espansione del mercato, impossibili da superare attraverso l'innovazione di prodotto o gli sforzi di marketing. [3]Fonte: RACCOMANDAZIONI SULLA NUTRIZIONE NORDICA 2023, "Frutta secca e semi", www.pub.norden.orgLe severe normative UE impongono una chiara etichettatura degli allergeni per la frutta a guscio come le mandorle, per tutelare i consumatori sensibili. Questa limitazione allergenica esclude un segmento di consumatori allergici alla frutta a guscio dall'uso del latte di mandorla, limitandone di fatto il mercato totale. Di conseguenza, sebbene il latte di mandorla goda di popolarità tra un vasto pubblico, queste problematiche relative agli allergeni rappresentano un limite critico e non negoziabile per il mercato europeo del latte di mandorla.
Analisi del segmento
Per tipo di prodotto: le varianti zuccherate guidano la crescita dei prodotti premium
Il segmento con la quota di mercato più ampia nel mercato europeo del latte di mandorla è quello del latte di mandorla non zuccherato, che deteneva circa il 61.54% del mercato nel 2025. Questo segmento domina grazie alla crescente preferenza dei consumatori attenti alla salute, che privilegiano opzioni naturali, ipocaloriche e a basso contenuto di zuccheri. Il latte di mandorla non zuccherato è apprezzato per la sua etichetta pulita e la compatibilità con le diete vegane e per chi soffre di intolleranza al lattosio. È comunemente usato come sostituto del latte in bevande, cereali e in cucina. L'ampia disponibilità di latte di mandorla non zuccherato nei supermercati e nei negozi di alimenti naturali in tutta Europa ne sostiene la sostanziale quota di mercato. L'educazione dei consumatori sui benefici dei prodotti non zuccherati, come il ridotto apporto di zuccheri e la minore presenza di additivi, ne rafforza ulteriormente il primato. Nonostante la sua ampia quota, questo segmento deve far fronte alla crescente concorrenza di varianti di latte di mandorla aromatizzate e speciali che soddisfano i gusti in continua evoluzione dei consumatori.
Il segmento in più rapida crescita è la categoria del latte di mandorla zuccherato, con un tasso di crescita annuo composto (CAGR) del 15.12% fino al 2031. Questa rapida crescita indica una disponibilità dei consumatori a pagare un sovrapprezzo per prodotti a base di latte di mandorla con profili di gusto migliorati che superano le tradizionali barriere all'adozione, come l'insipidezza o la mancanza di sapore. Il latte di mandorla zuccherato piace soprattutto ai consumatori più giovani e a coloro che si avvicinano per la prima volta alle alternative vegetali e preferiscono un sapore più appagante. La sua crescita è trainata dall'innovazione nei dolcificanti, come gli zuccheri naturali, e dall'introduzione di una varietà di gusti come vaniglia, cioccolato e miscele di frutti di bosco. I produttori stanno capitalizzando su questa tendenza ampliando le loro gamme di prodotti e incorporando ingredienti funzionali come vitamine e minerali. La crescente disponibilità di latte di mandorla zuccherato sia nel settore della vendita al dettaglio che in quello della ristorazione ne alimenta l'espansione, poiché i consumatori cercano opzioni vegetali comode e piacevoli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di imballaggio: le bottiglie di vetro segnalano un posizionamento premium
Il segmento più ampio del mercato europeo del latte di mandorla per tipologia di imballaggio è il formato in cartone, che ha detenuto una quota dominante di circa il 57.76% nel 2025. Questo tipo di confezione è apprezzato per la sua sostenibilità, la capacità di stoccaggio e la praticità, rendendolo la scelta preferita sia dai consumatori che dai rivenditori. I cartoni sono ampiamente accessibili nei supermercati e nei negozi specializzati, rafforzando la loro posizione dominante sul mercato. Sono inoltre in linea con la crescente preferenza dei consumatori per soluzioni di imballaggio ecocompatibili, che privilegiano materiali riciclabili e biodegradabili. L'ampia presenza di imballaggi in cartone nei punti vendita al dettaglio consolida ulteriormente la loro posizione di leadership. Con la crescente attenzione dei consumatori alla sostenibilità e alla praticità, si prevede che i formati in cartone manterranno la loro ampia quota di mercato nei prossimi anni.
Il segmento del packaging in più rapida crescita è quello delle bottiglie in vetro, con un CAGR del 15.34%. Questa crescita è trainata dalla crescente disponibilità dei consumatori a pagare di più per un packaging di alta qualità ed esteticamente accattivante che rafforza il valore percepito del prodotto e la sua differenziazione. Le bottiglie in vetro sono associate a un posizionamento premium, sono percepite come più sostenibili e sono spesso utilizzate per varianti di latte di mandorla aromatizzate e speciali. L'attrattiva delle bottiglie in vetro nei punti vendita premium e nei bar specializzati sta accelerando la domanda, soprattutto tra i consumatori attenti all'ambiente che prediligono imballaggi riutilizzabili e riciclabili. Anche la tendenza verso un branding funzionale e artigianale incrementa le vendite di bottiglie in vetro, poiché i marchi cercano di capitalizzare sulla loro immagine premium e sostenibile. La struttura di questo segmento suggerisce uno spostamento strategico verso un packaging che migliori la percezione del marchio e si allinei ai crescenti comportamenti di consumo eco-consapevoli.
Per gusto: l'innovazione guida l'espansione del segmento aromatizzato
Il segmento con la quota di mercato più ampia nel mercato europeo del latte di mandorla è quello del latte di mandorla non aromatizzato, che deteneva circa il 67.93% del mercato nel 2025. Questa quota dominante riflette la forte preferenza dei consumatori per il gusto naturale e versatile del latte di mandorla non aromatizzato, che lo rende adatto a un'ampia gamma di usi, dal consumo puro all'aggiunta a ricette e bevande. La variante non aromatizzata piace in particolare ai consumatori attenti alla salute che privilegiano ingredienti minimi e un contenuto di zuccheri inferiore, in linea con le tendenze "clean label". La sua ampia disponibilità nei principali supermercati, negozi specializzati in prodotti biologici e piattaforme online ne consolida ulteriormente la posizione. Nonostante la sua elevata quota di mercato, questa categoria rimane resiliente grazie a innovazioni costanti, come l'arricchimento con vitamine e minerali.
Al contrario, il segmento in più rapida crescita è il latte di mandorla aromatizzato, che si prevede crescerà a un CAGR del 15.98% entro il 2031. Questa rapida crescita evidenzia la crescente propensione dei consumatori a provare varianti di latte di mandorla con profili di gusto migliorati, che includono frutta naturale, vaniglia, cioccolato e altri aromi. Il latte di mandorla aromatizzato si rivolge a una fascia demografica più giovane e a coloro che si avvicinano per la prima volta alle alternative vegetali, preferendo opzioni più dolci e appaganti. I produttori sfruttano questa tendenza con ampie espansioni di gamma e lanci di gusti creativi volti a diversificare la scelta dei consumatori e ad acquisire nuovi segmenti di mercato. Anche la disponibilità di latte di mandorla aromatizzato nei punti di ristorazione e nei bar contribuisce a stimolare la crescita, poiché i consumatori apprezzano questi prodotti in una varietà di contesti fuori casa.
Per canale di distribuzione: l'espansione dell'on-trade trasforma l'accesso al mercato
Il canale di distribuzione off-trade detiene la quota di mercato maggiore nel mercato europeo del latte di mandorla, con una quota di circa il 78.92% nel 2025. Questa posizione dominante è dovuta in gran parte all'ampia disponibilità di prodotti a base di latte di mandorla nei supermercati, negli ipermercati, nei minimarket e nelle piattaforme di vendita al dettaglio online. Questi punti vendita offrono ai consumatori un accesso facile e frequente al latte di mandorla come parte della loro normale spesa alimentare, generando volumi di vendita elevati e duraturi. La praticità e la varietà offerte dai canali off-trade favoriscono la fidelizzazione dei consumatori e gli acquisti ripetuti. I principali rivenditori in mercati chiave come Germania, Regno Unito e Francia hanno sviluppato reparti dedicati ai prodotti a base vegetale, incrementando ulteriormente la penetrazione off-trade. L'ampia diffusione, i prezzi competitivi e le attività promozionali in questi canali contribuiscono a mantenere la loro posizione dominante.
Al contrario, il canale on-trade è il segmento in più rapida crescita, con un CAGR del 15.46% fino al 2031. Questo segmento comprende bar, ristoranti, caffetterie e altri punti vendita di ristorazione che stanno incorporando sempre più il latte di mandorla nella loro offerta di bevande e alimenti. La crescita del canale on-trade è alimentata dalla penetrazione strategica nel settore della ristorazione, dove i consumatori vengono introdotti al latte di mandorla in caffè, frullati e bevande speciali, ampliando l'esposizione complessiva al mercato. Le principali catene di caffè come Starbucks, Costa Coffee e Caffè Nero offrono ampiamente il latte di mandorla come opzione non casearia per soddisfare la domanda dei consumatori di alternative vegetali fuori casa. La crescita di questo canale riflette un cambiamento nei modelli di consumo dei consumatori verso occasioni fuori casa e acquisti esperienziali. I punti vendita di ristorazione fungono anche da punti di prova, convertendo nuovi consumatori che potrebbero in seguito acquistare il latte di mandorla attraverso i canali di vendita al dettaglio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
La leadership di mercato della Germania, con una quota del 23.41% nel 2025, sottolinea l'elevato livello di accettazione da parte dei consumatori e la presenza di un contesto normativo favorevole. La sofisticata base di consumatori del Paese apprezza la qualità dei prodotti, i benefici per la salute e la sostenibilità, fattori che conferiscono agli operatori affermati un vantaggio competitivo. La solida posizione di mercato della Germania è ulteriormente rafforzata da politiche e normative di supporto che promuovono prodotti biologici ed ecocompatibili. L'infrastruttura di vendita al dettaglio ben sviluppata del Paese e la diffusa consapevolezza delle diete a base vegetale creano un ambiente favorevole per una crescita continua. Sia i marchi locali che gli operatori internazionali stanno sfruttando la reputazione di qualità del Paese per consolidare la propria posizione dominante sul mercato.
Nel frattempo, i Paesi Bassi stanno registrando una rapida crescita con un CAGR del 15.22% fino al 2031. Questa espansione dinamica è alimentata dal solido ecosistema di innovazione del Paese, che introduce continuamente nuove formulazioni e varianti di prodotto. Il quadro normativo olandese è progressista e favorevole allo sviluppo di prodotti a base vegetale, consentendo alle aziende di sperimentare e ottimizzare la propria offerta. La mentalità progressista del Paese verso la sostenibilità e l'innovazione lo rende un mercato attraente per marchi emergenti e operatori affermati che cercano di capitalizzare le preferenze dei consumatori per prodotti funzionali, orientati alla salute e sostenibili. Il contesto normativo incoraggia gli investimenti in ricerca e sviluppo e la diversificazione dei prodotti, favorendo l'accelerazione dell'espansione del mercato.
Anche altri paesi europei stanno contribuendo alla crescita complessiva del mercato. Ad esempio, Regno Unito, Francia e Spagna stanno assistendo a un crescente spostamento dei consumatori verso opzioni di latticini a base vegetale e biologici, supportato da una crescente consapevolezza sanitaria e da preoccupazioni in materia di sostenibilità. Paesi come Svezia e Belgio stanno guadagnando terreno grazie alla loro elevata consapevolezza ambientale e alle normative favorevoli agli alimenti a base vegetale. Nel complesso, il mercato europeo del latte di mandorla è caratterizzato da dinamiche regionali diversificate, con mercati maturi come la Germania che dettano il passo, mentre mercati emergenti come i Paesi Bassi prosperano grazie all'innovazione e alle politiche di supporto. La crescita complessiva in queste regioni riflette la crescente domanda europea di alternative lattiero-casearie a base vegetale sostenibili, sane e innovative.
Panorama competitivo
Il mercato europeo del latte di mandorla presenta un'intensità competitiva moderatamente elevata, valutata a 7 su 10, trainata in gran parte dal predominio di multinazionali affermate. Questi operatori globali sfruttano notevoli vantaggi di scala in termini di capacità di investimento in produzione, distribuzione e marketing, consentendo loro di mantenere una solida posizione nei mercati chiave. Le loro consolidate infrastrutture produttive consentono efficienze di costo e una produzione su larga scala, mentre le vaste reti di distribuzione garantiscono un'ampia penetrazione geografica dai principali hub dell'Europa occidentale ai mercati emergenti dell'Est. Ingenti budget di marketing facilitano un forte riconoscimento del marchio e consentono ampie campagne promozionali, rafforzando la fidelizzazione dei consumatori e creando barriere all'ingresso per gli operatori più piccoli.
Tra le principali multinazionali, l'innovazione strategica e la diversificazione svolgono un ruolo cruciale nel mantenimento del vantaggio competitivo. Le aziende investono costantemente in ricerca e sviluppo per introdurre nuove varianti di latte di mandorla con ulteriori benefici per la salute, valori nutrizionali arricchiti e aromi innovativi, soddisfacendo le preferenze dei consumatori sempre più sofisticate. L'espansione del portafoglio prodotti include anche linee di latte di mandorla premium e speciali, come formulazioni per baristi e opzioni biologiche, consolidandone l'appeal presso diversi segmenti di clientela.
Inoltre, molti operatori si stanno concentrando sulla sostenibilità lungo tutta la filiera, in linea con le crescenti aspettative dei consumatori in termini di approvvigionamento, confezionamento e pratiche di produzione ecocompatibili. Inoltre, l'offerta di latte di mandorla a marchio privato da parte delle catene alimentari intensifica la concorrenza offrendo alternative convenienti ai prodotti di marca. Il settore nel suo complesso è dinamico, con fusioni, acquisizioni e alleanze strategiche che modellano la struttura del mercato, mentre gli operatori cercano di ottimizzare le sinergie di scala e di innovazione. Per rimanere competitive, le aziende devono innovare costantemente, mantenere solidi rapporti con i rivenditori e adottare pratiche sostenibili in linea con i gusti e i valori in evoluzione dei consumatori europei.
Leader del settore del latte di mandorla in Europa
-
Britvic SpA
-
Calidad Pascual SAU
-
Danone SA
-
Coltivatori Blue Diamond
-
Nestlé SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Maggio 2024: Califia Farms ha lanciato la gamma Barista Blend per il Regno Unito, che include la miscela Barista all'avena biologica e la miscela Barista alla mandorla a 2.35 sterline al litro, formulate specificamente per la preparazione del caffè a casa, con capacità di schiumatura e vapore migliorate. Il lancio è mirato alla crescente domanda di bevande biologiche e alla mandorla nei segmenti baristi professionali e domestici.
- Aprile 2024: Alpro ha lanciato linee di prodotti arricchiti di proteine e confezioni da 500 ml sui mercati europei, rispondendo alla domanda dei consumatori di porzioni pratiche e profili nutrizionali migliorati nelle alternative al latte vegetale, tra cui le formulazioni a base di mandorle.
- Dicembre 2023: Blue Diamond Growers amplia la sua linea Almond Breeze con il lancio di Almond Breeze Original Almond & Oat Blend. Questo nuovo latte vegetale unisce mandorle e avena, apportando 45 calorie, 450 mg di calcio e 4 grammi di zucchero per porzione da 1 tazza. Il prodotto è progettato per offrire una versione più sana e cremosa del tradizionale latte d'avena.
- Febbraio 2023: Danone ha inaugurato il centro di ricerca e innovazione Daniel Carasso a Parigi-Saclay, dedicato ai prodotti lattiero-caseari freschi e ai prodotti vegetali, con centri specializzati in prodotti vegetali in Belgio e negli Stati Uniti che supportano maggiori investimenti nella superiorità dei prodotti e nel lancio di innovazioni. Questa espansione dimostra il continuo impegno per la leadership nel mercato europeo dei prodotti vegetali.
Ambito del rapporto sul mercato del latte di mandorla in Europa
Off-Trade, On-Trade sono coperti come segmenti per Canale di Distribuzione. Belgio, Francia, Germania, Italia, Paesi Bassi, Russia, Spagna, Turchia, Regno Unito sono coperti come segmenti per Paese.| Zuccherato |
| senza zucchero |
| Scatola di cartone |
| Bottiglia di plastica |
| Bottiglia di vetro |
| Altro |
| aromatizzato |
| Senza sapore |
| Fuori commercio | MINIMARKET |
| Vendita al dettaglio online | |
| Rivenditori specializzati | |
| Supermercati e ipermercati | |
| Altro | |
| In commercio |
| Germania |
| Regno Unito |
| Italia |
| Francia |
| Spagna |
| Olanda |
| Polonia |
| Belgio |
| Svezia |
| Resto d'Europa |
| Per tipo di prodotto | Zuccherato | |
| senza zucchero | ||
| Per tipo di imballo | Scatola di cartone | |
| Bottiglia di plastica | ||
| Bottiglia di vetro | ||
| Altro | ||
| Per Sapore | aromatizzato | |
| Senza sapore | ||
| Per canale di distribuzione | Fuori commercio | MINIMARKET |
| Vendita al dettaglio online | ||
| Rivenditori specializzati | ||
| Supermercati e ipermercati | ||
| Altro | ||
| In commercio | ||
| Per geografia | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
Definizione del mercato
- Alternative ai latticini - Le alternative ai latticini sono alimenti preparati con latte/oli di origine vegetale invece dei soliti prodotti di origine animale, come formaggio, burro, latte, gelato, yogurt, ecc. L'alternativa al latte vegetale o non caseario è la soluzione rapida segmento in crescita nella nuova categoria di sviluppo di prodotti alimentari, ovvero bevande funzionali e speciali, in tutto il mondo.
- Burro vegetale - Il burro non caseario è un'alternativa vegana al burro composta da una miscela di oli vegetali. Con l’aumento delle diete alternative come il vegetarianismo, il veganismo e l’intolleranza al glutine, il burro vegetale è un sano sostituto non caseario del burro normale.
- Gelato non caseario - Il gelato a base vegetale è una categoria in crescita. Il gelato vegetale è un tipo di dessert preparato senza ingredienti di origine animale. Questo è generalmente considerato un sostituto del normale gelato per coloro che non possono o non mangiano prodotti di origine animale o di derivazione animale, inclusi uova, latte, panna o miele.
- Latte vegetale - I latti a base vegetale sono sostituti del latte a base di frutta secca (ad esempio nocciole, semi di canapa), semi (ad esempio sesamo, noci, cocco, anacardi, mandorle, riso, avena, ecc.) o legumi (ad esempio soia). Il latte a base vegetale come il latte di soia e il latte di mandorle sono popolari da secoli nell’Asia orientale e nel Medio Oriente.
| Parola chiave | Definizione |
|---|---|
| Burro Coltivato | Il burro coltivato viene preparato facendo passare il burro crudo attraverso un trattamento chimico ed è stato aggiunto con alcuni emulsionanti e ingredienti estranei. |
| Burro incolto | Questo tipo di burro non è stato lavorato in alcun modo |
| Formaggio naturale | Il tipo di formaggio nella sua forma più naturale. È composto da prodotti e ingredienti naturali e semplici, tra cui sali freschi e naturali, coloranti naturali, enzimi e latte di alta qualità. |
| Formaggio fuso | Il formaggio fuso subisce gli stessi processi del formaggio naturale; tuttavia, richiede più passaggi e molte forme diverse di ingredienti. La produzione del formaggio fuso prevede lo scioglimento del formaggio naturale, la sua emulsione e l'aggiunta di conservanti e altri ingredienti o coloranti artificiali. |
| Panna liquida | La panna singola contiene circa il 18% di grassi. È un unico strato di crema che appare sul latte bollito. |
| Crema Doppia | La doppia crema contiene il 48% di grassi, più del doppio della quantità di grassi della crema singola. È più pesante e densa della crema singola |
| Panna montata | Questa ha una percentuale di grassi molto più alta rispetto alla panna singola (36%). Utilizzato per guarnire torte, crostate e budini e come addensante per salse, zuppe e ripieni. |
| Dessert Congelati | Dessert da consumare congelati. Ad esempio, sorbetti, sorbetti, yogurt gelati |
| Latte UHT (latte ad altissima temperatura) | Latte riscaldato ad una temperatura molto elevata. La lavorazione ad altissima temperatura (UHT) del latte prevede il riscaldamento per 1–8 secondi a 135–154°C. che uccide il microrganismo patogeno sporigeno, ottenendo un prodotto con una durata di conservazione di diversi mesi. |
| Burro vegetale/Burro vegetale | Burro a base di olio di origine vegetale come cocco, palma, ecc. |
| Yogurt vegetale | Yogurt a base di frutta secca, come mandorle, anacardi, noci di cocco e persino altri alimenti come semi di soia, platani, avena e piselli |
| In commercio | Si riferisce a ristoranti, QSR e bar. |
| Fuori commercio | Si riferisce a supermercati, ipermercati, canali online, ecc. |
| Formaggio Neufchatel | Uno dei formaggi più antichi di Francia. È un formaggio a pasta molle, leggermente friabile, a crosta fiorita, prodotto nella regione di Neufchâtel-en-Bray in Normandia. |
| Flexitarian | Si riferisce a un consumatore che preferisce una dieta semi-vegetariana, cioè incentrata su alimenti vegetali con inclusione limitata o occasionale di carne. |
| Intolleranza al lattosio | L'intolleranza al lattosio è una reazione del sistema digestivo al lattosio, lo zucchero presente nel latte. Provoca sintomi fastidiosi in risposta al consumo di latticini. |
| Crema di formaggio | Il Cream Cheese è un formaggio fresco morbido e cremoso dal gusto piccante a base di latte e panna. |
| sorbetti | Il sorbetto è un dessert gelato preparato utilizzando ghiaccio combinato con succo di frutta, purea di frutta o altri ingredienti come vino, liquore o miele. |
| Sorbetto | Il sorbetto è un dessert congelato zuccherato a base di frutta e una sorta di latticino come latte o panna. |
| Conservabilità | Alimenti che possono essere conservati in modo sicuro a temperatura ambiente, o "sullo scaffale", per almeno un anno e che non devono essere cotti o refrigerati per essere consumati in sicurezza. |
| DSD | La consegna diretta in negozio è il processo nella gestione della catena di fornitura in cui il prodotto viene consegnato dallo stabilimento di produzione direttamente al rivenditore. |
| UO Kosher | Unione Ortodossa Kosher è un'agenzia di certificazione kosher con sede a New York City. |
| Gelato | Il gelato è un dessert cremoso gelato a base di latte, panna e zucchero. |
| Mucche nutrite con erba | Le mucche allevate ad erba possono pascolare nei pascoli, dove mangiano una varietà di erbe e trifoglio. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione del mercato e sulla base di queste variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati in base a livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento




