

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
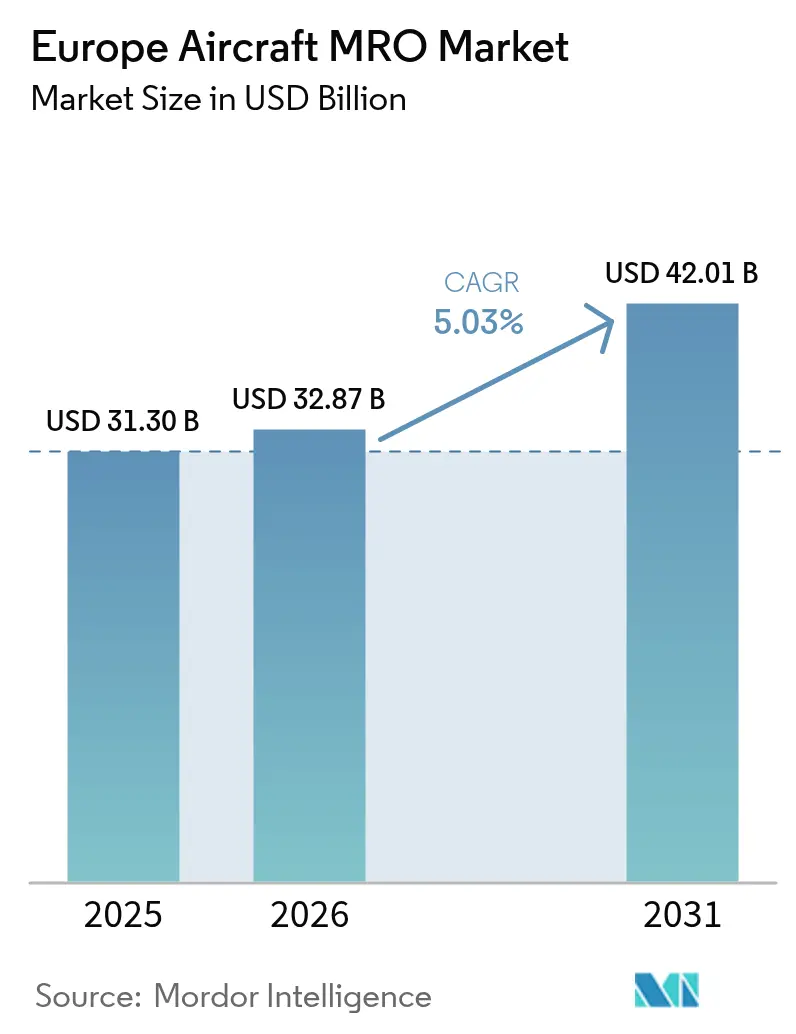
| Dimensione del mercato (2026) | 32.87 miliardo di dollari |
| Dimensione del mercato (2031) | 42.01 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.03% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
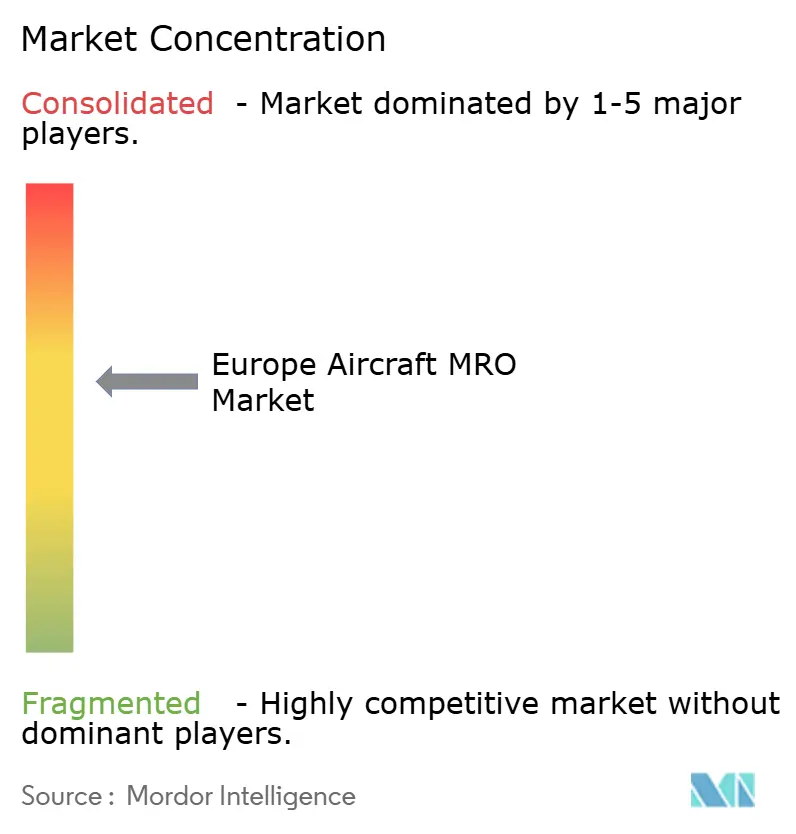
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato MRO degli aeromobili in Europa di Mordor Intelligence
Si prevede che il mercato europeo della manutenzione, riparazione e revisione (MRO) degli aeromobili crescerà da 31.30 miliardi di dollari nel 2025 a 32.87 miliardi di dollari nel 2026 e raggiungerà i 42.01 miliardi di dollari entro il 2031, con un CAGR del 5.03%. La demografia delle flotte sta invecchiando, soprattutto nelle famiglie a corridoio singolo, il che comporta controlli più approfonditi e visite in officina, poiché gli operatori rinviano i ritiri a causa degli arretrati di produzione OEM. L'intensità della manutenzione di linea è aumentata dai modelli ad alto utilizzo, guidati da vettori low-cost che hanno rigidi programmi di terra. Le piattaforme di monitoraggio digitale dello stato di salute si stanno diffondendo nelle flotte europee, riducendo gli eventi imprevisti e aiutando i fornitori a monetizzare i servizi basati sui dati. Il supporto normativo di ReFuelEU e dell'EU ETS sta determinando una crescente domanda di soluzioni di retrofit, tra cui kit winglet e sharklet, modifiche aerodinamiche delle superfici e pacchetti di aggiornamento delle prestazioni del motore. Allo stesso tempo, le sfide legate alla certificazione post-Brexit stanno reindirizzando le installazioni di manutenzione pesante e di ammodernamento verso strutture dell'Europa continentale conformi agli standard EASA.
Punti chiave del rapporto
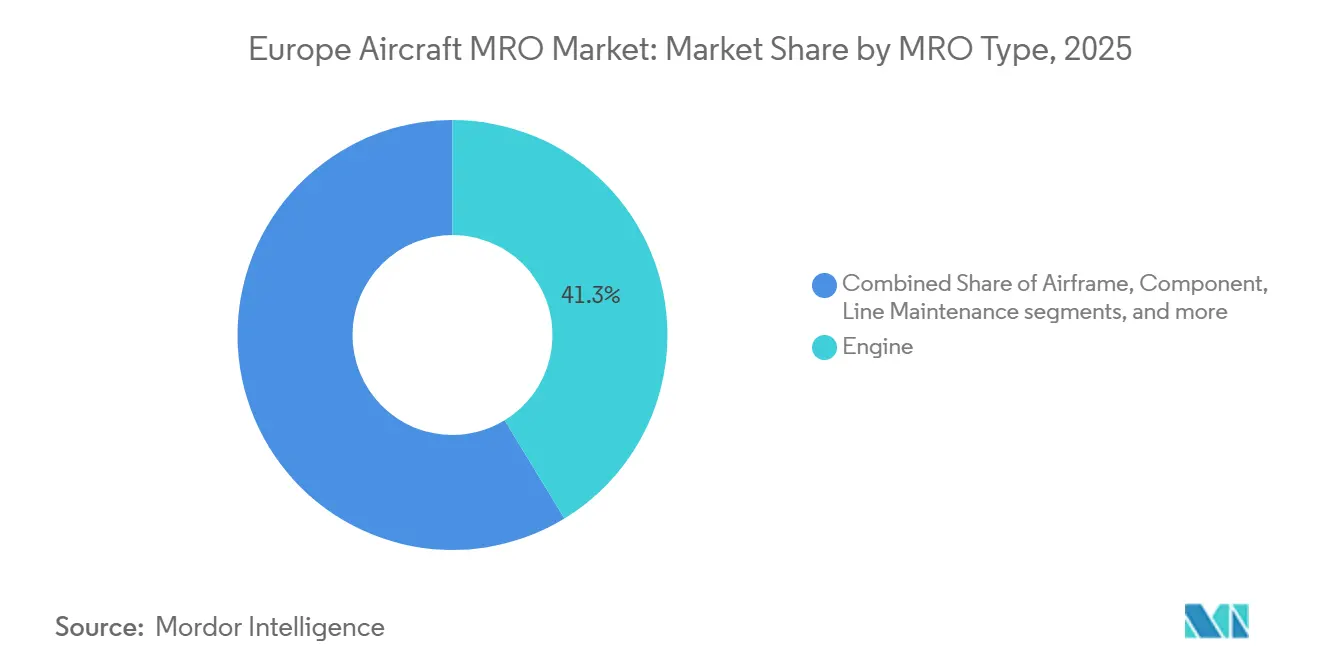
- Per tipologia di MRO, la revisione dei motori ha dominato il mercato europeo MRO degli aeromobili con una quota di fatturato del 41.28% nel 2025, e si prevede che la riparazione e la revisione dei componenti cresceranno a un CAGR del 6.01% fino al 2031.
- Per tipologia di aeromobile, le piattaforme ad ala fissa hanno conquistato una quota del 95.45% del mercato europeo della manutenzione (MRO) degli aeromobili nel 2025, mentre si prevede che la manutenzione (MRO) degli aeromobili ad ala rotante crescerà a un CAGR del 5.99% fino al 2031.
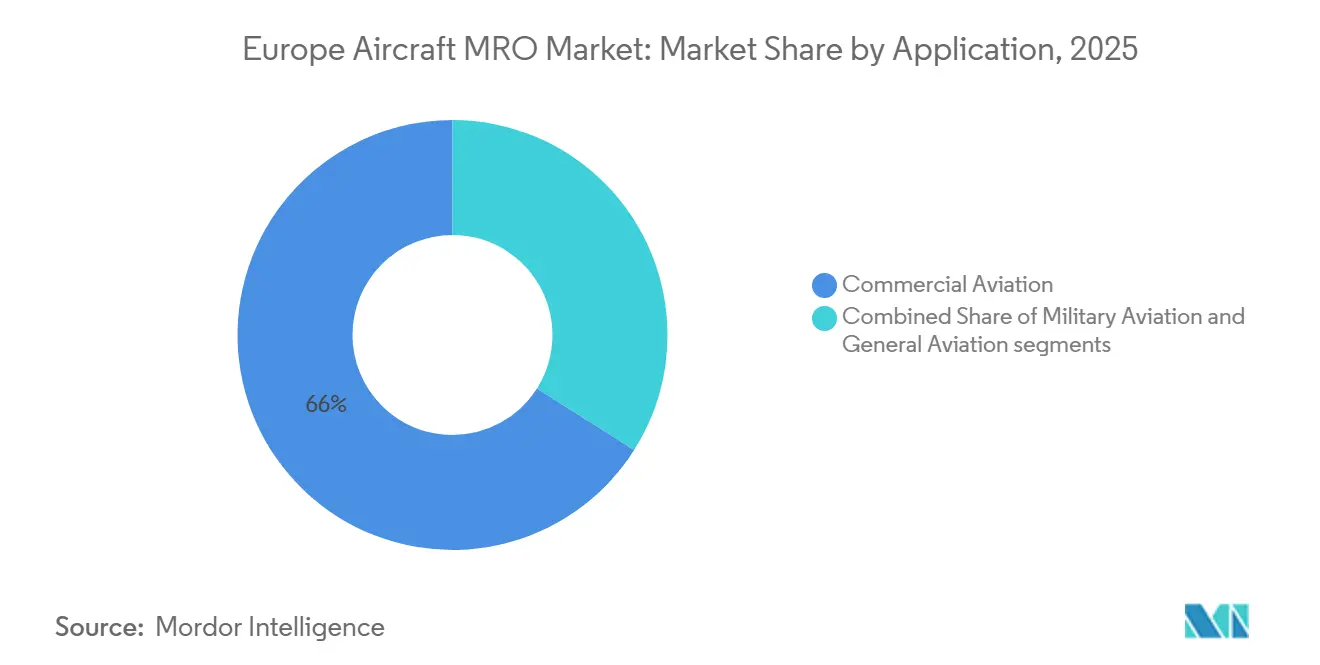
- Per applicazione, nel 2025 l'aviazione commerciale ha rappresentato una quota del 66.02% del mercato europeo della manutenzione, riparazione e revisione degli aeromobili, mentre l'aviazione militare ha registrato l'espansione più rapida, con un CAGR del 5.83% fino al 2031.
- Per fornitore di servizi, le strutture affiliate agli OEM si sono assicurate una quota del 45.60% del mercato europeo MRO degli aeromobili nel 2025, mentre si prevede che le officine terze indipendenti cresceranno a un CAGR del 5.62% fino al 2031.
- In termini geografici, la Germania è in testa con una quota del 26.30% del mercato europeo della manutenzione, riparazione e revisione di aeromobili nel 2025, mentre l'Italia ha registrato la crescita più elevata, con un CAGR del 6.18% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato MRO degli aeromobili in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente volume di aeromobili a corridoio singolo obsoleti che entrano in cicli di manutenzione pesante | + 0.9% | Globale, con i primi guadagni in Germania, Francia, hub principali del Regno Unito, Polonia e Portogallo che assorbono la capacità di overflow | Medio termine (≤ 2 anni) |
| Elevati tassi di utilizzo della flotta tra i vettori low cost che determinano una domanda di servizi | + 0.7% | Nazionale, concentrato in Irlanda, Regno Unito, Ungheria con ricadute negli aeroporti europei secondari | A breve termine (≤ 2 anni) |
| Adozione della manutenzione predittiva e di nuovi modelli di monetizzazione dei dati | + 0.5% | Sviluppo del core APAC con adozione UE attraverso piattaforme OEM in Germania e Francia, concentrate in MRO tecnologicamente avanzate | A lungo termine (≥ 4 anni) |
| Incentivi per modifiche e ammodernamenti di aeromobili orientati alla sostenibilità | + 0.4% | Slancio normativo a livello UE con prime mosse in Francia, Germania e Paesi Bassi | Medio termine (2-4 anni) |
| Ridistribuzione dei lavori di manutenzione pesante nell'Europa continentale dopo la Brexit | + 0.3% | Regionale in Europa, guadagni in Germania, Polonia, Portogallo, Estonia con una ridotta competitività del Regno Unito per le flotte registrate nell'UE | A breve termine (≤ 2 anni) |
| Espansione dei depositi multinazionali di manutenzione degli aerei militari nell'ambito dei programmi di finanziamento dell'UE | + 0.5% | Paneuropeo con focus su Germania, Italia ed Europa orientale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente volume di aeromobili a corridoio singolo obsoleti che entrano in cicli di manutenzione pesante
Il mercato sta entrando in una fase in cui un numero significativo di unità A320ceo e B737NG più datate richiede controlli di manutenzione più frequenti e ad alto investimento, mettendo a dura prova la capacità di manutenzione di base durante le stagioni di punta. Gli arretrati di Airbus e Boeing costringono gli operatori a utilizzare cellule più vecchie, il che mantiene elevati i controlli C e D fino all'arrivo di nuove consegne in numero maggiore più avanti nel decennio. I fornitori continentali si stanno espandendo per assorbire questo carico di picco, come dimostra l'ampliamento pluriennale di Lufthansa Technik in Portogallo per servire le riparazioni relative a componenti e motori per le flotte europee. Anche le partnership transfrontaliere stanno ampliando le capacità dei motori per assorbire la domanda di aerei a fusoliera stretta, come la joint venture tra GE Aerospace e Lufthansa Technik che mira alle visite in officina per gli aeromobili della famiglia LEAP. La combinazione di flotte più datate e modelli di utilizzo sostenuti favorisce un'elevata occupazione degli hangar nei principali hub, spingendo i fornitori a investire in nuove linee e capacità di riparazione dei componenti per ottimizzare i tempi di consegna.
Elevati tassi di utilizzo della flotta tra i vettori low-cost che stimolano la domanda di servizi
Le compagnie aeree low-cost (LCC) operano con orari fitti che comprimono gli intervalli di manutenzione e aumentano la domanda di supporto in volo negli aeroporti secondari. Nel 2024, Ryanair ha raggiunto un utilizzo giornaliero eccezionalmente elevato sulla sua flotta interamente composta da Boeing 737, supportato da 3,500 voli giornalieri. Questa intensità operativa ha aumentato la frequenza degli eventi di manutenzione in linea, sottolineando l'importanza di team di manutenzione mobili e di rapidi cambi di componenti per ridurre al minimo il rischio AOG. [1] Fonte: Ryanair, "Annual Report 2024", Ryanair, investor.ryanair.com Il mercato trae vantaggio da questi modelli operativi perché le operazioni di linea distribuite richiedono un supporto certificato in molte stazioni periferiche, il che favorisce le compagnie indipendenti con solide reti regionali. I fermi a terra dovuti a problemi ai motori possono interrompere questi schemi quando le catene di approvvigionamento si restringono, quindi le compagnie aeree si tutelano mettendo in comune i pezzi di ricambio e stipulando contratti di supporto AOG che consentono un rapido recupero. Man mano che le LCC espandono la capacità nel corso del decennio, i controlli in linea e gli eventi light-base dovrebbero procedere di pari passo, supportando programmi stabili di personale e di condivisione dei pezzi tra i fornitori.
Adozione della manutenzione predittiva e nuovi modelli di monetizzazione dei dati
La manutenzione predittiva è passata dai progetti pilota all'implementazione su larga scala nelle flotte europee attraverso piattaforme OEM e sistemi sviluppati dalle compagnie aeree. Airbus Skywise e AVIATAR di Lufthansa Technik aggregano dati sullo stato di salute e cronologie di manutenzione per supportare l'individuazione precoce dei guasti, riducendo le rimozioni non pianificate e migliorando il carico di lavoro in officina. [2] Fonte: Airbus, “Skywise Platform”, Airbus, airbus.com I fornitori affiliati alle compagnie aeree stanno commercializzando queste funzionalità, offrendo servizi di pianificazione e analisi a clienti esterni come abbonamenti software o miglioramenti di servizio in bundle. Man mano che un numero maggiore di aeromobili trasmette dati a piattaforme centralizzate, i fornitori MRO possono abbinare l'approvvigionamento di parti e le schede di lavoro agli eventi previsti, riducendo gli sprechi e stabilizzando i tempi di turnaround. Il mercato raggiunge una maggiore efficienza strutturale attraverso questo cambiamento, poiché i fornitori riducono al minimo i tempi improduttivi, le compagnie aeree migliorano la disponibilità degli aeromobili e le principali piattaforme sfruttano informazioni su larga scala.
Incentivi per modifiche e ammodernamenti di aeromobili orientati alla sostenibilità
La politica climatica dell'UE sta rimodellando i flussi di investimento, poiché gli obblighi di miscelazione sostenibile del carburante per l'aviazione e l'aumento dei costi del carbonio migliorano il ritorno sull'investimento per gli aggiornamenti aerodinamici e dell'efficienza dei motori. Il regolamento ReFuelEU stabilisce quote vincolanti di miscela SAF che aumenteranno nel corso della metà del secolo. Entro il 2026, l'inclusione dell'aviazione nel sistema ETS dell'UE richiederà alle compagnie aeree di acquistare tutte le quote, sottolineando l'importanza di strategie di riduzione del consumo di carburante come i kit di retrofit e la miscelazione SAF. I vettori europei hanno adottato kit di retrofit che riducono la resistenza aerodinamica e migliorano il tempo di volo, sostenendo così le linee di modifica per gli aeromobili a fusoliera stretta e larga. Il finanziamento del programma attraverso la Clean Aviation Joint Undertaking accelera lo sviluppo tecnologico per la propulsione di nuova generazione, che, nel tempo, alimenterà progetti di retrofit basati sulla certificazione per migliorare l'efficienza. Le norme sulla finanza verde nell'ambito della tassonomia UE riconoscono pratiche qualificate a basse emissioni, che aiutano i fornitori a garantire migliori condizioni di capitale per l'ammodernamento degli hangar e l'adozione di processi privi di solventi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di tecnici di manutenzione autorizzati e aumento dei costi della manodopera | -0.7% | Globale, con effetti acuti nell’Europa occidentale e crescenti vincoli nell’Europa orientale nel tempo | A breve termine (≤ 2 anni) |
| Vincoli persistenti nella catena di fornitura per i pezzi di ricambio critici dei motori | -0.6% | Globale, con pressione specifica dell'UE nelle forgiature e nella fornitura LEAP e CFM56 LLP | Medio termine (2-4 anni) |
| Norme più severe sulle emissioni di COV nella verniciatura degli aeromobili e sull'uso di solventi | -0.3% | A livello UE con un impatto sproporzionato sugli operatori più piccoli | Medio termine (2-4 anni) |
| Aumento dei costi di conformità per i requisiti di sicurezza informatica EASA Parte IS | -0.5% | Organizzazioni regolamentate dall'EASA in tutta Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di tecnici di manutenzione autorizzati e aumento dei costi della manodopera
La disponibilità di manodopera rimane il vincolo operativo più persistente nella manutenzione di linea e di base europea. Le prospettive del settore indicano una forte domanda globale di nuovi tecnici di manutenzione aeronautica fino al 2044, con l'Europa che rappresenta una quota significativa. [3] Fonte: Boeing, “Pilot and Technician Outlook 2024–2044,” Boeing, boeing.com Il percorso formativo e le tempistiche di rilascio delle licenze rallentano il rifornimento, lasciando i fornitori con richieste aperte e cicli di reclutamento più lunghi per competenze specializzate sui motori. Le MRO affiliate alle compagnie aeree e agli OEM espandono i programmi di accademia e apprendistato per far crescere i talenti internamente, una strategia che richiede investimenti iniziali ma crea capacità a lungo termine. I fornitori implementano anche l'automazione delle ispezioni e la guida aumentata per migliorare la produttività per tecnico, mantenendo al contempo gli standard normativi per l'autorità di firma.
Vincoli persistenti della catena di fornitura per i pezzi di ricambio critici del motore
Le flotte di motori ad alto utilizzo subiscono ritardi quando problemi di polveri metalliche o di forgiatura limitano la disponibilità di componenti a vita limitata, allungando i cicli di intervento in officina. Laddove i tempi di consegna si prolungano, le compagnie aeree e le aziende di manutenzione e riparazione (MRO) fanno maggiore affidamento su risorse condivise e materiali usati e riparabili, supportati da programmi di smontaggio per recuperare componenti di alto valore. Le associazioni di settore globali hanno stimato costi multimiliardari a livello di sistema derivanti da effetti a catena, come il leasing di motori di riserva, che mantengono i tempi di consegna al di sopra degli standard pre-crisi. I costruttori di motori e le loro reti continuano ad aggiungere percorsi di riparazione e metodi avanzati di ripristino dei componenti, inclusi processi additivi che ricostruiscono le caratteristiche delle parti a caldo. Nel tempo, l'espansione delle capacità di riparazione certificate contribuisce a ridurre l'esposizione agli AOG e normalizza la durata degli interventi sui motori a fusoliera stretta e larga.
Analisi del segmento
Per tipo di MRO: il lavoro sui componenti supera la crescita della revisione dei motori
La revisione dei motori ha conquistato il 41.28% della quota di mercato nel 2025, il che riflette la profondità tecnica e l'intensità di capitale della manutenzione dei turbofan. Il mercato beneficia del potere di determinazione dei prezzi per la manutenzione, riparazione e revisione dei motori, trainato da manuali e attrezzature proprietari. Allo stesso tempo, la riparazione dei componenti cresce più rapidamente perché un numero maggiore di officine specializzate la serve con approvazioni multi-OEM. Si prevede che il mercato europeo della manutenzione, riparazione e revisione dei componenti per aeromobili crescerà a un CAGR del 6.01% fino al 2031, il più rapido tra le tipologie di servizio in questo segmento. L'analisi predittiva aumenta la velocità di rotazione dei componenti segnalando i rischi di guasto prima che inneschino eventi AOG, il che aiuta le compagnie aeree a evitare interruzioni e ad aumentare la produttività pianificata delle officine. Modifiche e aggiornamenti contribuiscono alla crescita incrementale, poiché gli operatori perseguono kit di efficienza, miglioramenti della cabina e retrofit della connettività che offrono rendimenti misurabili nell'ambito della tassazione delle emissioni di carbonio.
I controlli approfonditi delle cellule costituiscono una quota significativa del mercato, poiché i vecchi aeromobili a fusoliera stretta richiedono un'ampia manutenzione strutturale e un controllo della corrosione. La manutenzione di linea rimane essenziale perché le operazioni ad alta frequenza comprimono gli intervalli, il che mantiene le stazioni distribuite occupate negli aeroporti secondari e terziari europei. Gli standard di produzione additiva continuano a progredire, consentendo una produzione più rapida di componenti non critici e riducendo i tempi di consegna per le riparazioni che altrimenti richiederebbero componenti a lungo ciclo di vita. Gli aggiornamenti delle prestazioni dei motori in collaborazione con gli OEM offrono piccoli ma significativi risparmi di carburante e un prolungamento del tempo di volo, fattori interessanti in un contesto di aumento dei costi del carbonio. Man mano che le officine standardizzano i flussi di lavoro digitali, dall'avvio alla messa in servizio, liberano capacità che mantengono i tempi di consegna prevedibili durante le stagioni di punta.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di aeromobile: l'ala rotante guadagna terreno grazie alla domanda di energia offshore
Le flotte di velivoli ad ala fissa rappresentano circa il 95.45% della quota di mercato, con le piattaforme a corridoio singolo che supportano la maggior parte della connettività intraeuropea e sostengono carichi di lavoro continui su motori, cellule e componenti. I motori widebody e i materiali compositi hanno prezzi più elevati e richiedono attrezzature specialistiche, che concentrano il lavoro in hub con team autorizzati alla sicurezza e personale formato dagli OEM. Il mercato delle piattaforme ad ala rotante è destinato a crescere più rapidamente, con un CAGR del 5.99%, grazie all'espansione dell'utilizzo delle operazioni eoliche offshore e dei servizi medici di emergenza nell'Europa settentrionale e nel Mare del Nord. I programmi elicotteristici stanno inoltre integrando carburanti sostenibili per le missioni di addestramento e collaudo, allineando le operazioni ad ala rotante agli obiettivi climatici dell'UE. Questi modelli supportano un graduale aumento della domanda di manutenzione degli elicotteri, anche se l'ala fissa rimane la principale fonte di spesa assoluta per MRO.
La manutenzione degli elicotteri introduce vincoli diversi da quelli delle attività ad ala fissa, tra cui l'obsolescenza dei componenti e i tempi di consegna dei riduttori che influenzano le decisioni di rinnovo della flotta. Le riparazioni additive e i nuovi percorsi di certificazione possono alleviare la pressione sui componenti a lungo termine una volta che gli standard e i controlli di qualità si allineano ai requisiti aeronautici. Le operazioni di ricerca e soccorso e quelle mediche sono sensibili alla disponibilità degli aeromobili, quindi i programmi predittivi e basati sulle condizioni che riducono i tempi di fermo non pianificati sono particolarmente preziosi in questa categoria. Con l'aumento della costruzione di parchi eolici nel Mare del Nord e nel Baltico, gli operatori pianificano le ore di volo e gli intervalli di ispezione, aumentando la domanda di eventi di linea e di base legati ai profili di missione. Si prevede che il mercato degli elicotteri a rotore alimentati da servizi di pubblica utilità registrerà una crescita costante, integrando la portata delle operazioni a corridoio singolo in tutta la regione.
Per applicazione: le piattaforme militari guidano la traiettoria di crescita
L'aviazione commerciale rappresentava il 66.02% del mercato nel 2025, riflettendo l'ampiezza delle flotte aeree e la cadenza normativa che regola le ispezioni e la sostituzione dei componenti. Le compagnie aeree passeggeri mantengono reti interne e partner per gestire i cicli di motori, cellule e componenti, mentre i fornitori di servizi cargo prolungano la vita utile delle cellule attraverso conversioni e ristrutturazioni. Le dimensioni del mercato beneficiano del volume commerciale; tuttavia, i vincoli di fornitura dei motori possono portare a fluttuazioni nei programmi di acquisizione e rilascio in officina. Man mano che le compagnie aeree low cost aumentano la capacità durante il ciclo, aumentano gli eventi di linea, il che sostiene una domanda prevedibile di copertura fuori sede. La manutenzione predittiva riduce le interruzioni impreviste in questo segmento, aiutando le compagnie aeree ad aumentare la disponibilità degli aeromobili e supportando un utilizzo stabile dei fornitori.
L'aviazione militare registra il tasso di crescita più elevato, con un CAGR del 5.83% fino al 2031, trainato da finanziamenti europei pluriennali per la sicurezza e dal mantenimento coordinato delle piattaforme. Programmi a livello UE e bilanci nazionali sostengono i carichi di lavoro dei depositi di motori e avionici per le flotte di Eurofighter Typhoon, Rafale, A400M e velivoli rotanti che richiedono capacità specializzate. OEM e primer utilizzano strumenti di manutenzione digitale nei programmi di difesa, migliorando la disponibilità e riducendo i tempi di consegna per le risorse mission-critical. Gli accordi di assistenza a lungo termine offrono visibilità su personale e attrezzature, riducendo la volatilità rispetto ai cicli commerciali. Questa combinazione posiziona la difesa come una salvaguardia strategica per i fornitori, consentendo loro di soddisfare i requisiti di sicurezza e capacità sovrana.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fornitore di servizi: i negozi indipendenti mantengono la quota nonostante la spinta degli OEM
Le strutture affiliate agli OEM hanno detenuto la quota maggiore, pari al 45.60%, nel 2025, grazie all'approfondimento dell'integrazione verticale da parte degli OEM di motori attraverso reti captive e accordi di assistenza a lungo termine. Si prevede che gli indipendenti registreranno la crescita più rapida, con un CAGR del 5.62% fino al 2031, sfruttando le certificazioni multi-OEM e i prezzi competitivi per cellule e componenti. Gli OEM continuano a investire in centri di assistenza europei nuovi o ampliati per i motori della famiglia LEAP e altre piattaforme ad alta domanda, aumentando la capacità produttiva nella regione per far fronte a lunghi arretrati. Gli MRO affiliati alle compagnie aeree combinano la conoscenza delle operazioni di flotta con il lavoro di terze parti, monetizzando gli strumenti digitali sviluppati per i propri aeromobili. Questa dinamica a tre vie supporta un sano mix di concorrenza sui prezzi, lavoro captive ad alto valore aggiunto e turnaround ottimizzati dal punto di vista operativo nel mercato MRO degli aeromobili europeo.
Gli operatori indipendenti espandono la propria presenza attraverso fusioni e acquisizioni mirate e partnership che aggiungono approvazioni, spazi in hangar e accesso a nuove aree geografiche. Le reti affiliate agli OEM danno priorità alla scalabilità dell'MRO dei motori grazie all'elevata economia del ciclo di vita, mentre gli operatori indipendenti difendono la propria quota replicando il supporto dei componenti in stile PBH, il pooling e il TAT garantito. I fornitori di servizi aerei posizionano la pianificazione digitale della manutenzione e l'analisi predittiva come fattori di differenziazione per acquisire e fidelizzare i clienti esterni. In questa struttura, la sicurezza informatica e la conformità ambientale aumentano i costi fissi che premiano la scalabilità, il che potrebbe incoraggiare un ulteriore consolidamento dal 2025 al 2027. Di conseguenza, il mercato continua a consolidarsi ai margini, pur mantenendo un nucleo competitivo nelle attività su motori, cellule e componenti.
Analisi geografica
Nel 2025, la Germania deteneva una quota di mercato del 26.30% e ha mantenuto una pipeline di investimenti in piattaforme di manutenzione motori e digitali. L'ecosistema del Paese include partner OEM per la produzione di motori e officine affiliate alle compagnie aeree che implementano la manutenzione predittiva su larga scala, supportando carichi di lavoro sia commerciali che di difesa. Sono state implementate espansioni di capacità transfrontaliere per gestire motori narrowbody, tra cui una joint venture con sede in Polonia supervisionata dalla leadership tecnica tedesca. Rolls-Royce ha continuato a investire in tutti i siti europei per supportare la manutenzione, riparazione e revisione (MRO) della famiglia Trent, rafforzando la presenza della Germania nel settore dei motori premium. La combinazione di capacità nazionale e capacità nearshore ottimizzata in termini di costi mantiene la Germania centrale nel mercato.
La Francia rimane un hub di primo livello, forte di leader nell'ingegneria civile e nei sistemi di atterraggio e di un MRO affiliato alle compagnie aeree che ha commercializzato una pianificazione basata sull'intelligenza artificiale. Safran si è impegnata in un significativo aumento della manutenzione interna per i motori LEAP, ponendo la Francia al centro dello sviluppo e della formazione aftermarket per aerei a fusoliera stretta. I cluster aerospaziali integrati attorno a Tolosa approfondiscono le competenze in avionica, materiali compositi e riparazione dei sistemi di controllo di volo, supportando sia i servizi OEM che quelli aftermarket. I programmi di supporto militare per il Rafale stanno migliorando l'efficienza adottando pratiche commerciali come la diagnostica predittiva e la digitalizzazione dei ricambi, creando un modello per l'innovazione a duplice uso. Questa concentrazione di capacità industriali e aeree supporta prezzi premium in lavori complessi e stabilizza l'utilizzo dei fornitori sul mercato.
L'Italia registra il tasso di crescita più elevato, con un CAGR del 6.18% fino al 2031, grazie alle nuove attività del settore aereo e al supporto alla difesa, ancorato alla partecipazione ai caccia congiunti. Lo stabilimento di Cameri fornisce servizi di assemblaggio e supporto per caccia avanzati, attraendo carichi di lavoro alleati e affermando l'Italia come hub dell'Europa meridionale per la manutenzione orientata alla sicurezza. L'attività di riparazione motori in tutta la penisola iberica e nel Mediterraneo più ampio aggiunge collaborazione e servizi di manutenzione e riparazione (MRO) di nicchia per turboelica, integrando le attività a fusoliera stretta. Il Regno Unito rimane un hub di riferimento per motori e supporto militare, nonostante le difficoltà di certificazione che hanno spostato nel continente alcune attività registrate nell'UE. Le capacità di riparazione motori della Spagna continuano ad espandersi all'interno delle reti autorizzate dagli OEM, supportate da campioni nazionali che aggiungono programmi di formazione per tecnici di turbine a gas. Questo modello geografico supporta un mercato stratificato con hub di ingegneria di riferimento in Germania, Francia e Regno Unito, una capacità in rapida crescita nel sud in Italia e Spagna e una produttività ottimizzata in termini di costi in alcune località dell'Europa centrale e orientale.
Panorama competitivo
Il mercato europeo della manutenzione, riparazione e revisione (MRO) degli aeromobili è semi-consolidato, con posizioni di leadership detenute da fornitori affiliati alle compagnie aeree, reti affiliate agli OEM e indipendenti diversificati. Le strategie degli OEM danno priorità all'economia del ciclo di vita e ad accordi basati sui dati che collegano le prestazioni del motore ai risultati della manutenzione, il che aumenta il lavoro vincolato. I fornitori delle compagnie aeree combinano la conoscenza operativa con strumenti predittivi e di pianificazione che creano efficienza misurabile per i clienti esterni. Gli indipendenti si affidano a certificazioni multi-OEM, pezzi di ricambio in pool e flessibilità dei prezzi per competere nei segmenti di cellule e componenti in cui i dati proprietari sono meno controllabili. Questa struttura mantiene la concorrenza attiva in termini di prezzo, turnaround, capacità tecnologica e copertura geografica.
Gli investimenti strategici stanno rimodellando il mercato aftermarket dei motori in tutta Europa. Safran ha annunciato un programma pluriennale per espandere e potenziare la capacità europea, con particolare attenzione ai motori della famiglia LEAP, che dominano il portafoglio ordini degli aerei a fusoliera stretta. GE Aerospace e Lufthansa Technik hanno inaugurato una joint venture con sede in Polonia per eseguire revisioni LEAP, con supervisione tecnica vincolata alla Germania. Rolls-Royce ha aumentato la capacità nell'Europa continentale per supportare i motori Trent, diversificando la geografia pur mantenendo una profonda competenza ingegneristica nel Regno Unito. I fornitori affiliati alle compagnie aeree hanno inoltre lanciato piattaforme di programmazione basate sull'intelligenza artificiale, che concedono in licenza a flotte esterne, estendendo il valore digitale oltre i propri aeromobili. Queste iniziative indicano un continuo ampliamento delle capacità dei motori e un'orchestrazione digitale del lavoro.
Conformità e sostenibilità sono ora fondamentali per la differenziazione competitiva. La Parte-IS dell'EASA eleva i livelli di sicurezza informatica di base nelle organizzazioni di manutenzione e di aeronavigabilità continua, premiando i fornitori con un ISMS maturo e un monitoraggio 24 ore su 24, 7 giorni su 7. Le normative ambientali sui COV e la partecipazione elettronica al sistema ETS statunitense prevedono investimenti in sistemi di verniciatura a base d'acqua, recupero di solventi ed energia rinnovabile che riducono le emissioni e attraggono i clienti delle compagnie aeree che perseguono obiettivi di Scope 3. I finanziamenti per l'aviazione pulita e le norme sulla tassonomia dell'UE supportano i fornitori che promuovono processi a basse emissioni e celle di prova a basso consumo energetico. Con l'aumento dei costi di conformità, i vantaggi di scala favoriscono le piattaforme con più siti, una governance solida e servizi condivisi di reporting ambientale e di sicurezza. Queste dinamiche suggeriscono un consolidamento sostenibile ai margini e una maggiore enfasi sulle capacità digitali e green all'interno del mercato europeo della manutenzione, riparazione e revisione di aeromobili.
Leader del settore MRO aeronautico in Europa
Lufthansa Technik AG
Rolls-Royce Holdings plc
SR Technics Svizzera Ltd.
Airbus SE
Air France Industries KLM Engineering & Maintenance (Gruppo Air France-KLM)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2026: Ryanair ha firmato un Memorandum d'Intesa (MoU) con CFM International per la fornitura di servizi materiali a lungo termine per 2,000 motori CFM56 e LEAP, nell'ambito di un'iniziativa strategica volta a ottimizzare le operazioni di manutenzione e ridurre la dipendenza da fornitori esterni. Questo accordo sottolinea l'impegno della compagnia aerea per l'affidabilità e la scalabilità della flotta, in linea con la sua più ampia strategia di crescita e rafforzando il suo vantaggio competitivo nel mercato dell'aviazione.
- Novembre 2025: l'accordo pluriennale di Boeing con Lufthansa Technik Defense per la manutenzione della flotta di P-8A Poseidon della Marina Militare tedesca sancisce una collaborazione strategica nel settore dell'aviazione da difesa. Questa partnership sfrutta la vasta esperienza di Lufthansa Technik nella manutenzione del B737, garantendo l'efficienza operativa delle capacità di pattugliamento marittimo della Marina Militare tedesca. L'accordo sottolinea la crescente domanda di servizi di manutenzione, riparazione e revisione specializzati nell'aviazione militare, evidenziando l'importanza di solide strutture di supporto per i sistemi aeronautici avanzati.


Ambito del rapporto sul mercato MRO degli aeromobili in Europa
La manutenzione, riparazione e ricondizionamento (MRO) degli aeromobili è il processo di ispezione, manutenzione o ripristino di cellule, motori, sistemi e componenti per mantenere gli aeromobili conformi agli standard di sicurezza e aeronavigabilità dell'area Asia-Pacifico. Lo studio del mercato della manutenzione, riparazione e ricondizionamento (MRO) degli aeromobili comprende tutti i controlli di linea programmati e non programmati, le visite alle cellule pesanti, gli interventi in officina, le riparazioni dei componenti e i programmi di modifica eseguiti su piattaforme ad ala fissa e rotante di flotte di aviazione commerciale, militare e generale operanti nella regione. Rientrano nell'ambito di mercato anche le attività a livello di componente, come la calibrazione dell'avionica, la revisione del carrello di atterraggio e il retrofit della cabina.
Il mercato europeo delle attività di manutenzione, riparazione e revisione (MRO) degli aeromobili è segmentato in base al tipo di MRO, al tipo di aeromobile, all'applicazione, al fornitore di servizi e all'area geografica. Per tipologia di MRO, il mercato è suddiviso in motori, cellule, componenti, manutenzione di linea, modifiche e aggiornamenti. Per tipologia di aeromobile, il mercato è suddiviso in velivoli ad ala fissa e ad ala rotante. Per applicazione, il mercato è suddiviso in aviazione commerciale, aviazione militare e aviazione generale. Per fornitori di servizi, il mercato è suddiviso in MRO affiliate alle compagnie aeree, MRO di terze parti indipendenti, MRO captive OEM e depositi militari. Il rapporto copre anche le dimensioni e le previsioni del mercato per cinque paesi della regione. Per ciascun segmento, le dimensioni del mercato sono fornite in termini di valore (USD).
Per tipo MRO
| motore |
| Struttura del velivolo |
| Componente |
| Manutenzione della linea |
| Modifiche e aggiornamenti |
Per tipo di aeromobile
| ad ala fissa |
| Ala rotante |
Per Applicazione
| Aviazione commerciale | Passeggero |
| Cargo/Cargo | |
| Aviazione Militare | |
| Aviazione generale |
Per fornitore di servizi
| MRO affiliati alle compagnie aeree |
| MRO di terze parti indipendenti |
| MRO affiliati agli OEM |
| Depositi militari |
Per geografia
| Regno Unito |
| Germania |
| Italia |
| Francia |
| Russia |
| Resto d'Europa |
| Per tipo MRO | motore | |
| Struttura del velivolo | ||
| Componente | ||
| Manutenzione della linea | ||
| Modifiche e aggiornamenti | ||
| Per tipo di aeromobile | ad ala fissa | |
| Ala rotante | ||
| Per Applicazione | Aviazione commerciale | Passeggero |
| Cargo/Cargo | ||
| Aviazione Militare | ||
| Aviazione generale | ||
| Per fornitore di servizi | MRO affiliati alle compagnie aeree | |
| MRO di terze parti indipendenti | ||
| MRO affiliati agli OEM | ||
| Depositi militari | ||
| Per geografia | Regno Unito | |
| Germania | ||
| Italia | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||


Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del mercato europeo della manutenzione, riparazione e revisione di aeromobili?
Si prevede che il mercato europeo della manutenzione, riparazione e revisione di aeromobili crescerà da 31.30 miliardi di dollari nel 2025 a 32.87 miliardi di dollari nel 2026 e si prevede che raggiungerà i 42.01 miliardi di dollari entro il 2031, con un CAGR del 5.03%.
Quale tipologia di servizio è leader e cresce più rapidamente in Europa?
La revisione dei motori è in testa con una quota di fatturato del 41.28% nel 2025, mentre la riparazione e la revisione dei componenti sono quelle in più rapida crescita, con un CAGR del 6.01% fino al 2031.
In che modo le normative stanno plasmando i modelli di domanda di manutenzione in Europa?
ReFuelEU e l'EU ETS aumentano il valore degli ammodernamenti dell'efficienza e degli aggiornamenti della manutenzione, mentre la Parte IS dell'EASA aumenta i requisiti di sicurezza informatica che favoriscono i fornitori su larga scala con ISMS maturi.
Quali sono i paesi più influenti nell'ecosistema MRO europeo?
La Germania è leader in termini di quota di mercato grazie a un profondo ecosistema compagnie aeree-OEM, la Francia è leader nello sviluppo del mercato post-vendita LEAP e nella programmazione digitale, il Regno Unito rimane forte nel settore dei motori premium e l'Italia registra il tasso di crescita più rapido fino al 2031.
In che modo le compagnie aeree low cost influenzano le attività di manutenzione in Europa?
L'elevato utilizzo degli aeromobili riduce gli intervalli di controllo e stimola la manutenzione di linea negli aeroporti secondari, il che sostiene la domanda di team mobili e componenti in comune per ridurre l'esposizione agli AOG.
Quali sono oggi le capacità digitali più significative per i fornitori di servizi MRO?
Le piattaforme di manutenzione predittiva come Airbus Skywise e AVIATAR di Lufthansa Technik contribuiscono a ridurre gli eventi imprevisti, a migliorare la prevedibilità dei tempi di risposta e a creare nuovi ricavi analitici quando vengono offerte a terze parti.
Pagina aggiornata l'ultima volta il:



