

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
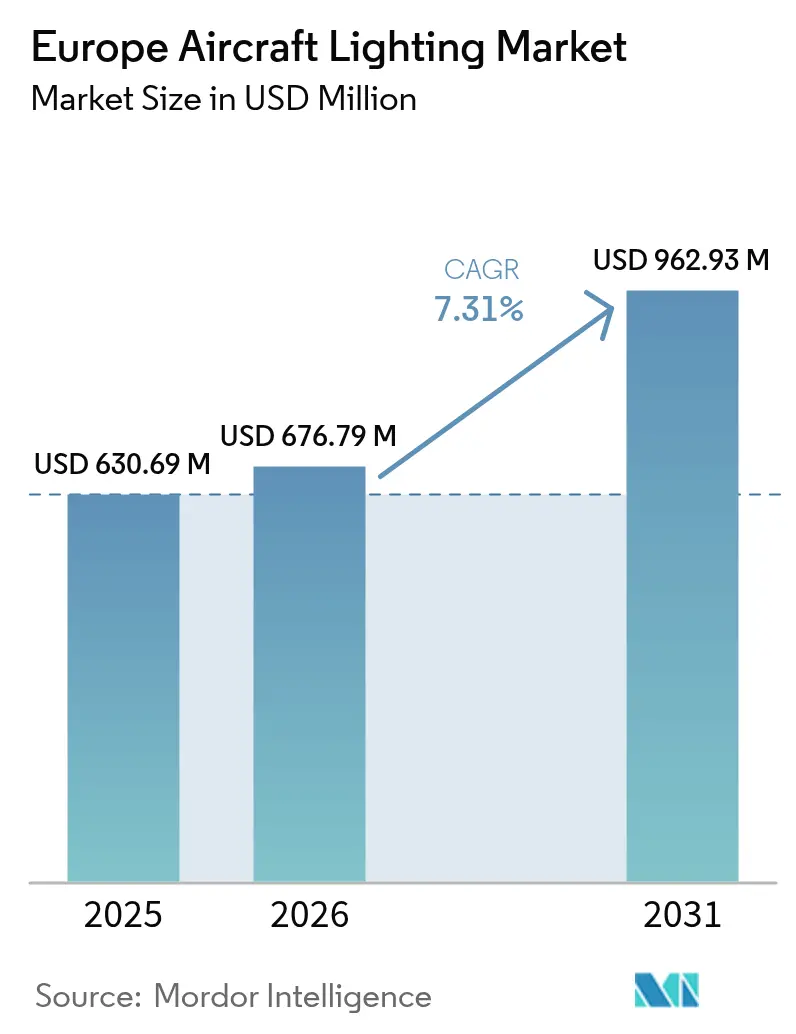
| Dimensione del mercato (2026) | USD 676.79 milioni |
| Dimensione del mercato (2031) | USD 962.93 milioni |
| Tasso di crescita (2026 - 2031) | 7.31% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'illuminazione per aeromobili in Europa di Mordor Intelligence
Analisi di mercato
Il mercato europeo dell'illuminazione aeronautica è stato valutato a 630.69 milioni di dollari nel 2025 e si stima che crescerà da 676.79 milioni di dollari nel 2026 a 962.93 milioni di dollari entro il 2031, con un CAGR del 7.31% durante il periodo di previsione (2026-2031). I programmi di modernizzazione della flotta, la rapida adozione dei LED e le normative di sicurezza EASA continuano a sostenere la crescita. Le compagnie aeree considerano l'illuminazione della cabina un asset essenziale del marchio che supporta il benessere dei passeggeri sulle rotte a lungo raggio, mentre gli OEM e i fornitori di primo livello lavorano su soluzioni intelligenti e ricche di sensori che riducono gli interventi di manutenzione. L'ampia base manifatturiera aerospaziale tedesca sostiene una solida domanda di apparecchiature originali e la crescente attività di jet regionali in Spagna alimenta le opportunità di retrofit. I sistemi LED dominano già la base installata e offrono un consumo energetico fino al 75% inferiore rispetto alle soluzioni tradizionali, rendendoli la scelta predefinita sia per gli operatori commerciali che per quelli militari. Un consolidamento moderato consente ai principali fornitori di acquisire sinergie di integrazione, ma gli operatori di nicchia trovano ancora spazio nelle nicchie dell'eVTOL e dell'illuminazione esterna specializzata.
Punti chiave del rapporto
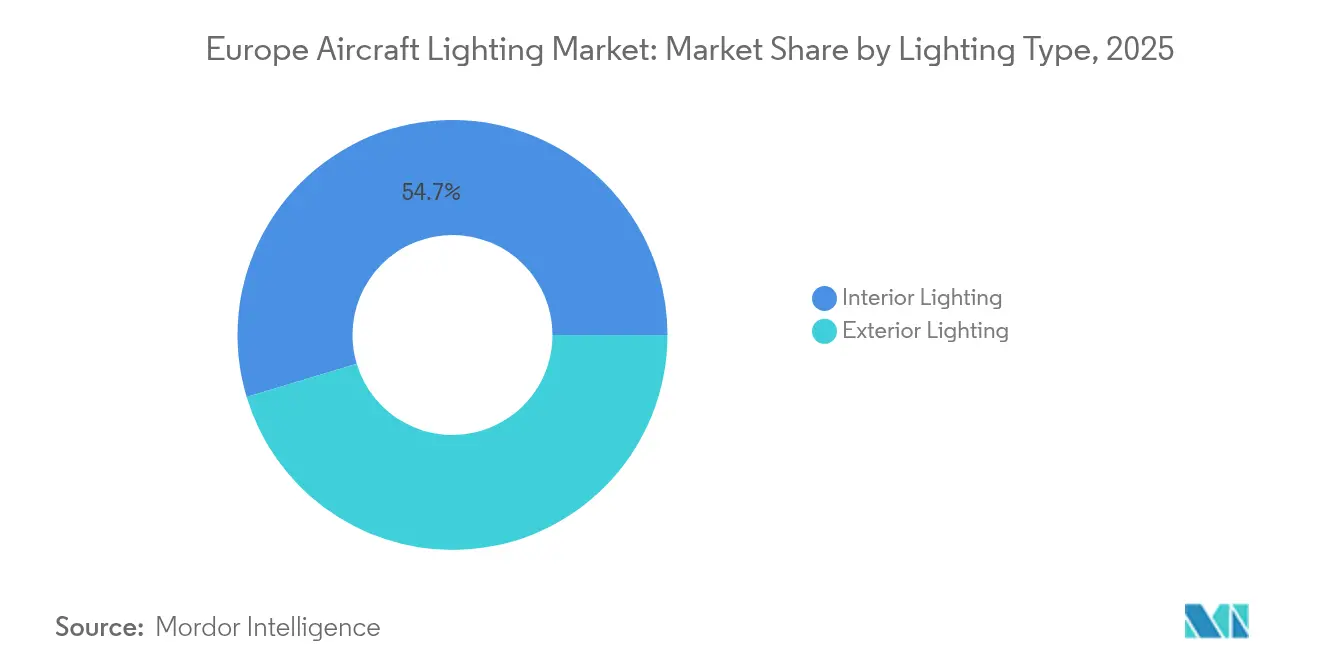
- Per tipologia di illuminazione, nel 2025 l'illuminazione interna ha conquistato il 54.65% della quota di mercato europea dell'illuminazione aeronautica; si prevede che l'illuminazione esterna crescerà a un CAGR dell'8.05% entro il 2031.
- Per tipologia di aeromobile, nel 2025 le piattaforme a fusoliera stretta rappresentavano il 53.12% del mercato europeo dell'illuminazione per aeromobili, mentre i jet aziendali stanno registrando un CAGR del 6.31% entro il 2031.
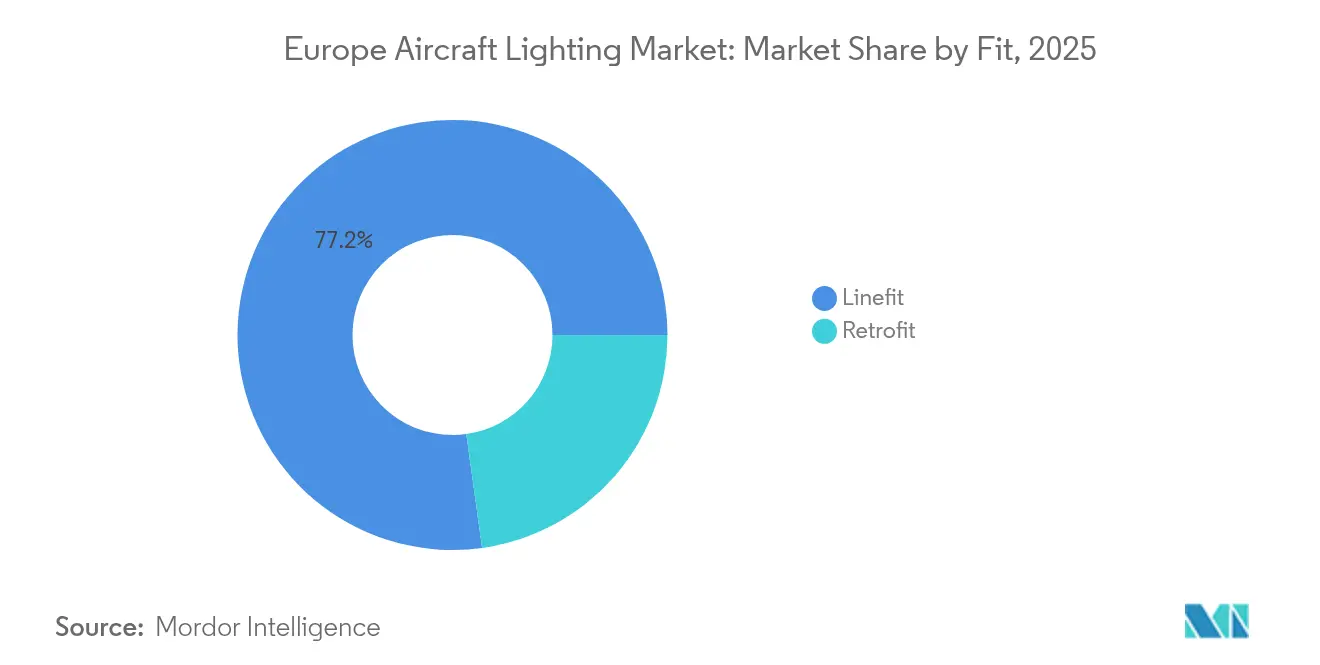
- Nel 2025, le installazioni di linefit rappresentavano il 77.20% del mercato europeo dell'illuminazione aeronautica; la domanda di retrofit è in crescita a un CAGR del 7.1%.
- In base alla tecnologia, i sistemi LED hanno generato un fatturato del 77.60% nel 2025 e registreranno un CAGR del 9.85% fino al 2031.
- In termini geografici, la Germania è in testa con una quota di fatturato del 30.10% nel 2025, mentre si prevede che la Spagna registrerà il CAGR più alto, pari al 7.62%, tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'illuminazione per aeromobili in Europa
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Modernizzazione della flotta e adozione di LED | + 1.8% | Germania, Francia, Regno Unito | Medio termine (2-4 anni) |
| La richiesta dei passeggeri di un'atmosfera in cabina che migliori l'umore | + 1.2% | Europa occidentale | A lungo termine (≥ 4 anni) |
| Obblighi normativi sugli aggiornamenti dell'illuminazione critici per la sicurezza | + 1.5% | A livello UE | A breve termine (≤ 2 anni) |
| Illuminazione intelligente integrata con sensori che consente la manutenzione predittiva | + 0.9% | Germania, Francia, Paesi Bassi | Medio termine (2-4 anni) |
| La crescita degli eVTOL crea una domanda di illuminazione specializzata | + 0.7% | Centri urbani in Germania, Francia, Regno Unito, Italia | A lungo termine (≥ 4 anni) |
| Capacità di produzione avanzate e investimenti in ricerca e sviluppo | + 1.1% | Germania, Francia, Regno Unito | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Modernizzazione della flotta e adozione di LED
Le compagnie aeree in Germania, Francia e Regno Unito accelerano il rinnovamento della flotta per ridurre il consumo di carburante e migliorare il comfort dei passeggeri. La sostituzione degli apparecchi a incandescenza o alogeni con kit LED consente un risparmio energetico fino al 75% e una durata dei componenti superiore a 50,000 ore. [1] Collins Aerospace, “LED Reading Light Upgrade Kit,” collinsaerospace.com I prodotti di retrofit modulari consentono ai vettori di installare aggiornamenti durante i controlli regolari, evitando lunghi tempi di fermo a terra. I LED per interni con temperature di colore variabili aiutano le compagnie aeree a offrire un ambiente di volo di alta qualità che rivaleggia con i concorrenti del Golfo. Le forti produzioni dei jet della famiglia A320neo garantiscono una domanda OEM sostenuta, mentre i crescenti cicli di retrofit sulle flotte mature ampliano i mercati dei ricavi aftermarket.
La richiesta dei passeggeri di un'atmosfera di cabina che migliori l'umore
I viaggiatori europei attribuiscono maggiore importanza al benessere e agli elementi distintivi del marchio durante il viaggio. Scene di illuminazione dinamiche che imitano i cambiamenti della luce diurna favoriscono l'allineamento circadiano sulle rotte a lungo raggio, riducendo i disturbi legati al jet lag. Le compagnie aeree premium configurano le zone della cabina con tonalità distinte, rafforzando l'identità aziendale e la differenziazione del segmento. STG Aerospace ha introdotto imballaggi ecocompatibili per le sue luci di emergenza saf-Tglo, sottolineando l'attenzione delle compagnie aeree alla sostenibilità oltre che all'estetica. [2] STG Aerospace, “saf-Tglo Eco Packaging,” stgaerospace.com I jet privati aggiungono strisce LED completamente programmabili che consentono ai proprietari di personalizzare l'ambiente senza modifiche strutturali.
Obblighi normativi sugli aggiornamenti dell'illuminazione critici per la sicurezza
L'EASA ha aggiornato gli standard ETSO C30, C96, C85, C141 e C168, inasprendo le soglie di prestazione per le luci di uscita, di emergenza e esterne. [3] Agenzia europea per la sicurezza aerea, "Aggiornamenti ETSO per i sistemi di illuminazione", easa.europa.eu Gli operatori di aeromobili più vecchi devono sostituire gli apparecchi obsoleti o richiedere costose esenzioni, il che genera una prevedibile domanda di retrofit. I fornitori con portafogli LED pre-certificati beneficiano di cicli di approvazione abbreviati, riducendo i tempi decisionali delle compagnie aeree. La direttiva aumenta l'urgenza per gli operatori cargo che utilizzano ancora sistemi alogeni, accelerando la penetrazione dei LED nelle cabine e nelle stive degli aerei cargo.
Illuminazione intelligente integrata con sensori che consente la manutenzione predittiva
I principali fornitori integrano sensori IoT che monitorano temperatura, eventi di shock e ore di utilizzo, inviando dati ai dashboard di monitoraggio dello stato di salute delle compagnie aeree. Gli algoritmi predittivi segnalano tempestivamente il degrado, consentendo ai team di manutenzione di sostituire i moduli prima che si verifichino guasti in volo. Le compagnie aeree riducono le rimozioni non programmate e riducono le scorte di pezzi di ricambio, generando risparmi operativi misurabili. I produttori tedeschi collaborano con i laboratori di ricerca nazionali per perfezionare il packaging dei sensori in grado di resistere ai voli a fusoliera stretta ad alto numero di cicli. L'approccio è in linea con la spinta europea verso una manutenzione basata sui dati nell'ambito del programma per l'aviazione pulita.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati di certificazione e conformità | -1.4% | A livello UE | A breve termine (≤ 2 anni) |
| Vincoli della catena di fornitura dei semiconduttori | -1.1% | stabilimenti in Germania e Francia | A breve termine (≤ 2 anni) |
| Limiti di gestione termica per LED ad alta potenza | -0.8% | mercati nordici | Medio termine (2-4 anni) |
| Penalità di peso dell'illuminazione dinamica per le flotte regionali | -0.6% | Spagna, Italia, Europa orientale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati di certificazione e conformità
Il regime di test esaustivo dell'EASA richiede cicli di vibrazione, elettromagnetismo e temperatura per migliaia di ore, aggiungendo milioni di euro ai budget di qualificazione del prodotto. [4] Inside Lighting, “Dialight Supply Chain Dispute,” inside.lighting I piccoli innovatori faticano a finanziare l'intero processo, rallentando il ritmo con cui le idee disruptive raggiungono le compagnie aeree. La lunga documentazione aggiunge costi generali per ogni variante, scoraggiando soluzioni altamente personalizzate. Anche i Tier-1 affermati si trovano ad affrontare team di ingegneri sovraccarichi mentre riqualificano intere famiglie per le clausole in evoluzione di sicurezza informatica e antincendio.
Vincoli della catena di fornitura dei semiconduttori
La carenza di chip dovuta al COVID persisterà fino al 2025, prolungando i tempi di consegna di driver LED e microcontrollori oltre le 50 settimane per alcuni codici. I siti di assemblaggio di illuminazione europei rimangono esposti alle fabbriche di wafer asiatiche per componenti specializzati. L'espansione di Premstätten di OSRAM aumenterà la capacità produttiva regionale, ma la produzione aumenterà solo dopo il 2026. Fino ad allora, i fornitori dispongono di maggiori scorte di materie prime e le compagnie aeree rinviano alcuni retrofit non critici, moderando i volumi di ordini a breve termine.
Analisi del segmento
Per tipo di illuminazione: i sistemi interni generano entrate attuali
Nel 2025, i sistemi per interni detenevano il 54.65% della quota di mercato dell'illuminazione aeronautica in Europa, trainati dai persistenti programmi di retrofit delle cabine e dalle ampie basi installate tra gli aeromobili a fusoliera stretta tradizionali. Le luci di cabina, di cabina di pilotaggio e di emergenza costituiscono la maggior parte delle vendite, poiché le compagnie aeree cercano di risparmiare energia e di creare un'atmosfera differenziata. I LED per interni si integrano con i comandi dell'intrattenimento di bordo, consentendo agli equipaggi di regolare la luminosità in base alla zona della cabina. Si prevede che il mercato europeo dell'illuminazione aeronautica per applicazioni interne crescerà a un CAGR del 6.55% fino al 2031, grazie alla proliferazione dei kit di retrofit tra le compagnie aeree low cost.
Le luci esterne hanno rappresentato il 45.35% dei ricavi nel 2025, ma supereranno quelle interne con un CAGR dell'8.05%, sostenuto dalle severe norme anticollisione sulla visibilità e dalle esigenze di progettazione eVTOL. I LED ad alta intensità ora rivaleggiano con le lampade allo xeno per l'emissione di candele delle luci di atterraggio, riducendo al contempo la manodopera per la manutenzione. La modulazione della luminosità tramite sensori migliora l'efficienza energetica durante le fasi di rullaggio. Programmi OEM come l'Airbus A321XLR adottano di serie pacchetti esterni intelligenti, garantendo volumi costanti ai fornitori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di aeromobile: dominano gli aerei a fusoliera stretta, aumentano i jet aziendali
Le unità narrowbody hanno rappresentato il 53.12% delle spedizioni del 2025, riflettendo i tassi di produzione dell'A320neo e del B737 MAX. Gli operatori standardizzano le configurazioni LED per semplificare la gestione dei pezzi di ricambio nelle flotte, accelerando i volumi di allestimento. La quota di mercato europea dell'illuminazione per gli aeromobili narrowbody beneficia dell'ammodernamento delle cabine da parte delle compagnie aeree low cost per differenziarsi in un contesto di concorrenza tariffaria.
I jet privati registrano il CAGR più rapido, pari al 6.31%, grazie alla ripresa della domanda di charter e dei viaggi aziendali. Gli armatori richiedono lampade da lettura personalizzate, plafoniere e luci d'accento che si integrano con le app smart per la cabina. Le iniziative per un carburante sostenibile per l'aviazione stimolano nuovi programmi per le cellule che integrano LED ultra-efficienti.
Per Fit: Linefit è ancora dominante, ma il retrofit prende slancio
Linefit ha rappresentato il 77.20% del valore del 2025, trainato da contratti diretti tra fornitori e OEM che integrano l'illuminazione nei sistemi elettrici. La progettazione integrata riduce il peso dei cablaggi e semplifica la certificazione, preservando la leadership del segmento.
L'attività di retrofit, al 22.80%, sta crescendo a un CAGR del 7.1%, grazie al rapido ritorno dell'investimento ottenuto dalle conversioni a LED da parte delle compagnie aeree. I kit drop-in riducono le ore di manodopera per le modifiche e i dashboard di manutenzione predittiva aiutano le compagnie aeree a pianificare il provisioning. Il mercato europeo dell'illuminazione per aeromobili si orienterà sempre più verso l'aftermarket, con l'aumento della flotta installata e l'inasprimento degli obiettivi di sostenibilità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tecnologia: i LED cementano la trasformazione del mercato
Le piattaforme LED hanno detenuto una quota del 77.60% nel 2025 e accelereranno a un CAGR del 9.85%. I driver intelligenti consentono profili dimmer-warm e la messa in servizio tramite Bluetooth, semplificando i flussi di lavoro MRO. Il concept Lightshifter di Diehl Aviation proietta tappeti luminosi dinamici che guidano l'imbarco e lo sbarco, sottolineando le tendenze del design esperienziale.
Le soluzioni a incandescenza, alogene e fluorescenti sono in declino, con la diminuzione dei pezzi di ricambio e l'aumento delle penali per i consumi energetici. Alcuni indicatori di direzione in abitacolo si basano ancora su lampadine a incandescenza, in attesa della certificazione delle alternative a LED, ma i fornitori ne prevedono la completa eliminazione entro il 2030.
Analisi geografica
La Germania ha mantenuto un vantaggio del 30.10% nel 2025 grazie al suo polo aerospaziale concentrato attorno ad Amburgo, Monaco e Brema. La vicinanza alle linee di assemblaggio finale di Airbus e ai centri di ingegneria di Diehl accelera i cicli di co-sviluppo. Il sostegno governativo a Clean Aviation e alle roadmap nazionali per i voli a idrogeno sostiene i budget a lungo termine per la ricerca e sviluppo nel settore dell'illuminazione. Gli incentivi previsti dal Chips Act dell'UE canalizzano gli investimenti nei semiconduttori in Sassonia e Baviera, favorendo la futura disponibilità di driver LED.
La Spagna registra un rapido CAGR del 7.62% fino al 2031, alimentato dal rinnovo delle flotte di Iberia e Vueling e dal sostanziale utilizzo di jet regionali. I piloti dei Vertiport di Barcellona e Madrid attraggono prototipi di illuminazione speciale progettati per i taxi aerei urbani. Gli hub MRO locali in Andalusia e Galizia ampliano la capacità degli hangar di retrofit, recuperando il lavoro in eccesso dalle strutture sature del Nord Europa.
Francia e Regno Unito detengono circa un quarto del valore del 2025, grazie alle capacità di Tolosa e Bristol. I controlli doganali imposti dalla Brexit allungano alcuni flussi di elettronica in entrata, ma i programmi Airbus di lunga data continuano a garantire volumi ridotti ai fornitori francesi. L'Italia beneficia della produzione di elicotteri di Leonardo e della linea di jet privati di Piaggio, mentre l'Europa orientale cresce costantemente grazie alla ricerca di incentivi per la manodopera e i parchi industriali competitivi in termini di costi.
Panorama normativo
In Europa, l'illuminazione degli aeromobili è regolamentata principalmente dall'Agenzia europea per la sicurezza aerea (EASA) attraverso norme di aeronavigabilità e relative alle apparecchiature, che coprono sia l'illuminazione di sicurezza interna che le funzioni di visibilità esterna. Per gli aeromobili di categoria trasporto, i requisiti CS-25 includono disposizioni sull'illuminazione di emergenza, come la norma CS 25.812 (illuminazione del corridoio e delle uscite di emergenza della cabina, comprese le aspettative relative all'alimentazione elettrica indipendente), e requisiti per l'illuminazione esterna, dalle norme CS 25.1381 alla CS 25.1403 (luci strumentali, di atterraggio, di posizione, anticollisione e relative), che determinano la qualificazione basata sulle prestazioni di apparecchi di illuminazione, driver e dati di installazione.
Per quanto riguarda l'omologazione delle apparecchiature, l'EASA CS-ETSO definisce gli standard minimi di prestazione per gli apparecchi di illuminazione, e gli aggiornamenti del 2025, previsti dalla Decisione EASA ED 2025/017/R, rivedono i principali ETSO per l'illuminazione, tra cui l'ETSO-C30d per le luci di posizione e l'ETSO-C96c per i sistemi di luci anticollisione, al fine di allineare i requisiti alle attuali pratiche del settore. I produttori che forniscono componenti per i programmi europei operano in conformità con la Parte 21 dell'EASA, che include l'Approvazione dell'Organizzazione di Produzione (POA) di cui alla Sottoparte G per la produzione certificata di componenti aeronautici, e fanno sempre più riferimento agli standard aerospaziali europei che standardizzano gli attributi dei LED (ad esempio, EN 4706:2019 per la classificazione del colore/luminosità dei LED indipendente dal produttore), il che supporta la qualificazione ripetibile e il controllo della configurazione a livello di flotta.
Analisi della catena del valore
La catena del valore dell'illuminazione aeronautica europea inizia con l'elettronica a monte, gli emettitori LED, i driver, l'ottica e i materiali per la gestione termica, seguiti dalla progettazione, qualificazione e produzione certificata. I produttori di apparecchiature originali (OEM) e gli integratori di sistemi di illuminazione traducono i requisiti prestazionali degli aeromobili e del CS-ETSO in progetti di circuiti stampati, ottiche e conformi alle normative EMI, quindi li convalidano attraverso test di affidabilità e ambientali allineati alle aspettative dell'hardware elettronico aeronautico prima di rilasciarli in produzione secondo i framework POA della Parte 21 dell'EASA. I tempi di consegna dei semiconduttori per driver e controller rimangono un vincolo operativo per alcuni programmi, il che mantiene alta l'attenzione sulla resilienza dell'approvvigionamento e sulla standardizzazione dell'elettronica tra le diverse famiglie di componenti.
A valle della filiera, gli integratori di primo livello e i produttori specializzati di illuminazione forniscono pacchetti di installazione in linea ai costruttori di aeromobili e agli integratori di cabine, mentre i canali di retrofit servono le compagnie aeree e le aziende di manutenzione, riparazione e revisione (MRO) attraverso percorsi di modifica certificati e kit plug-and-play. In Europa, operatori specializzati come STG Aerospace (illuminazione di cabina e di emergenza fotoluminescente e a LED), Sela (illuminazione di cabina e cabina passeggeri) e AES (sistemi di illuminazione a LED) operano a fianco di integratori più grandi come Collins Aerospace, con capacità di organizzazione di progettazione (ad esempio, DOTAS Aviation come organizzazione di progettazione Part 21J) a supporto di soluzioni di retrofit plug-and-play. La distribuzione e l'approvvigionamento post-vendita dei ricambi per l'illuminazione avvengono sempre più tramite accordi strutturati con distributori aerospaziali e canali autorizzati dagli OEM, legando la domanda agli eventi di manutenzione programmati e ai cicli di rinnovamento delle cabine.
Panorama competitivo
Panorama competitivo
Il mercato mostra una moderata concentrazione. Collins Aerospace, Honeywell e Safran integrano ottica, elettronica e software di manutenzione predittiva per aumentare la propria quota di mercato presso gli OEM. L'acquisizione da parte di Safran delle risorse di attuazione di Microtecnica amplia il suo portafoglio di sistemi e le opportunità di cross-selling. Il concept di cabina Space³ di Diehl Aviation illustra l'impegno del fornitore verso moduli olistici per l'esperienza dei passeggeri. Collins Aerospace ha lanciato luci di lettura a LED modulari che le compagnie aeree possono installare a posteriori senza interventi strutturali sulla cabina, sottolineando l'ondata di retrofit.
Gli specialisti di medie dimensioni mantengono la loro rilevanza rivolgendosi a nicchie di mercato come eVTOL, infrarossi o cargo specializzati. Oxley e Aveo Engineering forniscono robusti flash esterni approvati per missioni di soccorso in elicottero, mentre Beadlight, con sede nel Regno Unito, si concentra su lampade da lettura di fascia alta per jet privati. L'affidabilità dei semiconduttori rimane un fattore di differenziazione chiave, poiché le compagnie aeree richiedono statistiche MTBF comprovate. L'offerta di 4.7 miliardi di dollari di Boeing per Spirit AeroSystems segnala un più ampio consolidamento delle supply chain aerospaziali, potenzialmente rimodellando l'allocazione dei livelli e le strategie di approvvigionamento congiunto per i pacchetti di illuminazione.
Leader del settore dell'illuminazione aeronautica in Europa
Honeywell International Inc.
Corporazione Astrotronics
Collins Aerospaziale (RTX Corporation)
Safran SA
Diehl Stiftung & Co. KG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Thales ha presentato un faro di ricerca e atterraggio a filo per elicotteri, dotato di illuminazione a 360 gradi e di un'architettura connessa definita via software, per missioni civili, di sicurezza e militari. L'integrazione a filo e la connettività rispondono alla richiesta degli operatori di ridurre la resistenza aerodinamica e di integrarsi più strettamente con i sistemi di missione e di consapevolezza situazionale, supportando gli aggiornamenti sia sui nuovi elicotteri che su quelli di retrofit.
- Aprile 2025: Satair e Collins Aerospace (RTX Corporation) hanno esteso per quattro anni il loro accordo di distribuzione di componenti per interni cabina, che copre una gamma di prodotti di illuminazione interni ed esterni come luci di atterraggio, rullaggio, navigazione e di emergenza. L'estensione rafforza la continuità del mercato post-vendita per gli operatori europei, mantenendo un canale di distribuzione scalabile per i ricambi di illuminazione certificati su diverse piattaforme aeronautiche.
- Giugno 2024: STG Aerospace ha ampliato la sua offerta legata alla sostenibilità per l'illuminazione di emergenza saf-Tglo introducendo imballaggi ecocompatibili per questi prodotti. Questa modifica supporta le iniziative delle compagnie aeree e delle aziende di manutenzione, riparazione e revisione (MRO) volte a ridurre gli sprechi di materiali di consumo ad alto volume, mantenendo al contempo i programmi di sostituzione dell'illuminazione di emergenza allineati alle configurazioni di prodotto certificate.
Ambito del rapporto sul mercato dell'illuminazione per aeromobili in Europa
I sistemi di illuminazione degli aerei forniscono l'illuminazione esterna ed interna. Le luci esterne illuminano operazioni come l'atterraggio notturno, l'ispezione delle condizioni della formazione di ghiaccio e la sicurezza in caso di collisione a mezz'aria. Le luci interne illuminano la strumentazione, la cabina di pilotaggio, la cabina e altre aree occupate dai membri dell'equipaggio e dai passeggeri. Alcune luci specifiche, comprese le spie di segnalazione e di avvertenza, indicano lo stato di funzionamento dell'attrezzatura.
Il mercato europeo dell'illuminazione aeronautica è segmentato in base al tipo di illuminazione, all'applicazione e all'area geografica. In base al tipo di illuminazione, il mercato è suddiviso in luci esterne e luci interne. In base all'applicazione, il mercato è suddiviso in aviazione commerciale e aviazione generale. Il rapporto fornisce inoltre le dimensioni del mercato e le previsioni per cinque paesi della regione. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state calcolate in base al valore (USD).
Per tipo di illuminazione
| Illuminazione interna | Illuminazione cabina |
| Illuminazione della cabina di pilotaggio | |
| Illuminazione di emergenza e di uscita | |
| Illuminazione per carichi/bagagli | |
| Illuminazione esterna | Luci di navigazione e di posizione |
| Luci di atterraggio e rullaggio | |
| Luci anticollisione e stroboscopiche | |
| Luci di ispezione del logo e delle ali |
Per tipo di aeromobile
| Velivoli a fusoliera stretta |
| Aerei widebody |
| Jet regionali |
| Jet aziendali |
| Elicotteri |
| Veicoli aerei senza pilota (UAV) |
Per Fit
| Adattamento della linea |
| Retrofit |
Per tecnologia
| Diodo a emissione di luce (LED) |
| Fluorescente |
| Incandescenza/alogeno |
Per geografia
| Regno Unito |
| Francia |
| Germania |
| Spagna |
| Italia |
| Russia |
| Resto d'Europa |
| Per tipo di illuminazione | Illuminazione interna | Illuminazione cabina |
| Illuminazione della cabina di pilotaggio | ||
| Illuminazione di emergenza e di uscita | ||
| Illuminazione per carichi/bagagli | ||
| Illuminazione esterna | Luci di navigazione e di posizione | |
| Luci di atterraggio e rullaggio | ||
| Luci anticollisione e stroboscopiche | ||
| Luci di ispezione del logo e delle ali | ||
| Per tipo di aeromobile | Velivoli a fusoliera stretta | |
| Aerei widebody | ||
| Jet regionali | ||
| Jet aziendali | ||
| Elicotteri | ||
| Veicoli aerei senza pilota (UAV) | ||
| Per Fit | Adattamento della linea | |
| Retrofit | ||
| Per tecnologia | Diodo a emissione di luce (LED) | |
| Fluorescente | ||
| Incandescenza/alogeno | ||
| Per geografia | Regno Unito | |
| Francia | ||
| Germania | ||
| Spagna | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato europeo dell'illuminazione per aeromobili nel 2031?
Si prevede che il mercato europeo dell'illuminazione per aeromobili raggiungerà i 962.93 milioni di dollari entro il 2031, con un CAGR del 7.31% nel periodo 2026-2031.
Quale tecnologia prevale nell'illuminazione degli aerei in tutta Europa?
Le piattaforme LED detengono una quota di fatturato del 77.60% e continuano a espandersi grazie all'efficienza energetica e alle capacità di manutenzione predittiva.
Perché la Spagna è il mercato in più rapida crescita in Europa?
L'espansione delle reti di jet regionali, l'aumento delle attività di retrofit e i primi programmi di test eVTOL determinano le previsioni di CAGR del 7.62% per la Spagna.
In che modo la normativa EASA influenza gli aggiornamenti dell'illuminazione?
Gli standard ETSO aggiornati impongono prestazioni più elevate per le luci di emergenza e per quelle esterne, stimolando cicli di ammodernamento prevedibili nelle flotte più vecchie.
Quale ruolo gioca la manutenzione predittiva nell'illuminazione degli aeromobili?
Gli apparecchi LED integrati nei sensori trasmettono in streaming dati operativi che consentono alle compagnie aeree di sostituire le unità prima che si guastino, riducendo i costi di manutenzione non programmata e di inventario.


