

Dimensioni e quota del mercato dei trattori agricoli in Europa
Panoramica di mercato
| Periodo di studio | 2020 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
| Dimensione del mercato (2025) | 26.5 miliardo di dollari |
| Dimensione del mercato (2030) | 32.60 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 4.20% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |

Analisi del mercato dei trattori agricoli in Europa di Mordor Intelligence
Il mercato europeo dei trattori agricoli è stimato in 26.5 miliardi di dollari nel 2025 e si prevede che raggiungerà i 32.6 miliardi di dollari entro il 2030, registrando un CAGR del 4.2% nel periodo di previsione. I costi di manodopera persistentemente elevati, l'inasprimento delle normative sulle emissioni Stage V e l'accelerazione delle iniziative di elettrificazione mantengono resiliente la domanda di attrezzature moderne, nonostante le fluttuazioni dei margini di profitto degli agricoltori. Le macchine di media potenza dominano perché si adattano ai profili di superficie della maggior parte delle aziende agricole europee, mentre l'integrazione di hardware per l'agricoltura di precisione stimola i cicli di sostituzione piuttosto che una vera e propria espansione della flotta. Gli OEM (Original Equipment Manufacturer) contrastano la domanda ciclica abbinando finanziamenti agli aggiornamenti tecnologici, uniformando l'acquisizione degli ordini e proteggendo le reti di concessionari. In questo contesto, il mercato europeo dei trattori continua a orientarsi verso capacità elettriche a batteria e autonome, pur dovendo fare i conti con la volatilità della catena di approvvigionamento e l'inflazione dei componenti.
Punti chiave del rapporto
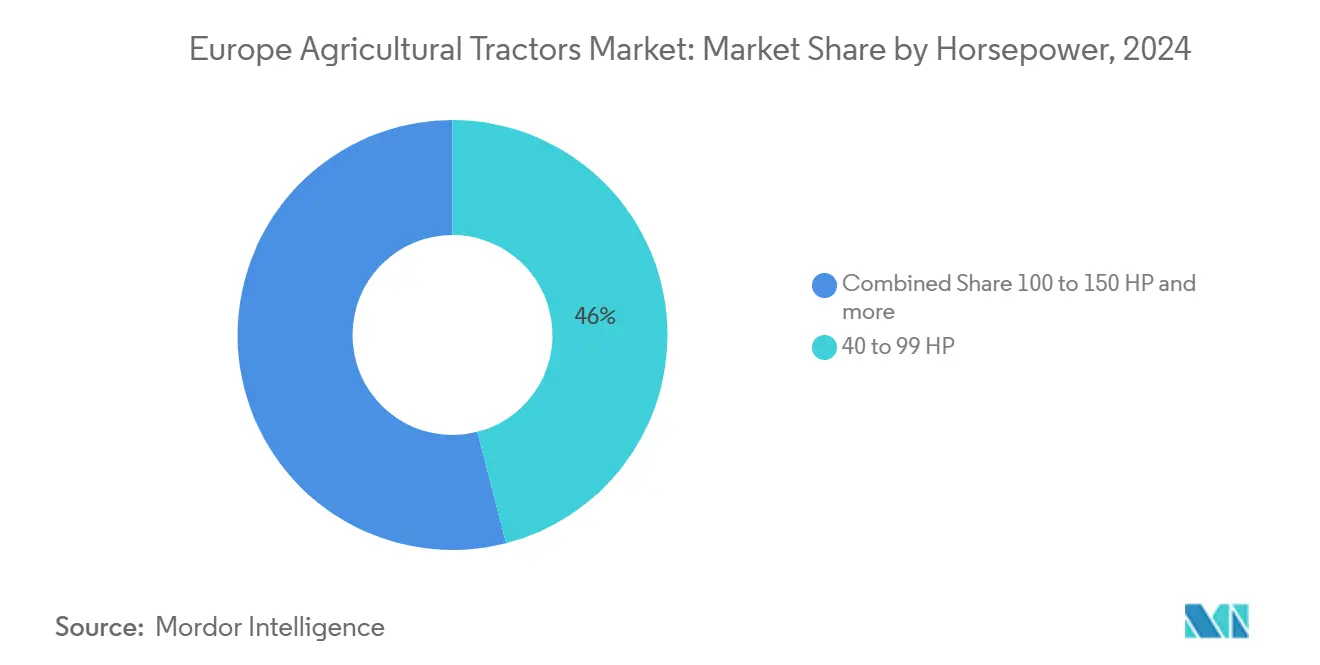
- In termini di potenza del motore, il segmento da 40-99 CV è stato il leader con una quota di mercato dei trattori agricoli in Europa del 46.0% nel 2024, mentre si prevede che la classe da 100-150 CV crescerà a un CAGR del 5.6% entro il 2030.
- In base al tipo di trazione, i trattori a quattro ruote motrici hanno rappresentato il 64% della quota di mercato dei trattori agricoli in Europa nel 2024 e si prevede che cresceranno a un CAGR del 6.2% dal 2025 al 2030.
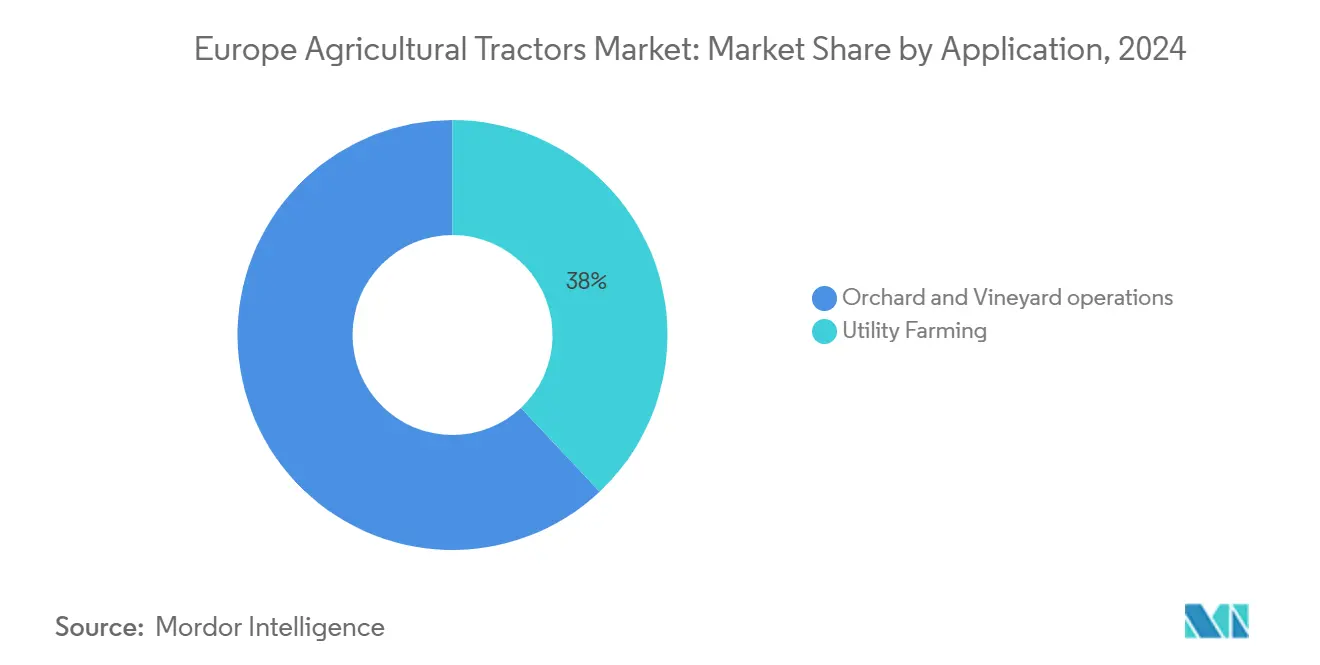
- Per applicazione, nel 2024 l'agricoltura di pubblica utilità ha assorbito il 38.0% del mercato europeo dei trattori agricoli, mentre si prevede che gli usi speciali cresceranno a un CAGR del 7.5%.
- In termini geografici, nel 2024 la Germania deteneva il 19.5% della quota di mercato dei trattori agricoli in Europa, mentre la Polonia è pronta a registrare il CAGR più rapido, pari al 6.4%, entro il 2030.
Tendenze e approfondimenti sul mercato dei trattori agricoli in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento dei costi della manodopera agricola spinge alla meccanizzazione | + 1.2% | Germania, Paesi Bassi e Francia | Medio termine (2-4 anni) |
| Sussidi della politica agricola comune dell'Unione europea per l'acquisto di trattori | + 0.8% | Tutti gli stati membri dell’Unione Europea | A breve termine (≤ 2 anni) |
| L'integrazione dell'hardware per l'agricoltura di precisione (guida automatica, ISOBUS) aumenta la domanda di sostituzione | + 0.9% | Europa occidentale e orientale | Medio termine (2-4 anni) |
| I programmi di finanziamento OEM (Original Equipment Manufacturer) migliorano l'accessibilità economica dei trattori di media potenza | + 0.6% | Germania, Francia, Regno Unito e Paesi Bassi | A breve termine (≤ 2 anni) |
| La tabella di marcia per l'elettrificazione nell'ambito del Green Deal dell'Unione Europea stimola la ricerca e sviluppo sui trattori elettrici a batteria | + 0.5% | Germania, Paesi Bassi e Danimarca | A lungo termine (≥ 4 anni) |
| I kit di retrofit autonomi aftermarket aumentano la produttività delle aziende agricole di medie dimensioni | + 0.4% | Germania e Francia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento dei costi della manodopera agricola spinge la meccanizzazione
Oggigiorno i salari stagionali per il lavoro nei campi superano i 100 euro al giorno (110 dollari USA), riducendo i budget operativi e costringendo gli agricoltori a meccanizzare le attività di routine [1] Fonte: International Council on Clean Transportation, “European Stage V Standards,” theicct.org . Quasi il 35% degli agricoltori europei ha più di 65 anni, il che limita la capacità manuale e accelera gli acquisti di trattori predisposti per la guida automatica, in grado di operare per turni più lunghi con un minor numero di operatori. Le piattaforme di fascia media ne traggono il massimo vantaggio perché combinano la manovrabilità con una potenza sufficiente a coprire ettari aggiuntivi all'ora. Il lancio, previsto per il 2025, dei kit di retrofit autonomo OutRun di AGCO, ad esempio, consente alle flotte esistenti di funzionare senza conducente durante i periodi di maggiore carenza di manodopera, riducendo i costi di manodopera per ettaro e prolungando la vita utile delle attrezzature.
Sussidi della politica agricola comune dell'Unione europea per l'acquisto di trattori
La PAC 2021-2027 stanzia 387 miliardi di euro (425.7 miliardi di dollari) per l'agricoltura, con misure di sviluppo rurale che rimborsano fino al 40% dei costi dei nuovi trattori. Le riduzioni previste a 300 miliardi di euro (330 miliardi di dollari) nel ciclo 2028-2034 hanno spinto gli agricoltori ad accelerare gli ordini per garantire gli attuali livelli di sovvenzione. Le norme sui sussidi vincolano sempre più gli esborsi alla conformità allo Stage V e all'utilizzo dell'agricoltura di precisione, di fatto introducendo macchine avanzate nel mercato europeo dei trattori prima dei normali cicli di sostituzione. L'enfasi della politica sulla conformità ambientale lega sempre più l'ammissibilità ai sussidi agli standard sulle emissioni Stage V e all'adozione dell'agricoltura di precisione, di fatto imponendo aggiornamenti tecnologici per un sostegno finanziario continuo.
L'integrazione hardware di Precision-Ag (guida automatica, ISOBUS) aumenta la domanda di sostituzione
ISOBUS è diventato lo standard plug-and-play de facto, riducendo i problemi di integrazione per gli attrezzi di marche diverse [2] Fonte: AEF, “ISOBUS Overview,” aef-online.org . I sistemi di gestione degli attrezzi dei trattori oggi automatizzano la pressione di semina, la spaziatura dei semi e il controllo della dose, generando aumenti di resa tangibili che compensano i maggiori costi delle attrezzature entro due stagioni. Le prove ISOBUS ad alta velocità promettono streaming video e sensori in tempo reale, il che incoraggia gli agricoltori a sostituire le unità più vecchie prive della larghezza di banda necessaria per le funzioni autonome. Di conseguenza, il mercato europeo dei trattori ottiene un flusso costante di sostituzioni motivate dalla tecnologia piuttosto che affidarsi esclusivamente a trigger meccanici di fine vita.
I programmi di finanziamento OEM (Original Equipment Manufacturer) migliorano l'accessibilità economica dei trattori di media potenza
Nel 2024, i tassi di riferimento elevati hanno spinto i prestiti convenzionali per attrezzature oltre il 9%. Le società finanziarie captive hanno risposto con leasing a pagamento stagionale e garanzie sul valore residuo, rendendo i costi mensili prevedibili anche in cicli di materie prime volatili [3] Fonte: CNH Industrial, “2023 Form 10-K,” cnh.com . I modelli di media potenza, che costituiscono la spina dorsale del volume del mercato europeo dei trattori, beneficiano maggiormente di queste strutture perché le decisioni di acquisto dipendono più dal flusso di cassa che dal prezzo assoluto. Queste innovazioni finanziarie consentono inoltre ai produttori di mantenere i volumi di produzione durante i cali di domanda trasferendo il rischio di inventario dai concessionari alle società finanziarie captive.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati investimenti iniziali contro redditi agricoli volatili | -1.8% | Italia, Spagna ed Europa orientale | A breve termine (≤ 2 anni) |
| Inflazione dei costi dei componenti e volatilità della catena di fornitura | -1.1% | Tutti gli stati membri dell’Unione Europea | Medio termine (2-4 anni) |
| Le norme sulle emissioni Stage V/VI aumentano la complessità e i costi dei motori | -0.7% | A livello dell'Unione Europea | Medio termine (2-4 anni) |
| L'invecchiamento demografico degli agricoltori frena la domanda di attrezzature a lungo termine | -0.5% | Germania e Italia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati investimenti iniziali contro redditi agricoli volatili
I prezzi di listino dei trattori sono aumentati del 40%-60% negli ultimi anni a causa dell'inflazione delle materie prime e degli aggiornamenti dei sistemi di controllo delle emissioni. Gli agricoltori, di fronte a rendimenti agricoli incerti, hanno reindirizzato i fondi verso il fabbisogno di capitale circolante, con un conseguente aumento del 40% delle scorte di macchinari usati nel 2024. Le piccole aziende agricole, che rappresentano una quota significativa del mercato europeo dei trattori, hanno posticipato i nuovi acquisti o optato per ristrutturazioni parziali delle attrezzature, riducendo la domanda al dettaglio. Gli elevati requisiti di capitale hanno colpito in particolare le aziende più piccole, dove gli acquisti di trattori costituiscono una quota significativa del fatturato annuo, portando al consolidamento o alla chiusura delle aziende agricole.
Inflazione dei costi dei componenti e volatilità della catena di fornitura
Le interruzioni della catena di fornitura globale hanno aumentato i costi dei componenti nel settore delle macchine agricole, con i produttori che segnalano che le spese logistiche e di produzione influiscono significativamente sulle strutture dei prezzi per tutto il 2024. Gli OEM (Original Equipment Manufacturers) europei importano componenti elettronici e idraulici da fornitori globali, e i ritardi nei trasporti e le oscillazioni delle materie prime hanno causato picchi di costo a due cifre per tutto il 2024. La scarsa offerta di semiconduttori ha inoltre ridotto i tempi di consegna per i controller di trasmissione da otto a 26 settimane, causando rallentamenti nella produzione che hanno lasciato i concessionari con vuoti di inventario. Mentre la maggior parte delle pressioni sui costi si trasmette agli utenti finali, i margini si riducono quando i coltivatori sensibili ai prezzi si oppongono a nuove offerte.
Analisi del segmento
In base alla potenza del motore: le piattaforme di fascia media costituiscono una flotta versatile
Il segmento da 40 a 99 CV ha registrato una quota di mercato del 46.0% nel 2024, una posizione dominante che riflette l'economia delle aziende agricole europee, dove le aziende di medie dimensioni richiedono trattori versatili in grado di svolgere diverse applicazioni senza consumi eccessivi o complessità operative. La categoria da 100 a 150 CV registra la crescita più rapida, con un CAGR del 5.6% fino al 2030, trainata dalle tendenze al consolidamento delle aziende agricole che favoriscono attrezzature a maggiore capacità per una maggiore copertura degli ettari. Il Fendt 728 Vario di AGCO è diventato il trattore più immatricolato in Germania nel 2024, a dimostrazione del perfetto equilibrio tra potenza e adozione della tecnologia. Funzionalità di agricoltura di precisione come il controllo della velocità variabile e la gestione delle capezzagne sono ormai standard in questa fascia, rafforzando parametri di produttività che giustificano i premi anche in cicli finanziari ristretti.
I frutteti e i comuni più piccoli si affidano ancora a unità con potenza inferiore a 40 CV per la manovrabilità, ma la loro crescita è inferiore a quella della fascia media perché i segmenti specializzati rappresentano una quota di nicchia dei terreni coltivabili, con potenze superiori a 150 CV, concentrandosi in grandi tenute agricole nel nord della Francia e nella Germania centrale, dove prevalgono le applicazioni con barra di traino alta. L'aumento del costo totale di proprietà previsto dalle normative Stage V ne frena l'adozione, proteggendo il mercato europeo dei trattori da un passaggio diretto a macchine con potenza molto elevata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di trazione: la trazione integrale aumenta il suo vantaggio con la diffusione dell'automazione
Le piattaforme a quattro ruote motrici hanno catturato il 64% del fatturato del 2024 nel mercato europeo dei trattori agricoli, grazie alla loro trazione superiore, alla maggiore capacità idraulica e alla compatibilità con gli attrezzi a motore ad ampia larghezza di lavoro che dominano le moderne operazioni di lavorazione del terreno e semina. L'adozione è più massiccia nelle grandi aziende agricole in Germania, Francia e Regno Unito, dove i protocolli di agricoltura a traffico controllato e la conformità alle emissioni Stage V favoriscono i trattori in grado di erogare una coppia costante a regimi motore inferiori. Il segmento trae un ulteriore impulso dai sussidi per l'agricoltura di precisione che premiano seminatrici a sezioni controllate, irroratrici a portata variabile e altri attrezzi che richiedono la stabilità della trazione integrale su pendii o sotto carichi pesanti. Gli OEM preinstallano inoltre cablaggi ISO 11783 (ISOBUS) e alternatori ad alta capacità sui modelli a quattro ruote motrici, consentendo agli agricoltori di collegare attrezzi dotati di sensori senza dover ricorrere ad aggiornamenti aftermarket.
Si prevede che i trattori a quattro ruote motrici registreranno un CAGR del 6.2% fino al 2030, superando il mercato più ampio, con l'avvento di tecnologie come l'elettrificazione, l'autonomia e la semina ad alta velocità. I progetti pilota di trattori elettrici a batteria si concentrano ora su piattaforme a quattro ruote motrici da 60 a 120 kilowatt, poiché l'architettura distribuisce il peso della batteria uniformemente su entrambi gli assi, estendendo l'autonomia e riducendo al minimo la compattazione del terreno. Nei vigneti e nei frutteti mediterranei, i modelli compatti a quattro ruote motrici articolate si manovrano più facilmente sui terreni terrazzati, supportando l'ondata di meccanizzazione che sta travolgendo Italia, Spagna e Portogallo. I trattori a due ruote motrici, ancora preferiti nelle piccole aziende agricole frammentate in Polonia e Romania, cresceranno più lentamente, poiché queste aziende agricole si affidano a servizi di contoterzisti o a cooperative di proprietà per i lavori pesanti nei campi.
Per applicazione: l'agricoltura di pubblica utilità stimola la domanda di versatilità
Le applicazioni agricole di servizio hanno registrato una quota di mercato del 38.0% nel 2024, riflettendo le diverse esigenze operative dell'agricoltura europea, che privilegiano trattori versatili in grado di svolgere più attività rispetto ad attrezzature specializzate ottimizzate per singole applicazioni. Il predominio dell'agricoltura di servizio deriva anche dalla struttura delle aziende agricole europee, dove le attività miste richiedono flessibilità delle attrezzature piuttosto che un'ottimizzazione specializzata, il che spiega la continua preferenza per trattori di media potenza con ampia compatibilità con gli attrezzi.
Le applicazioni specialistiche, tra cui frutteti e vigneti, registrano la crescita più rapida, con un CAGR del 7.5% fino al 2030, trainate dalla carenza di manodopera e dall'adozione dell'agricoltura di precisione nella produzione di colture ad alto valore. La segmentazione delle applicazioni riflette sempre più i modelli di integrazione tecnologica, con i produttori di colture specialistiche in testa all'adozione dei trattori elettrici a causa delle restrizioni sul rumore nelle operazioni adiacenti alle aree urbane e dei requisiti di controllo preciso per la delicata movimentazione delle colture.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
La Germania è il punto di riferimento del mercato europeo dei trattori con una quota del 19.5% nel 2024, sebbene le immatricolazioni di gennaio 2025 siano diminuite del 19% su base annua, poiché i coltivatori hanno rinviato gli acquisti a causa della debolezza dei prezzi delle materie prime. La solida produzione nazionale, in particolare lo stabilimento AGCO di Marktoberdorf, supporta l'assistenza post-vendita locale e consolida la fedeltà al marchio anche durante le fasi di recessione. Fendt da sola ha conquistato il 25.2% delle immatricolazioni tedesche nel 2024, evidenziando l'importanza del supporto prodotto localizzato e della densità dei concessionari.
La Francia si colloca al secondo posto nel mercato. Il Paese beneficia di una produzione diversificata di cereali nel nord e di colture specializzate nel sud, mantenendo un'ampia domanda di attrezzature. John Deere è leader nelle immatricolazioni francesi, supportata da pacchetti di cofinanziamento PAC personalizzati e da un'ampia rete di ricambi. La Spagna, pur essendo più piccola, ha immatricolato 8,763 nuovi trattori nel 2024, con un aumento del 12.9%, poiché i programmi di modernizzazione supportati da fondi regionali compensano i rischi di resa legati alla siccità.
La Polonia è il mercato in più rapida crescita, con un CAGR previsto del 6.4% grazie ai finanziamenti per la modernizzazione dell'Unione Europea e al consolidamento delle aziende agricole frammentate. Le importazioni di trattori di media potenza da Germania e Italia dominano i primi ordini, ma stanno emergendo impianti di assemblaggio locali per ridurre i tempi di consegna. L'Italia, che si troverà ad affrontare un calo delle vendite del 25% nel primo trimestre del 1, illustra le difficoltà dell'Europa meridionale con elevati investimenti in conto capitale e margini di profitto più bassi sulle materie prime. Gli agricoltori prolungano la durata della flotta riadattando le barre irroratrici di precisione anziché acquistarne di nuove, rallentando il fatturato.
Panorama competitivo
Il mercato europeo dei trattori è moderatamente concentrato, con operatori come Deere and Company, CNH Industrial NV, AGCO Corporation, Kubota Corporation e Claas KGaA mb. Innovazioni di prodotto, partnership ed espansioni sono le principali strategie adottate da queste aziende per aumentare la propria quota di mercato e migliorare le proprie capacità produttive utilizzando tecnologie moderne. Queste aziende stanno investendo massicciamente in ricerca e sviluppo e lanciando trattori che soddisfano le esigenze degli agricoltori di questa regione. Kubota sfrutta la potenza dei trattori compatti per l'orticoltura e le nicchie di mercato municipali, mentre SDF sfrutta la presenza locale in Italia e Germania per occupare posizioni di media potenza.
L'aumento dei costi di ricerca e sviluppo legati alla Fase VI e all'elettrificazione rappresenta un ostacolo per i marchi più piccoli, favorendo joint venture tecnologiche o accordi di fornitura con specialisti di batterie. I fornitori di retrofit per sistemi autonomi rappresentano una minaccia emergente, che potenzialmente dissocia la fedeltà al marchio dall'hardware e sposta il valore verso gli ecosistemi software. L'implementazione della tecnologia differenzia sempre di più il posizionamento competitivo, con i kit di retrofit per sistemi autonomi OutRun di AGCO lanciati a marzo 2025 per consentire ai trattori esistenti di diversi produttori di operare senza conducente, potenzialmente sconvolgendo i tradizionali modelli di fidelizzazione al marchio.
Il panorama competitivo riflette anche le dinamiche della corsa all'elettrificazione, dove i vantaggi di un ingresso anticipato sul mercato vanno a produttori come Fendt con trattori elettrici pronti per la produzione, mentre i ritardatari si trovano ad affrontare costi di recupero tecnologico e l'erosione delle quote di mercato. Opportunità di spazi vuoti emergono nell'integrazione dell'agricoltura di precisione, nelle applicazioni municipali e nelle capacità di funzionamento autonomo, dove i produttori di attrezzature agricole tradizionali competono con le aziende tecnologiche che entrano da mercati adiacenti.
Leader del settore dei trattori agricoli in Europa
Deere e compagnia
CNH Industrial NV
Società AGCO
Società Kubota
Claas KGaA mbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Gennaio 2025: AGCO ha annunciato la costruzione di un Centro Europeo di Distribuzione Ricambi da 87 milioni di euro (95.7 milioni di dollari) ad Amnéville, in Francia. La struttura migliora la disponibilità dei ricambi e l'efficienza delle consegne nel mercato europeo dei trattori, riducendo i tempi di fermo delle attrezzature per gli agricoltori e migliorando le capacità di assistenza dei concessionari.
- Giugno 2024: John Deere ha lanciato la serie di trattori 6M in Europa, offrendo modelli che vanno dal compatto 6M 95 al potente 6M 250. Questi trattori sono dotati di motori da 4.5 o 6.8 litri, che erogano fino a 20 cavalli di potenza aggiuntivi con gestione intelligente della potenza (IPM).
- Dicembre 2023: il team di progettazione di CNH ha migliorato le attrezzature agricole attraverso approcci progettuali innovativi. Il Consiglio tedesco per il design ha riconosciuto questi sforzi assegnando alla serie di trattori Plus del marchio STEYR il German Design Award 2024 per l'eccellente design di prodotto nella categoria Veicoli utilitari. Il premio ha riconosciuto l'integrazione di funzionalità, design, qualità e sostenibilità nel trattore.
Ambito del rapporto sul mercato dei trattori agricoli in Europa
| Meno di 40 CV |
| da 40 a 99 HP |
| da 100 a 150 HP |
| da 151 a 200 HP |
| Sopra i 200 HP |
| Trazione a due ruote motrici (2WD) |
| Trazione integrale (4WD) |
| Agricoltura di utilità |
| Operazioni di frutteto e vigneto |
| Germania |
| Regno Unito |
| Francia |
| Spagna |
| Italia |
| Russia |
| Polonia |
| Resto d'Europa |
| Per potenza del motore | Meno di 40 CV |
| da 40 a 99 HP | |
| da 100 a 150 HP | |
| da 151 a 200 HP | |
| Sopra i 200 HP | |
| Per tipo di unità | Trazione a due ruote motrici (2WD) |
| Trazione integrale (4WD) | |
| Per Applicazione | Agricoltura di utilità |
| Operazioni di frutteto e vigneto | |
| Per geografia | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Italia | |
| Russia | |
| Polonia | |
| Resto d'Europa |
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato europeo dei trattori?
Nel 26.5 il mercato europeo dei trattori varrà 2025 miliardi di dollari.
Quale gamma di potenza vende più unità in Europa?
I trattori con potenza nominale compresa tra 40 e 99 CV rappresentano il 46.0% delle vendite del 2024, riflettendo le esigenze delle aziende agricole di medie dimensioni.
Perché gli agricoltori tedeschi rimandano l'acquisto di nuovi trattori nel 2025?
Il calo dei prezzi delle materie prime e l'aumento dei prezzi delle attrezzature hanno fatto scendere le immatricolazioni di gennaio 2025.
Qual è il mercato dei trattori in più rapida crescita in Europa?
Si prevede che la Polonia crescerà a un CAGR del 6.4% entro il 2030.


