

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
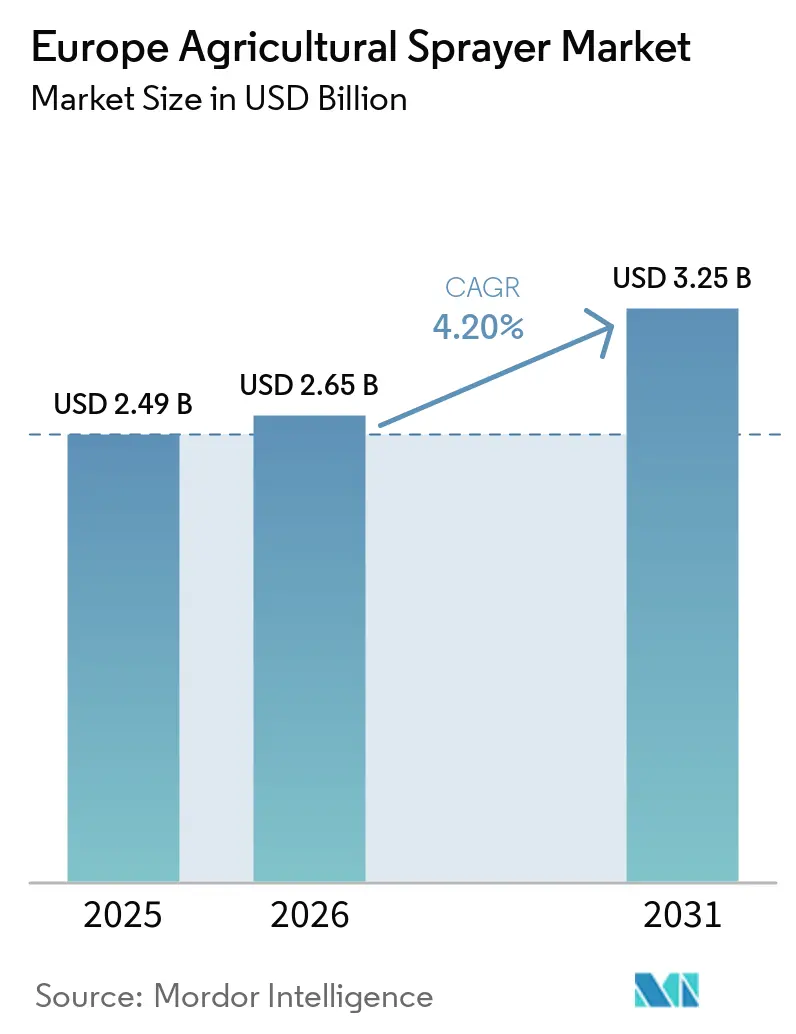
| Dimensione del mercato (2026) | 2.65 miliardo di dollari |
| Dimensione del mercato (2031) | 3.25 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.17% CAGR |
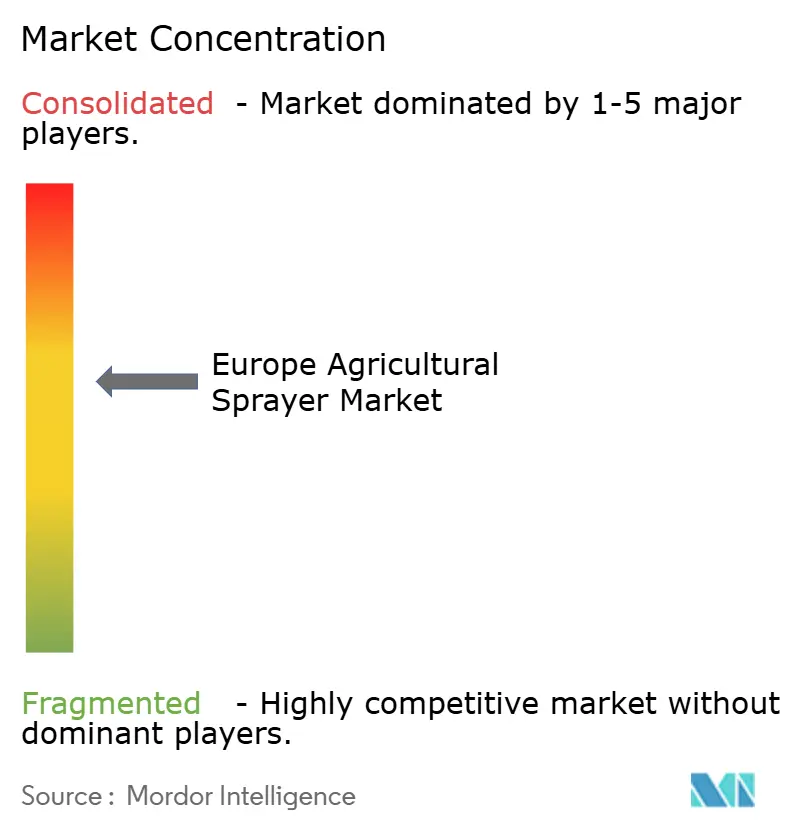
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo degli irroratori agricoli di Mordor Intelligence
Si stima che il mercato europeo degli irroratori agricoli raggiungerà un valore di 2.65 miliardi di dollari nel 2026, con una crescita annua composta (CAGR) del 4.17%, arrivando a 3.25 miliardi di dollari entro il 2031. Gli agricoltori stanno accelerando l'ammodernamento delle attrezzature in risposta all'impegno dell'Unione Europea per la riduzione dei pesticidi "Dal produttore al consumatore" (Farm-to-Fork), alla crescente carenza di manodopera e all'aumento dei costi dei fattori produttivi. L'irrorazione di precisione, che utilizza sistemi di visione artificiale per il rilevamento delle infestanti, consente ora di ridurre i volumi di erbicidi fino all'80%, mantenendo al contempo rese stabili. Le piattaforme elettriche a batteria e ibride stanno guadagnando terreno grazie ai programmi ecologici della Politica Agricola Comune (PAC) che rimborsano fino al 40% degli acquisti di attrezzature ammissibili. Allo stesso tempo, gli irroratori a drone stanno aprendo nuove opportunità di guadagno per i viticoltori e i frutticoltori che cercano di rispettare le normative sulla riduzione della deriva dei pesticidi su terreni scoscesi. La competizione rimane intensa, con le aziende consolidate impegnate a integrare sistemi di guida basati sull'intelligenza artificiale, la registrazione dei dati sui crediti di carbonio e il funzionamento semi-autonomo per assicurarsi una quota nel mercato europeo degli irroratori agricoli, in rapida modernizzazione.
Punti chiave del rapporto
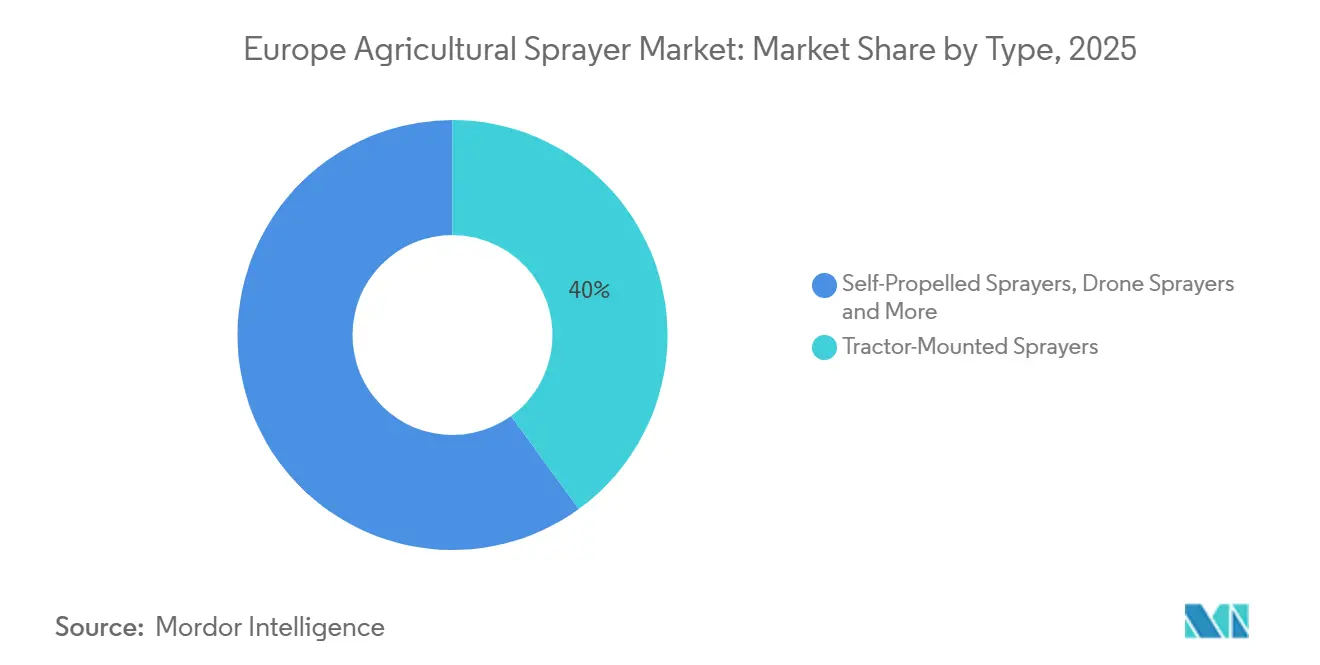
- Per tipologia, gli irroratori montati su trattore hanno dominato il mercato con una quota del 40% nel 2025, mentre si prevede che gli irroratori con droni cresceranno a un CAGR del 22.0% fino al 2031.
- In termini di capacità, gli irroratori nella gamma da 500 a 1,500 litri detenevano una quota di mercato del 43% nel 2025 e si prevede che saranno anche il segmento in più rapida crescita, con un CAGR dell'8.0% dal 2026 al 2031.
- In base all'utilizzo, gli irroratori da campo hanno conquistato una quota di mercato del 55% nel 2025 e si prevede che gli irroratori aerei cresceranno a un CAGR del 18.5% fino al 2031.
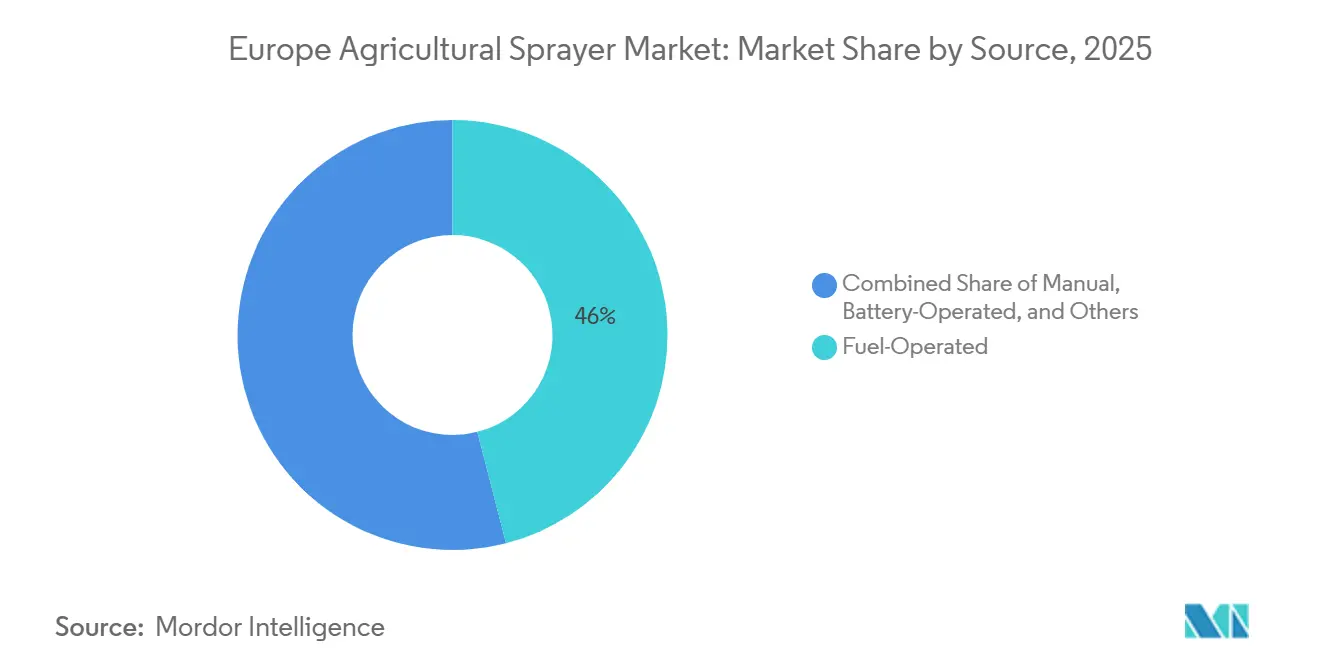
- In base alla fonte di alimentazione, nel 2025 le unità alimentate a carburante detenevano il 46% della quota di mercato degli irroratori agricoli in Europa, mentre si prevede che le unità alimentate a batteria registreranno un CAGR del 12.0% dal 2026 al 2031.
- In base al livello tecnologico, gli irroratori convenzionali hanno conquistato una quota di mercato del 52% nel 2025, mentre gli irroratori autonomi e dotati di intelligenza artificiale stanno registrando un'espansione a un CAGR del 15% tra il 2026 e il 2031.
- In termini geografici, la Germania era in testa con il 22.4% delle dimensioni del mercato europeo degli irroratori agricoli nel 2025, mentre la Polonia è il mercato nazionale in più rapida crescita con un CAGR del 4.6% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo degli irroratori agricoli
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandati di riduzione dei pesticidi dal produttore al consumatore dell'Unione Europea (UE) | + 1.8% | Francia, Paesi Bassi e Danimarca | Medio termine (2–4 anni) |
| Crescente adozione della spruzzatura di precisione guidata dal sistema di posizionamento globale (GPS) | + 1.5% | Germania, Francia, Regno Unito e Belgio | A breve termine (≤ 2 anni) |
| Sovvenzioni del secondo pilastro della politica agricola comune (PAC) per irroratrici a batteria e ibride | + 1.2% | Tutti gli stati membri, i più forti in Germania, Austria e Finlandia | Medio termine (2–4 anni) |
| La carenza di manodopera accelera l'adozione degli irroratori autonomi | + 1.0% | Europa occidentale | A lungo termine (≥ 4 anni) |
| Ristrutturazioni di frutteti e vigneti per la riduzione della deriva | + 0.4% | Spagna, Italia, Francia e Grecia | A breve termine (≤ 2 anni) |
| Programmi di crediti di carbonio che premiano le applicazioni a tasso variabile | + 0.3% | Paesi Bassi, Danimarca e Germania | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Mandati di riduzione dei pesticidi dal produttore al consumatore dell'Unione Europea (UE)
Il taglio vincolante del 50% nell'uso di pesticidi entro il 2030 sta rimodellando i cicli di spesa in conto capitale, poiché le aziende agricole devono soddisfare i requisiti di conformità per preservare l'ammissibilità ai sussidi [1] Fonte: Commissione europea, “Politica agricola comune in sintesi”, agriculture.ec.europa.eu . Gli ugelli a controllo di sezione e a modulazione di larghezza di impulso consentono agli operatori di ridurre i volumi di prodotti chimici dal 20% al 40% senza compromettere la resa. Francia e Paesi Bassi ora richiedono registri di irrorazione digitali che possono essere forniti solo da macchine dotate di sistema di posizionamento globale (GPS), costringendo di fatto all'aggiornamento le aziende agricole di oltre 50 ettari. I cicli di vita delle attrezzature si sono ridotti da 10-12 anni a 6-8 anni nell'Europa occidentale, con un'accelerazione delle sostituzioni. Il mandato stimola anche lo sviluppo di irroratrici a spot con intelligenza artificiale, come la piattaforma ARA, che mappa le infestanti trattate per la tracciabilità.
Crescente adozione della spruzzatura di precisione guidata dal sistema di posizionamento globale (GPS)
L'applicazione a tasso variabile riduce i costi di produzione dal 10% al 30%, ovvero da 15 a 40 euro (da 16.50 a 44 dollari USA) per ettaro su cereali e semi oleosi. Oltre il 60% delle aziende agricole tedesche con una superficie superiore a 100 ettari utilizza già irroratrici dotate di sistema di posizionamento globale (GPS), sfruttando i segnali di correzione ad alta precisione. I periodi di ammortamento, da tre a quattro anni, migliorano ulteriormente grazie ai programmi di crediti di carbonio che rimborsano le riduzioni documentate [2] Fonte: Climate Farmers, “Carbon Credit Programs,” climatefarmers.org . I produttori stanno estendendo le funzionalità anche alle fasce di prezzo inferiori; le irroratrici trainate di fascia media ora includono kit di precisione a meno di 1 milione di euro (1.1 milioni di dollari USA).
Sovvenzioni del secondo pilastro della politica agricola comune (PAC) per irroratrici a batteria e ibride
Gli eco-programmi rimborsano fino al 40% dei costi degli irroratori a basse emissioni, con un tetto massimo di 80,000 euro (88,000 dollari) in Austria, Finlandia e Germania. Gli irroratori elettrici a batteria riducono le emissioni di gas di scarico diesel e il rumore del 70%, un vantaggio per le aziende agricole periurbane e biologiche [3] Fonte: Agenzia europea dell'ambiente, "Infrastrutture rurali ed energia", eea.europa.eu . La serie Alpha Evo di Hardi offre un'autonomia di 6-8 ore e una ricarica rapida di 90 minuti, in linea con i cicli di lavoro dei vigneti. L'Europa orientale è ancora indietro perché meno del 40% delle aziende agricole dispone di allacciamenti elettrici trifase, quindi le architetture ibride che passano da diesel a elettrico colmano questa lacuna.
La carenza di manodopera accelera l'adozione degli irroratori autonomi
L'età media degli operatori agricoli è in aumento, con oltre il 30% degli agricoltori tedeschi, francesi e italiani che ha 65 anni o più. Gli irroratori autonomi funzionano giorno e notte e consentono a un solo operatore di supervisionare più unità, dimezzando il fabbisogno di manodopera nelle grandi aziende agricole. L'emendamento del 2024 al Codice della Strada tedesco consente ora l'uso di veicoli senza conducente su terreni privati e percorsi rurali designati. Irroratori robotizzati più piccoli, come l'ARA di Ecorobotix, riducono i costi di diserbo manuale del 70%, aprendo la strada all'adozione nei campi biologici in transizione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo iniziale degli irroratori avanzati | -0.8% | Spagna, Italia, Polonia, Romania e Bulgaria | A breve termine (≤ 2 anni) |
| Normative frammentate dell'Unione Europea (UE) sui voli dei droni | -0.5% | Tutti gli stati membri, più acuti in Germania, Francia e Italia | Medio termine (2–4 anni) |
| Infrastruttura di ricarica rurale limitata per le unità batteria | -0.3% | Polonia, Romania, Bulgaria e Ungheria | Medio termine (2–4 anni) |
| Carenza di tecnici di taratura certificati | -0.2% | Spagna, Polonia e Romania | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo iniziale degli spruzzatori avanzati
Le irroratrici di precisione semoventi con GPS, controllo delle sezioni e tecnologia a portata variabile costano dai 2 ai 3.5 milioni di euro (da 2.2 a 3.85 milioni di dollari), un prezzo inaccessibile per la maggior parte delle aziende agricole con superficie inferiore ai 50 ettari. I tassi di approvazione del credito sono inferiori del 20% nell'Europa meridionale e orientale rispetto a Germania e Francia, limitando l'accesso ai finanziamenti. Le cooperative di condivisione delle attrezzature riducono le barriere agli investimenti, ma frenano anche le vendite dirette. Le irroratrici trainate con un prezzo inferiore ai 50,000 euro (55,000 dollari) dominano il mercato, ma non dispongono delle caratteristiche necessarie per i prossimi audit normativi, ampliando così il divario tecnologico.
Normative frammentate dell'Unione Europea (UE) sui voli dei droni
Nonostante un quadro normativo dell'Agenzia Europea per la Sicurezza Aerea del 2024, i limiti di altitudine differiscono: la Germania fissa un limite di 25 metri, la Francia di 50 metri e l'Italia impone rigidi requisiti di visuale diretta. La reciprocità delle licenze di pilotaggio rimane incompleta, costringendo gli operatori a sostenere più esami. Le zone di interdizione al volo in Spagna escludono il 30% dei terreni agricoli dai trattamenti con droni, limitando le attività degli appaltatori. I produttori rinviano i lanci paneuropei fino a quando non migliorerà l'armonizzazione, frenando la prevista crescita del 18.5% degli irroratori con droni.
Analisi del segmento
Per tipo: le piattaforme basate sui droni superano i formati tradizionali
Gli atomizzatori portati da trattore si sono confermati il formato leader, rappresentando il 40% della quota di mercato europea degli atomizzatori agricoli nel 2025, grazie alla loro compatibilità con le flotte di trattori esistenti e ai costi iniziali inferiori rispetto alle piattaforme semoventi. Gli aggiornamenti di precisione stanno spingendo queste unità in avanti; la guida GPS e il controllo di sezione installati in fabbrica su modelli con un prezzo inferiore a 1 milione di euro (1.1 milioni di dollari) consentono ora alle aziende agricole di medie dimensioni di soddisfare i requisiti di registrazione digitale "Dal produttore al consumatore". Gli atomizzatori con droni costituiscono oggi una base più piccola, ma rappresentano la tipologia in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 22.0% tra il 2026 e il 2031, poiché vigneti e frutteti cercano il controllo della deriva e il risparmio di manodopera. La loro capacità di lavorare su pendii ripidi, su terreni impregnati d'acqua e all'interno di filari stretti sta ampliando l'adozione nelle fasce di colture specializzate.
Le macchine semoventi hanno detenuto una quota importante nel 2025, dominate da grandi aziende agricole e contoterzisti che apprezzano velocità di campo più elevate e un'autonomia di 24 ore per giustificare investimenti da 2 a 3.5 milioni di euro (da 2.2 a 3.85 milioni di dollari). Gli irroratori portatili e a spalla hanno rappresentato una quota del 18% e stanno passando all'alimentazione a batteria con regolazione elettronica della pressione per fornire gocce di dimensioni costanti, in particolare per i coltivatori di serre e orticole di alto valore. Gli irroratori trainati hanno rappresentato la quota rimanente, limitata, fornendo un punto di ingresso economico per le aziende agricole dell'Europa meridionale e orientale, dove i kit di retrofit con prezzi da 5 a 15 euro (da 5.5 a 16.5 dollari) aggiungono funzioni di precisione di base. Insieme, questi formati illustrano uno spettro di compromessi in termini di costi, capacità e conformità che i produttori devono bilanciare con l'inasprimento delle normative e la scarsità di manodopera.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per capacità: i serbatoi di fascia media dominano le aziende agricole miste
Gli atomizzatori nella fascia da 500 a 1,500 litri hanno conquistato il 43% del mercato europeo degli atomizzatori agricoli nel 2025, la fetta più ampia della domanda, perché bilanciano produttività e manovrabilità nel mosaico di aziende agricole miste del continente. Si prevede che questa stessa fascia sarà anche quella in più rapida crescita, con un CAGR dell'8.0% dal 2026 al 2031, poiché i modelli di proprietà cooperativa e i kit di precisione per il retrofit rendono il formato accessibile agli operatori di medie dimensioni. I produttori continuano a implementare pacchetti di controllo delle sezioni e di posizionamento globale (GPS) installati in fabbrica su queste unità, consentendo ai viticoltori di soddisfare i requisiti di registrazione digitale "Dal produttore al consumatore" senza dover passare a più costose piattaforme semoventi. L'idoneità ai sussidi per le versioni elettriche a batteria ne aumenta ulteriormente la diffusione, soprattutto tra i vigneti e le aziende periurbane che necessitano di attrezzature a bassa rumorosità e basse emissioni.
Le unità inferiori a 500 litri hanno detenuto una quota significativa nel 2025 e rimangono popolari in frutteti, serre e vigneti scoscesi, dove le dimensioni compatte impediscono la compattazione del terreno e facilitano l'accesso alla chioma. Molti di questi atomizzatori compatti stanno passando alla propulsione a batteria con regolazione elettronica della pressione, che garantisce una dimensione costante delle gocce durante cicli di irrorazione brevi e ripetitivi. Le macchine di grande capacità superiori a 1,500 litri hanno rappresentato una quota importante, dominata da contoterzisti e coltivatori di cereali che apprezzano meno soste per il rifornimento su campi estesi. A queste macchine ad alto volume vengono ora aggiunte trasmissioni ibride diesel-elettriche e sterzo autonomo, ma i costi di acquisizione più elevati e le normative più restrittive sul peso per asse ne frenano la crescita rispetto alla categoria di fascia media.
Per utilizzo: aumento degli irroratori aerei nelle colture specializzate
Gli irroratori agricoli da campo hanno guidato il mercato europeo degli irroratori agricoli con una quota del 55% nel 2025, una posizione garantita dall'ampia superficie coltivata a cereali, semi oleosi e barbabietole da zucchero della regione, che favorisce larghezze di barra da 36 a 42 metri per una rapida copertura del terreno. Il loro predominio è rafforzato da aggiornamenti di precisione, come il rilevamento delle erbe infestanti tramite visione artificiale, che riduce l'uso di erbicidi fino all'80% mantenendo un'elevata capacità di campo. Gli irroratori aerei, sebbene rappresentino solo una quota relativamente piccola del fatturato, rappresentano il segmento di utilizzo in più rapida crescita e si prevede che registreranno un CAGR del 18.5% dal 2026 al 2031, con l'adozione di piattaforme aeree da parte di vigneti e frutteti per il controllo della deriva su terreni scoscesi. Il minor fabbisogno di manodopera e la capacità di sorvolare terreni impregnati d'acqua o compatti rafforzano ulteriormente le ragioni per l'adozione dei droni nelle zone di coltivazione specializzate.
Nel 2025, gli atomizzatori da terra per frutteti e vigneti hanno rappresentato una quota importante, affidandosi a modelli con ventola assiale e torre per penetrare nelle chiome dense, rispettando al contempo le nuove normative sulla fascia cuscinetto di 20 metri in Spagna e Italia. Le unità per orti e serre hanno detenuto una quota considerevole e si stanno progressivamente orientando verso dispositivi a zaino alimentati a batteria con regolazione elettronica della pressione, che erogano gocce di dimensioni costanti all'interno di ambienti protetti. La tecnologia dei droni si sta ora spostando oltre i vigneti, per trattare localmente le erbe infestanti a fine campo nei campi di cereali e semi oleosi, sebbene le normative nazionali frammentate sul volo ostacolino ancora l'impiego transfrontaliero dei contoterzisti. Insieme, questi segmenti rimanenti illustrano come le condizioni operative specializzate e le sfumature normative influenzino le preferenze delle attrezzature nel variegato panorama produttivo europeo.
Per fonte di energia: le unità a batteria guadagnano terreno nonostante il predominio del diesel
Gli atomizzatori a carburante hanno conquistato il 46% del mercato europeo degli atomizzatori agricoli nel 2025, grazie alla compatibilità con i diffusi sistemi di presa di forza dei trattori e le reti di assistenza tradizionali. Si prevede che le unità a batteria registreranno un CAGR del 12.0% fino al 2031, trainate da programmi ecologici che rimborsano il 40% dei costi e dalla necessità per i viticoltori di utilizzare macchinari più silenziosi e a zero emissioni nelle zone residenziali. Gli atomizzatori manuali a spalla hanno mantenuto una quota importante, ma continuano a calare a causa dell'aumento dei costi di manodopera e del restringimento delle direttive ergonomiche. Le piattaforme a energia solare rimangono un mercato di nicchia, vincolato dalla limitata densità energetica che limita i volumi dei serbatoi a meno di 200 litri.
La disponibilità della ricarica trifase, ancora inferiore al 40% nell'Europa orientale, limita la potenza della batteria durante le finestre di irrorazione critiche. I carport alimentati a energia solare colmano parte del divario, ma allungano i tempi di ammortamento. Le unità manuali persistono nelle serre, ma gli zaini a batteria con controllo elettronico della pressione stanno iniziando a sostituire i modelli a pompa. Le irroratrici ibride diesel-elettriche che passano alla modalità elettrica a fine campo beneficiano di sussidi parziali, pur mantenendo l'autonomia diesel per la copertura di ampie superfici, rafforzando così la loro attrattiva durante la fase di transizione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per livello tecnologico: i sistemi autonomi accelerano il ciclo di aggiornamento
Gli irroratori convenzionali si sono confermati la categoria più numerosa, con una quota di mercato del 52% in Europa nel 2025, favoriti dalle piccole e medie aziende agricole che non possono ancora giustificare l'uso di sistemi elettronici di fascia alta. Il segmento in più rapida crescita è la categoria dell'intelligenza artificiale e dei sistemi autonomi, che si prevede aumenterà a un CAGR del 15.0% dal 2026 al 2031, poiché la carenza di manodopera spingerà le grandi aziende agricole verso un funzionamento senza conducente 24 ore su 24. I primi utilizzatori segnalano un risparmio di manodopera del 40% e una precisione di irrorazione localizzata del 95%, consentendo un ammortamento entro tre stagioni su colture ad alto input. Le normative nazionali che ora consentono l'uso di attrezzature senza conducente su terreni agricoli privati in Germania e nei Paesi Bassi accelerano ulteriormente l'adozione, eliminando l'incertezza normativa.
Gli irroratori di precisione e guidati da GPS hanno detenuto una quota importante nel 2025 e si prevede che cresceranno a un solido CAGR, poiché la conformità "dal produttore al consumatore" richiede registri di applicazione digitali e prove di riduzione degli input. I kit di retrofit con un costo compreso tra 5,000 e 15,000 euro (tra 5,500 e 16,500 dollari) consentono aggiornamenti incrementali su sistemi di irrorazione tradizionali, soprattutto in Spagna, Italia ed Europa orientale, dove i finanziamenti sono limitati. I produttori ora offrono in bundle servizi di correzione satellitare e abbonamenti triennali a software agronomici, che migliorano il ritorno sull'investimento e vincolano i coltivatori a ecosistemi proprietari. Insieme, questi livelli tecnologici illustrano un percorso di modernizzazione graduale, con i sistemi di precisione che fungono da ponte tra l'hardware di base e le piattaforme completamente autonome e guidate dalla visione.
Analisi geografica
Mercato degli irroratori agricoli in Germania e Polonia
La Germania è leader nel panorama regionale con una quota di mercato del 22.4% nel 2025, una posizione ancorata alle maggiori dimensioni medie delle aziende agricole, alla fitta copertura del segnale di correzione e alle normative favorevoli che ora consentono l'uso di attrezzature senza conducente su terreni privati. L'adozione di tecnologie di precisione supera già il 60% delle aziende agricole con superficie superiore ai 100 ettari, il che mantiene i cicli di sostituzione rapidi e la domanda di ricambi elevata. La Polonia è il Paese in più rapida crescita e si prevede che avanzerà a un CAGR del 4.6% dal 2026 al 2031, poiché il consolidamento delle aziende agricole migliora l'accesso al credito e i finanziamenti dell'Unione Europea sovvenzionano gli aggiornamenti di precisione. I tassi di crescita divergenti di questi due mercati evidenziano come la scala strutturale e la disponibilità di finanziamenti influenzino il ritmo di adozione della tecnologia in tutto il continente.
Mercato europeo degli spruzzatori agricoli
La Francia si trova subito dietro la Germania e combina grandi tenute cerealicole nel bacino di Parigi con vigneti di alto valore che sono stati i primi ad adottare ugelli a bassa deriva e irrorazione con droni per il rispetto delle zone cuscinetto. Il Regno Unito sta orientando i pagamenti agricoli post-Brexit verso risultati ambientali misurabili, il che posiziona gli irroratori di precisione come uno strumento chiave per il rispetto delle norme. Spagna e Italia continuano a modernizzare le flotte di frutteti e vigneti con irroratrici a tunnel e piattaforme aeree che si muovono su terrazze scoscese, rispettando al contempo le norme estese sulle zone cuscinetto di 20 metri. Scandinavia, Paesi Bassi e Austria si concentrano su modelli elettrici a batteria per ridurre il rumore e le emissioni in prossimità delle zone periurbane, dove le aziende agricole coesistono con le aree residenziali.
Guardando al futuro, l'Europa occidentale continuerà a spingere i confini dell'autonomia e dell'intelligenza artificiale nel rilevamento delle erbe infestanti, supportata da infrastrutture telematiche e di servizio ben sviluppate. Si prevede che gli Stati membri dell'Europa centrale e orientale accelereranno la sostituzione delle attrezzature, poiché gli aggiornamenti della rete elettrica rurale e le cooperative di proprietà condivisa riducono le barriere all'adozione di batterie e sistemi di precisione. L'armonizzazione delle norme sul volo dei droni e l'espansione dei programmi di crediti di carbonio dovrebbero aumentare la domanda di irroratrici aeree in diverse zone climatiche, riducendo il divario tecnologico tra i primi e i secondi utilizzatori. Nel complesso, queste dinamiche regionali sosterranno un ciclo di aggiornamento costante che sosterrà il CAGR del 4.17% previsto per il mercato europeo complessivo delle irroratrici agricole fino al 2031.
Panorama normativo
In Europa, le irroratrici agricole operano nel rispetto del quadro normativo UE per l'uso sostenibile dei pesticidi, che include i requisiti della Direttiva 2009/128/CE, attuata dagli Stati membri per l'ispezione periodica delle attrezzature utilizzate per l'applicazione dei pesticidi. La conformità viene generalmente dimostrata attraverso standard armonizzati di ispezione e prestazione (ad esempio, la serie ISO 16122, citata dai sistemi di ispezione nazionali), che incentivano l'utilizzo di macchinari calibrati e in grado di compensare la deriva, nonché di documentazione con GPS laddove siano richiesti registri digitali delle irrorazioni.
Per quanto riguarda la conformità dei macchinari, i produttori stanno allineando i processi di sviluppo e conformità al Regolamento Macchine (UE) 2023/1230, che entrerà in vigore a partire da gennaio 2027 e inasprisce le aspettative in materia di accesso al mercato per le macchine agricole. Nel marzo 2026, un atto di esecuzione della Commissione europea (Decisione di esecuzione (UE) 2026/546 della Commissione) ha aggiornato l'insieme delle norme armonizzate a supporto dei requisiti essenziali di sicurezza e ambientali per le macchine agricole e forestali, rafforzando la conformità basata su norme per le attrezzature agricole e forestali immesse sul mercato dell'UE.
Panorama competitivo
Exel Industries e Deere and Company dettano il ritmo della concorrenza in Europa, supportate da portafogli multimarca e da una capillare rete di concessionari che fornisce assistenza ricambi entro 24 ore durante le finestre di irrorazione critiche. Entrambe offrono sistemi di visione artificiale integrati in fabbrica che riducono i volumi di erbicidi fino all'80%, soddisfacendo la conformità "dal produttore al consumatore" e riducendo i costi operativi. I loro continui investimenti in gruppi propulsori a batteria e aggiornamenti software over-the-air consolidano la fedeltà al marchio tra grandi aziende agricole e contoterzisti. Insieme ad altri tre fornitori leader, le prime cinque aziende controllano la maggior parte del fatturato regionale, segnalando una moderata concentrazione nel mercato europeo degli irroratori agricoli.
Kuhn Group, CNH Industrial e Amazonen-Werke completano il livello superiore e utilizzano ecosistemi software di precisione per differenziarsi nei distretti sensibili ai prezzi. Kuhn sta aggiungendo trasmissioni ibride diesel-elettriche che rientrano nei requisiti per i sussidi eco-schema senza sacrificare l'autonomia sul campo. CNH Industrial sfrutta la piattaforma Raven Autonomy in modo che un solo operatore possa gestire più irroratrici da un'unica console, riducendo il fabbisogno di manodopera del 40% nelle aziende agricole di grandi dimensioni. Amazonen-Werke integra le barre ad alta capacità con kit di controllo delle sezioni retrofit che aiutano i coltivatori di colture miste a soddisfare i requisiti di digital log con costi iniziali inferiori.
In generale, i budget per la ricerca vengono destinati al rilevamento delle erbe infestanti tramite intelligenza artificiale, alla navigazione autonoma e al supporto decisionale agronomico basato su abbonamento. I brevetti depositati tra il 2024 e il 2025 riguardano ugelli per la riduzione della deriva, software di gestione delle batterie e algoritmi di apprendimento automatico, a dimostrazione di una corsa all'acquisizione di vantaggi proprietari. I fornitori si espandono anche attraverso partnership strategiche con piattaforme di crediti di carbonio e istituti di credito rurali che abbinano il finanziamento delle attrezzature a incentivi per la sostenibilità. Si prevede che queste iniziative amplieranno l'adozione della tecnologia e sosterranno il tasso di crescita annuo composto del mercato del 4.17% fino al 2031.
Leader del settore degli irroratori agricoli in Europa
Exel Industries SA
Deere e compagnia
Gruppo Kuhn (Bucher Industries AG)
CNH Industrial NV
Amazonen-Werke H. Dreyer GmbH & Co. KG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Deere and Company ha annunciato importanti aggiornamenti alla sua gamma di irroratrici semoventi 500R per l'anno modello 2027, tra cui una nuova configurazione di punta da 6,000 litri e larghezze della barra irroratrice fino a 42 metri. Gli aggiornamenti mirano a una maggiore produttività giornaliera in finestre di irrorazione sempre più ristrette, mantenendo al contempo le funzionalità di precisione integrate in fabbrica, fondamentali per gli aggiornamenti dettati dalle normative nelle grandi aziende agricole.
- Giugno 2026: Kuhn ha presentato la gamma di irroratrici trainate Karan al Cereals 2026 nel Regno Unito, con capacità del serbatoio da 4,500 a 8,000 litri e larghezze della barra irroratrice da 18 a 45 metri. L'offerta di una piattaforma trainata ad alta capacità amplia le opzioni per le aziende agricole e i contoterzisti che desiderano una produttività quasi semovente senza dover ricorrere alle fasce di prezzo più elevate.
- Agosto 2025: Deere and Company ha completato l'acquisizione totale del produttore di irroratrici autonome GUSS Automation, mantenendo il marchio e le attività produttive a Kingsburg, in California. L'operazione rafforza la gamma di soluzioni autonome di Deere per l'irrorazione di colture specializzate e supporta soluzioni mirate a far fronte alla carenza di manodopera e a flussi di lavoro di applicazione ripetibili e ricchi di dati.
Ambito e metodologia
Gli irroratori agricoli vengono utilizzati per distribuire acqua, fertilizzanti, pesticidi e altre sostanze chimiche sulle colture a scopo di irrigazione e protezione delle colture.
Il mercato europeo degli irroratori agricoli è segmentato per tipologia (irroratori semoventi, irroratori montati su trattore, irroratori trainati/trainati, irroratori portatili e a zaino e irroratori con droni), per capacità (meno di 500 l, 500-1,500 l e più di 1,500 l), per utilizzo (irroratori da campo, irroratori per frutteti/vigneti, irroratori da giardino e serre e irroratori aerei), per fonte di alimentazione (manuale, a batteria, a carburante e a energia solare), per livello tecnologico (convenzionale, di precisione e con guida GPS e con intelligenza artificiale/autonoma) e per area geografica (Germania, Francia, Regno Unito, Spagna, Italia e resto d'Europa). Le previsioni di mercato sono fornite in termini di valore (USD) per questi segmenti.
Per fonte di potere
| Manuale |
| Funziona a batteria |
| A carburante |
| Alimentato ad energia solare |
Per uso
| Irroratrici da campo |
| Atomizzatori per frutteti/vigneti |
| Spruzzatori per giardini e serre |
| Irroratrici aeree |
Per capacità
| Meno di 500 litri |
| Da 500 a 1,500 L |
| Più di 1,500 L |
Per tipo
| Irroratrici semoventi |
| Irroratrici montate su trattore |
| Irroratrici trainate/a traino |
| Spruzzatori portatili e a zaino |
| Spruzzatori con droni |
Per livello tecnologico
| Convenzionale |
| Precisione e guida GPS |
| Abilitato all'intelligenza artificiale e autonomo |
Presenza sul territorio
| Germania |
| Francia |
| Regno Unito |
| Spagna |
| Italia |
| Resto d'Europa |
| Per fonte di potere | Manuale |
| Funziona a batteria | |
| A carburante | |
| Alimentato ad energia solare | |
| Per uso | Irroratrici da campo |
| Atomizzatori per frutteti/vigneti | |
| Spruzzatori per giardini e serre | |
| Irroratrici aeree | |
| Per capacità | Meno di 500 litri |
| Da 500 a 1,500 L | |
| Più di 1,500 L | |
| Per tipo | Irroratrici semoventi |
| Irroratrici montate su trattore | |
| Irroratrici trainate/a traino | |
| Spruzzatori portatili e a zaino | |
| Spruzzatori con droni | |
| Per livello tecnologico | Convenzionale |
| Precisione e guida GPS | |
| Abilitato all'intelligenza artificiale e autonomo | |
| Presenza sul territorio | Germania |
| Francia | |
| Regno Unito | |
| Spagna | |
| Italia | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato europeo degli irroratori agricoli?
Il mercato ha generato 2.65 miliardi di dollari nel 2026 ed è sulla buona strada per raggiungere i 3.25 miliardi di dollari entro il 2031.
Qual è il tasso di crescita previsto per gli irroratori agricoli in Europa?
Si prevede che i ricavi aumenteranno a un tasso di crescita annuo composto del 4.17% tra il 2026 e il 2031.
Quale fonte di energia si sta diffondendo più rapidamente negli atomizzatori europei?
Le unità alimentate a batteria stanno avanzando a un CAGR del 12.0% grazie ai sussidi eco-sostenibili e ai vantaggi delle basse emissioni.
Quale politica influenza le decisioni sugli investimenti in attrezzature?
La strategia "Dal produttore al consumatore" dell'Unione Europea impone una riduzione del 50% dell'uso di pesticidi entro il 2030, obbligando le aziende agricole ad adottare tecnologie di irrorazione di precisione.


