

Dimensioni e quota di mercato del video on demand pubblicitario (AVOD) in Europa
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
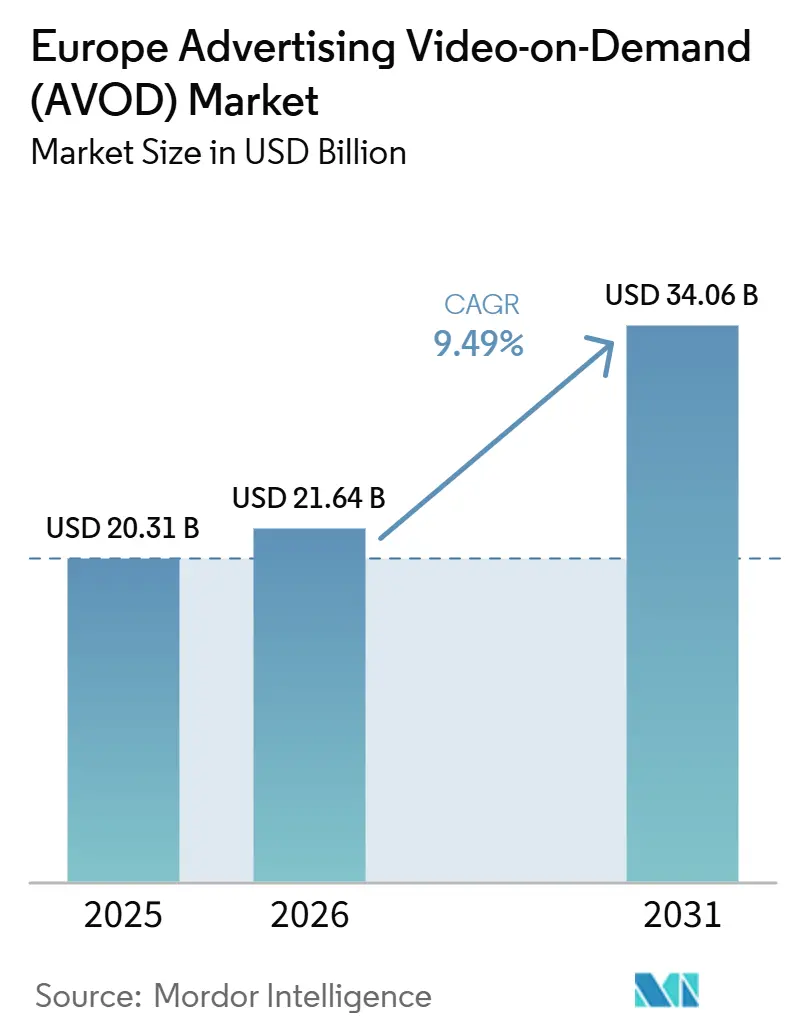
| Dimensione del mercato (2026) | 21.64 miliardo di dollari |
| Dimensione del mercato (2031) | 34.06 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.49% CAGR |
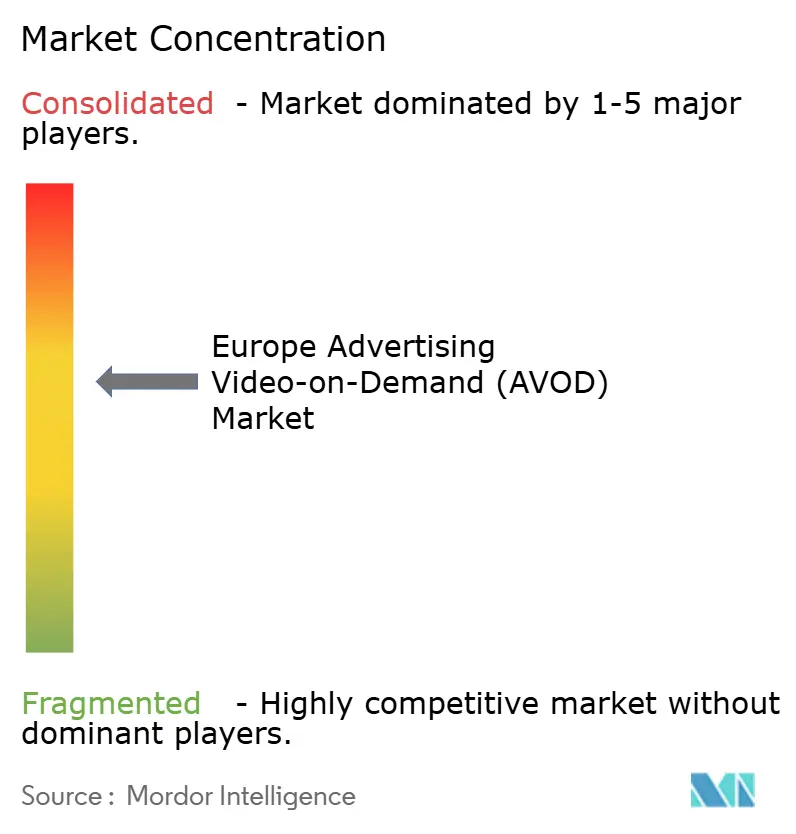
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato europea del Video on Demand pubblicitario (AVOD) a cura di Mordor Intelligence
Si prevede che il mercato europeo del video on demand pubblicitario (AVOD) raggiungerà un valore di 20.31 miliardi di dollari nel 2025, 21.64 miliardi di dollari nel 2026 e 34.06 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 9.49% tra il 2026 e il 2031. Il mercato europeo del video on demand pubblicitario (AVOD) sta beneficiando del più ampio spostamento dei budget di visualizzazione e pubblicitari verso i servizi di streaming con opzioni pubblicitarie. La pubblicità video in Europa è cresciuta del 19.6% nel 2025, raggiungendo i 34.0 miliardi di euro (39.22 miliardi di dollari), e per la prima volta i video hanno rappresentato più della metà degli investimenti in display. Le piattaforme di streaming globali stanno ampliando la loro offerta attraverso diversi livelli pubblicitari, mentre le emittenti stanno estendendo i propri servizi di video on demand e di streaming televisivo gratuito supportato dalla pubblicità. L'acquisto programmatico sta rendendo più accessibile l'inventario video premium, sebbene le normative sulla privacy e la frammentazione dei mercati locali continuino a limitare la distribuzione uniforme delle campagne in tutta Europa. Il mercato europeo della pubblicità video on demand (AVOD) privilegia quindi le piattaforme che combinano contenuti riconoscibili, relazioni dirette con il pubblico e una misurazione affidabile dell'efficacia pubblicitaria.
Punti chiave del rapporto
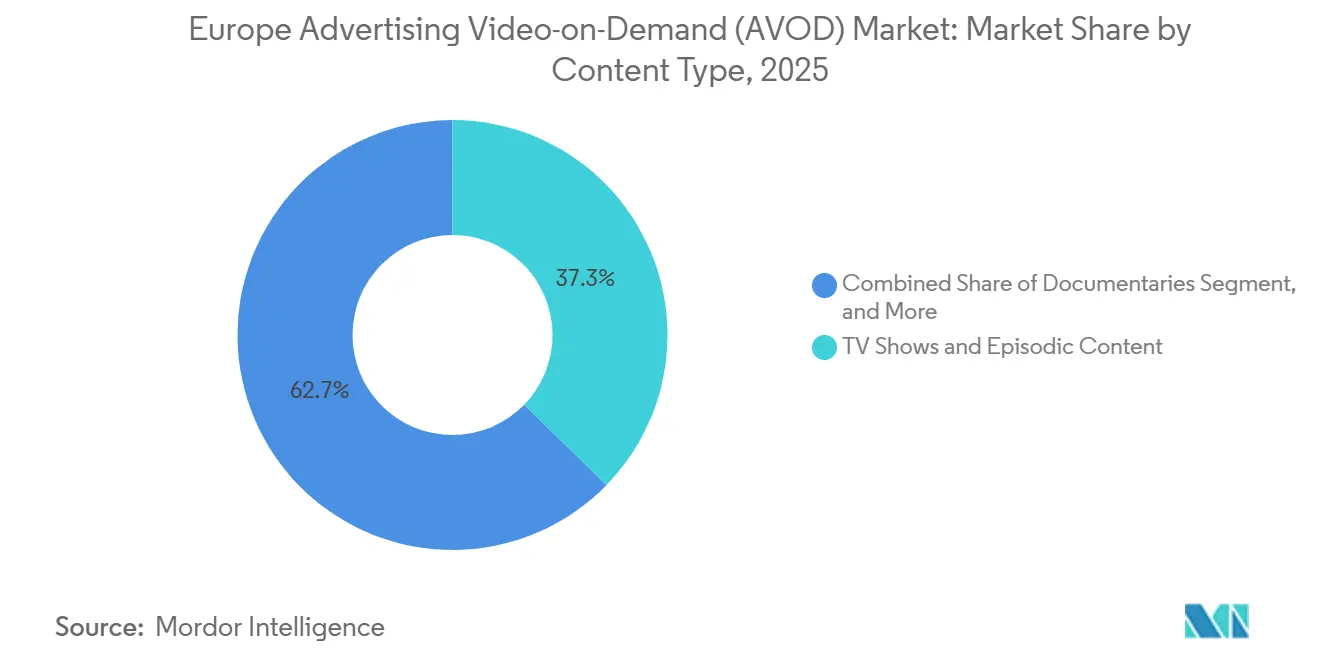
- Per tipologia di contenuto, nel 2025 le serie TV e i contenuti episodici detenevano il 37.29% della quota di mercato europea del video on demand pubblicitario (AVOD), mentre si prevede che i documentari cresceranno a un tasso annuo composto del 10.21% fino al 2031.
- Per tipologia di dispositivo, smartphone e tablet rappresentavano il 35.86% del mercato europeo della pubblicità video on demand (AVOD) nel 2025, mentre si prevede che le Smart TV cresceranno a un tasso annuo composto (CAGR) del 10.06% fino al 2031.
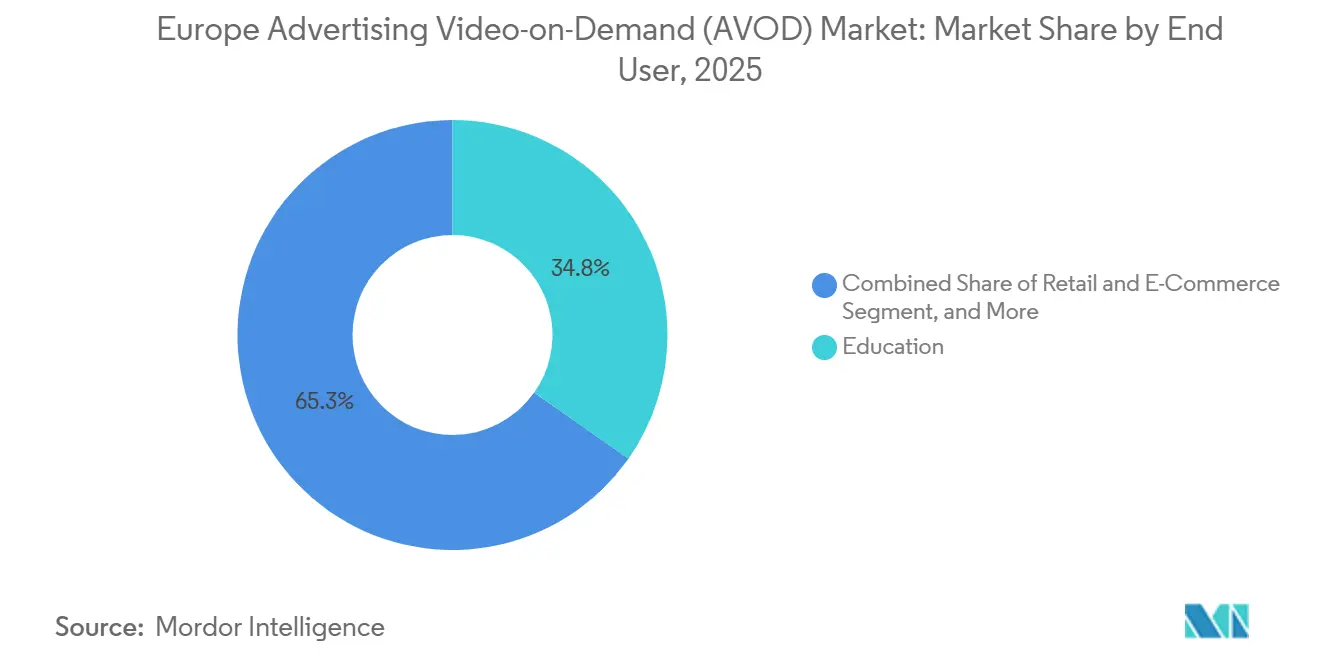
- Per quanto riguarda gli utenti finali, il settore dell'istruzione deteneva il 34.75% del mercato AVOD europeo nel 2025, mentre si prevede che il commercio al dettaglio e l'e-commerce cresceranno a un tasso annuo composto del 9.91% fino al 2031.
- Per formato pubblicitario, nel 2025 il Pre-Roll rappresentava il 41.64% del mercato europeo della pubblicità video on demand (AVOD), mentre si prevede che il Mid-Roll crescerà a un tasso annuo composto (CAGR) del 9.78% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Regno Unito deteneva il 27.64% della quota di mercato europea della pubblicità video on demand, mentre si prevede che la Spagna crescerà a un tasso annuo composto del 9.84% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato europeo della pubblicità video on demand (AVOD).
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione dei livelli di streaming supportati dalla pubblicità | + 2.1% | Presente a livello globale, con una presenza concentrata nel Regno Unito, in Germania, Francia, Spagna e Italia. | A breve termine (≤ 2 anni) |
| Migrazione della visione televisiva verso la TV connessa | + 1.8% | Regno Unito, Spagna, Italia e Paesi Bassi, con ripercussioni sulla Germania, la Svizzera e l'Europa orientale. | Medio termine (2–4 anni) |
| Espansione dei contenuti VOD e FAST per le emittenti | + 1.4% | Regno Unito, Francia, Germania, Italia e Spagna | Medio termine (2–4 anni) |
| Aumento dell'adozione della pubblicità video programmatica | + 1.2% | Azienda a guida britannica, con espansione in Francia, Germania e Spagna. | Medio termine (2–4 anni) |
| Segnali di identità controllati dagli editori nelle TV connesse | + 0.7% | Mercati dell'Unione Europea soggetti al GDPR, in particolare Germania, Francia e Italia. | A lungo termine (≥ 4 anni) |
| Monetizzazione di contenuti sportivi e di pubblica utilità a livello locale | + 0.5% | Tutti i mercati dell'Unione Europea, con guadagni iniziali nel Regno Unito, in Spagna e in Francia. | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dei livelli di streaming supportati dalla pubblicità
I piani con pubblicità di Netflix, Amazon Prime Video e Disney+ stanno ampliando l'offerta di contenuti premium nel mercato europeo del video on demand con pubblicità (AVOD). Il piano pubblicitario di Netflix ha registrato un aumento del 32% del tempo di visione in 5 mercati dell'Europa occidentale tra novembre 2024 e aprile 2025, a dimostrazione di un maggiore utilizzo del servizio da parte degli utenti esistenti. Spagna e Regno Unito hanno registrato una crescita del 34% nello stesso periodo, posizionandosi tra i mercati più forti per questo modello di visione. I piani con pubblicità hanno rappresentato oltre il 60% dei nuovi abbonamenti a Netflix nel primo trimestre del 2026. Anche Amazon Prime Video ha ampliato l'offerta disponibile, rendendo la pubblicità l'opzione predefinita del servizio, anziché richiedere agli abbonati di scegliere la visione con pubblicità al momento dell'iscrizione. La maggiore disponibilità di contenuti sta sostenendo la crescita dei ricavi, sebbene in alcuni casi l'offerta stia aumentando più rapidamente dell'efficienza di monetizzazione.
Migrazione della visione televisiva verso la TV connessa
La Connected TV ha rappresentato il 50% delle visualizzazioni di pubblicità video premium in Europa durante la seconda metà del 2025, dopo un aumento del 33% su base annua. La penetrazione delle Smart TV ha raggiunto il 94% in Spagna, il 93% in Italia, l'88% nel Regno Unito e l'86% in Germania nel 2025, offrendo agli inserzionisti un ampio accesso alle famiglie attraverso schermi connessi a Internet. Questa base di dispositivi sta spostando una maggiore fruizione dello streaming verso gli schermi del salotto, dove gli inserzionisti cercano sessioni di visione più lunghe e una maggiore attenzione. Anche il mercato AVOD europeo sta acquisendo nuove tipologie di posizionamento, poiché gli schermi domestici delle Smart TV diventano inventario pubblicitario. Samsung Ads ha utilizzato TotalView per fornire un set di dati unificato su 70 milioni di Smart TV europee, aiutando gli inserzionisti a valutare la copertura non duplicata tra la visione di televisione lineare e connessa. La visione SVOD in Europa è aumentata di oltre il 200% nel 2024, mentre la visione BVOD è aumentata di quasi il 30%. [1] IAB Europe, “IAB Europe's Guide to Programmatic for CTV,” IAB Europe, iabeurope.eu
Espansione dei contenuti VOD e FAST per le emittenti
Le emittenti stanno espandendo i servizi BVOD e FAST per trattenere i budget pubblicitari che altrimenti potrebbero spostarsi verso le piattaforme di streaming globali. ITVX, TF1+, RTL+, Mediaset Infinity e ATRESplayer utilizzano cataloghi locali e consolidate relazioni con gli spettatori per supportare questa strategia, in particolare laddove la programmazione nazionale e i contenuti di servizio pubblico rimangono importanti per il pubblico. Si prevedeva che il BVOD avrebbe generato 2.6 miliardi di euro (2.80 miliardi di dollari) di ricavi pubblicitari in Europa nel 2025. Si prevedeva che i ricavi del FAST sarebbero aumentati da 1.34 miliardi di euro (1.44 miliardi di dollari) nel 2025 a 3.04 miliardi di euro (3.27 miliardi di dollari) entro il 2030. Questa espansione dei contenuti crea un inventario più rilevante a livello locale nel mercato europeo del video on demand pubblicitario (AVOD), offrendo al contempo alle emittenti un'ulteriore via per distribuire i contenuti del catalogo più datato. Aumenta inoltre la concorrenza per i servizi AVOD indipendenti che non dispongono di una base di abbonati o di dati di audience di proprietà delle emittenti.
Aumento dell'adozione della pubblicità video programmatica
Le visualizzazioni pubblicitarie programmatiche sulla Connected TV sono aumentate del 38% su base annua in Europa durante la seconda metà del 2025. [2] FreeWheel, “CTV Accounts for 50% of Ad Views Across Europe, FreeWheel Video Marketplace Report H2 2025,” Advanced Television, advanced-television.com Il pool di inserzionisti programmatici unici è aumentato del 21%, dimostrando che più acquirenti stanno utilizzando il canale e che l'attività non è limitata a un piccolo gruppo di acquirenti video consolidati. Si prevedeva che le entrate pubblicitarie video online della Germania avrebbero raggiunto i 4.2 miliardi di euro (4.52 miliardi di dollari) nel 2026. Nel Regno Unito il 55% degli acquirenti effettuava transazioni programmatiche sulla Connected TV, rispetto al 25% in Germania. Questa differenza indica che l'adozione programmatica rimane disomogenea nei principali mercati europei. Un uso più ampio del consenso e degli standard di formato può rendere il mercato AVOD europeo più accessibile per gli inserzionisti che operano in diversi paesi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Privacy dei dati e restrizioni al consenso | -1.9% | Paneuropea, in particolare Germania, Francia e Italia | A lungo termine (≥ 4 anni) |
| Frammentazione del pubblico e dell'inventario | -1.4% | Tutti i mercati europei, in particolare l'Europa orientale e i mercati nazionali più piccoli. | Medio termine (2–4 anni) |
| Affaticamento da sovraccarico pubblicitario e rischio di abbandono da parte degli spettatori. | -0.9% | Spagna, Italia e Regno Unito | A breve termine (≤ 2 anni) |
| Misurazione non uniforme e liquidità delle scorte locali | -0.7% | Resto d'Europa ed Europa orientale, con misure di mitigazione parziale nel Regno Unito e in Francia. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Privacy dei dati e restrizioni al consenso
I requisiti in materia di privacy e consenso rimangono un vincolo significativo per il targeting pubblicitario nel mercato europeo del video on demand pubblicitario (AVOD). Le linee guida del Comitato europeo per la protezione dei dati (EDPB) del novembre 2025 hanno chiarito che l'articolo 26 della legge sui servizi digitali (DSA) vieta la pubblicità mirata basata su dati personali di categorie particolari, riducendo le tipologie di informazioni disponibili per la selezione del pubblico. Tale restrizione si aggiunge agli obblighi GDPR già esistenti per piattaforme e inserzionisti. Una proposta di riforma del GDPR potrebbe consentire agli utenti di rifiutare la pubblicità personalizzata tramite un segnale centralizzato del sistema di gestione dei dati personali (PMS). La proposta prevede un'esenzione per i fornitori di servizi multimediali, il che potrebbe favorire le aziende con rapporti diretti con gli abbonati. Le emittenti dotate di sistemi di consenso autenticato potrebbero quindi avere un vantaggio rispetto ai servizi che si basano principalmente su identificatori basati sul dispositivo nel mercato europeo del video on demand pubblicitario (AVOD).
Frammentazione del pubblico e dell'inventario
A dicembre 2025, in Europa erano presenti 3,931 servizi di video on demand e piattaforme di condivisione video, creando un inventario pubblicitario estremamente frammentato. La vastità dei servizi disponibili rende più difficile per gli inserzionisti raggiungere un pubblico coerente in tutti i paesi, soprattutto quando le campagne richiedono considerazioni relative alla lingua, ai diritti e al pubblico locale. TotalView di Samsung e il previsto marketplace di annunci universali di Sky, Channel 4 e ITV mirano a migliorare la gestione della copertura all'interno di specifici ecosistemi. Tuttavia, questi sforzi non forniscono ancora un'unica infrastruttura pubblicitaria transfrontaliera. L'attività di video programmatico nel Regno Unito rimane di gran lunga superiore a quella di Francia e Germania. Gli inserzionisti che desiderano raggiungere un pubblico paneuropeo devono ancora gestire inventari localizzati, campagne specifiche per mercato e pratiche di misurazione separate.
Analisi del segmento
Per tipologia di contenuto: la programmazione a episodi detiene la posizione di leader
Nel 2025, le serie TV e i contenuti episodici rappresentavano il 37.29% del mercato europeo della pubblicità video on demand. Questo segmento beneficia della possibilità di visione ripetuta e della regolarità di rilascio degli episodi, caratteristiche tipiche delle serie televisive, che invogliano il pubblico a tornare sullo stesso servizio per diverse settimane. Servizi di broadcasting come ITVX, TF1+, RTL+, Mediaset Infinity e ATRESplayer utilizzano cataloghi televisivi consolidati per garantire una fornitura costante di episodi. Tali cataloghi supportano le interruzioni pubblicitarie all'interno delle sessioni di visione. Questa disponibilità rende i contenuti episodici particolarmente utili per gli inserzionisti che desiderano una maggiore visibilità in diverse occasioni.
Si prevede che i documentari cresceranno a un CAGR del 10.21% fino al 2031, diventando così la categoria di contenuti in più rapida crescita. Il formato è associato ad ambienti di visione premium e sicuri per i marchi. La programmazione di documentari sui servizi BVOD può gestire carichi pubblicitari inferiori e offrire opportunità di pubblicità venduta direttamente. Film e film rimangono la seconda categoria di contenuti più grande. La loro offerta AVOD è limitata dagli accordi di finestra di distribuzione dei contenuti che differiscono tra i paesi europei. Altri tipi di contenuti includono clip di sport dal vivo, video generati dagli utenti e formati reality, mentre l'Unione Europea di Radiodiffusione ha esteso Eurovision Sport alle piattaforme FAST del Regno Unito nel maggio 2026. [3] European Broadcasting Union, “Eurovision Sport Expands Onto FAST Platforms as EBU Accelerates Platform Strategy,” European Broadcasting Union, ebu.ch
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di dispositivo: i dispositivi mobili dominano la visione, mentre le smart TV guadagnano valore.
Nel 2025, smartphone e tablet detenevano il 35.86% del mercato europeo dell'AVOD (video on demand con pubblicità). La visione su dispositivi mobili rimane importante tra i consumatori di età compresa tra i 18 e i 34 anni, che utilizzano i servizi supportati dalla pubblicità come alternativa più economica alla pay TV e spesso guardano contenuti al di fuori dei tradizionali orari di visione serali. I dispositivi mobili consentono la visione per brevi sessioni e fuori casa. La loro ampia diffusione supporta le campagne pubblicitarie basate sulla copertura. Questo segmento rimane centrale per il settore europeo del video on demand con pubblicità, poiché gli spettatori passano frequentemente da un dispositivo all'altro.
Si prevede che le smart TV cresceranno a un tasso annuo composto (CAGR) del 10.06% fino al 2031. L'elevata penetrazione nelle famiglie dell'UE5 sta supportando il passaggio allo streaming su grande schermo. Gli inserzionisti apprezzano questo formato perché consente sessioni di visione più lunghe e posizionamenti premium sulle smart TV. Nel giugno 2026, Samsung Ads ha aperto l'inventario della schermata iniziale delle smart TV all'acquisto programmatico tramite The Trade Desk, Google Display e Video 360. Laptop e desktop hanno mantenuto il 10% delle visualizzazioni di pubblicità in streaming premium in Europa, principalmente tra il pubblico che lavora in ufficio. Le chiavette per lo streaming e le console di gioco rimangono rilevanti laddove la penetrazione delle smart TV è inferiore o gli spettatori preferiscono dispositivi esterni.
Per utente finale: l'istruzione guida la spesa, mentre il commercio al dettaglio e l'e-commerce accelerano.
Nel 2025, il settore dell'istruzione rappresentava il 34.75% del mercato europeo dei video on demand con pubblicità (AVOD). Questa posizione è stata rafforzata dall'adozione di contenuti digitali da parte degli istituti scolastici e dal Piano d'azione per l'istruzione digitale 2021-2027 della Commissione europea. Gli enti di formazione utilizzano i servizi video per distribuire materiale didattico e raggiungere gli studenti in diverse sedi, compresi coloro che non possono frequentare le lezioni in presenza. Il settore presenta un'ampia esigenza di formati di streaming accessibili. Questa domanda contribuisce a sostenere l'utilizzo di video con pubblicità in scuole, università e istituti affini.
Si prevede che il settore della vendita al dettaglio e dell'e-commerce crescerà a un tasso annuo composto (CAGR) del 9.91% fino al 2031. Questo segmento è sostenuto dalla convergenza tra i media retail e la pubblicità su smart TV. Si prevede che la spesa per i media retail su smart TV crescerà tre volte più velocemente rispetto alla ricerca sui media retail. L'integrazione dei dati di Amazon Audiences con l'inventario di Netflix è stata lanciata nel Regno Unito, in Germania, Francia, Italia e Spagna il 18 maggio 2026. L'accordo ha offerto agli inserzionisti retail ed e-commerce un modo per applicare segnali di acquisto comportamentale all'inventario di streaming premium. I settori BFSI (servizi bancari, finanziari e assicurativi), media e intrattenimento, informatica e telecomunicazioni e sanità rimangono importanti gruppi di utenti finali, sebbene le normative sulla pubblicità farmaceutica limitino la portata delle campagne nel settore sanitario in diversi paesi europei.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per formato pubblicitario: il pre-roll mantiene la sua portata mentre il mid-roll si espande
Nel 2025, il formato Pre-Roll rappresentava il 41.64% del mercato europeo della pubblicità video on demand (AVOD). Questo formato è standardizzato nella maggior parte dei servizi AVOD ed è compatibile con un'ampia gamma di piattaforme lato domanda, riducendo le differenze operative per gli acquirenti tra i vari editori video. Offre agli inserzionisti un modo coerente per raggiungere gli spettatori prima dell'inizio di una sessione di contenuti. La sua semplice implementazione supporta l'attivazione programmatica. Questi fattori hanno permesso al Pre-Roll di mantenere un vantaggio competitivo rispetto ad altri formati nel settore europeo della pubblicità video on demand.
Si prevede che il formato Mid-Roll crescerà a un tasso annuo composto (CAGR) del 9.78% fino al 2031. Documentari e programmi a episodi più lunghi creano maggiori opportunità per le interruzioni pubblicitarie durante le sessioni di contenuto. Nel luglio 2026, l'IAB Tech Lab ha finalizzato le linee guida per 6 segnali nativi in formato Connected TV nel programmatic bidstream. Queste linee guida possono aiutare gli acquirenti a distinguere il Mid-Roll da altri posizionamenti contestuali. Anche Netflix ha presentato annunci di pausa programmatici durante il suo upfront di maggio 2026. Il Post-Roll rimane il formato più piccolo e viene utilizzato principalmente per il retargeting a basso costo dopo che gli spettatori hanno terminato un'unità di contenuto.
Analisi geografica
Nel 2025, il Regno Unito rappresentava il 27.64% del mercato europeo della pubblicità video on demand (AVOD). Si tratta dell'ecosistema AVOD programmatico più maturo d'Europa. Nel 2025, il 42% degli spettatori britannici ha scelto i servizi AVOD, con un aumento di 7 punti percentuali che ha posizionato l'AVOD davanti a BVOD e SVOD, entrambi al 36%. Inoltre, il 55% degli acquirenti di TV connesse ha effettuato transazioni programmatiche nel Paese, rispetto al 25% in Germania. Channel 4 Streaming ha registrato una crescita del 17% delle ore di visione nel primo trimestre del 2026. Queste condizioni consolidano la posizione di leadership del Regno Unito nel mercato europeo della pubblicità video on demand.
Germania e Francia rappresentano opportunità ampie ma distinte. In Germania, si prevedeva che i ricavi pubblicitari derivanti dallo streaming video sarebbero aumentati del 18% raggiungendo i 2.61 miliardi di euro (2.81 miliardi di dollari) nel 2026. In Francia, la pubblicità display video è cresciuta del 18% arrivando a 1.402 miliardi di euro (1.51 miliardi di dollari) nel 2025. La partnership di distribuzione tra TF1 e Netflix è iniziata in Francia il 19 giugno 2026. L'accordo ha integrato i contenuti di TF1+ nel servizio francese di Netflix. Il suo esito commerciale potrebbe influenzare la decisione di altre emittenti e piattaforme di streaming europee di stipulare accordi simili.
Si prevede che la Spagna crescerà a un tasso annuo composto (CAGR) del 9.84% fino al 2031, il più rapido tra i paesi analizzati. Nel 2025, il 75% degli spettatori spagnoli consumava contenuti FAST o AVOD settimanalmente e il 60% ha dichiarato di non guardare più la televisione lineare. L'Italia ha registrato una penetrazione del 93% di smart TV e una forte adozione di abbonamenti a Netflix e Disney+ con pubblicità. La Russia è rimasta isolata da gran parte dell'infrastruttura programmatica paneuropea e richiede una valutazione degli investimenti separata. Polonia, Paesi Bassi, paesi nordici e mercati dell'Europa orientale offrono ulteriori opportunità di sviluppo per la connected TV. Magnite ha esteso la sua partnership programmatica per la connected TV con Dentsu alla Svezia nel giugno 2026.
Panorama competitivo
Il mercato europeo del video on demand con pubblicità (AVOD) è caratterizzato da una frammentazione dei servizi, ma da una concentrazione di spazi pubblicitari monetizzabili. Alphabet, tramite YouTube, Amazon e Netflix, detengono posizioni di rilievo, insieme alle piattaforme di trasmissione, agli operatori FAST e ai fornitori di tecnologie pubblicitarie. Si stima che nel 2026 quattro piattaforme tecnologiche – Alphabet, Amazon, ByteDance e Meta – controllassero il 72% dei ricavi pubblicitari video in streaming in Germania. Questa concentrazione incide sulla capacità dei servizi più piccoli di attrarre la domanda degli inserzionisti e gli investimenti in misurazione. Allo stesso tempo, le emittenti nazionali vantano rapporti diretti con il pubblico e una programmazione locale che le piattaforme globali non sono in grado di replicare completamente.
RTL Group ha completato l'acquisizione di Sky Deutschland da Comcast nel giugno 2026. L'operazione ha creato un'attività nella regione DACH con 12.3 milioni di abbonati e un obiettivo di sinergie annuali pari a 250 milioni di euro (293 milioni di dollari) entro 3 anni. L'operazione ha ampliato le dimensioni delle attività di contenuti, distribuzione e pubblicità. Le emittenti stanno inoltre sviluppando sistemi di identità controllati dagli editori, in grado di supportare la pubblicità basata sul consenso, in conformità con il GDPR. Questo approccio può rafforzare la loro posizione rispetto all'inventario del mercato aperto, che si basa maggiormente su identificatori basati sul dispositivo. Il mercato AVOD europeo è quindi plasmato sia dalle dimensioni delle piattaforme globali sia dal controllo locale del pubblico premium da parte delle emittenti.
I produttori di dispositivi stanno ampliando il loro ruolo attraverso servizi FAST e pubblicitari integrati verticalmente. Nel 2025, Samsung TV Plus ha superato Pluto TV diventando il servizio FAST pure-play con il maggior fatturato in Europa, detenendo una quota significativa dei 630 milioni di euro (737 milioni di dollari) di ricavi totali del settore FAST in Europa. Nel giugno 2026, Samsung Ads ha inoltre reso disponibile agli acquirenti programmatici l'inventario della schermata iniziale delle smart TV. L'integrazione di FreeWheel Buyer Cloud con Channel 4, il marketplace di Sky, Channel 4 e ITV Universal Ads, e la collaborazione di Magnite SpringServe con Samsung, stanno consolidando l'accesso lato offerta. Queste iniziative mirano a migliorare la qualità e l'usabilità dell'inventario delle smart TV. Un'ulteriore opportunità è rappresentata dalla creazione di pacchetti di dati di audience autenticati per gli inserzionisti di medie dimensioni che necessitano di una copertura paneuropea senza dover ricorrere a un'estesa infrastruttura pubblicitaria interna.
Leader del settore europeo della pubblicità video on demand (AVOD)
Alphabet Inc.
Amazon.com, Inc.
Netflix, Inc.
Gruppo RTL SA
Comcast Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: AMC Global Media ha lanciato il canale FAST dedicato all'universo di The Walking Dead su ITVX, estendendo la copertura con pubblicità simultaneamente su Rakuten TV, Pluto TV, LG Channels e Samsung TV Plus, la prima importante espansione FAST specifica per genere su una piattaforma BVOD del Regno Unito nel 2026.
- Giugno 2026: RTL Group ha completato l'acquisizione di Sky Deutschland da Comcast, approvata senza condizioni dalla Commissione europea nell'aprile 2026, creando un'entità DACH con 12.3 milioni di abbonati e sinergie annuali previste pari a 250 milioni di euro entro 3 anni.
- Giugno 2026: Magnite e Dentsu hanno esteso la loro partnership programmatica per la Connected TV in EMEA anche alla Svezia, sfruttando l'infrastruttura SpringServe di Magnite per consentire per la prima volta l'acquisto di spazi pubblicitari sulla Connected TV basato sui dati nel mercato nordico.
- Aprile 2026: IAB Europe ha pubblicato la sua Guida al Programmatic per la CTV, definendo gli standard di segnalazione del consenso, qualità dei media e prevenzione delle frodi per l'acquisto programmatico su formati pubblicitari televisivi connessi, sia lineari che comportamentali, in oltre 25 mercati europei.
Ambito del rapporto sul mercato europeo della pubblicità video on demand (AVOD)
Il mercato europeo dell'AVOD (Advertising Video-on-Demand) comprende l'ecosistema dei servizi di streaming video digitale che offrono ai consumatori accesso gratuito o a basso costo a contenuti video on-demand in cambio della visualizzazione di annunci pubblicitari, incluse le piattaforme che offrono film, programmi televisivi, contenuti generati dagli utenti, contenuti in diretta streaming e produzioni originali su smart TV, smartphone, tablet, computer e altri dispositivi connessi a Internet.
Il rapporto sul mercato europeo del Video on Demand pubblicitario (AVOD) è segmentato per tipologia di contenuto (film, programmi TV e contenuti episodici, documentari e altri tipi di contenuto), tipologia di dispositivo (smartphone e tablet, smart TV, laptop e computer desktop e altri tipi di dispositivo), utente finale (media e intrattenimento, vendita al dettaglio ed e-commerce, servizi finanziari e assicurativi, istruzione, tecnologia dell'informazione e telecomunicazioni, sanità e altri utenti finali), formato pubblicitario (pre-roll, mid-roll e post-roll) e area geografica (Germania, Regno Unito, Francia, Italia, Spagna, Russia e resto d'Europa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Film e film |
| Programmi TV e contenuti episodici |
| documentari |
| Altri tipi di contenuto |
| Smartphone e tablet |
| smart TV |
| Computer portatili e desktop |
| Altri tipi di dispositivi |
| Media and Entertainment |
| Vendita al dettaglio ed e-commerce |
| BFSI |
| Formazione |
| Informatica e telecomunicazioni |
| Settore Sanitario |
| Altri utenti finali |
| Pre-Roll |
| Mid-Roll |
| Post-Roll |
| Germania |
| Regno Unito |
| Francia |
| Italia |
| Spagna |
| Russia |
| Resto d'Europa |
| Per tipo di contenuto | Film e film |
| Programmi TV e contenuti episodici | |
| documentari | |
| Altri tipi di contenuto | |
| Per tipo di dispositivo | Smartphone e tablet |
| smart TV | |
| Computer portatili e desktop | |
| Altri tipi di dispositivi | |
| Per utente finale | Media and Entertainment |
| Vendita al dettaglio ed e-commerce | |
| BFSI | |
| Formazione | |
| Informatica e telecomunicazioni | |
| Settore Sanitario | |
| Altri utenti finali | |
| Per formato dell'annuncio | Pre-Roll |
| Mid-Roll | |
| Post-Roll | |
| Per geografia | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato europeo della pubblicità video on demand?
Il mercato europeo della pubblicità video on demand valeva 20.31 miliardi di dollari nel 2025 e si è attestato a 21.64 miliardi di dollari nel 2026. Si prevede che raggiungerà i 34.06 miliardi di dollari entro il 2031.
Quali sono i fattori che trainano la crescita dei video supportati dalla pubblicità in Europa?
I diversi livelli pubblicitari offerti dalle principali piattaforme di streaming, la diffusione delle smart TV, l'espansione dei servizi video on demand delle emittenti e l'acquisto programmatico stanno incrementando l'offerta di contenuti video premium e l'accesso degli inserzionisti.
Quale tipologia di contenuto detiene la quota maggiore nel settore AVOD europeo?
Nel 2025, le serie TV e i contenuti episodici detenevano il 37.29% del mercato. Si prevede che i documentari registreranno la crescita più rapida, con un CAGR del 10.21% fino al 2031.
Quale categoria di dispositivi è la più utilizzata in Europa per la visione di contenuti AVOD?
Nel 2025, smartphone e tablet detenevano il 35.86% del mercato. Si prevede che le smart TV cresceranno più rapidamente, con un tasso di crescita annuo composto (CAGR) del 10.06% fino al 2031, grazie alla diffusione della visione di contenuti televisivi connessi.
Quale paese europeo è leader nel fatturato dei contenuti AVOD?
Nel 2025 il Regno Unito deteneva il 27.64% dei ricavi AVOD. Si prevede che la Spagna registrerà la crescita più rapida, con un CAGR del 9.84% fino al 2031.
Quali fattori limitano la pubblicità AVOD in Europa?
Requisiti in materia di privacy e consenso, inventario frammentato, saturazione pubblicitaria e misurazione non uniforme possono limitare il targeting, la portata delle campagne e i rendimenti pubblicitari.


