

Dimensioni e quota del mercato europeo della gestione avanzata delle ferite
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 4.46 miliardo di dollari |
| Dimensione del mercato (2031) | 5.91 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.78% CAGR |
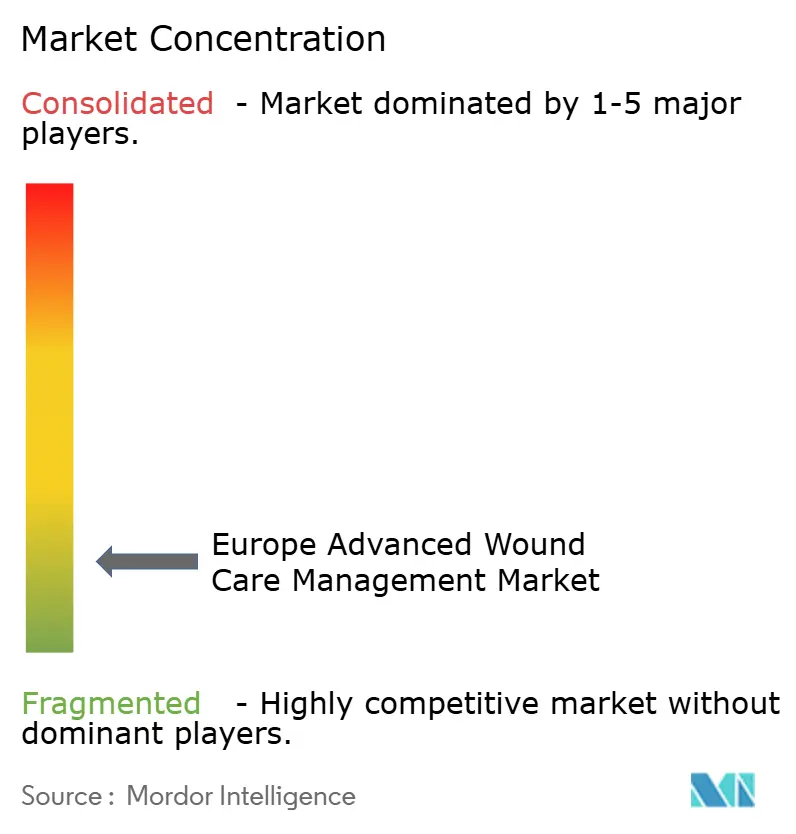
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato europeo della gestione avanzata delle ferite di Mordor Intelligence
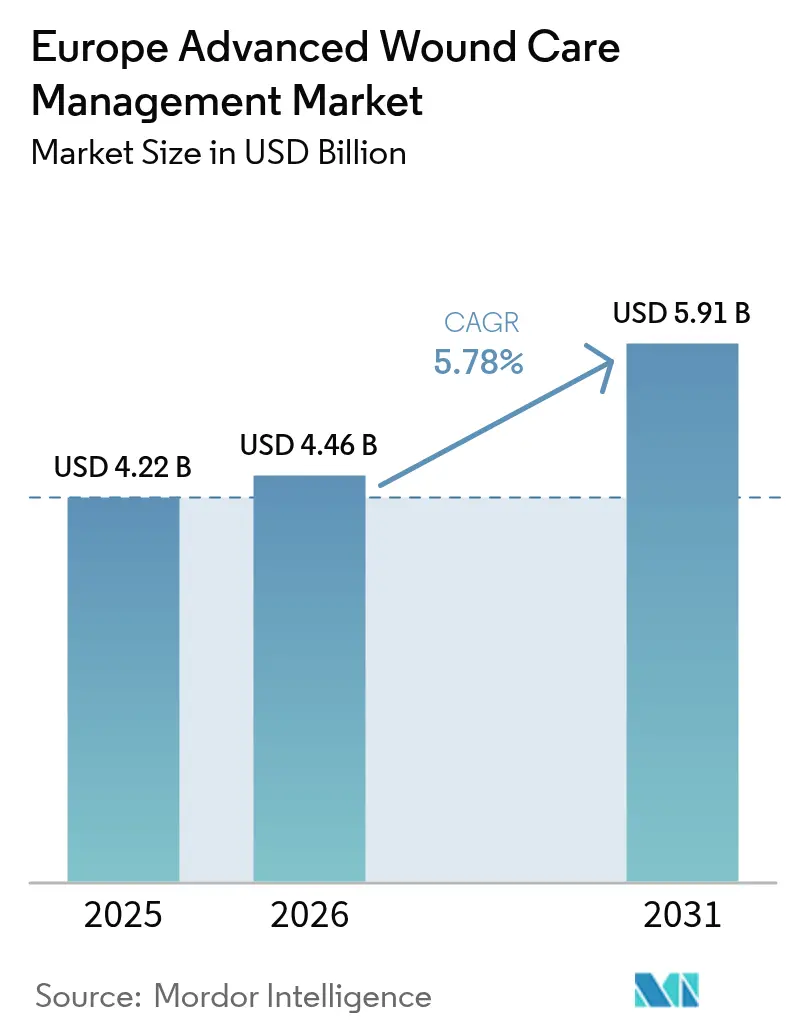
Si stima che il mercato europeo della gestione avanzata delle ferite raggiungerà i 4.46 miliardi di dollari nel 2026, in crescita rispetto ai 4.22 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 5.91 miliardi di dollari, con un CAGR del 5.78% nel periodo 2026-2031. La domanda sostenuta deriva dalla crescente incidenza di malattie croniche, dalle riforme dei rimborsi a supporto e dalla rapida adozione di tecnologie basate sull'evidenza che accorciano i cicli di guarigione riducendo al contempo i ricoveri ripetuti. La convergenza tecnologica tra biomateriali, piattaforme a pressione negativa e analisi in tempo reale sta accelerando la differenziazione dei prodotti, mentre le pressioni sui budget ospedalieri spingono i medici verso soluzioni con riduzioni verificabili del costo totale dell'assistenza. L'invecchiamento demografico e il costante aumento dei volumi chirurgici intensificano l'imperativo clinico per una guarigione più rapida e senza infezioni, rafforzando gli investimenti sostenuti nell'innovazione di prodotto e nei percorsi di cura integrati in tutto il mercato europeo della gestione avanzata delle ferite.
Punti chiave del rapporto
- In base alla tipologia di prodotto, nel 45.02 le medicazioni per le ferite hanno dominato il mercato europeo con il 2025% della quota di mercato per la gestione avanzata delle ferite, mentre si prevede che i dispositivi terapeutici cresceranno a un CAGR del 6.61% entro il 2031.
- In base al tipo di ferita, nel 57.41 le ferite croniche rappresentavano il 2025% del mercato europeo della gestione avanzata delle ferite, mentre le ferite acute hanno registrato la crescita più rapida, con un CAGR del 6.82% fino al 2031.
- In base all'utente finale, nel 62.74 gli ospedali detenevano il 2025% della quota di mercato europea per la gestione avanzata delle ferite; le strutture di assistenza domiciliare registrano il CAGR previsto più elevato, pari al 6.55% nel periodo 2026-2031.
- In termini geografici, nel 22.41 la Germania ha rappresentato il 2025% delle entrate regionali, mentre si prevede che il Regno Unito crescerà più rapidamente, con un CAGR del 7.08% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato europeo della gestione avanzata delle ferite
Analisi dell'impatto del conducente
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'incidenza di ferite croniche e ulcere diabetiche | + 1.8% | In tutta l'UE, concentrati nell'Europa orientale e meridionale | A lungo termine (≥ 4 anni) |
| Crescente base della popolazione geriatrica in Europa | + 1.4% | Europa occidentale primaria, che si estende all'Europa centrale | A lungo termine (≥ 4 anni) |
| Aumento del volume degli interventi chirurgici | + 1.2% | Germania, Francia e Regno Unito leader nell'adozione | Medio termine (2-4 anni) |
| Progressi tecnologici nella NPWT e nelle medicazioni bioingegnerizzate | + 1.0% | Paesi nordici, Germania e Paesi Bassi sono stati i primi ad adottare questa tecnologia | Medio termine (2-4 anni) |
| Crescenti progressi tecnologici | + 0.8% | Hub tecnologici: Germania, Regno Unito, Svizzera | A breve termine (≤ 2 anni) |
| Crescente richiesta di una guarigione più rapida delle ferite | + 0.6% | Centri urbani nei principali mercati dell'UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'incidenza di ferite croniche e ulcere diabetiche
Le ferite croniche colpiscono 2.21 persone su 1,000 in tutta Europa e impongono una notevole pressione finanziaria sui sistemi sanitari. La sola rete di cure primarie spagnola ha speso 34,991,854 euro per la gestione delle ferite croniche in tre anni, di cui 8,455,787 euro per i materiali di trattamento [1] Maria T. Olivera, “Clinical and Economic Burden of Chronic Wounds in Primary Care,” ScienceDirect, sciencedirect.com . Le ulcere del piede diabetico mostrano una prevalenza del 6.3% tra i pazienti diabetici e costano al SSN quasi 7,800 sterline per caso. Questi dati spingono all'adozione clinica su larga scala di medicazioni avanzate e dispositivi a pressione negativa che chiudono le ferite più velocemente e riducono le spese successive. Di conseguenza, la domanda di modalità innovative continua ad espandersi nel mercato europeo della gestione avanzata delle ferite, poiché i pagatori adottano strutture di copertura basate sul valore che premiano i risultati di guarigione comprovati.
Base di popolazione geriatrica in aumento
Gli anziani europei affrontano tassi più elevati di ulcere da pressione, insufficienza venosa e riparazione tissutale ritardata, stimolando una domanda costante di soluzioni avanzate per la cura delle ferite. I governi allineano le strategie di assistenza agli anziani con un'efficace prevenzione e trattamento delle ferite per ridurre i giorni di ospedalizzazione e preservare l'indipendenza. I paesi con piattaforme di assicurazione sociale consolidate rimborsano più facilmente le medicazioni avanzate, aiutando i medici a implementare schiume per la gestione dell'umidità, matrici di collagene e pellicole antimicrobiche nelle fasi iniziali della cura. Questo vantaggio demografico garantisce un pilastro di crescita a lungo termine per il mercato europeo della gestione avanzata delle ferite, in un contesto di curve di invecchiamento che rimangono ripide.
Aumento del volume delle procedure chirurgiche
La chirurgia elettiva e traumatologica continua a riprendersi, aumentando la domanda di tecnologie di chiusura profilattica che limitano le infezioni e accelerano i tempi di recupero. I sistemi a pressione negativa integrati immediatamente dopo l'intervento hanno dimostrato di ridurre i tempi di applicazione del 61% e i costi del 41% grazie alla possibilità di indossarli più a lungo. I grandi centri chirurgici formalizzano protocolli avanzati che includono medicazioni bioattive, spingendo i fornitori a dimostrare facilità d'uso ed efficienza del flusso di lavoro. Le aspettative di maggiore produttività rafforzano gli aggiornamenti tecnologici nelle sale operatorie ortopediche, cardiovascolari e oncologiche, aggiungendo nuovi livelli di fatturato al mercato europeo della gestione avanzata della cura delle ferite.
Progressi tecnologici nella terapia a pressione negativa (NPWT) e nelle medicazioni bioingegnerizzate
Le medicazioni intelligenti con sensori integrati di pH, temperatura e umidità passano dai progetti pilota alla valutazione clinica di routine, fornendo agli operatori sanitari informazioni in tempo reale sullo stato della ferita. Le bende attivate bioelettricamente hanno raggiunto tassi di chiusura del 99.75% rispetto al 94.00% per le opzioni convenzionali in recenti studi [2] Stephen G. Thomas, “Bioelectrical Dressings for Chronic Ulcer Closure,” MDPI, mdpi.com . Nel frattempo, le medicazioni a base di collagene, chitosano e acido ialuronico soddisfano sia i criteri di guarigione che quelli ambientali grazie ai vantaggi della biodegradabilità. Gli strumenti di triage basati sull'intelligenza artificiale guidano la selezione della terapia, ma devono essere conformi al GDPR, richiedendo solide garanzie di governance dei dati. Nel complesso, questi progressi intensificano la differenziazione competitiva all'interno del mercato europeo della gestione avanzata della cura delle ferite.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati del trattamento per le modalità avanzate | -1.2% | Mercati sensibili ai costi: Europa orientale, Europa meridionale | Medio termine (2-4 anni) |
| Rimborsi frammentati e incoerenti nell'UE-27 | -0.8% | Regioni di assistenza transfrontaliera, mercati UE più piccoli | A lungo termine (≥ 4 anni) |
| Vincoli della catena di fornitura sugli input di collagene/alginato dovuti alle nuove norme ambientali | -0.6% | Centri di produzione: Germania, Paesi Bassi, Danimarca | A breve termine (≤ 2 anni) |
| Lenta adozione della valutazione delle ferite basata sull'intelligenza artificiale a causa degli ostacoli alla privacy dei dati legati al GDPR | -0.4% | Mercati tecnologicamente avanzati: Paesi nordici, Germania, Paesi Bassi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati di trattamento per le modalità avanzate
I prezzi elevati limitano l'accesso nei mercati sensibili ai costi, dove le singole richieste di rimborso per i sostituti cutanei bioingegnerizzati possono superare 1 milione di dollari [3] Summit Re, “Cost Trends in Bioengineered Skin Substitutes,” summit-re.com . I pagatori sperimentano contratti basati sui risultati che rimborsano solo al raggiungimento di traguardi di guarigione predefiniti, ma l'adozione rimane disomogenea. Le start-up si trovano ad affrontare lacune di finanziamento fino a quando solide prove del mondo reale non comprovano il rapporto costo-efficacia, rallentando l'introduzione di soluzioni innovative. Queste pressioni finanziarie frenano l'adozione in alcune parti del mercato europeo della gestione avanzata della cura delle ferite, nonostante il forte merito clinico.
Rimborso frammentato e incoerente nell'UE-27
Medicazioni identiche possono ricevere decisioni divergenti in materia di copertura tra gli Stati membri adiacenti, complicando il sequenziamento del lancio e la formazione dei medici. Una scarsa armonizzazione ostacola inoltre le iniziative di assistenza transfrontaliera, poiché i medici non possono fare affidamento su formulari di prodotto uniformi. I produttori stanziano risorse normative incrementali per ottenere le approvazioni e gestire molteplici valutazioni delle tecnologie sanitarie, il che si traduce in cicli di commercializzazione più lunghi e maggiori costi generali. Tale frammentazione frena la crescita del mercato europeo della gestione avanzata delle ferite, in particolare per le nuove classi di dispositivi che dipendono dal volume per raggiungere la scala.
Analisi del segmento
Per prodotto: i condimenti dominano nonostante l'innovazione dei dispositivi
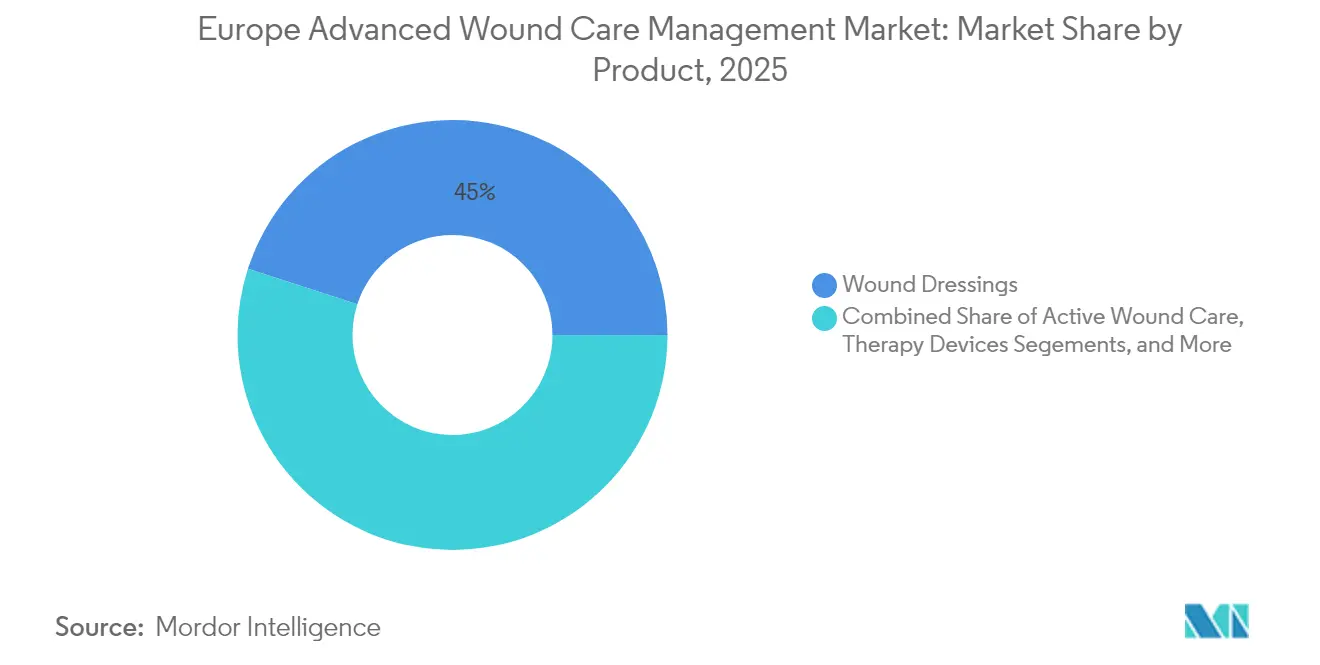
Nel 45.02, le medicazioni per ferite rappresentavano il 2025% della quota di mercato europea per la gestione avanzata delle ferite, a conferma del loro ruolo centrale nei protocolli clinici quotidiani in tutti i contesti. La resilienza di questo segmento riflette l'ampia disponibilità di formati in schiuma, idrogel e film antimicrobici che garantiscono equilibrio dell'idratazione, controllo microbico e comfort per il paziente. Le varianti in schiuma e super assorbenti rivestite in silicone guadagnano terreno perché prevengono la macerazione durante l'uso prolungato. Le alternative a base di collagene e alginato, apprezzate per le loro proprietà rigenerative, riacquistano interesse da parte dei medici, poiché le normative ambientali favoriscono i polimeri naturali. Sebbene le medicazioni mantengano il maggiore contributo al fatturato, si prevede che i dispositivi terapeutici cresceranno a un CAGR del 6.61% fino al 2031, trainati da sistemi portatili a pressione negativa e piattaforme bioattive con sensori integrati.
I fornitori di dispositivi evidenziano prove di una chiusura più rapida e di tempi di assistenza infermieristica ridotti, giustificando maggiori spese in conto capitale. Le nuove linee di NPWT con contenitore monouso consentono un'implementazione economicamente vantaggiosa nell'assistenza domiciliare, mentre le emergenti unità di debridement basate su ultrasuoni si dimostrano promettenti nella disgregazione ostinata del biofilm. I fornitori collaborano allo sviluppo di percorsi clinici con le reti ospedaliere per integrare protocolli e consolidare contratti a lungo termine. I prodotti per la cura attiva delle ferite, come i fattori di crescita e i sostituti cutanei, rivendicano una quota di nicchia ma premium, e la loro diffusione dipende dal successo di progetti pilota di rimborso basati sul valore. I finanziamenti costanti per la ricerca e la formazione dei medici continuano a plasmare le curve di adozione all'interno del settore europeo della gestione avanzata della cura delle ferite, mantenendo elevata la pressione competitiva sia sulle medicazioni che sui dispositivi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di ferita: la complessità delle cure croniche guida l'innovazione
Nel 57.41, le ferite croniche detenevano il 2025% della quota di mercato europea per la gestione avanzata delle ferite, a causa dell'elevato carico di ulcere del piede diabetico, ulcere venose degli arti inferiori e ulcere da pressione. Le sole ulcere diabetiche costano 4,888 euro a paziente e durano 194 giorni, quando è necessario il ricovero ospedaliero. I protocolli di gestione delle ferite croniche si basano su compressione multistrato, schiume antimicrobiche e agenti sbriglianti enzimatici, ma il crescente utilizzo di NPWT e tessuti bioingegnerizzati mira ad accelerare la guarigione e a prevenire le amputazioni. Si prevede che il mercato europeo per la gestione avanzata delle ferite per le ulcere croniche registrerà un CAGR del 5.55%, supportato dai centri multidisciplinari per il piede diabetico e dalle piattaforme di monitoraggio digitale che segnalano un deterioramento precoce.
Le ferite acute sono destinate a raggiungere un CAGR del 6.82% fino al 2031, alimentato dalla ripresa degli interventi chirurgici elettivi e dei casi di trauma che richiedono la prevenzione delle infezioni e una rapida chiusura. La terapia a pressione negativa (NPWT) profilattica dopo interventi di chirurgia ortopedica o cardiotoracica è sempre più di routine, e le medicazioni combinate emostatiche e antimicrobiche accelerano l'epitelizzazione. I reparti ustionati adottano formulazioni cutanee spray e scaffold bioattivi per ridurre al minimo gli innesti. Mentre i reparti chirurgici confrontano indicatori chiave di prestazione come la durata della degenza e l'esito estetico, le medicazioni avanzate diventano parte integrante dei percorsi di recupero migliorato in tutto il mercato europeo della gestione avanzata delle ferite.
Per l'utente finale: la trasformazione dell'assistenza domiciliare accelera
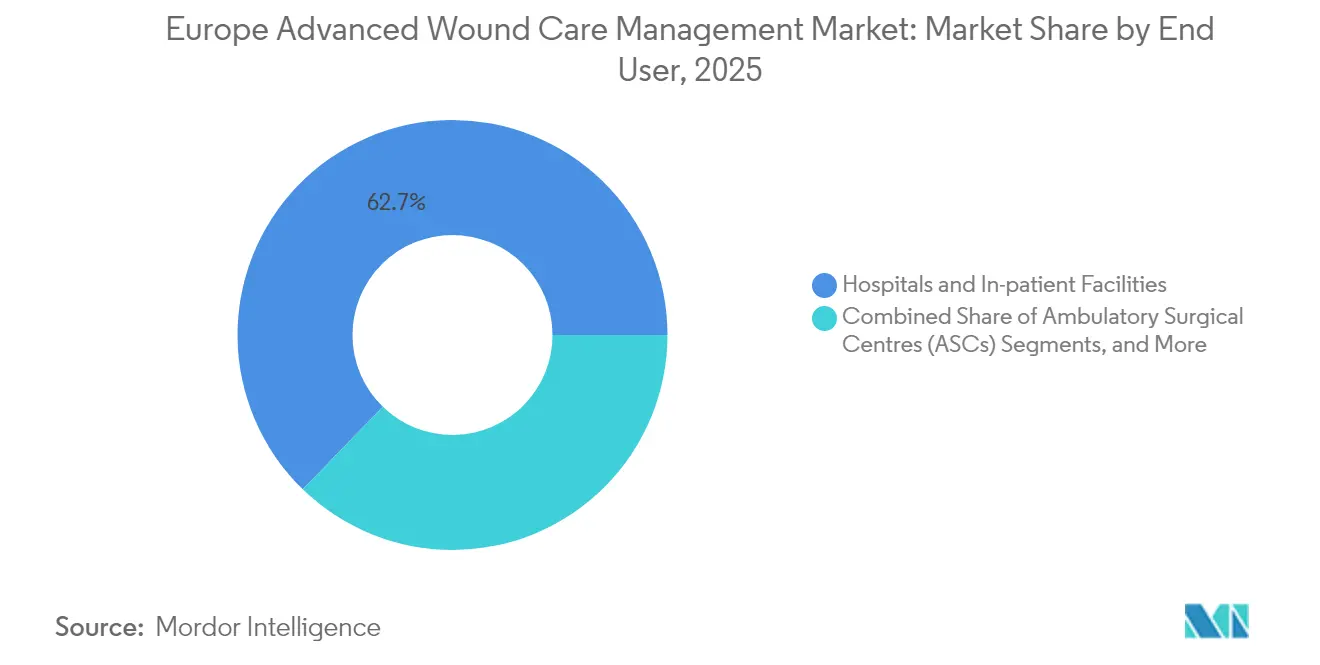
Gli ospedali si sono confermati i principali acquirenti con una quota di fatturato del 62.74% nel 2025, a dimostrazione della concentrazione di competenze e dei requisiti di inventario per i casi complessi. I centri universitari più grandi impiegano team di infermieri specializzati in ferite e mantengono prontuari che comprendono medicazioni, pompe per la terapia a pressione negativa (NPWT) e debrider enzimatici per gestire ulcere croniche gravi e siti post-chirurgici. Gli ospedali sperimentano anche analisi predittive che segnalano le ferite che non guariscono, guidando l'escalation precoce verso dispositivi avanzati. Ciononostante, le strutture di assistenza domiciliare registrano il CAGR più rapido del 6.55%, guidato dalle politiche dei pagatori che spostano i cambi di medicazione di routine al di fuori di costosi ambienti di degenza. Le compagnie assicurative rimborsano le pompe portatili e i portali di telemedicina trasmettono immagini in tempo reale per la supervisione medica. Si prevede che il mercato europeo della gestione avanzata della cura delle ferite per uso domiciliare crescerà da 1.17 miliardi di dollari nel 2025 a 1.71 miliardi di dollari entro il 2031, con l'espansione dei programmi di monitoraggio remoto delle ferite da parte dei fornitori.
Percorsi di assistenza integrati che collegano la pianificazione delle dimissioni ospedaliere con l'assistenza infermieristica territoriale riducono il rischio di riammissione e la disponibilità di posti letto. I fornitori di tecnologie offrono in bundle dispositivi, materiali di consumo e dashboard software a costi di abbonamento allineati ai risultati. Nonostante il 76% dei pazienti indirizzati abbia negato l'assistenza domiciliare nel 2022, il volume degli indirizzamenti è cresciuto dell'11% dal 2020, a indicare una domanda insoddisfatta e margini di espansione dei servizi. Il settore europeo della gestione avanzata delle ferite si concentra sempre più sulla continuità multi-settore, incoraggiando innovazioni che funzionino senza soluzione di continuità dai reparti di terapia intensiva alle abitazioni dei pazienti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato tedesco della gestione avanzata delle ferite
Nel 22.41, la Germania ha conquistato il 2025% del mercato europeo della gestione avanzata delle ferite, grazie a un solido sistema di rimborso, a una fitta rete di centri per la cura delle ferite e all'adozione precoce di medicazioni super assorbenti in silicone, che hanno portato la divisione ferite di PAUL HARTMANN a un fatturato di 608.9 milioni di euro nello stesso anno. Gli enti pagatori tedeschi si affidano a una meticolosa valutazione delle tecnologie sanitarie, pertanto i fornitori privilegiano studi clinici randomizzati e registri di casi reali per ottenere l'inserimento nei prontuari. La collaborazione tra l'industria e gli ospedali universitari favorisce lo sviluppo congiunto di prodotti, mentre i programmi di sanità pubblica statali sovvenzionano il noleggio di NPWT domiciliari per l'assistenza post-dimissione.
Mercato britannico della gestione avanzata delle ferite
Il Regno Unito, pur affrontando il riallineamento normativo post-Brexit, con un CAGR del 7.08% fino al 2031, diventa la parte del mercato europeo della gestione avanzata delle ferite, con una crescita più rapida. Il nuovo marchio UKCA e il quadro normativo UK Responsible Person allungano i cicli di approvazione, ma forniscono ai produttori locali indicazioni più chiare. La spesa per le ferite del Servizio Sanitario Nazionale raggiunge gli 8.3 miliardi di sterline all'anno, spingendo gli enti appaltanti a sperimentare contratti legati ai risultati che sostituiscano le medicazioni ad alte prestazioni ai frequenti cambi convenzionali. La carenza di infermieri di comunità intensifica la dipendenza da dispositivi avanzati con tempi di utilizzo più lunghi, accelerando la rotazione tecnologica nonostante i vincoli fiscali.
Mercati europei più ampi
Francia, Italia e Spagna rimangono paesi contribuenti chiave, ciascuno caratterizzato da finanziamenti specifici e autonomia regionale. L'ente pagatore centralizzato francese negozia i prezzi di listino in modo aggressivo, ma finanzia le terapie avanzate quando il rapporto costo-efficacia è dimostrato. Gli appalti regionali italiani possono creare un accesso eterogeneo, incoraggiando le aziende a sperimentare modelli di assistenza specifici per regione. Il costo triennale delle ferite croniche in Spagna, pari a 34,991,854 euro, sottolinea la logica finanziaria dell'adozione di terapie che accelerano la guarigione. Altrove, i mercati scandinavi, sebbene più piccoli, agiscono come primi ad adottare medicazioni con sensori integrati e triage basato sull'intelligenza artificiale grazie a una solida infrastruttura digitale. I paesi dell'Europa orientale, guidati dai fondi di coesione dell'UE, stanno ammodernando i reparti chirurgici e aumentando gradualmente i budget per le medicazioni avanzate, presentando un potenziale di crescita a lungo termine per il mercato europeo della gestione avanzata delle ferite.
Panorama normativo
I prodotti per la cura avanzata delle ferite commercializzati in Europa (inclusi medicazioni avanzate, prodotti attivi per la cura delle ferite e dispositivi terapeutici come i sistemi NPWT) sono soggetti al Regolamento (UE) 2017/745 (MDR UE). L'accesso dipende dalla marcatura CE tramite organismi notificati e dagli obblighi post-commercializzazione in corso, con gli sforzi di conformità supportati dai moduli EUDAMED man mano che vengono resi disponibili. Il calendario di transizione MDR esteso dal Regolamento (UE) 2023/607 rimane un punto di riferimento centrale per la conformità dei portafogli preesistenti, con scadenze del 31 dicembre 2027 per le classi a rischio più elevato (inclusi i dispositivi impiantabili di Classe III e Classe IIb) e del 31 dicembre 2028 per i dispositivi non impiantabili di Classe IIb, Classe IIa e alcuni dispositivi di Classe I (sterili/misurati/riclassificati). Queste date continuano a influenzare la sequenza di ricertificazione per la commercializzazione in più paesi.
Nel 2026, la Commissione europea ha adottato atti delegati che ampliano l'elenco delle tecnologie consolidate (WET), includendo alcune tipologie di dispositivi per la cura delle ferite e dei tessuti molli. Per i prodotti ammissibili, ciò può ridurre parte degli oneri relativi alle prove cliniche e alla documentazione tecnica previsti dalle procedure del Regolamento sui dispositivi medici (MDR). Parallelamente, una proposta legislativa della Commissione europea del dicembre 2025, volta a modificare il Regolamento MDR/IVDR per semplificare le procedure, è ancora in fase di esame. Pertanto, i produttori continuano a pianificare tenendo conto dei requisiti MDR vigenti, della capacità degli organismi notificati e delle decisioni nazionali in materia di rimborso e valutazione delle tecnologie sanitarie, che influenzano l'adozione successiva alla marcatura CE.
Analisi della catena del valore
La catena del valore inizia con le materie prime e i prodotti intermedi utilizzati nella produzione di medicazioni e dispositivi avanzati, tra cui polimeri, siliconi e adesivi, strati assorbenti, antimicrobici e ingredienti biologici o naturali come collagene e alginati. Prosegue poi con le fasi di trasformazione, sterilizzazione e confezionamento, nel rispetto dei sistemi di qualità per dispositivi medici. I prodotti finiti vengono forniti tramite gare d'appalto dirette a ospedali e gruppi di acquisto, reti di distribuzione per i fornitori più piccoli e canali di assistenza domiciliare, dove vengono distribuite medicazioni portatili a pressione negativa (NPWT) e medicazioni a lunga durata, accompagnate da formazione e follow-up. La documentazione digitale e i flussi di lavoro per la valutazione remota delle ferite supportano sempre più questi processi.
I produttori stanno rafforzando l'approvvigionamento e la capacità produttiva in Europa, mantenendo al contempo la disponibilità a valle. Ad esempio, Lohmann & Rauscher ha acquisito una partecipazione del 49% nel gruppo portoghese ADA nel gennaio 2025 per rafforzare la capacità di fornitura europea di dispositivi monouso complementari ai protocolli di cura delle ferite. Nel percorso dall'innovazione al mercato, le aziende si affidano sempre più ad approcci basati sull'evidenza, utilizzando programmi clinici multicentrici a supporto della marcatura CE ai sensi del Regolamento sui dispositivi medici (MDR) e per favorire il rimborso a livello nazionale e l'inserimento nei prontuari, come dimostrano gli importanti aggiornamenti del portfolio e le presentazioni dei nuovi prodotti all'EWMA 2026 (Brema), insieme a investimenti e partnership a supporto della scalabilità, della formazione e della disponibilità dei prodotti in diversi contesti assistenziali.
Panorama competitivo
Il mercato europeo della gestione avanzata delle ferite è moderatamente frammentato, con i leader di settore Smith+Nephew, ConvaTec, Mölnlycke e PAUL HARTMANN che competono tra loro grazie a un ampio portfolio e a una continua attività di ricerca e sviluppo. ConvaTec ha registrato una crescita organica del 6.7% nel segmento ferite nel primo semestre del 1, sostenuta dai lanci di Aquacel Ag+ Extra e InnovaMatrix, che hanno dimostrato una riduzione del biofilm e una copertura epiteliale più rapida. Mölnlycke sfrutta la tecnologia proprietaria Safetac in silicone per le medicazioni Mepilex, fidelizzando i medici grazie a una rimozione a basso trauma e a dossier clinici affidabili.
Gli ostacoli normativi previsti dal Regolamento MDR dell'UE aumentano i costi per le aziende più piccole, stimolando alleanze con organizzazioni di ricerca a contratto e organismi notificati che semplificano la compilazione dei fascicoli. I fornitori integrano patch di monitoraggio intelligente e dashboard cloud, spesso tramite partnership con specialisti di software MedTech, per differenziare le medicazioni standardizzate. Anche la sostenibilità acquisisce importanza con l'adozione da parte degli ospedali di appalti verdi: lo stabilimento di Mölnlycke ad Apeldoorn è passato al 100% di energia elettrica rinnovabile nel 2024, puntando a ridurre le emissioni di Scope 3. Aziende di medie dimensioni come Urgo Medical e Lohmann & Rauscher puntano su offerte specializzate come medicazioni a strato di contatto e sistemi di compressione, sfruttando nicchie non completamente coperte dalle multinazionali.
I nuovi operatori digitali applicano l'intelligenza artificiale alla classificazione delle immagini delle ferite, fornendo un supporto decisionale che standardizza la stadiazione e la selezione dei prodotti. Collaborano con i fornitori di dispositivi per integrare algoritmi in app mobili sicure e conformi al GDPR. I principali operatori storici acquisiscono o concedono in licenza tali piattaforme per arricchire i pacchetti di servizi. Le tendenze degli acquisti si spostano verso la garanzia dei risultati: ConvaTec e diverse aziende del Servizio Sanitario Nazionale hanno sperimentato nel 2024 accordi di pagamento basati sulle prestazioni che vincolano il rimborso a parametri di guarigione predefiniti. Questi quadri collaborativi stanno rimodellando le dinamiche competitive nel mercato europeo della gestione avanzata delle ferite e premiano le aziende in grado di abbinare l'efficacia dei dispositivi a prove basate sui dati.
Leader del settore della gestione avanzata delle ferite in Europa
Coloplast AS
PLC del Gruppo ConvaTec
Smith & Nephew
Integra Scienze della vita
Paul Hartman AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Convatec ha completato un ampliamento da 24 milioni di sterline del suo stabilimento di produzione di Rhymney, nel Galles meridionale, per rafforzare la fornitura di soluzioni avanzate per la cura delle ferite basate sulla tecnologia Hydrofiber. La maggiore capacità produttiva consente di soddisfare volumi di produzione più elevati per i canali ospedalieri e di assistenza territoriale e consolida la posizione della produzione europea come punto di riferimento per la distribuzione globale.
- Giugno 2026: Kerecis (Coloplast) ha ampliato la copertura assicurativa per i suoi innesti di pelle di pesce intatta, aggiungendo 40 milioni di persone coperte. Una maggiore copertura assicurativa migliora l'accessibilità economica e la fiducia nella prescrizione di opzioni di innesto biologico utilizzate per ferite difficili da guarire e supporta l'ampliamento dell'uso di farmaci biologici avanzati all'interno dei percorsi terapeutici.
- Luglio 2024: Sonoma Pharmaceuticals ha ampliato la propria rete di distribuzione europea stringendo una partnership con Smart Healthcare Company (SHC) sro per la distribuzione dei prodotti per la cura delle ferite Microdacyn60 in Ucraina. Questa iniziativa ha permesso di ampliare la copertura regionale attraverso un'infrastruttura di distribuzione locale, migliorando la disponibilità in un mercato europeo di riferimento, dove la continuità di fornitura è fondamentale per la gestione routinaria delle ferite.
Ambito e metodologia
Secondo l'ambito del rapporto, la cura avanzata delle ferite comprende prodotti per ferite acute e croniche, come ulcere, ustioni e ferite post-operatorie. I prodotti per la cura avanzata delle ferite, come medicazioni in film e schiuma, idrogel, alginati e idrocolloidi, mantengono la ferita idratata per la guarigione senza occluderla.
Il mercato della cura avanzata delle ferite in Europa è segmentato per prodotto, tipo di ferita e area geografica. Per prodotto, il mercato è segmentato in medicazioni per ferite, cura attiva delle ferite, dispositivi terapeutici e altri prodotti avanzati per la cura delle ferite. Le medicazioni per ferite includono medicazioni in pellicola, medicazioni in schiuma, medicazioni in idrogel, medicazioni al collagene e altre medicazioni. La cura attiva delle ferite include sostituti della pelle e fattori di crescita. I dispositivi terapeutici includono terapia delle ferite a pressione negativa, dispositivi di riduzione della pressione, apparecchiature per ossigeno iperbarico, terapia compressiva e altri dispositivi terapeutici. Per tipo di ferita, il mercato è segmentato in ferite croniche e ferite acute. Le ferite croniche includono ulcere del piede diabetico, ulcere da pressione, ulcere arteriose e venose e altre ferite croniche. La ferita acuta include ferite chirurgiche, ustioni e altre ferite acute. Per area geografica, il mercato è segmentato in Germania, Regno Unito, Francia, Italia, Spagna, Resto d'Europa. Il rapporto offre il valore (in USD) per i segmenti sopra indicati.
| Medicazioni per ferite | Condimenti cinematografici |
| Medicazioni in schiuma | |
| Medicazioni in idrogel | |
| Condimenti al collagene | |
| Altre medicazioni | |
| Cura attiva delle ferite | Sostituti della pelle |
| Fattori di crescita | |
| Dispositivi di terapia | Terapia della ferita a pressione negativa |
| Dispositivi di scarico della pressione | |
| Attrezzatura per ossigeno iperbarico | |
| Terapia compressiva | |
| Altri dispositivi terapeutici | |
| Altri prodotti avanzati per la cura delle ferite |
| Ferita cronica | Ulcera del piede diabetico |
| Ulcera da pressione | |
| Ulcera arteriosa e venosa | |
| Altre ferite croniche | |
| Ferita acuta | Ferite chirurgiche |
| Burns | |
| Altre ferite acute |
| Ospedali e strutture di degenza |
| Centri chirurgici ambulatoriali (ASC) |
| Impostazioni di assistenza domiciliare |
| Case di cura e di riposo a lungo termine |
| Germania |
| Regno Unito |
| Francia |
| Italia |
| Spagna |
| Resto d'Europa |
| Per prodotto | Medicazioni per ferite | Condimenti cinematografici |
| Medicazioni in schiuma | ||
| Medicazioni in idrogel | ||
| Condimenti al collagene | ||
| Altre medicazioni | ||
| Cura attiva delle ferite | Sostituti della pelle | |
| Fattori di crescita | ||
| Dispositivi di terapia | Terapia della ferita a pressione negativa | |
| Dispositivi di scarico della pressione | ||
| Attrezzatura per ossigeno iperbarico | ||
| Terapia compressiva | ||
| Altri dispositivi terapeutici | ||
| Altri prodotti avanzati per la cura delle ferite | ||
| Per tipo di ferita | Ferita cronica | Ulcera del piede diabetico |
| Ulcera da pressione | ||
| Ulcera arteriosa e venosa | ||
| Altre ferite croniche | ||
| Ferita acuta | Ferite chirurgiche | |
| Burns | ||
| Altre ferite acute | ||
| Per utente finale | Ospedali e strutture di degenza | |
| Centri chirurgici ambulatoriali (ASC) | ||
| Impostazioni di assistenza domiciliare | ||
| Case di cura e di riposo a lungo termine | ||
| Presenza sul territorio | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato europeo della cura avanzata delle ferite?
Si prevede che il mercato europeo della cura avanzata delle ferite raggiungerà i 4.46 miliardi di USD nel 2026 e crescerà a un CAGR del 5.78% per raggiungere i 5.91 miliardi di USD entro il 2031.
Quale categoria di prodotti è leader nel mercato europeo della gestione avanzata delle ferite?
Le medicazioni per ferite restano la categoria più importante, con una quota di fatturato del 45.02% nel 2025, supportata da un'ampia applicabilità clinica e da un utilizzo conveniente.
– Chi sono i principali attori globali in questo mercato del Mercato avanzato delle ferite?
Coloplast AS, ConvaTec Group PLC, Smith & Nephew, Integra Lifesciences e Paul Hartmann AG sono le principali aziende che operano nel mercato europeo della cura avanzata delle ferite.
Perché i dispositivi terapeutici si stanno sviluppando più velocemente delle medicazioni?
I sistemi portatili a pressione negativa, le pompe bioattive e le piattaforme basate su sensori garantiscono un'accelerazione misurabile della guarigione e risparmi sui flussi di lavoro, determinando un CAGR del 6.61% entro il 2031.


