

Dimensioni e quota del mercato degli autobus in Europa
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
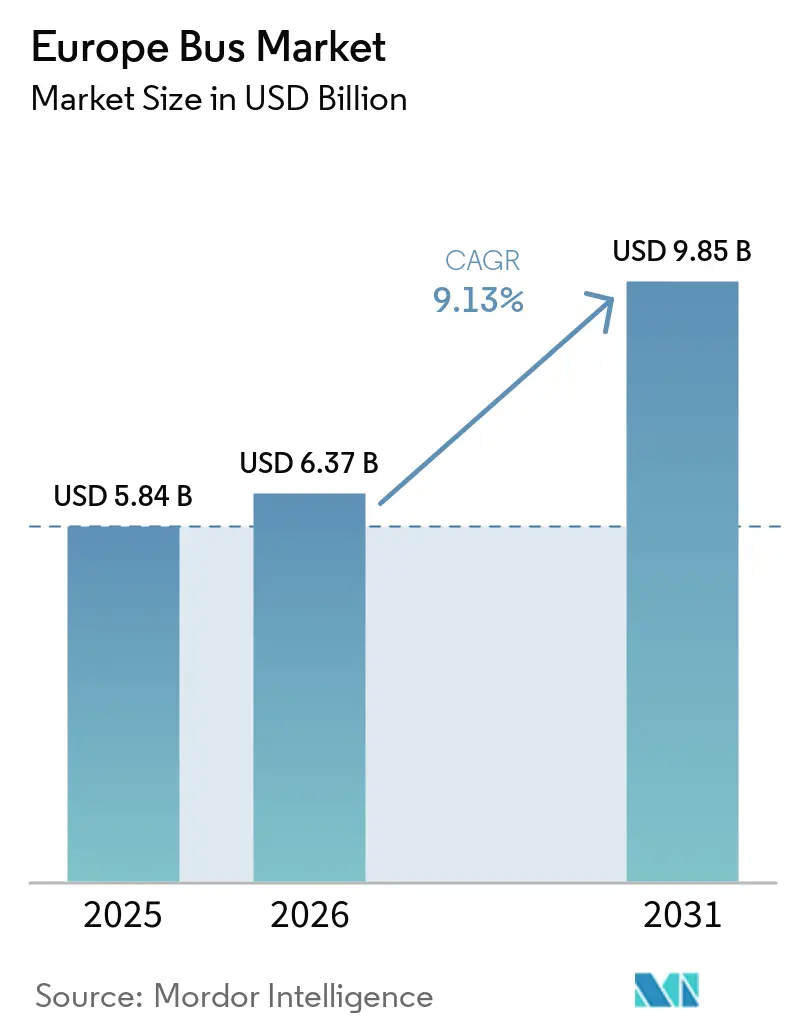
| Dimensione del mercato (2026) | 6.37 miliardo di dollari |
| Dimensione del mercato (2031) | 9.85 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.13% CAGR |
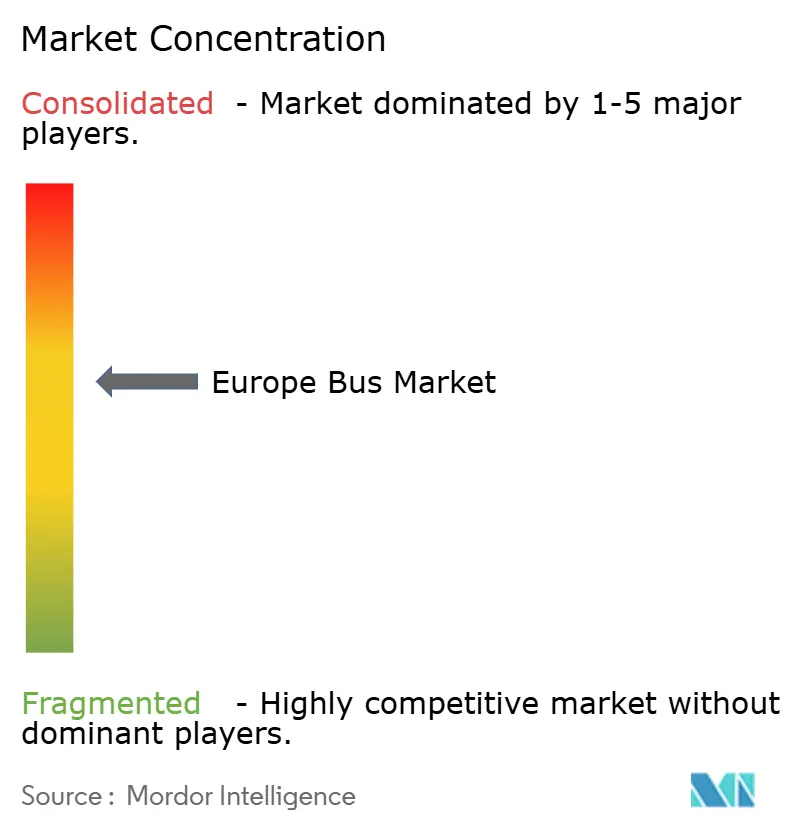
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli autobus in Europa di Mordor Intelligence
Si prevede che il mercato europeo degli autobus crescerà da 5.84 miliardi di dollari nel 2025 a 6.37 miliardi di dollari nel 2026 e raggiungerà i 9.85 miliardi di dollari entro il 2031, con un CAGR del 9.13% nel periodo 2026-2031. Diversi fattori stanno trainando la crescita, tra cui le quote normative che impongono alle agenzie di trasporto pubblico di acquistare veicoli a emissioni zero, l'istituzione di numerose zone comunali a emissioni zero e il ritorno di una parte significativa del numero di utenti urbani ai livelli pre-pandemici. Gli operatori stanno spostando l'attenzione degli acquisti dai veicoli diesel a quelli elettrici a batteria e, in alcuni programmi pilota, alle piattaforme a celle a combustibile a idrogeno. Questo cambiamento avviene mentre i modelli di costo totale di proprietà (TCO) iniziano a favorire queste alternative rispetto al diesel in vari cicli di servizio ad alto chilometraggio. Gli stimoli sovrani, erogati attraverso il Recovery and Resilience Facility dell'UE, le sovvenzioni nazionali KsNI e iniziative a livello cittadino come MOVES III, stanno mitigando i rischi di capitale iniziali. Tuttavia, con la riduzione dei sussidi prevista per il 2026, si sta diffondendo sempre più l'attenzione su soluzioni di batterie come servizio, garanzie sul valore residuo e strutture di leasing. Le dinamiche competitive si stanno intensificando: i nuovi concorrenti cinesi stanno capitalizzando sulla riduzione dei costi delle batterie, mentre gli OEM europei affermati stanno contrastando l'offerta combinando servizi di finanziamento, telematica e integrazione in deposito per mantenere la propria quota di mercato.
Punti chiave del rapporto
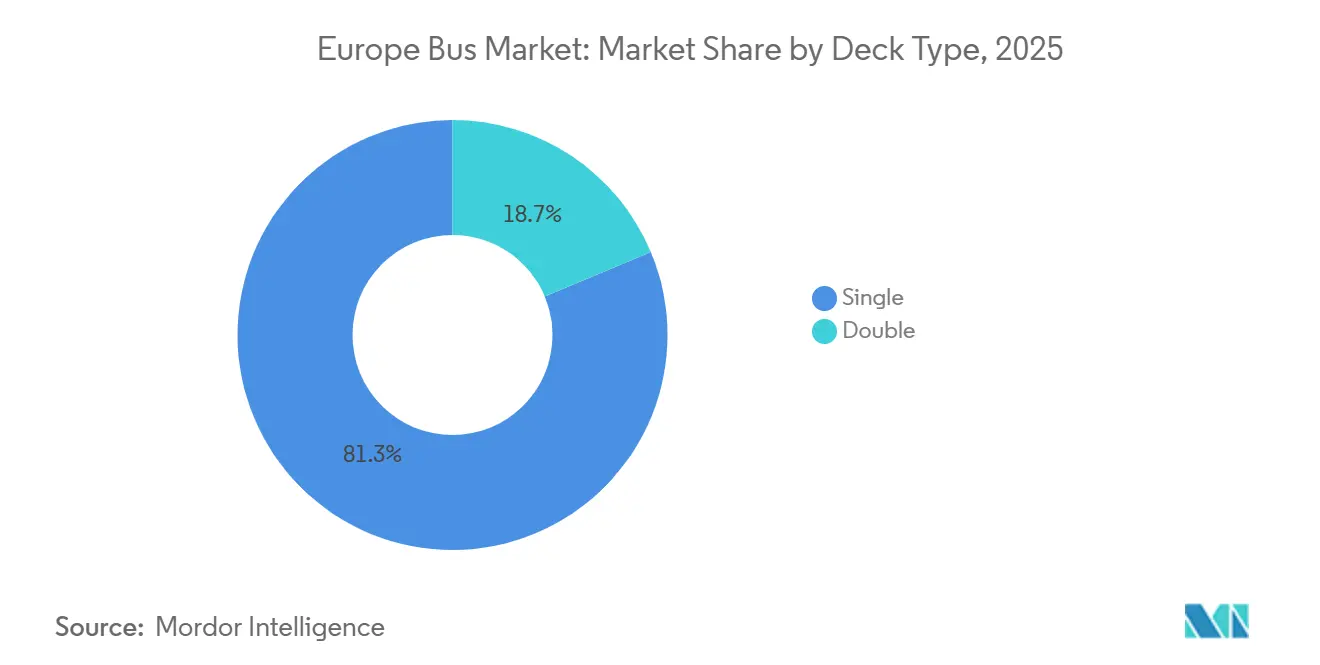
- In base al tipo di ponte, i modelli a un solo ponte hanno registrato una quota dell'81.31% nel 2025, mentre i modelli a due piani stanno crescendo a un CAGR del 9.15%.
- Per applicazione, nel 2025 gli autobus di linea rappresentavano il 67.37% del mercato europeo degli autobus; gli autobus interurbani hanno registrato il CAGR più rapido, pari al 9.21%, fino al 2031.
- Per tipo di carburante, nel 2025 il diesel ha conquistato il 56.71% della quota di mercato degli autobus europei, mentre i veicoli elettrici a batteria stanno crescendo a un CAGR del 9.24% fino al 2031.
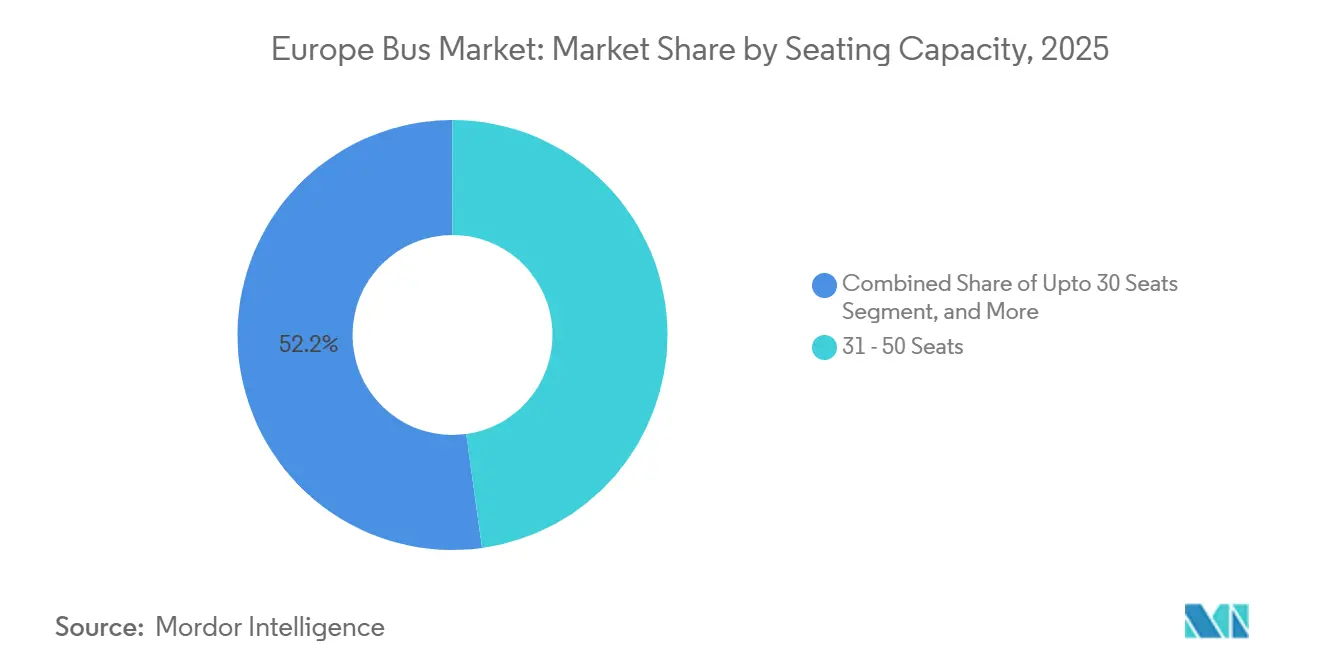
- In termini di capacità di posti a sedere, la classe da 31 a 50 posti deteneva una quota del 47.83% nel 2025, mentre i minibus fino a 30 posti stanno crescendo a un CAGR del 9.17%.
- In base alla lunghezza, le unità da 9 a 12 metri hanno rappresentato il 63.47% delle consegne del 2025; gli autobus inferiori a 9 metri stanno aumentando a un CAGR del 9.27%.
- Per paese, la Germania ha rappresentato il 28.71% dei ricavi del 2025, ma l'Italia è la regione con la crescita più rapida, con un CAGR del 9.19%, grazie ai mega-appalti finanziati dal PNRR.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli autobus in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandato UE sugli autobus puliti | + 2.4% | A livello UE, più forti in Germania, Francia e Paesi Bassi | Medio termine (2-4 anni) |
| Espansione delle zone urbane a basse/zero emissioni | + 2.1% | Nucleo dell'Europa occidentale (Regno Unito, Francia, Germania, Italia), espansione in Spagna e Polonia | A breve termine (≤ 2 anni) |
| Spese in conto capitale del dispositivo per la ripresa e la resilienza dell'UE | + 1.8% | Europa meridionale e orientale (Italia, Spagna, Polonia, Romania) | Medio termine (2-4 anni) |
| Ripresa dei trasporti pubblici post-COVID | + 1.5% | Globale, con una ripresa più rapida in Scandinavia, Germania, Francia | A breve termine (≤ 2 anni) |
| Garanzie OEM "Battery-A-Service" e sul valore residuo | + 1.2% | A livello UE, adozione anticipata nel Regno Unito, nei Paesi Bassi e in Germania | Medio termine (2-4 anni) |
| Crescita delle gare d'appalto per autobus elettrici interurbani a basso ingresso | + 0.9% | Germania, Svezia, Paesi Bassi, Francia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Mandato UE sugli autobus puliti (obiettivi 2025/30)
In base alla Direttiva sui veicoli puliti, gli Stati membri devono garantire che entro il 2025 una percentuale significativa degli autobus acquistati sia pulita, con un ulteriore aumento di questo requisito entro il 2030 [1] EUR-Lex, “Direttiva (UE) 2019/1161 sulla promozione di veicoli per il trasporto stradale puliti ed efficienti dal punto di vista energetico”, eur-lex.europa.eu . In particolare, la metà di questi autobus deve essere dotata di propulsori a zero emissioni. Di conseguenza, gli operatori si stanno assicurando le proprie posizioni: DB Regio, ad esempio, ha effettuato un consistente ordine pluriennale per migliaia di unità. Questa mossa non solo evita potenziali sanzioni, ma consolida anche la domanda di piattaforme elettriche a batteria. La prova di una conformità superiore è evidente: nel 2024, quasi la metà dei nuovi autobus urbani consegnati nell'UE erano a zero emissioni, un aumento notevole rispetto all'anno precedente, a dimostrazione di un cambiamento nella pianificazione delle flotte [2] Transport & Environment, “Gli autobus a zero emissioni eccellono nel mercato europeo del 2024”, transportenvironment.org . I produttori di apparecchiature originali (OEM) che vantano piattaforme modulari adattabili alle diverse normative degli Stati membri sono quelli che trarranno maggior vantaggio, posizionandosi per una rapida espansione.
Espansione delle zone urbane a basse/zero emissioni
Trentacinque città in tutta Europa hanno implementato o annunciato zone a emissioni zero, vietando di fatto gli autobus diesel in aree specifiche. Questa misura sta accelerando la dismissione anticipata dei mezzi con motore a combustione interna (ICE). Londra vanta attualmente oltre 1,800 autobus elettrici e ha stabilito che tutti i nuovi autobus a due piani dovranno essere a emissioni zero a partire dal 2025 [3] London Mayor's Office, “London Fleet Electrification Update 2025,” london.gov.uk . Analogamente, Parigi è sulla buona strada per elettrificare completamente la sua flotta RATP entro il 2025, il che richiederà 4,700 autobus elettrici e i relativi aggiornamenti dell'infrastruttura di ricarica. Queste zone a emissioni zero hanno portato a un mercato diviso: gli operatori urbani devono affrontare scadenze di conformità rigorose, mentre le loro controparti suburbane hanno ancora la flessibilità di utilizzare il diesel, aumentando la domanda di agili autobus sotto i 9 metri adatti a muoversi nei quartieri storici della città.
Ripresa dei trasporti pubblici post-COVID
In Germania, Francia e Scandinavia, gli incassi dei biglietti sono quasi tornati ai livelli pre-pandemia, rigenerando i flussi di cassa per gli operatori che avevano rinviato gli investimenti nella flotta. Con la stabilizzazione del numero di passeggeri, DB Regio si è assicurata un accordo quadro significativo, che rispecchia gare d'appalto simili nel Regno Unito e in Spagna. I corridoi che hanno dovuto affrontare il sovraffollamento alla fine del 2024 stanno ora introducendo autobus articolati elettrici a batteria e a due piani, aumentando la capacità per corsa senza aumentare i costi di manodopera.
Spese in conto capitale del dispositivo per la ripresa e la resilienza dell'UE
Grazie ai consistenti finanziamenti del RRF, l'elettrificazione del trasporto pubblico riceve un impulso significativo. I comuni di Austria, Italia e Spagna stanno correndo contro il tempo, dovendo impegnare fondi entro pochi anni. L'Austria ha stanziato una somma considerevole specificamente per l'acquisto di autobus elettrici e per le stazioni di ricarica. Nel frattempo, il PNRR italiano indirizza investimenti analoghi nelle città di Roma e Milano. OEM come Solaris, Daimler e Volvo, che possono promettere consegne rapide, stanno costantemente superando i loro concorrenti. Tuttavia, inaspettatamente, città attente ai costi in Spagna e Polonia si stanno orientando verso le offerte di BYD e Yutong.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Riduzione graduale dei sussidi nazionali per l'acquisto di autobus elettrici | -1.3% | Germania, Regno Unito, Francia, Spagna | A breve termine (≤ 2 anni) |
| Ritardi nella connessione alla rete e nella capacità di potenza del deposito | -1.1% | Aree urbane dense (Londra, Parigi, Berlino, Milano) | Medio termine (2-4 anni) |
| Carenza di autisti professionisti | -0.8% | Regno Unito, Germania, Francia, Spagna | A breve termine (≤ 2 anni) |
| Elevati costi iniziali degli autobus a celle a combustibile a idrogeno | -0.7% | Germania, Paesi Bassi, Regno Unito (mercati pilota) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Riduzione graduale dei sussidi nazionali per l'acquisto di autobus elettrici
La Germania ha ridotto il sussidio KsNI a una quota significativamente inferiore del prezzo di listino. Nel frattempo, il programma ZEBRA del Regno Unito è scaduto a marzo 2024 e non si prevede una sostituzione immediata. Per superare le difficoltà finanziarie, gli operatori si stanno rivolgendo al leasing di batterie e ad accordi di valore residuo con OEM come Daimler e Volvo. Date le loro limitazioni di capitale, le flotte regionali potrebbero rinviare l'elettrificazione, con conseguente calo temporaneo degli ordini fino all'introduzione di nuove soluzioni fiscali.
Ritardi nella connessione alla rete e nella capacità di potenza del deposito
In aree metropolitane densamente popolate come Londra, Berlino e Milano, le autorizzazioni per gli operatori delle reti di distribuzione possono richiedere tempi lunghi, ritardando l'implementazione di flotte di grandi dimensioni. In risposta a ciò, gli operatori stanno organizzando le consegne e testando soluzioni di tariffazione a rate per alleggerire il carico dei depositi. Tuttavia, i costi infrastrutturali aggiuntivi prolungano i tempi di ammortamento e frenano la crescita immediata.
Analisi del segmento
Per tipo di ponte: i bus a due piani guadagnano terreno in ambito urbano
Gli autobus a due piani stanno crescendo a un CAGR del 9.15% fino al 2031. Il mercato europeo degli autobus per questo tipo di autobus crescerà quindi più rapidamente di quello degli autobus a un piano, nonostante questi ultimi abbiano detenuto una quota dell'81.31% nel 2025. Tra i contratti recenti figurano 104 Wrightbus StreetDeck Electroliner consegnati a Go-Ahead Oxford e un contratto quadro da 800 unità assegnato dall'Autorità Nazionale dei Trasporti irlandese, a dimostrazione di una forte domanda di sostituzione nel Regno Unito e in Irlanda. Anche gli OEM cinesi stanno testando il segmento: il prototipo U11DD di Yutong offre una capacità della batteria di 662 kWh, ideale per il trasporto interurbano a lungo raggio. La crescita è legata alla necessità di veicoli ad alta capacità in spazi ristretti, soprattutto a Londra, Dublino e Belfast.
I veicoli a un piano continueranno a dominare le attività urbane quotidiane grazie ai minori costi di acquisizione, alla maggiore altezza libera dal suolo e alla rete di assistenza consolidata. Tuttavia, il loro tasso di crescita più lento suggerisce un volume incrementale piuttosto che di espansione. La differenziazione OEM dipenderà dall'offerta di layout modulari che possano essere omologati rapidamente per diverse posizioni delle porte e specifiche interne in tutta l'Europa continentale.
Per applicazione: gli autobus interurbani elettrificano le tratte a lunga distanza
Gli autobus di linea hanno rappresentato il 67.37% delle consegne del 2025, ma le applicazioni interurbane e gli autobus di linea registreranno il CAGR più rapido, pari al 9.21%, entro il 2031, trasformando il mercato europeo degli autobus. L'8900 Electric di Volvo si è assicurato ordini per 60 unità dalla svedese Svealandstrafiken, mentre DB Regio ha aggiunto 200 autobus elettrici BYD per servire i corridoi regionali. Gli operatori indicano l'autonomia certificata di 500-700 km come il punto di svolta per la sostituzione del diesel su linee popolari come Berlino-Amburgo e Madrid-Valencia.
Sebbene le nicchie scolastiche e charter rimangano limitate, il passaggio a modelli di autobus senza gradini e con ingresso ribassato per conformarsi ai requisiti di accessibilità dell'UE aumenta la domanda. Gli OEM con piattaforme che condividono trasmissioni ed elettronica tra varianti di trasporto pubblico e interurbano ottengono efficienze di scala, aumentando i margini e semplificando al contempo l'inventario dei ricambi per gli operatori.
Per tipo di carburante: la batteria elettrica supera il diesel
Il diesel è diventato il principale contributore al fatturato del mercato europeo degli autobus, con una quota del 56.71% nel 2025, e si prevede che i veicoli elettrici a batteria cresceranno a un CAGR del 9.24%. La transizione è alimentata da soluzioni chimiche al litio-ferro-fosfato più economiche, che spingono i prezzi dei pacchi batteria al di sotto dei 120 dollari per kWh, da una ricarica in deposito più rapida, in tre ore, e dalle normative sulle emissioni allo scarico zero.
Gli autobus elettrici a celle a combustibile rimangono in fase pilota, limitati dai costi dell'idrogeno superiori a 8 dollari al kg e dalla scarsa infrastruttura di rifornimento. Germania e Paesi Bassi ne distribuiscono oggi meno di 200 unità ciascuno. Gli ibridi plug-in e il metano sono transitori e perdono quote di mercato a causa dell'inasprimento delle norme di accesso urbano in materia di emissioni zero.
In base alla capacità dei posti a sedere: i minibus soddisfano la domanda del primo miglio
I minibus fino a 30 posti cresceranno a un CAGR del 9.17%, grazie agli investimenti delle città in veicoli circolanti per il primo e l'ultimo miglio nelle zone a basse emissioni. Le dimensioni del mercato europeo degli autobus per questa categoria sono sostenute da modelli come l'eDaily di IVECO e l'e-JEST di Karsan, entrambi con un'autonomia inferiore ai 200 km, adatti alle tratte di raccordo. Anche l'invecchiamento demografico nell'Europa occidentale favorisce le unità compatte senza gradini.
Le configurazioni medie da 31 a 50 posti manterranno la quota maggiore, pari al 47.83%, nel 2025, bilanciando capacità e manovrabilità per la maggior parte delle tratte suburbane. Le versioni a doppio asse di questa classe possono essere facilmente adattate sia ai cicli di servizio urbani che a quelli interurbani, prolungando il valore residuo e consentendo intervalli di sostituzione più lunghi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In autobus: modelli compatti percorrono i quartieri storici
Gli autobus di lunghezza inferiore a 9 metri rappresentano il segmento di lunghezza più veloce e si prevede una crescita a un CAGR del 9.27%. I quartieri storici di Roma, Siviglia, Lisbona e Stoccolma limitano sempre di più i veicoli di grandi dimensioni, rendendo i modelli compatti l'unica opzione praticabile. La variante da 6 metri di Bluebus, ad esempio, offre un'autonomia urbana di 280 km con un pacco batteria da 126 kWh, sufficiente per un servizio di 16 ore con ricariche a mezzogiorno.
La fascia standard da 9-12 m continuerà a dominare le consegne complessive grazie alla sua versatilità su tutti i tipi di percorso, con una quota di mercato del 63.47% nel 2025. Tuttavia, la concorrenza si intensifica poiché quasi tutti i principali OEM ora commercializzano almeno due modelli elettrici in questa lunghezza, erodendo i sovrapprezzi un tempo imposti dai primi operatori.
Analisi geografica
Mercato degli autobus in Germania
La Germania ha mantenuto una quota del 28.71% del mercato europeo degli autobus nel 2025. La crescita è sostenuta dai finanziamenti federali KsNI, che coprono una parte significativa dei costi infrastrutturali dei depositi, e da un quadro sostanziale di DB Regio per migliaia di unità. Berlino, con centinaia di autobus elettrici già in funzione, punta alla completa elettrificazione della flotta entro la fine del decennio. Mentre Amburgo e Monaco di Baviera seguono traiettorie simili, le limitazioni della capacità della rete nei depositi del centro città hanno prolungato i tempi di implementazione di oltre un anno.
Mercato degli autobus dell'Europa occidentale
Francia, Regno Unito e Spagna rappresentano insieme una quota considerevole delle vendite di mercato. Grazie a un consistente piano di sovvenzioni, la RATP francese si è assicurata opzioni per migliaia di autobus elettrici. Nel frattempo, il programma spagnolo MOVES III ha stanziato finanziamenti significativi sia a Barcellona che a Madrid. Londra vanta la più grande flotta di autobus elettrici d'Europa, con un numero considerevole di unità. Tuttavia, la scadenza del programma ZEBRA ha costretto gli operatori inglesi a fare affidamento su fondi delle autorità locali e sul leasing privato, con conseguente riduzione della visibilità degli ordini nei prossimi anni.
Mercato degli autobus dell'Europa meridionale e orientale
L'Italia è il segmento nazionale in più rapida espansione, con un CAGR del 9.19%, trainato dai fondi del PNRR che devono essere impegnati entro il 2026. Contratti come l'importante accordo di IVECO per centinaia di autobus elettrici a Roma e la gara d'appalto di ATM Milano per un numero considerevole di unità evidenziano l'urgenza degli appalti. Nel frattempo, le prospettive di crescita si stanno rafforzando anche in Polonia, Romania e nei Paesi Baltici, dove i finanziamenti del Fondo di coesione si allineano alle offerte competitive di produttori come BYD e Yutong.
Panorama competitivo
Nel competitivo mercato europeo degli autobus, i player consolidati stanno difendendo con forza la propria quota di mercato attraverso contratti di servizio, mentre i nuovi operatori low-cost stanno sfidando le tradizionali norme sui prezzi. Nel 2025, importanti player come Daimler, Volvo, MAN e Solaris si sono assicurati collettivamente un volume significativo di ordini per autobus elettrici, sfruttando le loro vaste reti di ricambi e manutenzione in tutto il continente. Nel frattempo, BYD e Yutong stanno capitalizzando sui sostanziali vantaggi in termini di costi delle batterie, che hanno consentito loro di aggiudicarsi gare d'appalto in mercati sensibili ai prezzi come Italia, Spagna ed Europa orientale.
Gli operatori di nicchia si stanno ritagliando il loro spazio concentrandosi su applicazioni specifiche: Wrightbus è all'avanguardia nell'elettrificazione degli autobus a due piani nel Regno Unito; Irizar e VDL sono i nomi di riferimento per le offerte di autobus interurbani ribassati in Scandinavia; e l'e-JEST di Karsan è la scelta preferita per i contratti di navetta urbana che operano a velocità ridotte. Ebusco sta facendo scalpore con il suo modello 3.0 in materiale composito leggero, che vanta un'autonomia impressionante e si posiziona come un concorrente formidabile in termini di costo totale di proprietà (TCO).
Soluzioni di finanziamento innovative stanno distinguendo gli operatori sul mercato. Daimler e Volvo hanno introdotto un modello "batteria come servizio", offrendo un pacchetto che include accumulo di energia, manutenzione predittiva e riciclo, il tutto a un canone mensile fisso basato sul chilometraggio annuo. In risposta, gli OEM cinesi stanno lanciando pacchetti completi che abbinano veicoli a soluzioni di deposito, consentendo tempi di implementazione rapidi, particolarmente vantaggiosi nelle aree con semplici aggiornamenti della rete elettrica.
Leader del settore degli autobus in Europa
Autobus Volvo
Gruppo Mercedes Benz AG
Autobus e pullman Solaris
MAN Truck & Bus
BYD Company Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Daimler Buses si aggiudica l'appalto per la costruzione di un deposito per autobus elettrici a Lüneburg, in Germania, con 20 punti di ricarica e 20 unità eCitaro, grazie a un finanziamento federale di 9.6 milioni di euro (10.75 milioni di dollari).
- Maggio 2025: VAG Norimberga riceve 31 autobus articolati eCitaro G, consolidando il passaggio della città al trasporto pubblico elettrico.
Ambito e metodologia
L'autobus svolge un ruolo importante nel settore dei trasporti, soddisfacendo varie esigenze di trasporto passeggeri. Gli autobus rappresentano un mezzo di trasporto efficiente sia per i viaggi urbani che interurbani, per il trasporto scolastico, per il turismo e altro ancora.
Il mercato europeo degli autobus è segmentato per tipo di ponte, applicazione, tipo di carburante, capacità di posti a sedere, lunghezza e paese. Per tipo di ponte, il mercato è segmentato in singolo e doppio. Per applicazione, il mercato è segmentato in autobus di transito, autobus interurbani, pullman, scuolabus e altre applicazioni. In base al tipo di carburante, il mercato è segmentato in diesel, elettrico a batteria, ibrido plug-in, elettrico a celle a combustibile e altri tipi di carburante. In base alla capienza, il mercato è segmentato fino a 30 posti, 31-50 posti e più di 50 posti. In base alla lunghezza, il mercato è segmentato fino a 9 metri, 9-12 metri e oltre 12 metri. Per paese, il mercato è segmentato in Germania, Regno Unito, Francia, Russia, Spagna e resto d’Europa.
Il rapporto offre dimensioni del mercato e previsioni per il mercato europeo degli autobus in valore (USD) e volume (unità) per tutti i segmenti di cui sopra.
| Singolo |
| Doppio |
| Bus di transito |
| Autobus interurbano / Pullman |
| School Bus |
| Altro |
| Diesel |
| Batteria elettrica |
| Ibrido plug-in |
| Cella a combustibile elettrica |
| Altro |
| Fino a 30 posti |
| 31 - 50 posti |
| Più di 50 posti |
| Fino a 9 m |
| 9 - 12 m |
| Più di 12 m |
| Germania |
| Francia |
| Regno Unito |
| Italia |
| Spagna |
| Resto d'Europa |
| Per tipo di mazzo | Singolo |
| Doppio | |
| Per Applicazione | Bus di transito |
| Autobus interurbano / Pullman | |
| School Bus | |
| Altro | |
| Per tipo di carburante | Diesel |
| Batteria elettrica | |
| Ibrido plug-in | |
| Cella a combustibile elettrica | |
| Altro | |
| Per capienza | Fino a 30 posti |
| 31 - 50 posti | |
| Più di 50 posti | |
| In autobus Lunghezza | Fino a 9 m |
| 9 - 12 m | |
| Più di 12 m | |
| Per Nazione | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Spagna | |
| Resto d'Europa |
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato europeo degli autobus?
Si prevede che il mercato genererà un fatturato di 6.37 miliardi di dollari nel 2026 e che raggiungerà i 9.85 miliardi di dollari entro il 2031.
Quale tecnologia guida i nuovi ordini di autobus in Europa?
Il diesel è in testa, rappresentando il 56.71% delle consegne del 2025, mentre i veicoli elettrici a batteria cresceranno a un CAGR del 9.24% fino al 2031.
Perché gli autobus a due piani stanno diventando sempre più popolari?
Città come Londra e Dublino necessitano di veicoli ad alta capacità che rispettino le normative sulle emissioni zero senza aumentare lo spazio sui marciapiedi, con un CAGR del 9.15% per i bus a due piani.
In che modo le riduzioni dei sussidi incidono sugli appalti?
In Germania e nel Regno Unito, i sussidi unitari più bassi spingono gli operatori a preferire il leasing delle batterie e le garanzie sul valore residuo anziché gli acquisti anticipati.
Quale Paese sarà il mercato in più rapida crescita entro il 2031?
L'Italia registra il CAGR più alto, pari al 9.19%, sostenuto dai fondi di recupero del PNRR a tempo limitato e dalle grandi gare d'appalto a Roma e Milano.
Qual è la principale sfida infrastrutturale per l'adozione degli autobus elettrici?
Ottenere una capacità di connessione alla rete sufficiente nei depositi, il che può ritardare l'introduzione di grandi flotte di 12-18 mesi nelle aree urbane densamente popolate.


