

Panoramica di mercato
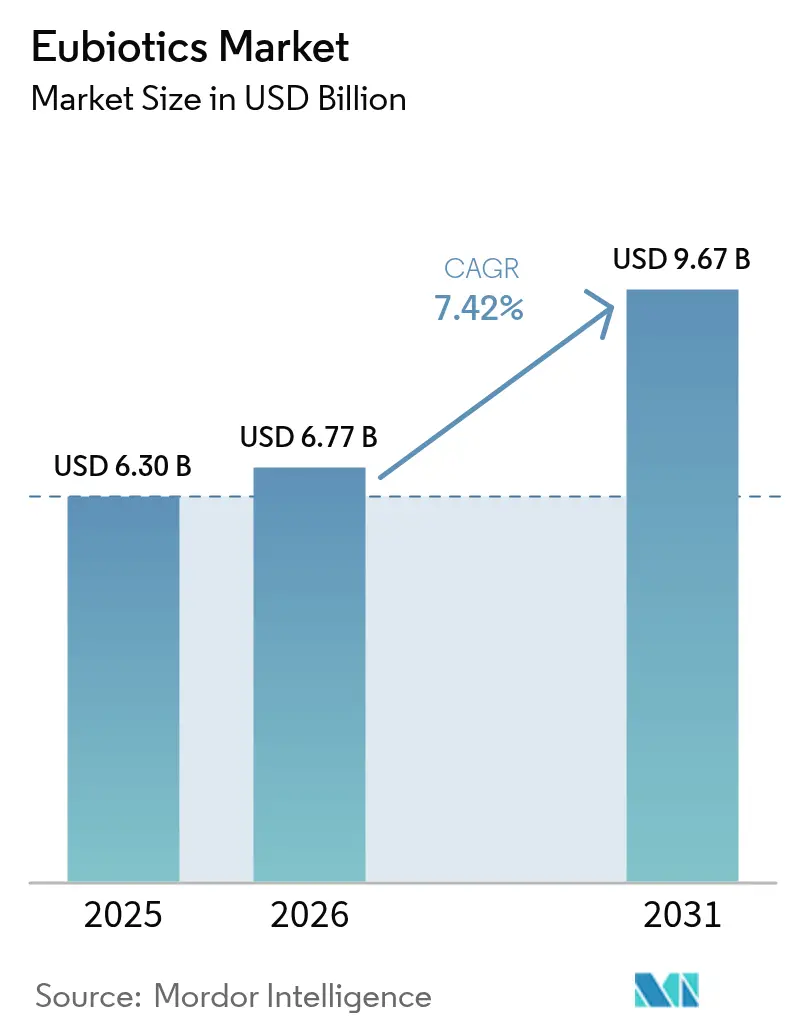
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 6.77 miliardo di dollari |
| Dimensione del mercato (2031) | 9.67 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.42% CAGR |
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Europa |
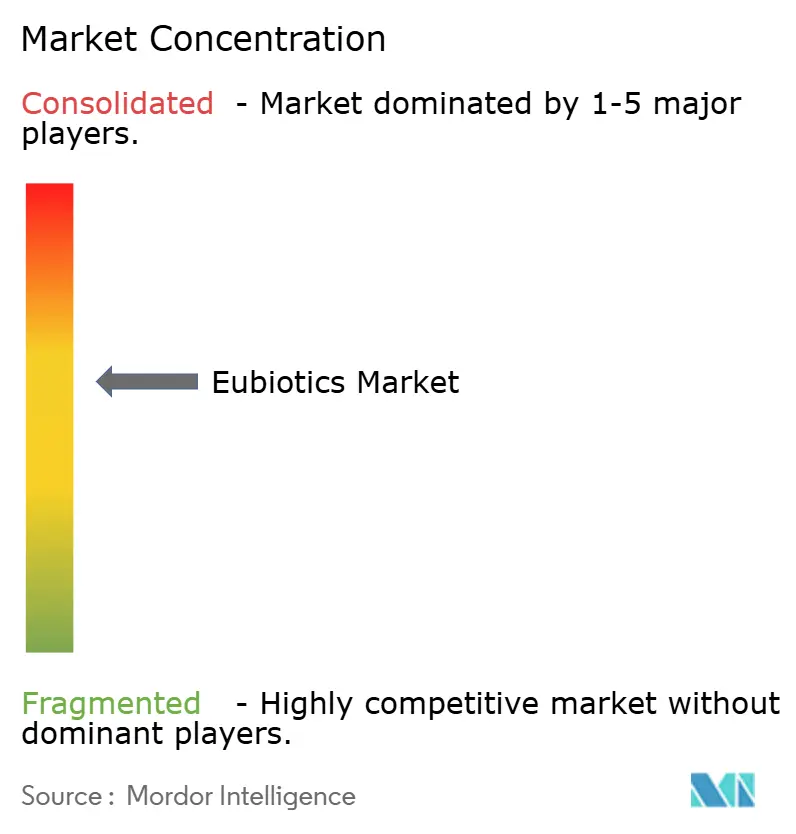
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli eubiotici di Mordor Intelligence
Il mercato degli eubiotici è stato valutato a 6.30 miliardi di dollari nel 2025 e si stima che crescerà da 6.77 miliardi di dollari nel 2026 a 9.67 miliardi di dollari entro il 2031, con un CAGR del 7.42% durante il periodo di previsione (2026-2031). Le crescenti restrizioni sui promotori della crescita antibiotici, i costanti aumenti della produzione in acquacoltura e le tecnologie di nutrizione di precisione stanno accelerando l'adozione di probiotici, acidi organici, prebiotici e additivi fitogenetici in tutti i segmenti zootecnici. I grandi rivenditori che impongono catene di approvvigionamento prive di antibiotici rafforzano lo slancio della domanda, mentre i sistemi di allevamento digitali mostrano risparmi misurabili sui costi di alimentazione e una minore escrezione di azoto se abbinati a programmi eubiotici mirati. La resilienza della catena di approvvigionamento e l'approvvigionamento in economia circolare rafforzano il posizionamento competitivo e la convergenza normativa in Nord America e Asia-Pacifico riduce la complessità di approvazione per lanci di prodotti armonizzati a livello globale. La moderata concentrazione del mercato lascia spazio a specialisti regionali in grado di adattare le formulazioni alle materie prime locali e alle pressioni ambientali. Indipendentemente dalle tendenze, il mercato degli eubiotici continua a virare dagli antibiotici ad ampio spettro verso soluzioni sostenibili per la salute intestinale che offrono rendimenti quantificabili a livello di azienda agricola.
Punti chiave del rapporto
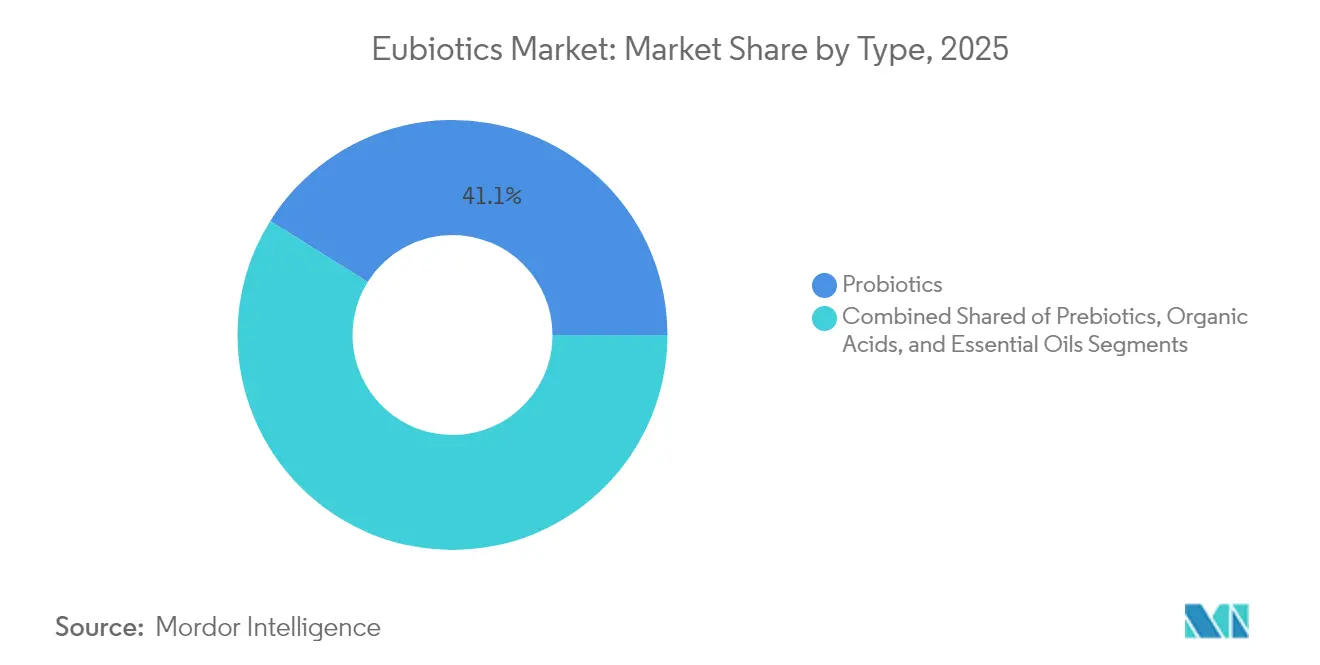
- Per tipologia, i probiotici hanno dominato il mercato degli eubiotici con il 41.10% nel 2025; si prevede che gli oli essenziali cresceranno a un CAGR del 9.64% fino al 2031.
- In base alla tipologia di animale, nel 34.10 il pollame deteneva il 2025% della quota di mercato degli eubiotici, mentre si prevede che l'acquacoltura crescerà a un CAGR dell'8.44% entro il 2031.
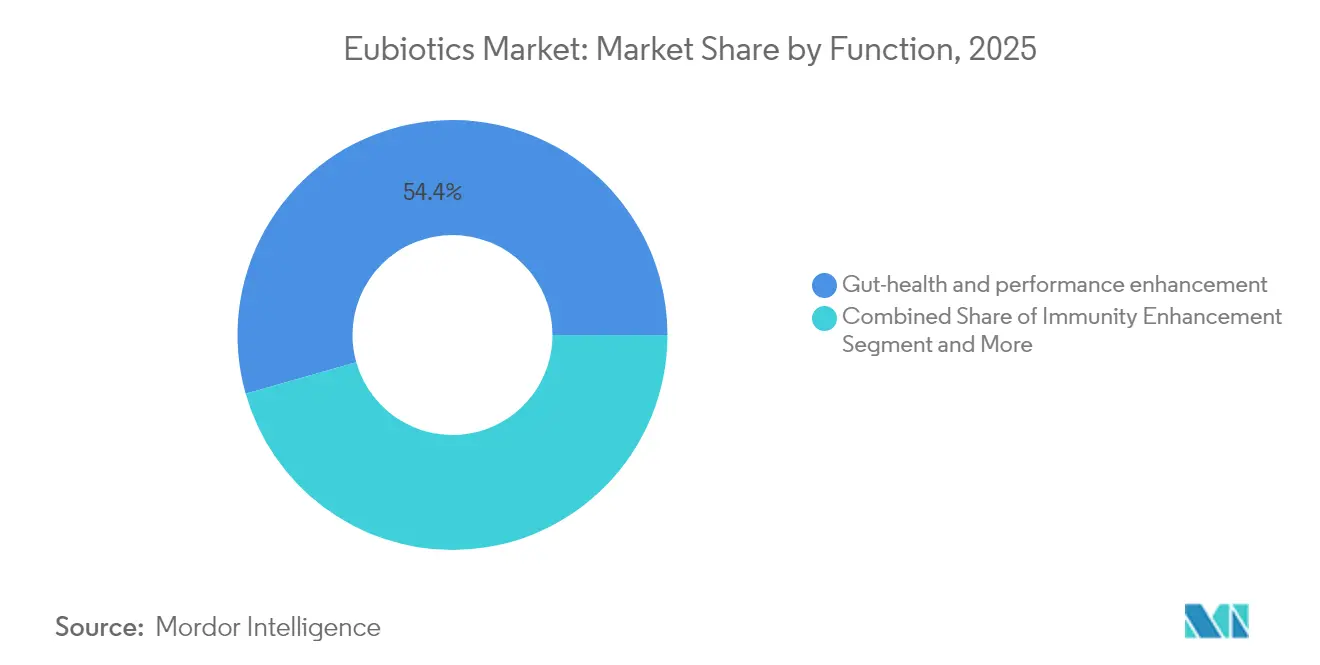
- In base alla funzione, le applicazioni per la salute e le prestazioni intestinali hanno rappresentato il 54.40% dei ricavi del 2025 e si prevede che il miglioramento dell'efficienza alimentare avanzerà a un CAGR dell'8.33% fino al 2031.
- In base alla tipologia, le polveri secche hanno rappresentato il 62.20% del fatturato del 2025; le formulazioni liquide hanno registrato il CAGR più elevato, pari all'8.45% nel periodo di previsione.
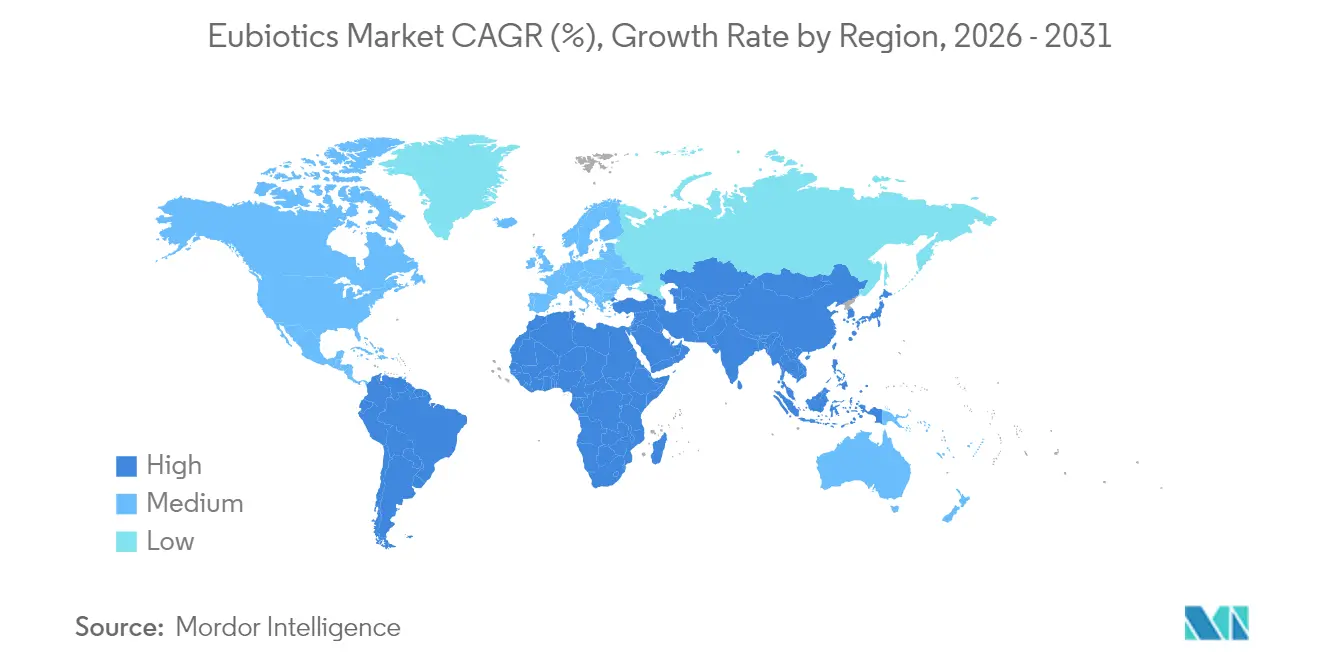
- In termini geografici, nel 34.40 l'Europa rappresentava il 2025% del mercato degli eubiotici; si prevede che il Medio Oriente aumenterà a un CAGR del 7.78% nel periodo di previsione.
- I primi cinque fornitori hanno controllato il 43.8% del fatturato del 2024, con BASF SE in testa con una quota di mercato dell'11.5%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli eubiotici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Restrizioni normative sui promotori della crescita degli antibiotici | + 2.1% | Globale, guidato dall'UE e dal Nord America | Medio termine (2-4 anni) |
| Crescente domanda da parte dei consumatori di prodotti animali privi di antibiotici | + 1.8% | Centri urbani del Nord America, Europa, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Espansione della produzione di acquacoltura a livello globale | + 1.4% | Asia-Pacifico, Medio Oriente, Sud America | A lungo termine (≥ 4 anni) |
| Progressi tecnologici nei sistemi di nutrizione e somministrazione di precisione | + 1.2% | Globale, concentrato nei mercati sviluppati | Medio termine (2-4 anni) |
| Crescente consapevolezza dell'importanza della salute intestinale nelle prestazioni animali | + 0.9% | Adozione globale e più rapida nelle regioni con agricoltura intensiva | Medio termine (2-4 anni) |
| Maggiore attenzione alle pratiche sostenibili e all’economia circolare | + 0.7% | Europa, Nord America, mercati asiatici in crescita | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Restrizioni normative sui promotori della crescita degli antibiotici
L'eliminazione graduale formale dei promotori della crescita antibiotici nelle principali regioni zootecniche ha innescato un cambiamento irreversibile verso gli eubiotici. Il regolamento (CE) n. 1831/2003 ha creato un rigoroso processo di presentazione del dossier di sicurezza che molte altre giurisdizioni ora imitano, determinando un percorso di approvazione più chiaro e standardizzato che premia i fornitori con pacchetti di dati clinici solidi. [1] Autorità europea per la sicurezza alimentare, "Guida alla valutazione della sicurezza degli additivi per mangimi", efsa.europa.eu Poiché l'Innovative FEED Act della FDA statunitense introduce una semplificazione simile, i produttori multinazionali possono coordinare la presentazione dei dossier, ridurre i tempi di immissione sul mercato e implementare formulazioni armonizzate che soddisfano soglie di sicurezza comuni.
Crescente domanda da parte dei consumatori di prodotti animali privi di antibiotici
La domanda di carne e latticini senza antibiotici è passata da nicchia a mercato di massa. Le grandi catene di supermercati impongono ai fornitori politiche che eliminano l'uso di antibiotici, spingendo i produttori verso gli eubiotici nonostante i costi più elevati degli additivi. I prezzi più alti sugli scaffali compensano questi costi e creano un valido argomento economico, in particolare nelle aree urbane dell'Europa, del Nord America e nelle economie asiatiche avanzate, dove i consumatori collegano la gestione responsabile degli antibiotici alla salute e alla sicurezza alimentare. [2] US Food and Drug Administration, “Innovative FEED Act Summary,” fda.gov
Espansione della produzione di acquacoltura a livello globale
La rapida espansione dell'acquacoltura è un fattore determinante nell'adozione di metodi eubiotici, poiché gli allevamenti ittici e di gamberi sono sempre più alla ricerca di alternative sostenibili agli antibiotici per la prevenzione delle malattie e la gestione della salute intestinale. La capacità globale dell'acquacoltura è in forte crescita, con progetti del Golfo come il progetto Cargill-NEOM che puntano a una produzione di 600,000 tonnellate entro il 2030. Formulazioni probiotiche e fitogeniche stabili in acqua riducono il carico patogeno e migliorano la conversione alimentare nei sistemi di acquacoltura a ricircolo, in linea con le normative sugli scarichi ambientali e gli obblighi di sostenibilità degli investitori.
Progressi tecnologici nei sistemi di nutrizione e somministrazione di precisione
Sensori integrati negli alimentatori regolano il dosaggio eubiotico in tempo reale, allineando i tassi di inclusione di probiotici e fitogenici alle curve di crescita giornaliere degli animali per una maggiore efficienza di conversione alimentare. La microincapsulazione di precisione protegge gli oli essenziali termosensibili e le spore probiotiche, garantendo una sopravvivenza superiore o uguale al 90% alle temperature di pellettizzazione e al transito gastrico. Le prove in allevamento riportano un apporto proteico grezzo inferiore del 25% e un'escrezione di azoto inferiore del 40% quando le piattaforme di nutrizione di precisione forniscono miscele eubiotiche mirate, supportando limiti di conformità ambientale più rigorosi. Algoritmi specifici per specie nei sistemi di acquacoltura a ricircolo dosano probiotici stabili in acqua che riducono la conta dei Vibrio del 30% negli stagni di crescita dei gamberi, migliorando i tassi di sopravvivenza e riducendo l'uso di antibiotici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati e complessi processi di approvazione normativa | -1.5% | Globale, particolarmente rigoroso nell'UE e nel Nord America | Medio termine (2-4 anni) |
| Volatilità della catena di fornitura e sfide nell’approvvigionamento delle materie prime | -1.1% | Globale, acuto nei mercati in via di sviluppo | A breve termine (≤ 2 anni) |
| Consapevolezza e competenza tecnica limitate nei mercati in via di sviluppo | -0.8% | Africa, parti dell'Asia-Pacifico, Sud America | Medio termine (2-4 anni) |
| Risultati di efficacia incoerenti e mancanza di standardizzazione | -0.6% | Globale, più pronunciato nelle applicazioni emergenti | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati e complessi processi di approvazione normativa
Costi elevati e complesse procedure di approvazione regolamentare rallentano il lancio dei prodotti e innalzano le barriere all'ingresso per i fornitori più piccoli. Presentare un dossier di sicurezza completo all'EFSA può costare diversi milioni di euro e prolungare i tempi a 3-4 anni, immobilizzando capitali che altrimenti potrebbero finanziare la ricerca e lo sviluppo. Le divergenze normative post-Brexit impongono alle aziende di preparare richieste separate per l'UE e il Regno Unito, duplicando la documentazione e gli studi di laboratorio. Questi oneri spostano il vantaggio competitivo a favore delle multinazionali con team regolatori dedicati e possono scoraggiare gli investimenti in nuovi meccanismi d'azione privi di un percorso chiaro per un'approvazione rapida.
Volatilità della catena di fornitura e sfide nell’approvvigionamento delle materie prime
La volatilità della catena di approvvigionamento e le difficoltà di approvvigionamento delle materie prime creano costi di input imprevedibili che erodono i margini dei produttori. Le oscillazioni climatiche nella pesca delle acciughe in Perù, una fonte chiave di omega-3, hanno innescato un'impennata dei prezzi del 35% dopo la chiusura dovuta a El Niño nel 2023 e hanno messo in luce la fragilità delle linee di approvvigionamento degli ingredienti di origine marina. Le interruzioni logistiche, che vanno dalla carenza di container alle deviazioni delle rotte del Mar Rosso, aggiungono ulteriore incertezza e ritardano l'arrivo di oli vegetali essenziali e intermedi di acidi organici. I produttori coprono sempre più i rischi attraverso l'integrazione verticale, la coltivazione locale di erbe aromatiche e le partnership con aziende produttrici di proteine monocellulari che separano le formulazioni dai flussi volatili di materie prime.
Analisi del segmento
Per tipo: i probiotici guidano mentre gli oli essenziali accelerano
I probiotici hanno detenuto una quota di fatturato del 41.10% nel 2025, rappresentando la fetta più grande del mercato degli eubiotici. Il loro predominio deriva da un'ampia validazione clinica, da prestazioni affidabili in tutte le condizioni climatiche e dalla conformità ai precedenti normativi che ne accelerano le approvazioni. Le spore di Bacillus presenti nel segmento tollerano le temperature di pellettizzazione, garantendone il passaggio attraverso il proventricolo e nell'ileo, dove l'esclusione competitiva esercita il suo effetto. Le formulazioni simbiotiche che combinano probiotici con prebiotici fruttooligosaccaridi mostrano miglioramenti nella conversione alimentare del 3-4%, convalidando meccanismi complementari.
Gli oli essenziali registrano il CAGR più rapido, pari al 9.64%, entro il 2031. La preferenza dei consumatori per gli antimicrobici di origine vegetale e le azioni multistrato dei composti sui microbi intestinali ne favoriscono l'assorbimento. La microincapsulazione di timolo, carvacrolo e cinnamaldeide stabilizza i composti volatili e tassi di inclusione fino a 100 ppm garantiscono una soppressione misurabile dei patogeni. Acidi organici e prebiotici mantengono ruoli di nicchia nell'acidificazione e nella fornitura di substrati, mentre le miscele multimodali mirano a ottenere benefici sinergici. Il progresso collettivo nella scienza delle formulazioni consolida il mercato degli eubiotici come piattaforma centrale per l'innovazione per la salute intestinale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di animale: il predominio del pollame sfidato dalla crescita dell'acquacoltura
Il pollame ha contribuito al 34.10% del fatturato del 2025, riflettendo decenni di programmi alternativi agli antibiotici in polli da carne e galline ovaiole. I tassi di inclusione sono in media di 500 g per tonnellata di mangime e i guadagni cumulativi di conversione alimentare nel corso della vita offrono un solido rapporto costi-benefici. Il CAGR previsto dell'8.44% per l'acquacoltura sposta la crescita relativa verso specie marine e d'acqua dolce. Le sperimentazioni su gamberi, tilapia e cernia ibrida indicano riduzioni del carico patogeno superiori al 30% quando probiotici precisi e stabili in acqua vengono dosati tramite alimentatori automatici.
Gli allevamenti suini integrano probiotici multi-ceppo dopo lo svezzamento per contenere l'Escherichia coli enterotossigeno. L'adozione da parte dei ruminanti è in ritardo a causa delle complesse dinamiche ruminali, tuttavia le miscele di propionibatteri che modulano i rapporti degli acidi grassi volatili stanno guadagnando terreno come strumenti per la riduzione del metano. Il segmento delle formulazioni per animali da compagnia aggiunge un livello premium in cui i produttori di alimenti per animali domestici sfruttano la tendenza all'umanizzazione per giustificare prezzi più elevati. Nel complesso, l'ottimizzazione specifica per animale amplia le dimensioni del mercato degli eubiotici, consentendo al contempo ai fornitori specializzati di acquisire margini di profitto attraverso ceppi proprietari.
Per funzione: le applicazioni prestazionali guidano l'evoluzione del mercato
Le applicazioni per la salute intestinale e le prestazioni hanno rappresentato il 54.40% del fatturato del 2025, a sottolineare il ruolo centrale dell'integrità digestiva nella produttività animale. Questi prodotti aumentano l'altezza dei villi, migliorano l'assorbimento dei nutrienti e modulano le risposte infiammatorie, offrendo benefici costanti in termini di aumento di peso in diverse condizioni di allevamento. Le funzioni di prevenzione delle malattie, sebbene minori in termini di fatturato, rivestono un'importanza normativa nelle regioni che impongono limiti ai livelli di residui di antibiotici nelle esportazioni di carne. Il miglioramento dell'efficienza alimentare registra un CAGR dell'8.33%, rendendolo il driver funzionale più rapido nel mercato degli eubiotici. Gli allevatori quantificano i miglioramenti nella conversione alimentare attraverso metriche di aumento di peso giornaliero, consentendo una convalida diretta del rapporto costi-benefici per le inclusioni premium.
Il potenziamento del sistema immunitario acquisisce importanza man mano che i team veterinari riconoscono l'asse intestino-immunità; specifici derivati della parete cellulare del lievito aumentano i livelli di immunoglobulina A nei polli da carne. Le funzioni di mitigazione dello stress mirano a fronteggiare le sfide legate alla densità di allevamento e allo stress termico, in particolare negli allevamenti avicoli tropicali, dove le ondate di calore compromettono l'integrità della barriera intestinale. L'integrazione di algoritmi di alimentazione di precisione introduce un dosaggio dinamico, garantendo che gli additivi funzionali supportino le prestazioni esattamente quando gli animali raggiungono i picchi metabolici. Nel complesso, queste tendenze a livello funzionale rafforzano il passaggio del mercato degli eubiotici dall'assicurazione sanitaria di base all'ottimizzazione dell'economia di produzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma: le applicazioni liquide sfidano il dominio della polvere
Le polveri secche hanno mantenuto il 62.20% del fatturato nel 2025, trainate dalla lunga conservabilità, dai bassi costi logistici e dalla compatibilità con le coclee dei mangimifici esistenti. Il mercato degli eubiotici vede tuttavia le formulazioni liquide crescere a un CAGR dell'8.45%, supportate da sostanze chimiche stabilizzanti che prevengono il deterioramento microbico e la sedimentazione. I liquidi vengono dosati con precisione tramite sistemi di spruzzatura automatizzati, riducendo la variabilità di inclusione che può comprometterne l'efficacia. La loro natura idrosolubile è vantaggiosa per i sostituti del latte per suini da svezzamento e vitelli, dove una dispersione uniforme è fondamentale.
I granuli incapsulati occupano una nicchia premium perché i rivestimenti lipidici innescano un rilascio controllato solo dopo il passaggio della barriera gastrica, garantendo che i principi attivi raggiungano l'ileo o il cieco. Le formulazioni in pasta e gel si rivolgono ai segmenti dell'acquacoltura e degli animali da compagnia che richiedono stabilità in acqua o appetibilità. La microincapsulazione ora unisce la stabilità della forma secca alla biodisponibilità della forma liquida, offrendo soluzioni ibride che uniscono entrambi i vantaggi. In definitiva, l'innovazione del fattore di forma continua a differenziare i fornitori ed espande il mercato degli eubiotici affrontando specifici vincoli operativi nei sistemi di allevamento.
Analisi geografica
La quota di fatturato del 34.40% dell'Europa nel 2025 deriva da rigide normative sugli additivi per mangimi, da un'elevata consapevolezza dei produttori e da un'infrastruttura di distribuzione consolidata. Gli sviluppatori di prodotti beneficiano della vicinanza agli input di fermentazione, alle università veterinarie e ai laboratori di ricerca a contratto che accelerano lo screening dei ceppi proprietari. Il Piano d'azione dell'UE per il biologico innesca una domanda incrementale di eubiotici certificati che integrano le diete biologiche del bestiame, colmando al contempo le lacune di vitamine e aminoacidi. La divergenza normativa successiva alla Brexit introduce costi di doppia registrazione, ma anche opportunità di nicchia per approvazioni rapide secondo le linee guida del Regno Unito.
Il Medio Oriente registra il CAGR più rapido, pari al 7.78%, grazie ai megaprogetti di acquacoltura previsti dalla Visione Saudita 2030. I paesi del Consiglio di Cooperazione del Golfo investono in impianti per la produzione di mangimi per acquacoltura in clima desertico che combinano proteine monocellulari ed eubiotici per colmare le lacune proteiche interne. I programmi governativi di sussidi per i mangimi premiano i produttori locali che integrano soluzioni sostenibili per la salute intestinale, riducendo al minimo i residui di antibiotici e allineandosi agli standard halal e green label.
L'area Asia-Pacifico mostra andamenti eterogenei. Mercati avanzati come Giappone e Corea del Sud enfatizzano formulazioni a valore aggiunto e tracciabilità, mentre Cina e India si concentrano su miscele economicamente vantaggiose a causa delle dimensioni. L'autorizzazione normativa rimane più lenta in Cina, tuttavia i cluster di produzione locali nelle province di Shandong e Fujian accorciano le catene di approvvigionamento. I produttori sudamericani sfruttano l'abbondanza di materie prime botaniche per sviluppare miscele di oli essenziali a livello nazionale, offrendo vantaggi in termini di costi nei settori della carne bovina e avicola orientati all'esportazione.

Panorama normativo
I fornitori di eubiotici operano in base a normative sugli additivi per mangimi che richiedono sempre più spesso prove di identità a livello di ceppo, sicurezza ed efficacia prima dell'accesso al mercato. Nell'Unione europea, il Regolamento (CE) n. 1831/2003 è il punto di riferimento per un sistema di autorizzazione centralizzato basato sulla valutazione scientifica dell'EFSA e sui regolamenti attuativi della Commissione europea. Le recenti autorizzazioni e i rinnovi del periodo 2025-2026 mostrano la frequenza degli aggiornamenti che interessano i portafogli di probiotici e additivi microbici, tra cui il Regolamento di esecuzione (UE) 2025/2576 della Commissione (in vigore dall'8 gennaio 2026) che autorizza una preparazione a base di Bacillus subtilis e Bacillus amyloliquefaciens per il pollame, e il Regolamento di esecuzione (UE) 2026/1146 della Commissione che disciplina i rinnovi per specifiche preparazioni a base di Lactiplantibacillus plantarum e Lentilactobacillus buchneri.
Al di fuori dell'Europa, gli Stati Uniti si affidano al quadro normativo della FDA per gli ingredienti e gli additivi per alimenti animali, compreso il percorso di richiesta di autorizzazione per gli additivi alimentari e le condizioni d'uso codificate nel 21 CFR 571. Per i fornitori globali, questi sistemi paralleli influenzano la progettazione del prodotto, come i depositi di ceppi DSM/NCIMB, le specifiche CFU e l'etichettatura, e premiano le aziende in grado di sostenere un lavoro pluriennale sulla documentazione, soprattutto quando le approvazioni riguardano molteplici funzioni previste (ad esempio, stabilizzatori della flora intestinale rispetto ad additivi tecnologici come gli additivi per insilati autorizzati ai sensi dei regolamenti attuativi, incluso il regolamento (UE) 2026/1020).
Panorama competitivo
I primi cinque operatori detengono il 43.8% del fatturato del 2024, a dimostrazione di una moderata concentrazione che consente comunque agli innovatori regionali di operare. BASF SE detiene una quota dell'11.5% attraverso le sue ampie linee BalanGut e monogliceridi che si occupano dell'integrità della barriera intestinale, mentre la partecipazione del 10.3% di dsm-firmenich è in fase di ristrutturazione in quanto l'azienda cederà la sua unità di Nutrizione e Salute Animale nel 2025. Questa cessione potrebbe catalizzare la ridistribuzione delle azioni, in particolare se gli acquirenti di private equity integreranno l'attività nelle piattaforme di mangimi esistenti.
La differenziazione strategica si concentra su librerie di ceppi proprietarie, brevetti di incapsulamento e servizi di integrazione digitale che modellano le risposte dei convertitori di mangimi in tempo reale. La joint venture di Evonik con Shandong Vland Biotech illustra l'importanza della produzione locale, che riduce i costi logistici e soddisfa le normative nazionali sui contenuti in Cina. L'acquisizione di Biorigin da parte di Lesaffre aumenta la capacità di produzione di prebiotici derivati dal lievito, garantendo un approvvigionamento sicuro di mannano-oligosaccaridi in risposta alla crescente domanda brasiliana.
La resilienza della catena di approvvigionamento è alla base del successo competitivo. Le aziende integrano verticalmente i flussi di input per la fermentazione o collaborano con aziende produttrici di proteine monocellulari per fronteggiare le carenze di farina di pesce. Questi investimenti non solo proteggono i margini, ma sono anche in linea con gli impegni di sostenibilità che rivenditori e investitori monitorano attraverso dashboard sulle emissioni Scope-3. Il risultato è un mercato eubiotico dinamico in cui gli operatori di grandi dimensioni devono innovare costantemente, mentre gli entranti agili sfruttano concentrazione e velocità per conquistare una crescita di nicchia.
Leader del settore eubiotico
BASF SE
dsm firmenich
Novonesi
Cargill, incorporata
ADM
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Aprile 2026: Novonesis ha lanciato Bovacillus, un probiotico a base di Bacillus pensato per aumentare la produttività delle vacche da latte in Europa. Il lancio estende l'adozione degli eubiotici oltre i monogastrici, includendo anche i programmi per i ruminanti, dove i fornitori competono sulla robustezza dei ceppi e sulla validazione delle prestazioni in azienda.
- Giugno 2025: dsm-firmenich ha lanciato GutServ Biotics, una soluzione postbiotica pensata per favorire la salute dei suinetti. Con questo lancio, l'azienda amplia la sua gamma di prodotti per la salute intestinale, andando oltre i microbi vivi e supportando gli allevatori che cercano soluzioni più stabili nei sistemi di allevamento intensivo suinicolo.
- Aprile 2024: dsm-firmenich ha annunciato l'approvazione normativa UE per ProAct 360, una proteasi di seconda generazione per mangimi destinati al pollame. Ciò rafforza l'offerta di soluzioni nutrizionali complementari agli enzimi, che possono essere abbinate a strategie eubiotiche per migliorare l'utilizzo del mangime nell'ambito di programmi di riduzione degli antibiotici.


Ambito e metodologia
Gli eubiotici sono additivi per mangimi che supportano le prestazioni e il benessere degli animali promuovendo la salute intestinale. Il mercato degli eubiotici è segmentato per tipo (prebiotici, probiotici, acidi organici e oli essenziali), tipo di animale (ruminanti, pollame, suini, acquacoltura e altri) e geografia (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). Il rapporto fornisce dimensioni di mercato e previsioni in milioni di USD per tutti i segmenti.
Per tipo
| Probiotici | lattobacilli |
| bifidobatteri | |
| Altri probiotici (Bacillus subtilis, Saccharomyces boulardii, ecc.) | |
| Prebiotici | Inulina |
| Frutto-oligosaccaridi | |
| Galatto-oligosaccaridi | |
| Altri prebiotici (mannano-oligosaccaridi, beta-glucani, ecc.) | |
| Acidi organici | |
| Oli essenziali (fitogenici) |
Per tipo di animale
| Ruminante |
| Pollame |
| suino |
| Acquacoltura |
| Altri tipi di animali (animali da compagnia, equini, ecc.) |
Per modulo
| Secco (polvere, granuli) |
| Liquido (soluzione, sospensione, emulsione) |
Per funzione (obiettivo primario)
| Salute intestinale e miglioramento delle prestazioni |
| Miglioramento dell'immunità |
| Controllo dei patogeni / mitigazione delle malattie |
| Miglioramento dell'efficienza alimentare |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente | Arabia Saudita |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Resto d'Africa |
| Per tipo | Probiotici | lattobacilli |
| bifidobatteri | ||
| Altri probiotici (Bacillus subtilis, Saccharomyces boulardii, ecc.) | ||
| Prebiotici | Inulina | |
| Frutto-oligosaccaridi | ||
| Galatto-oligosaccaridi | ||
| Altri prebiotici (mannano-oligosaccaridi, beta-glucani, ecc.) | ||
| Acidi organici | ||
| Oli essenziali (fitogenici) | ||
| Per tipo di animale | Ruminante | |
| Pollame | ||
| suino | ||
| Acquacoltura | ||
| Altri tipi di animali (animali da compagnia, equini, ecc.) | ||
| Per modulo | Secco (polvere, granuli) | |
| Liquido (soluzione, sospensione, emulsione) | ||
| Per funzione (obiettivo primario) | Salute intestinale e miglioramento delle prestazioni | |
| Miglioramento dell'immunità | ||
| Controllo dei patogeni / mitigazione delle malattie | ||
| Miglioramento dell'efficienza alimentare | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente | Arabia Saudita | |
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||


Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato degli eubiotici nel 2026 e con quale rapidità crescerà?
Nel 6.77 il mercato valeva 2026 miliardi di dollari e si prevede che crescerà a un CAGR del 7.42%, raggiungendo i 9.67 miliardi di dollari entro il 2031.
Quale tipo di eubiotico genera la quota di fatturato maggiore?
I probiotici sono al primo posto nel panorama con il 41.10% del fatturato del 2025, supportati da un'ampia convalida clinica e da precedenti normativi favorevoli.
Quali sono i segmenti di prodotti e di animali in più rapida crescita?
Gli oli essenziali registrano il CAGR più rapido, pari al 9.64% fino al 2031, mentre il segmento dell'acquacoltura registra un CAGR dell'8.44%, con l'aumento della produzione globale di pesce e gamberetti.
Quali sono i fattori chiave che alimentano la domanda di eubiotici?
I divieti normativi sui promotori della crescita degli antibiotici, la preferenza dei consumatori per carne e latticini a marchio pulito, la rapida espansione dell'acquacoltura e le tecnologie di nutrizione di precisione accelerano complessivamente l'adozione.
Pagina aggiornata l'ultima volta il:



