

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Volume di mercato (2026) | 8.64 gigawatt |
| Volume di mercato (2031) | 22.31 gigawatt |
| Tasso di crescita (2026 - 2031) | 20.90% CAGR |
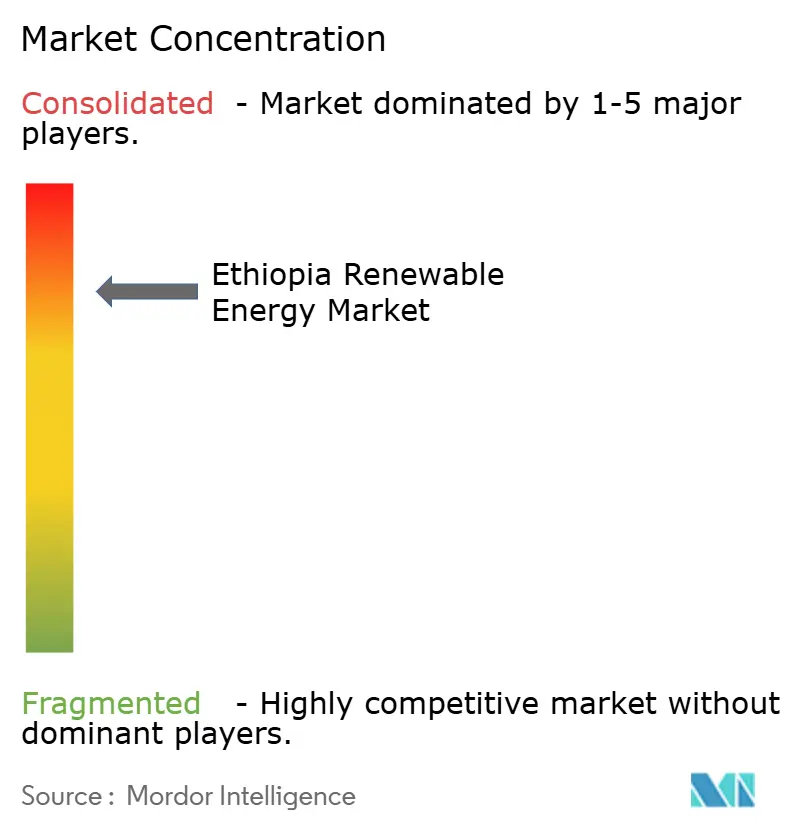
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle energie rinnovabili in Etiopia di Mordor Intelligence
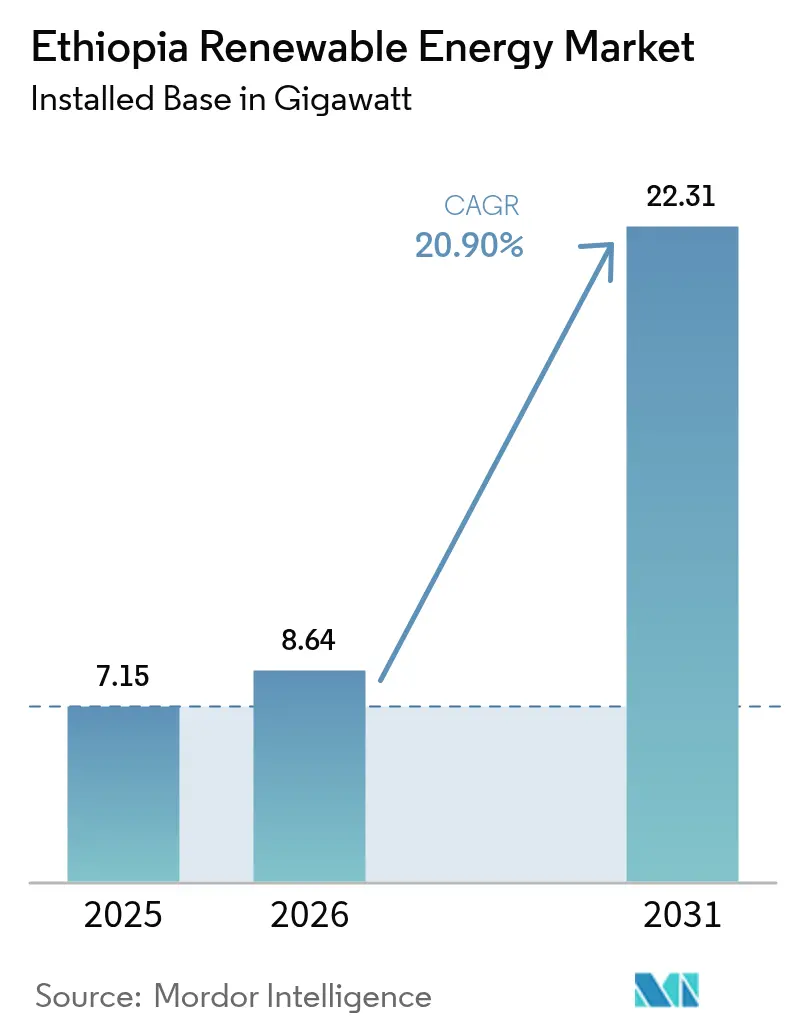
Si stima che nel 2026 il mercato delle energie rinnovabili in Etiopia raggiungerà gli 8.64 gigawatt, in crescita rispetto al valore del 2025 di 7.15 gigawatt, mentre le proiezioni per il 2031 indicano 22.31 gigawatt, con un CAGR del 20.90% nel periodo 2026-2031.
Un solido sostegno politico, finanziamenti multilaterali sostenuti e riforme valutarie del luglio 2024, che consentono agli esportatori di trattenere il 50% dei proventi in valuta forte, stanno indirizzando i capitali verso tecnologie non idroelettriche, consolidando al contempo il ruolo del Paese come esportatore regionale di energia. L'energia idroelettrica fornisce ancora la maggior parte della capacità, ma i rischi di siccità e la messa in servizio del più grande parco eolico onshore dell'Africa nel giugno 2025 segnalano un decisivo cambiamento di portafoglio. L'interconnettore HVDC Etiopia-Kenya da 2,000 MW, che ha movimentato 977 GWh nell'anno fiscale 2023/24, ha convertito la produzione in eccesso in 200 milioni di dollari di entrate dalle esportazioni e ha convalidato la strategia di hub dell'Etiopia. Le trivellazioni geotermiche, la localizzazione di turbine eoliche e una nascente base produttiva di energia solare beneficiano ora di un rimpatrio valutario più agevole e di un quadro liberalizzato di partenariato pubblico-privato (PPP), che insieme riducono i tempi di realizzazione dei progetti.
Punti chiave del rapporto
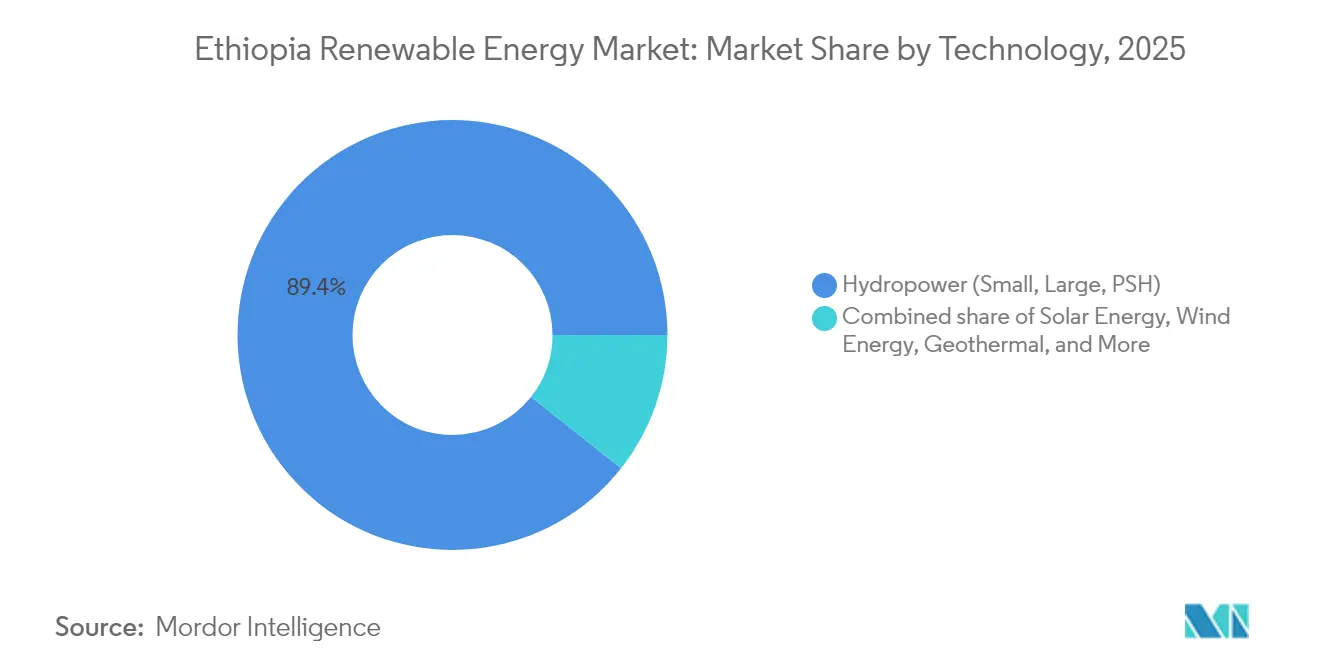
- In base alla tecnologia, nel 2025 l'energia idroelettrica ha mantenuto il 89.35% della quota di mercato delle energie rinnovabili in Etiopia, mentre si prevede che la produzione solare aumenterà a un CAGR del 87.60% fino al 2031.
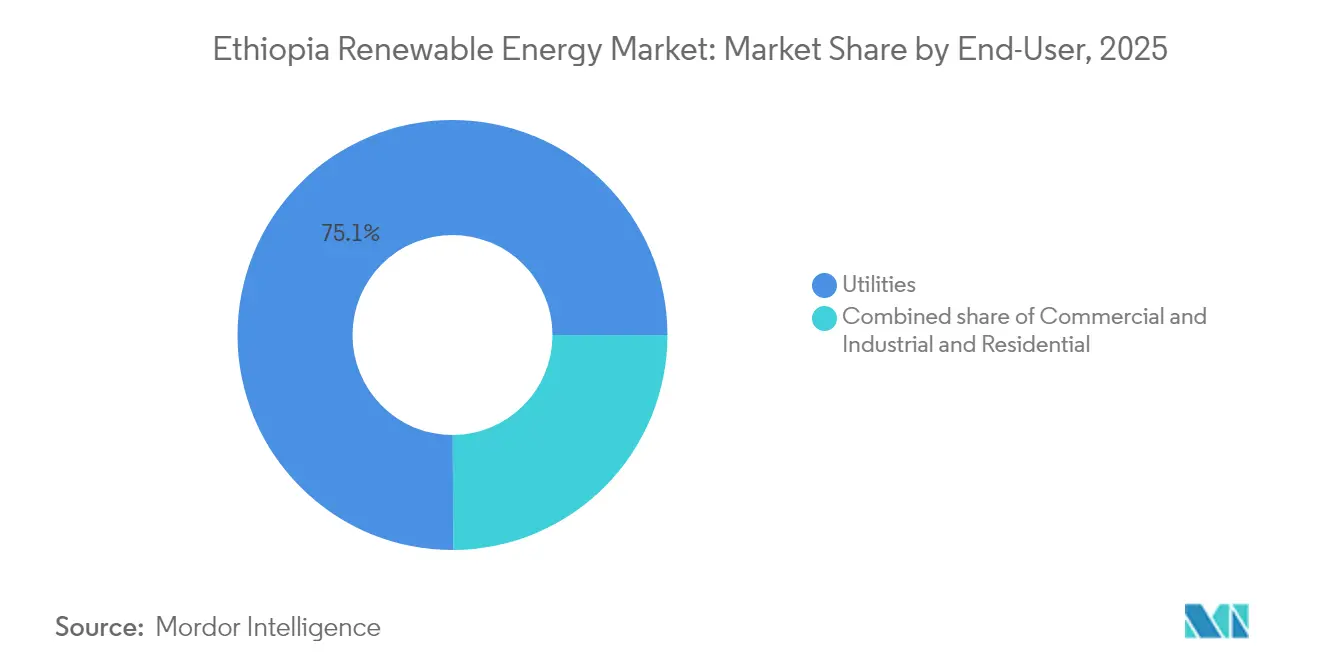
- Per utente finale, nel 2025 i servizi di pubblica utilità rappresentavano il 75.05% delle installazioni; si prevede che lo stesso segmento guiderà la crescita con un CAGR del 23.30% fino al 2031.
- In termini geografici, l'Oromia ospitava il 59.40% della capacità installata nel 2025, mentre le risorse eoliche del Tigray-Afar sono destinate a un'espansione più rapida una volta completati gli aggiornamenti dell'evacuazione a 230 kV nel 2027.
- Tre gruppi EPC, PowerChina, Gezhouba e Dongfang Electric, hanno realizzato collettivamente progetti che rappresentano l'85% della capacità idroelettrica ed eolica finanziata dal 2019.
- La potenza massima di GERD pari a 5,150 MW e l'interconnettore Etiopia-Kenya potrebbero generare insieme un fatturato annuo derivante dall'esportazione di energia compreso tra 71 e 498 milioni di dollari entro il 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle energie rinnovabili in Etiopia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il Programma Nazionale di Elettrificazione 2.0 punta all'accesso universale | + 6.20% | Zone rurali di Oromia, Amhara, SNNPR | Medio termine (2–4 anni) |
| Abbondanti risorse idroelettriche, eoliche, solari e geotermiche | + 5.80% | Rift Valley, Tigray/Afar, altopiani meridionali | A lungo termine (≥ 4 anni) |
| Afflussi multilaterali di finanza verde | + 4.70% | Nazionale, instradato tramite EEP e IPP | A breve termine (≤ 2 anni) |
| Aumento della domanda industriale e demografica | + 3.90% | Cintura dei data center di Addis Abeba, parchi industriali | Medio termine (2–4 anni) |
| Esportazioni di Eastern Africa Power Pool | + 3.10% | Corridoi Kenya, Gibuti, Sudan | Medio termine (2–4 anni) |
| Liberalizzazione delle mini-reti | + 2.60% | Gambella, Benishangul-Gumuz, Regione della Somalia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Il Programma Nazionale di Elettrificazione 2.0 promuove l'obbligo di accesso universale
La seconda fase della strategia di elettrificazione dell'Etiopia combina l'estensione della rete con soluzioni off-grid per raggiungere il 100% di accesso entro il 2030. Il finanziamento di 500 milioni di dollari della Banca Mondiale nell'ambito del progetto ADELE supporta la creazione di 5 milioni di nuove connessioni rurali e dà priorità allo sviluppo di 25 mini-reti solari aggiuntive. (1) Personale della Banca Mondiale, "Accesso all'elettricità e all'illuminazione distribuite in Etiopia (ADELE)", Gruppo della Banca Mondiale, worldbank.org L'elettrificazione è aumentata dal 44% al 54% tra il 2024 e il 2025, ma il 46% delle famiglie rurali è ancora privo di energia elettrica, il che giustifica un modello ibrido che combina il 65% di fornitura dalla rete e il 35% di sistemi distribuiti. (2) Agenzia di stampa etiope, "Il tasso di elettrificazione raggiunge il 54%", ena.et Le riforme istituzionali integrano la parità di genere imponendo all'Ethiopian Electric Utility di aumentare l'occupazione femminile al 30% entro il 2025, una mossa che dovrebbe ampliare il bacino di talenti nazionale.
Gli afflussi multilaterali di finanza verde accelerano lo sviluppo delle infrastrutture
I finanziamenti agevolati e misti rimangono fondamentali. La Banca Africana di Sviluppo ha impegnato 348 milioni di dollari per l'autostrada elettrica Etiopia-Kenya e 10 milioni di dollari per il campo geotermico di Tulu Moye. La Cina ha impegnato 1.7 miliardi di dollari nel 2025 per la produzione di celle solari e la lavorazione dei minerali, inclusi 360 milioni di dollari per l'impianto di Hanergy e un impianto di celle da 2 GW pianificato da Toyo. Il Programma di Garanzia per le Energie Rinnovabili della Banca Mondiale, da 200 milioni di dollari, riduce il rischio di progetti eolici e solari privati fino a 1,000 MW, mentre l'adesione ai BRICS apre linee di credito con la Nuova Banca di Sviluppo, riducendo la dipendenza dai finanziatori occidentali.
Le esportazioni del bacino energetico dell'Africa orientale creano flussi di entrate regionali
Dall'avvio commerciale nel 2023, il collegamento HVDC Etiopia-Kenya, lungo 1,045 km, ha trasformato l'energia idroelettrica quasi di base in guadagni in valuta estera. Il Kenya ha risparmiato 500 milioni di dollari importando elettricità dall'Etiopia invece di gestire i propri impianti termoelettrici. Le estensioni previste in Tanzania e Uganda potrebbero aumentare il surplus esportabile dell'Etiopia da 878 MW nel 2025 a 3,430 MW entro il 2027, sfruttando la complementarietà della stagione delle piogge nel bacino del Nilo.
Aumento della domanda di elettricità dovuta all'industria e alla popolazione
I parchi industriali specializzati nei settori tessile, agroalimentare e minerario ora generano una domanda significativa, con un conseguente aumento del 30% annuo del consumo nazionale di elettricità. Il divieto di importazione di veicoli con motore a combustione interna imposto dall'Etiopia nel gennaio 2024 mira a raggiungere 148,000 veicoli elettrici entro il 2032, richiedendo 2,226 stazioni di ricarica pubbliche che intensificheranno la crescita della distribuzione del carico.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale e finanziamenti nazionali limitati | -3.80% | Nazionale, acuto per le linee geotermiche e ad alta tensione | Medio termine (2–4 anni) |
| Colli di bottiglia nella trasmissione e rischio di riduzione | -2.90% | Corridoio Gondar-Metema, fascia del vento del Tigray, cascata Omo-Gibe | A breve termine (≤ 2 anni) |
| L'instabilità politica ritarda i progetti | -2.10% | Tigray, Afar, Oromia | A breve termine (≤ 2 anni) |
| Carenza di valuta estera e ostacoli al rimpatrio | -1.70% | il | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale e finanziamenti nazionali limitati
Le banche locali raramente offrono le durate di 15-20 anni richieste dai progetti su larga scala. Sebbene le riforme valutarie del luglio 2024 abbiano permesso agli esportatori di trattenere metà dei loro guadagni in valuta estera, i produttori indipendenti di energia (IPP) esitano ancora a causa del rischio di convertibilità. Nessuno dei progetti solari aggiudicati nell'ambito della prima asta etiope ha raggiunto la chiusura finanziaria e i 100 miliardi di dollari stimati per raggiungere l'obiettivo di 37 GW entro il 2037 dipenderanno in larga misura da garanzie multilaterali. (3) UK Foreign, Commonwealth & Development Office, “Ethiopia Energy Investment Needs,” gov.uk
Colli di bottiglia nella trasmissione e rischio di riduzione
La riduzione dell'energia eolica potrebbe aumentare dallo 0.2% al 9.8% con l'aumento della penetrazione e il rilascio minimo di energia idroelettrica per l'irrigazione limita la flessibilità. La rete ha registrato 49 blackout significativi tra il 2013 e il 2024, sottolineando l'urgenza di ammodernare le reti intelligenti e di migliorare la potenza delle linee. L'accumulo idroelettrico mediante pompaggio, nonostante il suo elevato potenziale tecnico, rimane assente dall'attuale quadro di politica energetica.
Analisi del segmento
Per tecnologia: Ancore idroelettriche, Ondate solari
L'energia idroelettrica ha fornito il 89.35% della capacità di generazione nel 2025, sostenuta dai 2,350 MW di GERD già operativi e dai 2,160 MW di Koysha, la cui entrata in servizio è prevista per il 2026. Questa posizione dominante significa che l'idroelettrico contribuisce attualmente alla quota maggiore del mercato delle energie rinnovabili in Etiopia, ma la sua quota diminuirà gradualmente con l'entrata in funzione di nuovi progetti solari su scala gigawatt. Il CAGR del 87.60% del solare dal 2026 al 2031 riflette l'asta IPP di febbraio 2025, le norme progressive di TOYO e la linea di moduli domestici di TOYO, che riduce l'investimento in conto capitale per MW. L'eolico, con 404 MW installati, sta riprendendo vigore dopo che AMEA Power ha firmato un PPA da 300 MW nel 2024, sebbene la congestione della rete debba attenuarsi per realizzare il suo potenziale di risorsa. La geotermia rappresenta la copertura di base a lungo termine: Tulu Moye e Corbetti puntano a 150 MW ciascuno, e i primi pozzi indicano temperature del vapore superiori a 280 °C, il che consente tariffe inferiori a 0.07 USD/kWh. La bioenergia rimane limitata all'impianto di termovalorizzazione di Reppie da 25 MW, mentre l'energia oceanica è irrilevante per l'Etiopia, paese senza sbocco sul mare.
Con il GERD, la quota dell'idroelettrico potrebbe ancora rappresentare il 58.70% del mercato delle energie rinnovabili in Etiopia nel 2031; tuttavia, il solare rappresenterà il più forte incremento assoluto della capacità eolica. La competitività dell'eolico dipende da una tempestiva dorsale a 400 kV e da un migliore scambio di liquidità con l'estero. Le turbine geotermiche. Il profilo geotermico, che richiede un'intensa attività di perforazione, implica aggiunte più lente a breve termine, ma offre una stabilità critica del carico di base, riducendo la distribuzione serale di gasolio, che supera i 0.25 dollari/kWh. Il mix in evoluzione sottolinea un passaggio intenzionale verso una generazione diversificata per moderare il rischio di variabilità delle precipitazioni e adattarsi ai crescenti picchi serali legati allo stile di vita urbano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: le utility dominano, C&I si risveglia
Le utility hanno gestito il 75.05% della capacità nel 2025 e si prevede che cresceranno a un CAGR del 23.30% fino al 2031, mentre Ethiopian Electric Power continua a svolgere il ruolo di acquirente unico. Il potere d'acquisto di questo blocco è alla base di quasi tutti gli attuali IPP, che sottoscrivono PPA da 20 a 25 anni denominati in birr ma indicizzati al cambio valuta, una struttura esposta durante la svalutazione del 115% di luglio 2024. I carichi commerciali e industriali (C&I), in particolare data center ed esportatori tessili, rappresentano circa il 15% della domanda del 2024, ma hanno un'autogenerazione limitata a causa dell'assenza di net metering e diritti di wheeling. Una volta che la Commissione etiope per gli investimenti avrà finalizzato le linee guida per l'energia solare e l'accumulo "behind-the-meter", la quota C&I potrebbe conquistare una quota maggiore del mercato etiope delle energie rinnovabili nelle installazioni di fine decennio.
Gli utenti residenziali rappresentano attualmente circa il 10% della capacità; si prevede che la crescita accelererà con l'attivazione di mini-reti finanziate da ADELE, che porteranno alla rete 500,000 famiglie entro il 2027, con componenti per l'uso produttivo come l'accumulo frigorifero che miglioreranno l'accessibilità tariffaria. Il contesto politico ha iniziato a spostarsi verso la partecipazione privata su piccola scala, come dimostra il cluster di mini-reti da 685 kWp di Green Scene Energy, che serve 20,000 residenti rurali. Nel complesso, le utility rimangono il motore dei volumi a breve termine, ma le implementazioni di elettrificazione rurale e C&I diversificheranno la domanda, riducendo il rischio di concentrazione per i futuri investitori nel settore delle energie rinnovabili in Etiopia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
L'Oromia domina il settore della generazione, rappresentando il 59.40% della capacità installata, e ospita le turbine a cascata e i prospetti geotermici di GERD, che insieme assicurano la leadership della regione nel mercato etiope delle energie rinnovabili. Addis Abeba, sebbene alimentata dalla rete elettrica tramite gli impianti dell'Oromia, consuma circa il 40% dell'elettricità nazionale; i soli cluster di data center dovrebbero assorbire oltre 8 TWh nel 2025, stimolando la necessità di soluzioni localizzate per la gestione dei picchi di consumo, come i tetti solari alimentati a batteria. La Regione delle Nazioni, Nazionalità e Popoli del Sud contribuisce alla cascata Omo-Gibe, aggiungendo 2,600 MW di energia idroelettrica a supporto dei sistemi di irrigazione rurale e delle emergenti zone di trasformazione agroalimentare lungo la riva del fiume Gibe.
La fascia Tigray-Afar ospita la maggior parte dei 404 MW di impianti eolici, ma ha subito 18 mesi di isolamento della trasmissione durante il conflitto del 2020-2022. Il ripristino del circuito a 230 kV di Alamata-Kombolcha-Legetafo nel 2024 ha ridotto la riduzione di Ashegoda dal 30% al 18%, ma la piena ripresa è attesa dall'aggiornamento a 400 kV previsto nell'ambito della Fase II di PRIME. Le regioni di Gambella, Benishangul-Gumuz e Somali registrano i livelli di elettrificazione più bassi, al 32%, posizionandosi come zone target per le minireti ADELE, molte delle quali saranno ibride con solare e accumulo che elimineranno l'arretrato nella spesa per la trasmissione. Gli interconnettori di Gibuti e Sudan estendono la rilevanza geografica oltre i confini dell'Etiopia, assorbendo complessivamente 350 MW di esportazioni nel 2024 e prevedendo di raggiungere i 700 MW entro il 2027 con la sincronizzazione di più unità GERD.
I progressi sul collegamento da 150 MW con Gibuti hanno catalizzato progetti di desalinizzazione, mentre il Sudan acquista surplus idroelettrico durante il periodo di siccità, consentendo all'Etiopia di suddividere la generazione e stabilizzare la frequenza della rete nazionale. La stabilità della tensione rimane il tallone d'Achille del corridoio nord-occidentale Gondar-Metema; l'installazione di compensatori VAR statici e un condensatore sincrono pianificato vicino a Bahir Dar sono fondamentali per sbloccare futuri gasdotti eolici in quella zona. Nel complesso, i contrasti regionali determinano le priorità di implementazione, l'allocazione del capitale e i rendimenti corretti per il rischio per gli investitori che valutano l'ingresso nel mercato etiope delle energie rinnovabili.
Panorama normativo
Il settore delle energie rinnovabili in Etiopia è regolato da un quadro centralizzato ma in fase di riforma, in cui il Ministero dell'Acqua e dell'Energia (MoWE) definisce le politiche e la pianificazione del settore, mentre l'Autorità per il Petrolio e l'Energia (PEA) sovrintende alle funzioni di concessione di licenze, tariffazione e conformità. Ethiopian Electric Power (EEP) rimane l'azienda leader nella generazione e trasmissione di energia, mentre Ethiopian Electric Utility (EEU) è responsabile della distribuzione e della vendita al dettaglio, con una partecipazione privata strutturata attorno a modelli di appalto IPP/PPP e a un modello di acquisto con un unico acquirente.
Le riforme avviate dal 2024 si sono concentrate sulla promozione degli investimenti privati e sul rafforzamento della pianificazione del sistema. Il 26 marzo 2024 la Banca Mondiale ha approvato PRIME-1 per migliorare la sostenibilità finanziaria del settore e la partecipazione privata, mentre il 13 novembre 2024 l'EEP ha finalizzato il Piano di espansione della generazione e trasmissione a costo minimo per orientare i nuovi appalti. Nel 2025, il Ministero delle Finanze ha emanato la Direttiva 1067/2025 (26 maggio e 23 giugno 2025) per aumentare la trasparenza e la disciplina dei costi negli investimenti nel settore energetico, mentre i documenti strategici nazionali, tra cui la Strategia nazionale per lo sviluppo dell'energia sostenibile (2024-2030), formalizzano gli obiettivi di diversificazione che elevano la priorità politica dell'energia solare, eolica e geotermica, oltre all'energia idroelettrica.
Panorama competitivo
Un duopolio di fatto – Ethiopian Electric Power (generazione e trasmissione) ed Ethiopian Electric Utility (vendita al dettaglio) – domina la pianificazione del sistema, le decisioni tariffarie e le negoziazioni di prelievo. Le principali società di EPC cinesi PowerChina, Gezhouba e Dongfang Electric si sono affermate attraverso finanziamenti vincolati, che hanno coperto l'85% dei progetti eolici e idroelettrici dal 2019. Il loro modello chiavi in mano comprime i tempi di costruzione, ma limita la crescita del contenuto locale e il trasferimento tecnologico. I produttori europei di turbine, come Siemens Gamesa, Vestas e GE, hanno installato oltre 420 MW, ma devono far fronte a una riduzione della liquidità delle bollette e a costi di copertura elevati a seguito della svalutazione del 2024.
La fabbrica di celle solari da 2 GW di TOYO Corporation, inaugurata nell'aprile 2025, segna la prima localizzazione di apparecchiature di dimensioni considerevoli in Etiopia, probabilmente spostando l'approvvigionamento fotovoltaico nei prossimi round di IPP verso l'approvvigionamento interno, riducendo il rischio logistico e riducendo del 20% i costi dei moduli consegnati. Gli IPP locali sono ancora in fase nascente, con Green Scene Energy, Solar Tech e BTE Renewables che controllano collettivamente meno di 1 MW di capacità connessa alla rete. Tuttavia, sperano di espandersi attraverso i programmi ADELE e DREAM, che mirano a ritagliarsi mercati rurali poco affollati. L'uscita di ACWA Power nel 2024 da due siti di Scaling Solar evidenzia i persistenti rischi di rimpatrio valutario, sebbene la direttiva FXD/01/2024 del luglio 2024 consenta ora conti di deposito offshore per il flusso di dividendi, una riforma che ha aiutato AMEA Power a firmare un PPA eolico da 300 MW due mesi dopo.
Si prevede che l'intensità competitiva aumenterà una volta che il Proclama di Emendamento PPP n. 1283/2023 consentirà negoziazioni dirette per sponsor ricorrenti con almeno tre progetti di successo, una disposizione che favorisce i veterani, come Mainstream Renewable Power e Globeleq. Le società di ingegneria locali stanno lentamente scalando la catena del valore, gestendo lavori civili e contratti di bilanciamento degli impianti, ma non hanno ancora la solidità di bilancio necessaria per sviluppare autonomamente IPP. L'accumulo di batterie, l'idrogeno verde e il software per smart grid rimangono nicchie vuote, aperte a nuovi operatori, mentre i finanziatori multilaterali si muovono per finanziare asset flessibili fondamentali per un mercato etiope diversificato delle energie rinnovabili.
Leader del settore delle energie rinnovabili in Etiopia
Ethiopian Electric Power (EEP)
PowerChina / China Gezhouba Group
Siemens Gamesa Energie Rinnovabili SA
Tulu Moye operazioni geotermiche PLC
Enel Green Power SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Il Gruppo della Banca Africana di Sviluppo ha approvato un pacchetto di finanziamento di 110 milioni di dollari per il progetto eolico Aysha da 300 MW sviluppato da AMEA Power. L'approvazione fa progredire il primo produttore indipendente di energia eolica (IPP) dell'Etiopia verso la realizzazione finanziariamente sostenibile e rafforza il precedente per le energie rinnovabili su larga scala finanziate privatamente nell'ambito del quadro in evoluzione dei partenariati pubblico-privato (PPP).
- Aprile 2025: TOYO Corporation ha inaugurato in Etiopia uno stabilimento per la produzione di celle solari da 2 GW. Il progetto ha rafforzato la produzione locale di apparecchiature fotovoltaiche e contribuisce a ridurre la dipendenza dalla logistica e dalle importazioni, favorendo così future implementazioni di impianti solari su larga scala e distribuiti.
- Agosto 2024: AMEA Power ha firmato un accordo di acquisto di energia per il progetto eolico Aysha-1 da 300 MW. L'accordo ha rilanciato il processo di contrattualizzazione dell'energia eolica su larga scala ed è in linea con le misure politiche volte ad attenuare le preoccupazioni degli investitori in materia di valuta estera e rimpatrio dei capitali.
Ambito del rapporto sul mercato delle energie rinnovabili in Etiopia
L'energia rinnovabile deriva da fonti naturali che si rigenerano più velocemente di quanto vengano consumate, come la luce solare, il vento, l'acqua, il calore geotermico e la biomassa. Queste risorse sono considerate inesauribili e vengono utilizzate per generare elettricità, calore e combustibile, con un conseguente impatto ambientale e un'impronta di carbonio inferiori rispetto ai combustibili fossili.
Il mercato etiope delle energie rinnovabili è segmentato in base alla tecnologia e all'utente finale. In base alla tecnologia, il mercato è suddiviso in energia solare (fotovoltaica e CSP), energia eolica (onshore e offshore), energia idroelettrica (piccola, grande e PSH), bioenergia, geotermica ed energia oceanica (maree e onde). In base all'utente finale, il mercato è suddiviso in servizi di pubblica utilità, settore commerciale e industriale e settore residenziale. Il rapporto illustra anche le dimensioni e le previsioni del mercato per l'Etiopia.
Per ciascun segmento, le dimensioni del mercato e le previsioni sono state condotte in base alla capacità installata (GW).
Per tecnologia
| Energia solare (fotovoltaica e CSP) |
| Energia eolica (onshore e offshore) |
| Energia idroelettrica (piccola, grande, PSH) |
| Bioenergy |
| Geotermico |
| Energia oceanica (maree e onde) |
Per utente finale
| Elettricita, Gas Ed Acqua |
| Commerciale e Industriale |
| Residenziale |
| Per tecnologia | Energia solare (fotovoltaica e CSP) |
| Energia eolica (onshore e offshore) | |
| Energia idroelettrica (piccola, grande, PSH) | |
| Bioenergy | |
| Geotermico | |
| Energia oceanica (maree e onde) | |
| Per utente finale | Elettricita, Gas Ed Acqua |
| Commerciale e Industriale | |
| Residenziale |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è oggi la capacità di generazione di energia rinnovabile installata in Etiopia e dove si dirigerà entro il 2031?
La capacità è di 8.64 GW nel 2026 e si prevede che raggiungerà i 22.31 GW entro il 2031, il che implica un CAGR del 20.90%.
Quanto è grande la diga Grand Ethiopian Renaissance e perché è così importante?
A pieno regime, GERD fornirà 5,150 MW, consolidando il predominio dell'energia idroelettrica e sostenendo le future esportazioni di energia elettrica.
Quale tecnologia si sta espandendo più rapidamente nel mix di energie rinnovabili dell'Etiopia?
L'energia solare su scala industriale e le mini-reti stanno crescendo più rapidamente, con un tasso di crescita annuo composto (CAGR) previsto del 87.60% tra il 2026 e il 2031.
Quali meccanismi di finanziamento multilaterali sostengono i nuovi progetti etiopi?
Il programma PRIME da 1.4 miliardi di dollari della Banca Mondiale, i prestiti SEFA della Banca africana di sviluppo e i finanziamenti vincolati alle banche cinesi forniscono collettivamente la maggior parte del capitale agevolato.
In che modo la linea HVDC Etiopia-Kenya migliora le prospettive energetiche dell'Etiopia?
Il collegamento da 2,000 MW trasporta già 400 MW in Kenya e potrebbe generare entrate annuali dalle esportazioni comprese tra 71 e 498 milioni di dollari, con l'aumento dei volumi.
Quali sono gli ostacoli principali che impediscono ancora l'implementazione delle energie rinnovabili in Etiopia?
Gli elevati costi di capitale, la carenza di valuta estera e i colli di bottiglia della rete, in particolare nei corridoi Gondar-Metema e Tigray, continuano a ritardare o limitare i progetti.


