

Dimensioni e quota del mercato degli eSport
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 5.34 miliardo di dollari |
| Dimensione del mercato (2031) | 6.78 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.89% CAGR |
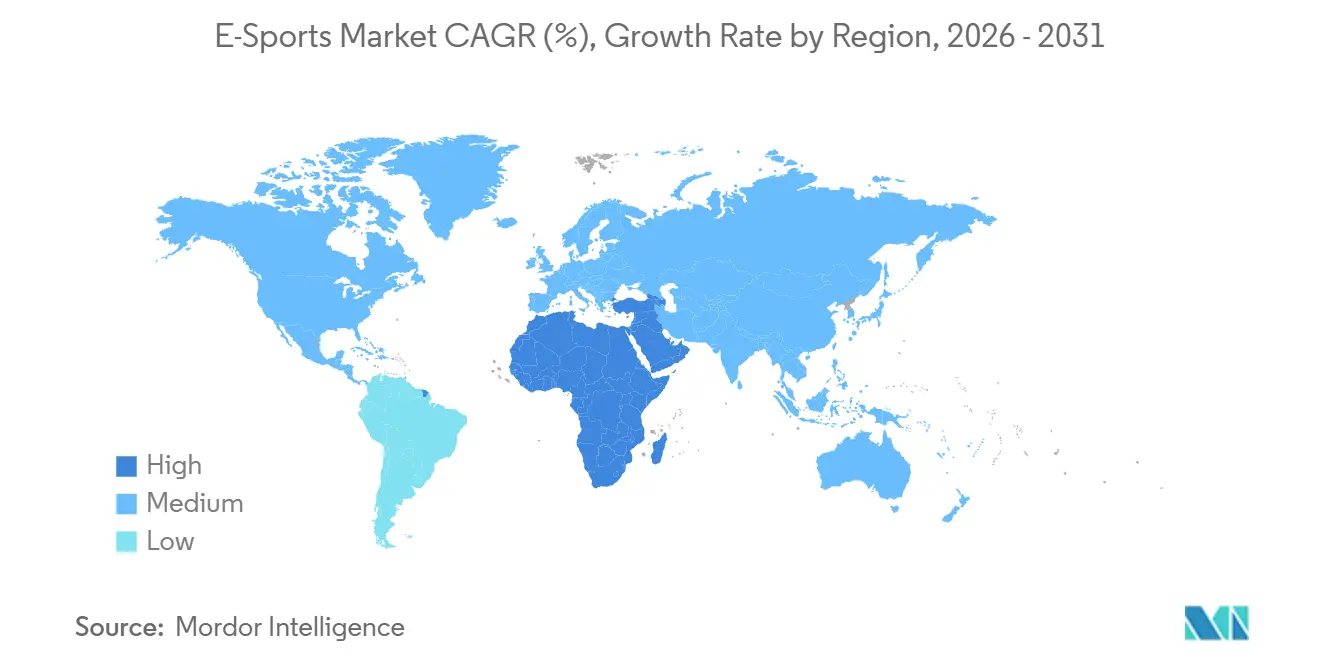
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Nord America |
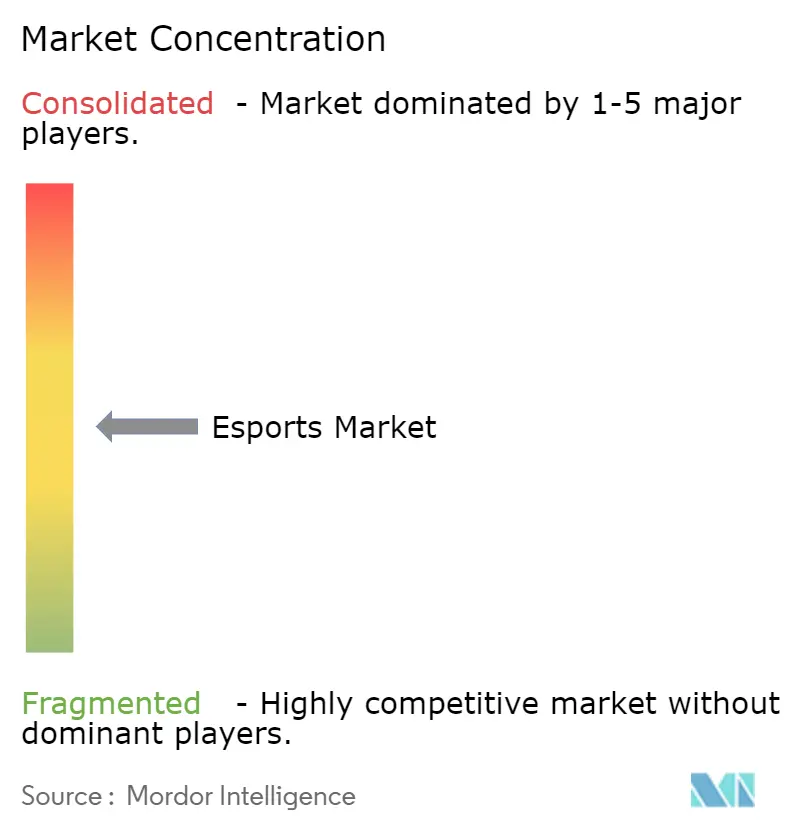
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli eSport di Mordor Intelligence
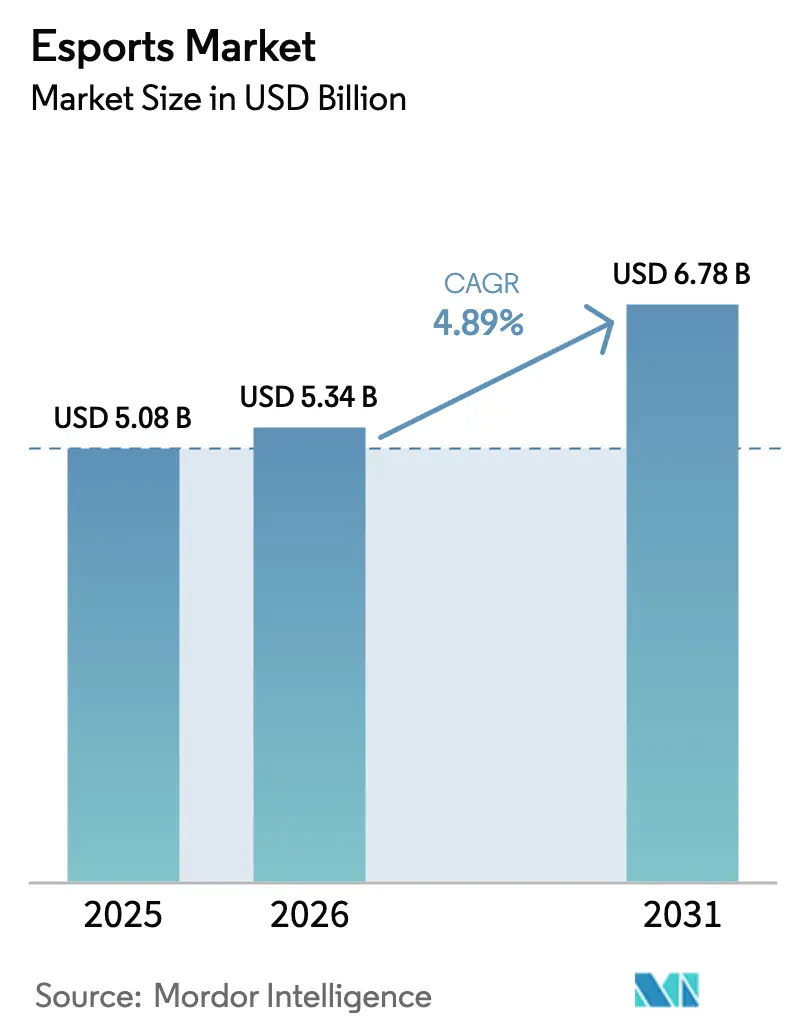
Si prevede che il mercato degli eSport crescerà da 5.08 miliardi di dollari nel 2025 a 5.34 miliardi di dollari nel 2026 e si prevede che raggiungerà i 6.78 miliardi di dollari entro il 2031, con un CAGR del 4.89% nel periodo 2026-2031.
L'attuale percorso di crescita è plasmato dall'adozione del modello di franchising, dagli investimenti dei fondi sovrani e dalla migrazione delle emittenti tradizionali verso piattaforme di live streaming, fattori che attenuano la precedente esuberanza sostenuta dai venture capital. L'aumento degli stipendi dei giocatori e i budget incoerenti per le sponsorizzazioni stanno spingendo gli editori a diversificare i flussi di entrate in scommesse, fantasy betting e asset in-game, mentre i titoli mobile-first e le reti ottimizzate per la latenza ampliano la portata globale. La continua attenzione normativa sulle meccaniche delle loot-box, sulla privacy dei dati e sulla classificazione degli asset virtuali aumenta i costi di conformità, ma accelera la svolta verso una monetizzazione trasparente degli abbonamenti stagionali. La parità competitiva rimane ostacolata dalla frammentazione della proprietà intellettuale, che costringe gli organizzatori dei tornei a negoziare i diritti titolo per titolo piuttosto che pacchetti cross-game, frenando così le economie di scala.
Punti chiave del rapporto
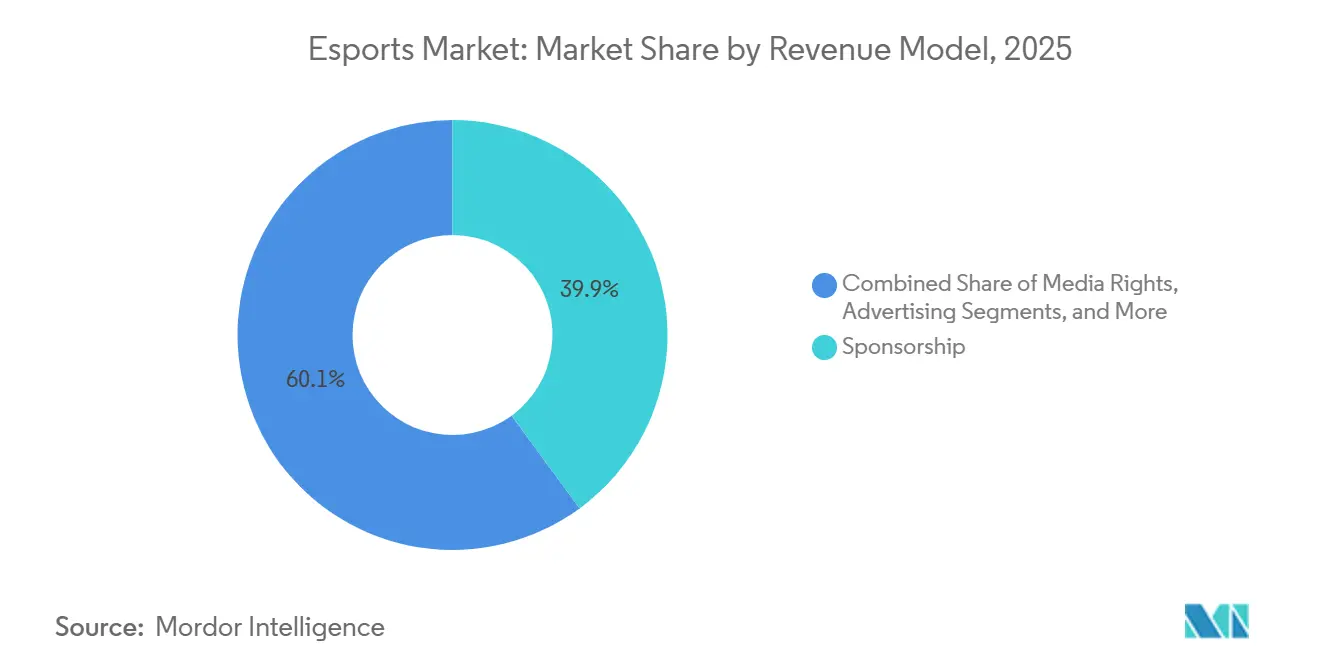
- In base al modello di fatturato, la sponsorizzazione ha contribuito al 39.93% del valore del 2025, mentre le piattaforme di scommesse e fantasy stanno crescendo a un CAGR del 5.53% fino al 2031.
- Per piattaforma di streaming, Twitch ha raggiunto una quota del 47.07% nel 2025, mentre Facebook Gaming è destinata a crescere a un CAGR del 5.21% entro il 2031.
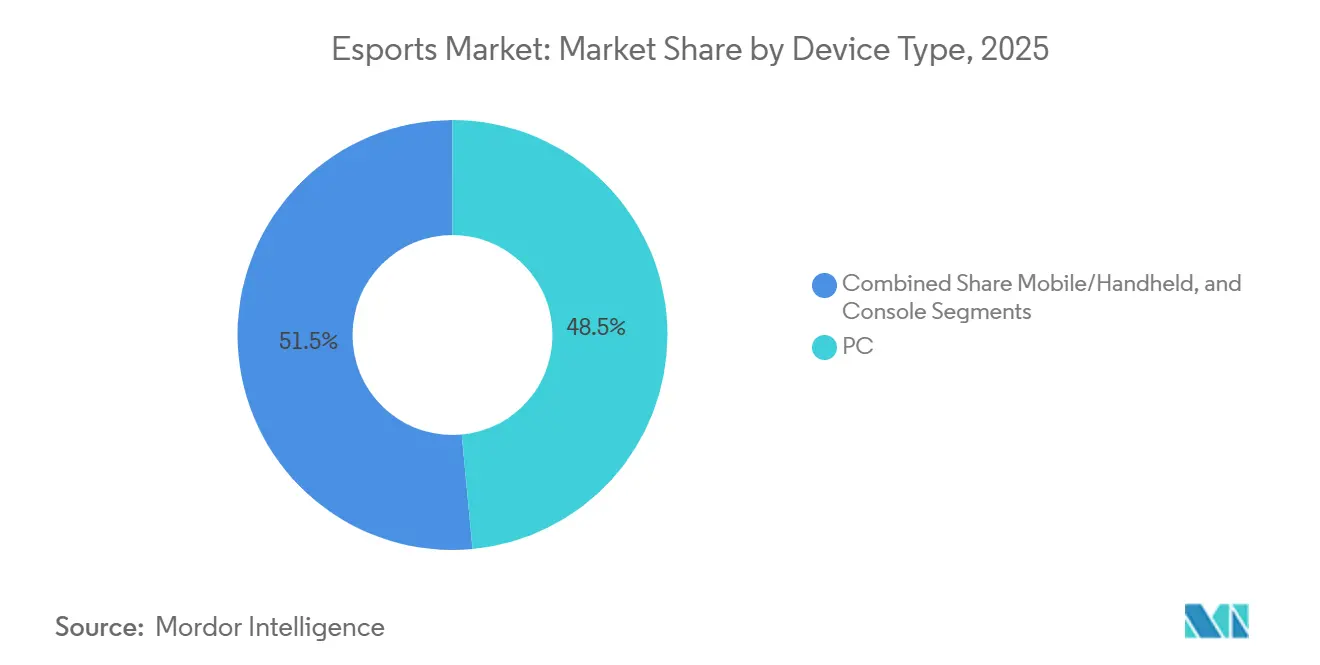
- Per tipologia di dispositivo, gli smartphone hanno catturato il 48.51% del fatturato del 2025; il segmento mobile e portatile è destinato a crescere a un CAGR del 5.87% entro il 2031.
- Per genere di gioco, i titoli MOBA detenevano una quota del 37.39% nel 2025, ma si prevede che i giochi battle-royale cresceranno a un CAGR del 5.28% entro il 2031.
- In termini geografici, il Nord America ha generato il 42.49% del valore di mercato nel 2025, ma si prevede che il Medio Oriente registrerà un CAGR del 5.94% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli eSport
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'implementazione del 5G e della fibra consente la monetizzazione degli eSport mobili in Asia | + 1.2% | Nucleo Asia-Pacifico, con ripercussioni sul Medio Oriente e sul Sud America | Medio termine (2-4 anni) |
| La proprietà di asset digitali basata su blockchain aumenta i ricavi degli editori | + 0.7% | Adozione globale e anticipata in Nord America ed Europa | A lungo termine (≥4 anni) |
| Modelli di franchising che attraggono investitori sportivi tradizionali | + 0.9% | Nord America ed Europa primari, con espansione in Asia-Pacifico | A breve termine (≤2 anni) |
| Riconoscimento e finanziamento governativi degli eSport in Europa e Cina | + 0.8% | Europa e Cina al centro, emergenti in Medio Oriente | Medio termine (2-4 anni) |
| Strumenti di allenamento personalizzati basati sull'intelligenza artificiale che migliorano il coinvolgimento dei giocatori | + 0.6% | Globale, concentrato in Nord America e Asia-Pacifico | A lungo termine (≥4 anni) |
| I mega montepremi guidati dall'Arabia Saudita stanno globalizzando i calendari dei tornei | + 0.9% | Origine mediorientale, impatto sulla distribuzione globale dei tornei | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'implementazione del 5G e della fibra consente la monetizzazione degli eSport mobili in Asia
A dicembre 2025, la penetrazione del 5G a livello nazionale ha raggiunto il 68% degli abbonamenti mobili sudcoreani, mentre China Mobile ha coperto il 95% delle città a livello di prefettura con il 5G standalone, abbassando la latenza media al di sotto dei 20 millisecondi e livellando le condizioni competitive tra smartphone e PC. [1] Ministero della Scienza e delle TIC, Corea del Sud, "Statistiche sulla rete 5G", msit.go.kr Tencent ha sfruttato questi aggiornamenti finanziando un Honor of Kings World Championship da 10 milioni di dollari nel 2025 che ha attratto 120 milioni di spettatori simultanei e generato 2.45 miliardi di dollari di entrate annuali. [2] Tencent Holdings, "Rapporto annuale 2025", tencent.com Garena's Free Fire ha mantenuto 150 milioni di utenti attivi giornalieri su dispositivi con un prezzo inferiore a 200 dollari, dimostrando il pubblico raggiungibile sbloccato dall'hardware accessibile. I programmi governativi per la fibra ottica fino a casa in Indonesia e nelle Filippine stanno ampliando ulteriormente la partecipazione, con il Dipartimento filippino per l'Informazione e le Comunicazioni che punta a raggiungere il 50% di copertura domestica entro il 2027. Questi progressi in termini di connettività aumentano le ore di streaming mobile, incentivano le conversioni in-app ed espandono i montepremi regionali, migliorando complessivamente le prospettive di crescita del mercato degli eSport.
La proprietà di asset digitali basata su blockchain aumenta i ricavi degli editori
I token non fungibili consentono a spettatori e giocatori di scambiare skin di tornei verificate e gli editori ottengono royalty del 5%-10% su ogni rivendita, trasformando le vendite di articoli una tantum in entrate ricorrenti. La partnership di Immutable con GameStop e Ubisoft ha generato 18 milioni di dollari di volume sul mercato secondario entro sei mesi dal lancio. Riot Games ha ottenuto un brevetto statunitense nell'agosto 2025 che copre la proprietà di oggetti verificata tramite blockchain, ponendo le basi per economie cross-game. [3] United States Patent and Trademark Office, “Blockchain Item Authentication Patent,” uspto.gov Sebbene l'Autorità europea degli strumenti finanziari e dei mercati ora tratti alcuni token come strumenti finanziari, i costi di registrazione per la conformità sembrano gestibili rispetto al potenziale guadagno di royalty a vita.
Modelli di franchising che attraggono gli investitori sportivi tradizionali
Gli slot permanenti in campionati come la League of Legends Championship Series eliminano il rischio di retrocessione, consentendo agli investitori di applicare quadri di valutazione paragonabili a quelli delle franchigie NBA. Goldman Sachs ha monitorato 1.8 miliardi di dollari di capitale proveniente da sport tradizionali che sono entrati nei team di eSport tra il 2022 e il 2024. Le linee di credito garantite dal capitale dei franchise, inclusi 500 milioni di dollari organizzati da Norton Rose Fulbright, riducono il costo del capitale e supportano gli aggiornamenti della produzione media. Anche la fidelizzazione degli sponsor è in aumento; una ricerca ufficiale ha riportato tassi di rinnovo annuali superiori del 23% nei campionati in franchising rispetto ai tornei a circuito aperto. Tuttavia, il controllo degli editori sui termini di condivisione dei ricavi può comprimere i guadagni dei team, evidenziando l'importanza di fonti di reddito diversificate.
Riconoscimento e finanziamento governativi degli eSport in Europa e Cina
Gli investimenti statali nelle infrastrutture per gli esports in Cina, Germania e Francia hanno legittimato il gaming competitivo come percorso di carriera, con l'Amministrazione Generale dello Sport cinese che ha ufficialmente riconosciuto gli esports come il 99° sport sanzionato nel 2024 [4] Amministrazione Generale dello Sport della Cina, "Riconoscimento degli esports", sport.gov.cn e ha stanziato 5 miliardi di CNY (700 milioni di dollari USA) per le accademie di formazione provinciali fino al 2027. Il governo municipale di Shanghai ha designato la città come "Capitale degli esports" della Cina nel 2025, offrendo incentivi fiscali e sovvenzioni per la costruzione di sedi che hanno attratto Riot Games a trasferire la sua sede Asia-Pacifico e ospitare il Campionato mondiale di League of Legends del 2025 con 40,000 partecipanti in presenza. Nel gennaio 2025, il Ministero federale tedesco per il digitale e i trasporti ha lanciato un fondo di 50 milioni di euro (54 milioni di dollari) per le infrastrutture degli eSport, finanziando l'aggiornamento della fibra ottica di 200 palazzetti dello sport comunali e garantendo la copertura assicurativa per gli organizzatori di tornei amatoriali. Nel marzo 2025, il Parlamento europeo ha approvato una risoluzione non vincolante che esorta gli Stati membri ad armonizzare le classificazioni dei visti per gli eSport, affrontando la frammentazione che in precedenza costringeva i giocatori extra-UE a ottenere permessi di lavoro specifici per ogni singolo torneo. Nel 2024, l'Ufficio per l'innovazione e la tecnologia di Hong Kong ha stanziato 100 milioni di dollari di Hong Kong (13 milioni di dollari) per il programma di accelerazione per gli eSport di Cyberport, supportando 30 startup che sviluppano strumenti di coaching basati sull'intelligenza artificiale e piattaforme blockchain per i tornei.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Compressione della spesa per sponsorizzazione | -1.1% | Europa | A breve termine (≤2 anni) |
| Proprietà IP frammentata | -1.3% | Global | A lungo termine (≥4 anni) |
| L'aumento degli stipendi dei giocatori supera la crescita dei ricavi | -1.1% | Il nucleo del Nord America e dell'Europa, emergente nell'Asia-Pacifico | Medio termine (2-4 anni) |
| Repressione normativa sui Loot Box che limita la monetizzazione in-game | -1.0% | Nord America e Europa | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Compressione della spesa per le sponsorizzazioni a causa del rallentamento della pubblicità digitale in Europa
I budget per la pubblicità digitale in Europa sono diminuiti dell'8% su base annua nel 2024, spingendo sponsor endemici come Intel e Mastercard a ridurre le campagne eSport di circa il 15%. Intel ha concluso la sua sponsorizzazione decennale del titolo Extreme Masters a dicembre 2024, eliminando una garanzia annuale di 20 milioni di dollari e costringendo ESL FACEIT Group a convertire l'inventario in accordi di condivisione dei ricavi a rischio. Il crollo dell'exchange di criptovalute FTX ha lasciato un divario di sponsorizzazione di 200 milioni di dollari, colmato solo al 40% entro il 2025. Un'applicazione più rigorosa del GDPR ha ridotto il targeting di precisione, come dimostrato dalla multa di 390 milioni di euro inflitta a Meta nel 2024, indebolendo i premi CPM per gli streaming eSport. I marchi si stanno riallocando al performance marketing, lasciando alle proprietà il compito di dimostrare il ritorno sull'engagement con una standardizzazione limitata.
L'aumento degli stipendi dei giocatori supera la crescita dei ricavi
Gli stipendi minimi nella League of Legends Championship Series sono saliti a 75,000 dollari nel 2025, ma i pool di compartecipazione ai ricavi della lega si sono ridotti a 21 milioni di dollari, riducendo i margini per le squadre che già godevano di garanzie pluriennali negoziate durante il boom delle imprese del 2022-2024. I franchise dell'Overwatch League si sono contratti da 20 a 8, con perdite operative medie di 1.2 milioni di dollari all'anno per club. Riot Games ha risposto a settembre 2025 abbassando gli stipendi minimi a 60,000 dollari e trasferendo il 40% della retribuzione a bonus basati sulle prestazioni, avviando trattative con l'associazione dei giocatori. Finché la crescita dei ricavi non si riallineerà con il monte stipendi, la stabilità delle squadre rimarrà fragile, limitando il potenziale di espansione del mercato degli eSport.
Analisi del segmento
Per modello di fatturato: le piattaforme di scommesse superano i flussi tradizionali
Le sponsorizzazioni hanno rappresentato il 39.93% dei ricavi degli eSport nel 2025, ma le piattaforme di scommesse e fantasy stanno crescendo a un CAGR del 5.53% fino al 2031, riflettendo la legalizzazione giurisdizionale e l'integrazione delle scommesse con denaro reale nelle interfacce di streaming. DraftKings ha lanciato mercati di scommesse specifici per gli eSport in 12 stati degli Stati Uniti nel 2025, offrendo scommesse moneyline, map-handicap e in-play sui tornei Major di League of Legends Championship Series e Counter-Strike, generando 85 milioni di dollari di ricavi nei primi sei mesi. I diritti media, che rappresentavano il 18% dei ricavi del 2025, subiscono una compressione poiché YouTube Gaming e Twitch passano da pagamenti minimi garantiti ad accordi di condivisione dei ricavi; Riot Games ha rinegoziato il suo accordo di trasmissione LCS nel 2024, riducendo la quota annuale fissa da 30 milioni di dollari a 18 milioni di dollari, più il 25% dell'inventario pubblicitario. I ricavi pubblicitari, che rappresentano il 15% del valore di mercato del 2025, risentono del calo dei costi per mille, poiché gli exchange programmatici classificano i flussi di eSport come "non sicuri per il marchio" a causa degli ambienti di chat non moderati, con CPM medi in calo da 8 USD nel 2022 a 4.50 USD nel 2025.
Le commissioni degli editori e gli acquisti in-game hanno contribuito per il 22% ai ricavi del 2025, con il Battle Pass di Dota 2 di Valve che ha generato 180 milioni di dollari nel 2025, destinando il 25% dei proventi al montepremi di The International, creando un circolo virtuoso in cui i contributi dei fan finanziano direttamente il prestigio competitivo. Biglietti e merchandising, il segmento più piccolo con il 5% dei ricavi del 2025, stanno riprendendo dopo la pandemia, con la partecipazione di persona al Campionato Mondiale di League of Legends 2025 a Shanghai che ha raggiunto le 40,000 unità al giorno, con pacchetti di posti premium al prezzo di 500 dollari esauriti in 90 minuti. L'impennata di scommesse e fantasy si concentra nelle giurisdizioni con quadri normativi maturi; il mercato iGaming dell'Ontario, che ha legalizzato le scommesse sportive su singoli eventi nell'aprile 2022, ha registrato un volume di scommesse sugli eSport di 52 milioni di dollari canadesi (38 milioni di dollari) nel 2025, pari al 2.1% del totale delle scommesse sportive.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per piattaforma di streaming: Pivot di Meta sfida il dominio di Twitch
Twitch ha mantenuto il 47.07% dei ricavi della piattaforma di streaming nel 2025, ma Facebook Gaming sta accelerando a un CAGR del 5.21% fino al 2031, con Meta che integra gli eSport in diretta nel suo social graph principale e sfrutta Instagram Reels per la distribuzione degli highlights. Twitch, di proprietà di Amazon, ha licenziato 500 dipendenti a gennaio 2025, pari al 35% della sua forza lavoro, ed è uscita dal mercato sudcoreano a febbraio 2025 a causa dei costi proibitivi di transito di rete imposti dai provider di servizi Internet locali, cedendo terreno a YouTube Gaming e alla piattaforma di streaming africana Bigo Live. YouTube Gaming ha catturato il 28% dei ricavi della piattaforma nel 2025 offrendo ai creatori il 70% dei proventi di Super Chat, rispetto alla suddivisione degli abbonamenti del 50% di Twitch, attirando streamer di alto profilo come Valkyrae e Ludwig con contratti pluriennali esclusivi. Nonostante la chiusura della sua app mobile autonoma nell'ottobre 2022, Facebook Gaming ha aumentato il tempo di visualizzazione del 18% su base annua nel 2025, integrando lo streaming dei tornei direttamente nel News Feed di Facebook e offrendo lo streaming condiviso a latenza zero per i gruppi di amici.
Le piattaforme cinesi Huya e DouYu, che complessivamente detenevano il 12% del fatturato globale del 2025, hanno dovuto far fronte a pressioni normative poiché l'Amministrazione Nazionale della Radio e della Televisione cinese ha imposto requisiti più severi di moderazione dei contenuti a marzo 2025, rendendo obbligatoria la registrazione del nome reale per gli streamer e vietando le trasmissioni tra le 22:00 e le 8:00 per gli utenti di età inferiore ai 18 anni. Huya e DouYu hanno annunciato trattative di fusione a giugno 2025 per consolidare i costi infrastrutturali e negoziare accordi di licenza unificati con gli editori, sebbene l'Amministrazione Statale per la Regolamentazione del Mercato cinese non abbia ancora approvato la transazione. Le piattaforme rimanenti, tra cui Kick (sostenuta da Stake.com) e Trovo (di proprietà di Tencent), hanno catturato l'8% del fatturato del 2025 concentrandosi su aree geografiche svantaggiate; Kick si è assicurata i diritti esclusivi per la trasmissione della Free Fire Pro League brasiliana nel 2025, raggiungendo 8 milioni di spettatori simultanei durante le finali.
Per tipo di dispositivo: Smartphone Ubiquity Drives Handheld Surge
Nel 2025, il PC ha rappresentato il 48.51% dei ricavi dei dispositivi eSport, mentre la categoria più ampia dei dispositivi mobili e portatili ha registrato un'espansione del 5.87% di CAGR fino al 2031, trainata dagli ecosistemi Honor of Kings e PUBG Mobile di Tencent, che hanno generato complessivamente 3.2 miliardi di dollari nel 2025. Honor of Kings, che opera esclusivamente su dispositivi mobili, ha registrato 100 milioni di utenti attivi giornalieri in Cina nel 2025 e si è espansa a livello internazionale come "Arena of Valor", assicurandosi partnership con i Giochi Asiatici per includere gli eSport mobili come evento medaglia nei Giochi Asiatici di Hangzhou del 2026. Il gaming su PC, che rappresenta il 35% dei ricavi dei dispositivi del 2025, rimane la piattaforma preferita per gli sparatutto in prima persona e i titoli di strategia in tempo reale, con Counter-Strike 2 di Valve che ha registrato una media di 1.5 milioni di giocatori simultanei su Steam per tutto il 2025. Il gaming su console ha catturato il 16.5% dei ricavi del 2025, ma sta crescendo solo al 3.2% di CAGR, poiché Sony e Microsoft danno priorità alle iniziative di cloud gaming rispetto ai titoli eSport esclusivi; la PlayStation 5 di Sony ha venduto 8 milioni di unità nel 2025, ma meno del 5% dei possessori ha partecipato a modalità multigiocatore competitive secondo i dati sull'attività di PlayStation Network.
L'aumento del passaggio da dispositivi mobili a dispositivi portatili è più pronunciato nell'Asia meridionale e nel Sud-est asiatico, dove la penetrazione degli smartphone supera il 75%, ma la percentuale di possessori di PC rimane inferiore al 25% delle famiglie. La Free Fire Pro League indiana ha attirato 12 milioni di spettatori simultanei durante le sue finali del 2025, con il 92% degli spettatori provenienti da dispositivi mobili. Switch di Nintendo, classificata come console portatile, ha contribuito con 180 milioni di dollari ai ricavi degli eSport nel 2025 attraverso i tornei di Super Smash Bros. Ultimate e Splatoon 3, sebbene l'architettura di rete peer-to-peer della piattaforma limiti la fattibilità competitiva rispetto all'infrastruttura server dedicata su PC e dispositivi mobili. Servizi di cloud gaming come NVIDIA GeForce Now e Xbox Cloud Gaming stanno sfumando i confini dei dispositivi, consentendo ai giocatori di competere in partite di qualità PC su smartphone e tablet, con NVIDIA che ha dichiarato 25 milioni di abbonati a GeForce Now nel 2025.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per genere di gioco: i formati Battle-Royale catturano il pubblico mainstream
I titoli MOBA hanno rappresentato il 37.39% dei ricavi del genere nel 2025, ma i formati battle-royale si stanno espandendo a un CAGR del 5.28% fino al 2031, poiché gli editori ripropongono il modello di contenuti stagionali di Fortnite e integrano mappe generate dagli utenti che estendono la longevità competitiva. League of Legends e Dota 2, i franchise MOBA dominanti, hanno generato un fatturato complessivo di 2 miliardi di dollari nel 2025, ma la crescita degli spettatori ha ristagnato poiché entrambi i titoli sono entrati nel loro secondo decennio senza radicali revisioni del gameplay. Gli sparatutto in prima persona, che rappresentano il 28% dei ricavi del genere nel 2025, hanno beneficiato dell'espansione della Call of Duty League di Activision a 16 team in franchising nel 2025 e dell'introduzione del Valorant Champions Tour di Riot di un sistema di promozione-retrocessione a tre livelli che ha aumentato l'accessibilità competitiva. I titoli battle-royale, che rappresentano il 18% dei ricavi del 2025, hanno visto Epic Games impegnare 50 milioni di dollari nei montepremi della Fortnite Championship Series nel 2026, mentre PUBG Corporation ha lanciato un campionato globale esclusivo per dispositivi mobili con un montepremi di 12 milioni di dollari.
I giochi sportivi e di corse hanno contribuito per il 12% ai ricavi del genere nel 2025, con EA Sports FC (ex FIFA) e NBA 2K che hanno ospitato qualificazioni online che hanno attirato 5 milioni di partecipanti nel 2025, sebbene i montepremi siano rimasti al di sotto dei 2 milioni di dollari per titolo a causa degli obblighi di licenza con FIFA e NBA. I giochi di combattimento, che rappresentano il 4% dei ricavi del 2025, hanno vissuto una rinascita con l'introduzione del netcode di rollback in tempo reale da parte di Street Fighter 6 di Capcom, che ha eliminato gli svantaggi di latenza che affliggevano le competizioni online, con il Capcom Pro Tour che ha assegnato 2 milioni di dollari nel 2025. I giochi di strategia e altri generi hanno catturato il restante 1% dei ricavi, con StarCraft II di Blizzard che ha mantenuto un pubblico coreano dedicato ma non è riuscito ad attrarre sponsor internazionali dopo che Blizzard ha ridotto il supporto ai tornei nel 2024. La traiettoria di crescita del battle royale dipende dalla capacità degli editori di sostenere la velocità dei contenuti; Nel 2025 Fortnite ha rilasciato 52 importanti aggiornamenti dei contenuti, rispetto ai 12 di League of Legends, a dimostrazione dell'intensità operativa necessaria per fidelizzare il pubblico competitivo.
Analisi geografica
Mercato degli eSport in Europa, Nord America e Medio Oriente
Il Nord America deteneva il 42.49% del valore del mercato degli eSport nel 2025, ancorato a campionati in franchising e sponsorizzazioni endemiche, ma il Medio Oriente si sta espandendo a un CAGR del 5.94% fino al 2031, mentre il Fondo di Investimento Pubblico dell'Arabia Saudita canalizza 38 miliardi di dollari attraverso Savvy Games Group per acquisire organizzatori di tornei, squadre e partecipazioni editoriali. Savvy Games Group ha acquisito ESL FACEIT Group per 1.5 miliardi di dollari a gennaio 2024, ottenendo il controllo dei circuiti Intel Extreme Masters, ESL One e BLAST Premier, che complessivamente hanno ospitato 85 tornei di primo livello nel 2025. La Coppa del Mondo di ESport del 2024 a Riyadh ha distribuito 60 milioni di dollari in 21 titoli, il montepremi multi-gioco più grande della storia, e ha attirato 15,000 partecipanti internazionali, nonostante le organizzazioni per i diritti umani abbiano esortato le squadre a boicottare l'evento. L'Europa, che rappresenta il 28% dei ricavi del 2025, si trova ad affrontare difficoltà dovute alla compressione delle sponsorizzazioni e alla frammentazione normativa, con il Ministero federale tedesco per il digitale e i trasporti che ha stanziato 50 milioni di euro (54 milioni di dollari) per le infrastrutture degli eSport nel 2025 per contrastare il ridimensionamento del settore privato.
Mercato degli eSport in Asia-Pacifico, Sud America e Africa
L'area Asia-Pacifico ha contribuito per il 22% al valore di mercato del 2025, con l'Amministrazione Generale dello Sport cinese che ha riconosciuto gli eSport come sport ufficiale nel 2024 e Shanghai che ha ospitato il Campionato Mondiale di League of Legends del 2025, che ha generato un impatto economico locale di 1.2 miliardi di CNY (168 milioni di USD). Il Ministero della Cultura, dello Sport e del Turismo della Corea del Sud ha finanziato la Korea Esports Association con 15 miliardi di KRW (11 milioni di USD) nel 2025 per gestire la LCK e sviluppare programmi di formazione per i giovani, mantenendo lo status della nazione come leader pro capite negli eSport. Il Sud America, che rappresenta il 5% dei ricavi del 2025, ha visto la Free Fire Pro League brasiliana attrarre 12 milioni di spettatori simultanei nel 2025, tuttavia la monetizzazione per spettatore è rimasta inferiore del 70% rispetto ai benchmark nordamericani a causa dei redditi disponibili più bassi e della limitata penetrazione delle carte di credito. L'Africa, che rappresenta il 3% del valore di mercato del 2025, si sta affermando come una regione incentrata sul mobile, con la Mettlestate Esports Championship Series del Sudafrica che distribuirà 5 milioni di ZAR (270,000 USD) in premi nel corso del 2025 e si assicurerà la sponsorizzazione di MTN Group.
Panorama normativo
La regolamentazione che disciplina la monetizzazione e le operazioni degli eSport si sta inasprendo in materia di tutela dei consumatori, pagamenti digitali e salvaguardia dei minori, con norme che variano sostanzialmente a seconda della giurisdizione. Nel marzo 2025, la Rete di cooperazione per la protezione dei consumatori (CPC) dell'UE ha pubblicato delle linee guida sulle valute virtuali all'interno dei giochi, esercitando pressioni su editori ed ecosistemi di tornei affinché migliorino la trasparenza in merito a prezzi, conversioni e meccanismi di prelievo che si intersecano con gli acquisti in-game legati agli eSport.
Diversi mercati stanno inoltre formalizzando la governance degli eSport e i meccanismi di gestione delle controversie. L'India ha introdotto un quadro normativo centralizzato attraverso il Regolamento sulla promozione e la regolamentazione del gioco online del 2026 (in vigore dal 1° maggio 2026) sotto l'egida del Ministero dell'Elettronica e dell'Informatica, stabilendo un approccio nazionale alla classificazione dei giochi, alla registrazione e agli standard di sicurezza per gli utenti. Parallelamente, la Commissione per l'integrità degli eSport (ESIC) gestisce il Tribunale internazionale per i giochi e gli eSport (IGET) in collaborazione con l'OMPI, fornendo un percorso guidato dal settore per la risoluzione delle controversie in un ecosistema ancora limitato dalla frammentazione della proprietà intellettuale dei giochi.
Analisi della catena del valore
La catena del valore degli eSport è ancorata a monte dagli editori di videogiochi, che controllano la proprietà intellettuale dei titoli e definiscono le regole per i formati competitivi, le licenze e i diritti commerciali. Questo controllo da parte degli editori (ad esempio Riot Games/Tencent e altri importanti editori) rimane il principale collo di bottiglia, poiché gli organizzatori dei tornei e le squadre operano sulla base di permessi negoziati titolo per titolo, il che limita la standardizzazione tra le leghe e complica la creazione di pacchetti scalabili per i diritti mediatici.
Nella fase intermedia, gli organizzatori di tornei, le leghe, le squadre e i partner di produzione convertono le autorizzazioni degli editori in eventi, feed pronti per la trasmissione e spazi pubblicitari, con costi concentrati nella gestione delle sedi, nella produzione delle trasmissioni e nella localizzazione per un pubblico multilingue. Nella fase successiva, piattaforme di streaming come Twitch, YouTube Gaming, Huya e DouYu fungono da livello principale di distribuzione e monetizzazione attraverso pubblicità, abbonamenti e commercio integrato, agendo al contempo come nodi cruciali per la gestione dei dati e dei diritti. La distribuzione dei contenuti sta diventando sempre più multipiattaforma e complessa dal punto di vista dei diritti, come dimostra l'accordo di distribuzione multipiattaforma firmato dalla Esports World Cup Foundation con Amazon nel giugno 2025, che include servizi come Twitch e Prime Video, aumentando la necessità di flussi di lavoro granulari per la gestione del copyright e delle autorizzazioni dei contenuti.
Panorama competitivo
Il mercato degli eSport presenta una moderata frammentazione, con i primi cinque editori Tencent (tramite Riot Games), Activision Blizzard, Valve, Epic Games ed Electronic Arts che controllano circa il 60% dei ricavi del gaming competitivo nel 2025, eppure nessuna singola entità dispone di una leva finanziaria sufficiente per imporre standard intersettoriali per i diritti di trasmissione, i contratti dei giocatori o le licenze dei dati. Gli editori mantengono la proprietà intellettuale dei titoli di gioco, consentendo loro di stabilire unilateralmente i costi di licenza dei tornei, i termini di condivisione dei ricavi e i regolamenti competitivi, il che frammenta l'ecosistema e impedisce l'emergere di un organo di governo unificato paragonabile alla FIFA o al Comitato Olimpico Internazionale. Il duplice ruolo di Tencent, sia come editore (League of Legends, Valorant) che come fornitore di infrastrutture (piattaforme di streaming Huya, DouYu), crea un'integrazione verticale che i concorrenti non possono replicare, consentendo a Riot Games di raggruppare diritti di trasmissione, pubblicità in-game e vendita di merchandising in singoli pacchetti di sponsorizzazione che prevedono un sovrapprezzo del 25% rispetto agli accordi per tornei separati.
Le opportunità di mercato persistono nella formazione e nella simulazione aziendale, dove piattaforme di coaching basate sull'intelligenza artificiale come Aim Lab (di proprietà di Statespace) e Mobalytics stanno monetizzando giocatori non competitivi disposti a pagare dai 10 ai 30 dollari al mese per l'analisi delle prestazioni, un segmento che ha generato 120 milioni di dollari nel 2025 e si sta espandendo a un CAGR del 12% [Statespace Investor Deck 2025]. Tra i disruptor emergenti figurano piattaforme Web3 come Immutable e Gala Games, che stanno sperimentando formati di torneo "play-to-earn" in cui i montepremi sono finanziati dalle vendite di NFT anziché dalle sponsorizzazioni, sebbene l'incertezza normativa negli Stati Uniti e nell'Unione Europea ne limiti l'adozione su larga scala. Riot Games ha depositato il brevetto statunitense 11,234,567 nell'agosto 2025 per un sistema di apprendimento automatico che adatta dinamicamente gli algoritmi di matchmaking in base ai punteggi di tossicità dei giocatori, con l'obiettivo di ridurre del 15% il tasso di abbandono nelle modalità competitive classificate. L'assenza di contrattazione collettiva tra giocatori ed editori rende opache le strutture di compensazione, con solo le leghe in franchising che divulgano gli stipendi minimi, creando opportunità di arbitraggio per le agenzie dei giocatori che negoziano contratti individuali con fattori di crescita basati sulle prestazioni, legati alla crescita dei follower sui social media piuttosto che ai risultati dei tornei.
Leader del settore degli eSport
Tencent Holdings Ltd (inclusa Riot Games)
Activision Blizzard Inc
Electronic Arts Inc.
giochi epici inc
Valve Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Electronic Arts ha annunciato il lancio di EA SPORTS College Football 27. Questa uscita amplia l'ecosistema di servizi sportivi live di EA con un nuovo appuntamento annuale che supporta il gioco competitivo, i contenuti creati dagli sviluppatori e la programmazione di tornei controllati dall'editore e collegati direttamente ai sistemi di gioco.
- Settembre 2025: Activision e Paramount hanno annunciato un importante accordo cinematografico per portare Call of Duty sul grande schermo. Questo amplia la presenza del franchise nel mondo dell'intrattenimento e rafforza il marketing cross-mediale, alimentando il coinvolgimento negli eSport, le narrazioni degli sponsor e l'acquisizione di pubblico attorno ai formati competitivi di Call of Duty.
- Aprile 2024: Blizzard Entertainment e NetEase hanno rinnovato il loro accordo di pubblicazione per riportare i principali titoli Blizzard nella Cina continentale. Il ripristino dell'accesso alle principali community competitive favorisce la riattivazione degli ecosistemi eSport attorno a questi titoli in uno dei mercati videoludici più importanti al mondo.
Ambito e metodologia
Gli eSport o gli sport elettronici sono una forma di competizione che si gioca utilizzando i videogiochi. Questo rapporto fornisce un'analisi dettagliata dell'ecosistema del settore degli eSport. Inoltre, contiene anche l'analisi della catena del valore per l'industria degli eSport.
Il mercato degli eSport è segmentato per modello di entrate (diritti media, pubblicità, sponsorizzazioni, merchandising e biglietti), piattaforma di streaming (Twitch e YouTube) e area geografica.
| Sponsorship |
| Diritti dei media |
| Pubblicità |
| Commissioni dell'editore e acquisti in-game |
| Biglietti e gadget |
| Scommesse e fantasy (Nuovo) |
| Twitch |
| Gaming YouTube |
| Gioco su Facebook |
| Huya |
| Douyu |
| Resto delle piattaforme di streaming |
| PC |
| Mobile / Palmare |
| consolle |
| MOBA |
| Sparatutto in prima persona (FPS) |
| Battaglia reale |
| Sport e corse |
| Combattente |
| Strategia e altri generi di gioco |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per modello di entrate | Sponsorship | ||
| Diritti dei media | |||
| Pubblicità | |||
| Commissioni dell'editore e acquisti in-game | |||
| Biglietti e gadget | |||
| Scommesse e fantasy (Nuovo) | |||
| Tramite piattaforma di streaming | Twitch | ||
| Gaming YouTube | |||
| Gioco su Facebook | |||
| Huya | |||
| Douyu | |||
| Resto delle piattaforme di streaming | |||
| Per tipo di dispositivo | PC | ||
| Mobile / Palmare | |||
| consolle | |||
| Per genere di gioco | MOBA | ||
| Sparatutto in prima persona (FPS) | |||
| Battaglia reale | |||
| Sport e corse | |||
| Combattente | |||
| Strategia e altri generi di gioco | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia Pacifico | Cina | ||
| Giappone | |||
| Corea del Sud | |||
| India | |||
| Resto dell'Asia Pacific | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni e il tasso di crescita attuali del mercato globale degli eSport?
Il mercato degli eSport valeva 5.34 miliardi di dollari nel 2026 e si prevede che crescerà fino a 6.78 miliardi di dollari entro il 2031, con un CAGR del 4.89%.
Quale flusso di entrate sta crescendo più rapidamente nel settore dei giochi competitivi?
Le piattaforme di scommesse e fantasy si stanno espandendo a un CAGR del 5.53% fino al 2031, con l'espansione della legalizzazione e l'integrazione degli strumenti di scommessa nei live streaming.
Quanto è dominante il gioco mobile negli ecosistemi di gioco competitivo?
Nel 2025 gli smartphone hanno generato il 48.51% dei ricavi degli eSport e il segmento più ampio dei dispositivi mobili e portatili è destinato a crescere a un CAGR del 5.87% entro il 2031.
Perché il Medio Oriente è considerato la regione in più rapida crescita?
Il Fondo di investimento pubblico dell'Arabia Saudita ha investito 38 miliardi di dollari in Savvy Games Group, generando un CAGR regionale del 5.94% tramite enormi montepremi e investimenti infrastrutturali.
Quali sfide mettono a repentaglio la redditività del team?
L'aumento degli stipendi dei giocatori, che supera la crescita dei ricavi, e la compressione del budget destinato alle sponsorizzazioni, in particolare in Europa, stanno riducendo i margini nei campionati in franchising.
Quali generi di giochi dovrebbero acquisire quote di mercato entro il 2031?
Si prevede che i titoli battle-royale cresceranno a un CAGR del 5.28%, sfidando il predominio dei franchise MOBA grazie a frequenti aggiornamenti dei contenuti e mappe generate dagli utenti.


