

Dimensione e quota del mercato dei farmaci per la disfunzione erettile
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
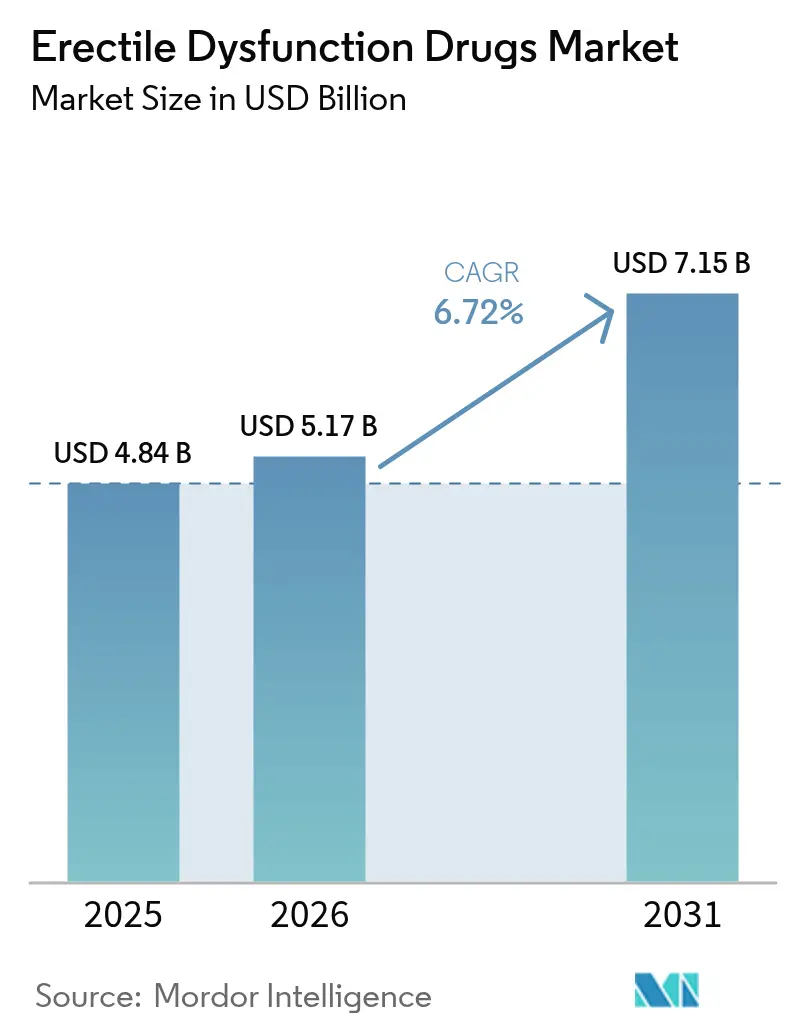
| Dimensione del mercato (2026) | 5.17 miliardo di dollari |
| Dimensione del mercato (2031) | 7.15 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.72% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
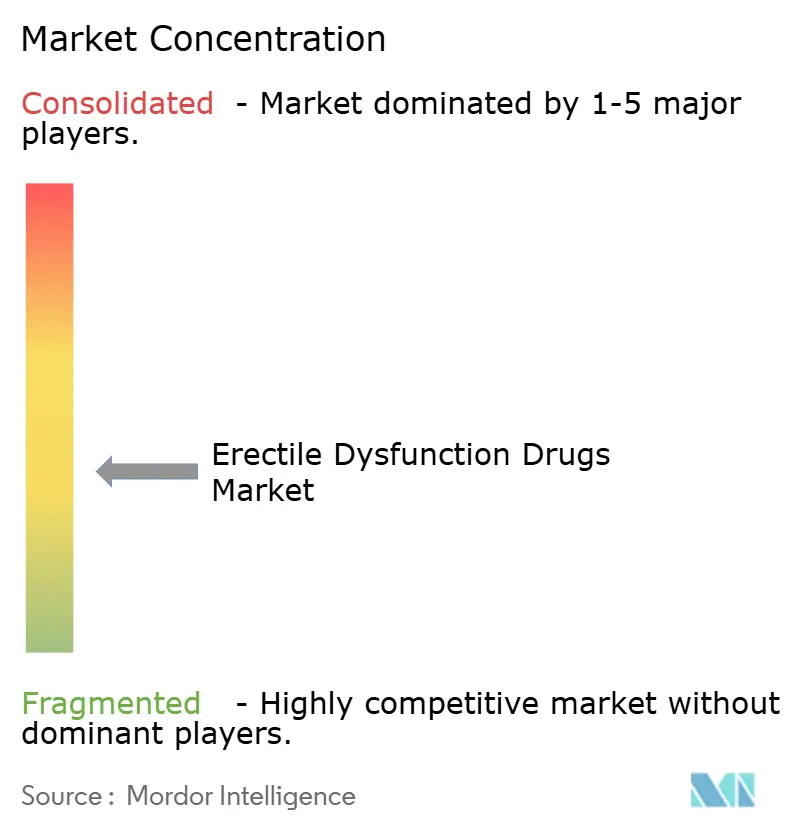
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei farmaci per la disfunzione erettile di Mordor Intelligence
Il mercato dei farmaci per la disfunzione erettile aveva un valore di 4.84 miliardi di dollari nel 2025 e si prevede che crescerà da 5.17 miliardi di dollari nel 2026 a 7.15 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.72% durante il periodo di previsione (2026-2031). Questa crescita riflette una transizione accelerata dalla tradizionale distribuzione al dettaglio verso ecosistemi integrati di telemedicina che combinano consultazione virtuale, prescrizione elettronica e consegna a domicilio. I percorsi normativi per i farmaci da banco (OTC), soprattutto negli Stati Uniti e in alcune parti d'Europa, stanno ampliando l'accesso dei pazienti e riducendo le barriere all'ingresso per le aziende del settore della salute del consumatore. L'invecchiamento della popolazione, la crescente prevalenza di obesità e diabete e il maggiore riconoscimento della disfunzione erettile come segnale di allarme cardiometabolico precoce rafforzano la domanda di base. Le dinamiche competitive si intensificano con la scadenza dei brevetti dei farmaci di marca e la compressione dei prezzi da parte della concorrenza dei generici, spingendo le aziende produttrici a sviluppare formulazioni alternative, perseguire prodotti combinati e approfondire le partnership con le piattaforme di salute digitale.
Punti chiave del rapporto
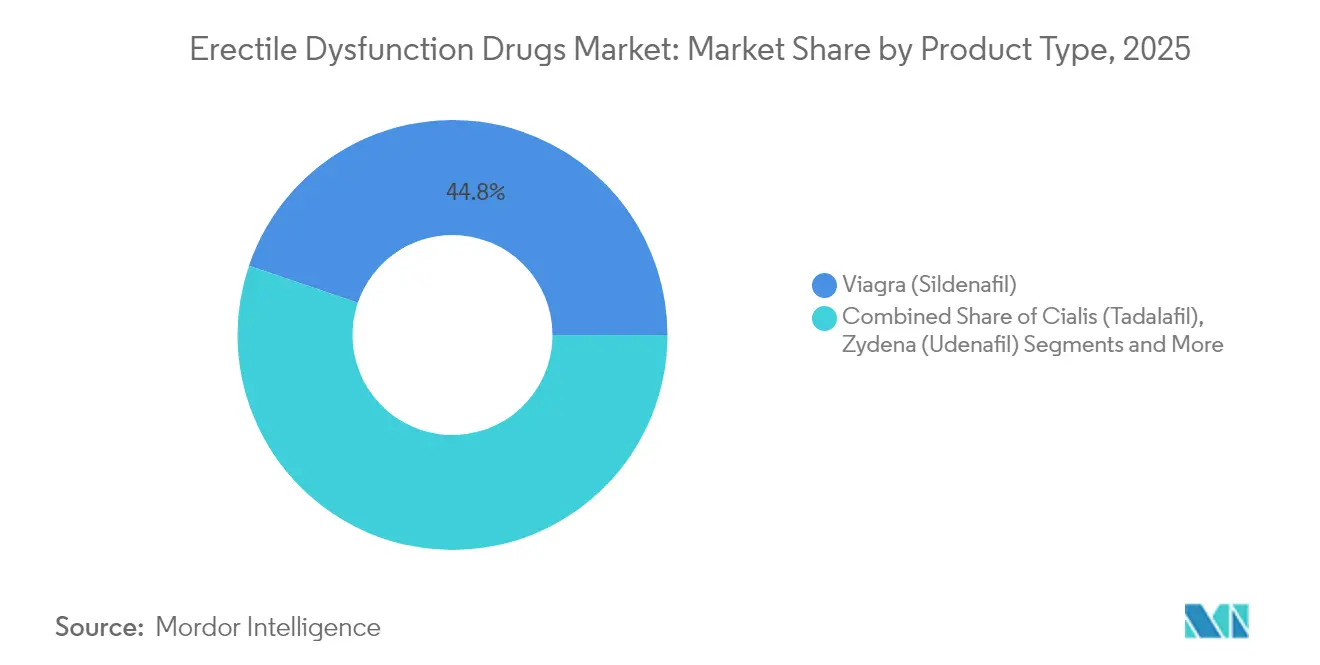
- Per tipologia di prodotto, il Viagra ha mantenuto una quota di fatturato del 44.78% nel 2025, mentre Stendra è destinato a crescere a un CAGR del 9.72% entro il 2031.
- In base alla classe di farmaci, nel 5 gli inibitori della fosfodiesterasi-5 (PDE85.12) rappresentavano l'2025% della quota di mercato dei farmaci per la disfunzione erettile; si prevede che i nuovi meccanismi si espanderanno a un CAGR dell'11.1% fino al 2031.
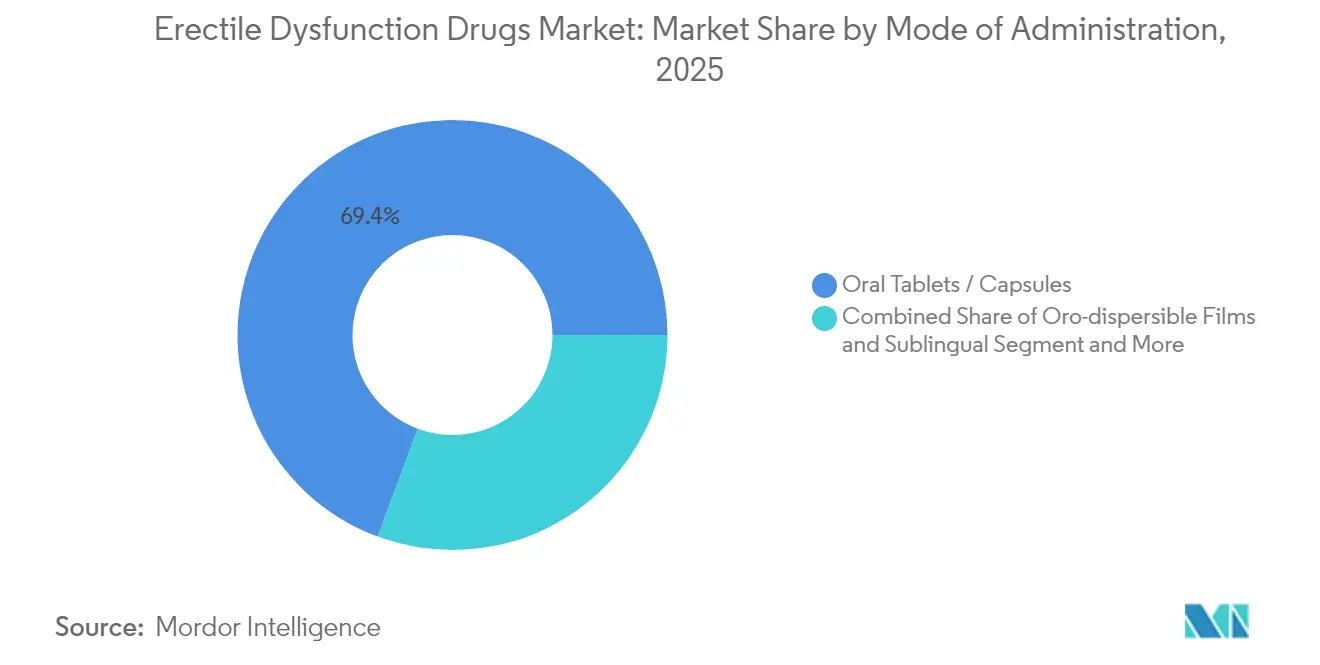
- In base alla modalità di somministrazione, nel 69.35 le compresse orali rappresentavano il 2025% del mercato dei farmaci per la disfunzione erettile, mentre i film orodispersibili e i formati sublinguali aumenteranno a un CAGR del 12.05% entro il 2031.
- In base al canale di distribuzione, nel 47.20 le farmacie al dettaglio detenevano il 2025% del mercato dei farmaci per la disfunzione erettile, mentre le farmacie online e le piattaforme di vendita diretta al consumatore stanno crescendo a un CAGR del 11.7%.
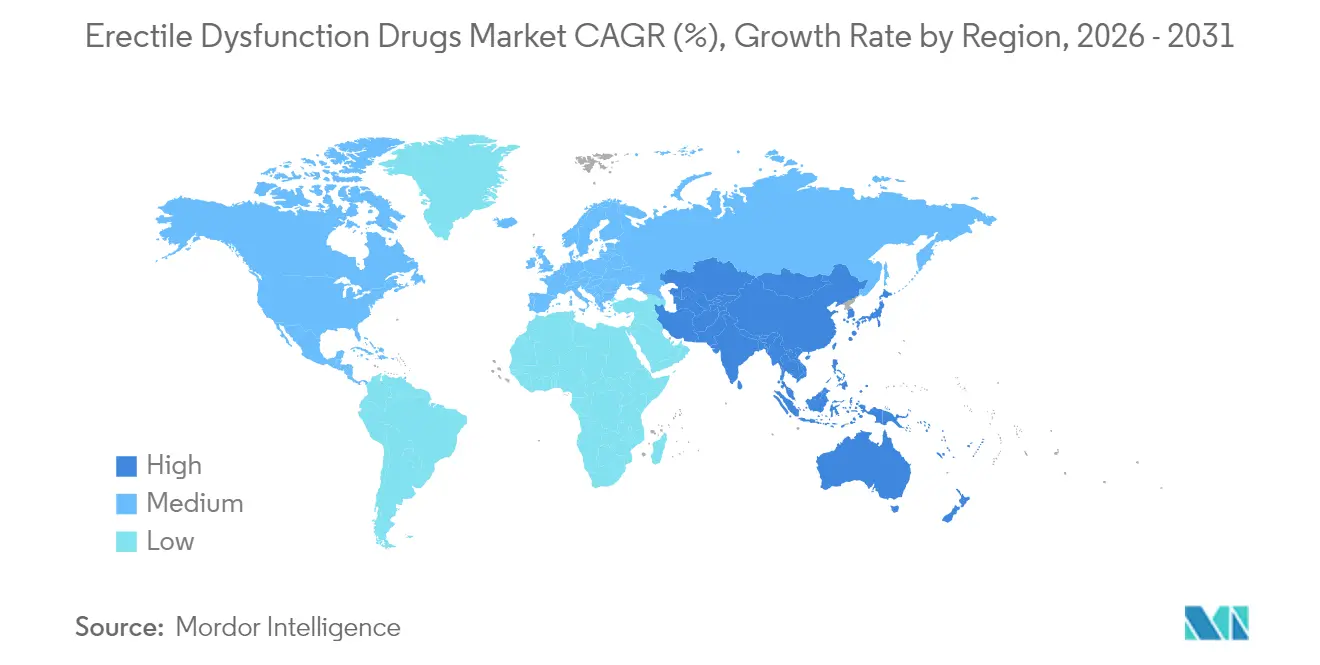
- In termini geografici, si prevede che la regione Asia-Pacifico crescerà a un CAGR del 10.04% e rappresenterà quindi la sacca regionale in più rapida espansione nel mercato dei farmaci per la disfunzione erettile.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei farmaci per la disfunzione erettile
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le comorbilità legate all'invecchiamento aumentano la domanda di PDE5 | + 1.8% | Globale, con concentrazione in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Aumento della prevalenza di stress e obesità indotti dallo stile di vita | + 1.2% | Globale, in particolare centri urbani nell'area APAC e nel Nord America | Medio termine (2-4 anni) |
| Crescente diffusione della telemedicina e della farmacia elettronica | + 2.1% | Globale, guidato dal Nord America con una rapida adozione nell'area APAC | A breve termine (≤ 2 anni) |
| Uso off-label più ampio nella gestione dell'IPB e dei LUTS | + 0.9% | Nord America ed Europa, emergenti nell'APAC | Medio termine (2-4 anni) |
| Formulazioni nasali e topiche ad azione rapida in fase di approvazione | + 1.4% | Lancio iniziale globale nei mercati sviluppati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente penetrazione della telemedicina e della farmacia elettronica
Le piattaforme digitali eliminano le barriere geografiche e psicologiche, consentendo consulenze discrete e l'evasione degli ordini per corrispondenza in un unico flusso di lavoro. Hims & Hers ha raggiunto i 2.4 milioni di abbonati e ha più che raddoppiato il fatturato nel primo trimestre del 1 integrando le valutazioni mediche asincrone con il sildenafil generico a basso costo hims.com. Modelli simili di Lemonaid Health fissano il prezzo del sildenafil a 2025 dollari a pillola, ribassando i prezzi delle farmacie tradizionali e incoraggiando gli utenti attenti al prezzo a entrare nel mercato dei farmaci per la disfunzione erettile. GoodRx ha lanciato un servizio di abbonamento per le terapie per la disfunzione erettile nel giugno 2, rafforzando l'interesse dei consumatori per costi mensili prevedibili. L'analisi dei dati della piattaforma guida incentivi personalizzati all'aderenza che migliorano la persistenza della ricarica, aumentando il valore del ciclo di vita per paziente. Con l'allentamento delle restrizioni al rimborso per telemedicina da parte dei governi, in particolare nell'area Asia-Pacifico, gli operatori digitali tradizionali godono di un vantaggio di fiducia da "first mover" difficile da replicare per i nuovi entranti in fase avanzata.
Formulazioni nasali e topiche ad azione rapida in fase di approvazione
Formulazioni che riducono il tempo di insorgenza da quasi un'ora a meno di 15 minuti risolvono un punto chiave di insoddisfazione citato nei sondaggi di follow-up sui pazienti non responsivi alla PDE5 orale. Lo spray nasale SPONTAN di LTR Pharma raggiunge il picco plasmatico in 12 minuti con metà del dosaggio orale, posizionando il farmaco in una fascia di prezzo premium una volta approvato. L'autorizzazione De Novo della FDA del 2024 per il gel Eroxon ha creato la prima categoria di farmaci topici da banco, con il 60% degli utenti che ha segnalato un'erezione entro 10 minuti.[1]Food and Drug Administration degli Stati Uniti, “RICHIESTA DI CLASSIFICAZIONE DENOVO PER EROXON”, fda.govFutura Medical sta sviluppando versioni migliorate mirate alla disfunzione sessuale sia maschile che femminile, ampliando i potenziali ricavi. Gli agenti topici sono indicati anche per pazienti con controindicazioni alla terapia sistemica, estendendo la portata del mercato senza cannibalizzare i marchi orali consolidati. I produttori prevedono un'accelerazione del lancio globale una volta che saranno disponibili dati sulla sicurezza nell'uso reale.
Le comorbilità legate all'invecchiamento aumentano la domanda di PDE5
Oltre al ripristino della funzione sessuale, la ricerca longitudinale collega l'uso a lungo termine del tadalafil alla riduzione della mortalità cardiovascolare e al rallentamento del declino cognitivo[2]PubMed, “Benefici del tadalafil e del sildenafil su mortalità, malattie cardiovascolari e demenza”, pubmed.ncbi.nlm.nih.govTra i diabetici, la prevalenza della disfunzione erettile è del 65.8%, con la malattia vascolare periferica come fattore esacerbante chiave. I medici prescrivono sempre più spesso il tadalafil a dosaggio giornaliero per trattare sia la disfunzione erettile che l'iperplasia prostatica benigna, semplificando la politerapia per gli uomini anziani. La combinazione a dose fissa di finasteride e tadalafil di ENTADFI esemplifica come la convergenza dei carichi di malattia stimoli l'innovazione nel settore dei farmaci per la disfunzione erettile. I protocolli del sistema sanitario che effettuano lo screening per la disfunzione erettile durante le visite cardiologiche di routine favoriscono una diagnosi precoce, alimentando in definitiva un circolo virtuoso di prescrizione.
Aumento della prevalenza di stress e obesità indotti dallo stile di vita
Gli uomini più giovani, un tempo considerati un segmento di clientela marginale, rappresentano ora una fonte considerevole di prescrizioni incrementali. Uno studio pubblicato su Nature nel 2024 ha rilevato una prevalenza della disfunzione erettile del 57.1% negli uomini di età compresa tra 18 e 40 anni, con il 39.0% che ha segnalato un precedente utilizzo di terapia. Gli stili di vita urbani caratterizzati da scarsa igiene del sonno, diete ad alto indice glicemico e stress cronico compromettono la salute endoteliale, accelerando la disfunzione vasculogenica. I portali di telemedicina raggruppano coaching di mindfulness, consigli dietetici e rinnovo delle prescrizioni, integrando interventi farmacologici e comportamentali in un unico abbonamento. Questo approccio olistico amplia l'attrattiva oltre il mero sollievo dai sintomi acuti, coltivando un coinvolgimento costante nel mercato dei farmaci per la disfunzione erettile.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Stigma sociale persistente e sottodiagnosi | -1.5% | Globale, particolarmente pronunciato nelle società conservatrici | A lungo termine (≥ 4 anni) |
| Costi elevati a carico del paziente per le terapie di marca | -1.1% | Globale, più significativo nei mercati con copertura assicurativa limitata | Medio termine (2-4 anni) |
| La fornitura online di prodotti contraffatti danneggia la sicurezza e la fiducia | -0.8% | Globale, concentrato nelle regioni con debole controllo normativo | A breve termine (≤ 2 anni) |
| Aderenza a lungo termine subottimale nei pazienti cardiometabolici | -0.7% | Globale, colpisce in particolare le popolazioni di pazienti diabetici e cardiovascolari | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Stigma sociale persistente e sottodiagnosi
I tabù culturali limitano il dialogo medico-paziente, soprattutto nelle regioni rurali, dove la densità di urologi è ben al di sotto dei livelli di interesse dei termini di ricerca. Le chat anonime di telemedicina attenuano l'imbarazzo, ma non possono sostituire completamente lo screening di persona, laddove fattori psicologici o relazionali complicano la valutazione. Gli uomini più giovani spesso si autodiagnosticano tramite forum online, rimandando la valutazione professionale fino all'emergere di comorbilità. Le campagne educative programmate in concomitanza con il lancio di farmaci da banco mirano a riconsiderare la disfunzione erettile come un segnale cardiometabolico precoce piuttosto che come un problema puramente sessuale. Ciononostante, si prevede che lo stigma continuerà a pesare sui tassi di adozione almeno per il prossimo decennio.
Costi elevati per le terapie di marca
Le compagnie assicurative private continuano a classificare molti prodotti per la disfunzione erettile come prodotti per il benessere, limitandone il rimborso. La polizza Cigna del 2025 impone limiti alle quantità di tadalafil e l'autorizzazione preventiva, creando ulteriori ostacoli che spingono a pagare in contanti.[3]Cigna, “Criteri di posizione per la copertura del Tadalafil (Cialis)”, cigna.comL'esclusione da parte di Medicare dei PDE5 orali indirizza gli anziani verso soluzioni chirurgiche più costose che, paradossalmente, beneficiano di una copertura assicurativa. I farmaci generici di Teva e Camber hanno ridotto gli spread di prezzo, eppure i produttori di marca continuano a imporre premi elevati grazie a programmi di supporto al paziente e a una garanzia di qualità percepita. Mentre le farmacie digitali pubblicizzano il sildenafil a 2 dollari, l'assenza di un rimborso assicurativo mantiene molti pazienti a medio reddito sottotrattati.
Analisi del segmento
Per tipo di prodotto: i farmaci generici sfidano il dominio del marchio
Il franchise del Viagra ha mantenuto una quota di mercato leader del 44.78% nel mercato dei farmaci per la disfunzione erettile nel 2025, riflettendo un valore di marca decennale e una familiarità con i medici prescrittori. Tuttavia, le compresse di sildenafil di Teva con rating AB, a un prezzo fortemente scontato, hanno eroso la fedeltà al marchio per tutto il 2025. Il profilo di rapida insorgenza d'azione di Stendra e la limitata interazione con il cibo hanno contribuito a far registrare al marchio un CAGR del 9.72%, il più alto tra gli agenti brevettati. Il Cialis ha beneficiato della sua doppia indicazione per l'iperplasia prostatica benigna, sostenendo i flussi di cassa nonostante l'ingresso del tadalafil generico in diversi mercati. Il Levitra ha perso spazio sugli scaffali poiché gli enti pagatori hanno dato priorità a equivalenti terapeutici a basso costo. L'Eroxon topico ha creato un'alternativa non farmacologica che attrae i pazienti diffidenti nei confronti degli effetti collaterali sistemici, segnando una svolta strutturale nel mercato dei farmaci per la disfunzione erettile. Marchi regionali come Zydena sono rimasti confinati alla Corea del Sud e ad alcuni paesi asiatici, limitandone l'influenza globale. Nel complesso, si prevede che i farmaci generici acquisiranno volumi incrementali, ma formati di distribuzione innovativi proteggeranno le nicchie premium. I farmaci di marca tradizionali rispondono con estensioni del ciclo di vita, come i film orodispersibili, per difendere la quota di mercato.
Anche i marchi di seconda generazione sfruttano modifiche farmacocinetiche per differenziarsi, offrendo un assorbimento ultrarapido o emivite più lunghe. Prodotti a combinazione fissa come ENTADFI dimostrano come la fisiopatologia condivisa tra ingrossamento della prostata e disfunzione erettile supporti il posizionamento multi-sintomo. Queste dinamiche sono in linea con i più ampi sforzi di liberalizzazione dei farmaci da banco, indicando un contesto competitivo frammentato ma ricco di opportunità per il mercato dei farmaci per la disfunzione erettile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per classe di farmaci: emergono nuovi meccanismi
Gli inibitori della PDE5 hanno generato l'85.12% del fatturato del 2025, consolidando il loro status di farmacoterapia di prima linea. Tuttavia, una pipeline di donatori di ossido nitrico, inibitori della Rho-chinasi e agenti ad azione centrale sta procedendo verso studi di Fase II e III. I nuovi meccanismi registrano complessivamente un CAGR dell'11.1%, suggerendo la possibilità di profili di efficacia e tollerabilità differenziati. Gli analoghi delle prostaglandine hanno mantenuto un ruolo di nicchia nei pazienti con controindicazioni ai nitrati, ma presentano difficoltà di compliance a causa del disagio da somministrazione locale. L'interesse clinico per l'inibizione della proteina chinasi C è aumentato dopo che i dati pubblicati sull'MDPI hanno mostrato un ripristino della segnalazione dell'ossido nitrico nel tessuto cavernoso diabetico. I regimi di combinazione che combinano PDE5 a basso dosaggio con vasodilatatori periferici mirano a ridurre l'esposizione sistemica mantenendone la potenza, una strategia che dovrebbe attrarre i medici prescrittori avversi al rischio.
I brevetti sui derivati del pirazolopirimidinone esemplificano la continua corsa all'innovazione, con i produttori che cercano di assicurarsi l'esclusività di nuova generazione drugpatentwatch.com. Se le molecole ad azione centrale dovessero superare gli ostacoli di sicurezza, potrebbero ridefinire il sequenziamento terapeutico nel settore dei farmaci per la disfunzione erettile, affrontando più direttamente l'eziologia psicogena. Per ora, le PDE5 dominano gli algoritmi di trattamento, ma la diversificazione farmacologica sta prendendo piede.
Per modalità di somministrazione: la comodità guida l'innovazione
Le compresse orali hanno mantenuto il 69.35% del volume nel 2025 grazie alla consolidata fiducia dei medici e all'ampia distribuzione al dettaglio. Tuttavia, film orodispersibili, cialde sublinguali e spray nasali stanno espandendo il mercato dei farmaci per la disfunzione erettile, risolvendo i problemi legati a tempi di somministrazione e discrezione. L'avanafil sublinguale offre una maggiore biodisponibilità evitando il metabolismo di primo passaggio, il che si traduce in dosaggi necessari inferiori. Viatris ha introdotto una formulazione discreta di sildenafil in cialda fondente, sfruttando il feedback dei pazienti secondo cui le compresse blu possono suscitare imbarazzo. Gli spray nasali promettono una reattività pressoché immediata, particolarmente apprezzata dagli uomini più giovani che apprezzano la spontaneità. I gel topici da banco come Eroxon evitano l'esposizione sistemica, rendendoli adatti agli utenti con problemi di politerapia. I medici prediligono anche la via di somministrazione topica e nasale per i pazienti sottoposti a regimi antipertensivi, in cui la vasodilatazione sistemica potrebbe essere problematica. Il panorama della somministrazione è quindi biforcato: i dispositivi più pratici corteggiano i nuovi utenti, mentre i tablet mantengono l'aderenza di base tra gli utenti di lunga data. I produttori che padroneggiano portfolio multiformato possono tutelarsi dalle mutevoli preferenze nel mercato dei farmaci per la disfunzione erettile.
In tutti i formati, le innovazioni nel packaging pongono l'accento sulla riservatezza dell'utente, con bustine monodose e scatole di spedizione non brandizzate. Questi miglioramenti si integrano con i servizi di abbonamento digitale che riforniscono automaticamente le scorte, garantendo la disponibilità immediata e riducendo la non aderenza alle prescrizioni dovuta alle visite in farmacia o allo stigma.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: la rivoluzione digitale accelera
Le farmacie al dettaglio hanno registrato il 47.20% delle vendite del 2025, ma ora si trovano ad affrontare una compressione dei margini da parte degli operatori di telemedicina verticalmente integrati. I canali online stanno registrando un CAGR del 11.7%, trainato dalla rapida elaborazione delle prescrizioni elettroniche e dalle promesse di spedizione in giornata. L'acquisizione di ZAVA, con sede in Europa, da parte di Hims & Hers ha garantito una copertura di licenza immediata in quattro principali mercati dell'UE, dimostrando un'economia di roll-up che favorisce gli operatori storici ricchi di capitale hims.com. Le farmacie ospedaliere rimangono fondamentali per l'assistenza post-prostatectomia, dove agenti iniettabili o dispositivi sottovuoto integrano la terapia orale. I portali diretti al consumatore si differenziano grazie a prezzi trasparenti e pacchetti di analisi di laboratorio accessorie, vincolando i clienti a ecosistemi multiprodotto che vanno oltre la disfunzione erettile. Le approvazioni dei farmaci da banco probabilmente ridistribuiranno il volume alle catene del mercato di massa, tuttavia gli sconti sugli abbonamenti e la comodità del rifornimento automatico potrebbero mantenere elevata la penetrazione digitale. Le autorità di regolamentazione stanno inoltre valutando l'obbligo di sigilli di sicurezza verificati per le farmacie online per contrastare il rischio di contraffazione, aumentando potenzialmente le barriere all'ingresso per i piccoli rivenditori online. Nel complesso, la diversificazione dei canali intensifica la concorrenza, ampliando al contempo la scelta per i pazienti nel mercato dei farmaci per la disfunzione erettile.
Le aziende farmaceutiche stipulano sempre più spesso accordi di fornitura esclusiva con le reti di telemedicina, scambiando impegni di volume con il posizionamento di marchi preferiti. Tali accordi rispecchiano i formulari storici dell'assistenza sanitaria gestita, con la differenza che la decisione di acquisto ora spetta direttamente al consumatore, rendendo l'esperienza utente e il marketing digitale fattori cruciali di successo.
Analisi geografica
Mercato dei farmaci per la disfunzione erettile in Nord America ed Europa
Il Nord America ha generato il 38.44% del fatturato globale nel 2025, sostenuto da un elevato reddito discrezionale, da una copertura avanzata di telemedicina e dai primi progetti pilota di regolamentazione per farmaci da banco. Il via libera storico della FDA per Eroxon ha stabilito un modello che altri enti regolatori stanno ora studiando, rafforzando la leadership della regione nei modelli di automedicazione. Tuttavia, la saturazione dei generici e il controllo dei costi per i pagatori frenano la crescita assoluta, avvicinando il CAGR nordamericano alla media globale del 6.72%. L'Europa condivide un livello di maturità simile, ma rimane un punto focale per l'espansione della salute digitale; l'accordo Hims & Hers-ZAVA ha sbloccato immediatamente la copertura multinazionale senza lunghe registrazioni di licenze.
Mercato dei farmaci per la disfunzione erettile in APAC, Sud America e Medio Oriente e Africa
L'Asia-Pacifico ha registrato il CAGR più elevato, pari al 10.04%, trainato dall'invecchiamento demografico in Cina, Giappone e Corea del Sud, unito alla modernizzazione normativa. La revisione delle linee guida cinesi del 2025 accelera le revisioni dei nuovi farmaci, riducendo i tempi di approvazione a meno di 200 giorni e attraendo richieste di licenza transfrontaliere. Le iniziative di rilancio farmaceutico del Giappone includono esenzioni dalle commissioni per la presentazione di studi digitali, incoraggiando gli sponsor globali a localizzare localmente gli studi di fase avanzata. Distributori regionali come Zuellig Pharma hanno acquistato i diritti di Cialis nei mercati ASEAN per consolidare le catene di approvvigionamento e localizzare il marketing. Sud America, Medio Oriente e Africa sono indietro in termini di dimensioni assolute, ma mostrano un'accelerazione nell'adozione delle farmacie online con l'aumento della penetrazione degli smartphone. L'innovazione dei gateway di pagamento in Brasile e Arabia Saudita riduce gli attriti nelle importazioni transfrontaliere, consentendo ai marchi globali di aumentare la notorietà prima delle approvazioni normative formali. Tuttavia, i quadri di rimborso frammentati e il persistente stigma culturale rimangono ostacoli strutturali. Le prospettive a lungo termine dipendono dal riconoscimento da parte della sanità pubblica che la salute sessuale interagisce con la gestione più ampia delle malattie non trasmissibili, una narrazione che sta guadagnando terreno tra i responsabili politici regionali.
Panorama competitivo
Il mercato dei farmaci per la disfunzione erettile presenta una struttura moderatamente concentrata, in cui i primi cinque marchi controllano un fatturato globale significativo. La gestione del Viagra da parte di Viatris subisce un'erosione da parte dei farmaci generici a basso costo, spingendo l'azienda a dare priorità a estensioni del ciclo di vita come i film orodispersibili, rivolti a consumatori orientati alla discrezione. I ricavi contrastanti del secondo trimestre 2 hanno evidenziato la vulnerabilità al rischio di "brevetti cliff", tuttavia la presenza produttiva globale di Viatris rimane un formidabile punto di forza. Teva sfrutta le dimensioni e le prime richieste di autorizzazione all'immissione in commercio (ANDA) per inondare i mercati con sildenafil, tadalafil e vardenafil a prezzi competitivi, sottraendo quote di mercato agli operatori storici e continuando a beneficiare delle efficienze di volume.
I concorrenti nativi digitali competono sulla praticità, sui pacchetti di servizi e sulla community di marca, piuttosto che sulla proprietà molecolare. Hims & Hers ha raddoppiato il fatturato anno dopo anno grazie alla creazione di pacchetti di abbonamento che combinano teleconsulti, farmaci generici e diagnostica domiciliare, estendendo così la quota di mercato oltre una singola classe terapeutica. GoodRx e Amazon Clinic stanno rapidamente seguendo questa strada, sfruttando ecosistemi ricchi di dati per personalizzare le offerte e ottimizzare l'inventario.
Gli innovatori del settore "white-space" esplorano nicchie poco servite, come gli spray nasali a rapida azione e i prodotti topici gender-inclusivi. SPONTAN di LTR Pharma si posiziona come farmaco di co-gestione in ambito cardiologico, grazie al suo basso profilo di esposizione sistemica. Futura Medical mira a penetrare i mercati dei disturbi dell'eccitazione femminile con una variante potenziata di Eroxon, moltiplicando le vendite indirizzabili senza diluire il branding orientato al pubblico maschile. Le domande di brevetto per le terapie combinate indicano che la futura rivalità si estenderà agli ibridi a dose fissa per il trattamento dei sintomi urinari comorbidi.
La competenza normativa diventa un'arma competitiva mentre le aziende si battono per ottenere lo status di farmaco da banco. La divisione Opella di Sanofi sta conducendo il primo studio di autoselezione in condizioni reali per il Cialis da banco, una mossa che potrebbe garantire vantaggi pluriennali nelle corsie delle farmacie. I produttori che non sono in grado di dimostrare la comprensione del foglietto illustrativo da parte dei consumatori potrebbero trovarsi esclusi dal canale in più rapida crescita. Nel complesso, la concorrenza si sta spostando dalla chimica al canale e all'esperienza del consumatore, alterando le strategie farmaceutiche tradizionali all'interno del mercato dei farmaci per la disfunzione erettile.
Leader del settore dei farmaci per la disfunzione erettile
Pfizer Inc.
Bayer AG
Eli Lilly and Company
GSK plc
Lupino limitato
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Dicot Pharma ha annunciato l'autorizzazione della FDA per avviare la prima parte di uno studio di Fase IIb per il suo candidato farmaco per la disfunzione erettile LIB-01, consentendo la progressione clinica e segnalando un ulteriore impegno nello sviluppo di terapie con meccanismi d'azione innovativi nell'ambito degli inibitori della PDE5.
- Febbraio 2026: IBSA USA ha ottenuto l'approvazione della FDA per VYBRIQUE (sildenafil) film orale per il trattamento della disfunzione erettile negli uomini adulti, posizionandosi come la prima opzione di film orale negli Stati Uniti. La nuova forma farmaceutica amplia le opzioni non in compresse e favorisce la differenziazione in una categoria che subisce la compressione dei prezzi da parte dei farmaci generici, in particolare nell'ambito delle farmacie online e dei modelli di vendita diretta al consumatore.
- Luglio 2025: Vigonvita Life Sciences ha ottenuto l'approvazione della NMPA cinese per 昂伟达 (Simenafil Cloridrato Compresse), un nuovo inibitore della PDE5 per la disfunzione erettile. L'approvazione amplia il panorama degli inibitori della PDE5 oltre i marchi storici più noti e supporta una maggiore intensità competitiva nella regione Asia-Pacifico, l'area a più rapida crescita del mercato.
Ambito e metodologia
Secondo lo scopo di questo rapporto, la disfunzione erettile è una condizione molto comune e può essere definita come l'incapacità di mantenere un'erezione sufficiente per un rapporto sessuale. Il mercato dei farmaci per la disfunzione erettile è segmentato per prodotto (Viagra, Cialis, Levitra/Staxyn, Stendra/Spedra, Zydena, Vitaros e altri prodotti), canale di distribuzione (farmacie ospedaliere, farmacie al dettaglio e farmacie online) e geografia (Nord America , Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze del mercato stimate per 17 paesi diversi nelle principali regioni, a livello globale. Il rapporto offre il valore (in milioni di USD) per i segmenti di cui sopra.
| Viagra (Sildenafil) |
| Cialis (Tadalafil) |
| Levitra / Staxyn (Vardenafil) |
| Stendra / Spedra (Avanafil) |
| Zydena (Udenafil) |
| Vitaros / Alprostadil |
| Altro |
| Inibitori della PDE5 |
| Analoghi delle prostaglandine |
| Agenti ad azione centrale |
| NESSUN donatore / Nuovo MOA |
| Compresse/capsule orali |
| Film orodispersibili e sublinguali |
| Topico e transdermico |
| Spray nasali |
| Iniettabile / Intrauretrale |
| Farmacie ospedaliere |
| Farmacie al dettaglio |
| Farmacie online e piattaforme DTC |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Viagra (Sildenafil) | |
| Cialis (Tadalafil) | ||
| Levitra / Staxyn (Vardenafil) | ||
| Stendra / Spedra (Avanafil) | ||
| Zydena (Udenafil) | ||
| Vitaros / Alprostadil | ||
| Altro | ||
| Di Drug Class | Inibitori della PDE5 | |
| Analoghi delle prostaglandine | ||
| Agenti ad azione centrale | ||
| NESSUN donatore / Nuovo MOA | ||
| Per modalità di amministrazione | Compresse/capsule orali | |
| Film orodispersibili e sublinguali | ||
| Topico e transdermico | ||
| Spray nasali | ||
| Iniettabile / Intrauretrale | ||
| Per canale di distribuzione | Farmacie ospedaliere | |
| Farmacie al dettaglio | ||
| Farmacie online e piattaforme DTC | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei farmaci per la disfunzione erettile?
Nel 5.17 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 7.15 miliardi di dollari entro il 2031.
Quale prodotto detiene la quota di mercato più grande tra i farmaci per la disfunzione erettile?
Nel 44.78 il Viagra ha mantenuto il 2025% del fatturato, mantenendo la sua posizione di leadership nonostante la concorrenza dei farmaci generici.
Perché le farmacie digitali stanno guadagnando terreno nel settore dei farmaci per la disfunzione erettile?
Combinano teleconsulenza, prescrizione elettronica e consegna a domicilio, offrendo discrezione e prezzi più bassi rispetto a molti punti vendita al dettaglio.
In quale regione i farmaci per la disfunzione erettile stanno crescendo più rapidamente?
L'area Asia-Pacifico sta registrando un'espansione a un CAGR del 10.04% grazie alla riforma normativa e al crescente accesso all'assistenza sanitaria.
Quali nuove formulazioni si profilano all'orizzonte?
Gli spray nasali come SPONTAN e i gel topici da banco come Eroxon promettono un'azione più rapida e minori effetti sistemici.


