

Dimensioni e quota di mercato del riciclo enzimatico
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
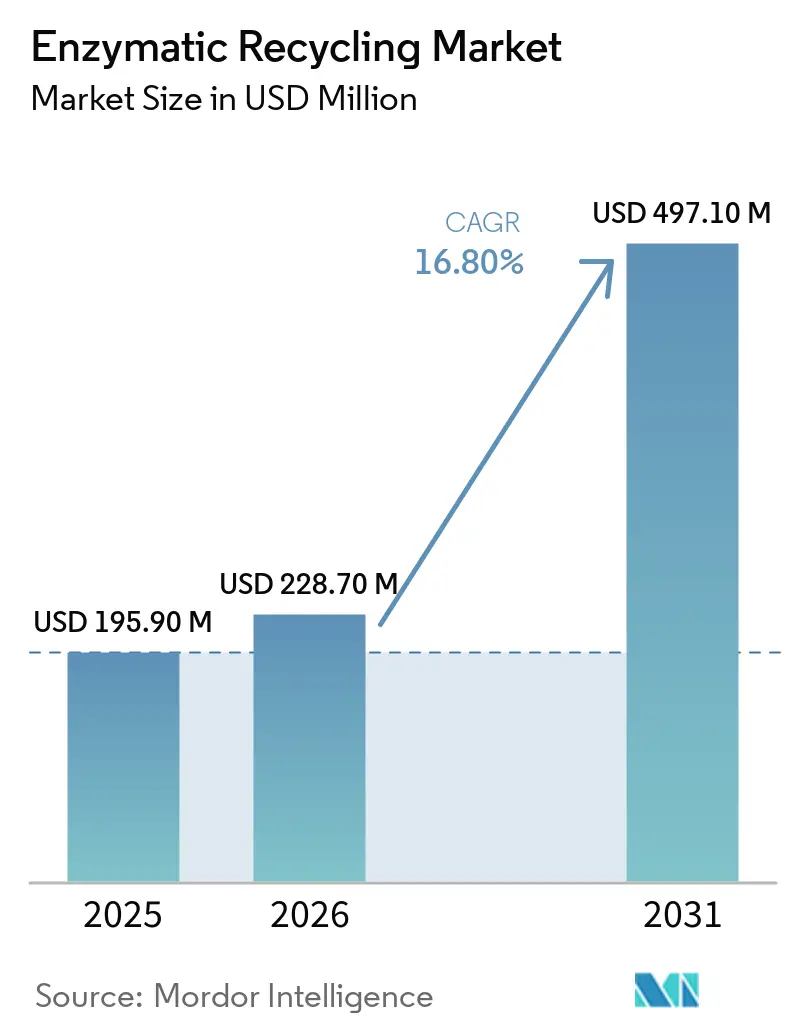
| Dimensione del mercato (2026) | USD 228.70 milioni |
| Dimensione del mercato (2031) | USD 497.10 milioni |
| Tasso di crescita (2026 - 2031) | 16.80% CAGR |
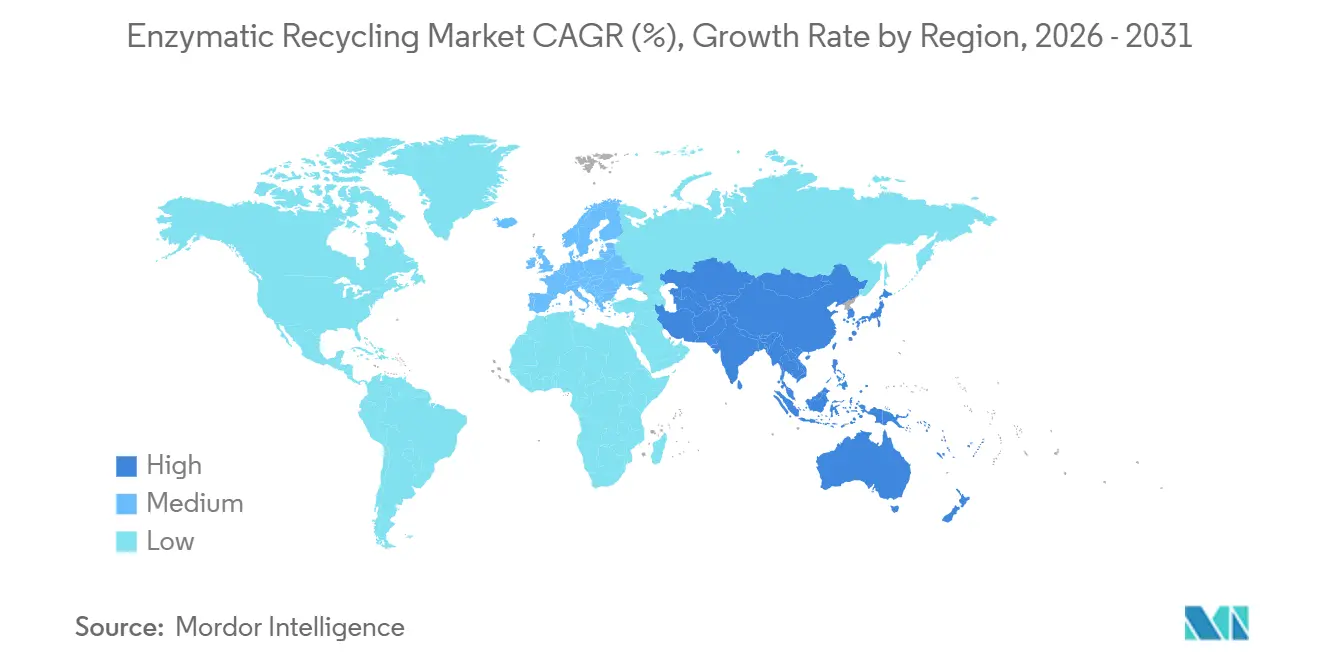
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
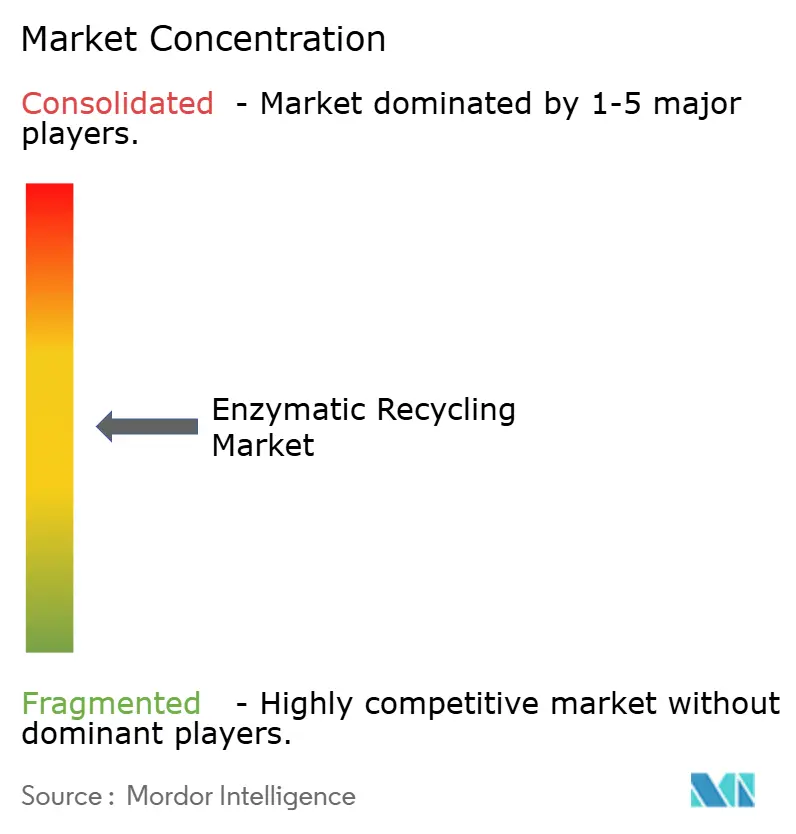
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del riciclo enzimatico a cura di Mordor Intelligence
Si prevede che il mercato del riciclo enzimatico crescerà da 195.90 milioni di dollari nel 2025 e 228.70 milioni di dollari nel 2026 a 497.10 milioni di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 16.80% tra il 2026 e il 2031.
Il passaggio dai progetti pilota alla commercializzazione è supportato da innovazioni di processo certificate che consentono di ridurre i prezzi del PET riciclato con enzimi al di sotto dei parametri di riferimento del PET vergine negli Stati Uniti, rafforzando l'adozione basata sui costi nel mercato del riciclo enzimatico. Il costante slancio politico nell'Unione Europea e l'aumento dei finanziamenti pubblici negli Stati Uniti stanno accelerando i tempi di immissione sul mercato per i pionieri, migliorando la certezza degli acquisti e riducendo i premi di rischio per il finanziamento dei progetti in tutto il mercato del riciclo enzimatico. I sistemi multienzimatici e i formati immobilizzati affiancano ora le idrolasi ad alte prestazioni, incrementando la produttività e rispondendo al contempo alle esigenze di contaminazione e riutilizzo in funzionamento continuo. L'intensità competitiva rimane da moderata ad alta, poiché i pionieri si assicurano accordi di marchio e forniture esclusive di enzimi, mentre gli operatori regionali crescono grazie a sovvenzioni pubbliche e consorzi industriali, ponendo le basi per una penetrazione più rapida a partire dal 2026.
Punti chiave del rapporto
- Per tipologia di polimero/materia prima, il PET (polietilene tereftalato) rappresentava il 78.2% della quota di mercato del riciclo enzimatico nel 2025 e si prevede che crescerà a un CAGR del 18.7% fino al 2031.
- Per tipologia di enzima, le idrolasi rappresentavano il 74.32% del mercato del riciclo enzimatico nel 2025, mentre si prevede che le ossidoreduttasi cresceranno a un tasso annuo composto del 19.2% fino al 2031.
- Per tipologia di applicazione, gli imballaggi per alimenti e bevande rappresentavano il 53.7% nel 2025, mentre si prevede che il settore dell'abbigliamento e dei tessuti crescerà a un tasso annuo composto del 20.7% fino al 2031.
- Dal punto di vista tecnologico, la biocatalisi tramite enzimi liberi deteneva il 68.9% del mercato nel 2025, mentre i sistemi enzimatici immobilizzati sono destinati a crescere a un tasso annuo composto del 21.7% fino al 2031.
- Dal punto di vista geografico, l'Europa si è affermata come leader con una quota del 38.7% nel 2025, mentre si prevede che la regione Asia-Pacifico registrerà un tasso di crescita annuo composto (CAGR) del 22.4% fino al 2031 nel mercato del riciclo enzimatico.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del riciclo enzimatico
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Vantaggi economici rispetto alla produzione di plastica vergine grazie alla scalabilità tecnologica. | + 3.8% | Regionale, con parità di trattamento anticipata in Asia e potenziali vantaggi in termini di costi nell'UE. | A lungo termine (≥ 4 anni) |
| Normative ambientali rigorose sulla gestione dei rifiuti di plastica | + 3.2% | Globale, con i primi guadagni nell'UE e nel Nord America | Medio termine (2-4 anni) |
| Crescente impegno delle aziende per la sostenibilità e obiettivi di emissioni nette zero | + 2.8% | Globale, guidato da marchi multinazionali in Europa, Nord America e Asia. | A lungo termine (≥ 4 anni) |
| Progressi tecnologici nell'ingegneria enzimatica e nella biocatalisi | + 2.6% | Presente a livello globale, con una presenza concentrata nei principali centri di ricerca e sviluppo negli Stati Uniti, nell'UE, in Giappone e in Cina. | Medio termine (2-4 anni) |
| Aumento della disponibilità di capitale di rischio e finanziamenti strategici | + 2.5% | Il nucleo del Nord America e dell'Europa, con ricadute sull'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Crescente preferenza dei consumatori per prodotti sostenibili e circolari. | + 2.1% | Globale, più forte nell'Europa occidentale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Vantaggi economici rispetto alla produzione di plastica vergine grazie alla scalabilità tecnologica.
I processi di progettazione sottoposti a revisione paritaria e i progetti pilota validati collocano ora il polietilene tereftalato (PET) riciclato con enzimi in una fascia di costo pari o inferiore a quella del PET vergine, accelerandone l'adozione nel mercato del riciclo enzimatico. Nel 2025, il National Renewable Energy Laboratory (NREL) e i suoi collaboratori hanno riportato un costo di 1.51 dollari al chilogrammo per il PET riciclato con enzimi, contro 1.87 dollari al chilogrammo per il PET vergine prodotto negli Stati Uniti, grazie all'amorfizzazione del substrato, al controllo del pH con idrossido di ammonio e al minore fabbisogno energetico per il recupero. Su scala commerciale, gli operatori prevedono intervalli di parità di costo in cui i premi legati alle politiche e la modulazione delle tariffe di Responsabilità Estesa del Produttore (EPR) possono garantire margini interessanti in condizioni reali di utilizzo delle materie prime. Con l'espansione della tariffazione del carbonio e degli aggiustamenti alle frontiere, il vantaggio comparativo della depolimerizzazione enzimatica a bassa temperatura e con un basso utilizzo di solventi cresce rispetto alle tecnologie tradizionali basate sui combustibili fossili. Questi vantaggi si moltiplicano se abbinati al riutilizzo degli enzimi immobilizzati, che distribuisce i costi del catalizzatore su più cicli e aumenta la produttività del reattore. Insieme, questi miglioramenti trasformano le aspirazioni iniziali in risultati economici concreti già nei primi impianti commerciali.
Normative ambientali rigorose sulla gestione dei rifiuti di plastica
L'inasprimento delle norme globali sul contenuto riciclato e sulla responsabilità estesa del produttore sta innalzando il livello minimo strutturale della domanda nel mercato del riciclo enzimatico. La Direttiva UE sulla plastica monouso richiede il 25% di contenuto riciclato nelle bottiglie per bevande in PET entro il 2025 e il 30% entro il 2030, e nel 2025 la Commissione ha avviato una consultazione sul conteggio del contenuto riciclato chimicamente nelle bottiglie, segnalando percorsi normativi per il riciclo avanzato [1] Commissione europea, “La Commissione consulta sulle nuove norme per il contenuto riciclato chimicamente nelle bottiglie di plastica”, Commissione europea, europa.eu . La Francia ha aggiunto un bonus di 1,000 euro per tonnellata (circa 1,080 dollari USA per tonnellata) per le plastiche bioriciclate negli imballaggi per il contatto con materiali sensibili nel settembre 2025, migliorando i margini modellizzati per il rPET enzimatico per uso alimentare. La Cina ha promosso standard e tabelle di marcia nazionali per le plastiche riciclate nel 2025, posizionando la depolimerizzazione enzimatica all'interno delle fasi di sviluppo del riciclo chimico. Questi segnali politici incoraggiano l'adozione a lungo termine, supportano il finanziamento dei primi impianti commerciali e rafforzano i vantaggi in termini di emissioni e purezza che differenziano i processi basati sugli enzimi. Man mano che gli enti regolatori affinano le norme sullo smaltimento dei rifiuti e i quadri di tracciabilità, la certificazione della catena di custodia può tradursi direttamente in criteri di approvvigionamento che privilegiano i monomeri enzimatici.
Crescente impegno delle aziende per la sostenibilità e obiettivi di emissioni nette zero
Gli impegni pubblici assunti nei rapporti di sostenibilità e nelle comunicazioni agli investitori si stanno traducendo in prevendite e accordi di acquisto a lungo termine che riducono il rischio di espansione per il mercato del riciclo enzimatico. Nel 2025 e nel 2026, Carbios ha reso noti contratti pluriennali con il marchio e ha puntato a prevendite del 70% dell'impianto di Longlaville, allineando il finanziamento all'utilizzo previsto prima della messa in funzione [2] Carbios, “CARBIOS Maintains Its Commitment to Build the Longlaville Plant and Adjusts Its Timeline,” Carbios, carbios.com . Questi prelievi consentono alle strutture di finanziamento del progetto di procedere con spread di interesse più ristretti e contribuiscono ad assorbire la produzione man mano che gli impianti passano dai volumi pilota a quelli di regime. I consorzi e gli accordi bilaterali con il marchio garantiscono materie prime e ricavi prevedibili, mentre le specifiche di qualità per i monomeri equivalenti a quelli vergini accelerano la qualificazione negli imballaggi regolamentati. I team aziendali per la sostenibilità stanno integrando gli indicatori chiave di prestazione del contenuto riciclato nella remunerazione dei dirigenti, il che sostiene gli acquisti anche durante le fluttuazioni dei prezzi della resina vergine. Questi fattori estendono la visibilità fino alla fine degli anni 2020 per la pianificazione della capacità e sono alla base degli effetti della curva di apprendimento che riducono i costi unitari all'aumentare dei volumi.
Progressi tecnologici nell'ingegneria enzimatica e nella biocatalisi
L'ingegneria proteica accelerata e la progettazione computazionale stanno trasformando gli enzimi di livello di ricerca in strumenti industriali per il mercato del riciclo enzimatico. Kirin, l'Università di Shizuoka e l'Istituto di Scienze Molecolari del Giappone hanno riportato la scoperta di PET2-21M, in grado di depolimerizzare circa il 95% della polvere di PET per bottiglie in 24 ore a 60 °C, oltre alla produzione scalabile di PET2-14M-6Hot, basata su lievito, a una concentrazione di circa 690 mg/L. L'Università di Nagoya ha aumentato l'attività della cutinasi del 69% utilizzando una semplice modifica della catena alchilica che migliora l'adsorbimento superficiale del PET, aprendo nuove possibilità di formulazione oltre le modifiche genetiche. Gruppi di ricerca cinesi hanno scoperto un enzima a doppia mutazione che degrada il poliuretano di tipo poliestere fino a 10 volte più velocemente rispetto al tipo selvatico, ampliando la gamma di substrati oltre il PET. Consorzi europei come WHITECYCLE e UPLIFT hanno standardizzato le metriche di prestazione e scalato i progetti pilota, migliorando la trasferibilità dei successi di laboratorio alle sperimentazioni industriali. Questi progressi riducono i cicli di sviluppo e migliorano le prestazioni di conversione a temperature moderate, il che si adatta sia agli impianti a lotti che a quelli a ciclo continuo.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata spesa in conto capitale e lunghi periodi di ammortamento | -2.4% | Nord America e Asia-Pacifico, moderato in Europa | Medio termine (2-4 anni) |
| Concorrenza da parte di tecnologie consolidate di riciclaggio chimico | -2.2% | Presente a livello globale, con impianti di pirolisi consolidati nell'UE e negli Stati Uniti. | Medio termine (2-4 anni) |
| Ambito di applicazione limitato per substrati e tipi di polimeri. | -1.8% | Globale, acuto nelle regioni ad alta intensità di poliolefine | A lungo termine (≥ 4 anni) |
| Costi di produzione degli enzimi e complessità della catena di approvvigionamento | -1.6% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata spesa in conto capitale e lunghi periodi di ammortamento
I primi impianti commerciali di depolimerizzazione enzimatica richiedono investimenti di capitale più ingenti rispetto agli impianti di riciclaggio meccanico, il che rende fondamentali i contratti di fornitura, il supporto politico e la combinazione di finanziamenti per rendere i rendimenti sostenibili nel mercato del riciclaggio enzimatico. Carbios ha dichiarato un investimento di 230 milioni di euro (circa 248 milioni di dollari) per la costruzione del suo impianto di Longlaville, con un piano di avvio previsto per il 2026 e la necessità di completare la fase finale entro il 2028, il che sottolinea le tempistiche necessarie per la progettazione, l'approvvigionamento e la costruzione. I progetti cinesi mostrano investimenti di capitale suddivisi in fasi, con linee di base da 10,000 tonnellate progettate per ridurre il rischio di espansioni successive, un modello che distribuisce i costi fissi ma ritarda il raggiungimento delle economie di scala. Gli orizzonti temporali di ammortamento rimangono sensibili alle tariffe di ingresso, ai costi degli enzimi e ai premi per il contenuto riciclato, che legano i risultati alla continuità normativa. La certezza del finanziamento migliora quando i marchi firmano contratti di fornitura pluriennali prima dell'inizio dei lavori, ma i cicli dei tassi di interesse continuano a influenzare la tempistica del progetto.
Concorrenza da parte di tecnologie consolidate di riciclaggio chimico
La depolimerizzazione enzimatica compete con il riciclo meccanico per i flussi di materiale pulito e con i processi chimici per i rifiuti misti e gli acquisti, il che disperde gli investimenti e rallenta l'utilizzo nel mercato del riciclo enzimatico. I processi meccanici presentano i costi più bassi per le bottiglie trasparenti, mentre la pirolisi e il rinnovo del poliestere a base di solventi vantano una tolleranza alle materie prime miste su scala installata maggiore. I quadri normativi che trattano tutti i processi di riciclo avanzato in modo equivalente in base agli obblighi normativi possono indebolire la differenziazione basata sul funzionamento a bassa temperatura e sulla purezza del monomero. Laddove la contabilità del bilancio di massa si espande, le scelte di certificazione influenzeranno le affermazioni del marchio e gli acquisti, plasmando la quota di mercato conquistata dagli acquisti enzimatici. Le dinamiche competitive saranno definite dalla parità di costo con la resina vergine e dalla chiarezza sull'attribuzione del contenuto riciclato.
Analisi del segmento
Per tipologia di polimero/materia prima: predominanza del PET, con i polimeri di origine biologica in crescita.
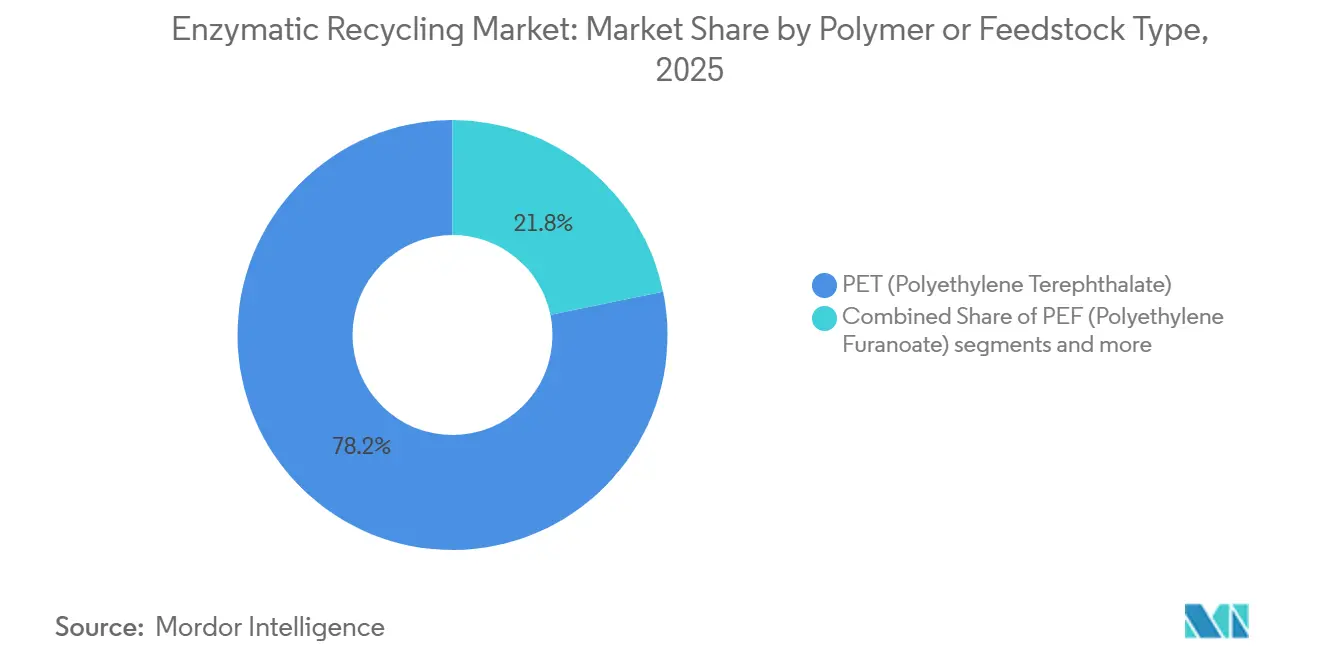
Il PET (polietilene tereftalato) domina il mercato del riciclo enzimatico, con una quota di mercato del 78.2% nel 2025, e si prevede che crescerà a un CAGR del 18.7% fino al 2031, grazie alla sua elevata compatibilità con i processi enzimatici e ai sistemi di raccolta consolidati. Il mercato continua a fare affidamento sui legami esterei del PET, sulle condizioni di lavorazione moderate e sulla costante disponibilità di materie prime di qualità per bottiglie che soddisfano le specifiche qualitative su larga scala. L'innovazione continua sta ulteriormente ampliando le applicazioni del PET in flussi più complessi come il PET colorato e i rifiuti tessili, dove il riciclo enzimatico può sbloccare un maggiore valore di recupero e differenziazione.
Al contempo, i progressi nel campo degli enzimi per il poliuretano e la poliammide, compresi i primi sviluppi nel riciclo del nylon 6,6, stanno gradualmente ampliando la gamma di substrati utilizzabili a lungo termine dal settore. Tuttavia, questi segmenti sono ancora in una fase iniziale e devono affrontare sfide di scalabilità legate alla stabilità degli enzimi e alla gestione di materiali misti. Di conseguenza, si prevede che il PET rimarrà il segmento più ampio e in più rapida crescita nel breve termine, fungendo da punto di riferimento per la commercializzazione e supportando al contempo una diversificazione incrementale tra le nuove tipologie di polimeri.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di enzima: primato delle idrolasi con sistemi multienzimatici in evoluzione
Nel 2025, le idrolasi rappresentavano il 74.32% del mercato, grazie alle prestazioni costanti sul PET e alla cinetica migliorata a temperature di rilevanza industriale. Il mercato del riciclo enzimatico continua a beneficiare dei derivati di cutinasi e PETasi, ottimizzati attraverso l'evoluzione diretta e la progettazione basata sui processi. Le ossidoreduttasi sono il gruppo in più rapida crescita, con un CAGR del 19.2% fino al 2031, poiché gli operatori stanno sperimentando cascate di processi per il pretrattamento della contaminazione e il co-trattamento di flussi di rifiuti complessi. I parametri di riferimento standardizzati nei consorzi europei hanno migliorato la comparabilità tra i laboratori e accelerato la traslazione in sistemi pilota. Questi cambiamenti mantengono le idrolasi al centro del settore, ampliando al contempo la gamma di strumenti per substrati misti e operazioni continue all'interno dell'industria del riciclo enzimatico.
Il mercato del riciclo enzimatico delle idrolasi rimane il più ampio, mentre le ossidoreduttasi stanno guadagnando terreno in vista delle future architetture multienzimatiche nei reattori industriali. Le strategie di immobilizzazione migliorano il riutilizzo e stabilizzano l'attività catalitica, integrando i punti di forza delle idrolasi native e contribuendo a ridurre i costi per ciclo. Con la crescita dei set di dati e il miglioramento dei modelli, un numero maggiore di enzimi raggiungerà le soglie di prestazione per la qualificazione industriale, ampliando la compatibilità dei substrati e i casi d'uso. Parallelamente, la capacità dei fornitori e i progressi nella formulazione saranno essenziali per soddisfare le esigenze di volume e stabilità a scaffale dei primi impianti commerciali.
Per settore di applicazione: il packaging per alimenti e bevande è in testa, mentre il settore tessile registra un'impennata grazie alla crescente diffusione della tecnologia "fibra-fibra".
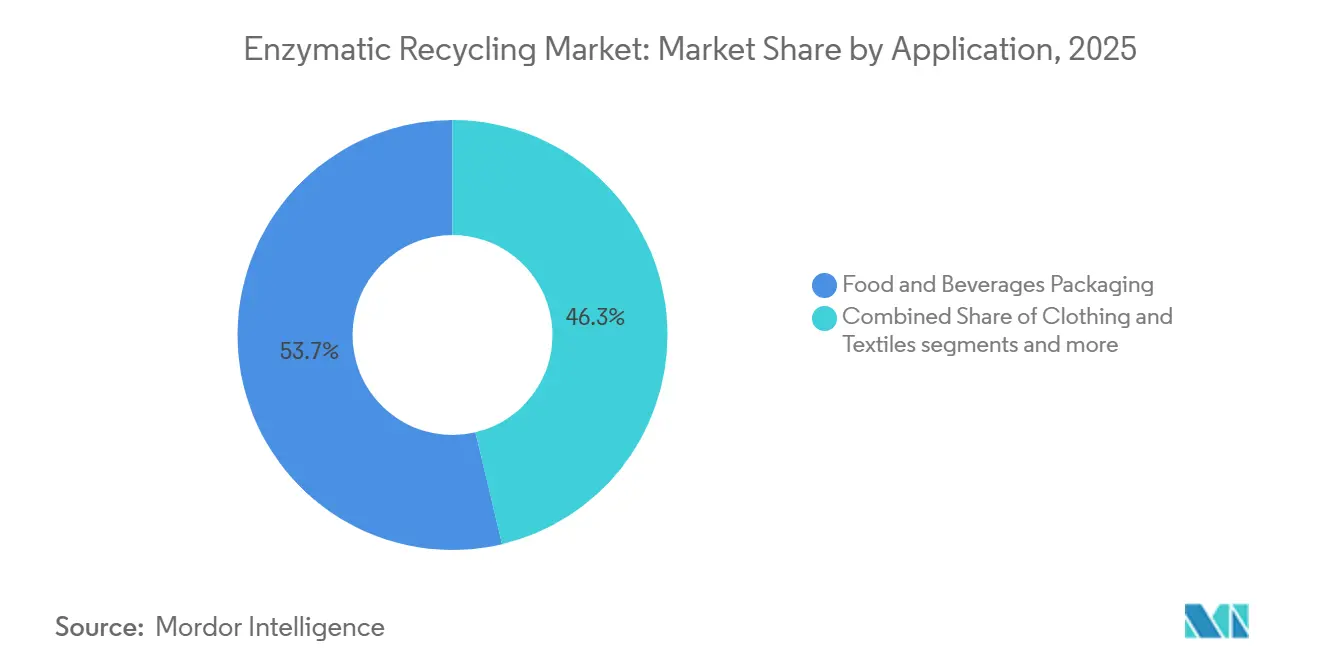
Nel 2025, il settore degli imballaggi per alimenti e bevande ha raggiunto la quota maggiore, con il 53.7%, grazie a una solida raccolta differenziata, alle autorizzazioni per il contatto con gli alimenti e all'approvvigionamento di marchi allineati agli obiettivi di contenuto riciclato. I percorsi normativi per il rPET nel contatto con gli alimenti offrono un canale ripetibile per il reinserimento dei monomeri qualificati negli imballaggi di alto valore. L'abbigliamento e i tessuti rappresentano l'applicazione in più rapida crescita, con una crescita prevista a un CAGR del 20.7%, grazie al passaggio dei processi di riciclo da fibra a fibra dalla fase pilota alla scala dimostrativa. La politica europea sulla raccolta differenziata dei tessuti migliora i flussi di materie prime per la depolimerizzazione enzimatica e supporta rapidi cicli di apprendimento nell'industria tessile. Queste condizioni consolidano la leadership nel settore degli imballaggi, aprendo al contempo un secondo importante centro di domanda nell'abbigliamento e nei tessuti tecnici.
Gli acquisti di prodotti tessili e le validazioni delle prestazioni sono in espansione, il che supporta i piani di crescita che integrano la domanda di beni di imballaggio nel mercato del riciclo enzimatico. Man mano che i marchi testano la resistenza delle fibre e l'affinità dei coloranti, la qualità del monomero enzimatico diventa un fattore decisivo per le collezioni premium. I settori automobilistico e delle costruzioni rimangono oggi più piccoli, e i progressi nel PU e nel poliestere tecnico probabilmente influenzeranno l'adozione a medio termine. Il quadro generale indica una struttura della domanda a due pilastri per i prossimi cinque anni, ancorata al packaging e alla crescita del settore tessile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: i sistemi a enzimi liberi sono in testa, i sistemi a enzimi immobilizzati favoriscono gli aumenti di produttività
Nel 2025, i sistemi a enzimi liberi rappresentavano il 68.9% del mercato del riciclo enzimatico, grazie alla semplicità operativa e alla compatibilità con i processi di fermentazione esistenti. Nel frattempo, si prevede che i sistemi a enzimi immobilizzati cresceranno a un tasso annuo composto (CAGR) del 21.7% fino al 2031, supportati dalla loro capacità di migliorare il riutilizzo degli enzimi, la stabilità del processo e l'efficienza produttiva. Il mercato del riciclo enzimatico privilegia i flussi ibridi che combinano il pretrattamento per ridurre la cristallinità con una cinetica enzimatica ottimizzata per aumentare la produttività. Con il miglioramento dei materiali di immobilizzazione e la riduzione dei costi di collegamento, il mix tecnologico si orienterà verso tempi di attività più lunghi e una minore intensità di catalizzatore per tonnellata. Insieme, questi formati ampliano le opzioni operative per i primi impianti commerciali.
Nel breve termine, il mercato del riciclo enzimatico rimarrà dominato dai sistemi a enzimi liberi, mentre i sistemi a enzimi immobilizzati colmeranno il divario grazie a comprovati fattori di riutilizzo. L'attenzione per l'ottimizzazione si sta spostando dai miglioramenti di laboratorio basati su singoli parametri a metriche integrate a livello di impianto, dove il tempo di attività, l'intensità energetica e la resa del monomero definiscono i risultati. Le partnership con i fornitori e gli accordi di esclusiva influenzano le scelte tecnologiche e le procedure operative standard, poiché i licenziatari cercano prestazioni prevedibili. Questa dinamica guiderà la progettazione dei reattori e le curve dei costi nell'arco temporale 2026-2031.
Analisi geografica
Mercato europeo del riciclo enzimatico
Nel 2025, l'Europa deteneva il 38.7% del mercato, a testimonianza di solidi mandati politici e dei primi finanziamenti pubblici destinati a impianti pionieristici nel settore del riciclo enzimatico. Le normative UE sul contenuto riciclato nelle bottiglie per bevande in PET e le consultazioni del 2025 sul conteggio delle materie prime riciclate chimicamente delineano un percorso chiaro per i contributi del riciclo avanzato. Il bonus francese per le plastiche bioriciclate negli imballaggi per superfici sensibili migliora la redditività delle applicazioni alimentari e ha favorito l'adozione dei marchi. Carbios ha anticipato il finanziamento per un impianto da 50,000 tonnellate a Longlaville, confermando l'obiettivo di avviare la produzione nel 2028 e dimostrando la posizione di leadership europea nella commercializzazione. Progetti finanziati dall'UE come WHITECYCLE e PET-Rezya hanno intensificato la collaborazione transfrontaliera sulle librerie enzimatiche e sulle materie prime speciali, come il PET ignifugo.
Mercato del riciclo enzimatico nella regione Asia-Pacifico
La regione Asia-Pacifico è quella a più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 22.4% fino al 2031, trainato dai progressi normativi cinesi, dalla nuova capacità di produzione enzimatica di PTA focalizzata sul settore tessile a Tianjin TEDA e dalle licenze strategiche per la depolimerizzazione del PET. La ricerca giapponese ha svolto un ruolo fondamentale, con PET2-21M e relativi enzimi termoresistenti che dimostrano un'elevata conversione a temperature moderate e un'espressione scalabile. Questi fattori creano un corridoio tra innovazione e industria che favorisce una più rapida commercializzazione nei settori degli imballaggi e del tessile. L'integrazione regionale delle catene del valore tessile e petrolchimica comprime ulteriormente i costi delle materie prime e della logistica, accelerando l'avvio degli impianti.
Mercato del riciclo enzimatico in Nord America
Il Nord America sta guadagnando slancio grazie al consorzio BOTTLE e al supporto del Dipartimento dell'Energia (DOE), che hanno permesso di ottenere progressi significativi in termini di costi ed energia. La collaborazione tra il mondo accademico, i laboratori nazionali e l'industria ha migliorato l'economia dei processi, fornendo agli sviluppatori una base più solida per la transizione dalla fase pilota a quella dimostrativa nel periodo 2026-2028. I precedenti relativi al PET riciclato per il contatto con gli alimenti ne supportano l'adozione negli imballaggi, a condizione che la qualità sia comprovata e la tracciabilità documentata. Le iniziative statali in materia di responsabilità estesa del produttore (EPR) sono in evoluzione e l'armonizzazione influenzerà i ritmi degli investimenti e le strutture di assorbimento.
Panorama competitivo
Il mercato del riciclo enzimatico è moderatamente consolidato, con un'intensità competitiva da moderata ad alta, in quanto un numero ristretto di operatori leader si assicura la fornitura di enzimi, le posizioni in materia di proprietà intellettuale (PI) e gli acquisti dei propri marchi, mentre i concorrenti si espandono a livello regionale. Carbios e i suoi partner hanno anticipato il finanziamento per l'impianto di Longlaville e annunciato impegni pluriennali con i marchi per garantire l'utilizzo iniziale. I progetti europei WHITECYCLE e PET-Rezya rafforzano la base tecnica europea, in particolare per materie prime speciali come i tessuti ignifughi. Parallelamente, la capacità produttiva asiatica focalizzata sul settore tessile e le attività di concessione di licenze stanno posizionando le aziende locali come rapide follower nei processi di riciclo del PET e del PTA.
La differenziazione tecnologica si sta spostando dalla sola attività enzimatica a soluzioni integrate che combinano pretrattamento, biocatalizzatori ottimizzati e purificazione calibrata per ottenere prodotti di qualità alimentare. I progressi nell'immobilizzazione e nella progettazione dei processi contribuiscono a ridurre l'intensità del catalizzatore e a stabilizzare le prestazioni in condizioni di funzionamento continuo. Le mosse strategiche includono contratti di fornitura con marchi affermati nel settore dell'abbigliamento e degli imballaggi, finanziamenti pubblici per sostenere i primi impianti commerciali e la validazione standardizzata nell'ambito dei programmi UE, tutti elementi fondamentali per la bancabilità. Gli sviluppatori che offrono la parità di costo con la resina vergine e una catena di custodia verificata consolideranno il loro vantaggio iniziale.
Gli ecosistemi di laboratori pubblici nordamericani, guidati da BOTTLE, stanno traducendo la ricerca in processi pronti per l'industria che riducono sia i costi operativi che l'intensità energetica, contribuendo a colmare il divario con gli operatori storici. La chiarezza delle politiche e i finanziamenti europei, stanziati tempestivamente, rafforzano una strategia di espansione basata sulle licenze, mentre la struttura dei costi e gli impegni di capacità produttiva in Asia supportano una rapida espansione nel riciclo tessile incentrato sul PTA (Process Transparency Act). L'effetto complessivo è una corsa multiregionale in cui la velocità di realizzazione dei primi impianti commerciali e la definizione degli accordi di fornitura determineranno la quota di mercato fino al 2031.
Leader del settore del riciclo enzimatico
Eco del Samsara
Carbio
Epoca Biodesign
Biotecnologie Yuantiane
Novonesi
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Carbios ha annunciato significativi progressi nel finanziamento dell'impianto di bioriciclo del PET di Longlaville, puntando all'avvio della produzione nel primo semestre del 2028 con 42.5 milioni di euro (circa 46 milioni di dollari) di fondi pubblici confermati e la chiusura del restante finanziamento prevista entro il terzo trimestre del 2026.
- Febbraio 2026: Fraunhofer IGCV e i suoi partner hanno completato il progetto PET-Rezya sul riciclo enzimatico di tessuti in PET ignifughi, sulla decomposizione su scala industriale e sulla ripolimerizzazione del TPA per applicazioni aeronautiche.
- Settembre 2025: la Francia ha introdotto un bonus di 1,000 euro a tonnellata (1,080 dollari a tonnellata) per le plastiche bioriciclate utilizzate negli imballaggi per materiali sensibili, a sostegno della competitività in termini di costi del rPET enzimatico.
- Luglio 2025: IMS, l'Università di Shizuoka e Kirin Holdings del Giappone hanno annunciato PET2-21M, che consente una depolimerizzazione di circa il 95% della polvere di PET per bottiglie in 24 ore a 60 °C e un'espressione scalabile fino a circa 690 mg/L.
Ambito del rapporto sul mercato globale del riciclo enzimatico
Il rapporto sul mercato del riciclo enzimatico è segmentato per tipo di polimero/materia prima (polietilene tereftalato e altro), tipo di enzima (idrolasi e altro), applicazione (imballaggi per alimenti e bevande, abbigliamento e tessuti e altro), tecnologia (sistemi a enzimi liberi, sistemi a enzimi immobilizzati e altro) e area geografica (Nord America, Europa e altro). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate).
| PET (polietilene tereftalato) |
| PEF (polietilene furanoato) |
| PE (polietilene) |
| PU (poliuretano) |
| Altro |
| idrolasi |
| Ossidoreduttasi |
| Liasi |
| Isomerasi/Ligasi/Transferasi |
| Altro |
| Confezionamento di alimenti e bevande |
| Abbigliamento e tessuti |
| Automotive |
| Edilizia |
| Beni di consumo ed elettronica |
| Altro |
| Sistemi di enzimi liberi |
| Sistemi enzimatici immobilizzati |
| Biocatalisi cellulare completa |
| Processi ibridi |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Sud-est asiatico (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di polimero/materia prima | PET (polietilene tereftalato) | |
| PEF (polietilene furanoato) | ||
| PE (polietilene) | ||
| PU (poliuretano) | ||
| Altro | ||
| Per tipo di enzima | idrolasi | |
| Ossidoreduttasi | ||
| Liasi | ||
| Isomerasi/Ligasi/Transferasi | ||
| Altro | ||
| Per Applicazione | Confezionamento di alimenti e bevande | |
| Abbigliamento e tessuti | ||
| Automotive | ||
| Edilizia | ||
| Beni di consumo ed elettronica | ||
| Altro | ||
| Per tecnologia | Sistemi di enzimi liberi | |
| Sistemi enzimatici immobilizzati | ||
| Biocatalisi cellulare completa | ||
| Processi ibridi | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Sud-est asiatico (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni del mercato del riciclo enzimatico e la crescita prevista fino al 2031?
Il mercato del riciclo enzimatico aveva un valore di 228.7 milioni di dollari nel 2026 e si prevede che raggiungerà i 497.1 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 16.8%.
Quale tipo di polimero è leader e quale cresce più rapidamente nel riciclo enzimatico?
Il polietilene tereftalato (PET) detiene una quota di mercato del 78.2% nel 2025 ed è anche il segmento di polimeri in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 18.7% nel periodo 2026-2031.
Quale regione è leader e quale registrerà la crescita più rapida entro il 2031?
L'Europa è in testa con il 38.7% nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà più rapidamente con un CAGR del 22.4%.
Quale applicazione detiene oggi la quota di mercato maggiore?
Nel 2025, gli imballaggi per alimenti e bevande rappresenteranno il 53.7% del mercato, grazie alla forte domanda e alle normative che ne regolano il contatto con gli alimenti.


