

Dimensioni e quota del mercato dei video aziendali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
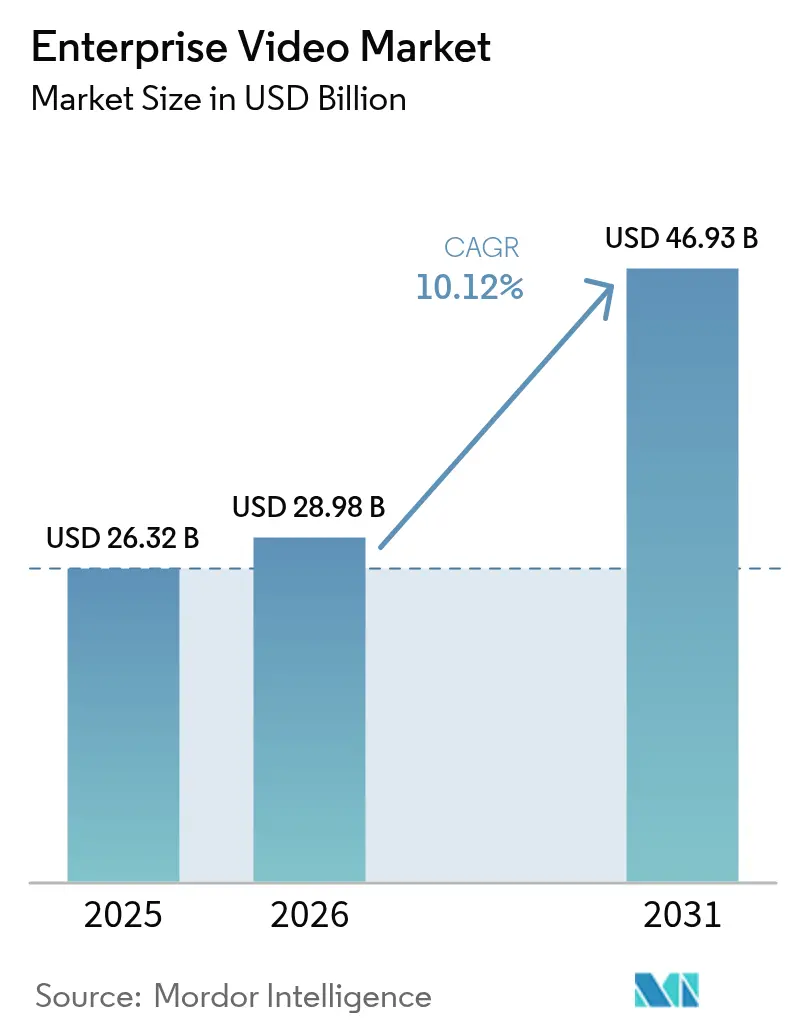
| Dimensione del mercato (2026) | 28.98 miliardo di dollari |
| Dimensione del mercato (2031) | 46.93 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.12% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
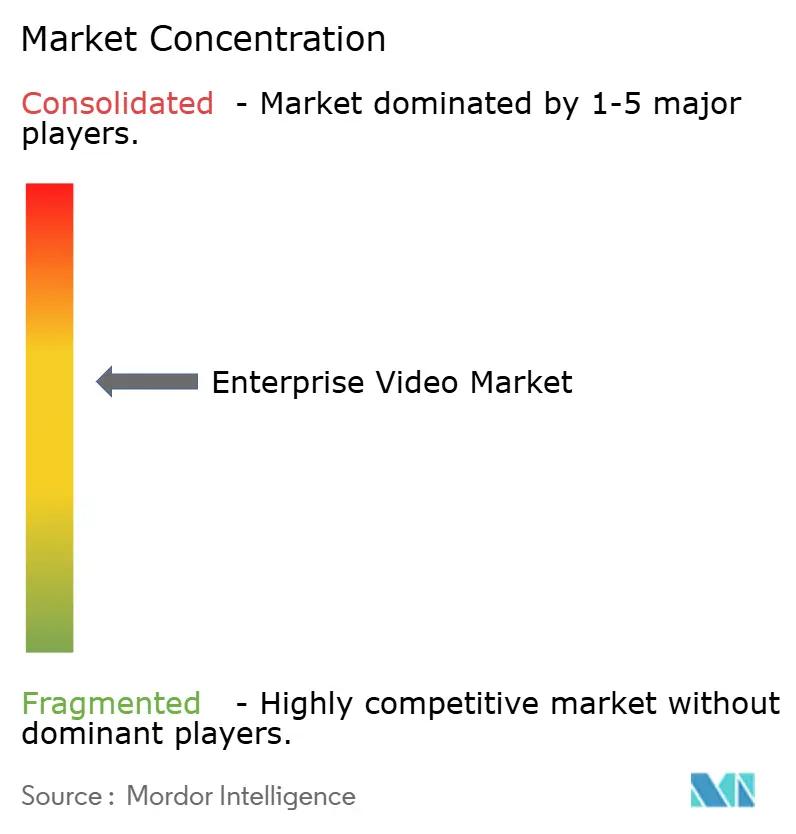
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei video aziendali di Mordor Intelligence
Si prevede che il mercato dei video aziendali crescerà da 26.32 miliardi di dollari nel 2025 a 28.98 miliardi di dollari nel 2026 e si prevede che raggiungerà i 46.93 miliardi di dollari entro il 2031 con un CAGR del 10.12% nel periodo 2026-2031. L'espansione riflette il passaggio dal video come strumento di riunione a un'infrastruttura mission-critical che supporta l'automazione dei flussi di lavoro, il processo decisionale basato sui dati e la collaborazione globale. Le piattaforme cloud-native, l'analisi basata sull'IA e le reti 5G private stanno migliorando la scalabilità, l'accuratezza dei sottotitoli e la latenza end-to-end inferiore a 25 millisecondi, che insieme elevano le aspettative degli utenti per esperienze always-on e ultra-reattive [1] Ericsson AB, “Private 5G Networks Enable Sub-25 ms Latency,” ericsson.com . La crescente diffusione del lavoro ibrido continua a condizionare gli stanziamenti di budget per le soluzioni video, mentre il consolidamento dei fornitori, esemplificato dall'acquisizione di Brightcove, segnala una corsa verso offerte complete di diverse piattaforme. Allo stesso tempo, l'aumento dei premi assicurativi per la sicurezza informatica e la carenza di competenze nell'orchestrazione dei flussi di lavoro video frenano l'adozione di queste tecnologie da parte di alcune aziende che si sono mosse con ritardo.
Punti chiave del rapporto
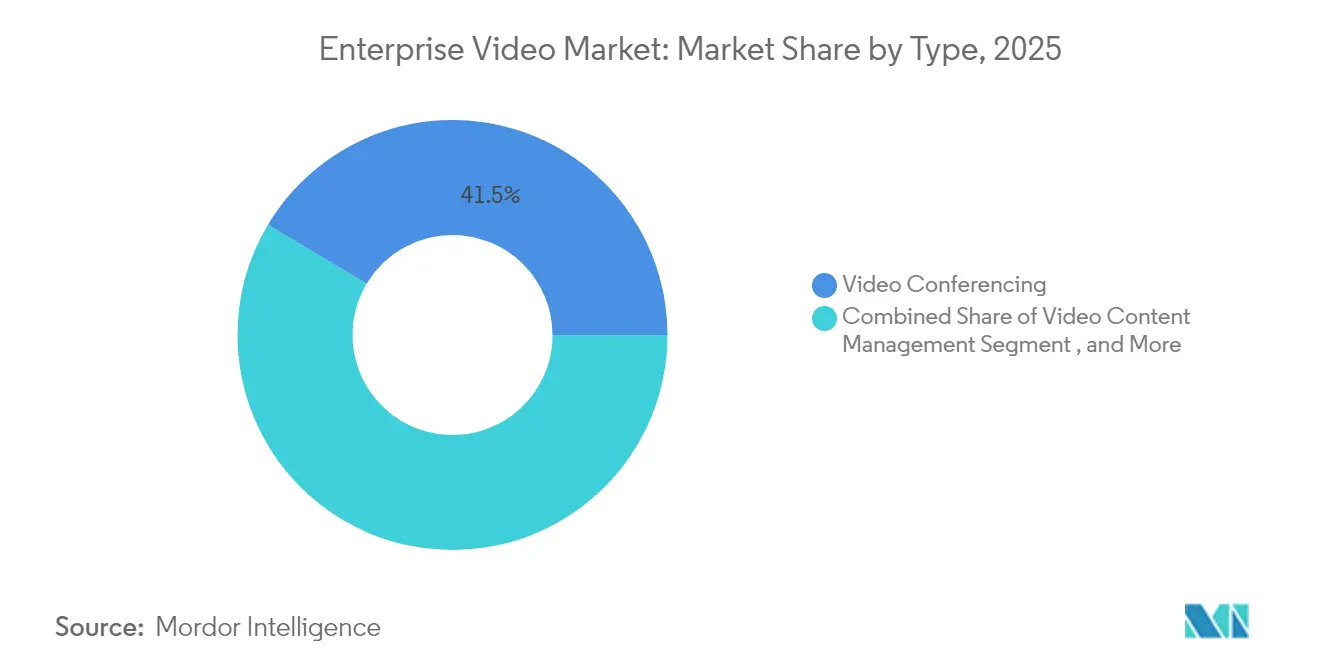
- Per tipologia, nel 41.45 la videoconferenza era in testa con il 2025% della quota di mercato dei video aziendali; si prevede che l'analisi video registrerà un CAGR del 18.2% entro il 2031.
- Per componente, nel 50.92 il software rappresentava il 2025% del mercato dei video aziendali; si prevede che i servizi cresceranno a un CAGR del 14.05% entro il 2031.
- In base alla modalità di distribuzione, nel 56.35 l'implementazione on-premise ha detenuto una quota del 2025% del mercato dei video aziendali; si prevede che l'implementazione cloud aumenterà a un CAGR del 12.9%.
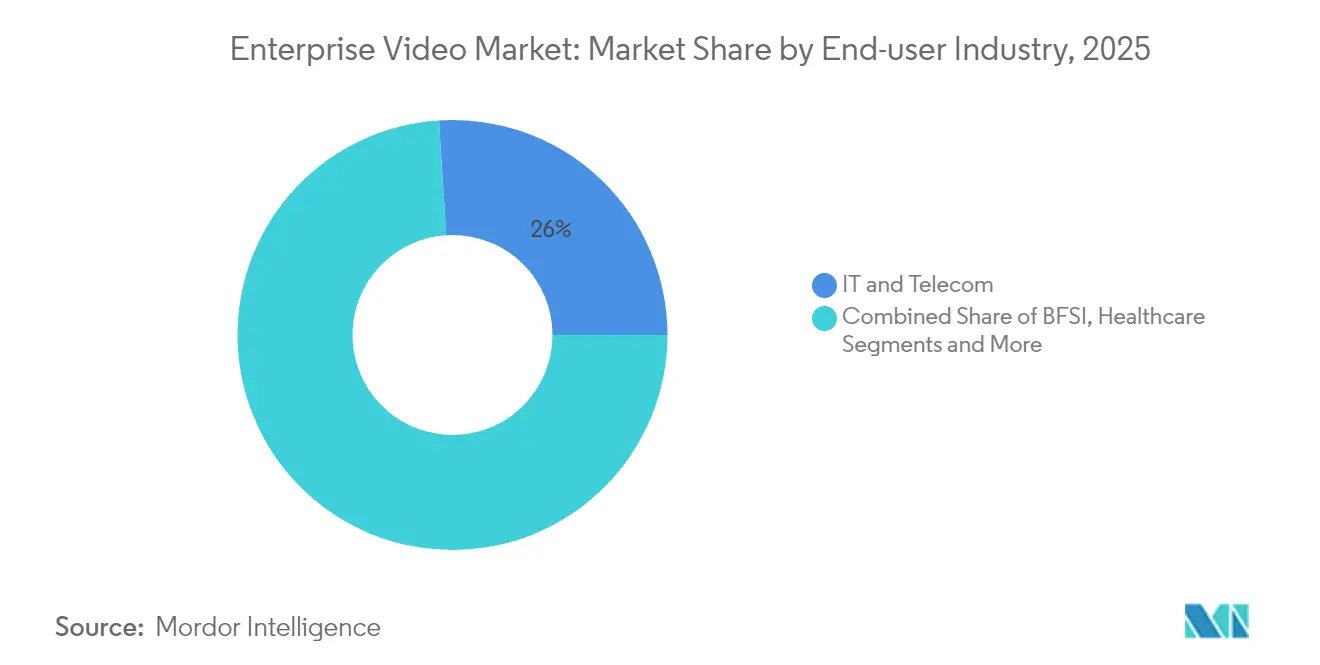
- In base al settore di utilizzo finale, IT e telecomunicazioni hanno registrato una quota di fatturato del 26.00% nel 2025, mentre si prevede che l'assistenza sanitaria crescerà a un CAGR del 15.9%.
- In base alle dimensioni dell'organizzazione, nel 63.60 le grandi imprese detenevano una quota del 2025% del mercato dei video aziendali; le piccole e medie imprese stanno crescendo più rapidamente, con un CAGR del 13.7%.
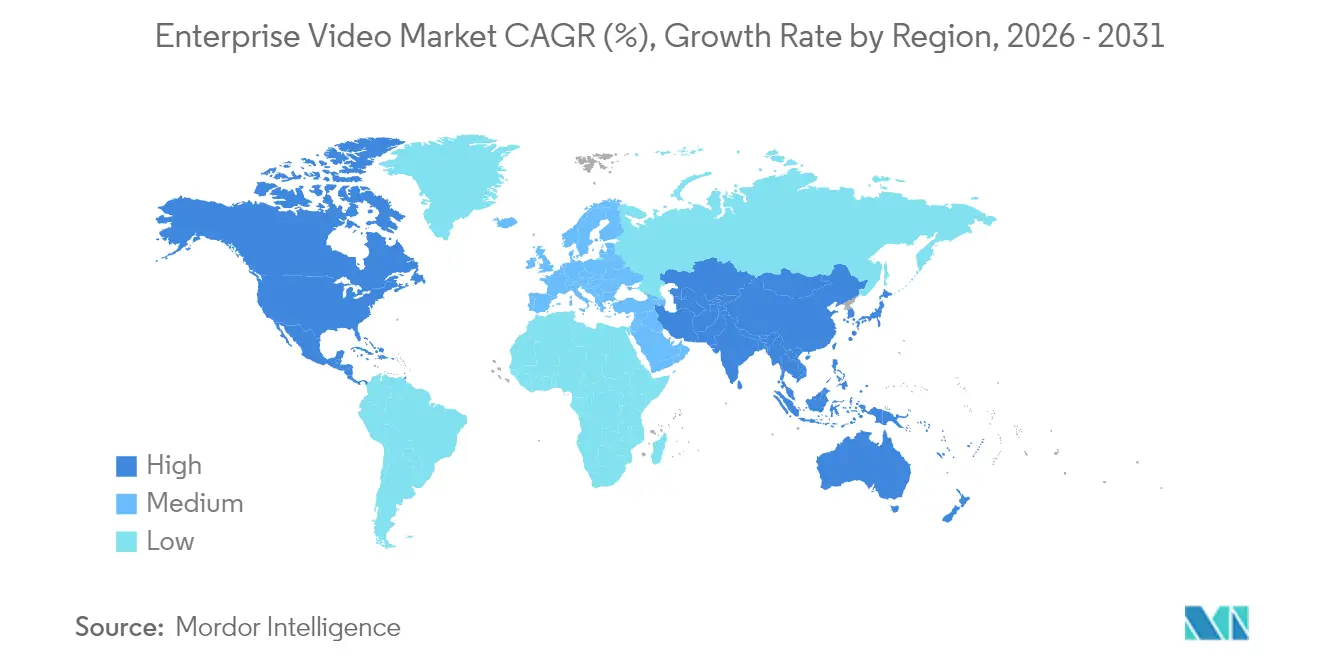
- In termini geografici, il Nord America deteneva una quota del 34.05% nel 2025; l'Asia-Pacifico è la regione in più rapida crescita con un CAGR del 12.6% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei video aziendali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione dell'architettura video cloud-first | + 2.1% | Globale, con il Nord America e l'UE in testa | Medio termine (2-4 anni) |
| Innovazioni nella precisione dei sottotitoli in tempo reale basate sull'intelligenza artificiale | + 1.8% | Globale, con l’Asia-Pacifico che mostra una rapida adozione | A breve termine (≤ 2 anni) |
| Crescita della forza lavoro ibrida e remota | + 2.4% | Globale, concentrato nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Proliferazione BYOD nelle aziende | + 1.3% | Nord America e UE principalmente | Medio termine (2-4 anni) |
| Reti private 5G a bassa latenza nei campus | + 1.6% | Nucleo Asia-Pacifico, espansione verso il Nord America | A lungo termine (≥ 4 anni) |
| Domanda di archiviazione sicura guidata dalla conformità | + 1.1% | Globale, con un focus normativo nell'UE e nel Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione dell'architettura video cloud-first
La migrazione a stack cloud-native consente scalabilità elastica, integrazioni basate su API e distribuzione globale dei contenuti a costi iniziali inferiori. Le aziende conservano archivi sensibili on-premise, ma trasferiscono le analisi più complesse sui cloud pubblici, riducendo i cicli di aggiornamento dell'hardware locale. Il routing multi-cloud protegge dal lock-in del fornitore e dalle variazioni di latenza, e consente ai team IT di abbinare carichi di lavoro diversificati alla regione con il miglior rapporto costo-prestazioni. Ciononostante, stanno emergendo strategie di "uscita dal cloud", poiché alcune aziende riequilibrano la spesa verso infrastrutture private quando i costi di uscita mensili superano i vantaggi in termini di elasticità.
Innovazioni nella precisione dei sottotitoli in tempo reale basate sull'intelligenza artificiale
I modelli di riconoscimento vocale automatico ora offrono una precisione fino al 98% in condizioni acustiche favorevoli, elevando l'accessibilità video oltre la conformità normativa, trasformandola in un vantaggio in termini di produttività. Il ricco supporto linguistico, che copre 140 lingue, facilita la collaborazione transfrontaliera, mentre le trascrizioni ricercabili sbloccano repository di conoscenza sempre aggiornati. Le aziende integrano questi sottotitoli basati sull'intelligenza artificiale direttamente nei sistemi di gestione dei contenuti per aumentare le metriche di coinvolgimento e accelerare la localizzazione dei contenuti. Questo progresso promuove anche pratiche di assunzione inclusive, poiché i dipendenti sordi e ipoudenti accedono alle riunioni in tempo reale senza dover ricorrere a sottotitolatori di terze parti.
Crescita della forza lavoro ibrida e remota
Le aspettative di presenza in ufficio si sono stabilizzate a due o tre giorni a settimana in molte economie sviluppate, consolidando il ruolo del video come tessuto connettivo tra i team distribuiti. Le riunioni pubbliche aziendali, i moduli di onboarding e le demo per i clienti vengono sempre più trasmessi in streaming tramite portali video centralizzati anziché tramite collegamenti per conferenze isolate. I dashboard delle prestazioni monitorano i tassi di visualizzazione, l'efficacia dei relatori e i punteggi di conservazione delle conoscenze, rendendo il video un input di produttività misurabile anziché un costo irrecuperabile.
Proliferazione BYOD nelle aziende
Due terzi delle aziende prevedono di implementare flussi di lavoro Bring Your Own Meeting entro il 2025, consentendo ai dipendenti di ospitare sessioni da qualsiasi applicazione preferita utilizzando i dispositivi installati nelle sale conferenze. Questa tendenza spinge i fornitori a fornire SDK indipendenti dall'hardware e a rafforzare i livelli di gestione dei certificati dei dispositivi che proteggono laptop e smartphone personali. Gli amministratori di rete, a loro volta, si affidano a controlli di accesso basati sui ruoli e alla verifica zero-trust per impedire a dispositivi non autorizzati di esporre gli archivi video aziendali.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo totale dell'infrastruttura a bassissima latenza | -1.4% | Globale, con un impatto maggiore nei mercati emergenti | A breve termine (≤ 2 anni) |
| Barriere alla sovranità dei dati tra paesi | -0.9% | Globale, con focus normativo sull'UE e sull'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Carenza di competenze del personale IT nell'orchestrazione del flusso di lavoro video | -1.2% | Globale, acuto in Nord America e UE | Medio termine (2-4 anni) |
| Aumento dei premi assicurativi informatici per le violazioni video | -0.8% | Globale, concentrato nei mercati sviluppati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo totale dell'infrastruttura a bassissima latenza
Le aziende che puntano a prestazioni di round-trip inferiori a 25 millisecondi devono investire in 5G privato, nodi CDN edge e codificatori accelerati da GPU. I piani di investimento spesso superano le allocazioni di bilancio, poiché gli hyperscaler stanziano 75 miliardi di dollari di spese in conto capitale nel 2025 per l'intelligenza artificiale e le dorsali di rete, che i clienti downstream devono assorbire parzialmente. I soli videowall a LED costano tra 380 e 1,200 dollari per piede quadrato, rendendo i display di grande formato adatti solo alle organizzazioni con un elevato livello di liquidità. I costi operativi continui, dai tecnici di reperibilità ai circuiti di ridondanza, ampliano ulteriormente il costo totale di proprietà.
Carenza di competenze del personale IT nell'orchestrazione del flusso di lavoro video
Gli ecosistemi moderni richiedono professionisti competenti nell'orchestrazione dei container, nell'ottimizzazione dell'inferenza dell'IA e nell'audit di conformità. Il bacino di manodopera rimane esiguo, costringendo i CIO a esternalizzare la gestione a fornitori specializzati, il che a sua volta alimenta il CAGR del 14.2% nel segmento Servizi. La carenza di talenti rallenta i tempi di implementazione e aumenta gli errori di configurazione che possono innescare violazioni della privacy o colli di bottiglia nelle prestazioni. Sono state avviate iniziative di aggiornamento delle competenze; tuttavia, i programmi di certificazione sono in ritardo rispetto al ritmo degli aggiornamenti della toolchain, quindi la disponibilità di competenze rimarrà un vincolo a medio termine.
Analisi del segmento
Per tipo: l'innovazione guidata dall'analisi plasma la crescita
Il segmento delle videoconferenze ha generato 10.91 miliardi di dollari e deteneva il 41.45% della quota di mercato dei video aziendali nel 2025, a dimostrazione del suo consolidamento come mezzo di collaborazione predefinito. Si prevede che la video analisi, sebbene inferiore in valore assoluto, supererà tutte le altre categorie con un CAGR del 18.2%, aggiungendo oltre 4 miliardi di dollari alle dimensioni del mercato dei video aziendali entro il 2031. Questo slancio deriva dai motori di intelligenza artificiale che rilevano anomalie, estraggono metadati e attivano automazioni del flusso di lavoro in ambito sicurezza, produzione e vendita al dettaglio.
I modelli di adozione rivelano una convergenza tra categorie un tempo distinte. I fornitori di soluzioni per conferenze integrano analisi per valutare il sentiment dei relatori, mentre le piattaforme di gestione dei contenuti integrano moduli di live streaming per supportare eventi ibridi. I generatori video basati su intelligenza artificiale, come Veo 3 di Google, sfumano i confini tra produzione e distribuzione consentendo anche ai non specialisti di creare risorse brandizzate in pochi secondi. Il risultato è un ecosistema a mosaico in cui le aziende scelgono moduli flessibili che si integrano tramite API aperte anziché suite monolitiche, una dinamica che accelera ulteriormente i cicli di innovazione nel mercato dei video aziendali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: i servizi superano il software
Nel 50.92, i prodotti software hanno mantenuto una quota del 2025% del mercato dei video aziendali, supportando le funzioni di meeting, streaming e archiviazione. Tuttavia, la categoria dei servizi crescerà più rapidamente, con un CAGR del 14.05%. L'orchestrazione esternalizzata, gli SLA di monitoraggio 24 ore su 7, XNUMX giorni su XNUMX e i servizi di ottimizzazione dell'intelligenza artificiale sono interessanti per le organizzazioni prive di competenze interne. L'hardware rimane essenziale per la codifica, gli endpoint delle sale e l'edge caching, ma il valore si sta spostando verso componenti software-defined preinstallati su dispositivi di uso comune.
Le offerte "video-as-a-service" in bundle illustrano il cambiamento. I provider offrono rack di codifica gestiti, software di transcodifica e dashboard di analisi a un canone mensile prevedibile, includendo manutenzione proattiva e aggiornamenti delle funzionalità. Questo modello riduce il costo totale di proprietà e supporta le PMI che in precedenza non potevano giustificare team video dedicati. Di conseguenza, i provider di servizi stanno rapidamente espandendo le divisioni di consulenza, i programmi di certificazione e i portafogli di eCDN gestiti, difendendo i margini mentre le licenze software pure diventano competitive in termini di prezzo.
Per modalità di distribuzione: l'adozione del cloud accelera ma l'ibrido persiste
Si prevede che le implementazioni cloud cresceranno a un CAGR del 12.9%, riducendo il divario con le configurazioni on-premise, che rappresentavano ancora il 56.35% della quota di mercato dei video aziendali nel 2025. Tra i fattori trainanti figurano il provisioning rapido, la transcodifica elastica e il controllo semplificato degli accessi globali. La conformità specifica per settore richiede topologie ibride, in cui i filmati sensibili rimangono nei data center sovrani mentre i carichi di lavoro meno critici vengono eseguiti in cluster multi-cloud.
Le aziende instradano sempre più il traffico tra più hyperscaler per ridurre al minimo i costi di uscita e per posizionare i contenuti più vicino al pubblico locale. Tuttavia, i picchi di costo e le sfide legate alla gravità dei dati hanno stimolato un "rimpatrio cloud" selettivo, portando a cloud privati con un'elevata densità di risorse edge, ottimizzati per applicazioni sensibili alla latenza. I framework decisionali ora valutano il tipo di carico di lavoro, la geografia del pubblico e l'assetto normativo, producendo uno spettro di combinazioni di implementazione piuttosto che una dicotomia binaria cloud/on-premises all'interno del mercato dei video aziendali.
Per settore di utilizzo finale: l'assistenza sanitaria guida la ripresa
IT e telecomunicazioni hanno continuato a contribuire maggiormente, con una quota di fatturato del 26.00% nel 2025, ma il settore sanitario è destinato a registrare un CAGR del 15.9%, il più elevato tra tutti i settori verticali. Consulenze di telemedicina, simulazioni di formazione chirurgica e monitoraggio remoto dei pazienti guidano la domanda di streaming continuo, mentre le leggi sulla privacy accelerano gli investimenti in funzionalità di archiviazione crittografata e di audit trail. Le banche seguono a ruota, sfruttando sale video sicure per la consulenza sulla gestione patrimoniale e per la verifica della conformità post-negoziazione.
I produttori implementano analisi di visione artificiale per ridurre i tassi di difettosità e i tempi di fermo macchina, integrando avvisi video nelle dashboard MES. I rivenditori offrono assistenza personalizzata agli acquisti tramite streaming da agenti in tempo reale, trasformando le sessioni di navigazione in canali di vendita ad alta conversione. La formazione continua a migrare verso librerie video asincrone che aumentano la conservazione delle conoscenze e si adattano a programmi di studio flessibili. Ogni settore verticale impone vincoli specifici di conformità, latenza e integrazione che stimolano lo sviluppo di soluzioni di nicchia nel mercato dei video aziendali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione dell'organizzazione: la democratizzazione stimola l'adozione da parte delle PMI
Le grandi imprese hanno generato quasi due terzi del fatturato del 2025, sfruttando budget consistenti per implementazioni eCDN multi-tenant e ridondanze di contenuti globali. Le piccole e medie imprese, tuttavia, mostrano un CAGR del 13.7%, poiché i livelli di licenza SaaS che riducono le barriere e i modelli freemium aprono le porte al mercato. Il modello di prezzo pay-as-you-grow consente alle PMI di aggiungere funzionalità (sottotitoli AI, traduzione in tempo reale, routing NDI) solo quando il ROI diventa evidente.
I pacchetti di supporto in bundle sostituiscono le assunzioni di personale IT frazionato, mentre le interfacce di studio drag-and-drop eliminano la complessità del montaggio video. Le PMI sfruttano anche i marketplace pubblici che integrano le API video nei flussi di lavoro CRM ed ERP con un codice minimo. Di conseguenza, la parità di funzionalità tra i livelli si sta riducendo, spingendo i fornitori a differenziarsi attraverso modelli di settore, raccolte di conformità avanzate e garanzie di sovranità dei dati regionali, piuttosto che basarsi sul conteggio delle funzionalità.
Analisi geografica
Mercato nordamericano dei video aziendali
Il Nord America si è assicurato il 34.05% della quota di mercato dei video aziendali nel 2025, grazie all'ampia penetrazione della banda larga, all'adozione precoce del SaaS e ai solidi investimenti federali nelle infrastrutture per il telelavoro. La crescita si sta attenuando, poiché le grandi aziende ottimizzano le implementazioni esistenti, dando priorità ai componenti aggiuntivi di intelligenza artificiale e all'analisi avanzata piuttosto che alle nuove licenze di postazioni. Ciononostante, i nodi di accelerazione edge nelle città di secondo livello estendono lo streaming a bassa latenza nelle aree sottoservite, preservando i ricavi incrementali.
Mercato dei video aziendali nella regione Asia-Pacifico
L'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 12.6% grazie alla proliferazione di aggiornamenti della banda larga mobile e progetti pilota di reti private 5G. I leader locali, come Tencent Meeting in Cina e EasyRooms, supportata da Itochu, in Giappone, adattano interfacce, moduli di conformità e pacchetti linguistici alle normative locali. I programmi di digitalizzazione governativi e gli sforzi di modernizzazione della produzione sostengono la domanda di analisi video di livello ispettivo, rafforzando ulteriormente l'adozione regionale nel mercato dei video aziendali.
Mercato dei video aziendali in EMEA e Sud America
L'Europa segue una traiettoria costante, plasmata dagli obblighi di conformità al GDPR. Le aziende si orientano verso fornitori che offrono data center locali e rigorose certificazioni sulla privacy, promuovendo la cooperazione tra piattaforme statunitensi e provider cloud con sede nell'UE. Sud America, Medio Oriente e Africa rappresentano punti di appoggio emergenti in cui le strategie cloud-first superano le implementazioni tradizionali on-premise. Le partnership con le compagnie telefoniche che integrano suite video con connettività ad alta velocità riducono gli ostacoli all'adozione per le medie imprese in queste regioni.
Panorama normativo
Le implementazioni video aziendali operano in base a normative convergenti in materia di privacy, accessibilità e trasparenza dell'IA, che influenzano l'architettura della piattaforma, le scelte relative alla residenza dei dati e la governance dei contenuti. Nell'Unione Europea, l'EU AI Act (Regolamento (UE) 2024/1689) introduce obblighi di trasparenza per i contenuti video generati o manipolati dall'IA, con l'articolo 50 che entrerà in vigore nell'agosto 2026. Ciò sta spingendo i fornitori e le aziende che implementano soluzioni video a implementare meccanismi di divulgazione e marcatori leggibili automaticamente nei flussi di lavoro pertinenti.
Negli Stati Uniti, la Federal Communications Commission (FCC) continua a definire il quadro operativo per le comunicazioni e i servizi video basati su IP. Nel marzo 2026, la FCC ha adottato un Rapporto e un Ordine (FCC-26-19) volti a semplificare la transizione dalle reti tradizionali alle infrastrutture IP di nuova generazione. Norme separate della FCC in materia di accessibilità hanno stabilito una data di conformità obbligatoria, fissata a gennaio 2027, per i requisiti modificati che riguardano le funzionalità di accessibilità delle videoconferenze, come i sottotitoli e l'accesso alla lingua dei segni.
Analisi della catena del valore
La catena del valore dei video aziendali inizia con l'acquisizione e l'ingestione (endpoint delle sale, webcam, microfoni, codificatori) e attraversa diversi livelli software per riunioni e streaming, gestione dei contenuti e analisi, per poi arrivare a storage, sicurezza e distribuzione. I fornitori di servizi su larga scala (AWS, Microsoft Azure, Google Cloud) offrono risorse di calcolo elastiche, storage e servizi di intelligenza artificiale di base, mentre piattaforme specializzate come Brightcove, Kaltura, Panopto, Vbrick, IBM e Vimeo offrono soluzioni complete per la governance aziendale, i portali e gli strumenti per la gestione dei flussi di lavoro. La distribuzione è supportata da CDN e provider edge come Akamai e Cloudflare, mentre gli integratori di sistemi e i fornitori di servizi gestiti implementano l'identità (SSO), la gestione dei dispositivi, i controlli di conformità e le integrazioni con i sistemi CRM/ERP/ITSM.
La creazione di valore si concentra sempre più sull'orchestrazione e sulla governance, tra cui l'ottimizzazione della codifica e della transcodifica, il controllo degli accessi basato su policy, le trascrizioni e i metadati ricercabili e la conservazione dei dati conforme alle normative. I principali colli di bottiglia emergono nell'integrazione con i sistemi legacy, nei silos di dati frammentati e nelle dinamiche di scalabilità, come la larghezza di banda e l'uscita dati dal cloud. Ciò sta rafforzando le architetture ibride, in cui gli archivi sensibili rimangono on-premise o in ambienti sovrani, mentre l'analisi e la distribuzione si spostano sul cloud e sull'edge computing. Valutazioni di settore e attività di partnership evidenziano questo ecosistema multilivello, tra cui l'undicesima edizione dell'annuale Globe for Enterprise Video di Aragon Research, pubblicata nell'aprile 2025, e la partnership strategica tra Vyond e Vbrick, annunciata nel settembre 2025, che collega la creazione di video tramite intelligenza artificiale con la gestione e la distribuzione aziendale sicura.
Panorama competitivo
Il mercato dei video aziendali presenta una moderata concentrazione e si sta orientando verso il consolidamento. L'offerta di 233 milioni di dollari di Bending Spoons per Brightcove evidenzia una svolta strategica da parte degli sviluppatori mobile-first alla ricerca di strategie di distribuzione video end-to-end. Allo stesso tempo, fornitori di lunga data come Cisco e Microsoft puntano ancora di più sui copiloti AI, integrando comunicazione, automazione del flusso di lavoro e analisi in interfacce unificate.
La differenziazione ruota attorno all'ampiezza dell'IA. Work Genie di Kaltura sovrappone frammenti di contenuto generativo ai portali tradizionali, mentre Universal eCDN di Vbrick unisce il risparmio di banda con l'implementazione edge zero-touch. Le startup si concentrano su segmenti specifici: analisi video integrata nei dispositivi per il settore manifatturiero, watermarking occulto per i diritti multimediali o codec a bitrate ultra-basso per aree geografiche con limiti di banda.
Le partnership strategiche sono fondamentali. Le aziende hardware collaborano con le startup che sviluppano API per i sottotitoli, mentre i fornitori di servizi cloud collaborano con gli integratori di sistemi che integrano video in suite line-of-business. Nessun singolo operatore può competere con codec, framework di conformità e architetture edge, promuovendo alleanze multilivello che creano una proposta di valore olistica per i clienti del mercato dei video aziendali.
Leader del settore dei video aziendali
Microsoft Corporation
Cisco Systems, Inc.
Zoom Video Communications, Inc.
Adobe Inc.
Google LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Zoom ha annunciato un accordo definitivo per l'acquisizione di Common Room al fine di integrare le informazioni sui clienti nella sua piattaforma Zoom Revenue Accelerator. L'acquisizione estende la presenza di Zoom nel settore della videoconferenza e delle comunicazioni aziendali, integrandola nei flussi di lavoro di generazione di ricavi basati sui dati e rafforzando il legame tra l'attività di riunione, il contesto del cliente e le azioni assistite dall'intelligenza artificiale.
- Giugno 2026: Cisco ha annunciato la disponibilità generale di Cisco AI POD for Collaboration, che abilita la trascrizione AI on-premise per gli ambienti Cisco Meeting Server. Ciò rafforza la posizione di Cisco presso le aziende soggette a normative che richiedono l'elaborazione locale e la gestione controllata dei dati, aggiungendo al contempo funzionalità di intelligenza artificiale all'infrastruttura di riunione esistente.
- Aprile 2025: Cisco e ServiceNow hanno annunciato una partnership per integrare Cisco AI Defense con ServiceNow Security Operations per la governance dell'IA. La collaborazione mira a soddisfare la crescente domanda aziendale di gestione centralizzata dei rischi e delle policy, in un contesto in cui le funzionalità di IA si stanno integrando nei flussi di lavoro di comunicazione e video.
Ambito del rapporto sul mercato globale dei video aziendali
Il mercato dei video aziendali è segmentato per tipo, componenti, settore dell'utente finale e area geografica. Per tipo, il mercato studiato è segmentato in videoconferenze, gestione dei contenuti video, webcasting e altri. Per componenti, il mercato studiato è segmentato in hardware e software. Nell'ambito dello studio vengono prese in considerazione anche le soluzioni integrate offerte dai fornitori. In base al settore dell'utente finale, il mercato studiato è segmentato in BFSI, IT e telecomunicazioni, vendita al dettaglio, sanità, settore pubblico e istruzione, media e intrattenimento e altri.
| Video Conferencing |
| Gestione dei contenuti video |
| Webcasting e streaming live |
| Video Analytics |
| altri tipi |
| Hardware |
| Software |
| Servizi |
| On-Locale |
| Cloud |
| BFSI |
| Settore Sanitario |
| IT e telecomunicazioni |
| Vendita al dettaglio ed e-commerce |
| Formazione |
| Governo e settore pubblico |
| Produzione |
| Media and Entertainment |
| Altro |
| Piccole e medie imprese (PMI) |
| Grandi imprese |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Nordici | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Nigeria | ||
| Resto d'Africa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| ASEAN | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Per tipo | Video Conferencing | ||
| Gestione dei contenuti video | |||
| Webcasting e streaming live | |||
| Video Analytics | |||
| altri tipi | |||
| Per componente | Hardware | ||
| Software | |||
| Servizi | |||
| Per modalità di distribuzione | On-Locale | ||
| Cloud | |||
| Per settore degli utenti finali | BFSI | ||
| Settore Sanitario | |||
| IT e telecomunicazioni | |||
| Vendita al dettaglio ed e-commerce | |||
| Formazione | |||
| Governo e settore pubblico | |||
| Produzione | |||
| Media and Entertainment | |||
| Altro | |||
| Per dimensione dell'organizzazione | Piccole e medie imprese (PMI) | ||
| Grandi imprese | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Nordici | |||
| Resto d'Europa | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Nigeria | |||
| Resto d'Africa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| ASEAN | |||
| Australia | |||
| Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei video aziendali?
Nel 28.98 il mercato dei video aziendali valeva 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato dei video aziendali?
Si prevede che crescerà a un CAGR del 10.12%, raggiungendo i 46.93 miliardi di dollari entro il 2031 nel periodo 2026-2031.
Quale segmento dei video aziendali sta crescendo più rapidamente?
L'analisi video è in testa con un CAGR previsto del 18.2% entro il 2031, a dimostrazione della domanda di informazioni basate sull'intelligenza artificiale.
Perché il settore sanitario è quello in più rapida crescita?
La telemedicina, le rigide normative sui dati dei pazienti e la crescente adozione dell'assistenza sanitaria a distanza prevedono per il settore sanitario un CAGR previsto del 15.9%.


