

Dimensioni e quota di mercato delle app per l'Enterprise Service Management Store
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 2.76 miliardo di dollari |
| Dimensione del mercato (2031) | 6.21 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 17.61% CAGR |
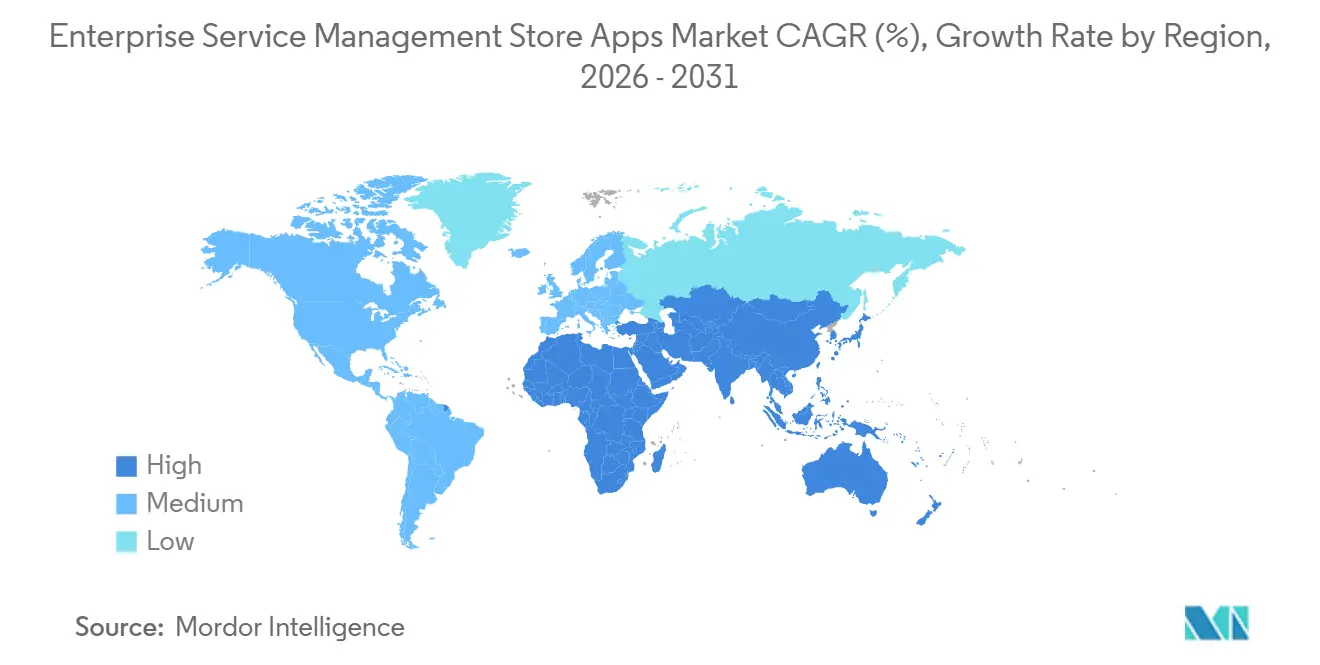
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
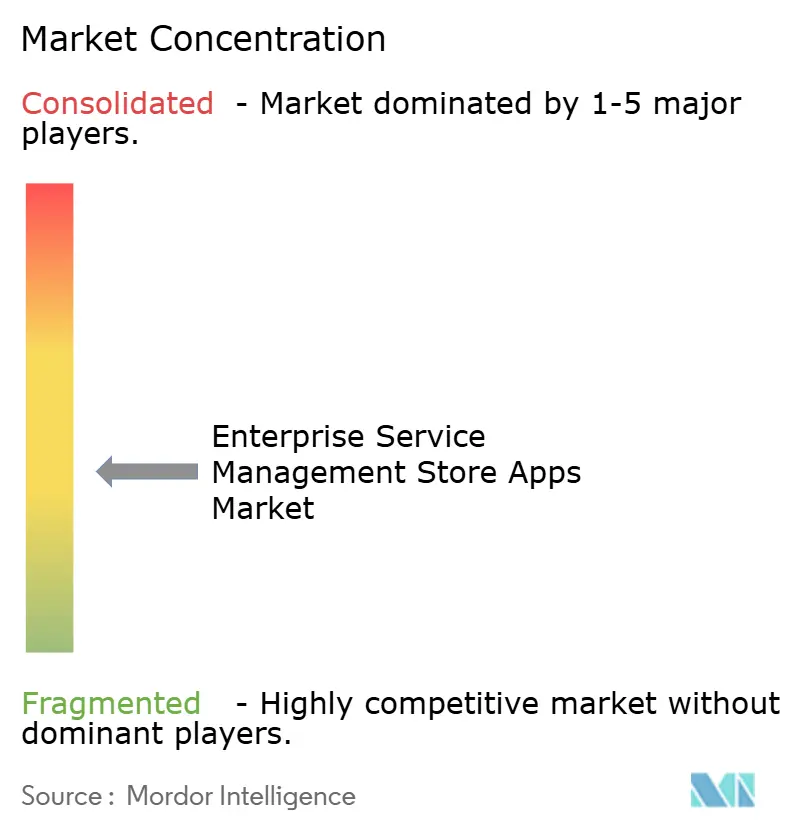
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle app per la gestione dei servizi aziendali (ESM) a cura di Mordor Intelligence
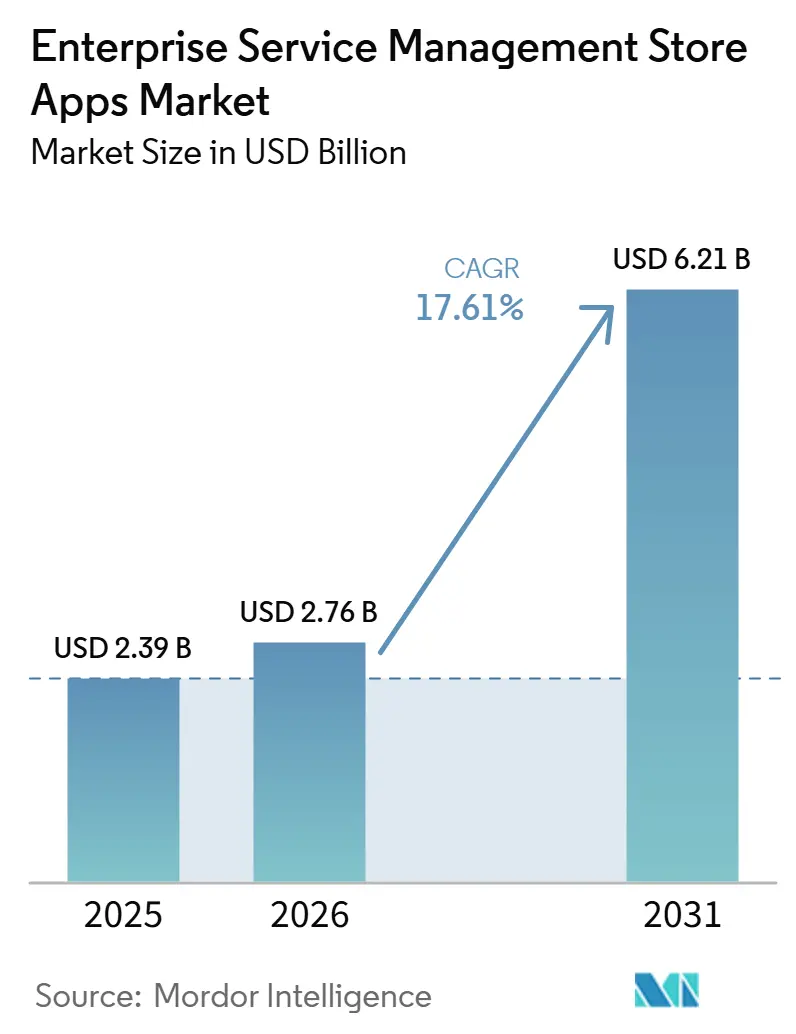
Si prevede che il mercato delle app per la gestione dei servizi aziendali (Enterprise Service Management) raggiungerà un valore di 2.39 miliardi di dollari nel 2025, 2.76 miliardi di dollari nel 2026 e 6.21 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 17.61% dal 2026 al 2031. La base di partenza del 2026 riflette già un ciclo di adozione più rapido, poiché gli acquirenti si stanno allontanando dalle licenze software standalone per orientarsi verso estensioni certificate disponibili sul marketplace, che possono essere aggiunte a un flusso di lavoro più ampio con minori difficoltà di implementazione. La domanda è inoltre influenzata dal passaggio ad ambienti operativi unificati basati sull'intelligenza artificiale, dove gli acquirenti desiderano un'unica piattaforma per coordinare l'erogazione dei servizi, l'automazione e la governance in diverse funzioni aziendali. Gli strumenti low-code e no-code stanno ampliando la base di acquirenti, consentendo ai team non tecnici di adottare estensioni predefinite senza dover finanziare ingenti programmi di sviluppo personalizzati. Le app certificate disponibili sul marketplace beneficiano anche di aspettative di conformità più stringenti, poiché gli acquirenti preferiscono sempre più estensioni governate e verificabili rispetto a soluzioni personalizzate più difficili da convalidare e gestire. La concorrenza rimane attiva a livello di modulo, anche se il controllo della piattaforma resta concentrato, lasciando spazio alla crescita in termini di sicurezza, identità ed estensioni dei flussi di lavoro interfunzionali che colmano urgenti lacune operative.
Punti chiave del rapporto
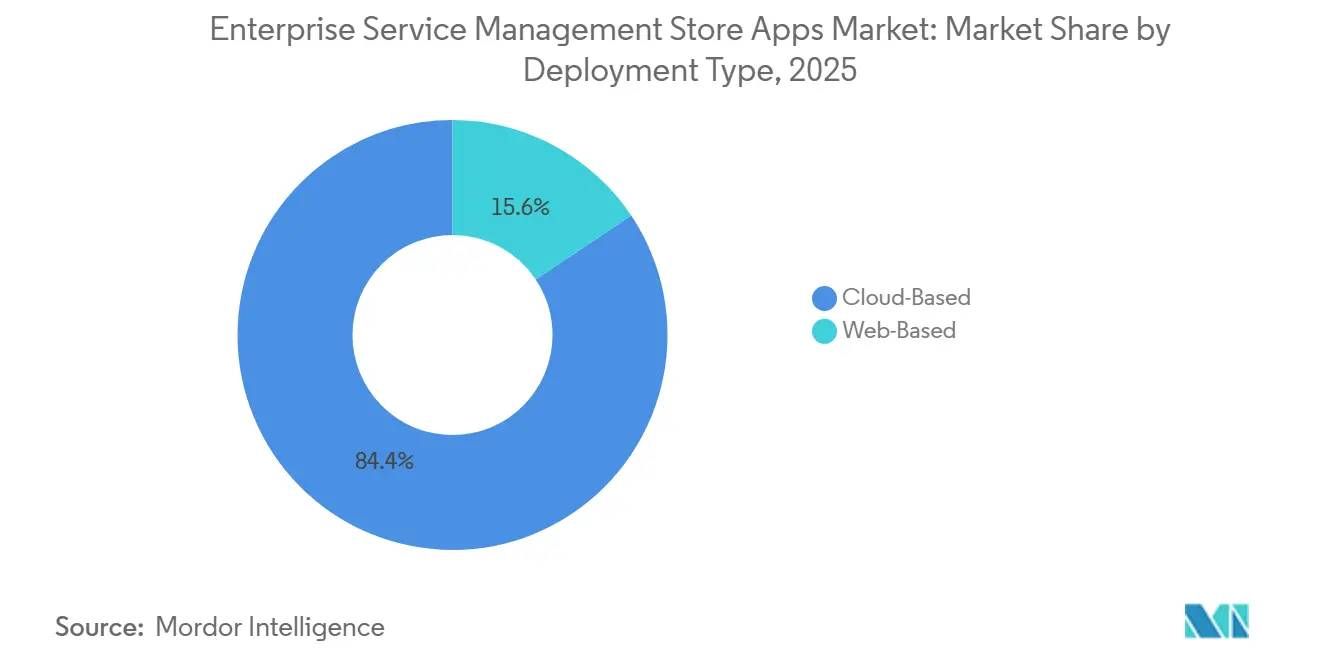
- In base alla tipologia di implementazione, le applicazioni basate su cloud rappresentavano l'84.37% del mercato delle applicazioni per la gestione dei servizi aziendali nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 18.64% fino al 2031.
- In base alle dimensioni aziendali, le grandi imprese detenevano il 71.84% della quota di mercato delle app per la gestione dei servizi aziendali nel 2025, mentre si prevede che le piccole e medie imprese cresceranno a un CAGR del 19.88% fino al 2031.
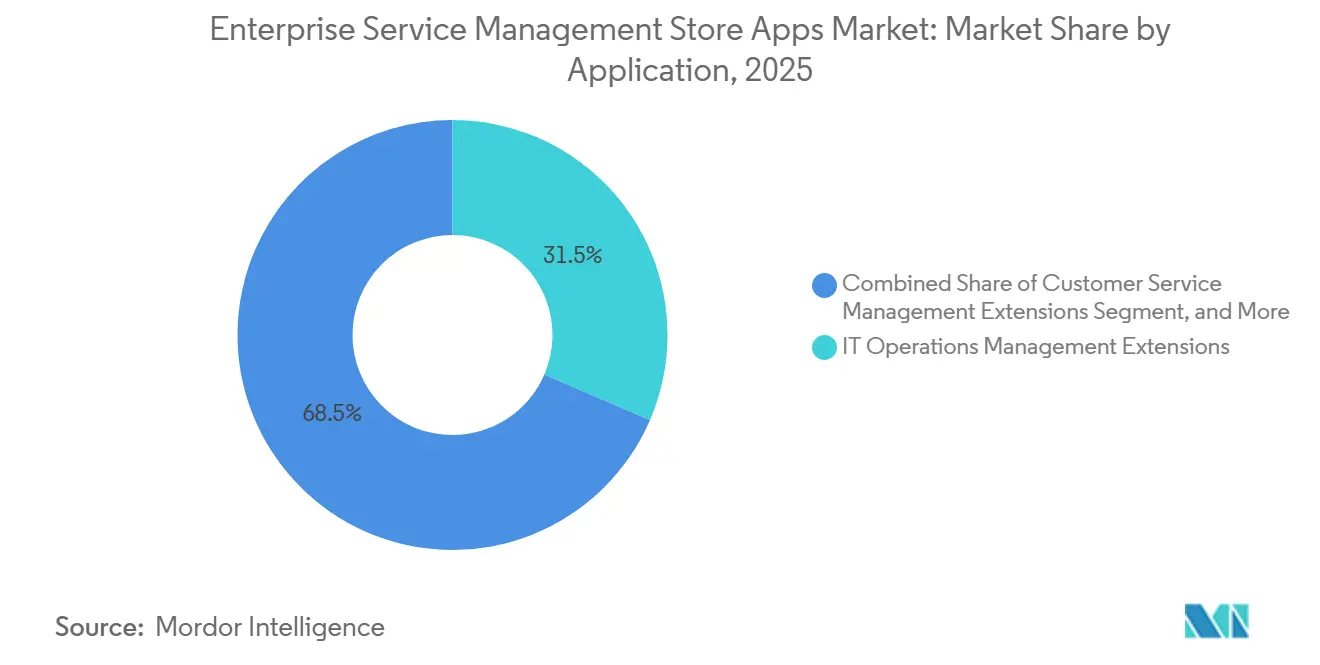
- Per quanto riguarda le applicazioni, la gestione delle operazioni IT ha rappresentato il 31.46% del mercato delle app per la gestione dei servizi aziendali nel 2025, mentre si prevede che le operazioni di sicurezza e la gestione delle identità cresceranno a un CAGR del 20.82% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 41.28% della quota di mercato delle app per la gestione dei servizi aziendali, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 20.71% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle app per la gestione dei servizi aziendali (ESM).
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'adozione di ecosistemi di flussi di lavoro aziendali incentrati sul cloud. | + 4.5% | Global | A breve termine (≤ 2 anni) |
| Automazione dei flussi di lavoro assistita dall'intelligenza artificiale nella gestione dei servizi aziendali | + 3.8% | Global | Medio termine (2-4 anni) |
| Rapida espansione dell'orchestrazione dei servizi interfunzionali | + 2.9% | Nord America e Europa | Medio termine (2-4 anni) |
| Crescente domanda di app per store low-code e no-code | + 2.1% | Globale, con un'elevata concentrazione nella regione Asia-Pacifico e in Nord America. | A breve termine (≤ 2 anni) |
| Cresce la preferenza per le estensioni del marketplace certificate rispetto alle creazioni personalizzate. | + 1.4% | Nord America e Europa | Medio termine (2-4 anni) |
| Domanda di distribuzione di app regolamentate, dettata dalle normative di conformità. | + 0.9% | Nord America, Europa e area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'adozione di ecosistemi di flussi di lavoro aziendali incentrati sul cloud.
I modelli operativi cloud-first stanno trasformando il mercato delle app per la gestione dei servizi aziendali in un livello di distribuzione fondamentale, anziché in un ambiente aggiuntivo opzionale. Quando le aziende adottano piattaforme di servizi cloud-native standard, spesso utilizzano il marketplace della piattaforma come percorso predefinito per la distribuzione di nuove funzionalità del flusso di lavoro, elevando così il ruolo delle app dello store nelle operazioni quotidiane. ServiceNow ha registrato 3,466 milioni di dollari di ricavi da abbonamenti nel quarto trimestre del 2025, con una crescita del 21% su base annua, e tale espansione è stata legata a una più ampia adozione del flusso di lavoro in funzioni che vanno oltre i casi d'uso IT principali. [1] ServiceNow, “ServiceNow Reports Fourth Quarter and Full-Year 2025 Financial Results,” ServiceNow Newsroom, servicenow.com Il mercato delle app per la gestione dei servizi aziendali sta beneficiando anche di una minore difficoltà di installazione, poiché gli operatori di piattaforma ora semplificano le fasi di autorizzazione, accettazione e visualizzazione delle app che in precedenza ritardavano l'adozione dopo l'acquisto. Questo è importante dal punto di vista commerciale perché ogni nuovo cliente di una piattaforma cloud diventa un acquirente ricorrente di estensioni, aggiornamenti e miglioramenti del flusso di lavoro adiacenti, distribuiti attraverso lo stesso canale di marketplace. Di conseguenza, la migrazione al cloud non si limita più a supportare la distribuzione del software, ma influenza anche il modo in cui i fornitori monetizzano il mercato delle app per la gestione dei servizi aziendali (ESM) attraverso acquisti ripetuti e una crescente partecipazione dei partner.
Automazione dei flussi di lavoro assistita dall'intelligenza artificiale nella gestione dei servizi aziendali
L'automazione dei flussi di lavoro assistita dall'IA sta cambiando, e le estensioni che attraggono investimenti nel mercato delle app per la gestione dei servizi aziendali (ESM) stanno diventando sempre più importanti, poiché gli acquirenti si aspettano che le funzionalità di automazione siano integrate negli strumenti di gestione dei servizi anziché essere aggiunte in un secondo momento. ServiceNow ha rivelato che il suo Marketplace è cresciuto del 67% su base annua, mentre Now Assist ha superato i 600 milioni di dollari di valore contrattuale annuo nel 2025, puntando a superare il miliardo di dollari nel 2026. Questa crescita dimostra che gli acquirenti non solo stanno adottando l'IA a livello di piattaforma, ma stanno anche pagando per funzionalità di IA preconfezionate vendute come estensioni certificate per lo store. Anche la pressione sulla governance è in aumento, poiché un sondaggio C1 del 2026 ha rilevato che il 95% delle organizzazioni utilizza agenti di IA che eseguono autonomamente attività IT o di sicurezza, sottolineando la necessità di controlli di identità e sicurezza validati per le azioni automatizzate. All'inizio del 2026, ServiceNow ha inoltre riposizionato il suo Build Program per utilizzare lo Store come canale di distribuzione per gli agenti di IA sviluppati dai partner, collegando così l'automazione agentiva direttamente alle dinamiche economiche di distribuzione del marketplace. Di conseguenza, il mercato delle app per la gestione dei servizi aziendali (ESM) si sta spostando dalla vendita di semplici estensioni verso pacchetti di automazione a maggior valore aggiunto che riducono i tempi di implementazione e si allineano più facilmente alle regole di governance esistenti.
Rapida espansione dell'orchestrazione dei servizi interfunzionali
L'orchestrazione dei servizi interfunzionali sta espandendo il mercato delle app per la gestione dei servizi aziendali (ESM) integrando nuove funzioni aziendali in modelli di servizio basati su piattaforme, un tempo incentrati sull'IT. Dipartimenti come Risorse Umane, Legale, Finanza e Gestione delle Strutture ora necessitano di strumenti di workflow specifici per i casi d'uso, il che aumenta la domanda di estensioni create attorno ai processi dipartimentali piuttosto che limitarsi alla gestione degli incidenti tecnici. Questo amplia il bacino di potenziali acquirenti nel mercato delle app per la gestione dei servizi aziendali, poiché le decisioni di acquisto sono ora influenzate da responsabili operativi esterni alla funzione IT centrale. Dynatrace e ServiceNow hanno intensificato la loro collaborazione strategica nel 2025, estendendo l'ambito oltre le operazioni IT, includendo i carichi di lavoro di erogazione dei servizi HR e gestione degli asset, a dimostrazione di come i modelli di servizio interconnessi stiano sostituendo gli strumenti funzionali autonomi. Questo cambiamento modifica l'offerta dei produttori di app, poiché le soluzioni puntuali con una copertura limitata delle attività diventano meno attraenti rispetto alle estensioni che supportano l'orchestrazione tra più team aziendali. In termini pratici, il mercato delle app per la gestione dei servizi aziendali sta crescendo in volume grazie a una maggiore adozione interna delle piattaforme e sta traendo valore da pacchetti di workflow interfunzionali più complessi.
Crescente domanda di app per store low-code e no-code
I modelli di sviluppo low-code e no-code stanno ampliando la partecipazione al mercato delle app per la gestione dei servizi aziendali (ESM), abbassando la barriera tecnica sia per gli acquirenti che per gli sviluppatori. L'effetto commerciale è evidente, poiché i responsabili dei flussi di lavoro in ambito Risorse Umane, Finanza e Servizi Condivisi possono ora adottare estensioni certificate senza dover attendere grandi progetti di ingegneria personalizzata o team di sviluppatori specializzati. ServiceNow ha ridotto le difficoltà di installazione e distribuzione all'interno della sua esperienza con le app, consentendo un'attivazione più rapida delle estensioni predefinite e incoraggiando un utilizzo più ampio da parte di team non tecnici. Nel 2026, ServiceNow ha anche collegato gli agenti AI sviluppati dai partner al suo programma Build e al modello di distribuzione Store, rafforzando il ruolo delle app preconfigurate riutilizzabili rispetto alle build personalizzate una tantum. Ciò crea un accesso più ampio al mercato delle app per la gestione dei servizi aziendali, poiché i team più piccoli possono adottare inizialmente pacchetti standard e aggiungere in seguito un'automazione più approfondita. Inoltre, esercita pressione sugli editori affermati, poiché strumenti di configurazione visiva più semplici consentono ai nuovi fornitori di raggiungere livelli di funzionalità accettabili senza dover sostenere l'intero costo dei modelli di sviluppo tradizionali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Complessità di integrazione con sistemi legacy di gestione delle identità e dei sistemi ITSM. | -3.2% | A livello globale (particolarmente grave nelle grandi imprese del Nord America e dell'Europa) | A breve termine (≤ 2 anni) |
| Costi elevati di certificazione, manutenzione e licenza | -2.1% | Diffusione a livello globale, con una maggiore evidenza per le PMI nella regione Asia-Pacifico e in Sud America. | Medio termine (2-4 anni) |
| Preoccupazioni relative alla sicurezza, alla sovranità dei dati e al vendor lock-in | -1.4% | Europa, area centrale APAC, con ripercussioni sul Medio Oriente e Africa. | A breve termine (≤ 2 anni) |
| Resistenza degli acquirenti alla governance frammentata del catalogo delle app | -0.8% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Complessità di integrazione con sistemi legacy di gestione delle identità e dei sistemi ITSM.
I problemi di integrazione con i sistemi legacy continuano a rallentare il mercato delle app per la gestione dei servizi aziendali (ESM), soprattutto nelle grandi organizzazioni che hanno accumulato anni di personalizzazioni su sistemi di servizio, identità e workflow. I framework di identità più datati spesso non sono compatibili con i modelli di autorizzazione richiesti dalle estensioni basate sull'intelligenza artificiale, il che significa che l'implementazione delle app può dipendere da un'ulteriore modernizzazione delle identità prima che gli acquirenti possano procedere. Un sondaggio di Teleport del 2026 ha rilevato che il 43% delle organizzazioni non disponeva di controlli di governance formali o solo di linee guida informali per l'utilizzo dell'IA, il che sottolinea la necessità di cautela da parte degli acquirenti nella valutazione delle estensioni agentiche che richiedono l'accesso privilegiato a più sistemi. Questo indebolisce la conversione a breve termine nel mercato delle app per la gestione dei servizi aziendali, poiché gli acquirenti spesso devono convalidare autorizzazioni, dipendenze dei workflow e regole di accesso ai dati prima di approvare l'utilizzo in produzione. Il problema si aggrava con l'espansione della gestione dei servizi oltre l'IT, poiché ogni nuovo dipartimento aggiunge ulteriori ruoli di identità, controlli delle policy e connettori legacy che devono essere allineati. Anche in presenza di una forte domanda, il rischio di integrazione può ritardare la pubblicazione, l'acquisto e la messa in produzione delle app nell'ambito della gestione dei servizi aziendali.
Costi elevati di certificazione, manutenzione e licenza
Gli elevati costi di certificazione e manutenzione stanno creando un mercato dei software per la gestione dei servizi aziendali (ESM) a due velocità, dove i fornitori più grandi possono sostenere più facilmente le attività di conformità continua rispetto agli editori più piccoli. La distribuzione di app certificate richiede aggiornamenti costanti, test e allineamento con i cicli di rilascio della piattaforma, e questi obblighi ricorrenti riducono l'attrattiva delle categorie di app di nicchia con un potenziale di vendita limitato. L'onere non ricade solo sugli editori, perché anche gli acquirenti si trovano ad affrontare decisioni di costo a più livelli quando vanno oltre la piattaforma di base e iniziano ad aggiungere estensioni specializzate, funzioni di intelligenza artificiale e pacchetti specifici per i servizi. L'International Trade Center ha evidenziato le lacune nelle infrastrutture digitali e la carenza di competenze nel suo SME Competitiveness Outlook 2025, e queste condizioni contribuiscono a spiegare perché le organizzazioni più piccole rimangono più sensibili al prezzo anche quando il software preconfigurato riduce lo sforzo tecnico. Questo è uno dei motivi per cui il mercato delle app per la gestione dei servizi aziendali è ancora sbilanciato verso le grandi imprese, anche se il tasso di crescita delle PMI è più elevato nel periodo di previsione. Il risultato è un catalogo che può favorire classi di app ampie e ad alto volume, lasciando sottorappresentate le esigenze più specifiche di conformità e di flussi di lavoro verticali.
Analisi del segmento
Per tipologia di implementazione: il dominio del cloud si consolida, mentre le soluzioni basate sul web mantengono una rilevanza transitoria.
Nel 2025, le app basate su cloud rappresentavano l'84.37% del fatturato e si prevede che cresceranno a un tasso annuo composto (CAGR) del 18.64% fino al 2031 nel mercato delle app per la gestione dei servizi aziendali (ESM). Questa concentrazione riflette il modo in cui gli operatori di piattaforme hanno strutturato i processi di certificazione, gestione delle licenze, controllo delle versioni e distribuzione attorno all'erogazione cloud, piuttosto che attorno a formati di implementazione gestiti localmente. Il mercato delle app per la gestione dei servizi aziendali si è quindi allineato strutturalmente ai cicli di rilascio del cloud, poiché le nuove funzionalità ora transitano attraverso marketplace centralizzati con un minor numero di passaggi di installazione. Le modifiche apportate da ServiceNow Application Manager nel 2025 dimostrano chiaramente questa direzione, in quanto le app idonee possono ora essere visualizzate automaticamente dopo l'accettazione dei termini a livello aziendale, riducendo le ripetizioni e gli attriti nei flussi di lavoro di implementazione. Questo modello operativo favorisce anche una monetizzazione più rapida, poiché gli editori possono distribuire aggiornamenti e nuove funzionalità attraverso lo stesso framework gestito che si occupa dell'attivazione iniziale. Per gli acquirenti, il vantaggio pratico è una minore attività manuale relativa all'installazione, alla gestione delle licenze e alla manutenzione delle versioni, il che semplifica l'adozione di soluzioni basate su store e la loro scalabilità in diverse funzioni aziendali.
Le implementazioni on-premise mantengono ancora un ruolo nel mercato delle app per la gestione dei servizi aziendali (ESM), soprattutto per le organizzazioni che devono esercitare un controllo più rigoroso sull'hosting a livello giurisdizionale, sul trasferimento interno dei dati o sui piani di migrazione graduale. Alcune aziende sono ancora in fase di transizione e preferiscono i formati on-premise mentre modernizzano i vecchi ambienti di gestione dei servizi o rivalutano i requisiti di governance del cloud. Ciò significa che i modelli on-premise non stanno scomparendo, ma il loro ruolo si sta spostando verso casi d'uso controllati piuttosto che verso la leadership di crescita principale. Il vantaggio del cloud sta diventando anche più difficile da contrastare con la crescente diffusione degli agenti di intelligenza artificiale, poiché gli aggiornamenti continui dei modelli e le maggiori esigenze di calcolo si adattano più naturalmente agli ambienti cloud-native rispetto alle configurazioni di implementazione vincolate. Poiché le estensioni più avanzate vengono progettate prima per gli stack di cloud gestiti, è probabile che nel tempo il divario prestazionale tra i formati cloud e on-premise nel mercato delle app per la gestione dei servizi aziendali si ampli. Ciononostante, la domanda transitoria di implementazioni basate sul web continua a sostenere una nicchia più piccola ma solida tra gli acquirenti che apprezzano la transizione graduale rispetto alla rapida standardizzazione della piattaforma.
In base alle dimensioni dell'impresa: le grandi imprese mantengono la base di fatturato, mentre le PMI accelerano.
Nel 2025, le grandi imprese si sono aggiudicate il 71.84% del mercato, mentre si prevede che le PMI cresceranno a un tasso annuo composto (CAGR) del 19.88% fino al 2031 nel mercato delle app per la gestione dei servizi aziendali (ESM). Le grandi organizzazioni hanno contribuito in larga misura alla creazione della base installata iniziale, disponendo del budget, dei team di architettura e delle strutture di governance necessari per adottare ecosistemi di piattaforme prima che le aziende più piccole fossero pronte. Questa storia è ancora rilevante perché le profonde personalizzazioni dei flussi di lavoro e gli impegni a lungo termine con le piattaforme di servizi creano costi di transizione che incentivano la spesa per le app negli stessi ambienti principali. In termini di fatturato, le grandi imprese continuano a dominare il mercato delle app per la gestione dei servizi aziendali perché acquistano più moduli, supportano più reparti e richiedono cataloghi più ampi di estensioni certificate. I loro modelli di acquisto privilegiano inoltre pacchetti di flussi di lavoro premium con requisiti più stringenti in termini di conformità, identità e orchestrazione. Ciò garantisce alle piattaforme leader una solida base commerciale, anche con una crescita più diversificata dei nuovi clienti.
Le PMI stanno entrando nel mercato delle app per la gestione dei servizi aziendali (ESM) attraverso un percorso diverso, basato su pacchetti pre-validati, procedure di implementazione più snelle e acquisti orientati al consumo. L'International Trade Centre ha identificato le lacune nelle infrastrutture digitali e la carenza di competenze come ostacoli principali per le piccole imprese, a supporto dell'idea che le estensioni pronte all'uso siano più attraenti dello sviluppo personalizzato per questo gruppo di acquirenti. Ecco perché l'adozione da parte delle PMI sta accelerando, anche partendo da una base più ridotta: le app certificate presenti sul marketplace possono ridurre sia la complessità del progetto sia la necessità di competenze interne, spesso scarse. Anche il settore delle app per la gestione dei servizi aziendali beneficia di questa tendenza, poiché i pacchetti di app e la configurazione guidata riducono i costi di estensione dell'automazione dei servizi alle aziende che in precedenza ne erano escluse. Gli acquirenti di medie dimensioni sono particolarmente importanti perché desiderano funzionalità avanzate per la gestione dei flussi di lavoro senza l'onere operativo di implementazioni su scala enterprise. Nel periodo di previsione, una più rapida adozione da parte delle PMI dovrebbe gradualmente ridurre l'attuale squilibrio di fatturato, sebbene si preveda che le grandi organizzazioni rimarranno la principale fonte di spesa assoluta.
Per applicazione: sicurezza e identità guidano la crescita, mentre la gestione delle operazioni IT frena la scalabilità.
Si prevede che il settore Security Operations and Identity crescerà a un CAGR del 20.82% fino al 2031, mentre la gestione delle operazioni IT (IT Operations Management) deterrà il 31.46% della quota di mercato delle app per la gestione dei servizi aziendali (ESM) nel 2025. La gestione delle operazioni IT rimane il principale bacino di ricavi perché le funzioni di gestione degli incidenti, monitoraggio, flussi di lavoro di modifica e affidabilità dei servizi sono già integrate nelle piattaforme di servizi aziendali mature. Questa base installata offre al mercato delle app per la gestione dei servizi aziendali un centro di domanda stabile, poiché gli acquirenti continuano ad aggiungere estensioni attorno a processi di servizi IT collaudati prima di passare a nuove categorie funzionali. Allo stesso tempo, Security Operations and Identity sta crescendo più rapidamente perché l'aumento delle attività guidate dalle macchine sta ampliando il numero di punti di accesso che necessitano di convalida, monitoraggio e controlli di audit. C1 ha riportato nel 2026 che il 95% delle aziende utilizza agenti di intelligenza artificiale che eseguono autonomamente attività IT o di sicurezza, mentre solo il 45% ha implementato strumenti IAM per governare le identità non umane. [2] IBM Newsroom, “IBM e ServiceNow espandono la collaborazione per sbloccare i dati aziendali per l’IA su larga scala”, IBM, ibm.com Tale divario sta spingendo gli acquirenti verso estensioni certificate in grado di proteggere le azioni degli agenti all’interno dei flussi di lavoro dei servizi senza imporre progetti di governance separati e più lenti.
Il mercato delle app per la gestione dei servizi aziendali (ESM) sta registrando un crescente interesse anche per la gestione dei servizi delle risorse umane (HR), poiché le aziende cercano di gestire i flussi di lavoro dei dipendenti sulle stesse piattaforme utilizzate per le operazioni di supporto interne. Dynatrace e ServiceNow hanno ampliato la loro collaborazione tra gestione dei servizi HR, operazioni IT e gestione degli asset, rafforzando la tendenza verso un'orchestrazione dei servizi più ampia su una piattaforma condivisa. Anche la gestione del servizio clienti (CMS) sta guadagnando terreno, laddove le organizzazioni desiderano collegamenti più stretti tra i processi di servizio interni e le interazioni di supporto esterne. Le estensioni personalizzate per i flussi di lavoro e la produttività rimangono importanti nella parte più ampia del catalogo, perché rispondono a casi d'uso verticali che i fornitori di piattaforme non hanno ancora standardizzato completamente. In questo senso, il mercato delle app per la gestione dei servizi aziendali combina un nucleo operativo IT maturo con un motore di crescita più recente per la sicurezza e l'identità, guidato dalle esigenze di governance dell'IA. Questo modello dovrebbe mantenere i volumi concentrati sulle categorie guidate dall'IT, spostando al contempo una crescita incrementale verso il controllo dell'identità, del rischio e dei flussi di lavoro interfunzionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato delle app per la gestione dei servizi aziendali in Nord America ed Europa
Nel 2025, il Nord America ha rappresentato il 41.28% del fatturato, confermandosi come il più grande mercato regionale per le app di ESM (Enterprise Service Management) negli store. La regione beneficia di un'elevata concentrazione di implementazioni di piattaforme aziendali su larga scala, di un ampio allineamento con i fornitori di servizi su larga scala e di un ecosistema di fornitori maturo che supporta lo sviluppo di estensioni basate sugli store in numerose categorie di flussi di lavoro. Gli Stati Uniti rimangono il principale contributore regionale, mentre Canada e Messico contribuiscono alla domanda, in quanto le organizzazioni multinazionali estendono modelli comuni di governance dei servizi alle operazioni regionali. Questo conferisce al Nord America un vantaggio strutturale nel mercato delle app di ESM, poiché gli acquirenti nordamericani tendono ad adottare le nuove categorie di app prima e possono scalarle su ambienti installati di grandi dimensioni. L'Europa è la seconda area geografica per importanza e rimane particolarmente rilevante per la domanda legata alla conformità normativa. Gli acquirenti in Germania, Regno Unito e Francia attribuiscono maggiore importanza ai controlli verificabili, alla disciplina nella gestione dei dati e alla responsabilità dei fornitori, innalzando gli standard qualitativi per le app presenti negli store e supportando i fornitori con infrastrutture di governance più solide.
Mercato delle app per la gestione dei servizi aziendali nella regione APAC
Si prevede che la regione Asia-Pacifico crescerà a un CAGR del 20.71% fino al 2031, diventando così l'area geografica in più rapida crescita nel mercato delle app per la gestione dei servizi aziendali. Il profilo di crescita regionale è supportato dall'aumento della spesa per il software aziendale, da programmi di modernizzazione digitale più solidi e dalla preferenza degli acquirenti per modelli di implementazione più rapidi che riducono la dipendenza da scarse risorse di sviluppo. India, Cina, Giappone, Corea del Sud e Australia sono fondamentali per questa espansione, ma i modelli di domanda sottostanti differiscono tra di loro, poiché ogni mercato si muove a un ritmo diverso in termini di predisposizione al cloud, regole di appalto e digitalizzazione dei flussi di lavoro interni. Il Giappone offre un chiaro esempio nel settore pubblico, poiché la sua Digital Agency ha formalizzato il Digital Marketplace all'inizio del 2025 per supportare l'approvvigionamento di SaaS in ministeri, prefetture e comuni. [3] C1, "Future of Identity Security 2026", C1, c1.ai Questa mossa è importante per il mercato delle app per la gestione dei servizi aziendali perché normalizza un modello di mercato governato nella pubblica amministrazione e crea un percorso più chiaro per gli strumenti di flusso di lavoro certificati. Nell'intera regione, i pacchetti di applicazioni preconfigurate stanno diventando sempre più attraenti per le organizzazioni che necessitano di automatizzare i processi aziendali ma non possono sostenere lunghi cicli di sviluppo personalizzati. L'opportunità di crescita è quindi legata non solo ai budget per il software, ma anche alla necessità pratica di una distribuzione più semplice e di una governance più solida.
Mercato delle app per la gestione dei servizi aziendali in Sud America e Medio Oriente e Africa
Il Sud America, il Medio Oriente e l'Africa rappresentano ancora una quota minore del mercato delle app per la gestione dei servizi aziendali (ESM), ma rimangono strategicamente rilevanti perché la crescita è spesso legata a programmi di modernizzazione formali e all'adozione dettata dalla conformità normativa. Il Brasile è leader in Sud America, con acquirenti multinazionali e del settore pubblico che mostrano un maggiore interesse per piattaforme di workflow strutturate in grado di supportare la coerenza delle policy e la preparazione agli audit. In Medio Oriente, gli Emirati Arabi Uniti e l'Arabia Saudita continuano a investire in programmi di digitalizzazione della pubblica amministrazione e delle imprese che migliorano l'ambiente operativo per le app ESM certificate. L'Africa si trova ancora in una fase iniziale della curva di adozione, con il Sudafrica e la Nigeria che si distinguono, dove i servizi finanziari e le telecomunicazioni creano requisiti di gestione dei servizi più stringenti rispetto alla media regionale. Nel complesso, queste aree geografiche rappresentano oggi un bacino di ricavi più piccolo, ma offrono un potenziale di espansione per i fornitori in grado di allineare i modelli di prezzo, conformità e implementazione alle realtà operative locali all'interno del mercato delle app ESM.
Panorama competitivo
Il mercato delle app per la gestione dei servizi aziendali (ESM) è moderatamente concentrato a livello di piattaforma e più frammentato a livello di estensione, il che crea una struttura competitiva divisa. I proprietari delle piattaforme controllano la certificazione, la distribuzione e l'accesso dei clienti che installano le app, quindi definiscono le regole che regolano la partecipazione degli sviluppatori indipendenti al mercato delle app per la gestione dei servizi aziendali. Ciò conferisce ai leader un chiaro vantaggio in termini di visibilità, economia dell'ecosistema e tempistiche di aggiornamento, anche quando le singole categorie di estensioni rimangono contese. Allo stesso tempo, gli acquirenti valutano ancora la qualità delle app in base all'adeguatezza al flusso di lavoro, alla conformità e alla facilità di implementazione, lasciando spazio alla concorrenza tra fornitori specializzati. ServiceNow rimane il punto di riferimento più forte in questo settore, poiché la sua portata di mercato, il packaging basato sull'intelligenza artificiale e l'ampiezza della piattaforma sono già integrati a livello operativo. Atlassian, Freshworks e BMC sono ancora rilevanti in aree specifiche del flusso di lavoro, mantenendo attivo il mercato del software per la gestione dei servizi aziendali anziché chiuderlo.
Le mosse strategiche nel mercato delle app per la gestione dei servizi aziendali dimostrano che le aziende leader si stanno espandendo attraverso acquisizioni, la creazione di ecosistemi e un controllo più rigoroso delle funzionalità relative a dati e identità. ServiceNow ha completato l'acquisizione di Armis nel giugno 2026, dopo aver già concluso l'acquisizione di Veza, e tale combinazione ha rafforzato la sicurezza e la copertura dell'identità proprietarie all'interno della sua piattaforma di workflow più ampia. IBM e ServiceNow hanno inoltre ampliato la loro collaborazione nel giugno 2026 per affrontare la sfida dei dati pronti per l'IA e il livello delle applicazioni legacy, con soluzioni congiunte previste tramite il ServiceNow Store nella seconda metà del 2026. [4] Japan Digital Agency, “Digital Marketplace Official Version Launch Announcement,” Digital Agency Japan, digital-gov.note.jp Freshworks ha rafforzato la sua posizione ServiceOps attraverso l'acquisizione di FireHydrant, che ha collegato la gestione dei servizi IT con la gestione degli incidenti nativa dell'IA e le funzioni di affidabilità. Queste mosse dimostrano che la concorrenza nel mercato delle app per la gestione dei servizi aziendali si sta concentrando sempre più sul possesso di livelli di controllo adiacenti piuttosto che sulla semplice aggiunta di funzionalità isolate delle app.
Nel mercato delle app per la gestione dei servizi aziendali (ESM) rimangono significative opportunità di crescita, soprattutto nelle categorie di flussi di lavoro verticali che richiedono una logica di conformità più solida o un'automazione più approfondita rispetto a quanto offerto dagli strumenti orizzontali tradizionali. La gestione delle risorse umane in settori specifici, i flussi di lavoro finanziari fortemente orientati alla conformità e la risposta agli incidenti nel settore delle telecomunicazioni offrono ancora spazio per un'ulteriore specializzazione. Il settore delle app per la gestione dei servizi aziendali è inoltre sotto pressione da parte di nuovi operatori nativi dell'IA, in grado di integrarsi con piattaforme consolidate, offrendo al contempo prezzi più semplici e tempi di implementazione più rapidi. Ciò rappresenta una sfida per gli editori tradizionali, poiché le relazioni consolidate con i clienti non garantiscono più la differenziazione del prodotto se gli acquirenti possono trovare alternative certificate con un ambito più ristretto e una minore complessità. Nel tempo, è probabile che il mercato mantenga la sua struttura mista, in cui un piccolo gruppo di piattaforme modella la distribuzione, mentre un campo più ampio di editori compete per la domanda a livello di categoria all'interno del mercato delle app per la gestione dei servizi aziendali.
Leader del settore delle app per la gestione dei servizi aziendali (ESM)
ServiceNow, Inc.
IBM Corporation
Microsoft Corporation
Cisco Systems, Inc.
Okta, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: ServiceNow ha completato l'acquisizione di Armis per circa 7.75 miliardi di dollari, integrando nella propria piattaforma la visibilità in tempo reale degli asset informatici e l'intelligence sull'identità basata sull'IA, acquisita in precedenza tramite l'acquisizione di Veza. Questo posiziona ServiceNow come fornitore verticalmente integrato di estensioni per le operazioni di sicurezza, modificando gli equilibri competitivi per gli sviluppatori indipendenti di app di sicurezza presenti nel suo Store.
- Giugno 2026: IBM e ServiceNow hanno annunciato un'espansione della collaborazione per affrontare il problema dei dati pronti per l'intelligenza artificiale e del livello applicativo legacy. La partnership fornirà soluzioni congiunte tramite il ServiceNow Store nella seconda metà del 2026, estendendo Workflow Data Fabric di ServiceNow con le funzionalità di dati aziendali di IBM per consentire operazioni IT autonome alle più grandi aziende del mondo.
- Giugno 2026: Everbridge xMatters ha ampliato la sua collaborazione con ServiceNow, estendendo le precedenti iniziative di gestione degli eventi di emergenza alle operazioni digitali basate sull'intelligenza artificiale e all'orchestrazione dei flussi di lavoro. L'integrazione ampliata di XMatters con ServiceNow Store aggiunge comunicazioni automatizzate con le parti interessate, instradamento dinamico degli incidenti e funzionalità di automazione dei flussi di lavoro progettate per ridurre i tempi di risposta agli incidenti a livello aziendale.
- Marzo 2026: SailPoint ha firmato un accordo di collaborazione strategica con AWS per la gestione dell'accesso all'IA agentiva, rendendo SailPoint Machine Identity Security e Agent Identity Security disponibili per l'acquisto tramite AWS Marketplace. L'accordo crea un nuovo canale di commercializzazione per le estensioni di governance delle identità negli ambienti aziendali cloud-native.
Ambito del rapporto sul mercato globale delle app per la gestione dei servizi aziendali (Enterprise Service Management Store Apps).
Le app dell'Enterprise Service Management Store sono applicazioni che consentono alle organizzazioni di gestire, automatizzare ed erogare servizi aziendali interni tramite un portale di servizi centralizzato. L'ambito di applicazione comprende le app utilizzate in diverse funzioni aziendali, come IT, risorse umane, finanza, gestione delle strutture, ufficio legale e altri reparti, per semplificare le richieste di servizio, le approvazioni, i flussi di lavoro, la gestione della conoscenza e l'accesso self-service per i dipendenti.
Il rapporto sul mercato delle app per la gestione dei servizi aziendali (Enterprise Service Management Store Apps) è segmentato per tipo di implementazione (basato su cloud e on-premise), dimensione aziendale (piccole e medie imprese e grandi imprese), applicazione (estensioni per la gestione delle operazioni IT, estensioni per l'erogazione dei servizi delle risorse umane, estensioni per la gestione del servizio clienti, estensioni per le operazioni di sicurezza e l'identità ed estensioni personalizzate per flussi di lavoro e produttività) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Basato su cloud |
| On-Premise |
| Piccole e medie imprese |
| Grandi imprese |
| Estensioni per la gestione delle operazioni IT |
| Estensioni dei servizi di erogazione delle risorse umane |
| Estensioni per la gestione del servizio clienti |
| Operazioni di sicurezza ed estensioni di identità |
| Estensioni personalizzate per flussi di lavoro e produttività |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | |
| Qatar | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Nigeria | |
| Resto d'Africa |
| Per tipo di distribuzione | Basato su cloud | |
| On-Premise | ||
| Per dimensione aziendale | Piccole e medie imprese | |
| Grandi imprese | ||
| Per Applicazione | Estensioni per la gestione delle operazioni IT | |
| Estensioni dei servizi di erogazione delle risorse umane | ||
| Estensioni per la gestione del servizio clienti | ||
| Operazioni di sicurezza ed estensioni di identità | ||
| Estensioni personalizzate per flussi di lavoro e produttività | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Qatar | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale e previsto del mercato delle app per la gestione dei servizi aziendali (Enterprise Service Management Store Apps)?
Il mercato delle app per la gestione dei servizi aziendali (Enterprise Service Management Store Apps) si attestava a 2.76 miliardi di dollari nel 2026 e si prevede che raggiungerà i 6.21 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 17.61% nel periodo 2026-2031.
Quali fattori stanno spingendo l'adozione delle app per la gestione dei servizi aziendali (ESM)?
I principali fattori che guidano la domanda sono gli ecosistemi di workflow cloud-first, l'uso più diffuso dell'automazione assistita dall'IA, l'orchestrazione di servizi interfunzionali e il crescente interesse per la distribuzione di app low-code e no-code.
Quale modello di implementazione è attualmente dominante in questo settore?
Nel 2025 le applicazioni basate su cloud rappresentavano l'84.37% del fatturato e si prevede che cresceranno a un tasso annuo composto del 18.64% fino al 2031, mantenendo il cloud come principale formato commerciale.
Quale gruppo di acquirenti si sta espandendo più rapidamente?
Nel 2025 le grandi imprese detenevano ancora il 71.84% del fatturato, ma si prevede che le PMI cresceranno più rapidamente, con un CAGR del 19.88%, grazie ai pacchetti di app pre-validate che riducono le barriere all'adozione.
Quale area di applicazione presenta le prospettive di crescita più forti?
Si prevede che il settore delle operazioni di sicurezza e della gestione delle identità crescerà a un tasso annuo composto del 20.82% fino al 2031, grazie all'ascesa degli agenti di intelligenza artificiale e alla risoluzione del divario di governance relativo alle identità non umane.
Quale regione offre le maggiori opportunità di crescita entro il 2031?
Si prevede che la regione Asia-Pacifico registrerà la crescita regionale più rapida, con un CAGR del 20.71%, mentre il Nord America rimarrà il principale contributore in termini di fatturato, con una quota del 41.28% nel 2025.


