

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 73.41 miliardo di dollari |
| Dimensione del mercato (2031) | 135.96 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.12% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
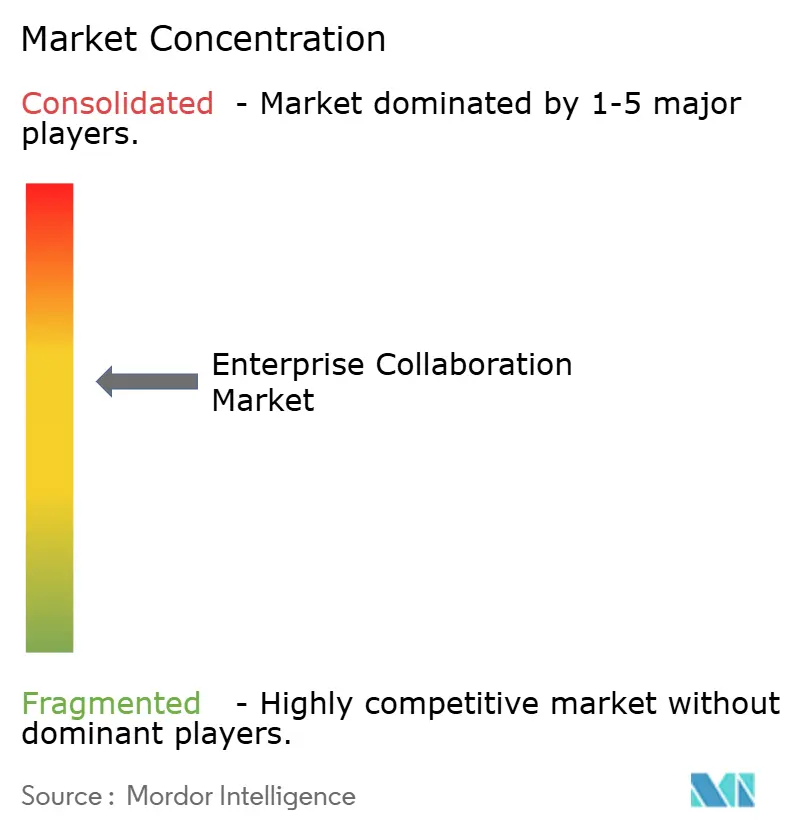
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della collaborazione aziendale di Mordor Intelligence
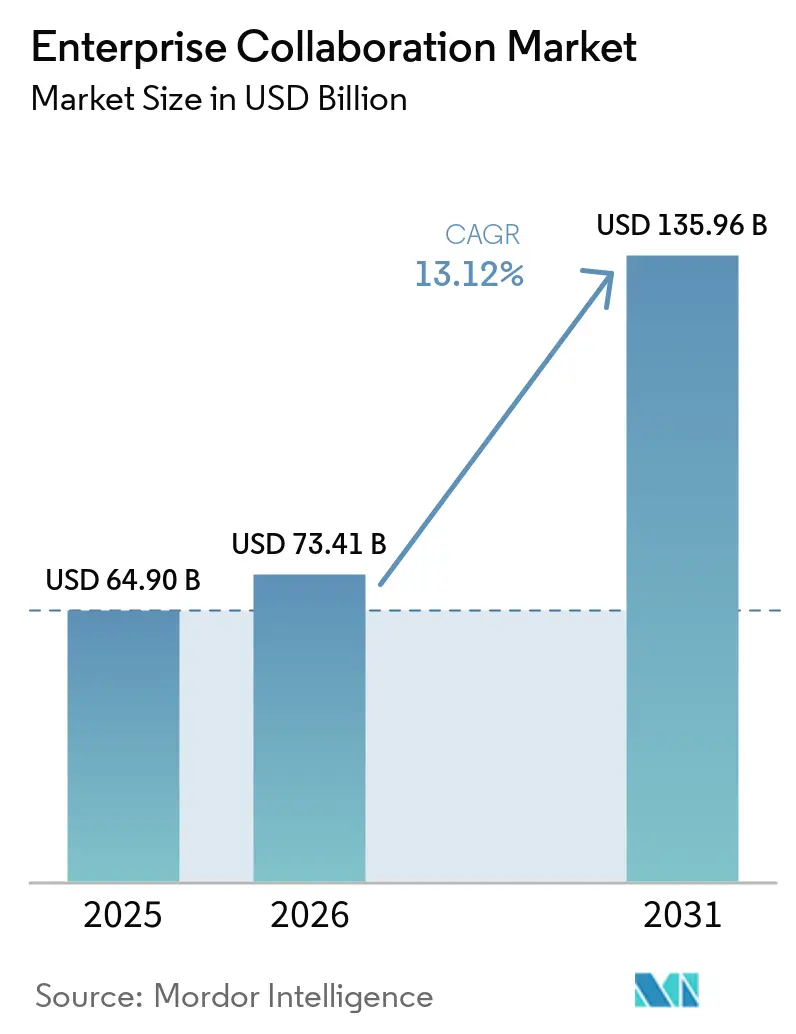
Si stima che il mercato della collaborazione aziendale nel 2026 raggiungerà i 73.41 miliardi di dollari, in crescita rispetto ai 64.90 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 135.96 miliardi di dollari, con un CAGR del 13.12% nel periodo 2026-2031. La forte crescita è legata alla rapida adozione di copiloti di intelligenza artificiale generativa, ai mandati di lavoro ibridi e alla necessità di piattaforme sicure e scalabili che unifichino voce, video, messaggistica e gestione della conoscenza. Il software continua a consolidare la spesa, sebbene i servizi crescano più rapidamente poiché le aziende cercano talenti specializzati nell'integrazione dell'intelligenza artificiale. La migrazione al cloud rimane vivace nonostante le preoccupazioni relative alla sovranità dei dati che mantengono molti carichi di lavoro on-premise. A livello regionale, il Nord America mantiene la leadership in termini di fatturato grazie alla rapida implementazione dell'intelligenza artificiale, mentre l'area Asia-Pacifico emerge come motore di crescita eccezionale grazie all'implementazione del 5G, agli investimenti aggressivi nelle infrastrutture digitali e alle politiche governative di supporto.
Punti chiave del rapporto
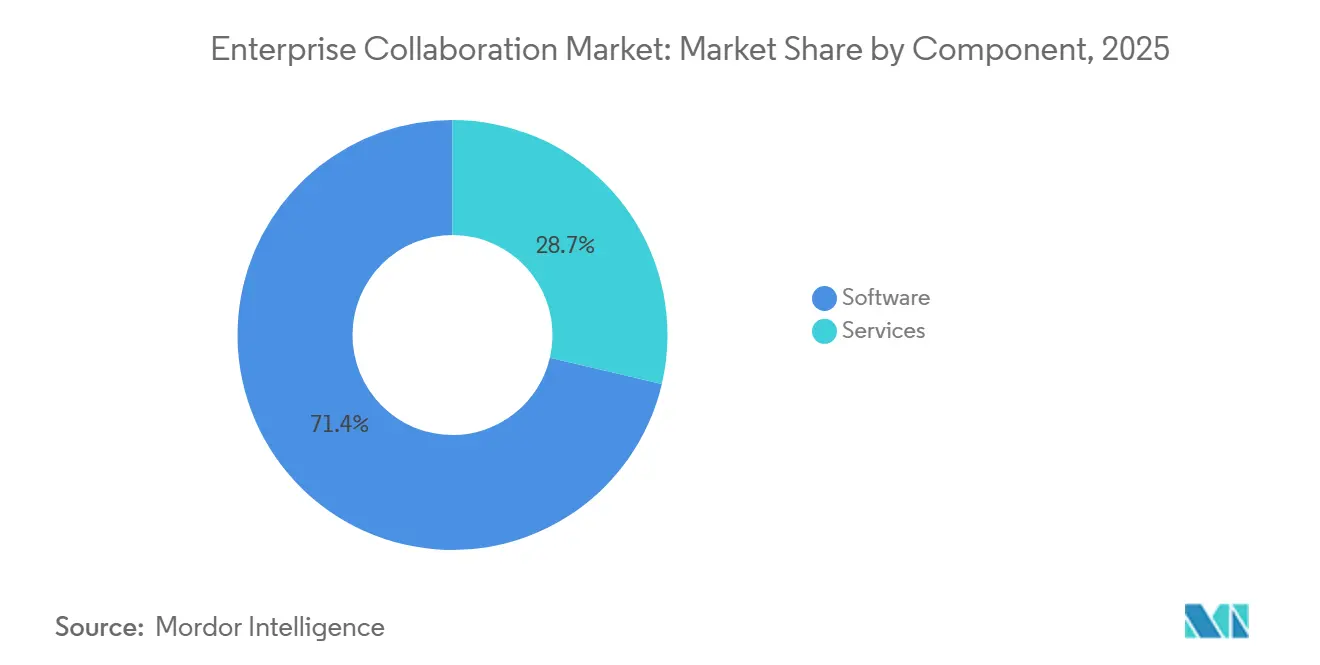
- Per componente, il software ha catturato il 71.35% dei ricavi del 2025, mentre si prevede che i servizi cresceranno del 14.22% fino al 2031.
- In base al tipo di implementazione, nel 67.60 le soluzioni on-premise hanno detenuto il 2025% della quota di mercato della collaborazione aziendale; le implementazioni cloud stanno avanzando a un CAGR del 14.26%.
- In base all'applicazione, nel 40.55 gli strumenti di comunicazione rappresentavano una quota del 2025% del mercato della collaborazione aziendale; si prevede che le piattaforme social e di condivisione delle conoscenze cresceranno a un CAGR del 13.55%.
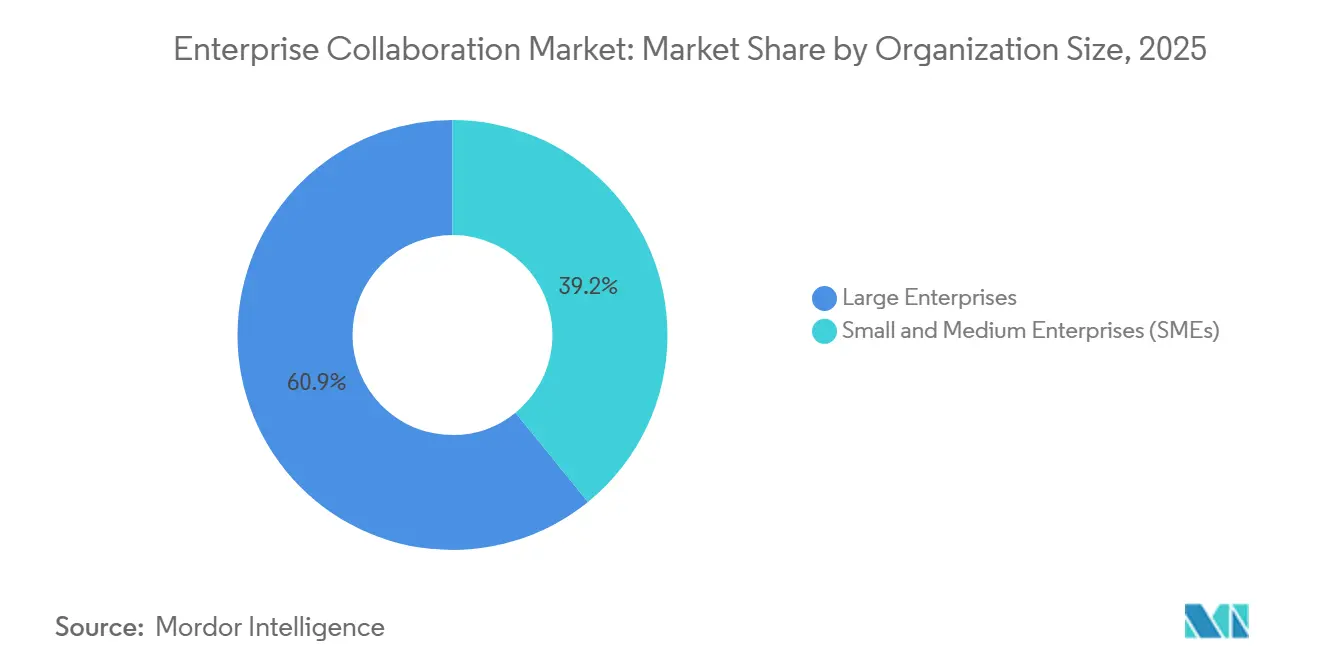
- In base alle dimensioni dell'organizzazione, le grandi imprese hanno registrato il 60.85% del fatturato del 2025, mentre le PMI stanno crescendo a un CAGR del 14.05%.
- Per settore di utilizzo finale, IT e telecomunicazioni hanno rappresentato il 23.05% del fatturato nel 2025; si prevede che sanità e scienze della vita cresceranno a un CAGR del 13.42%.
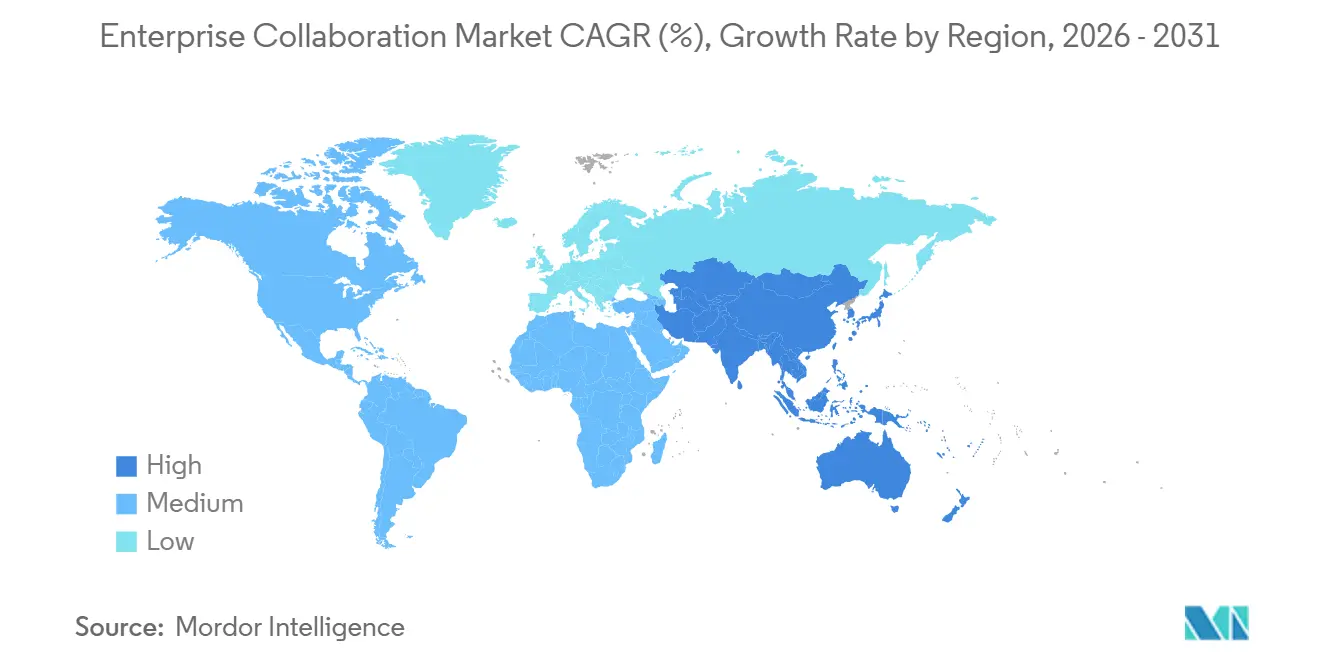
- In termini geografici, il Nord America ha registrato un fatturato del 39.55% nel 2025, mentre l'area Asia-Pacifico è posizionata per un CAGR del 13.76% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della collaborazione aziendale
Analisi dell'impatto dei conducenti
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescenti preoccupazioni relative al lock-in dei fornitori e all’interoperabilità | –1.8% | Globale; l'Europa è la più acuta | Medio termine (2-4 anni) |
| Inasprimento delle normative sulla sovranità dei dati | –1.5% | Europa, APAC, mercati emergenti | A lungo termine (≥ 4 anni) |
| L'affaticamento delle app riduce i KPI di coinvolgimento degli utenti | –1.2% | Nord America e Europa | A breve termine (≤ 2 anni) |
| L'escalation degli exploit zero-day | –1.9% | Globale; focus sul settore aziendale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Integrazione API per unificare flussi di lavoro frammentati
Le aziende moderne gestiscono in media 9.4 applicazioni per dipendente, creando costosi costi di cambio di contesto. Entro il 2026, il 75% delle aziende prevede di implementare API di comunicazione basate sull'intelligenza artificiale (IA) che collegano sistemi CRM, suite di project management e hub di messaggistica, riducendo i cicli di lancio dei prodotti del 25% e aumentando il valore complessivo della produttività nel mercato della collaborazione aziendale. Le aziende che hanno adottato con successo questa soluzione segnalano una sincronizzazione dei dati più fluida che fornisce ai copiloti dell'IA un contesto più ricco, consentendo loro di automatizzare gli aggiornamenti più banali e di liberare i dipendenti per attività di maggior valore.
Il design mobile-first accelera l'adozione in prima linea
I lavoratori in prima linea rappresentano l'80% della forza lavoro globale, eppure storicamente non disponevano di strumenti specifici. Le interfacce native per dispositivi mobili offrono ora una gestione delle attività in tempo reale, consentendo alle aziende di risparmiare fino al 391% del ROI rispetto alle implementazioni incentrate sui desktop [1] Microsoft, “Work Trend Index 2025,” blogs.microsoft.com . L'Asia-Pacifico è all'avanguardia in questo cambiamento grazie al consolidato comportamento dei consumatori orientato al mobile, che favorisce la crescita regionale nel mercato della collaborazione aziendale.
I copiloti di intelligenza artificiale generativa automatizzano le attività ripetitive
Il 2025% delle aziende ha aumentato i budget per l'intelligenza artificiale nel 1, sebbene solo l'30% ritenga che le proprie implementazioni siano mature. L'utilizzo di Copilot di Microsoft per i prodotti Teams e Office dimostra un risparmio di tempo del 50-XNUMX% nella presa di appunti, nella redazione di documenti e nell'analisi dei fogli di calcolo. Partnership come Moveworks e Microsoft Azure estendono questi vantaggi integrando agenti di chat con modelli linguistici complessi direttamente nei sistemi aziendali.
I mandati di lavoro ibrido potenziano le implementazioni UCaaS
Le Unified Communications-as-a-Service sono diventate un elemento chiave per i team distribuiti. Le organizzazioni concentrano i silos di contact center e collaborazione su un unico stack per garantire esperienze coerenti a dipendenti e clienti. Il 76% delle aziende prevede di unificare le piattaforme, rafforzando la domanda nel mercato della collaborazione aziendale.
Pacchetti “Micro-Suite” verticalizzati
I fornitori ora integrano flussi di lavoro specifici per settore, come la telemedicina e la messaggistica clinica sicura, in micro-suite mirate che riducono l'onere dell'integrazione. Questo approccio personalizzato rafforza la fidelizzazione dei settori regolamentati e accelera ulteriormente i ricavi derivanti dai servizi.
Punti di presenza (PoP) a bassa latenza nei mercati emergenti
I PoP edge riducono la latenza di andata e ritorno, consentendo la traduzione, la sintesi e l'analisi in tempo reale basate sull'intelligenza artificiale in regioni con limiti di larghezza di banda. I provider che implementano infrastrutture edge acquisiscono un punto d'appoggio strategico nelle economie di frontiera in rapida crescita.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescenti preoccupazioni relative al lock-in dei fornitori e all’interoperabilità | –1.8% | Globale; l'Europa è la più acuta | Medio termine (2-4 anni) |
| Inasprimento delle normative sulla sovranità dei dati | –1.5% | Europa, APAC, mercati emergenti | A lungo termine (≥ 4 anni) |
| L'affaticamento delle app riduce i KPI di coinvolgimento degli utenti | –1.2% | Nord America e Europa | A breve termine (≤ 2 anni) |
| L'escalation degli exploit zero-day | –1.9% | Globale; focus sul settore aziendale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescenti problemi di vendor lock-in e di interoperabilità
Le autorità di regolamentazione ora esaminano gli ecosistemi cloud per individuare pratiche anticoncorrenziali, poiché le commissioni di uscita e i modelli di IA proprietari creano costose barriere al passaggio [2] Ofcom, “Cloud Services Market Study 2025,” ofcom.org.uk . Le imprese rispondono adottando standard aperti e implementazioni containerizzate, tuttavia la curva di apprendimento per riqualificare gli utenti su interfacce di IA alternative rimane elevata.
Inasprimento delle normative sulla sovranità dei dati
Le nuove normative statunitensi ed europee limitano i trasferimenti offshore di dati sensibili. Le offerte di cloud sovrano soddisfano i requisiti di conformità, ma aumentano i costi e la complessità, rallentando il ritmo della migrazione al cloud del mercato della collaborazione aziendale.
Analisi del segmento
Per componente: i servizi aumentano mentre l'integrazione dell'intelligenza artificiale richiede competenza
Il software ha mantenuto una quota del 71.35% del fatturato del 2025, consolidando il suo ruolo di piattaforma principale nel mercato della collaborazione aziendale. I servizi, tuttavia, dovrebbero crescere a un CAGR del 14.22%, superando il tasso complessivo del 13.12%, poiché le aziende riconoscono che i copiloti dell'IA richiedono un'ingegneria personalizzata dei prompt, un'ottimizzazione dei modelli e framework di governance. Le dimensioni del mercato della collaborazione aziendale per i servizi sono sulla buona strada per raggiungere i 42.61 miliardi di dollari entro il 2031, riflettendo una domanda sostenuta di offerte professionali e gestite. I fornitori offrono pacchetti di formazione, gestione del cambiamento e contratti di ottimizzazione continua che in genere durano dal 40 al 60% in più rispetto ai tradizionali contratti di collaborazione.
Fornitori come Tata Consultancy Services creano centri di eccellenza specifici per settore, consentendo ai clienti di lanciare comunicazioni basate sull'intelligenza artificiale più rapidamente e con minori rischi. Di conseguenza, il mercato della collaborazione aziendale continua a vedere una progressiva sfumatura del confine tra il valore delle licenze software e l'innovazione offerta dai servizi.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di distribuzione: la migrazione al cloud accelera nonostante il predominio on-premise
Le soluzioni on-premise hanno preservato il 67.60% del fatturato del 2025, a dimostrazione della presa delle regole sulla sovranità dei dati in settori come la finanza e la pubblica amministrazione. Le implementazioni cloud, sebbene di dimensioni più ridotte, stanno crescendo a un CAGR del 14.26%, superando l'on-premise di 3.7 punti percentuali, poiché le organizzazioni perseguono modelli di consumo elastici e componenti aggiuntivi di intelligenza artificiale nativi. Si prevede che il mercato della collaborazione aziendale per le implementazioni cloud raggiungerà i 44.06 miliardi di dollari entro il 2031, a dimostrazione di come i progetti ibridi che abbinano il controllo locale all'innovazione del cloud domineranno i progetti architetturali.
Framework di cloud sovrano, edge PoP e tecniche di confidential computing contribuiscono a conciliare i vincoli normativi con le ambizioni dell'intelligenza artificiale. Entro il 2027, il 70% delle aziende prevede di valutare le scelte dei provider attraverso una lente di "sovranità digitale". Tale requisito aumenta la domanda di data center regionali e competenze di orchestrazione multi-cloud, alimentando la crescita dei servizi nel settore della collaborazione aziendale.
Per applicazione: le piattaforme social guidano l'innovazione nell'acquisizione della conoscenza
Gli strumenti di comunicazione hanno contribuito per il 40.55% alla spesa del 2025, consolidando i carichi di lavoro quotidiani tramite voce, video e chat. Tuttavia, le piattaforme social e di condivisione delle conoscenze sono sulla buona strada per un CAGR del 13.55%, supportate da motori di tagging e content discovery basati sull'intelligenza artificiale che riducono i tempi di ricerca delle informazioni del 35%. L'andamento del segmento segnala un passaggio da conversazioni transitorie a repository di conoscenza persistenti che rafforzano la memoria istituzionale nel mercato della collaborazione aziendale.
Gli strumenti per conferenze mantengono una crescita sana, seppur più lenta, man mano che le riunioni ibride diventano routine. I moduli di coordinamento acquisiscono rilevanza grazie ai copiloti di intelligenza artificiale che convertono le trascrizioni delle conversazioni in attività e tempistiche attuabili. A sua volta, si prevede che la quota di mercato della collaborazione aziendale per le piattaforme incentrate sulla conoscenza aumenterà costantemente, man mano che le aziende daranno priorità alla formazione organizzativa e alla documentazione di conformità.
Per dimensione dell'organizzazione: le PMI adottano soluzioni cloud-native
Le grandi imprese detengono ancora il 60.85% del fatturato del 2025 grazie alla presenza globale e ai sistemi ERP/CRM consolidati. Tuttavia, le PMI cresceranno a un CAGR del 14.05%, grazie alla riduzione delle barriere all'ingresso e a prezzi di abbonamento che eliminano i pesanti esborsi di capitale. Le suite cloud-native offrono alle PMI gli stessi copiloti di intelligenza artificiale di cui godono le grandi aziende, livellando il terreno di gioco e introducendo agilità competitiva.
Il mercato della collaborazione aziendale vede le PMI sfruttare implementazioni basate su template che riducono drasticamente i tempi di implementazione, spesso integrate in flussi di lavoro specifici del settore. I fornitori integrano anche analisi self-service, consentendo ai piccoli team IT di monitorare l'adozione e modificare rapidamente le configurazioni. Con la democratizzazione delle funzionalità avanzate dei modelli di intelligenza artificiale, le PMI si trasformano da ritardatarie in early adopter in molte nicchie verticali.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore dell'utente finale: l'assistenza sanitaria accelera la conformità basata sull'intelligenza artificiale
IT e telecomunicazioni hanno mantenuto una quota del 23.05% nel 2025, a conferma della loro reputazione di early adopter. Il settore sanitario e delle scienze biologiche, sebbene più piccolo, si sta dirigendo verso un CAGR del 13.42%, poiché la crittografia di livello HIPAA, la redazione assistita dall'intelligenza artificiale e il supporto clinico in tempo reale stanno diventando funzionalità imprescindibili. Si prevede che le dimensioni del mercato della collaborazione aziendale per le piattaforme incentrate sull'assistenza sanitaria raddoppieranno entro il 2031, trainate dall'espansione della telemedicina e da norme più severe sulla protezione dei dati.
Servizi finanziari, commercio al dettaglio, istruzione, logistica e viaggi registrano guadagni variabili ma costanti, ognuno alla ricerca di micro-suite verticali specifiche. Gli istituti di istruzione adottano funzionalità di valutazione automatizzata e apprendimento immersivo, mentre i rivenditori si affidano a copiloti di intelligenza artificiale per la pianificazione della domanda e il coinvolgimento dei clienti. In tutti i settori, i fornitori che adattano conformità, analisi ed esperienza utente alle sfumature del settore si assicurano margini premium.
Analisi geografica
Mercato nordamericano della collaborazione aziendale
Il Nord America ha generato il 39.55% del fatturato del mercato della collaborazione aziendale nel 2025, riflettendo la profonda penetrazione del cloud, la rapida adozione dell'IA e i solidi finanziamenti da parte di venture capital. Le aziende della regione ora integrano l'IA generativa nei flussi di lavoro rivolti ai clienti come necessità competitiva, sostenendo una crescita costante a due cifre. L'espansione delle zone cloud sovrane e delle zone edge garantisce ai settori regolamentati la possibilità di bilanciare conformità e innovazione.
Mercato della collaborazione aziendale nella regione Asia-Pacifico
L'Asia-Pacifico è il territorio in più rapida crescita, con un CAGR del 13.76% fino al 2031. I governi investono in modo aggressivo in dorsali 5G e infrastrutture cloud, mentre le organizzazioni registrano un ROI del 3.6% sull'implementazione dell'IA. Insieme a una forza lavoro orientata al mobile e a regimi politici di supporto, questa dinamica eleva l'Asia-Pacifico a un motore primario di espansione globale per il mercato della collaborazione aziendale. In Australia, Giappone e Singapore, i framework di sovranità digitale si allineano con gli ecosistemi open-cloud, promuovendo architetture ibride che combinano la residenza locale dei dati con le risorse di IA globali.
Mercato della collaborazione aziendale in EMEA e America Latina
L'Europa avanza costantemente grazie al Digital Markets Act e alla rigorosa applicazione del GDPR, che favorisce i provider locali in grado di certificare misure di sicurezza dei dati superiori agli standard. Nel frattempo, l'America Latina, il Medio Oriente e l'Africa beneficiano del miglioramento della copertura della banda larga e della proliferazione di data center regionali. Le implementazioni Edge PoP in Messico, Brasile ed Emirati Arabi Uniti riducono la latenza, supportando funzionalità basate sull'intelligenza artificiale anche laddove la larghezza di banda internazionale è proibitiva in termini di costi.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La normativa che disciplina la collaborazione aziendale si concentra sempre più sulla governance dell'IA, sull'interoperabilità e sui controlli transfrontalieri dei dati, fattori che influenzano le scelte di implementazione tra modelli on-premise, cloud e cloud sovrano. Nell'UE, l'AI Act (Regolamento 2024/1689) stabilisce obblighi graduali, con i capitoli iniziali applicabili a partire da febbraio 2025, gli obblighi generali sull'IA a partire da agosto 2025 e la data di applicazione generale fissata al 2 agosto 2026. Ciò aumenta le esigenze di conformità per i copiloti integrati nelle suite di collaborazione.
Anche le normative in materia di concorrenza e piattaforme influenzano la strategia di integrazione. Ai sensi del Digital Markets Act dell'UE, gli obblighi di interoperabilità per i gatekeeper designati (articolo 6(7)) sono stati rafforzati da una decisione della Commissione europea del marzo 2025 (caso DMA.100204) che ha confermato l'applicabilità ai sistemi operativi, supportando l'interconnessione di terze parti e aumentando la pressione sui fornitori di soluzioni di collaborazione affinché pubblichino API robuste e riducano le difficoltà di passaggio da un fornitore all'altro. Negli Stati Uniti, le normative relative alle comunicazioni continuano a incidere sulle piattaforme di collaborazione che includono servizi voce, con una norma definitiva della FCC pubblicata il 17 febbraio 2026 (in vigore dal 19 marzo 2026) che richiede certificazioni aggiornate per i fornitori di servizi VoIP interconnessi con accesso diretto alle risorse NANP.
Analisi della catena del valore
La catena del valore della collaborazione aziendale inizia con input tecnologici di base, tra cui infrastrutture cloud, strumenti di sicurezza (identità, crittografia, gestione delle chiavi), modelli di intelligenza artificiale e componenti del livello dati, nonché connettori di sistemi aziendali che attingono il contesto da ERP/CRM/ITSM e repository di contenuti. I fornitori di piattaforme raggruppano questi elementi in suite di collaborazione che comprendono voce, video, messaggistica, spazi di lavoro di progetto e gestione della conoscenza, preservando al contempo l'estensibilità tramite API e marketplace di app per affrontare i problemi di interoperabilità e ridurre il passaggio da un'applicazione all'altra in un tipico ambiente multi-applicazione.
La creazione di valore a valle si concentra sull'implementazione e sulle operazioni continue. Gli integratori di sistemi e i fornitori di servizi gestiti (ad esempio, Accenture, Capgemini, Cognizant, Infosys e TCS) offrono migrazioni di tenant, configurazione della governance, integrazione di flussi di lavoro personalizzati e gestione del cambiamento, aspetto diventato ancora più critico con l'implementazione da parte delle organizzazioni di assistenti virtuali basati sull'IA generativa e sull'automazione basata su agenti. La distribuzione avviene tramite vendite dirette alle aziende e partner di canale, con ricavi ricorrenti rafforzati da servizi aggiuntivi di sicurezza, conformità e analisi. I silos di dati e gli ambienti frammentati dei partner rimangono colli di bottiglia, il che aumenta la domanda di integrazioni bidirezionali anziché di sostituzione del sistema e accresce il ruolo dei servizi nella stabilizzazione delle implementazioni in ambienti ibridi e multi-cloud.
Panorama competitivo
Il mercato della collaborazione aziendale rimane moderatamente concentrato. Microsoft, Cisco e Zoom dominano grazie a suite integrate, rilasci continui di intelligenza artificiale ed ecosistemi di canale globali. Microsoft ha gradualmente eliminato Skype a maggio 2025 per razionalizzare gli investimenti in Teams, che ora integra Copilot, Viva Insights e flussi di dati Dynamics per una produttività unificata. Cisco ha collaborato con NVIDIA per fornire un fabric per data center pronto per l'intelligenza artificiale e ha ottenuto l'autorizzazione FedRAMP per Meraki, incrementando i contratti federali. Zoom ha registrato una crescita del 100% anno su anno nel settore dei contact center cloud, integrando le funzionalità di AI Companion e presentando prezzi incentrati sui partner.
La concorrenza si basa sulla differenziazione dell'IA e sull'apertura dell'ecosistema. I fornitori attraggono i clienti con copiloti chiavi in mano che riepilogano le riunioni, traducono le chat e generano automaticamente piani di progetto: funzionalità che migliorano significativamente i parametri di adozione. L'interoperabilità influenza anche le decisioni di acquisto; le piattaforme che pubblicano API robuste e adottano standard open source mitigano i timori di "vincolo con i fornitori" e orientano le RFP a loro favore.
I disruptor emergenti si ritagliano nicchie di mercato tramite micro-suite verticali. Moveworks integra l'intelligenza artificiale conversazionale nei flussi di lavoro dei servizi IT, mentre i fornitori specializzati sviluppano soluzioni orientate alla conformità per i settori finanziario e sanitario. Alleanze strategiche, come quella con l'unità NVIDIA di TCS, sottolineano come le aziende di servizi amplino la propria portata offrendo competenze di settore che accelerano i risultati dell'intelligenza artificiale. Nel tempo, il settore della collaborazione aziendale assisterà probabilmente a un ulteriore consolidamento, poiché i principali fornitori acquisiranno aziende di nicchia per accelerare le competenze verticali.
Leader del settore della collaborazione aziendale
Microsoft Corporation
Huawei Technologies Co. Ltd.
Adobe Systems Inc.
SAP SE
IBM Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Microsoft ha annunciato un'anteprima pubblica di SharePoint Copilot Apps, che consente agli sviluppatori di creare esperienze guidate e orientate all'azione all'interno di Microsoft 365 Copilot. Ciò amplia il livello di estensibilità di Copilot e incoraggia una maggiore automazione dei flussi di lavoro, sia interni che di terze parti, all'interno degli hub di collaborazione e di contenuti.
- Giugno 2026: Microsoft e Atos Group hanno ampliato la loro collaborazione strategica per estendere l'utilizzo di IA agentica sicura a tutti i dipendenti e clienti di Atos, includendo l'implementazione di Microsoft 365 Copilot E7 per 56,000 dipendenti. La partnership rafforza l'adozione a livello aziendale di funzionalità di collaborazione agentica e aumenta la domanda di implementazione, governance e integrazione della sicurezza basate sui servizi.
- Maggio 2026: SAP ha annunciato un'espansione della collaborazione con Anthropic per integrare l'IA agentica Claude nella SAP Business AI Platform e nell'assistente Joule. Ciò rafforza le opzioni di IA multi-modello all'interno dei sistemi di lavoro aziendali ed eleva i requisiti di integrazione tra interfacce di collaborazione, applicazioni aziendali e infrastrutture di dati gestite.
Ambito e metodologia
La collaborazione aziendale è una tecnica di comunicazione che rende più confortevole per i dipendenti lavorare insieme sui progetti richiesti, anche se non si trovano nello stesso ufficio. La pandemia internazionale ha accelerato le tendenze esistenti nel lavoro da remoto, poiché le aziende hanno dovuto offrire ai propri dipendenti opzioni più flessibili. Il mercato studiato è segmentato in base a distribuzioni On-premise e basate su Cloud tra applicazioni quali Strumenti di comunicazione, Strumenti di conferenza e Strumenti di coordinamento.
Il mercato dei sistemi di comunicazione e collaborazione aziendale è segmentato in base all'implementazione (on-premise, basata su cloud), all'applicazione (strumenti di comunicazione, strumenti di conferenza, strumenti di coordinamento), al settore dell'utente finale (telecomunicazioni e IT, viaggi e ospitalità, BFSI, vendita al dettaglio e beni di consumo, istruzione, trasporti e logistica, assistenza sanitaria) e all'area geografica (Nord America [Stati Uniti, Canada], Europa [Regno Unito, Germania, Francia, Spagna], Asia Pacifico [Cina, Giappone, India, Corea del Sud], America Latina, Medio Oriente Africa). Il rapporto offre previsioni di mercato e dimensioni in valore (USD) per tutti i segmenti sopra indicati.
Per componente
| Software |
| Servizi |
Per tipo di distribuzione
| Cloud-based |
| On-premise |
Per Applicazione
| Strumenti di comunicazione |
| Strumenti per conferenze |
| Strumenti di coordinamento/gestione del progetto |
| Piattaforme sociali e di condivisione della conoscenza |
Per dimensione dell'organizzazione
| Grandi imprese |
| Piccole e medie imprese (PMI) |
Per settore degli utenti finali
| IT e telecomunicazioni |
| BFSI |
| Commercio al dettaglio e beni di consumo |
| Sanità e scienze della vita |
| Formazione |
| Trasporto e logistica |
| Viaggi e ospitalità |
| Altre industrie |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| ASEAN | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| UAE | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per componente | Software | ||
| Servizi | |||
| Per tipo di distribuzione | Cloud-based | ||
| On-premise | |||
| Per Applicazione | Strumenti di comunicazione | ||
| Strumenti per conferenze | |||
| Strumenti di coordinamento/gestione del progetto | |||
| Piattaforme sociali e di condivisione della conoscenza | |||
| Per dimensione dell'organizzazione | Grandi imprese | ||
| Piccole e medie imprese (PMI) | |||
| Per settore degli utenti finali | IT e telecomunicazioni | ||
| BFSI | |||
| Commercio al dettaglio e beni di consumo | |||
| Sanità e scienze della vita | |||
| Formazione | |||
| Trasporto e logistica | |||
| Viaggi e ospitalità | |||
| Altre industrie | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| Corea del Sud | |||
| India | |||
| ASEAN | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| UAE | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato della collaborazione aziendale?
Il mercato della collaborazione aziendale ha raggiunto i 73.41 miliardi di dollari nel 2026 e si prevede che salirà a 135.96 miliardi di dollari entro il 2031, con un CAGR del 13.12%.
Quale segmento di componenti sta crescendo più velocemente?
I servizi si stanno espandendo a un CAGR del 14.22% perché le aziende necessitano del supporto di esperti per l'integrazione dell'intelligenza artificiale, la riprogettazione del flusso di lavoro e l'ottimizzazione continua.
Perché l'area Asia-Pacifico è la regione in più rapida crescita?
Investimenti aggressivi nel 5G, politiche governative di supporto e una forza lavoro che privilegia la mobilità determineranno un CAGR del 13.76% per l'area Asia-Pacifico fino al 2031.
In che modo le regole sulla sovranità dei dati influenzano le decisioni di implementazione?
Le normative incoraggiano modelli di cloud ibrido e sovrano; l'on-premise mantiene una quota del 67.60%, ma le offerte di cloud conformi crescono a un CAGR del 14.26%.
Quale ruolo svolgono i copiloti dell'intelligenza artificiale generativa nell'espansione del mercato?
I copiloti automatizzano la presa di appunti delle riunioni, la creazione di documenti e le attività di analisi, riducendo i carichi di lavoro di routine del 30-50% e favorendo gli aggiornamenti della piattaforma.
Quali settori stanno accelerando maggiormente l'adozione?
I settori dell'assistenza sanitaria e delle scienze della vita sono in testa con un CAGR del 13.42% grazie alla messaggistica sicura, al supporto alla diagnosi tramite intelligenza artificiale e ai rigorosi requisiti di conformità.


