

Dimensioni e quota del mercato dell'intelligenza artificiale aziendale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
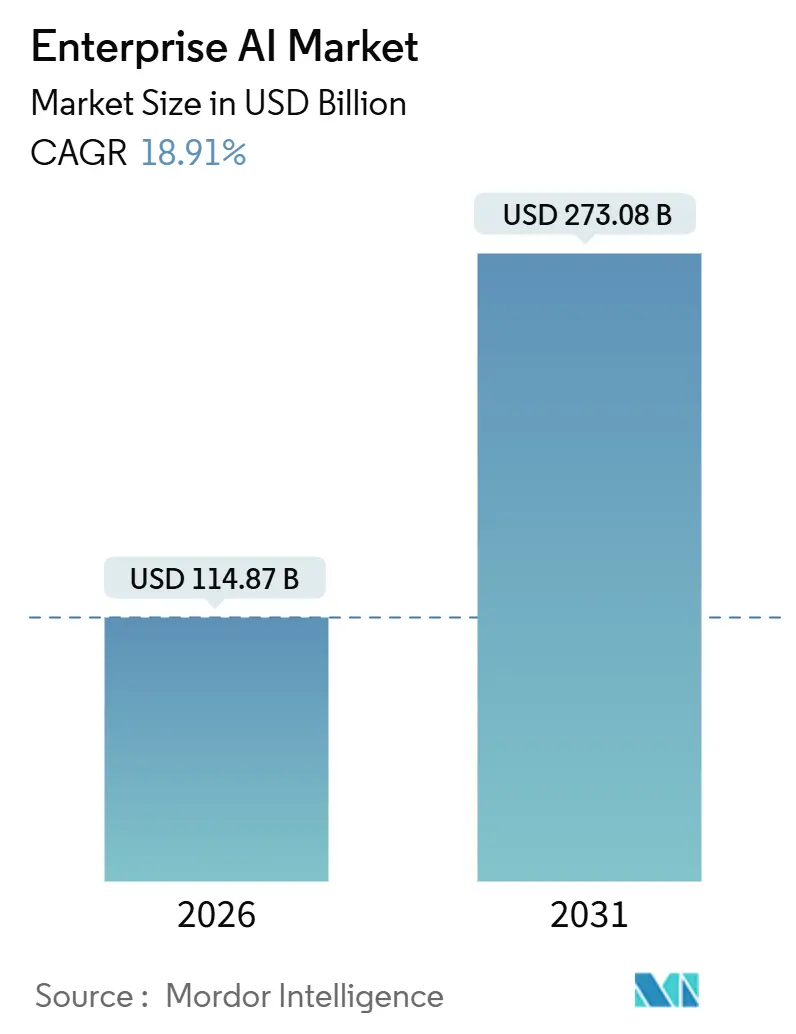
| Dimensione del mercato (2026) | 114.87 miliardo di dollari |
| Dimensione del mercato (2031) | 273.08 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 18.91% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'intelligenza artificiale aziendale di Mordor Intelligence
Il mercato dell'intelligenza artificiale aziendale (IA) si attestava a 114.87 miliardi di dollari nel 2026 e si prevede che raggiungerà i 273.08 miliardi di dollari entro il 2031, registrando un CAGR del 18.91% nel periodo 2026-2031. Le aziende stanno passando dai progetti pilota alle implementazioni in produzione, incoraggiate da hardware di elaborazione specializzato, piattaforme AI-as-a-Service cloud-native e modelli di base verticali che riducono le barriere all'ingresso per le aziende di medie dimensioni. Gli acceleratori hardware si stanno espandendo più rapidamente del mercato complessivo dell'IA aziendale, poiché le organizzazioni forniscono cluster GPU e TPU per supportare modelli linguistici di grandi dimensioni su larga scala. Le piccole e medie imprese stanno adottando modelli di base tramite piattaforme low-code, mentre la domanda di automazione basata sull'IA nel servizio clienti, nello sviluppo software e nell'ottimizzazione della supply chain è in accelerazione. I fornitori conformi stanno ottenendo un vantaggio nell'Unione Europea a seguito dell'applicazione provvisoria dell'AI Act.
Punti chiave del rapporto
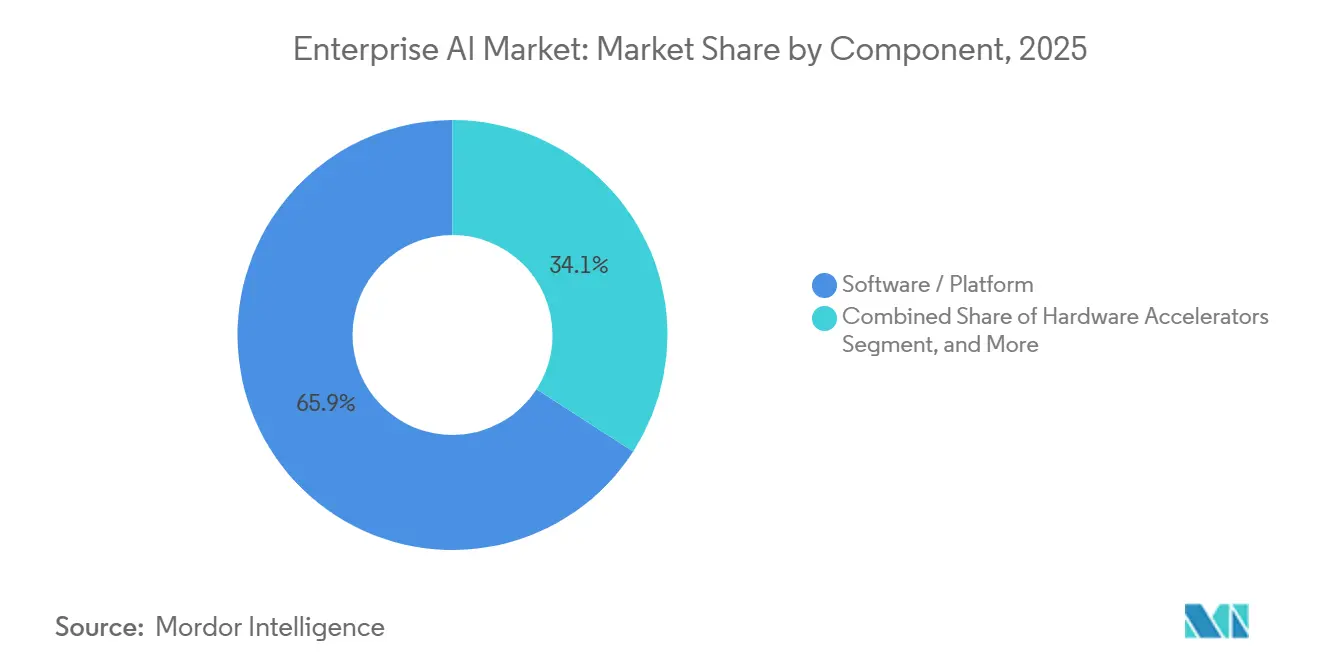
- Per componente, software e piattaforme hanno guidato il mercato dell'intelligenza artificiale aziendale con il 65.89% del fatturato nel 2025, mentre si prevede che gli acceleratori hardware cresceranno a un CAGR del 19.39% fino al 2031.
- In base alle dimensioni dell'organizzazione, nel 2025 le grandi imprese rappresentavano il 71.43% della quota di mercato dell'intelligenza artificiale aziendale, mentre si prevede che le piccole e medie imprese cresceranno a un CAGR del 19.34% nel periodo 2026-2031.
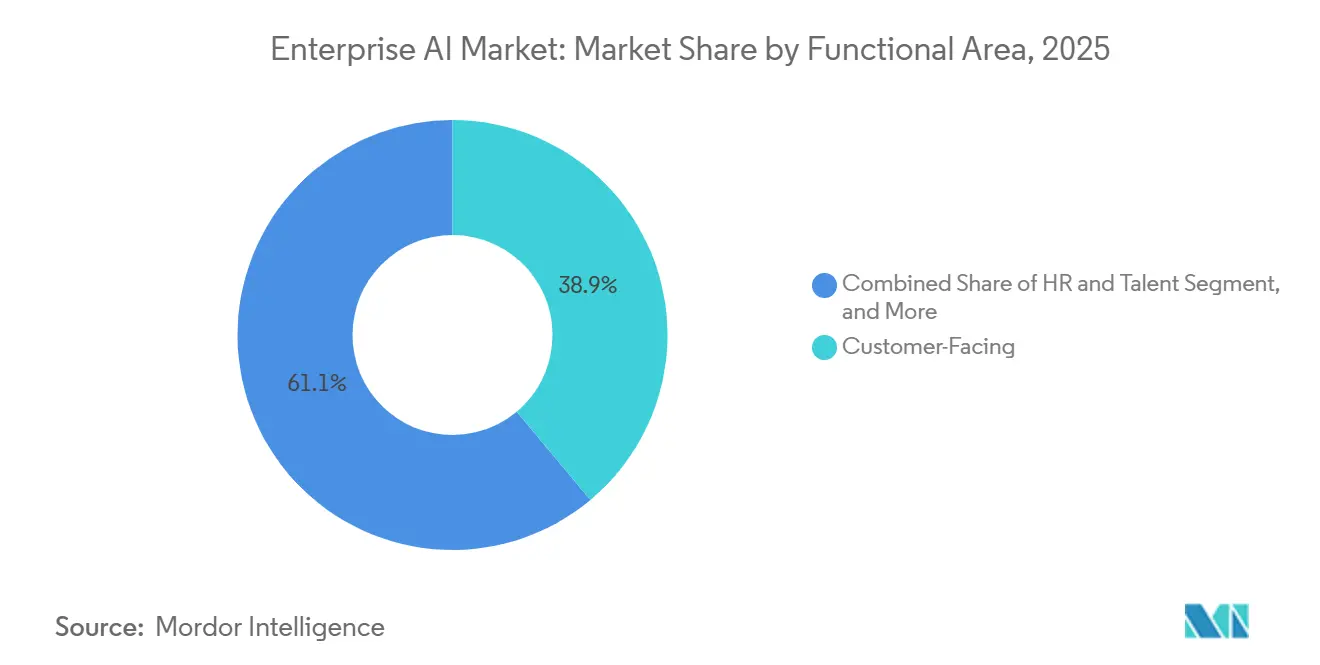
- Per area funzionale, le applicazioni rivolte al cliente hanno rappresentato il 38.91% della spesa del 2025, mentre si prevede che i flussi di lavoro delle risorse umane e dei talenti cresceranno a un CAGR del 19.76% fino al 2031.
- In termini di tecnologia, l'apprendimento automatico e i modelli di base hanno registrato un'adozione del 49.77% nel 2025, mentre si prevede che gli strumenti di intelligenza decisionale e di ottimizzazione cresceranno a un CAGR del 19.71% nel periodo di previsione.
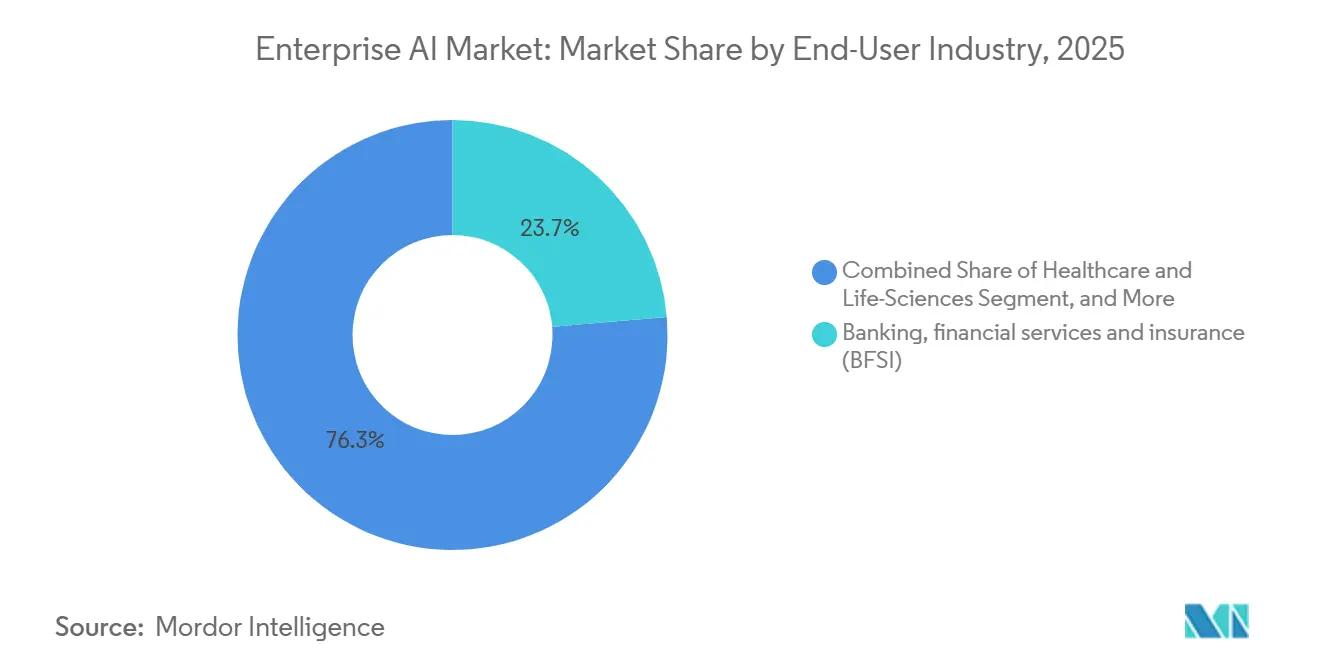
- Per settore di utilizzo finale, nel 2025 il settore bancario, dei servizi finanziari e delle assicurazioni deteneva il 23.67% della quota di mercato dell'intelligenza artificiale aziendale, mentre si prevede che l'assistenza sanitaria e le scienze della vita registreranno un CAGR del 20.77% fino al 2031.
- In base al modello di implementazione, le soluzioni cloud hanno rappresentato il 67.33% dei ricavi del 2025, mentre le configurazioni ibride ed edge sono destinate a crescere a un CAGR del 19.53% nel periodo 2026-2031.
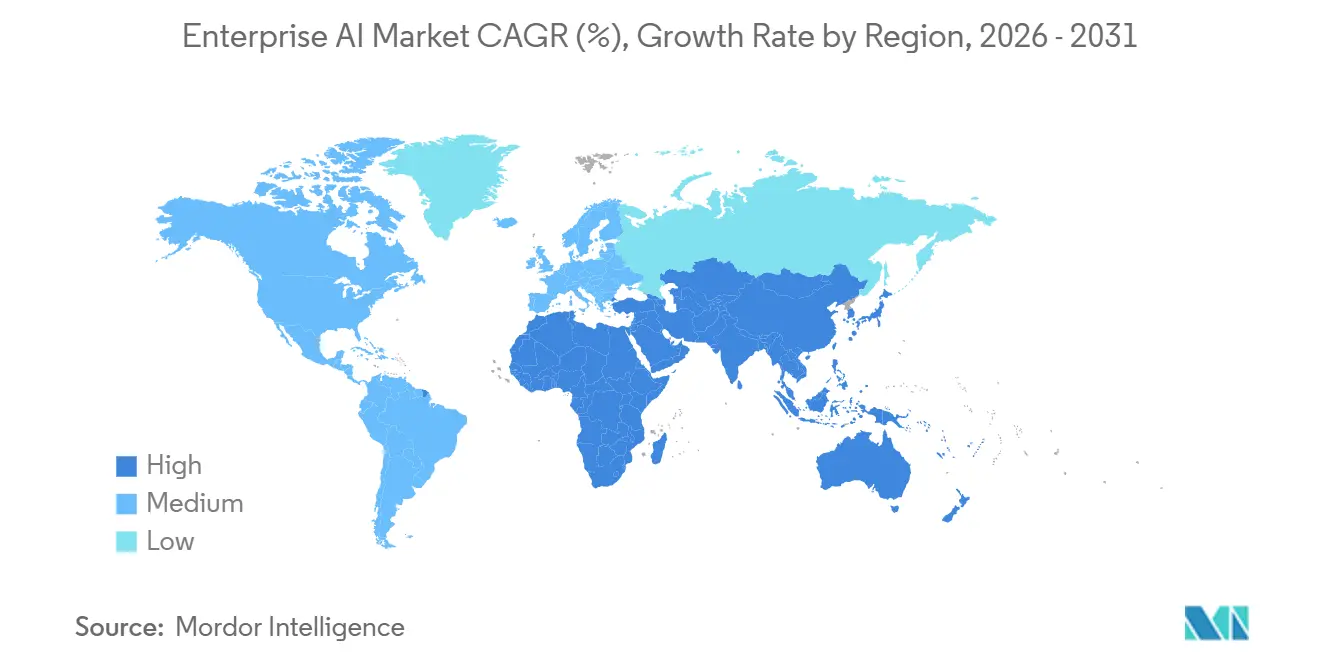
- In termini geografici, il Nord America ha generato il 42.49% dei ricavi del 2025, mentre si prevede che la regione Asia-Pacifico registrerà il CAGR più rapido, pari al 19.92%, durante l'orizzonte di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'intelligenza artificiale aziendale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di soluzioni basate sull'automazione e sull'intelligenza artificiale | + 4.2% | Globale, concentrato in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Necessità di analizzare set di dati aziendali in crescita esponenziale | + 3.8% | Globale, in particolare Asia-Pacifico e Nord America | Medio termine (2-4 anni) |
| Ascesa delle piattaforme AI-as-a-Service basate sul cloud | + 3.5% | Globale, guidato dal Nord America, in espansione nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Progressi nell'hardware informatico specializzato | + 2.9% | Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Modelli di fondazione specifici per settore che democratizzano l'intelligenza artificiale per le PMI | + 2.4% | Trazione globale e iniziale in Nord America ed Europa | Medio termine (2-4 anni) |
| Impegni a zero emissioni nette che guidano strumenti di ottimizzazione del carbonio basati sull'intelligenza artificiale | + 1.7% | Europa e Nord America, espandendosi nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di soluzioni basate sull'automazione e sull'intelligenza artificiale
Le aziende stanno riallocando la forza lavoro da compiti ripetitivi verso flussi di lavoro strategici integrando l'IA conversazionale nell'assistenza clienti e nei modelli di generazione di codice nell'ingegneria del software. IBM ha rivelato che la sua piattaforma Watson ha elaborato più di 1 miliardo di interazioni con i clienti aziendali nel 2024, con un aumento del 40% rispetto al 2023. [1] IBM Corporation, “IBM Annual Report 2024,” ibm.com Il risparmio di manodopera rafforza il business case per le GPU e i cluster di inferenza che sono alla base dei grandi modelli linguistici. A differenza delle precedenti ondate di automazione basate su regole, i modelli di base gestiscono e-mail non strutturate, audio e testo contrattuale, consentendo nuovi flussi di lavoro come la revisione dei contratti e la documentazione clinica. Man mano che la precisione migliora, i team dirigenziali autorizzano l'IA a eseguire decisioni anziché limitarsi a raccomandare azioni. L'attenzione si è spostata dalla riduzione dei costi all'abilitazione dei ricavi, posizionando l'automazione come leva di crescita a livello di consiglio di amministrazione.
Necessità di analizzare set di dati aziendali in crescita esponenziale
La creazione di dati a livello globale si sta avvicinando ai 175 zettabyte nel 2025, spingendo le aziende ad adottare sistemi di intelligenza artificiale che classificano, estraggono e agiscono su repository su scala petabyte. I rivenditori si affidano al rilevamento della domanda in tempo reale su migliaia di SKU, mentre i produttori rilevano anomalie da milioni di segnali di sensori IoT. Salesforce ha riferito che la sua piattaforma Einstein ha analizzato oltre 1 trilione di punti dati dei clienti a settimana nell'anno fiscale 2024, alimentando il lead scoring predittivo e gli avvisi di abbandono. I classici strumenti di business intelligence non sono in grado di analizzare input così dimensionali, quindi i modelli di machine learning scalabili orizzontalmente sono ora mission-critical. Le organizzazioni che monetizzano i dati attraverso insight predittivi sono in una posizione migliore per creare nuovi flussi di entrate e ottimizzare il capitale circolante.
Ascesa delle piattaforme AI-as-a-Service basate sul cloud
La distribuzione cloud elimina l'investimento iniziale per i cluster GPU on-premise e fornisce un accesso a consumo a modelli di base continuamente aggiornati. Microsoft ha rivelato una crescita del 50% su base annua per i servizi Azure AI nell'anno fiscale 2024, poiché le aziende hanno integrato l'IA generativa nei flussi di lavoro rivolti ai clienti. [2] Microsoft Corporation, "Microsoft Annual Report 2024", microsoft.com I servizi gestiti garantiscono che il controllo delle versioni e le patch di sicurezza siano gestiti dall'hyperscaler, riducendo drasticamente il costo totale di proprietà. Il riaddestramento continuo su set di dati curati dal fornitore trasferisce i miglioramenti di accuratezza ai clienti senza sforzi di ingegneria locali. Il modello introduce costi di transizione, ma il vantaggio della scalabilità attualmente supera le preoccupazioni di lock-in per la maggior parte delle aziende. Con la maturazione delle architetture multi-cloud, le organizzazioni mirano ad astrarre gli endpoint di inferenza per coprire il rischio del fornitore mantenendo al contempo i vantaggi economici del cloud.
Progressi nell'hardware informatico specializzato (GPU, TPU, NPU)
Le CPU generiche non sono in grado di soddisfare il parallelismo richiesto per addestrare o servire modelli linguistici di grandi dimensioni. La GPU H100 di NVIDIA ha offerto fino a 30 volte la velocità di inferenza del suo predecessore nel 2024, consentendo alle aziende di consolidare l'infrastruttura di servizio dei modelli. [3] NVIDIA Corporation, "H100 Tensor Core GPU", nvidia.com La TPU Trillium di sesta generazione di Google ha raggiunto prestazioni di picco 4.7 volte superiori rispetto alla generazione precedente, con una roadmap incentrata sull'efficienza energetica. Le aziende prenotano capacità GPU pluriennali con i fornitori di servizi cloud, mentre altre implementano cluster on-premise per controllare la latenza e la residenza dei dati. L'MI300X di AMD ha intensificato la concorrenza sui prezzi, riducendo il costo per teraflop e ampliando l'accesso agli acceleratori di fascia alta. Le innovazioni hardware accorciano i cicli di addestramento, consentendo iterazioni più rapide sui modelli specifici del dominio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il divario culturale e di competenze rallenta l'adozione da parte delle imprese | -2.1% | Globale, in particolare Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Ostacoli alla sovranità dei dati e alla regolamentazione della privacy | -1.8% | Europa, Asia-Pacifico, espansione in Nord America | A breve termine (≤ 2 anni) |
| Elevati costi di implementazione e infrastrutturali | -1.5% | Globale, più pronunciato nei mercati emergenti | A breve termine (≤ 2 anni) |
| Complessità nell'integrazione dell'IA con i sistemi legacy | -1.3% | Nord America e Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il divario culturale e di competenze rallenta l'adozione aziendale
La domanda di data scientist, ingegneri MLOps ed esperti di etica dell'IA continua a superare l'offerta, gonfiando gli stipendi e prolungando i cicli di assunzione. Un sondaggio Deloitte del 2024 condotto su 2,800 dirigenti ha rivelato che il 68% ha citato la carenza di talenti come principale ostacolo alla scalabilità dell'IA. Oltre all'organico, persiste una resistenza culturale, poiché i dipendenti rimangono scettici nei confronti delle raccomandazioni algoritmiche che alterano i flussi di lavoro quotidiani. Solo un terzo dei lavoratori ha riferito di aver ricevuto un adeguato aggiornamento delle competenze in materia di IA, evidenziando un disallineamento tra ambizione dirigenziale e preparazione della forza lavoro. Senza programmi completi di gestione del cambiamento, le aziende rischiano di sottoutilizzare costose infrastrutture di IA. La scarsità di competenze guida anche la spesa per i servizi, poiché le aziende si affidano agli integratori di sistema per colmare le lacune di capacità.
Ostacoli alla sovranità dei dati e alla regolamentazione della privacy
Regolamentazioni come l'AI Act europeo richiedono trasparenza e valutazioni di conformità per le applicazioni ad alto rischio, aggiungendo un sovraccarico di conformità che ne rallenta l'implementazione. L'atto è entrato in vigore provvisoriamente nel 2024 e impone rigide regole di divulgazione per il credit scoring e la sorveglianza biometrica. La legge cinese sulla protezione delle informazioni personali impone l'archiviazione dei dati a livello nazionale e le revisioni di sicurezza per i trasferimenti transfrontalieri, costringendo le multinazionali a mantenere stack di intelligenza artificiale paralleli. Le sanzioni previste dal GDPR possono raggiungere il 4% del fatturato globale, aumentando il rischio normativo. Le piccole imprese senza team legali dedicati si trovano ad affrontare oneri sproporzionati, ampliando il divario competitivo. I fornitori che integrano strumenti di governance e architetture che tutelano la privacy ottengono la preferenza nei settori regolamentati.
Analisi del segmento
Per componente: le piattaforme ancorano la spesa, l'hardware aumenta
Software e piattaforme hanno rappresentato il 65.89% del fatturato nel 2025, poiché le aziende hanno privilegiato toolchain integrate che astraggono la complessità dell'infrastruttura. Il mercato dell'intelligenza artificiale aziendale per il software ha raggiunto i 75.6 miliardi di dollari nel 2025, sostenuto da offerte come Microsoft Azure AI Studio e Google Vertex AI. Si prevede che gli acceleratori hardware registreranno un CAGR del 19.39% fino al 2031, il più rapido tra i componenti, riflettendo l'intensità di calcolo dei carichi di lavoro di inferenza su larga scala. La crescita dell'hardware eleva il mercato dell'intelligenza artificiale aziendale espandendo la capacità di calcolo totale indirizzabile e abbassando le soglie di latenza per le applicazioni in tempo reale.
L'intensità di capitale è illustrata da NVIDIA, il cui fatturato dei data center nell'anno fiscale 2024 è aumentato del 217%, raggiungendo i 47.5 miliardi di dollari, trainato dai preordini di H100 e Blackwell. I provider cloud stanno vincolando impegni di fornitura pluriennali per garantire la disponibilità delle GPU, mentre le aziende nei settori regolamentati stanno acquistando cluster on-premise per mantenere il controllo dei dati. Il fatturato dei servizi segue la complessità dell'infrastruttura, poiché gli integratori di sistemi gestiscono l'ingegneria dei dati, l'implementazione dei modelli e il monitoraggio continuo. L'interazione tra piattaforme, hardware e servizi sottolinea un circolo virtuoso: un silicio migliore consente piattaforme più ricche, che a loro volta generano domanda di servizi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione dell'organizzazione: le PMI accelerano mentre cadono le barriere
Le grandi aziende hanno detenuto il 71.43% del fatturato del 2025 grazie al talento interno in data science e alla capacità di ammortizzare gli investimenti in intelligenza artificiale in tutte le operazioni globali. Tuttavia, si prevede che le PMI supereranno il più ampio mercato dell'intelligenza artificiale aziendale con un CAGR del 19.34% fino al 2031. I modelli di base pre-addestrati integrati nelle applicazioni SaaS eliminano la necessità di sviluppare modelli personalizzati, consentendo alle aziende di medie dimensioni di adeguarsi alle capacità di livello enterprise. Salesforce Einstein e UiPath Automation Cloud illustrano come i fornitori integrano l'intelligenza artificiale in interfacce low-code accessibili anche a team non tecnici.
La tendenza alla democratizzazione riduce il divario tecnologico tra i conglomerati globali e i competitor regionali. Le PMI sfruttano endpoint di inferenza pay-as-you-go per evitare spese in conto capitale iniziali, mentre i servizi di fine-tuning basati sul marketplace consentono personalizzazioni specifiche per dominio. Le grandi aziende dominano ancora lo sviluppo di modelli personalizzati per casi d'uso proprietari come il trading algoritmico, ma i differenziali di crescita suggeriscono che la maturità dell'IA convergerà tra le diverse dimensioni aziendali entro la fine del decennio.
Per area funzionale: risorse umane e talenti emergono come frontiere ad alta crescita
Le funzioni rivolte al cliente hanno dominato il mercato con il 38.91% delle implementazioni del 2025, grazie a chatbot, motori di raccomandazione e analisi del sentiment che hanno migliorato le metriche relative all'esperienza del cliente. Il mercato dell'intelligenza artificiale aziendale legato alle applicazioni HR è destinato a crescere rapidamente, con un CAGR del 19.76% nel periodo 2026-2031, grazie all'automazione dello screening dei curriculum, dei percorsi di carriera e dell'analisi del sentiment della forza lavoro. I sistemi di intelligenza artificiale incentrati sui talenti riducono i tempi di assunzione e l'attrito, estraendo informazioni predittive dai dati dei dipendenti.
I carichi di lavoro operativi e della supply chain rimangono fondamentali, integrando la previsione della domanda e la manutenzione predittiva per ottimizzare l'inventario e l'utilizzo delle risorse. I casi d'uso in ambito finanziario, di rischio e di conformità continuano a evolversi grazie al rilevamento delle frodi in tempo reale e al reporting normativo. Il passaggio alle risorse umane evidenzia un'evoluzione più ampia: le aziende ora considerano i guadagni di produttività interna altrettanto critici quanto i driver di fatturato esterni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: l'intelligenza decisionale prende piede
L'apprendimento automatico e i modelli di base hanno rappresentato il 49.77% dell'adozione nel 2025, riflettendo l'ampio utilizzo dell'apprendimento supervisionato per la classificazione e di modelli linguistici di grandi dimensioni per la generazione di testo. Si prevede che gli strumenti di intelligenza decisionale cresceranno a un CAGR del 19.71%, combinando l'apprendimento automatico con algoritmi di ottimizzazione per raccomandare ed eseguire azioni. Si prevede che la quota di mercato dell'intelligenza artificiale aziendale per l'intelligenza decisionale aumenterà man mano che le aziende automatizzano decisioni ad alto rischio come il routing di rete e la determinazione dinamica dei prezzi.
L'elaborazione del linguaggio naturale si estende oltre i chatbot per i clienti, arrivando all'analisi dei contratti e alla gestione della conoscenza. Le applicazioni di visione artificiale proliferano, dall'ispezione in produzione alla diagnostica sanitaria. La spinta verso modelli multimodali che gestiscono in modo nativo testo, immagini e dati strutturati sta riducendo la necessità di soluzioni puntuali separate, semplificando i processi di approvvigionamento aziendali.
Per settore dell'utente finale: l'assistenza sanitaria guida la crescita
I settori bancario, dei servizi finanziari e assicurativo hanno mantenuto una quota di fatturato del 23.67% nel 2025 grazie a implementazioni consolidate di rilevamento delle frodi e analisi dei clienti. Il settore sanitario e delle scienze biologiche è destinato a registrare il CAGR più rapido, pari al 20.77%, grazie alle approvazioni normative accelerate per la diagnostica basata sull'intelligenza artificiale. La Food and Drug Administration statunitense aveva autorizzato oltre 600 dispositivi medici supportati dall'intelligenza artificiale entro il 2024. Le aziende farmaceutiche utilizzano l'intelligenza artificiale per identificare i farmaci candidati e ottimizzare la progettazione degli studi clinici, comprimendo i tempi di sviluppo.
La produzione sfrutta la manutenzione predittiva e il controllo qualità per aumentare i tempi di attività, mentre le aziende automobilistiche investono in sistemi autonomi per differenziare i modelli premium. Il settore energetico e dei servizi pubblici si affida all'intelligenza artificiale per l'ottimizzazione della rete e il monitoraggio delle emissioni di CO2, guidati da impegni netti zero. I settori dei media, delle telecomunicazioni e del commercio al dettaglio continuano a perfezionare i motori di personalizzazione e il targeting pubblicitario, a dimostrazione della versatilità dell'intelligenza artificiale in tutti i settori verticali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di distribuzione: ibrido ed edge diventano centrali
Il cloud ha mantenuto la sua posizione dominante, rappresentando il 67.33% del fatturato del 2025, ma si prevede che le implementazioni ibride ed edge cresceranno a un CAGR del 19.53%, con l'intensificarsi delle preoccupazioni relative a latenza e residenza dei dati. Le dimensioni del mercato dell'intelligenza artificiale aziendale attribuibili all'inferenza edge sono in crescita, poiché veicoli autonomi, robot industriali e sistemi di rilevamento delle frodi richiedono tempi di risposta inferiori al secondo. Le consegne di NVIDIA Jetson sono cresciute del 40% nel 2024, a dimostrazione della crescente adozione dell'edge computing.
I cluster on-premise persistono nei settori sanitario, finanziario e governativo, soggetti a rigide regole di sovranità. Le architetture ibride combinano l'addestramento cloud con l'inferenza locale, consentendo aggiornamenti continui dei modelli senza compromettere il controllo dei dati. Microsoft Azure Stack esemplifica questo approccio estendendo i servizi cloud ai data center dei clienti.
Analisi geografica
Mercato nordamericano dell'intelligenza artificiale aziendale
Nel 2025, il Nord America ha rappresentato il 42.49% del fatturato del mercato dell'intelligenza artificiale aziendale, poiché data center hyperscaler, finanziamenti di venture capital e ricerca universitaria hanno concentrato l'innovazione negli Stati Uniti e in Canada. Gli istituti nazionali di ricerca sull'intelligenza artificiale alimentano un solido bacino di talenti, mentre un contesto normativo permissivo accelera i tempi di produzione. Il Vector Institute canadese continua a commercializzare innovazioni accademiche e il Messico si sta affermando come sede nearshore per l'outsourcing dei processi aziendali basati sull'intelligenza artificiale. I vincoli all'offerta di GPU e l'inflazione salariale rappresentano attualmente ostacoli.
Mercato dell'IA aziendale nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico registrerà il CAGR più rapido, pari al 19.92%, entro il 2031, trainata da programmi di intelligenza artificiale sovrani sostenuti dai governi e da modelli di fondazione localizzati in Cina, India, Giappone e Corea del Sud. Il piano nazionale cinese per l'intelligenza artificiale da 50 miliardi di dollari finanzia la fabbricazione di chip e lo sviluppo di modelli nazionali, riducendo la dipendenza dai fornitori esteri. La missione indiana IndiaAI stanzia 1.2 miliardi di dollari per costruire infrastrutture locali e formare 500,000 professionisti entro il 2027. Il Giappone sovvenziona l'intelligenza artificiale nel settore manifatturiero e sanitario, mentre la Corea del Sud persegue la leadership nei semiconduttori per l'intelligenza artificiale. L'Australia sfrutta l'intelligenza artificiale nel settore minerario e nei servizi finanziari, sfruttando infrastrutture digitali avanzate.
Mercato dell'IA aziendale in EMEA e Sud America
L'Europa segue una traiettoria misurata, bilanciando l'innovazione con una governance rigorosa ai sensi dell'AI Act. Germania, Francia e Regno Unito investono in centri di ricerca pubblico-privati come rispettivamente il Fraunhofer Institute e Station F. Il Medio Oriente e l'Africa sono in una fase iniziale di adozione, ma mostrano slancio nei progetti di smart city e ottimizzazione energetica guidati da Emirati Arabi Uniti e Arabia Saudita. Il Sud America, guidato da Brasile e Argentina, applica l'IA all'agricoltura di precisione e al fintech. Le lacune infrastrutturali e la carenza di competenze frenano la crescita nelle regioni emergenti, ma investimenti mirati e partnership di localizzazione creano opportunità per fornitori specializzati.
Panorama normativo
Le implementazioni di IA aziendale sono sempre più influenzate dai requisiti di governance transfrontaliera, in particolare dal Regolamento (UE) 2024/1689 dell'Unione Europea (EUIA Act) e dal relativo calendario di attuazione graduale. L'EUIA Act è entrato in vigore provvisoriamente nel 2024 e introduce aspettative di trasparenza e conformità per i sistemi ad alto rischio, il che innalza i criteri di selezione dei fornitori in termini di governance integrata, documentazione e controlli per i flussi di lavoro aziendali regolamentati.
Negli Stati Uniti, le direttive federali privilegiano la coerenza a livello nazionale rispetto a una frammentazione normativa tra i vari Stati. Nel marzo 2026, la Casa Bianca ha pubblicato un Quadro normativo nazionale per l'intelligenza artificiale con raccomandazioni legislative, tra cui la prevalenza della legge federale sulle leggi statali in materia di IA, e nel giugno 2026 un ordine esecutivo presidenziale sull'innovazione e la sicurezza avanzate dell'IA ha indirizzato la definizione di parametri di riferimento per le capacità informatiche all'avanguardia, evitando esplicitamente l'obbligo di licenza federale. Per le imprese globali, queste differenze si traducono in un duplice modello operativo: l'ingegneria di conformità europea per la classificazione del rischio e la trasparenza, insieme alla prontezza operativa statunitense allineata alle linee guida federali e alle aspettative di benchmarking delle agenzie.
Analisi della catena del valore
La catena del valore dell'IA aziendale inizia con i fornitori di risorse di calcolo e infrastrutture (GPU/TPU/NPU, server e capacità cloud), per poi passare attraverso i livelli cloud e di piattaforma che forniscono accesso ai modelli, servizi di training e inferenza e strumenti MLOps. L'ingegneria e l'archiviazione dei dati (pipeline, archivi vettoriali e grafi della conoscenza) costituiscono il livello successivo, seguito dallo sviluppo e dalla messa a punto dei modelli (modelli di base e di dominio) e dai framework di orchestrazione che abilitano flussi di lavoro agentici all'interno delle applicazioni. Gli integratori di sistemi, le società di consulenza e i fornitori di software indipendenti impacchettano quindi queste funzionalità in soluzioni funzionali per il servizio clienti, lo sviluppo software, le risorse umane, la finanza e la catena di approvvigionamento, con strumenti di governance (monitoraggio, sicurezza, tracciabilità e controlli delle policy) sempre più integrati end-to-end come requisito fondamentale per le implementazioni in produzione.
Le recenti attività aziendali indicano un passaggio da soluzioni puntuali a stack di intelligenza artificiale integrati e specifici per dominio, con modelli di erogazione ripetibili. Tra maggio e giugno 2026, iniziative incentrate sulla supply chain come Blue Yonder e il concetto di "model training factory" di NVIDIA, insieme alle applicazioni agentiche SCM di Oracle Fusion Cloud, dimostrano che l'IA viene integrata nei sistemi aziendali principali anziché essere utilizzata come modello autonomo. Le partnership che collegano dati operativi proprietari con piattaforme di workflow, come le integrazioni di FedEx Dataworks con i flussi di approvvigionamento di ServiceNow, sottolineano inoltre che l'accesso differenziato ai dati e pipeline pulite e in tempo reale rappresentano colli di bottiglia fondamentali e fonti di vantaggio competitivo, mentre i modelli di implementazione ibridi affrontano i vincoli di latenza e di residenza dei dati.
Panorama competitivo
Il mercato dell'intelligenza artificiale aziendale è moderatamente concentrato. Gli hyperscaler Microsoft, Google, Amazon e IBM mantengono vantaggi di scala integrando chip, cloud e modelli di base. Fornitori specializzati come C3.ai, DataRobot e UiPath occupano nicchie di alto valore, offrendo acceleratori specifici per dominio e automazione low-code. L'intensità competitiva è in aumento, poiché i leader del cloud acquisiscono soluzioni specifiche per estendere la persistenza della piattaforma; l'acquisizione di Cohere da parte di Oracle nel 2025 è un esempio di questo consolidamento.
L'attività brevettuale segnala le priorità strategiche. NVIDIA ha depositato oltre 1,200 brevetti di intelligenza artificiale nel 2024, concentrandosi sull'architettura GPU, mentre IBM ha posto l'accento sull'intelligenza artificiale nel cloud ibrido e sull'apprendimento federato. I fornitori competono su funzionalità di intelligenza artificiale responsabili, tra cui la mitigazione dei bias, dashboard di spiegazione ed efficienza delle emissioni di carbonio. Soluzioni innovative come Anthropic e Mistral AI si differenziano ottimizzando la sicurezza, l'interpretabilità o le capacità multilingue. I clienti del settore valutano sempre più i fornitori in base agli strumenti di governance e al rapporto consumo/prestazioni, non solo all'accuratezza dei modelli. Le offerte multimodali che fondono l'elaborazione di testo, immagini e video in un unico stack stanno emergendo come il prossimo campo di battaglia.
I flussi di investimento evidenziano il passaggio verso la scalabilità delle infrastrutture. Microsoft ha impegnato 3 miliardi di dollari per espandere i suoi data center AI europei a dicembre 2025, al fine di soddisfare i requisiti regionali di residenza dei dati. Il lancio di Blackwell da parte di NVIDIA promette un aumento delle prestazioni di 2.5 volte per i modelli linguistici, sostenendo la leadership nell'hardware. I Bedrock Custom Models di Amazon consentono alle aziende di perfezionare i modelli di base mantenendo al contempo la proprietà intellettuale. Queste iniziative sottolineano un trend: la profondità della piattaforma, abbinata alla personalizzazione aperta, sta diventando la formula dominante per il go-to-market.
Leader del settore dell'intelligenza artificiale aziendale
Microsoft Corporation
IBM Corporation
Amazon Web Services Inc.
Google LLC
Oracle Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Microsoft ha annunciato The Microsoft Frontier Company, un'iniziativa da 2.5 miliardi di dollari volta a integrare ingegneri specializzati in IA all'interno delle aziende clienti per accelerare l'implementazione di sistemi di IA agentiva. L'annuncio formalizza un modello di distribuzione anticipata che mira a superare i colli di bottiglia dell'implementazione, come l'integrazione, la gestione delle modifiche e la messa in sicurezza degli ambienti di produzione in contesti aziendali complessi.
- Giugno 2026: Amazon Web Services ha annunciato un'iniziativa di ingegneria da 1 miliardo di dollari, destinata a mettere a disposizione dei clienti team dedicati per lo sviluppo congiunto di soluzioni di intelligenza artificiale agentiva. Abbinando talenti ingegneristici a infrastrutture cloud e servizi di intelligenza artificiale gestiti, AWS rafforza i percorsi di adozione aziendale, andando oltre il modello di accesso e gli strumenti self-service.
- Dicembre 2025: Microsoft ha annunciato un'espansione da 3 miliardi di dollari dell'infrastruttura Azure AI in Germania e Francia per supportare i requisiti di residenza dei dati nell'Unione Europea. L'investimento rafforza la capacità regionale per l'addestramento e l'inferenza, allineando al contempo la pianificazione dell'infrastruttura hyperscale alle aspettative di governance in continua evoluzione previste dalla legge europea sull'intelligenza artificiale (AI Act).
Ambito e metodologia
L’intelligenza artificiale aziendale è la combinazione dell’intelligenza artificiale, la capacità di una macchina di apprendere, interagire e comprendere in una forma molto umana con un software progettato per soddisfare le esigenze organizzative. Negli ultimi anni, l’intelligenza artificiale è diventata una componente chiave per le applicazioni aziendali e ha rappresentato un fattore essenziale per strategie aziendali di successo.
Il mercato AI aziendale è segmentato per tipologia (soluzione, servizio), per implementazione (on-premise, cloud), per settore dell’utente finale (manifatturiero, automobilistico, BFSI, IT e telecomunicazioni, media e pubblicità) e per geografia (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Il rapporto offre previsioni di mercato e dimensioni in valore (USD) per tutti i segmenti di cui sopra.
| Software / Piattaforma |
| Servizi |
| Acceleratori hardware |
| Grande impresa |
| Piccole e medie imprese |
| Rivolto al cliente |
| Operazioni e catena di fornitura |
| Finanza e rischio |
| Risorse umane e talenti |
| Apprendimento automatico / Modelli di base |
| Elaborazione del linguaggio naturale |
| Visione computerizzata |
| Decision Intelligence / Ottimizzazione |
| Servizi bancari, finanziari e assicurativi (BFSI) |
| Produzione |
| Automotive e mobilità |
| IT e telecomunicazioni |
| Media e pubblicità |
| Sanità e scienze della vita |
| Vendita al dettaglio ed e-commerce |
| Energia e Utilities |
| Altri settori degli utenti finali |
| On-Premise |
| Cloud |
| Ibrido / Edge |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Per componente | Software / Piattaforma | ||
| Servizi | |||
| Acceleratori hardware | |||
| Per dimensione dell'organizzazione | Grande impresa | ||
| Piccole e medie imprese | |||
| Per area funzionale | Rivolto al cliente | ||
| Operazioni e catena di fornitura | |||
| Finanza e rischio | |||
| Risorse umane e talenti | |||
| Per tecnologia | Apprendimento automatico / Modelli di base | ||
| Elaborazione del linguaggio naturale | |||
| Visione computerizzata | |||
| Decision Intelligence / Ottimizzazione | |||
| Per settore degli utenti finali | Servizi bancari, finanziari e assicurativi (BFSI) | ||
| Produzione | |||
| Automotive e mobilità | |||
| IT e telecomunicazioni | |||
| Media e pubblicità | |||
| Sanità e scienze della vita | |||
| Vendita al dettaglio ed e-commerce | |||
| Energia e Utilities | |||
| Altri settori degli utenti finali | |||
| Per modello di distribuzione | On-Premise | ||
| Cloud | |||
| Ibrido / Edge | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni di fatturato per il mercato dell'intelligenza artificiale aziendale nel 2031?
Si prevede che il mercato dell'intelligenza artificiale aziendale raggiungerà i 273.08 miliardi di dollari entro il 2031, con un CAGR del 18.91%.
Quale segmento di componenti sta crescendo più rapidamente?
Si prevede che gli acceleratori hardware cresceranno a un CAGR del 19.39% man mano che le aziende aumentano i carichi di lavoro di inferenza.
Perché l'area Asia-Pacifico è la regione in più rapida crescita?
I programmi di intelligenza artificiale sovrana finanziati dal governo e i modelli di fondazione localizzati stanno determinando un CAGR del 19.92% nella regione Asia-Pacifico.
Quale area funzionale mostra il più alto potenziale di crescita?
Le risorse umane e le candidature per i talenti sono destinate a crescere a un CAGR del 19.76% entro il 2031.
In che modo le normative influenzano la scelta dei fornitori in Europa?
L'AI Act favorisce i fornitori conformi che forniscono trasparenza, classificazione dei rischi e strumenti di governance.
Quale tendenza hardware sta rimodellando le strategie di approvvigionamento?
I progressi nelle GPU e nelle TPU, come le architetture H100 e Blackwell di NVIDIA, consentono una maggiore capacità di inferenza, stimolando prenotazioni di capacità pluriennali.


