

Dimensioni e quota di mercato dei dispositivi per endoscopia ORL
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
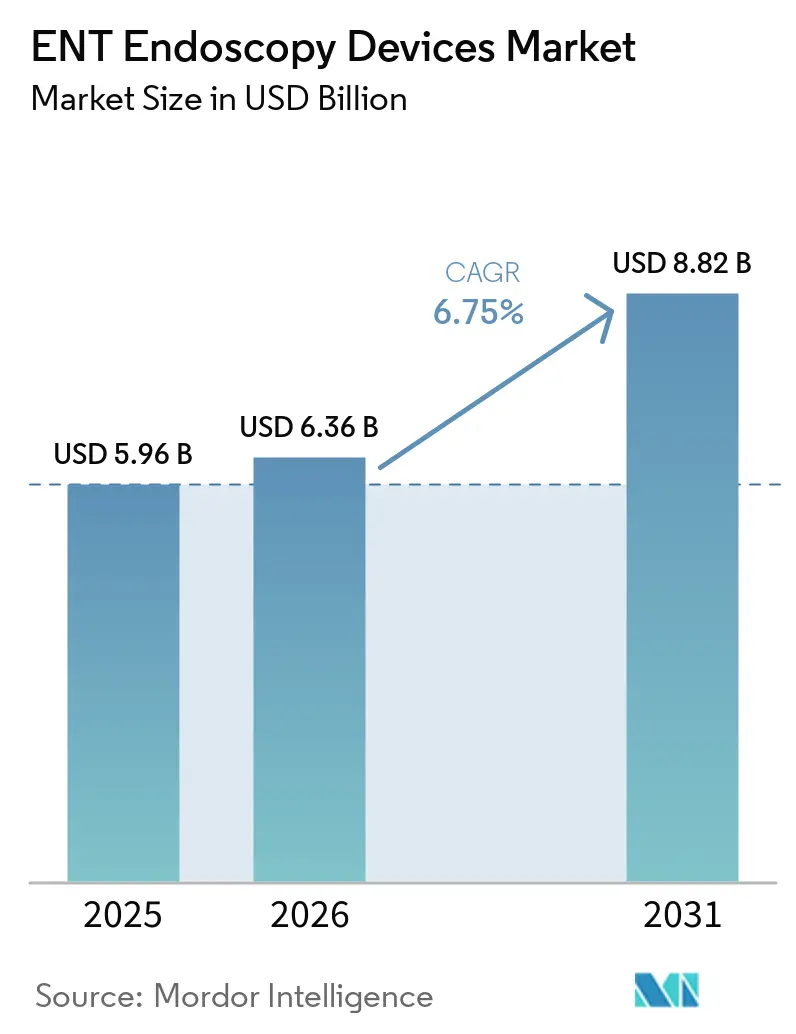
| Dimensione del mercato (2026) | 6.36 miliardo di dollari |
| Dimensione del mercato (2031) | 8.82 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.75% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
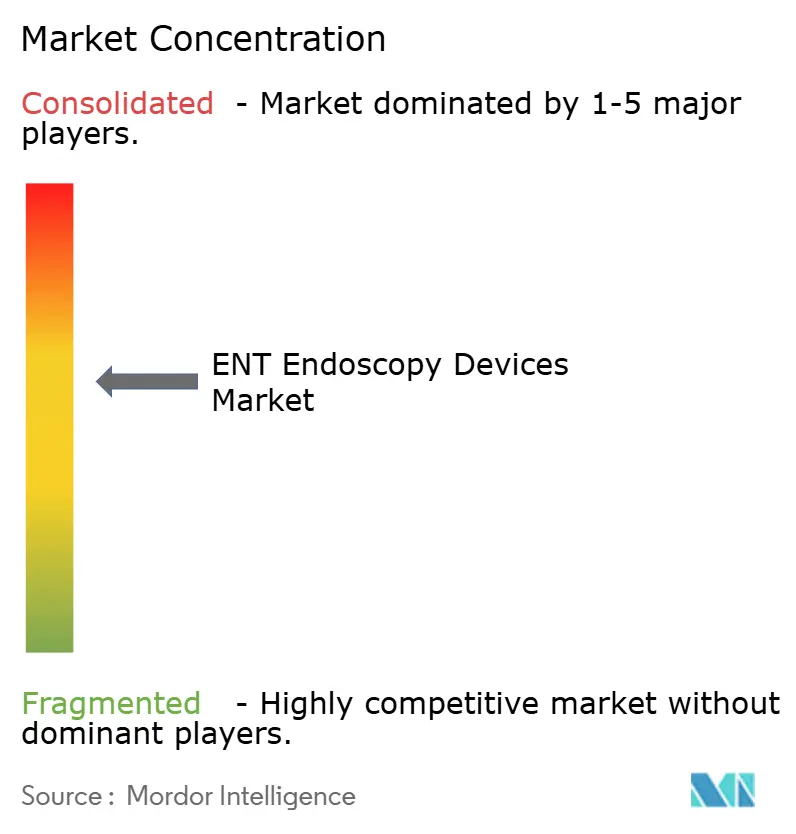
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei dispositivi per endoscopia ORL a cura di Mordor Intelligence
Si prevede che il mercato dei dispositivi per endoscopia ORL si espanderà da 5.96 miliardi di dollari nel 2025 e 6.36 miliardi di dollari nel 2026 a 8.82 miliardi di dollari entro il 2031, registrando un CAGR del 6.75% tra il 2026 e il 2031.
La domanda di procedure in rinologia, otologia e laringologia fornisce una base stabile per l'acquisto di apparecchiature. Gli acquirenti si stanno orientando verso sistemi che combinano visualizzazione, documentazione e navigazione, piuttosto che acquistare hardware isolato. Ciò favorisce i fornitori in grado di integrare ottiche rigide, piattaforme di imaging e strumenti per il flusso di lavoro chirurgico in contesti ospedalieri e ambulatoriali. Il mercato dei dispositivi per endoscopia ORL è inoltre influenzato da una transizione verso l'assistenza ambulatoriale, dove sistemi compatti e dispositivi monouso si adattano a processi di acquisto più semplici. Allo stesso tempo, le limitazioni nell'approvvigionamento dei componenti e i guasti dovuti al riprocessamento mantengono l'affidabilità del prodotto, la capacità di assistenza e il controllo delle infezioni al centro delle decisioni di acquisto.
Punti chiave del rapporto
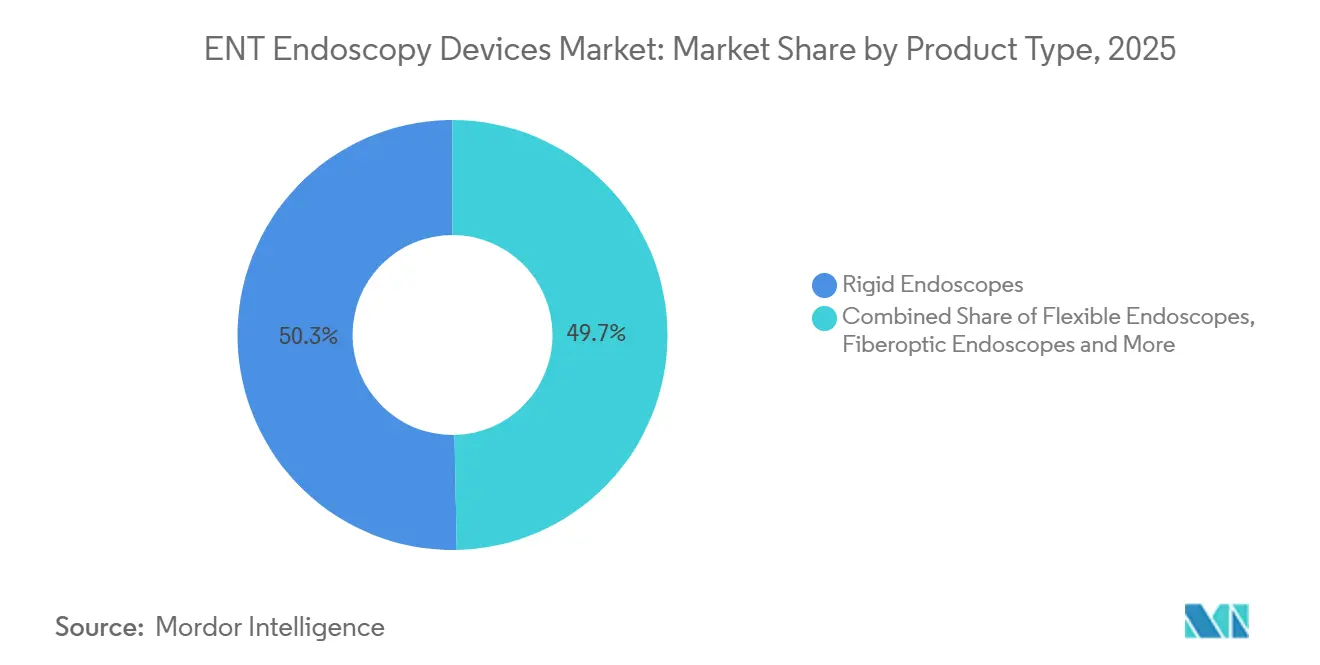
- Per tipologia di prodotto, gli endoscopi rigidi detenevano il 50.31% della quota di mercato dei dispositivi per endoscopia ORL nel 2025, mentre si prevede che gli endoscopi flessibili cresceranno a un CAGR dell'8.58% fino al 2031.
- In termini di usabilità, i dispositivi riutilizzabili detenevano il 76.24% della quota di mercato dei dispositivi per endoscopia ORL nel 2025, mentre si prevede che i dispositivi monouso cresceranno a un CAGR del 9.22% fino al 2031.
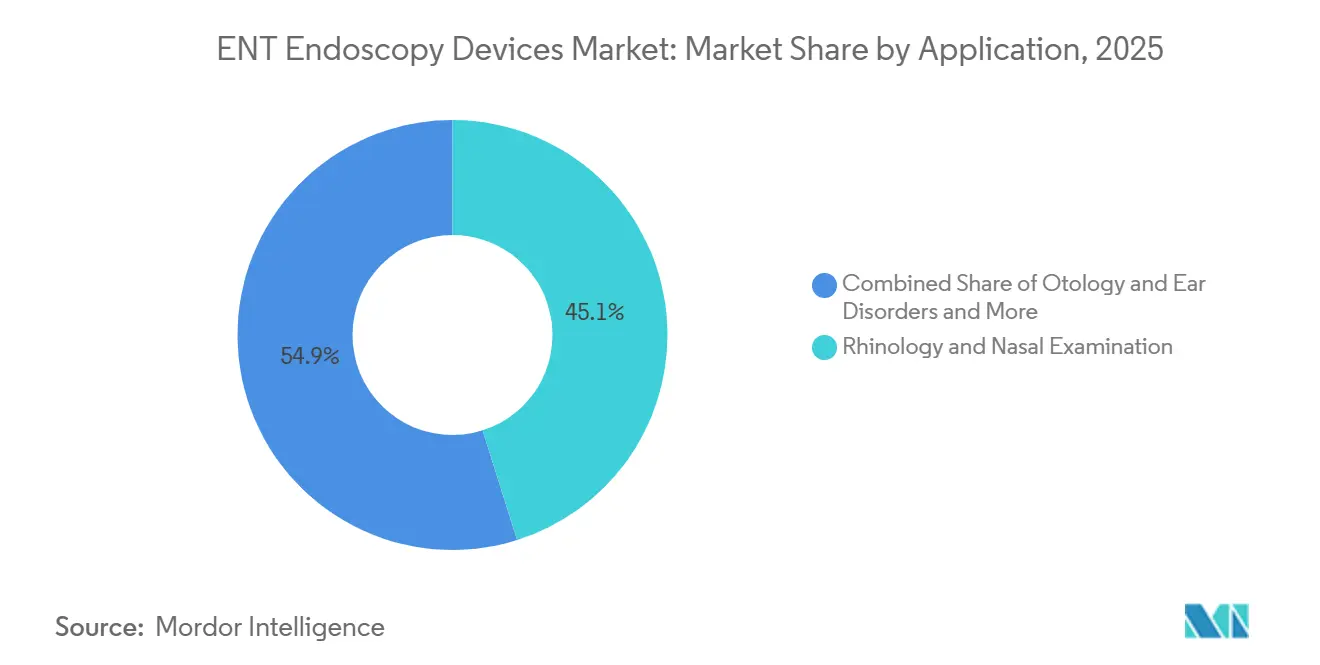
- Per quanto riguarda le applicazioni, la rinologia e l'esame nasale rappresentavano il 45.14% del mercato dei dispositivi per endoscopia ORL nel 2025, mentre si prevede che l'otologia e le patologie dell'orecchio cresceranno a un CAGR dell'8.82% fino al 2031.
- Per tipologia di utente finale, nel 2025 gli ospedali e i centri medici universitari detenevano il 54.65% del fatturato, mentre si prevede che i centri di chirurgia ambulatoriale cresceranno a un tasso annuo composto del 9.15% fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 38.61% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 8.75% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei dispositivi per endoscopia ORL
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del peso della sinusite cronica e dei disturbi delle vie aeree superiori | + 1.5% | A livello globale, la situazione è più grave in Nord America, Europa e Asia orientale. | Medio termine (2-4 anni) |
| Passaggio a procedure ORL minimamente invasive ed eseguibili in ambulatorio | + 1.2% | Nord America ed Europa occidentale | Medio termine (2-4 anni) |
| Espansione della visualizzazione digitale e ad alta definizione | + 1.0% | A livello globale, con adozione iniziale in Nord America e Germania. | A breve termine (≤ 2 anni) |
| Crescita dei centri di chirurgia ambulatoriale e dell'assistenza otorinolaringoiatrica ambulatoriale. | + 0.8% | Nord America, mercati principali dell'area Asia-Pacifico e ricadute in Medio Oriente e Africa | Medio termine (2-4 anni) |
| Invecchiamento della popolazione e aumento del volume delle procedure otorinolaringoiatriche | + 0.6% | Giappone, Europa occidentale e Nord America | A lungo termine (≥ 4 anni) |
| Il processo di approvvigionamento si orienta verso sistemi ORL portatili e "plug-and-play". | + 0.5% | Mercati emergenti del Nord America e della regione Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del peso della sinusite cronica e dei disturbi delle vie aeree superiori
La rinosinusite cronica rappresenta ancora una delle principali cause di interventi chirurgici nel mercato dei dispositivi per endoscopia otorinolaringoiatrica. L'infiammazione nasale associata all'esposizione all'inquinamento e alla sensibilizzazione agli allergeni può comportare la necessità di cure anche al di fuori dei percorsi di cura per le malattie infettive, soprattutto quando i sintomi ricorrenti richiedono monitoraggio clinico, diagnostica per immagini, follow-up e consulti specialistici. Ciò riduce la possibilità che il solo trattamento farmacologico sostituisca la valutazione endoscopica o la chirurgia. La chirurgia endoscopica funzionale dei seni paranasali viene utilizzata quando i sintomi persistono dopo la terapia medica e quando la valutazione clinica supporta l'intervento. Un'analisi decennale del Servizio Sanitario Nazionale (NHS) ha rilevato una correlazione positiva di R = 0.74 tra il volume di interventi di rinologia e il tempo. Questa relazione conferma la continua domanda di endoscopi per i seni paranasali, in concomitanza con l'aumento dell'attività clinica nel mercato dei dispositivi per endoscopia otorinolaringoiatrica.
Passaggio a procedure ORL minimamente invasive ed eseguibili in ambulatorio
La chirurgia mininvasiva sta spostando un numero sempre maggiore di valutazioni e trattamenti otorinolaringoiatrici in contesti esterni alla sala operatoria principale. Gli esami ambulatoriali richiedono apparecchiature che possano essere preparate rapidamente, utilizzate in ambulatori di dimensioni ridotte e gestite senza la necessità di infrastrutture di supporto complesse. I rinolaringoscopi flessibili e i sistemi video portatili si adattano perfettamente a questo contesto. La decisione di acquisto tiene sempre più conto dei tempi di installazione, dei requisiti di assistenza e della necessità di supporto per il ritrattamento. Gli studi medici più piccoli potrebbero quindi preferire sistemi con un minor numero di componenti di supporto. Questo modello assistenziale amplia la gamma di potenziali acquirenti per il mercato dei dispositivi di endoscopia otorinolaringoiatrica e supporta la domanda nell'ambito dell'assistenza territoriale.
Espansione della visualizzazione digitale e ad alta definizione
Il passaggio dall'imaging HD al 4K, all'imaging a banda stretta e alla visualizzazione digitale integrata incoraggia la sostituzione delle apparecchiature correlate. Olympus ha lanciato VISERA ELITE III negli Stati Uniti nel 2026 con True 4K, 3D, imaging a banda stretta, Yellow Enhancement e imaging a infrarossi in un'unica piattaforma [1] Olympus Corporation, “Olympus Launches Next-Generation Surgical Imaging Platform in US: VISERA ELITE III,” Olympus Corporation, olympus-global.com . Una piattaforma di imaging condivisa può evidenziare i limiti dei vecchi endoscopi ORL all'interno della stessa sala operatoria. Olympus ha anche lanciato VISERA S OTV-S500 negli Stati Uniti nel settembre 2025 per la rinolaringoscopia diagnostica e la visualizzazione delle corde vocali. ZEISS posiziona il suo EXTARO 300 con imaging 4K e modalità di visualizzazione specializzate per i flussi di lavoro chirurgici ORL. Questi sviluppi rendono la qualità della visualizzazione un requisito di prodotto importante in diverse procedure ORL.
Crescita dei centri di chirurgia ambulatoriale e dell'assistenza otorinolaringoiatrica ambulatoriale.
I centri di chirurgia ambulatoriale stanno cambiando il modo in cui vengono installate e selezionate le apparecchiature per l'endoscopia ORL. Queste strutture prediligono sistemi compatti con esigenze di manutenzione gestibili, flussi di lavoro clinici diretti e disponibilità affidabile tra una procedura e l'altra. Tale preferenza favorisce l'utilizzo di unità video portatili e endoscopi flessibili monouso rispetto alle grandi configurazioni a torre. Questo cambiamento nell'assistenza sanitaria prevede anche l'esecuzione di procedure più complesse a livello dei seni paranasali e dell'orecchio in regime ambulatoriale. I fornitori devono quindi offrire modelli di formazione e assistenza adatti a strutture con team tecnici più piccoli. Con il proseguire di questa trasformazione, il mercato dei dispositivi per l'endoscopia ORL potrebbe attrarre acquirenti anche al di fuori dei tradizionali reparti ospedalieri e dei gruppi di acquisto centralizzati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di investimento e requisiti di manutenzione durante l'intero ciclo di vita. | -0.8% | A livello globale, la situazione è più grave nei mercati emergenti dell'area Asia-Pacifico e in Sud America. | Medio termine (2-4 anni) |
| Riprocessamento, sterilizzazione e rischio di contaminazione incrociata | -0.6% | A livello globale, con il maggiore impatto normativo in Nord America e nell'UE. | A breve termine (≤ 2 anni) |
| Concentrazione di fornitori specializzati di lenti a bastoncino e componenti ottici | -0.4% | Catena di fornitura globale, con la maggiore esposizione agli acquisti in Asia e Sud America. | A lungo termine (≥ 4 anni) |
| Carenza di ingegneri biomedici specializzati in calibrazione ottica e rielaborazione degli endoscopi | -0.3% | Nord America, Europa occidentale e regione Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di investimento e requisiti di manutenzione durante l'intero ciclo di vita.
I sistemi di endoscopia ORL avanzati richiedono investimenti che vanno oltre il costo iniziale di acquisto del dispositivo. Le torri endoscopiche rigide 4K di alta gamma necessitano anche di assistenza, riparazione, calibrazione, supporto software e sostituzione durante tutto il loro ciclo di vita. I grandi ospedali universitari possono assorbire questi costi grazie ad accordi quadro, team tecnici centralizzati e processi di acquisto consolidati. Le cliniche più piccole possono rimandare la sostituzione quando i costi di riparazione diventano difficili da giustificare rispetto ad altre priorità di spesa clinica. Il problema è più accentuato nei mercati emergenti dell'area Asia-Pacifico e del Sud America, dove la copertura di assistenza autorizzata per le apparecchiature importate può essere limitata, con conseguenti tempi di inattività più lunghi e ritardi negli aggiornamenti. Ciò crea un'adozione disomogenea delle piattaforme di fascia alta, anche in presenza di una domanda clinica nel mercato dei dispositivi per endoscopia ORL.
Riprocessamento, sterilizzazione e rischio di contaminazione incrociata
I guasti durante il processo di riprocessamento rappresentano un rischio significativo per la conformità delle apparecchiature endoscopiche ORL riutilizzabili. La FDA ha classificato il richiamo delle pinze/tappo di irrigazione Olympus MAJ-891 come di Classe I nel gennaio 2025, dopo che alcune segnalazioni avevano collegato il dispositivo a 120 lesioni e 1 decesso [2] US Food and Drug Administration, “Class 1 Device Recall: Olympus MAJ-891 Forceps/Irrigation Plug (Isolated Type),” US Food and Drug Administration, accessdata.fda.gov . Gli accessori multicomponente possono aggiungere fasi di pulizia, ispezione e smontaggio prima della disinfezione di alto livello, creando ulteriori punti in cui le procedure richieste possono essere omesse. L'onere operativo aumenta con il volume delle procedure e con le differenze nella formazione del personale, nei livelli di personale e nelle pratiche di documentazione. Questi incidenti possono rafforzare la necessità di prodotti monouso, nonostante i costi di acquisto più elevati per procedura, e possono influenzare il modo in cui gli ospedali valutano il rischio complessivo delle apparecchiature. Le strutture più piccole possono trovarsi ad affrontare un onere sproporzionato a causa delle risorse limitate per il controllo delle infezioni e delle competenze in materia di riprocessamento, con ripercussioni sul mercato dei dispositivi per endoscopia otorinolaringoiatrica.
Analisi del segmento
Per tipologia di prodotto: gli endoscopi rigidi rimangono la principale fonte di fatturato, mentre le piattaforme flessibili registrano la crescita più rapida.
Nel 2025, gli endoscopi rigidi rappresentavano il 50.31% del fatturato. Questa posizione riflette la continua importanza della chirurgia endoscopica funzionale dei seni paranasali e della chirurgia endoscopica dell'orecchio negli ospedali e nei centri chirurgici specializzati. Gli endoscopi per seni paranasali con lente a bacchetta e gli endoscopi otologici offrono la chiarezza ottica, la stabilità e la distanza di lavoro necessarie per queste procedure. Gli ospedali hanno inoltre installato infrastrutture per endoscopi rigidi, testine per telecamere, sorgenti luminose e apparecchiature di imaging di supporto, il che rende più conveniente l'acquisto di nuove apparecchiature piuttosto che la sostituzione delle piattaforme. L'analisi decennale del NHS (Servizio Sanitario Nazionale britannico) ha evidenziato una correlazione positiva (R = 0.74) tra il volume delle procedure di rinologia e il tempo, a supporto dell'acquisto ricorrente di endoscopi rigidi per seni paranasali con l'aumento dell'attività clinica.
Si prevede che gli endoscopi flessibili cresceranno a un tasso annuo composto (CAGR) dell'8.58% fino al 2031. La loro adozione è più forte nella diagnostica rinologica ambulatoriale, nella valutazione delle vie aeree, negli esami di follow-up e in altri flussi di lavoro che richiedono un endoscopio manovrabile. Olympus ha lanciato ENDOEYE ULTRA nel giugno 2026 con funzionalità di osservazione 4K e a infrarossi in un unico videoscopio a punta flessibile. Ciò riduce la storica scelta tra accesso flessibile e visualizzazione di alta qualità, consentendo al contempo ai medici di utilizzare un unico formato di dispositivo in un maggior numero di procedure. I rinolaringoscopi e i nasofaringoscopi flessibili sono utilizzati nei flussi di lavoro diagnostici ad alto volume al di fuori degli ambienti chirurgici, mentre i prodotti a fibra ottica rimangono rilevanti nelle applicazioni sensibili al costo e i sistemi video integrati supportano i flussi di lavoro ambulatoriali di alta qualità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per usabilità: i dispositivi riutilizzabili mantengono la base installata, mentre i prodotti monouso cambiano le abitudini di acquisto.
Nel 2025, i dispositivi riutilizzabili hanno rappresentato il 76.24% del fatturato. Questa posizione riflette anni di investimenti ospedalieri in apparecchiature, servizi di sterilizzazione centralizzata e personale qualificato per il ritrattamento. I sistemi a lente-asta riutilizzabili offrono un'economia di ammortamento favorevole laddove i volumi di procedure sono sufficienti a ripartire i costi delle apparecchiature e dei servizi su un numero elevato di casi. La loro base installata supporta inoltre gli acquisti continui di servizi di riparazione, contratti di manutenzione, accessori e componenti di ricambio. Ciò conferisce alle apparecchiature riutilizzabili un ruolo duraturo nel mercato dei dispositivi per endoscopia ORL, soprattutto negli ospedali che gestiscono già l'intero flusso di lavoro operatorio.
Si prevede che i dispositivi monouso cresceranno a un tasso di crescita annuo composto (CAGR) del 9.22% fino al 2031. Olympus ha introdotto il rinolaringoscopio video flessibile monouso Vathin E-SteriScope in alcuni mercati EMEA nell'ottobre 2025. KARL STORZ ha introdotto il videolaringoscopio monouso Slimline C-MAC S nell'aprile 2025. Questi prodotti rispondono alle esigenze di manodopera per il ritrattamento, alle problematiche relative al controllo delle infezioni, alla disponibilità di apparecchiature e alla necessità di semplificare la preparazione clinica in strutture con supporto tecnico limitato. Inoltre, spostano gli acquisti verso ordini unitari ricorrenti piuttosto che verso grandi contratti di investimento. Allo stesso tempo, i dispositivi a uso limitato rimangono un'opzione intermedia per gli ambulatori dove le infrastrutture riutilizzabili sono limitate e la convenienza economica dei dispositivi completamente monouso rimane difficile.
Per specializzazione: Rinologia ed esame nasale sono le più richieste, mentre l'otologia è quella in più rapida crescita.
Nel 2025, la rinologia e l'esame nasale rappresentavano il 45.14% del mercato dei dispositivi endoscopici per otorinolaringoiatria. La valutazione della sinusite cronica, il monitoraggio dei polipi nasali, la chirurgia endoscopica funzionale dei seni paranasali e le valutazioni nasali di routine supportano questa domanda in diversi contesti assistenziali. I telescopi per i seni paranasali e i nasofaringoscopi flessibili consentono esami diagnostici in ambulatorio, evitando in molti casi la necessità di anestesia generale. Questa accessibilità amplia il numero di visite cliniche che richiedono apparecchiature endoscopiche e crea domanda sia per dispositivi riutilizzabili che portatili. La laringologia e i disturbi della voce costituiscono un gruppo di applicazioni secondarie che si basano su videolaringoscopia, stroboscopia e visualizzazione della mucosa per la valutazione delle patologie delle corde vocali e lo screening oncologico.
Si prevede che l'otologia e le patologie dell'orecchio cresceranno a un tasso annuo composto (CAGR) dell'8.82% fino al 2031. Il dispositivo otoscopico Colibri Micro ENT Scope di 3NT Medical combina la visualizzazione otoscopica ad ampio angolo con un sistema di aspirazione integrato per la visualizzazione dell'orecchio medio. Tali design possono supportare la chirurgia endoscopica dell'orecchio con una minore rimozione ossea e possono ridurre la dipendenza da un sistema basato su microscopio per alcune procedure. Le applicazioni otorinolaringoiatriche pediatriche e neonatali beneficiano della continua miniaturizzazione dell'imaging con chip sulla punta, che migliora l'accesso ad aree anatomiche difficili. Questi casi d'uso conferiscono rilevanza clinica ai design flessibili e monouso nel mercato dei dispositivi endoscopici per otorinolaringoiatria.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: gli ospedali mantengono i ricavi, mentre i centri di chirurgia ambulatoriale guadagnano terreno
Nel 2025, gli ospedali e i centri medici universitari rappresentavano il 54.65% del mercato dei dispositivi per endoscopia ORL. Queste strutture gestiscono interventi complessi di revisione della chirurgia dei seni paranasali, ORL pediatrica, resezioni oncologiche e procedure guidate da sistemi di navigazione che richiedono apparecchiature di imaging avanzate e team tecnici specializzati. Dispongono inoltre delle sale operatorie, delle capacità di sterilizzazione e dei budget necessari per supportare i sistemi di visualizzazione connessi. I centri universitari influenzano l'adozione di queste tecnologie perché i medici acquisiscono familiarità con la piattaforma durante la formazione e tali preferenze possono essere mantenute anche in contesti professionali successivi. Gli ospedali rimarranno quindi acquirenti importanti di endoscopi rigidi, sistemi video, apparecchiature per la navigazione, assistenza e accessori.
Si prevede che i centri di chirurgia ambulatoriale cresceranno a un tasso annuo composto (CAGR) del 9.15% fino al 2031. La loro espansione alimenta la domanda di piattaforme ORL compatte e a bassa manutenzione, in grado di gestire un ricambio più rapido dei pazienti e team tecnici più piccoli. Le strutture ambulatoriali necessitano sempre più di sistemi in grado di supportare procedure più complesse a carico di seni paranasali e orecchie, comprese apparecchiature rigide e video di alta qualità, un tempo concentrate nelle sale operatorie ospedaliere. Anche le cliniche specialistiche ORL e gli studi medici privati sono importanti acquirenti di dispositivi portatili e monouso, poiché questi prodotti semplificano l'allestimento della sala operatoria e le procedure di riprocessamento. I centri di diagnostica per immagini svolgono un ruolo più specifico nelle valutazioni della deglutizione e nella valutazione preoperatoria delle vie aeree, ma contribuiscono comunque ad ampliare la base di acquirenti per il mercato dei dispositivi di endoscopia ORL.
Analisi geografica
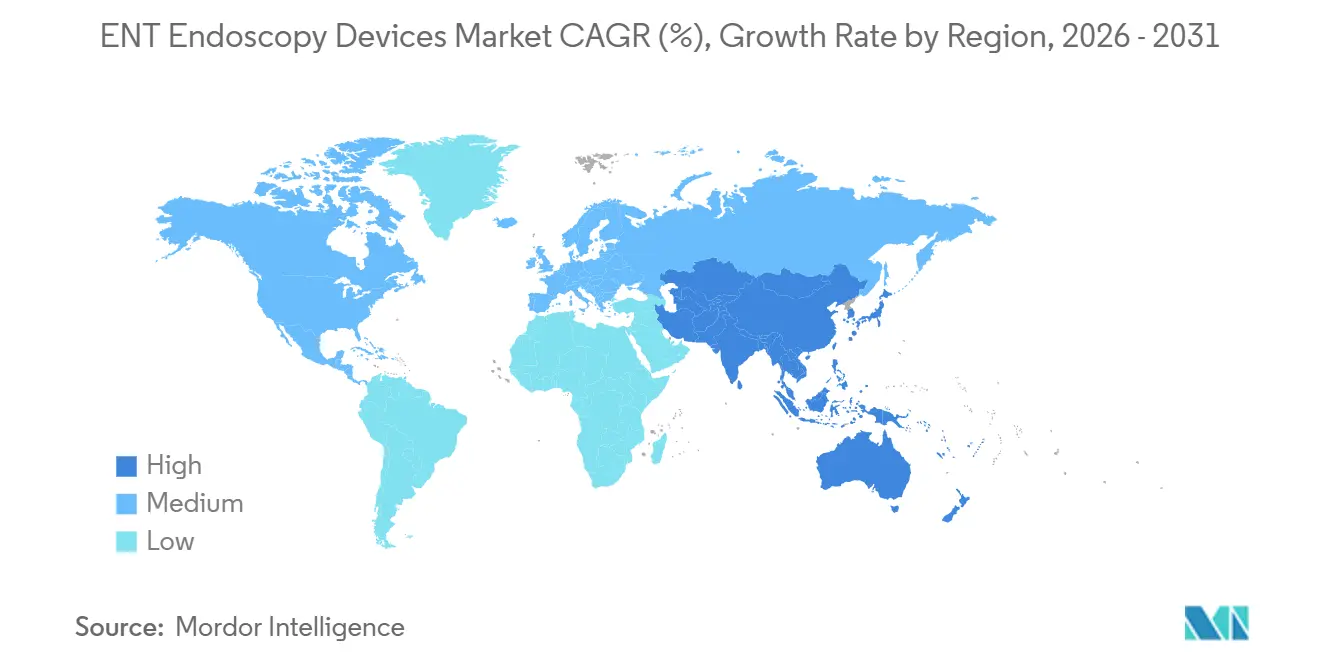
Nel 2025, il Nord America ha rappresentato il 38.61% del fatturato globale. Sistemi di rimborso consolidati, disponibilità di specialisti e la crescente diffusione delle cure ambulatoriali supportano la domanda regionale di dispositivi per endoscopia otorinolaringoiatrica. La regione vanta un'ampia base di acquirenti ospedalieri e ambulatoriali in grado di adottare sistemi di imaging avanzati e di gestirli attraverso canali di assistenza consolidati. Gli endoscopi portatili e monouso possono estendere l'accesso oltre i reparti acquisti ospedalieri, raggiungendo anche gli ambulatori. La regione è inoltre soggetta a un attento controllo in materia di riprocessamento dei dispositivi riutilizzabili e sicurezza dei prodotti, il che supporta la domanda di visualizzazioni affidabili e flussi di lavoro pratici per il controllo delle infezioni.
L'Europa rimane un'importante base produttiva per l'ottica rigida otorinolaringoiatrica e le relative apparecchiature. Il Regolamento UE sui dispositivi medici (MDR) 2017/745 aumenta i requisiti in termini di evidenze cliniche e sorveglianza post-commercializzazione per i dispositivi medici, accrescendo l'importanza di processi normativi consolidati e di rapporti con gli organismi notificati. I produttori tedeschi, tra cui Richard Wolf e XION, vantano una solida esperienza nell'ottica rigida e nei prodotti otorinolaringoiatrici specializzati, il che rafforza la loro posizione in questo contesto. Il Regno Unito si trova ad affrontare una domanda insoddisfatta di interventi di rinologia chirurgica a seguito degli arretrati post-pandemia, il che può favorire gli acquisti di capitale nel tempo. Gli acquirenti europei attribuiscono inoltre grande importanza all'assistenza post-vendita, alla documentazione, alla conformità e alla capacità di supportare cicli di vita del prodotto prolungati.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.75% fino al 2031. Cina, India, Giappone, Corea del Sud e Sud-est asiatico combinano la domanda demografica con diversi livelli di investimento nel settore sanitario e di accesso alle apparecchiature. La ricerca sull'invecchiamento della popolazione cinese conferma la necessità di una valutazione continua della perdita dell'udito e di cure otorinolaringoiatriche. L'India offre opportunità di adozione attraverso la modernizzazione degli ospedali e l'espansione dei centri specializzati in otorinolaringoiatria nelle città di secondo livello, mentre il Giappone mantiene una significativa base di apparecchiature a livello nazionale. Gli investimenti nei Paesi del Consiglio di Cooperazione del Golfo (CCG) e l'aumento dei volumi di procedure in Brasile e Argentina possono creare una base di acquirenti a lungo termine in Medio Oriente e Africa e in Sud America, dove le piattaforme portatili e monouso potrebbero rappresentare una via d'accesso iniziale al mercato dei dispositivi per endoscopia otorinolaringoiatrica.
Panorama competitivo
Il mercato dei dispositivi per endoscopia ORL è moderatamente concentrato nella fascia alta dei produttori. KARL STORZ, Olympus e Medtronic hanno consolidato la propria posizione nei settori dell'ottica rigida, dell'imaging video e della navigazione chirurgica, mentre altri fornitori competono in aree di prodotto monouso, flessibili e specializzate. La concorrenza si sta spostando dalle specifiche hardware isolate verso flussi di lavoro clinici interconnessi che combinano imaging, navigazione, documentazione, formazione, supporto del dispositivo e continuità di assistenza per l'intero ciclo di vita dell'apparecchiatura.
Nel giugno 2026, Medtronic e KARL STORZ hanno annunciato una collaborazione che allinea il sistema chirurgico ORL Stealth AXiS di Medtronic con le piattaforme di visualizzazione di KARL STORZ nell'ecosistema AiBLE ORL [3] Medtronic, “Medtronic and KARL STORZ Announce Strategic Collaboration to Expand Access to Integrated ENT Surgical Solutions in the US,” Medtronic, news.medtronic.com . L'accordo include programmi congiunti di formazione medica e fellowship e mostra il passaggio verso offerte combinate di valutazione, navigazione e visualizzazione piuttosto che acquisti di apparecchiature scollegate. KARL STORZ ha anche acquisito la divisione medica della società di software di collaborazione visiva T1V nel gennaio 2025. Olympus continua ad aggiungere piattaforme di visualizzazione e a distribuire tecnologie endoscopiche robotizzate attraverso il suo portfolio EndoTherapy. Queste mosse rendono i flussi di lavoro connessi in sala operatoria, la condivisione dei dati clinici, la formazione e il supporto in tutti i contesti assistenziali fattori competitivi più importanti nel mercato dei dispositivi per endoscopia ORL.
Ambu e CONMED stanno sviluppando soluzioni monouso flessibili per otorinolaringoiatria, incentrate sul controllo delle infezioni e sugli acquisti ricorrenti. FUJIFILM sta estendendo le sue capacità di imaging alle applicazioni respiratorie, incluso il broncoscopio ecografico endobronchiale senza palloncino EB-710US, introdotto a maggio 2026. I produttori cinesi, associati a reti di distribuzione globali, stanno riducendo le lacune nella qualità delle immagini, offrendo al contempo prodotti a prezzi più bassi in alcune aree dell'Asia e dell'EMEA. L'approvazione normativa e la conformità rimangono fondamentali, poiché determinano i tempi di lancio, gli obblighi di assistenza, la fiducia degli acquirenti e la velocità con cui i nuovi sistemi possono raggiungere ospedali e ambulatori. Il mercato rimane competitivo laddove la navigazione dei seni paranasali guidata dalle immagini, la caratterizzazione della mucosa e la documentazione intraoperatoria devono operare congiuntamente sia in sala operatoria che in ambito ambulatoriale.
Aziende leader nel settore dei dispositivi per endoscopia ORL
Medtronic plc
Società Olimpo
KARL STORZ SE & Co. KG
FUJIFILM Holdings Corporation
Stryker Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Medtronic e KARL STORZ hanno annunciato una collaborazione strategica per espandere le soluzioni chirurgiche integrate per otorinolaringoiatria negli Stati Uniti, allineando il sistema chirurgico Stealth AXiS ENT di Medtronic, approvato dalla FDA, con le piattaforme di visualizzazione di KARL STORZ all'interno dell'ecosistema AiBLE ENT, con programmi congiunti di formazione medica e borse di studio.
- Maggio 2026: Olympus ha firmato un accordo di distribuzione globale esclusiva con EndoRobotics Co., Ltd. per la distribuzione a livello mondiale di tecnologie endoscopiche robotizzate, nell'ambito del suo portfolio EndoTherapy, a partire dagli Stati Uniti.
Ambito del rapporto sul mercato globale dei dispositivi per endoscopia ORL
Come indicato nel rapporto, i dispositivi per endoscopia ORL sono strumenti medici specializzati utilizzati per visualizzare, diagnosticare e talvolta trattare patologie dell'orecchio, del naso e della gola (ORL). Questi dispositivi includono in genere endoscopi flessibili o rigidi dotati di sorgenti luminose e telecamere, che consentono agli operatori sanitari di esaminare aree difficili da vedere a occhio nudo. Sono strumenti essenziali nella pratica ORL per procedure minimamente invasive, diagnosi accurate e pianificazione efficace del trattamento.
Il mercato dei dispositivi per endoscopia ORL è segmentato per tipologia di prodotto in endoscopi rigidi, inclusi endoscopi a lente rigida, telescopi per seni paranasali, telescopi otologici, telescopi laringei e telescopi pediatrici e di piccolo diametro; endoscopi flessibili, inclusi rinolaringoscopi flessibili, nasofaringoscopi flessibili, laringoscopi flessibili e otoscopi flessibili; videoendoscopi e sistemi di imaging, inclusi videorinolaringoendoscopi, videolaringoscopi, sistemi integrati di telecamere ORL e sistemi portatili di imaging ORL; endoscopi a fibre ottiche; e accessori e materiali di consumo per endoscopia. Per usabilità, il mercato è segmentato in dispositivi riutilizzabili, dispositivi monouso, dispositivi a uso limitato e altri (piattaforme ibride riutilizzabili e monouso e altro). Per applicazione, il mercato è segmentato in rinologia ed esame nasale, laringologia e disturbi della voce, otologia e disturbi dell'orecchio, ORL pediatrica e neonatale, valutazione delle vie aeree e della deglutizione e altre applicazioni. In base all'utente finale, il mercato è segmentato in ospedali e centri medici universitari, centri di chirurgia ambulatoriale, cliniche specializzate in otorinolaringoiatria, studi otorinolaringoiatrici privati, centri di diagnostica per immagini e altri utenti finali. Dal punto di vista geografico, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato include anche le stime delle dimensioni e delle tendenze del mercato per 17 paesi nelle principali regioni del mondo. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD).
| Endoscopi rigidi | Endoscopi a lente a bastoncino |
| Telescopi del seno | |
| Telescopi otologici | |
| Telescopi laringei | |
| Telescopi pediatrici e di piccolo diametro | |
| Endoscopi flessibili | Rinolaringoscopi flessibili |
| Nasofaringoscopi flessibili | |
| Laringoscopi flessibili | |
| Otoscopi flessibili | |
| Videoendoscopi e sistemi di imaging | Video endoscopi rino-laringoscopici |
| Videolaringoscopi | |
| Sistemi integrati di telecamere ORL | |
| Sistemi portatili di diagnostica per immagini ORL | |
| Endoscopi a fibre ottiche | |
| Accessori e materiali di consumo per endoscopia |
| Dispositivi riutilizzabili |
| Dispositivi monouso |
| Dispositivi ad uso limitato |
| Altri (piattaforme ibride riutilizzabili, monouso e altro) |
| Rinologia ed esame nasale |
| Laringologia e disturbi della voce |
| Otologia e disturbi dell'orecchio |
| Otorinolaringoiatria pediatrica e neonatale |
| Valutazione delle vie aeree e della deglutizione |
| Altre applicazioni |
| Ospedali e centri medici universitari |
| Centri chirurgici ambulatoriali |
| Cliniche specialistiche otorinolaringoiatriche |
| Studi otorinolaringoiatrici con sede fisica |
| Centri di diagnostica per immagini |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Endoscopi rigidi | Endoscopi a lente a bastoncino |
| Telescopi del seno | ||
| Telescopi otologici | ||
| Telescopi laringei | ||
| Telescopi pediatrici e di piccolo diametro | ||
| Endoscopi flessibili | Rinolaringoscopi flessibili | |
| Nasofaringoscopi flessibili | ||
| Laringoscopi flessibili | ||
| Otoscopi flessibili | ||
| Videoendoscopi e sistemi di imaging | Video endoscopi rino-laringoscopici | |
| Videolaringoscopi | ||
| Sistemi integrati di telecamere ORL | ||
| Sistemi portatili di diagnostica per immagini ORL | ||
| Endoscopi a fibre ottiche | ||
| Accessori e materiali di consumo per endoscopia | ||
| Per usabilità | Dispositivi riutilizzabili | |
| Dispositivi monouso | ||
| Dispositivi ad uso limitato | ||
| Altri (piattaforme ibride riutilizzabili, monouso e altro) | ||
| Per Applicazione | Rinologia ed esame nasale | |
| Laringologia e disturbi della voce | ||
| Otologia e disturbi dell'orecchio | ||
| Otorinolaringoiatria pediatrica e neonatale | ||
| Valutazione delle vie aeree e della deglutizione | ||
| Altre applicazioni | ||
| Per utente finale | Ospedali e centri medici universitari | |
| Centri chirurgici ambulatoriali | ||
| Cliniche specialistiche otorinolaringoiatriche | ||
| Studi otorinolaringoiatrici con sede fisica | ||
| Centri di diagnostica per immagini | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato dei dispositivi per endoscopia ORL nel 2026?
Il valore nel 2026 è pari a 6.36 miliardi di dollari USA e si prevede che raggiungerà gli 8.82 miliardi di dollari USA entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.75%.
Quale categoria di prodotti detiene la quota maggiore di dispositivi per endoscopia ORL?
Nel 2025, gli endoscopi rigidi rappresentavano il 50.31% del fatturato, grazie al loro ruolo nella chirurgia dei seni paranasali e dell'orecchio.
Quale tipologia di dispositivo per endoscopia ORL sta registrando la crescita più rapida?
Si prevede che il mercato degli endoscopi flessibili crescerà a un tasso annuo composto (CAGR) dell'8.58% fino al 2031, mentre quello dei dispositivi monouso a un tasso del 9.22%.
Quale applicazione registra la maggiore domanda?
Nel 2025, la rinologia e l'esame nasale hanno rappresentato il 45.14% del fatturato, grazie anche alla valutazione della sinusite cronica e alla chirurgia endoscopica funzionale dei seni paranasali.
Quale regione sta registrando la crescita più rapida nel mercato dei dispositivi per endoscopia ORL?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.75% fino al 2031, grazie agli investimenti nel settore sanitario e alla crescente domanda di cure otorinolaringoiatriche.


