

Dimensioni e quota di mercato del trattamento dei disturbi otorinolaringoiatrici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 27.22 miliardo di dollari |
| Dimensione del mercato (2031) | 36.86 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.25% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
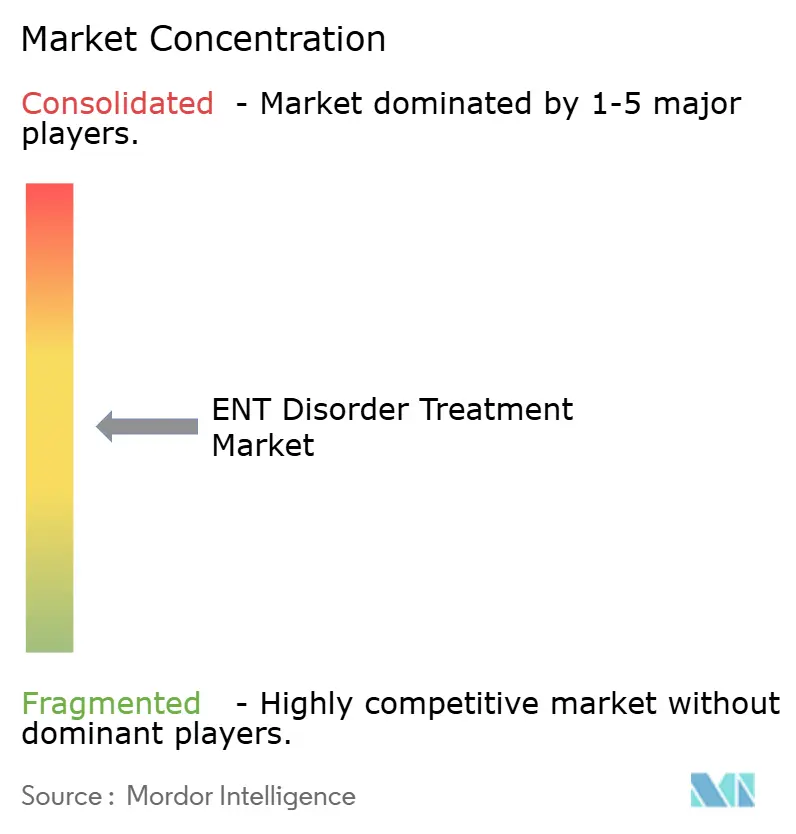
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del trattamento dei disturbi otorinolaringoiatrici a cura di Mordor Intelligence
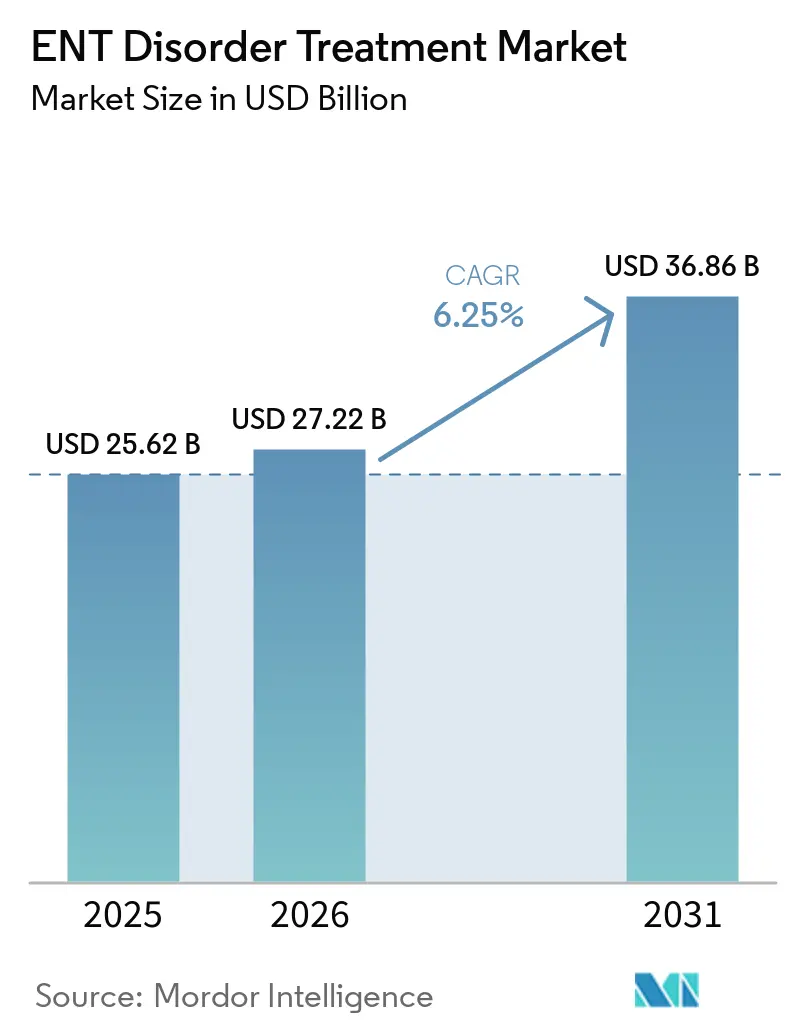
Si prevede che il mercato dei trattamenti per i disturbi otorinolaringoiatrici aumenterà da 25.62 miliardi di dollari nel 2025 a 27.22 miliardi di dollari nel 2026, raggiungendo i 36.86 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.25% nel periodo 2026-2031.
L'invecchiamento della popolazione sta aumentando la domanda di riabilitazione uditiva, impianti, trattamento dell'equilibrio e servizi correlati nel mercato del trattamento delle patologie otorinolaringoiatriche. Oltre il 25% delle persone con più di 60 anni convive con una perdita uditiva invalidante, mentre si prevede che oltre 700 milioni di persone avranno bisogno di riabilitazione uditiva entro il 2050. La perdita uditiva non trattata costa all'economia globale quasi 1 miliardi di dollari all'anno, il che rafforza la necessità di un maggiore sostegno da parte degli enti pagatori. I farmaci biologici per le patologie sinonasali e le piattaforme chirurgiche connesse stanno cambiando le opzioni di trattamento nel mercato delle patologie otorinolaringoiatriche. I fornitori che integrano diagnosi, procedure, applicazione di dispositivi e follow-up sono in una posizione migliore per intercettare la domanda man mano che l'accesso migliora.
Punti chiave del rapporto
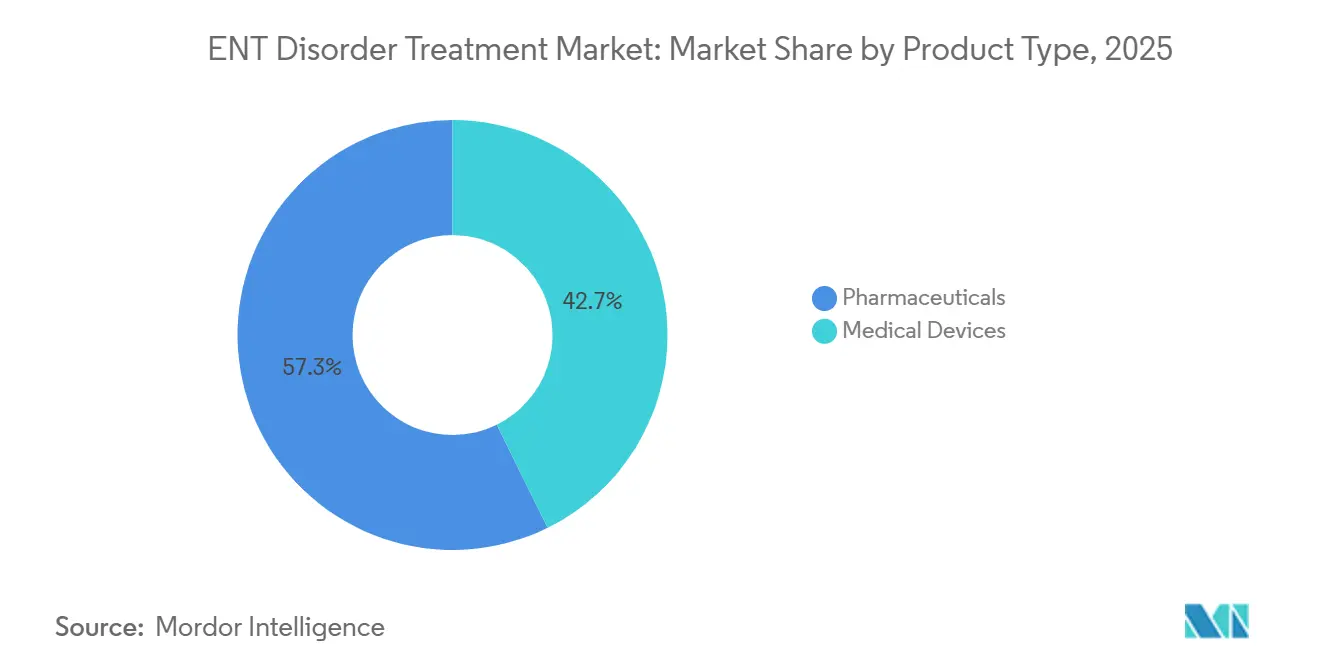
- Per tipologia di prodotto, nel 2025 i farmaci detenevano il 57.31% della quota di mercato per il trattamento dei disturbi otorinolaringoiatrici, mentre si prevede che i dispositivi medici cresceranno a un CAGR del 7.58% fino al 2031.
- Per tipologia di organo, l'orecchio rappresentava il 38.24% nel 2025, mentre si prevede che la gola, la laringe e le strutture correlate cresceranno a un tasso annuo composto del 7.22% fino al 2031.
- Per tipologia di malattia, i disturbi dell'udito e dell'equilibrio rappresentavano il 60.14% nel 2025, mentre si prevede che i disturbi respiratori legati al sonno cresceranno a un tasso annuo composto dell'8.42% fino al 2031.
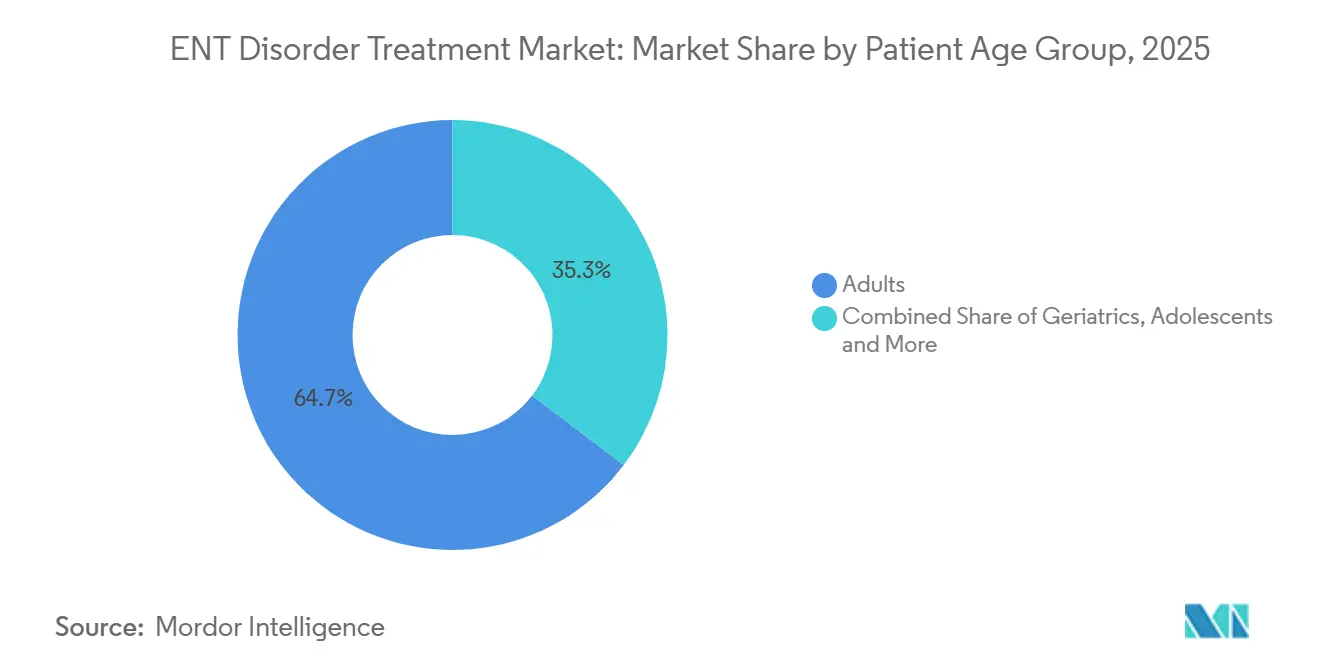
- Per fascia d'età dei pazienti, gli adulti di età compresa tra 18 e 64 anni rappresentavano il 64.65% nel 2025, mentre si prevede che il segmento geriatrico crescerà a un tasso annuo composto del 7.65% fino al 2031.
- Per canale di distribuzione, le farmacie ospedaliere detenevano il 42.65% del mercato nel 2025, mentre si prevede che le farmacie online e le piattaforme digitali cresceranno a un tasso annuo composto (CAGR) dell'8.25% fino al 2031.
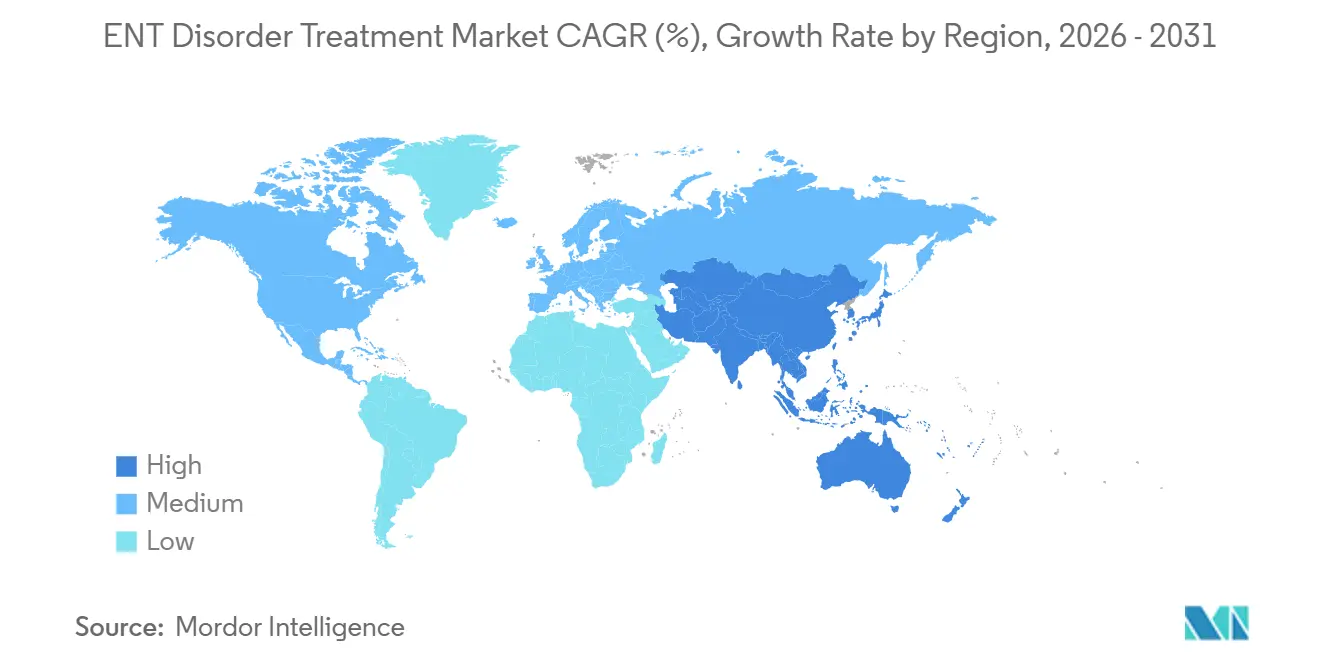
- Dal punto di vista geografico, il Nord America ha rappresentato il 42.61% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.75% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del trattamento dei disturbi otorinolaringoiatrici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Perdita dell'udito legata all'invecchiamento e carico di malattie otorinolaringoiatriche | + 1.6% | Diffusione a livello globale, con la massima intensità in Asia orientale, Europa occidentale e Nord America. | A lungo termine (≥ 4 anni) |
| Prevalenza di sinusite cronica, rinite e otite media | + 1.3% | A livello globale, con la maggiore incidenza nell'Asia meridionale e nell'Africa subsahariana. | Medio termine (2-4 anni) |
| Procedure ORL minimamente invasive e chirurgia guidata dalle immagini | + 1.2% | Nord America, Europa e Asia-Pacifico ad alto reddito | Medio termine (2-4 anni) |
| Accesso all'assistenza sanitaria, rimborso e infrastrutture per l'otorinolaringoiatria. | + 0.9% | Asia-Pacifico, Medio Oriente e Africa e Sud America | A lungo termine (≥ 4 anni) |
| Tele-otoscopia e consulti otorinolaringoiatrici a distanza | + 0.6% | A livello globale, con rilevanza immediata nelle zone rurali dell'area Asia-Pacifico, dell'Africa subsahariana e dell'America Latina. | A breve termine (≤ 2 anni) |
| Microbioma e terapie probiotiche per le infezioni auricolari pediatriche | + 0.3% | Nord America e UE, con ripercussioni sulla regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della perdita dell'udito legata all'invecchiamento e del carico di malattie otorinolaringoiatriche.
Oltre 430 milioni di persone in tutto il mondo necessitano di riabilitazione per la perdita dell'udito invalidante. Secondo un'analisi del 2025, la perdita dell'udito si è classificata al terzo posto tra le cause più comuni di anni vissuti con disabilità tra gli adulti di età superiore ai 60 anni. Questa popolazione necessita di qualcosa di più di semplici apparecchi acustici e impianti cocleari. Genera anche una domanda di timpanoplastica, riabilitazione dell'equilibrio e farmacoterapia vestibolare. Il declino cognitivo, la depressione e l'isolamento sociale rendono un trattamento precoce ancora più importante per i sistemi sanitari. Il mercato del trattamento dei disturbi otorinolaringoiatrici, pertanto, trae vantaggio da un trattamento dell'udito considerato parte integrante di una gestione clinica più ampia, piuttosto che un acquisto audiologico discrezionale.
Aumento della prevalenza di sinusite cronica, rinite e otite media
Secondo una revisione sistematica del 2025, la rinosinusite cronica ha colpito circa il 12% degli adulti nei paesi occidentali. Molti pazienti continuano a passare da antibiotici di base a interventi chirurgici elettivi senza un trattamento continuativo basato sull'evidenza. Tezepelumab è diventato il primo farmaco biologico mirato a TSLP approvato per la rinosinusite cronica con polipi nasali nell'ottobre 2025 [1] AstraZeneca, “US FDA Approves Tezspire in CRSwNP,” AstraZeneca, astrazeneca.com . Dupilumab ha ricevuto l'approvazione negli Stati Uniti per la rinosinusite fungina allergica nel febbraio 2026. Queste approvazioni supportano un modello di gestione delle malattie croniche per l'infiammazione sinonasale nel mercato del trattamento dei disturbi otorinolaringoiatrici. Le aziende con piattaforme di immunologia respiratoria hanno un vantaggio nel trattamento dei pazienti che necessitano di cure biologiche a lungo termine.
Adozione di procedure otorinolaringoiatriche minimamente invasive e di chirurgia guidata dalle immagini.
La navigazione guidata da immagini sta diventando una parte standard della complessa cura dei seni paranasali e della base cranica. Il 27 marzo 2026 Medtronic ha ottenuto l'approvazione della FDA per il sistema chirurgico Stealth AXiS per procedure craniche e otorinolaringoiatriche. Il sistema combina navigazione, imaging e robotica per i flussi di lavoro ORL. Uno studio del 2025 ha dimostrato che la tomografia computerizzata a conteggio di fotoni supporta una precisione della navigazione guidata da immagini entro 1.5 mm a basse dosi di radiazioni. Standard tecnici più elevati possono aumentare i trasferimenti di pazienti dagli ospedali di comunità a centri più specializzati. Questa tendenza favorisce i fornitori con portafogli tecnologici integrati nel mercato del trattamento delle patologie ORL.
Tele-otoscopia e consulti otorinolaringoiatrici a distanza: estensione della diagnosi alle aree svantaggiate
La tele-otoscopia store-and-forward ha raggiunto una sensibilità diagnostica del 72%-94% e una specificità del 93%-98% per l'otite media pediatrica in una scoping review del 2026 [2] “Telehealth Approaches for Pediatric Otitis Media and Clinical Outcomes,” Journal of Medical Internet Research, jmir.org . Un modello australiano remoto ha prodotto immagini video-otoscopiche in diretta di qualità diagnostica nel 92% dei casi. Il modello ha raggiunto pazienti aborigeni e delle isole dello Stretto di Torres che avevano un accesso limitato a specialisti in presenza. Uno studio asincrono ha riportato un Kappa di Cohen di 0.96 per le diagnosi rinologiche. La valutazione digitale può identificare i gruppi non trattati prima che ricevano antibiotici empirici. I fornitori di dispositivi possono ottenere valore quando gli strumenti diagnostici supportano anche il triage e il follow-up.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo dei dispositivi e delle procedure chirurgiche ORL avanzate | -0.8% | A livello globale, con gli effetti maggiori in Medio Oriente, Africa e Sud America. | A lungo termine (≥ 4 anni) |
| Resistenza antimicrobica e vincoli alla gestione degli antibiotici | -0.6% | Globale, con la massima rilevanza nel Mediterraneo orientale e nel Sud-est asiatico. | Medio termine (2-4 anni) |
| Rimborso frammentato per dispositivi otici avanzati | -0.5% | Regione Asia-Pacifico, esclusi Giappone, Medio Oriente e Africa e Sud America. | A lungo termine (≥ 4 anni) |
| Carenza di specialisti ORL, audiologi e capacità di adattamento | -0.7% | A livello globale, con gravi carenze nell'Africa subsahariana e nelle zone rurali dell'Asia meridionale. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo elevato dei dispositivi e delle procedure chirurgiche otorinolaringoiatriche avanzate
Gli impianti cocleari, gli apparecchi acustici di alta gamma e le procedure sinusali guidate da immagini rimangono costosi per molti pazienti [3] Organizzazione Mondiale della Sanità, “Global Antibiotic Resistance Surveillance Report 2025”, Organizzazione Mondiale della Sanità, who.int . Un'analisi PLOS ha riportato prezzi degli apparecchi acustici negli Stati Uniti da 500 a 3,000 dollari. I costi totali degli impianti cocleari, inclusi intervento chirurgico e adattamento, possono raggiungere i 100,000 dollari in alcuni sistemi sanitari. Queste barriere di prezzo sono più significative nei paesi a basso e medio reddito dove il carico di malattie è elevato. Anche la politica di approvvigionamento basata sul volume della Cina sta comprimendo i prezzi medi di vendita dei dispositivi di alta gamma. Cochlear ha identificato questa politica come un ostacolo per le vendite di impianti cocleari di alta gamma in Cina nei suoi risultati dell'anno fiscale 2026.
Resistenza antimicrobica e vincoli alla gestione degli antibiotici
Otite media, sinusite e faringite spesso portano all'uso empirico di antibiotici ad ampio spettro. L'OMS ha segnalato un uso eccessivo e persistente di antibiotici del gruppo Watch laddove le alternative del gruppo Access rimangono efficaci. Il suo quadro di riferimento AWaRe supporta le politiche nazionali che mirano a migliorare le scelte prescrittive. Uno studio del 2026 condotto su pazienti ricoverati ha rilevato la presenza di antibiotici nel 100% delle prescrizioni otorinolaringoiatriche, con l'86.4% somministrato per iniezione. Una gestione più rigorosa può limitare il ruolo commerciale degli antibiotici ad ampio spettro nel mercato del trattamento delle patologie otorinolaringoiatriche. Inoltre, supporta gli investimenti in farmaci biologici, terapie con batteriofagi e approcci incentrati sul microbioma.
Analisi del segmento
Per tipologia di prodotto: i dispositivi medici acquistano valore, mentre i prodotti farmaceutici mantengono la leadership in termini di volume.
Nel 2025, i prodotti farmaceutici detenevano il 57.31% della quota di mercato per il trattamento dei disturbi otorinolaringoiatrici. Questa posizione rifletteva la frequente prescrizione di antibiotici, antistaminici e corticosteroidi nell'assistenza primaria. Si prevede che il settore dei dispositivi medici crescerà a un tasso annuo composto (CAGR) del 7.58% tra il 2026 e il 2031. Impianti acustici, sistemi di dilatazione con palloncino, piattaforme di navigazione ed endoscopi avanzati supportano questa rapida espansione. I dispositivi, inoltre, generano un valore per intervento superiore rispetto a molte terapie farmacologiche consolidate.
I farmaci biologici stanno cambiando il panorama farmaceutico nel mercato del trattamento delle patologie otorinolaringoiatriche. Il tezepelumab blocca la TSLP, mentre il dupilumab blocca le vie di segnalazione dell'IL-4 e dell'IL-13. Questi meccanismi sono utili per i pazienti le cui esigenze non vengono soddisfatte dalle terapie otorinolaringoiatriche a base di piccole molecole. I dispositivi medici, inclusi materiali di consumo e accessori, generano entrate ricorrenti legate alle procedure chirurgiche. I dispositivi e gli impianti acustici mantengono i valori unitari più elevati all'interno della categoria dei dispositivi. Le procedure FDA 510(k) e PMA continuano a influenzare i tempi di lancio dei prodotti e le priorità di ricerca.
Per tipologia di organo: la cura dell'orecchio è in testa, mentre la cura della gola e della laringe si sta espandendo più rapidamente.
Nel 2025, i disturbi dell'orecchio rappresentavano il 38.24% del mercato dei trattamenti per le patologie otorinolaringoiatriche. La perdita dell'udito, l'otite media e la domanda di impianti cocleari hanno contribuito a questo primato. Il settore beneficia inoltre di tecnologie consolidate in ambito audiometrico, di imaging e implantare. I percorsi terapeutici sono supportati da solide evidenze cliniche. L'ampiezza del settore dell'assistenza audiologica conferisce al segmento dell'orecchio una solida base nel mercato dei trattamenti per le patologie otorinolaringoiatriche.
Si prevede che il settore della chirurgia della gola, della laringe e delle strutture correlate crescerà a un tasso annuo composto (CAGR) del 7.22% fino al 2031. La maggiore diagnosi di apnea ostruttiva del sonno, la stimolazione del nervo ipoglosso e la chirurgia robotica transorale supportano la domanda. L'American Academy of Otolaryngology–Head and Neck Surgery riconosce diverse opzioni chirurgiche quando la terapia CPAP è insufficiente. Anche il settore del naso e dei seni paranasali rimane importante a causa della rinosinusite cronica e della rinite allergica. L'idoneità alla terapia biologica, legata al carico di polipi nasali, può aumentare l'uso della diagnostica per immagini. Quando i farmaci biologici consentono di posticipare l'intervento chirurgico, i ricavi derivanti dai farmaci possono aumentare, mentre i volumi di procedure a breve termine potrebbero diminuire.
Per tipo di malattia: la cura dell'udito e dell'equilibrio detiene la base più ampia, mentre la cura del sonno accelera
Nel 2025, i disturbi dell'udito e dell'equilibrio rappresentavano il 60.14% del totale. La presbiacusia e i cicli di trattamento pluriennali con impianto cocleare hanno contribuito a questa percentuale. I pazienti con impianto generano inoltre una domanda di aggiornamenti del processore e accessori. Cochlear ha lanciato il sistema Nucleus Nexa nel luglio 2025, con firmware dell'impianto aggiornabile. Questo approccio favorisce un rapporto continuo con i fornitori di tecnologia anche dopo l'impianto.
Si prevede che i disturbi respiratori correlati al sonno cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.42% tra il 2026 e il 2031. I test del sonno domiciliari e l'aumento dei candidati alla chirurgia tra le persone intolleranti alla CPAP stanno incrementando la domanda. I percorsi otorinolaringoiatrici stanno assumendo un ruolo più importante nella gestione dei disturbi del sonno. Le malattie infettive e le malattie infiammatorie o allergiche continuano a sostenere una spesa farmaceutica considerevole. Le patologie strutturali e ostruttive producono volumi di procedure stabili in tutte le regioni. Il tezepelumab è indicato per i pazienti con rinosinusite cronica con polipi nasali che non rispondono ai corticosteroidi intranasali.
Per fascia d'età dei pazienti: l'assistenza agli adulti è in testa, mentre la domanda geriatrica è in espansione.
Nel 2025, gli adulti di età compresa tra 18 e 64 anni rappresentavano il 64.65% del totale. Questo gruppo costituisce la principale base di prescrizione per i farmaci otorinolaringoiatrici e il bacino di candidati chiave per la chirurgia mininvasiva. Include inoltre molte persone in età lavorativa che cercano cure per problemi di udito, sinusite e disturbi del sonno. La domanda da parte degli adulti, pertanto, sostiene sia il volume dei farmaci che l'utilizzo delle procedure. Questo gruppo rimane fondamentale per le entrate attuali in tutti i contesti sanitari.
Si prevede che il segmento geriatrico crescerà a un CAGR del 7.65% fino al 2031. L'invecchiamento, l'idoneità all'impianto in caso di ipoacusia profonda a insorgenza tardiva e la cura dei disturbi respiratori del sonno ne supportano la crescita. Cochlear ha riportato una crescita del 10% nelle richieste di impianto cocleare per adulti negli Stati Uniti nell'anno fiscale 2026. Il Giappone ha approvato il sistema di impianto aggiornabile Nexa nel giugno 2026. La pediatria e l'adolescenza rimangono clinicamente importanti per l'otite media e i tubi di timpanostomia. Una meta-analisi del 2025 ha associato i probiotici a una probabilità inferiore del 20% di otite media acuta.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: gli ospedali mantengono l'assistenza di alto valore mentre la distribuzione digitale cresce
Nel 2025, le farmacie ospedaliere rappresentavano il 42.65% del totale. Le procedure otorinolaringoiatriche, la somministrazione di antibiotici ai pazienti ricoverati e la distribuzione di dispositivi medici sono concentrate nelle strutture di assistenza terziaria. Il rimborso spesso collega l'acquisto del dispositivo al pagamento della procedura all'interno dello stesso sistema sanitario. Questo rende i canali ospedalieri importanti per gli impianti cocleari e le piattaforme di navigazione chirurgica. Il loro ruolo rimane fondamentale per i percorsi di trattamento ad alto valore aggiunto.
Si prevede che le farmacie online e le piattaforme digitali cresceranno a un tasso annuo composto (CAGR) dell'8.25% fino al 2031. L'utilizzo delle farmacie online per antistaminici, decongestionanti e spray nasali supporta questa espansione. Anche i servizi di consegna in abbonamento favoriscono gli acquisti ripetuti di farmaci appropriati. Le normative statunitensi sulla vendita di apparecchi acustici da banco stanno indirizzando alcuni acquisti correlati ai dispositivi verso i canali digitali. Le farmacie al dettaglio rimangono importanti nei mercati con un elevato utilizzo di farmaci da banco. Le cliniche specializzate e i programmi di vendita per corrispondenza servono i prontuari delle cure gestite e la distribuzione di farmaci biologici specialistici.
Analisi geografica
Nel 2025, il Nord America deteneva il 42.61% della quota di mercato per il trattamento dei disturbi otorinolaringoiatrici. Sistemi di rimborso avanzati, un'elevata concentrazione di specialisti e un'alta spesa per dispositivi acustici e farmaci biologici sono alla base della sua posizione di leadership. Le revisioni normative statunitensi hanno supportato le approvazioni, nel 2025 e nel 2026, di tezepelumab e dupilumab per le patologie sinonasali. L'accesso alle cure nelle aree rurali rimane una criticità, nonostante l'elevata spesa complessiva. Uno studio del JAMA del 2024 ha rilevato che il 75% delle contee statunitensi presentava una carenza di professionisti della salute uditiva.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 7.75% dal 2026 al 2031. L'invecchiamento della popolazione giapponese, gli investimenti cinesi nel settore otorinolaringoiatrico e la domanda indiana di cure specialistiche supportano questo ritmo. Il Giappone ha approvato l'impianto Cochlear Nucleus Nexa nel giugno 2026. La fonte ha riportato che la perdita dell'udito interessa l'11% della popolazione totale giapponese e oltre il 70% degli adulti di età pari o superiore a 75 anni. Il sistema di approvvigionamento cinese basato sui volumi sta limitando i ricavi degli impianti di fascia alta, mentre l'espansione degli ospedali di comunità sta incrementando il volume delle procedure e l'uso di farmaci generici.
Nel 2025 l'Europa ha mantenuto una quota sostanziale grazie ai consolidati meccanismi di rimborso in Germania, Regno Unito, Francia, Italia e Spagna. I requisiti di marcatura CE previsti dal Regolamento UE sui dispositivi medici (MDR) 2017/745 rimangono fondamentali per l'accesso ai dispositivi nella regione. Medtronic ha ottenuto l'approvazione della marcatura CE per Stealth AXiS per le procedure otorinolaringoiatriche l'8 giugno 2026. Il Medio Oriente e l'Africa combinano investimenti privati nell'assistenza ospedaliera dei Paesi del Consiglio di Cooperazione del Golfo (CCG) con significative limitazioni della forza lavoro nell'Africa subsahariana. Global OHNS ha riportato una densità di medici pari a 0.18 ogni 100,000 persone nell'Africa subsahariana. Il Sud America beneficia di programmi per la fornitura di apparecchi acustici e di un maggiore accesso ai dispositivi biologici, sebbene la volatilità valutaria e la frammentazione dei sistemi assicurativi ne rallentino l'adozione.
Panorama competitivo
Il mercato del trattamento dei disturbi otorinolaringoiatrici è moderatamente frammentato, poiché i dispositivi e i farmaci operano attraverso gruppi competitivi distinti. I fornitori di impianti cocleari e tecnologie uditive competono separatamente dalle grandi aziende biofarmaceutiche. Cochlear Limited, Sonova Holding, Demant, GN Store Nord e WS Audiology sono importanti operatori nel settore dei dispositivi. Sanofi, AstraZeneca, GSK e Pfizer hanno portafogli farmaceutici più ampi che includono trattamenti otorinolaringoiatrici rilevanti. Questa separazione limita la concorrenza diretta tra i diversi segmenti del mercato del trattamento dei disturbi otorinolaringoiatrici.
Cochlear, Sonova e MED-EL detengono insieme la maggior parte del fatturato globale degli impianti cocleari. La loro competizione si concentra su tecnologia, strumenti di riabilitazione e sistemi di aggiornamento, piuttosto che sul prezzo. Nel 2026 Sonova ha annunciato l'intenzione di cedere il marchio di apparecchi acustici Sennheiser per i consumatori e di concentrare gli investimenti su apparecchi acustici e impianti cocleari. Demant ha riportato una crescita organica delle vendite del 9% per Oticon Zeal nel primo trimestre del 2026. GN ha lanciato ReSound Sensia nell'agosto del 2026 con classificazione ambientale basata su reti neurali profonde.
I farmaci biologici mirati rappresentano un'importante opportunità per le aziende farmaceutiche nel settore del trattamento delle patologie otorinolaringoiatriche. Le terapie che bloccano IL-4, IL-13 e TSLP stanno ampliando le opzioni terapeutiche oltre i corticosteroidi e gli antibiotici. Medtronic e KARL STORZ hanno annunciato una collaborazione di integrazione nel giugno 2026 per le sale operatorie otorinolaringoiatriche statunitensi. L'accordo combina la navigazione e la visualizzazione endoscopica in un unico flusso di lavoro. Acousia Therapeutics e Spiral Therapeutics stanno sviluppando approcci per l'otoprotezione e la rigenerazione delle cellule ciliate. I loro progressi potrebbero determinare se la farmacologia dell'orecchio interno diventerà una categoria di ricerca significativa in futuro.
Leader del settore del trattamento delle patologie otorinolaringoiatriche
Sonova Holding AG
Richiedente A/S
Cocleare Limited
Medtronic plc
Società Olimpo
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: GN Store Nord ha lanciato ReSound Sensia, una famiglia di apparecchi acustici di alta gamma basata su una nuova piattaforma AI che integra la riduzione del rumore tramite reti neurali profonde e un beamformer direzionale a quattro microfoni, inizialmente disponibile negli Stati Uniti, in Germania e in Austria.
- Giugno 2026: Medtronic ha ottenuto la marcatura CE per il sistema chirurgico Stealth AXiS per interventi di otorinolaringoiatria, ampliando la disponibilità della piattaforma per i chirurghi otorinolaringoiatri europei per interventi minimamente invasivi di chirurgia dei seni paranasali, della base cranica e sinuplastica con palloncino. Il sistema si integra nell'ecosistema intelligente AiBLE ENT di Medtronic.
Ambito del rapporto sul mercato globale del trattamento dei disturbi otorinolaringoiatrici
Secondo quanto riportato nel documento, il trattamento dei disturbi ORL si riferisce agli interventi e alle terapie mediche utilizzate per gestire e curare le patologie che interessano orecchie, naso e gola (ORL).
Il mercato del trattamento dei disturbi otorinolaringoiatrici (ORL) è segmentato per tipologia di prodotto in dispositivi medici, inclusi dispositivi chirurgici e interventistici, apparecchi acustici e impianti, nonché materiali di consumo e accessori; e farmaci, inclusi antibiotici, analgesici e farmaci antinfiammatori non steroidei (FANS), antistaminici, corticosteroidi, antivirali, decongestionanti, farmaci biologici e altri farmaci. Per tipologia di organo, il mercato è segmentato in orecchio, naso e seni paranasali, e gola, laringe e strutture correlate. Per tipologia di malattia, il mercato è segmentato in disturbi ORL infettivi, disturbi ORL infiammatori e allergici, disturbi dell'udito e dell'equilibrio, disturbi strutturali e ostruttivi, disturbi respiratori correlati al sonno e altre tipologie di malattie. Per fascia d'età del paziente, il mercato è segmentato in pediatria (0-12 anni), adolescenti (13-17 anni), adulti (18-64 anni) e geriatria (65 anni e oltre). In base al canale di distribuzione, il mercato è segmentato in farmacie ospedaliere, farmacie al dettaglio e parafarmacie, farmacie online e piattaforme digitali e altri canali di distribuzione. Dal punto di vista geografico, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato include anche le stime delle dimensioni e delle tendenze del mercato per 17 paesi nelle principali regioni del mondo. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD).
| Dispositivi medicali | Dispositivi chirurgici e interventistici |
| Dispositivi e impianti acustici | |
| Materiali di consumo e accessori | |
| Eccipienti farmaceutici | Antibiotici |
| Analgesici e farmaci antinfiammatori non steroidei | |
| Antistaminici | |
| I corticosteroidi | |
| Antivirali | |
| decongestionanti | |
| Biologics | |
| Altro |
| Orecchio |
| Naso e seni paranasali |
| Gola, laringe e strutture correlate |
| Malattie infettive dell'otorinolaringoiatria |
| Patologie infiammatorie e allergiche dell'otorinolaringoiatria |
| Disturbi dell'udito e dell'equilibrio |
| Disturbi strutturali e ostruttivi |
| Disturbi respiratori legati al sonno |
| Altri tipi di malattia |
| Pediatria (0-12 anni) |
| Adolescenti (13-17 anni) |
| Adulti (18-64 anni) |
| Geriatria (dai 65 anni in su) |
| Farmacie ospedaliere |
| Farmacie al dettaglio e negozi di droga |
| Farmacie online e piattaforme digitali |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Dispositivi medicali | Dispositivi chirurgici e interventistici |
| Dispositivi e impianti acustici | ||
| Materiali di consumo e accessori | ||
| Eccipienti farmaceutici | Antibiotici | |
| Analgesici e farmaci antinfiammatori non steroidei | ||
| Antistaminici | ||
| I corticosteroidi | ||
| Antivirali | ||
| decongestionanti | ||
| Biologics | ||
| Altro | ||
| Per tipo di organo | Orecchio | |
| Naso e seni paranasali | ||
| Gola, laringe e strutture correlate | ||
| Per tipo di malattia | Malattie infettive dell'otorinolaringoiatria | |
| Patologie infiammatorie e allergiche dell'otorinolaringoiatria | ||
| Disturbi dell'udito e dell'equilibrio | ||
| Disturbi strutturali e ostruttivi | ||
| Disturbi respiratori legati al sonno | ||
| Altri tipi di malattia | ||
| Per fascia d'età del paziente | Pediatria (0-12 anni) | |
| Adolescenti (13-17 anni) | ||
| Adulti (18-64 anni) | ||
| Geriatria (dai 65 anni in su) | ||
| Per canale di distribuzione | Farmacie ospedaliere | |
| Farmacie al dettaglio e negozi di droga | ||
| Farmacie online e piattaforme digitali | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per il trattamento delle patologie otorinolaringoiatriche?
Si prevede che il mercato del trattamento dei disturbi otorinolaringoiatrici crescerà a un tasso annuo composto del 6.25% dal 2026 al 2031, raggiungendo i 36.86 miliardi di dollari.
Quale categoria di trattamenti otorinolaringoiatrici deteneva la quota di mercato maggiore nel 2025?
Nel 2025, il settore farmaceutico deteneva il 57.31% del mercato, poiché antibiotici, corticosteroidi e antistaminici sono frequentemente utilizzati nell'assistenza sanitaria di base.
Quale categoria di patologie otorinolaringoiatriche è in più rapida espansione?
Si prevede che i disturbi respiratori correlati al sonno cresceranno a un tasso annuo composto dell'8.42% fino al 2031, grazie a una diagnosi più ampia dell'apnea notturna e alle cure chirurgiche.
Quale regione si prevede crescerà più rapidamente?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.75% dal 2026 al 2031, grazie all'invecchiamento della popolazione, all'espansione delle infrastrutture e alla maggiore domanda di cure specialistiche.
In che modo i canali online stanno influenzando l'assistenza otorinolaringoiatrica?
Si prevede che le farmacie online e le piattaforme digitali cresceranno a un tasso annuo composto (CAGR) dell'8.25% fino al 2031, soprattutto per i farmaci da banco e per alcuni prodotti correlati ai dispositivi medici.


