

Dimensioni e quota di mercato delle poltrone per otorinolaringoiatria
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
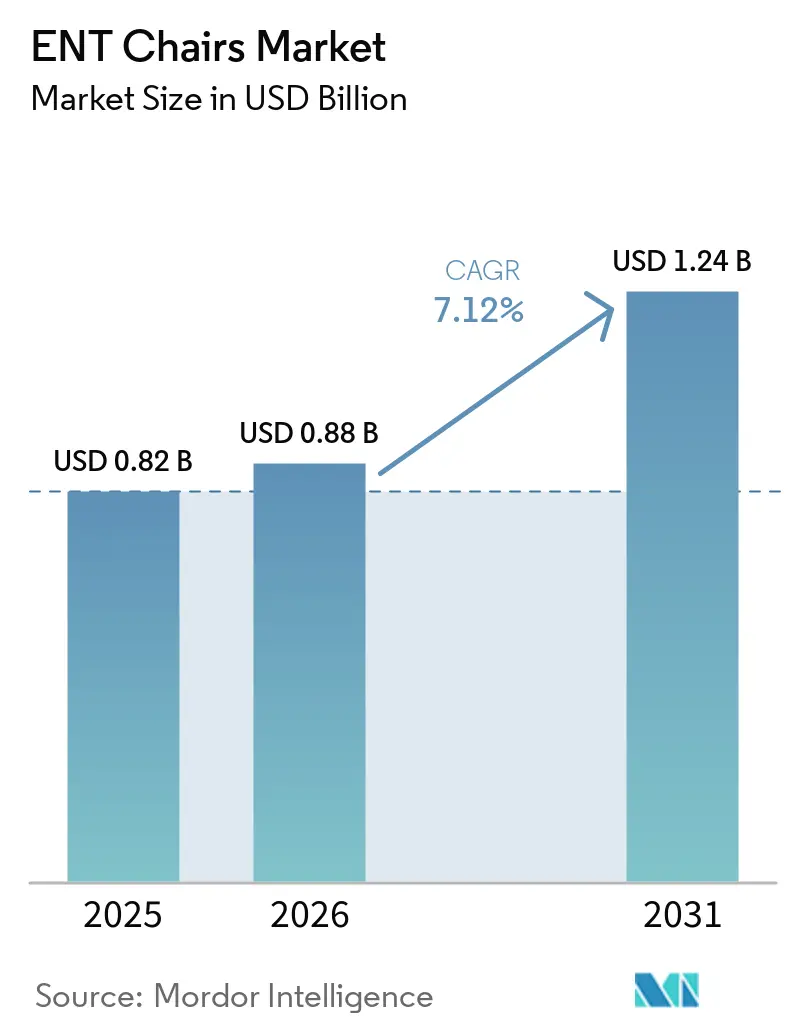
| Dimensione del mercato (2026) | 0.88 miliardo di dollari |
| Dimensione del mercato (2031) | 1.24 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.12% CAGR |
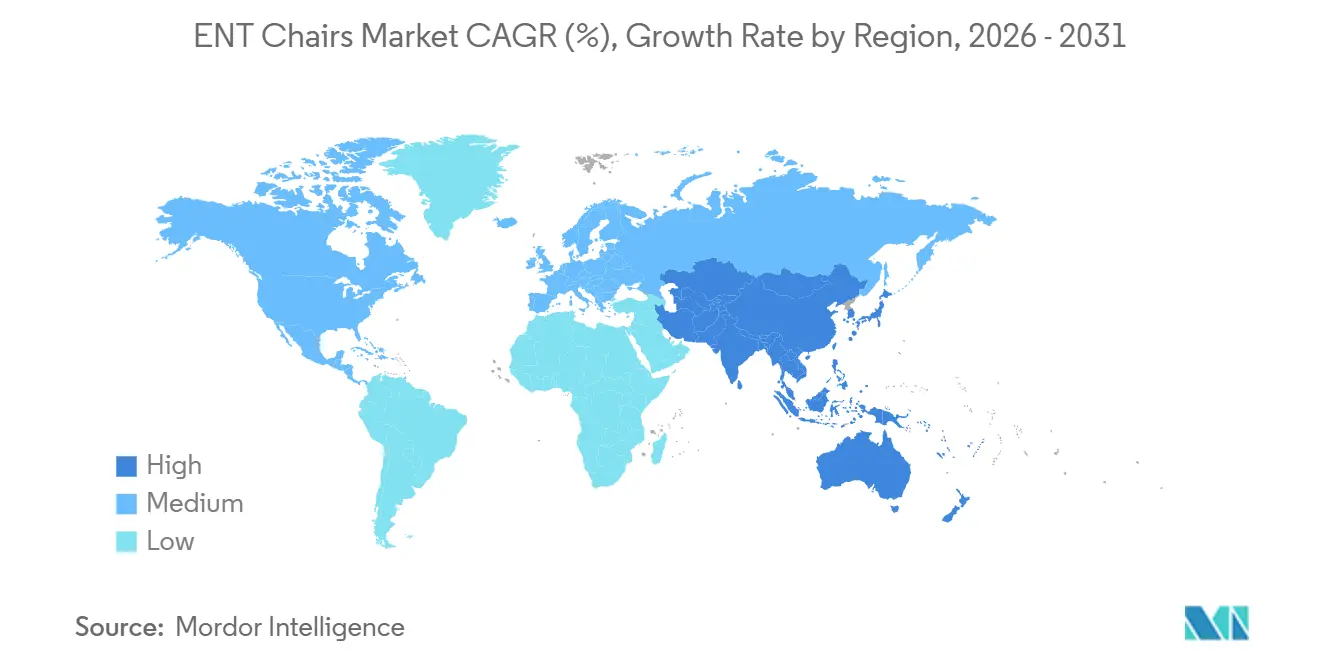
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
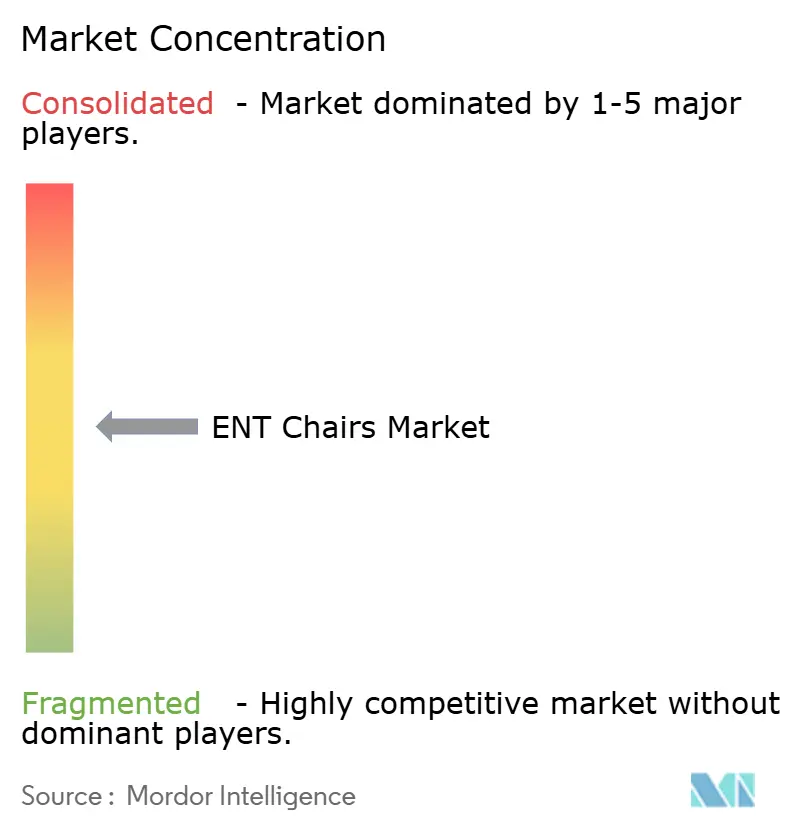
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle poltrone per otorinolaringoiatria a cura di Mordor Intelligence
Si prevede che il mercato delle poltrone per otorinolaringoiatria aumenterà da 0.82 miliardi di dollari nel 2025 a 0.88 miliardi di dollari nel 2026, raggiungendo 1.24 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.12% nel periodo 2026-2031.
La crescita è legata a volumi più elevati di procedure ambulatoriali, allo spostamento dell'assistenza verso contesti ambulatoriali e studi medici e alla necessità di apparecchiature che supportino un posizionamento clinico ripetibile. I servizi otologici e neurotologici del programma Medicare Part B sono aumentati da 1.85 milioni nel 2012 a 2.15 milioni nel 2024 e l'aumento dei volumi di procedure ha comportato un incremento di 20 milioni di dollari nella spesa, nonostante un rimborso inferiore per servizio. I dati sui servizi indicano che la domanda di infrastrutture per gli esami è più strettamente correlata al volume delle procedure che al rimborso per servizio. I team di approvvigionamento considerano sempre più la scelta delle poltrone insieme ai requisiti di endoscopia, diagnostica, accessibilità e pulizia. Il mercato delle poltrone ORL è influenzato anche dalla domanda di sostituzione, poiché le strutture aggiornano le apparecchiature per ridurre l'altezza di trasferimento e soddisfare le esigenze di controllo delle infezioni. La lunga durata delle apparecchiature, i budget limitati delle cliniche e il costo più elevato dei sistemi integrati continuano a rallentare gli aggiornamenti negli studi medici più piccoli.
Punti chiave del rapporto
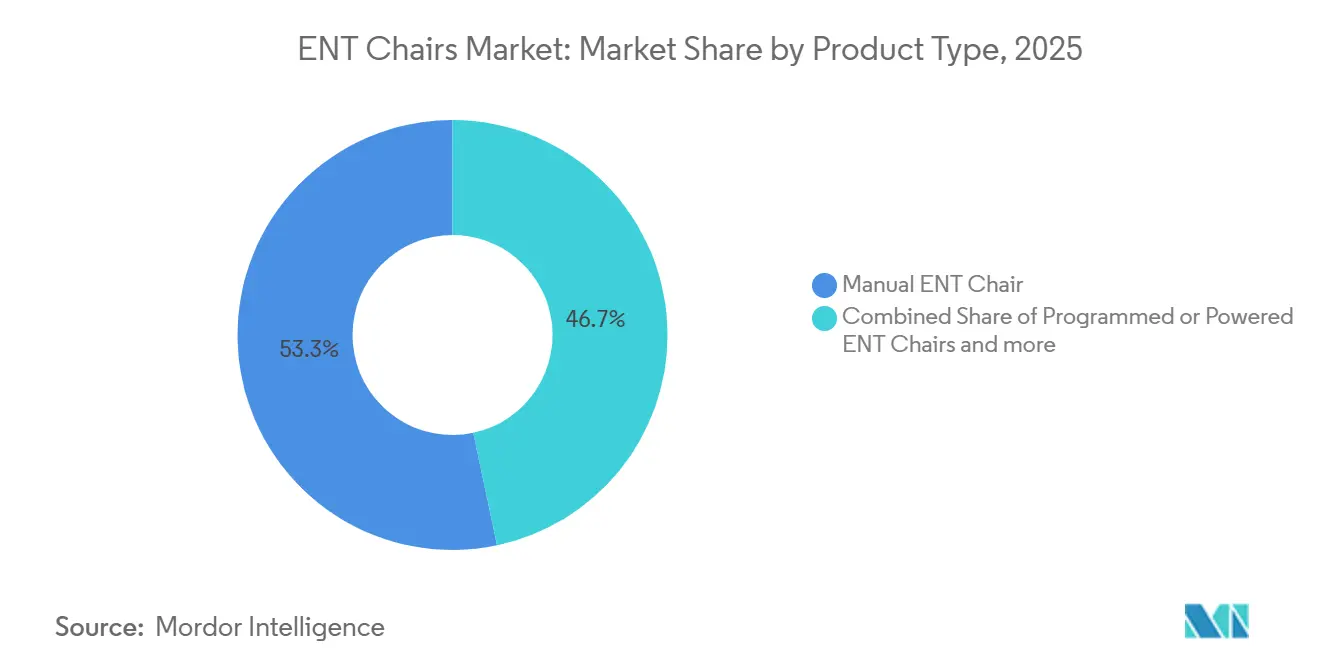
- Per tipologia di prodotto, le poltrone otorinolaringoiatriche manuali detenevano il 53.31% della quota di mercato nel 2025, mentre si prevede che le poltrone programmabili o motorizzate cresceranno a un tasso annuo composto dell'8.58% fino al 2031.
- In base alla configurazione, le poltrone per visite specialistiche rappresentavano il 56.24% del mercato delle poltrone per otorinolaringoiatria nel 2025, mentre si prevede che le poltrone per interventi minori e chirurgia cresceranno a un tasso annuo composto dell'8.22% fino al 2031.
- In termini di tecnologia e attuatori, i sistemi elettrici detenevano una quota di fatturato del 60.14% nel 2025 e si prevede che registreranno un tasso di crescita annuo composto (CAGR) dell'8.82% fino al 2031.
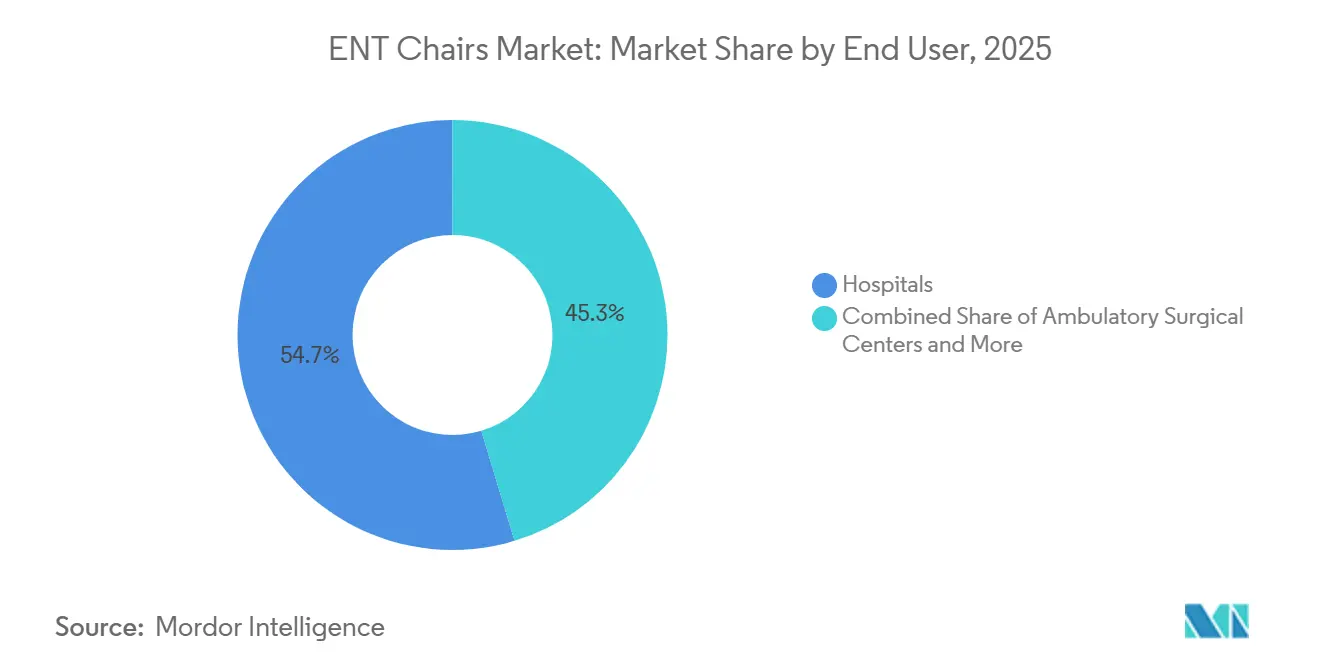
- Per tipologia di utente finale, nel 2025 gli ospedali detenevano una quota di fatturato del 54.65%, mentre si prevede che i centri di chirurgia ambulatoriale cresceranno a un tasso annuo composto (CAGR) dell'8.65% fino al 2031.
- Per canale di distribuzione, i distributori autorizzati di apparecchiature mediche detenevano una quota di fatturato del 57.65% nel 2025, mentre si prevede che le piattaforme online di apparecchiature mediche cresceranno a un tasso annuo composto del 9.25% fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 38.61% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 8.75% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle poltrone per otorinolaringoiatria
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del volume delle procedure ambulatoriali di otorinolaringoiatria | + 2.2% | Global | A breve termine (≤ 2 anni) |
| Domanda di posti d'esame accessibili legata all'invecchiamento della popolazione | + 1.8% | Globale, concentrato in Nord America, Europa e Giappone | A lungo termine (≥ 4 anni) |
| Passaggio alle poltrone elettriche multiposizione | + 1.4% | Nord America e Europa | Medio termine (2-4 anni) |
| Integrazione con l'endoscopia e i flussi di lavoro digitali in otorinolaringoiatria. | + 1.0% | Nord America, Europa e mercati principali dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Domanda di sostituzione derivante dagli aggiornamenti per il controllo delle infezioni | + 0.7% | Globale, concentrato in Europa e Nord America | A breve termine (≤ 2 anni) |
| Requisiti di approvvigionamento a basso livello di trasferimento | + 0.5% | Nord America, con ricadute in Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento del volume delle procedure ambulatoriali di otorinolaringoiatria determina un utilizzo costante delle poltrone.
L'aumento del volume di pazienti ambulatoriali supporta un utilizzo costante delle sale visita e procedurali nel mercato delle poltrone per otorinolaringoiatria. Un programma ORL accelerato presso l'UCSF Benioff Children's Hospital ha utilizzato blocchi di neurochirurgia sottoutilizzati per procedure ORL frequenti all'inizio del 2024. Il programma ha aumentato il volume totale di casi ORL del 13% in 12 mesi e ha ridotto l'arretrato di procedure del 16%. Questo approccio ha dimostrato che la riprogettazione del flusso di lavoro può aumentare la produttività senza aggiungere capacità alle sale operatorie. Si prevede che gli arretrati che richiedono 33,807 casi aggiuntivi di rinologia, oltre alla nuova domanda, continueranno fino al 2027 e al 2028 in diversi sistemi sanitari. Un maggiore utilizzo rende le poltrone resistenti e pronte per le procedure più rilevanti per gli investimenti nelle strutture ambulatoriali.
La crescente domanda di posti a sedere accessibili per gli esami, legata all'invecchiamento della popolazione, crea pressioni sulle specifiche tecniche.
L'invecchiamento della popolazione sta incrementando il numero di visite otorinolaringoiatriche e modificando le caratteristiche delle poltrone necessarie per esami sicuri. Uno studio condotto a Rotterdam nel 2025 ha rilevato una perdita uditiva superiore a 35 dBHL nel 31% degli uomini e nel 30% delle donne di età pari o superiore a 65 anni. La prevalenza è salita al 62% per gli uomini e al 57% per le donne di età superiore a 80 anni. Poltrone con altezze di trasferimento inferiori, sedili più ampi e maggiore capacità di carico possono supportare meglio i pazienti con mobilità ridotta. In India, le poltrone otorinolaringoiatriche sono state classificate tra i 67 dispositivi medici otorinolaringoiatrici notificati che richiedono la registrazione ai sensi del Regolamento sui Dispositivi Medici del 2017. Questi requisiti stanno gradualmente spostando le configurazioni accessibili e bariatriche da caratteristiche opzionali a specifiche di acquisto di routine nel mercato delle poltrone otorinolaringoiatriche.
Il passaggio alle poltrone elettriche multiposizione ridefinisce i criteri di acquisto.
Il passaggio dalle unità manuali ai sistemi motorizzati sta cambiando le decisioni di acquisto nel mercato delle poltrone per otorinolaringoiatria. Il posizionamento motorizzato può garantire un posizionamento più costante del paziente durante una giornata clinica intensa e può ridurre lo sforzo fisico per gli operatori sanitari. Midmark ha lanciato la poltrona per procedure 631 nell'aprile 2025 con un'altezza di trasferimento ridotta di 17 cm. L'azienda ha dichiarato che si trattava della prima poltrona per procedure certificata secondo gli standard di accessibilità per dispositivi medici dell'US Access Board. UMF Medical ha introdotto la sua poltrona per esami LibertyPRO nell'agosto 2025 con un'altezza del sedile di 17 cm e una capacità di carico di 650 kg. Questi lanci indicano che la progettazione accessibile sta diventando un requisito sempre più comune negli acquisti istituzionali nordamericani.
L'integrazione con l'endoscopia e i flussi di lavoro digitali in otorinolaringoiatria ridefinisce le specifiche della poltrona.
Il mercato delle poltrone per otorinolaringoiatria è sempre più influenzato dal ruolo della poltrona all'interno di un ambiente clinico connesso. Nel giugno 2026, Medtronic e KARL STORZ hanno annunciato una collaborazione per allineare l'ecosistema AiBLE ENT, incluso il sistema di navigazione chirurgica Stealth AXiS ENT approvato dalla FDA, con le piattaforme di visualizzazione endoscopica di KARL STORZ. La collaborazione supporta un approvvigionamento più integrato per le sale operatorie di otorinolaringoiatria negli Stati Uniti. Le specifiche delle poltrone possono quindi includere l'accesso per l'aspirazione e l'irrigazione, intervalli di posizionamento compatibili e superfici facili da pulire. I requisiti di interoperabilità del CMS ai sensi del 21st Century Cures Act supportano un uso più ampio di sistemi informativi clinici connessi [1] Centers for Medicare & Medicaid Services, “21st Century Cures Act: Interoperability and Information Blocking,” Centers for Medicare & Medicaid Services, cms.gov . Le strutture che investono in flussi di lavoro endoscopici connessi hanno meno probabilità di abbinare tali sistemi ad apparecchiature manuali obsolete.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo iniziale dei sistemi alimentati e integrati | -0.8% | Globale, concentrata nei mercati a basso reddito | Medio termine (2-4 anni) |
| Rimborso e vincoli di bilancio nelle piccole cliniche | -0.6% | Nord America, Sud America, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Lunga durata di servizio e interventi di ristrutturazione che ritardano la sostituzione. | -0.4% | Mercati consolidati in Europa e Nord America | Medio termine (2-4 anni) |
| Conformità e oneri del servizio post-vendita nei diversi mercati | -0.3% | Asia-Pacifico, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'elevato costo iniziale dei sistemi integrati e alimentati limita l'adozione degli aggiornamenti.
Per gli studi medici indipendenti e le cliniche specialistiche più piccole, l'acquisto di sistemi motorizzati e integrati rimane più difficile. Le poltrone con posizioni programmabili, aspirazione integrata e capacità bariatrica costano diverse volte di più rispetto alle alternative manuali o idrauliche di fascia media. Il tariffario Medicare Physician Fee Schedule del 2025 ha ricalibrato i valori RVU (Relative Value Units), riducendo i rimborsi per le procedure di routine dei seni paranasali e aumentando al contempo i pagamenti per le ricostruzioni nasali complesse e i trattamenti della voce. Gli studi medici che dipendono da procedure di routine si trovano ad affrontare margini più ristretti per gli acquisti di capitale. Questa difficoltà è maggiore al di fuori delle grandi aree metropolitane, dove il volume delle procedure potrebbe non giustificare un ciclo di sostituzione breve. Il rinnovamento dei sistemi idraulici, dei rivestimenti e dei poggiapiedi può prolungare la durata utile delle poltrone installate e ritardare i nuovi ordini nel mercato delle poltrone ORL.
I vincoli di rimborso e di bilancio nelle piccole cliniche frenano la domanda del mercato di fascia media.
Gli studi otorinolaringoiatrici di piccole dimensioni spesso ricavano una quota maggiore di attività da esami e servizi diagnostici con rimborsi inferiori. Gli aggiornamenti dei pagamenti Medicare implementati nel gennaio 2025 hanno influenzato i pagamenti per i codici di procedura ORL comunemente utilizzati [2] American Academy of Otolaryngology and Head and Neck Surgery, “Most Utilized CPT Codes and Medicare Payment Updates,” AAO-HNS Bulletin, entnet.org . La riduzione del flusso di cassa disponibile limita gli investimenti nelle strutture in alcuni studi interessati. Gli acquisti da parte degli ospedali pubblici in Sud America e Medio Oriente, nonché i dazi di importazione, i processi di approvazione e le limitate reti di servizi locali, possono anche ritardare l'Africa. Questi limiti finanziari pesano maggiormente sul livello sub-premium, dove altrimenti si verificherebbero molti acquisti da parte di piccole cliniche. Il risultato è una divisione più netta tra acquirenti istituzionali con maggiori risorse finanziarie e strutture comunitarie con investimenti insufficienti nel mercato delle poltrone ORL.
Analisi del segmento
Per tipologia di prodotto: le configurazioni motorizzate stanno guadagnando terreno rispetto al predominio manuale
Nel 2025, le poltrone ORL manuali rappresentavano il 53.31% del fatturato per tipologia di prodotto, costituendo la quota maggiore del mercato delle poltrone ORL. Questa posizione è dovuta ai prezzi di acquisto più bassi, alla manutenzione semplificata e alla compatibilità con le configurazioni di mobili più datate. Si prevede che le poltrone programmabili o motorizzate cresceranno a un tasso annuo composto (CAGR) dell'8.58% fino al 2031. Questo tasso di crescita più rapido riflette la crescente necessità di un posizionamento più complesso in cliniche ad alto volume e centri di chirurgia ambulatoriale. Le apparecchiature manuali mantengono ancora una posizione importante negli studi più piccoli e nelle regioni sensibili ai costi. Le unità idrauliche offrono la regolazione dell'altezza senza la complessità dei sistemi elettronici. La base installata continua a influenzare l'attuale domanda di poltrone manuali. Le nuove preferenze di acquisto si stanno orientando sempre più chiaramente verso le configurazioni motorizzate nel mercato delle poltrone ORL.
I prodotti convertibili e ibridi stanno acquisendo sempre maggiore importanza laddove una singola stanza deve essere utilizzata per esami e procedure minori. Queste poltrone possono ridurre la necessità di stanze dedicate separate negli ambulatori. La poltrona per procedure Midmark 631, lanciata nell'aprile 2025, utilizza un'altezza di trasferimento ridotta di 43 cm (17 pollici) per soddisfare gli standard di accessibilità per le apparecchiature mediche stabiliti dall'US Access Board. Questo esempio mostra come le normative sull'accessibilità possano influenzare i requisiti di prodotto. I produttori devono mantenere la produzione di prodotti manuali per gli acquirenti sensibili al prezzo. Devono inoltre sviluppare sistemi motorizzati che soddisfino le esigenze di accessibilità, controllo delle infezioni e flusso di lavoro digitale. Ciò crea un duplice requisito di sviluppo del prodotto per l'intero settore delle poltrone per otorinolaringoiatria. Inoltre, riduce il vantaggio per i fornitori che ritardano gli aggiornamenti del design per renderli accessibili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di poltrona: le poltrone per interventi minori si affermano come la categoria in più rapida crescita.
Nel 2025, le poltrone per esami rappresentavano il 56.24% del fatturato derivante dalle configurazioni, risultando la tipologia più diffusa nel mercato delle poltrone per otorinolaringoiatria. L'elevato carico di lavoro diagnostico di routine dei reparti ambulatoriali ospedalieri, delle cliniche specialistiche e degli studi medici ne giustifica l'utilizzo. Si prevede che le poltrone per procedure minori e interventi chirurgici cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.22% fino al 2031. Questo tasso di crescita più elevato è dovuto al trasferimento delle procedure dalle sale operatorie ospedaliere agli ambulatori e agli studi medici. Tali contesti richiedono poltrone con maggiori capacità procedurali. Anche le poltrone per trattamenti beneficiano di questo stesso spostamento nell'erogazione delle cure. Possono supportare servizi ricorrenti come la sinuplastica con palloncino e la microlaringoscopia ambulatoriale. Il mix di configurazioni sta quindi cambiando, poiché un numero sempre maggiore di interventi otorinolaringoiatrici viene eseguito al di fuori delle tradizionali sale operatorie.
Nel 2025 sono state effettuate 148 transazioni nel settore delle apparecchiature specialistiche ambulatoriali, di cui 7 in otorinolaringoiatria. L'attività di compravendita supporta i continui investimenti nella capacità di eseguire procedure ambulatoriali. Le poltrone bariatriche rimangono una configurazione di dimensioni più contenute, ma in crescita strutturale. Rispondono al divario tra i limiti di peso standard e le esigenze dei pazienti visitati negli ambulatori di otorinolaringoiatria. ATMOS ha presentato la sua unità di trattamento S61 CORIAN al Congresso DGHNO 2026 nel maggio 2026. L'unità include superfici in CORIAN non poroso, cassetti Servo-Drive senza maniglie e gestione separata degli strumenti puliti e usati. Questo design integra il controllo delle infezioni nella configurazione della poltrona, anziché considerarlo una funzionalità aggiuntiva. Di conseguenza, il mercato delle poltrone per otorinolaringoiatria attribuisce maggiore importanza alla capacità di eseguire procedure e alle prestazioni di pulizia.
Tecnologia e attuazione: l'attuazione elettrica si consolida come piattaforma dominante
Nel 2025, l'azionamento elettrico rappresentava il 60.14% del fatturato derivante da tecnologie e attuatori. Questa posizione di leadership riflette la domanda di regolazione multiposizione programmabile e di una minore necessità di riposizionamento manuale durante le procedure ad alto volume. Le piattaforme elettriche consentono un posizionamento più ripetibile nei flussi di lavoro di esame e procedura. La restante quota di mercato è rappresentata da sistemi meccanici, idraulici, elettroidraulici ed elettromeccanici. Ogni sistema si adatta a diverse fasce di prezzo e requisiti clinici. I sistemi elettroidraulici mantengono un ruolo importante nell'utilizzo istituzionale di fascia media. Offrono un movimento controllato, evitando al contempo la complessità associata ai sistemi completamente a stato solido. L'azionamento elettrico è ormai la tecnologia di base nei settori più sviluppati del mercato delle poltrone per otorinolaringoiatria.
I sistemi elettromeccanici stanno guadagnando terreno negli ambienti ad alta intensità di procedure grazie al loro funzionamento fluido e silenzioso. Questi sistemi possono anche funzionare bene insieme ad apparecchiature di documentazione endoscopica sensibili. Le poltrone meccaniche rimangono commercialmente rilevanti in Asia-Pacifico, Medio Oriente e Africa, dove il basso costo di acquisizione rimane importante. AKRUS ha sviluppato la serie sc5010 ES per uso otorinolaringoiatrico, oftalmologico e maxillo-facciale con protezione IP65 e attuazione a 24 V CC [3] AKRUS Medizintechnik, “sc5010 ES Mobile Battery-Electric Surgery Chair,” AKRUS Medizintechnik, akrus.de . La categoria di poltrone chirurgiche a batteria è destinata ad ambienti di procedura ambulatoriali e off-grid. La certificazione ISO 13485 è utilizzata come segnale di qualità negli acquisti ospedalieri. Gli acquirenti europei valutano anche la documentazione tecnica richiesta dal Regolamento UE sui dispositivi medici (MDR) per i dispositivi medici di Classe I. Questi requisiti possono rafforzare la posizione dei fornitori affermati nel settore delle poltrone otorinolaringoiatriche.
Per utente finale: i centri chirurgici ambulatoriali e le cliniche specializzate accelerano, mentre gli ospedali mantengono le proprie dimensioni.
Nel 2025, gli ospedali detenevano il 54.65% del fatturato derivante dagli utenti finali. Le loro dimensioni sono dovute agli elevati volumi di procedure, agli acquisti multi-reparto e alle consolidate relazioni con le organizzazioni di acquisto di gruppo. Gli ospedali possono sfruttare le proprie economie di scala per ottenere vantaggi in termini di costi in diverse categorie di apparecchiature. Si prevede che i centri di chirurgia ambulatoriale cresceranno a un tasso annuo composto (CAGR) dell'8.65% fino al 2031. Questo tasso è in linea con la più ampia tendenza dell'assistenza otorinolaringoiatrica verso l'erogazione ambulatoriale. Riflette inoltre il consolidamento degli studi otorinolaringoiatrici attorno a modelli di centri di chirurgia ambulatoriale. Le cliniche specialistiche rimangono un'importante fonte di domanda nel mercato delle poltrone otorinolaringoiatriche. Spesso richiedono armadi diagnostici integrati, posizionamento compatibile con l'endoscopia e superfici che consentano una rapida disinfezione.
Nel luglio 2025, Alliant Purchasing ha stretto una partnership con e3 Diagnostics per offrire prezzi preferenziali su apparecchiature audiologiche e per la valutazione dell'equilibrio a cliniche otorinolaringoiatriche e centri di chirurgia ambulatoriale in oltre 35,000 sedi. Questa collaborazione dimostra come i programmi di acquisto si stiano estendendo oltre le reti ospedaliere. Centri medici universitari, strutture governative e istituti di ricerca contribuiscono a una domanda più stabile, influenzata dai cicli di bilancio. Nell'agosto 2025, l'Universitätsklinikum Schleswig-Holstein ha assegnato a Happersberger otopront GmbH un contratto per unità di trattamento otorinolaringoiatrico del valore di 139 mila euro (152 mila dollari) TED. Questa aggiudicazione indica un attivo rinnovamento delle apparecchiature nelle strutture accademiche europee. I grandi contratti istituzionali possono supportare i fornitori con capacità di assistenza e gamme di prodotti pertinenti. Le cliniche più piccole continuano ad affrontare decisioni di aggiornamento più vincolanti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: le piattaforme online crescono più rapidamente con l'espansione degli acquisti digitali
Nel 2025, i distributori autorizzati di apparecchiature mediche detenevano il 57.65% del fatturato del canale di distribuzione. Il loro ruolo è supportato da dimostrazioni cliniche, pacchetti di contratti di assistenza e consolidate relazioni con gruppi di acquisto ospedalieri. Queste capacità rimangono importanti per i sistemi di fascia alta o complessi che necessitano di installazione e manutenzione continua. Si prevede che le piattaforme online per apparecchiature mediche cresceranno a un tasso annuo composto del 9.25% fino al 2031. Questa crescita segue la più ampia attività di approvvigionamento digitale nei mercati emergenti. Le vendite dirette ai produttori rimangono importanti per i sistemi di poltrone personalizzati e di fascia alta. Queste vendite sono particolarmente rilevanti quando i sistemi ospedalieri negoziano grandi contratti multisito. La distribuzione sta diventando più diversificata nel mercato delle poltrone per otorinolaringoiatria con l'espansione degli ordini digitali.
Medikabazaar ha registrato una crescita del fatturato del 57% su base annua nel primo trimestre dell'anno fiscale 2025, grazie ai volumi di approvvigionamento digitale che coprono oltre 200.000 SKU in 5 categorie sanitarie. L'azienda puntava a un fatturato annuo di 3,000 crore di rupie (360 milioni di dollari) entro l'anno fiscale 2027. Henry Schein ha completato il lancio globale dell'e-commerce per i clienti del settore dentale negli Stati Uniti e in Canada all'inizio del 2026 e lo sta estendendo ai clienti del settore medicale negli Stati Uniti nel corso del 2026. Queste azioni dimostrano come i distributori consolidati si stiano adattando agli acquisti digitali. Uno studio pubblicato sul Journal of Public Economics ha rilevato che un aumento di 1 deviazione standard nelle dimensioni delle organizzazioni di acquisto di gruppo ha ridotto le spese per forniture ospedaliere per dimissione del 2.7%. Ciò fornisce una ragione commerciale per i produttori per perseguire l'inserimento in elenchi di acquisti di gruppo. La profondità del servizio offerto dai distributori e la comodità dell'online influenzeranno entrambe le scelte di canale nel mercato delle poltrone ORL.
Analisi geografica
Nel 2025, il Nord America deteneva il 38.61% della quota di mercato delle poltrone per otorinolaringoiatria. Gli Stati Uniti consolidano questa posizione grazie a una fitta rete di specialisti in otorinolaringoiatria e a un elevato volume di interventi chirurgici pro capite. Il consolidamento degli studi otorinolaringoiatrici in piattaforme ambulatoriali multisito sta centralizzando le decisioni di approvvigionamento. Gli standard dell'US Access Board per altezze di trasferimento ridotte a 17 pollici (43 cm) stanno comparendo nelle specifiche di ospedali e centri di chirurgia ambulatoriale. Il Canada garantisce acquisti istituzionali costanti attraverso il suo sistema sanitario pubblico. Il Messico offre una domanda di prodotti elettrici e idraulici di fascia media, grazie all'espansione delle reti ospedaliere private. La pressione sui rimborsi per i servizi otorinolaringoiatrici di routine rimane un rischio per gli investimenti in ammodernamenti delle strutture private.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.75% fino al 2031. Gli investimenti nelle infrastrutture sanitarie, l'invecchiamento della popolazione e la maggiore consapevolezza delle patologie otorinolaringoiatriche supportano questo tasso. Uno studio del 2025, basato sull'indagine sanitaria nazionale cinese del 2023, ha rilevato una perdita dell'udito ad alta frequenza tra gli anziani intervistati nelle province di Jiangsu, Guangdong e Jilin. L'India ha incluso le poltrone otorinolaringoiatriche tra i 67 dispositivi medici otorinolaringoiatrici notificati ai sensi del Regolamento sui dispositivi medici del 2017. Giappone e Corea del Sud mantengono elevati standard per le apparecchiature e una solida base di fornitori nazionali. Nuovi ospedali e programmi di screening otorinolaringoiatrico finanziati dal governo supportano una domanda più ampia in Australia e in altri paesi dell'Asia-Pacifico.
Nel 2025, l'Europa deteneva una quota sostanziale del mercato globale delle poltrone per otorinolaringoiatria, con la Germania come principale centro di domanda e produzione. L'elevato volume di procedure ambulatoriali e i lavori di ristrutturazione delle cliniche in Germania sostengono una domanda ricorrente di configurazioni di alta gamma. Il contratto stipulato nell'agosto 2025 con l'UKSH (University Hospitals and South Africa) e assegnato a Happersberger Otopront rappresenta un esempio concreto di acquisto di poltrone di ricambio da parte di ospedali universitari. Anche Regno Unito, Francia, Italia e Spagna presentano una domanda significativa, sebbene gli appalti pubblici possano allungare i cicli di sostituzione. La costruzione di ospedali nei Paesi del Consiglio di Cooperazione del Golfo (CCG) può generare acquisti periodici di grandi volumi. Brasile e Argentina potrebbero subire ritardi negli ordini a causa di limiti di bilancio e dazi doganali. Il Sud America e il Medio Oriente e l'Africa rimangono segmenti più piccoli, ma strategicamente rilevanti, del mercato delle poltrone per otorinolaringoiatria.
Panorama competitivo
Il mercato delle poltrone per otorinolaringoiatria è moderatamente frammentato. I fornitori competono in base alla progettazione per il controllo delle infezioni, alla predisposizione per i flussi di lavoro clinici digitali e alla conformità ai requisiti di accessibilità. Gli specialisti europei, tra cui ATMOS MedizinTechnik, Happersberger otopront e NAMROL Medical, occupano posizioni di rilievo nei canali istituzionali di fascia alta. Le loro offerte si concentrano su ingegneria igienica, design ergonomico e vicinanza ai centri accademici di otorinolaringoiatria. Le aziende nordamericane, tra cui Midmark e UMF Medical, competono in base a design accessibili, copertura dei servizi e contratti di acquisto di gruppo. I fornitori cinesi e sudcoreani stanno entrando nei canali di mercato di fascia media con modelli elettrici ed elettroidraulici. La loro politica dei prezzi esercita pressione negli acquisti sensibili al costo. La concorrenza, pertanto, varia a seconda che si tratti di un mercato di fascia alta, istituzionale o orientato al rapporto qualità-prezzo.
Le poltrone bariatriche specifiche per pazienti con peso superiore a 300 kg rappresentano ancora una categoria di prodotti limitata rispetto alle esigenze cliniche dichiarate. Anche i prodotti che consentono di passare dalla posizione per esame a quella per procedure minori assistite da endoscopia senza riconfigurazione manuale sono solo parzialmente disponibili. Nel maggio 2026, ATMOS ha presentato l'unità S61 CORIAN con superfici in CORIAN non poroso, cassetti Servo-Drive senza maniglie e separazione tra strumenti puliti e usati. Questa innovazione rende le prestazioni igieniche più evidenti nella scelta dell'unità di trattamento. Nell'aprile 2025, Midmark ha lanciato la poltrona per procedure 631 con un'altezza di trasferimento di 17 cm e certificazione US Access Board. Nell'agosto 2025, UMF Medical ha introdotto la poltrona LibertyPRO con un'altezza del sedile di 17 cm e una capacità di carico di 650 kg. Queste iniziative pongono l'accessibilità, insieme all'igiene, come un elemento distintivo e pratico del prodotto.
La certificazione ISO 13485 e la documentazione tecnica relativa al Regolamento UE sui dispositivi medici (MDR) possono fungere da requisiti di qualificazione nei canali di distribuzione premium europei. Tali requisiti possono rallentare l'ingresso di fornitori la cui documentazione è meno sviluppata rispetto all'ingegneria di prodotto. I produttori con reti di assistenza clinica consolidate possono inoltre godere di un vantaggio quando gli acquirenti richiedono installazione, manutenzione e supporto del personale. Il mercato delle poltrone per otorinolaringoiatria, pertanto, rimane aperto a nuovi fornitori, ma non dipende solo dal prezzo. I fornitori necessitano di prodotti adatti ai livelli di budget locali e ai flussi di lavoro assistenziali. Devono inoltre soddisfare i requisiti di accessibilità, pulizia e integrazione procedurale. Le evidenze disponibili supportano un contesto di fornitori moderatamente frammentato, piuttosto che un controllo concentrato nelle mani di un piccolo gruppo.
Cattedre di Otorinolaringoiatria, leader del settore
ATMOS MedizinTechnik GmbH & Co. KG
OPTOMIC ESPAÑA SA
Haag-Street Group
NAMROL Medical SL
Società chirurgica globale
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: ATMOS MedizinTechnik ha presentato al congresso DGHNO 2026 l'unità di trattamento ORL S61 CORIAN, caratterizzata da superfici in CORIAN non porose, cassetti Servo-Drive senza maniglie e un sistema strutturato di gestione degli strumenti e delle secrezioni. Il prodotto stabilisce un punto di riferimento per la progettazione di postazioni di lavoro ORL conformi alle normative sul controllo delle infezioni negli acquisti clinici europei e indica la direzione dell'evoluzione delle specifiche igieniche per il settore.
- Agosto 2025: UMF Medical ha presentato la poltrona per visite mediche LibertyPRO con un'altezza della seduta di soli 17 cm e una capacità di carico di 650 kg, conforme agli standard per le apparecchiature mediche accessibili dell'US Access Board. Le sponde di supporto TruComfort+ si ribaltano per facilitare l'accesso al paziente, si bloccano come sponde del letto e consentono un posizionamento preciso delle braccia per il monitoraggio della pressione sanguigna, estendendo l'utilità clinica ben oltre l'otorinolaringoiatria, fino alle applicazioni per visite mediche generali.
Ambito del rapporto sul mercato globale delle poltrone ORL
Come indicato nel rapporto, le poltrone ORL, note anche come poltrone per otorinolaringoiatria o poltrone per esami ORL, sono poltrone mediche specializzate progettate per esami e procedure ORL (orecchio, naso e gola). Sono attrezzature essenziali nelle cliniche e negli ospedali ORL, in quanto offrono comfort ai pazienti e facilità di accesso per gli operatori sanitari.
Il mercato delle poltrone per otorinolaringoiatria (ORL) è segmentato per tipologia di prodotto in poltrone ORL manuali, poltrone ORL programmabili o motorizzate, poltrone ORL idrauliche e poltrone ORL convertibili e ibride. Per configurazione della poltrona, il mercato è segmentato in poltrone per esame, poltrone per trattamento, poltrone per procedure e interventi chirurgici minori e poltrone ORL bariatriche. Per tecnologia e azionamento, il mercato è segmentato in poltrone elettriche, meccaniche, idrauliche, elettroidrauliche, elettromeccaniche e altre. Per utente finale, il mercato è segmentato in ospedali, cliniche specializzate in otorinolaringoiatria, centri chirurgici ambulatoriali e altri utenti finali. Per canale di distribuzione, il mercato è segmentato in vendite dirette del produttore, distributori autorizzati di apparecchiature mediche, gruppi ospedalieri e contratti di acquisto di gruppo e piattaforme online di apparecchiature mediche. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato copre anche le dimensioni e le tendenze di mercato stimate per 17 paesi nelle principali regioni del mondo. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD).
| Poltrone manuali per otorinolaringoiatria |
| Poltrone ORL programmate o motorizzate |
| Poltrone idrauliche per otorinolaringoiatria |
| Poltrone ORL convertibili e ibride |
| Sedie d'esame |
| Poltrone per trattamenti |
| Poltrone per interventi chirurgici e procedure minori |
| Poltrone per otorinolaringoiatria bariatrica |
| Elettrico |
| Meccanico |
| Idraulico |
| Elettroidraulico |
| elettromeccanica |
| Altro |
| Ospedali |
| Cliniche specialistiche di otorinolaringoiatria |
| Centri chirurgici ambulatoriali |
| Altri utenti finali |
| Vendite dirette del produttore |
| Distributori autorizzati di apparecchiature mediche |
| Contratti di gruppo ospedaliero e di acquisto di gruppo |
| Piattaforme online per apparecchiature mediche |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Poltrone manuali per otorinolaringoiatria | |
| Poltrone ORL programmate o motorizzate | ||
| Poltrone idrauliche per otorinolaringoiatria | ||
| Poltrone ORL convertibili e ibride | ||
| Per configurazione della sedia | Sedie d'esame | |
| Poltrone per trattamenti | ||
| Poltrone per interventi chirurgici e procedure minori | ||
| Poltrone per otorinolaringoiatria bariatrica | ||
| Tramite tecnologia e attuazione | Elettrico | |
| Meccanico | ||
| Idraulico | ||
| Elettroidraulico | ||
| elettromeccanica | ||
| Altro | ||
| Per utente finale | Ospedali | |
| Cliniche specialistiche di otorinolaringoiatria | ||
| Centri chirurgici ambulatoriali | ||
| Altri utenti finali | ||
| Per canale di distribuzione | Vendite dirette del produttore | |
| Distributori autorizzati di apparecchiature mediche | ||
| Contratti di gruppo ospedaliero e di acquisto di gruppo | ||
| Piattaforme online per apparecchiature mediche | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato delle poltrone per otorinolaringoiatria?
Si prevede che il mercato delle poltrone per otorinolaringoiatria crescerà da 0.82 miliardi di dollari nel 2025 e 0.88 miliardi di dollari nel 2026 a 1.24 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 7.12% tra il 2026 e il 2031.
Quali sono i fattori che trainano la domanda di poltrone per otorinolaringoiatria?
L'aumento del numero di procedure ambulatoriali, le esigenze di accessibilità legate all'invecchiamento, il posizionamento elettrico e i flussi di lavoro endoscopici integrati stanno alimentando la domanda. La necessità di sostituire le apparecchiature si presenta anche quando quelle installate non soddisfano i requisiti di altezza di trasferimento ridotta o di controllo delle infezioni.
Quale tipologia di prodotto sta crescendo più rapidamente nel settore delle poltrone per otorinolaringoiatria?
Si prevede che le poltrone programmabili o motorizzate cresceranno a un tasso annuo composto dell'8.58% fino al 2031, mentre le poltrone manuali deterranno una quota di mercato del 53.31% nel 2025.
Qual è il segmento di utenti finali in più rapida crescita per le poltrone otorinolaringoiatriche?
Si prevede che i centri di chirurgia ambulatoriale cresceranno a un tasso annuo composto dell'8.65% fino al 2031, mentre gli ospedali deterranno una quota del 54.65% nel 2025.
Quale regione sta registrando la crescita più rapida per le cattedre di otorinolaringoiatria?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto dell'8.75% fino al 2031, grazie agli investimenti nelle infrastrutture sanitarie, all'invecchiamento della popolazione, alla maggiore consapevolezza dei disturbi dell'udito e all'evoluzione della regolamentazione dei dispositivi medici otorinolaringoiatrici.
Quale canale di distribuzione si sta espandendo più rapidamente?
Si prevede che le piattaforme online per la vendita di apparecchiature mediche cresceranno a un tasso annuo composto del 9.25% fino al 2031, nonostante nel 2025 i distributori autorizzati detenessero una quota di mercato del 57.65%.


