

Dimensioni e quota del mercato del riciclaggio della plastica tecnica
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Volume di mercato (2026) | 16.11 milioni di tonnellate |
| Volume di mercato (2031) | 22.06 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 6.49% CAGR |
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Asia Pacifico |
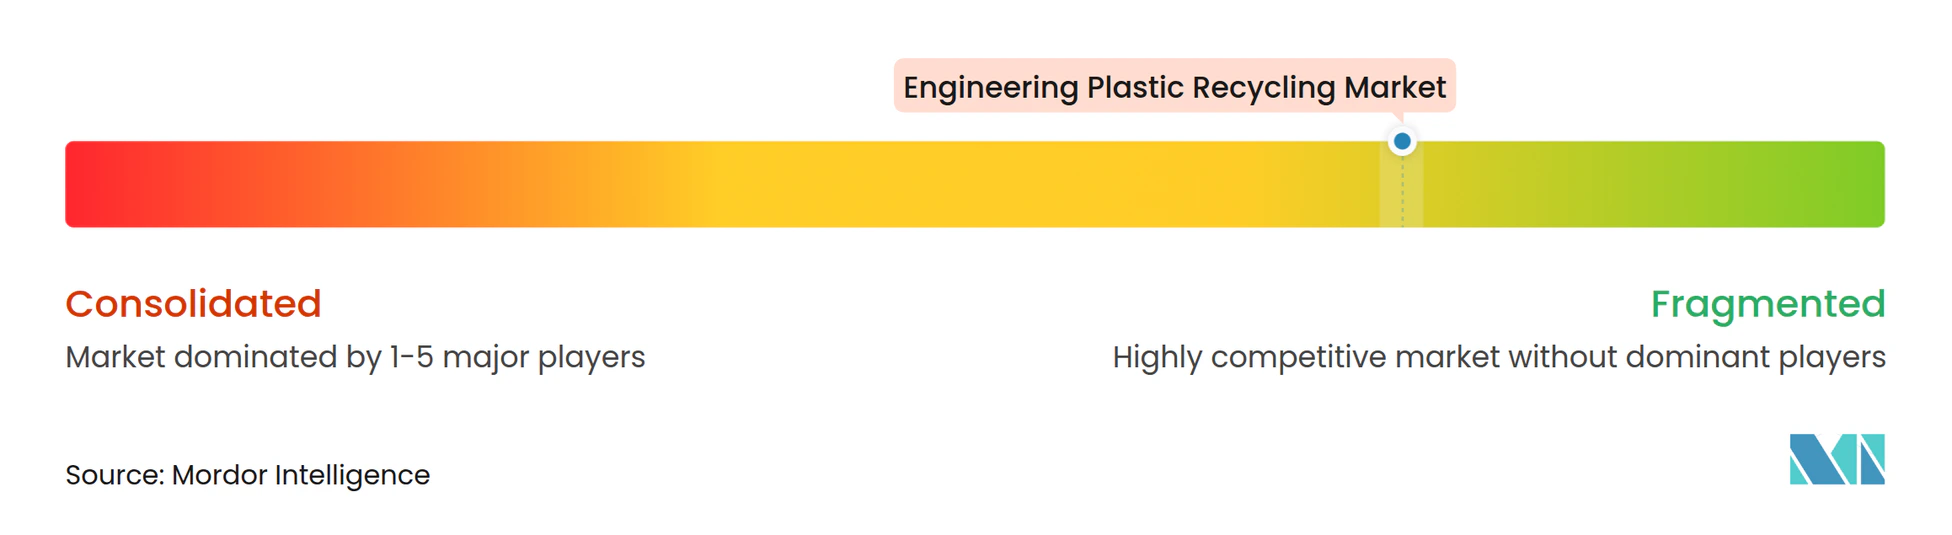
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del riciclaggio della plastica ingegneristica di Mordor Intelligence
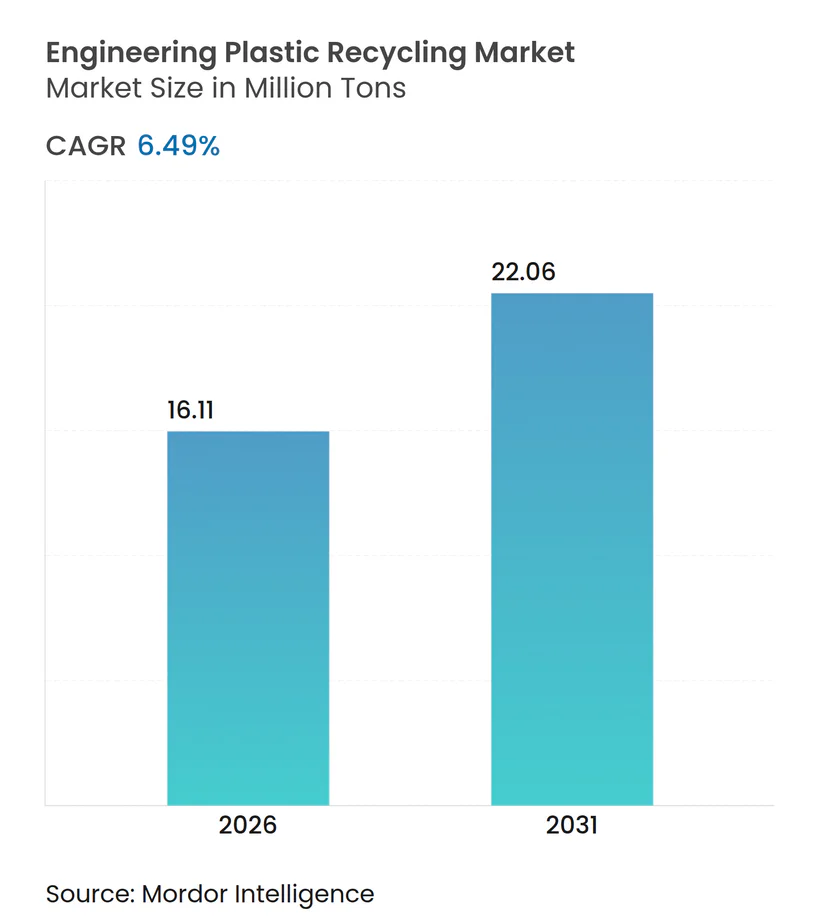
Si stima che il mercato del riciclo delle materie plastiche ingegneristiche raggiungerà i 16.11 milioni di tonnellate nel 2026 e si prevede che raggiungerà i 22.06 milioni di tonnellate entro il 2031, con un CAGR del 6.49% nel periodo di previsione (2026-2031). Le quote normative nell'Unione Europea e in California, unite agli impegni di approvvigionamento dei proprietari dei marchi, stanno trasformando il contenuto riciclato da un'iniziativa volontaria a un requisito legale, consolidando la crescita nei settori dell'imballaggio e dei filati industriali. La costruzione cinese post-National Sword, i sistemi di deposito-rimborso europei e gli investimenti nel riciclo chimico nordamericano stanno rafforzando le posizioni di fornitura regionali, mentre la filigrana digitale e la selezione tramite visione artificiale stanno aumentando i tassi di recupero per le materie plastiche ingegneristiche miste. I progetti di depolimerizzazione finanziati da venture capital, che riducono il costo del capitale per tonnellata del 30%, stanno riducendo il divario di prezzo con la resina vergine, aumentando la concorrenza e favorendo il consolidamento tra gli operatori storici. I colli di bottiglia nell'approvazione per il contatto con gli alimenti e la volatilità dei prezzi delle balle restano ostacoli a breve termine, ma la domanda a lungo termine proveniente da applicazioni nei settori automobilistico, elettronico e dell'edilizia ecosostenibile continua ad ampliare la presenza sul mercato del riciclaggio della plastica tecnica.
Punti chiave del rapporto
- Per tipologia di plastica, il PET ha conquistato il 97.47% della quota di mercato del riciclaggio della plastica tecnica nel 2025 e si prevede che aumenterà a un CAGR del 6.51% fino al 2031.
- Per settore di utilizzo finale, nel 2025 il filato industriale rappresentava il 61.61% del mercato del riciclaggio della plastica tecnica; il settore degli imballaggi sta crescendo a un CAGR dell'8.12% fino al 2031.
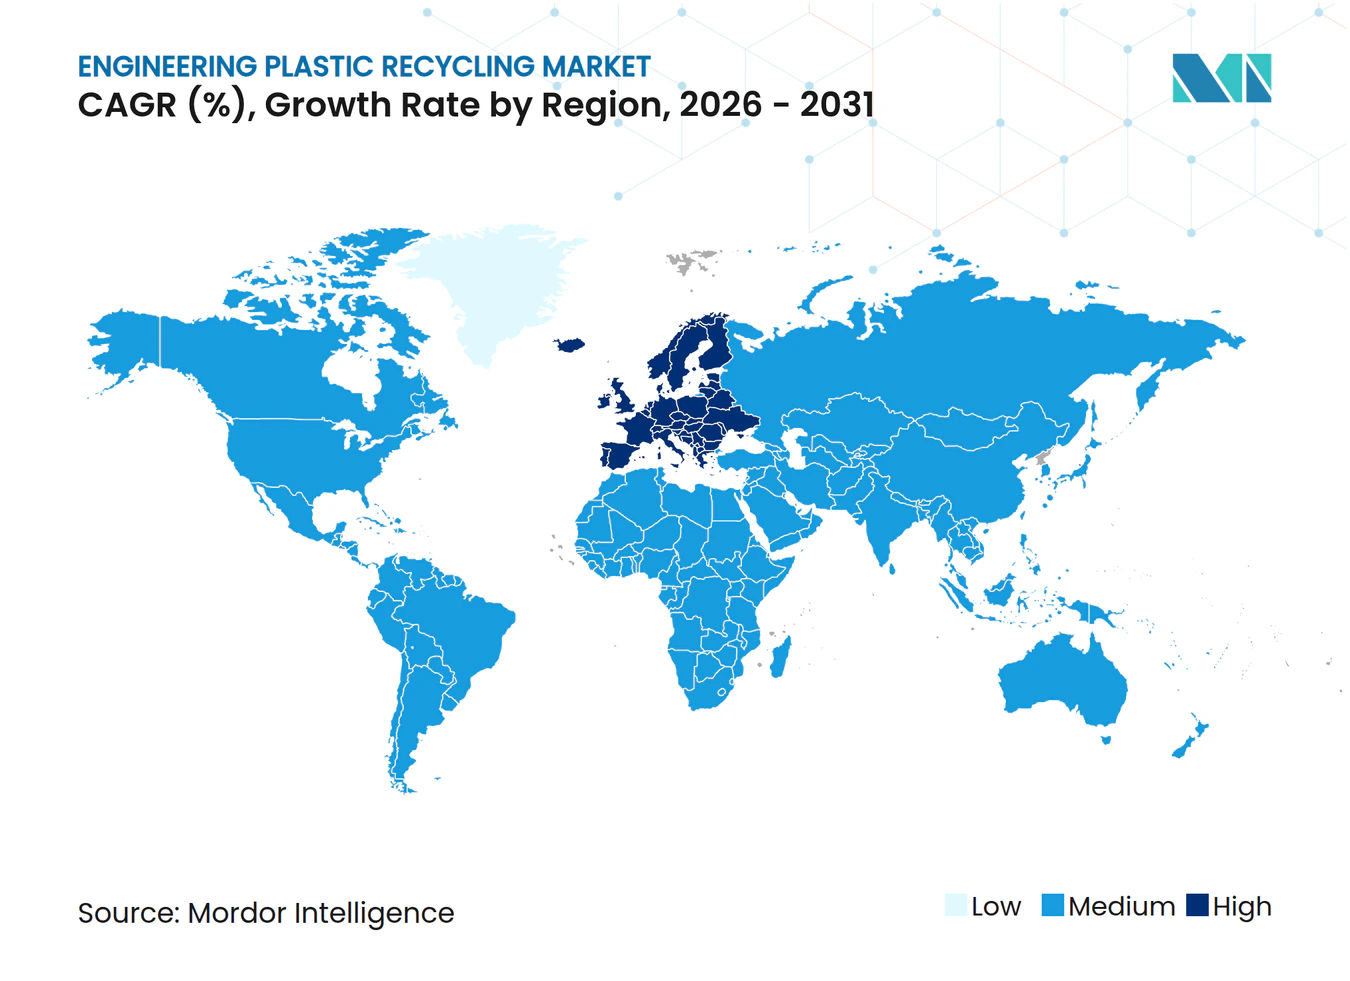
- In termini geografici, nel 2025 la regione Asia-Pacifico deteneva una quota del 56.39% del mercato del riciclaggio della plastica tecnica; l'Europa registra il CAGR più elevato previsto, pari al 6.55% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del riciclaggio della plastica tecnica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le quote obbligatorie per il contenuto riciclato saranno inasprite dopo il 2026 | + 1.8% | Europa, Nord America, mercati principali dell'APAC | Medio termine (2-4 anni) |
| Il proprietario del marchio si impegna a sostituire il 25-50% degli imballaggi in plastica tecnica con materie prime riciclate entro il 2030 | + 1.5% | Globale, con concentrazione in Europa e Nord America | A breve termine (≤ 2 anni) |
| Domanda OEM di gradi di PA e PC riciclati chimicamente nei componenti di gestione termica di veicoli elettrici ed elettronici | + 1.2% | APAC (Cina, Corea del Sud), Europa (Germania, Francia) | Medio termine (2-4 anni) |
| L'avvento della marcatura digitale dell'acqua e delle linee di smistamento basate sull'intelligenza artificiale aumenta la resa dei flussi misti | + 0.9% | Siti pilota in Europa e Nord America, espansione nell'APAC | A lungo termine (≥ 4 anni) |
| Impianti di depolimerizzazione a base di solvente finanziati da venture capital che raggiungono una riduzione dei costi di investimento/tonnellata del 30% | + 1.1% | Nord America, Europa, hub APAC selettivi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le quote obbligatorie per il contenuto riciclato saranno inasprite dopo il 2026
Gli obiettivi vincolanti del Regolamento UE sugli imballaggi e i rifiuti di imballaggio impongono un contenuto riciclato del 30% nelle bottiglie per bevande entro il 2030, che salirà al 65% entro il 2040, mentre la legge francese AGEC estende le quote ai componenti automobilistici ed elettronici [1] Commissione europea, “Regolamento sugli imballaggi e i rifiuti di imballaggio”, europa.eu . La legge californiana SB 54 impone sanzioni di 50,000 dollari al giorno per la non conformità, trasformando l'approvvigionamento di contenuto riciclato in una misura di riduzione dei costi. Questi obblighi hanno compresso il sovrapprezzo della resina riciclata dal 15-25% nel 2024 al 5-10% entro la fine del 2025, man mano che l'offerta aumentava. I capitali sono confluiti sia verso le linee meccaniche che chimiche, accelerando l'espansione del mercato del riciclo delle materie plastiche tecniche. Con l'inasprimento delle soglie dopo il 2026, la visibilità della domanda migliora e il rischio di finanziamento diminuisce, rafforzando lo slancio della crescita.
Il proprietario del marchio si impegna a sostituire il 25-50% degli imballaggi in plastica tecnica con materie prime riciclate entro il 2030
Unilever, Procter & Gamble e Nestlé hanno inserito clausole sul contenuto riciclato nei contratti di approvvigionamento globali, richiedendo collettivamente oltre 600,000 tonnellate di PET riciclato per uso alimentare all'anno a partire dal 2027. Accordi di fornitura a lungo termine supportano impianti di depolimerizzazione su larga scala come il sito Eastman in Tennessee, consentendo finanziamenti di progetto superiori a 150 milioni di dollari per impianto. La pressione sui marchi si ripercuote a cascata lungo le catene di approvvigionamento, incentivando i trasformatori a riqualificare i gradi riciclati per film barriera, tappi e chiusure. L'effetto domino sostiene una crescita della capacità a due cifre nel mercato del riciclo delle plastiche ingegneristiche nel breve termine.
Domanda OEM di gradi di PA e PC riciclati chimicamente nei componenti di gestione termica di veicoli elettrici ed elettronici
BMW, Tesla e Apple ora specificano poliammide e policarbonato riciclati chimicamente per applicazioni sottocofano e di interfaccia termica, citando riduzioni del 20-30% delle emissioni di carbonio durante il ciclo di vita, oltre alla conformità all'infiammabilità UL 94. Sono accettati premi del 20-30% rispetto alle alternative riciclate meccanicamente, grazie alle prestazioni equivalenti a quelle dei materiali vergini, favorendo un mercato a due livelli di prezzo. L'aumento dei volumi di produzione di veicoli elettrici e le esigenze di gestione del calore aumentano la domanda di questi materiali, incanalando una crescita a margini più elevati nel più ampio mercato del riciclo delle materie plastiche ingegneristiche.
L'emergere della filigrana digitale e delle linee di smistamento AI-Vision aumentano la resa dei flussi misti
I progetti pilota di HolyGrail 2.0 hanno raggiunto una precisione del 95% nell'identificazione di plastiche multistrato e nere che sfuggono ai sistemi a infrarossi vicini, raddoppiando la produttività negli impianti europei di recupero dei materiali. L'ottica potenziata dall'intelligenza artificiale di Tomra ha aumentato del 40% il recupero di poliammide dai flussi di RAEE all'inizio del 2026, liberando materie prime un tempo relegate all'incenerimento. Il miglioramento dell'economia di smistamento supporta gli investimenti in plastiche tecniche difficili da riciclare, ampliando la gamma di materiali e rafforzando il mercato complessivo del riciclo delle plastiche tecniche.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Approvazioni limitate per il contatto con gli alimenti per le materie plastiche R-Engineering in molte giurisdizioni | -0.6% | Nord America (FDA), APAC (Cina, India, Giappone), Sud America | Medio termine (2-4 anni) |
| La volatilità dei prezzi delle balle rende il ROI imprevedibile per i riciclatori | -0.5% | Globale, acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| L'elevato contenuto di ritardanti di fiamma bromurati nelle plastiche RAEE aumenta i costi di lavorazione | -0.4% | Europa, Nord America, APAC (hub per i rifiuti elettronici) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Approvazioni limitate per il contatto con gli alimenti per materie plastiche tecniche riciclate in molte giurisdizioni
Il processo di lettera di non obiezione della FDA costa 500,000 dollari e può durare fino a 24 mesi per grado, limitando l'offerta statunitense di policarbonato e poliammide riciclati per uso alimentare [2] US Food and Drug Administration, “Letter of No Objection Guidance,” fda.gov . La Cina non dispone di linee guida complete, il che spinge i proprietari dei marchi verso la resina vergine per gli imballaggi di latticini e bevande. I flussi separati a contatto con gli alimenti riducono l'utilizzo degli impianti e aumentano i costi di selezione di circa il 15%. Fino a quando non migliorerà la convergenza normativa, questo ostacolo frena l'adozione a breve termine nel mercato del riciclo delle materie plastiche ingegneristiche.
La volatilità dei prezzi delle balle rende il ROI imprevedibile per i riciclatori
I prezzi delle balle di PET e poliammide hanno oscillato tra 250 e 420 dollari a tonnellata nel periodo 2024-2025, a causa delle oscillazioni del prezzo del petrolio greggio e dei picchi della domanda nel settore tessile. Le aziende europee di riciclaggio di medie dimensioni hanno inutilizzato la capacità produttiva quando i costi delle balle sono aumentati del 35% nel terzo trimestre del 2025, mentre i prezzi delle scaglie sono rimasti stagnanti, evidenziando margini EBITDA ridotti dell'8-12%. La volatilità delle balle mina la fiducia dei finanziatori nel finanziamento di progetti senza ricorso, rallentando l'espansione degli impianti e moderando la crescita del mercato del riciclo delle materie plastiche ingegneristiche.
Analisi del segmento
Per tipo di plastica: il predominio del PET continua mentre emergono i polimeri speciali
Nel 2025, il PET deteneva il 97.47% della quota di mercato del riciclo delle plastiche ingegneristiche e il segmento è sulla buona strada per un CAGR del 6.51% fino al 2031, poiché le applicazioni tessili e per le bevande assorbono volumi crescenti di materiale riciclato. Il mercato del riciclo delle plastiche ingegneristiche per il PET è in crescita, supportato dall'aumento di capacità produttiva di 400,000 tonnellate di Indorama Ventures e dai sistemi di deposito-rimborso europei.
La crescita della domanda di poliammide è alimentata dalle specifiche OEM del settore automobilistico ed elettronico per gradi riciclati meccanicamente e chimicamente con prestazioni ignifughe. La PA di provenienza ChemCycling ha un sovrapprezzo del 40%, offrendo ai riciclatori una resilienza del margine. Il riciclo del policarbonato progredisce grazie a prove di smontaggio robotizzato che raggiungono l'85% di purezza, riducendo le curve dei costi di lavorazione. PMMA, ABS, SAN e polimeri di nicchia come il PEEK rimangono su scala pilota, ma presentano opportunità di sviluppo man mano che la depolimerizzazione a base solvente raggiunge la maturità commerciale.
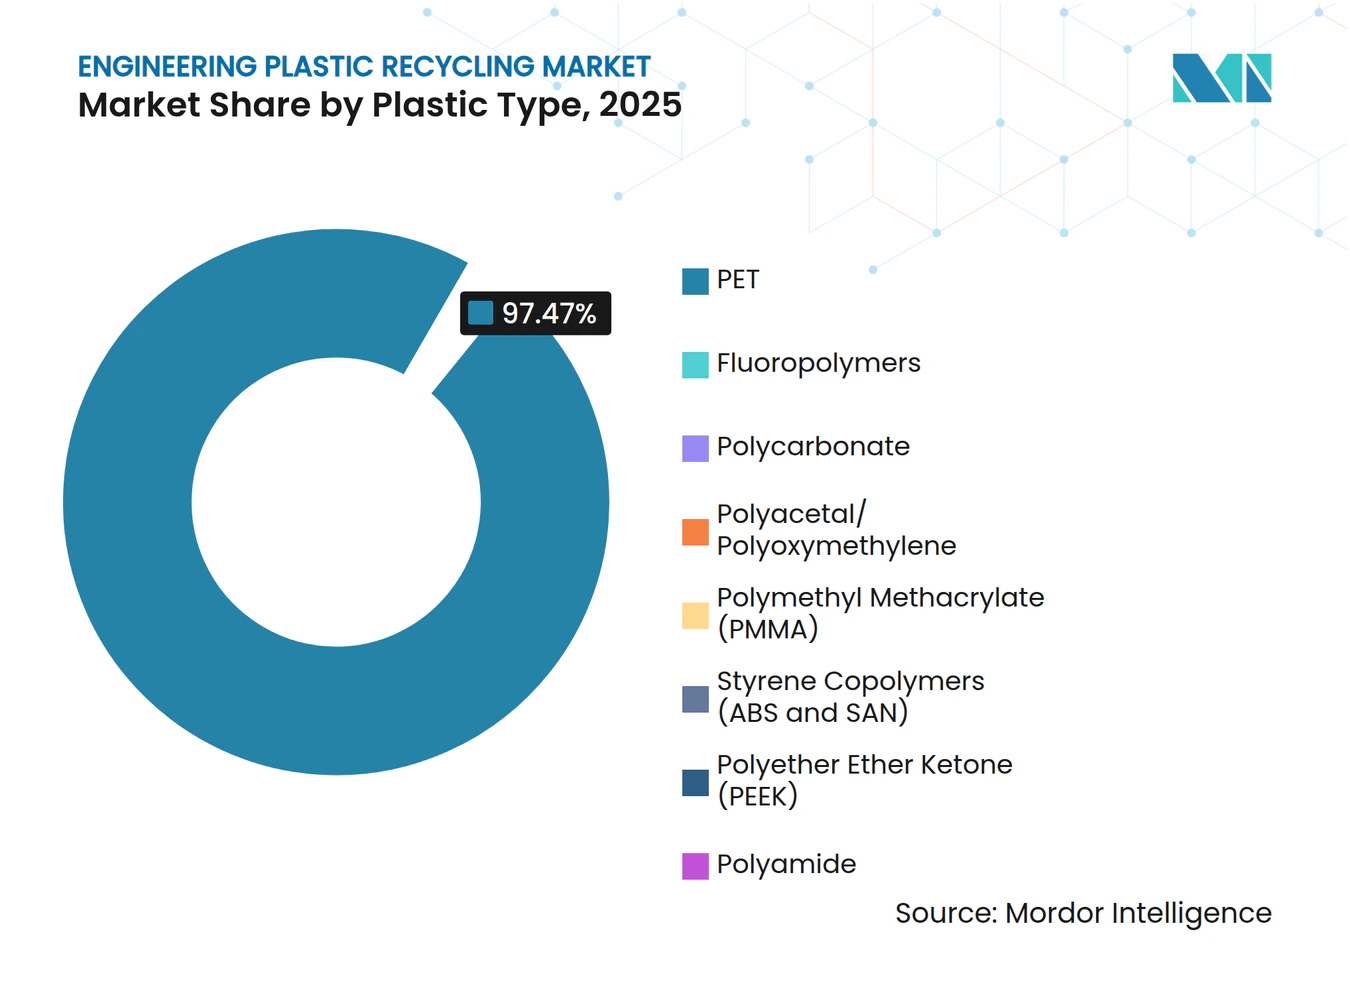
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: la crescita del packaging supera quella del filato industriale
Nel 2025, il filato industriale rappresentava il 61.61% del mercato del riciclo di materie plastiche ingegneristiche, poiché la fibra di poliestere può integrare il 100% di scaglie riciclate senza perdita di resistenza alla trazione. La linea di produzione di PSF riciclato da 300,000 tonnellate di Reliance Industries esemplifica i vantaggi di scala e la domanda vincolata da parte degli esportatori di abbigliamento.
Il settore degli imballaggi sta avanzando a un CAGR dell'8.12%, erodendo il predominio del filato industriale, mentre le tasse normative sulla resina vergine accelerano la conversione a materie prime riciclate. Le dimensioni del mercato del riciclo delle plastiche ingegneristiche per l'industria degli imballaggi sono trainate dall'impegno di Amcor a integrare il contenuto riciclato nel 30% del suo portafoglio e dagli investimenti nel riciclo chimico che sbloccano gradi adatti al contatto con gli alimenti. I segmenti automobilistico ed elettronico sono più piccoli in termini di volume, ma offrono un valore per tonnellata più elevato, poiché gli OEM adottano PA e PC riciclati per la gestione termica e i componenti strutturali, segnalando una diversificazione della domanda a lungo termine.
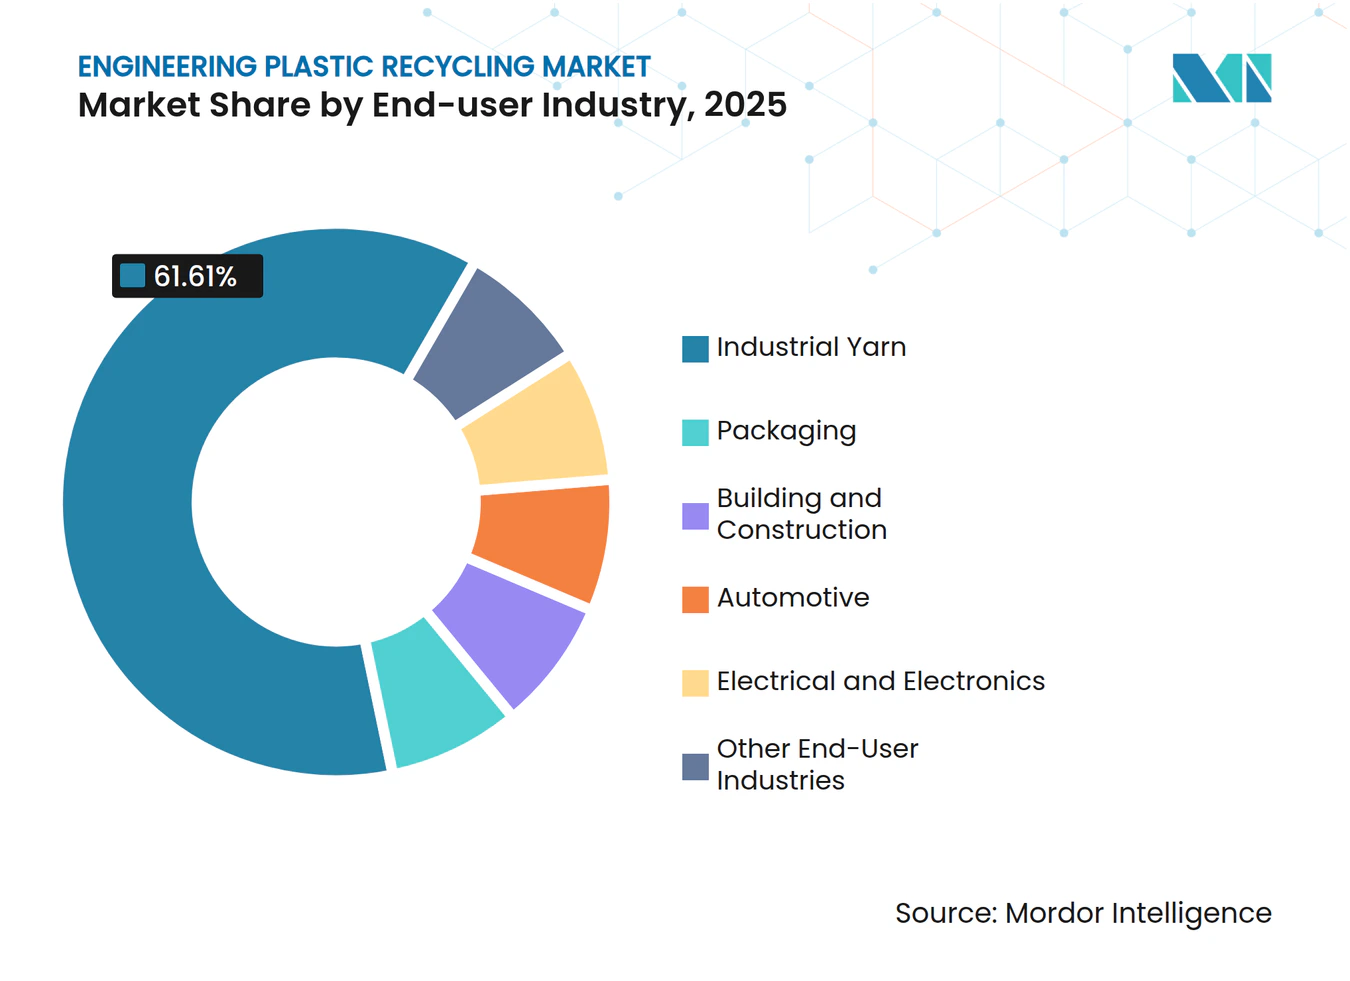
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato del riciclo delle materie plastiche ingegneristiche nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha mantenuto una quota di mercato del riciclo delle materie plastiche ingegneristiche pari al 56.39%, sostenuta dall'incremento di 12 milioni di tonnellate di PET riciclato in Cina dopo la politica della "National Sword" e dal recente aumento della capacità produttiva di 500,000 tonnellate in India. I siti di filatura di fibre integrati nello Zhejiang e nel Gujarat convertono le scaglie direttamente in filato, massimizzando l'efficienza della catena di fornitura. La giapponese Jeplan, finanziata con 150 milioni di dollari alla fine del 2024, sta espandendo la depolimerizzazione del PET, sottolineando la diversificazione tecnologica regionale.
Mercato europeo del riciclo delle materie plastiche tecniche
L'Europa registra la crescita più rapida, con un CAGR del 6.55%, poiché la differenza di imposta sulla plastica di 0.80 euro/kg incentiva i proprietari di marchi ad approvvigionarsi di materiali riciclati. I sistemi di deposito-restituzione spingono la raccolta del PET oltre il 90% in Germania e nei Paesi Bassi, fornendo materie prime pulite al futuro complesso di riciclaggio molecolare Normandy di Eastman, che avrà una capacità di 160,000 tonnellate. Sovvenzioni governative e obbligazioni verdi a basso interesse facilitano il finanziamento degli impianti, rafforzando la posizione competitiva regionale.
Il mercato del riciclo delle materie plastiche tecniche nelle Americhe e in Medio Oriente e Africa.
Il Nord America è in ritardo in termini di quota di mercato, ma accelera l'impiego di capitali. Otto impianti di riciclo chimico in costruzione in Texas, Ohio e Tennessee si concentrano su gradi di poliammide e policarbonato per OEM di veicoli elettrici ed elettronica. I crediti d'imposta federali per le apparecchiature di produzione pulita e i requisiti statali sul contenuto di materiale riciclato limitano l'impatto economico a favore della resina riciclata. Sud America, Medio Oriente e Africa rappresentano volumi inferiori, ma registrano nuovi progetti come l'impianto di San Paolo di Braskem-Valoren e il progetto pilota di Abu Dhabi di ADNOC-Loop, a dimostrazione della proliferazione globale del mercato del riciclo delle materie plastiche ingegneristiche.
Panorama normativo
La regolamentazione si sta inasprendo in materia di dichiarazioni sul contenuto riciclato, requisiti di riciclabilità e tracciabilità, soprattutto per gli imballaggi e le applicazioni di fascia alta che utilizzano tecnopolimeri riciclati. Nell'Unione Europea, il Regolamento sugli imballaggi e i rifiuti di imballaggio (PPWR) 2025/40 è entrato in vigore nel febbraio 2025 e si applica dal 12 agosto 2026, rafforzando le norme armonizzate che regolano la progettazione per il riciclo e i calcoli del contenuto riciclato nei mercati degli imballaggi.
Anche gli standard e le regole contabili si stanno orientando verso definizioni più rigorose. La decisione di esecuzione (UE) 2026/1425 della Commissione, adottata il 30 giugno 2026, stabilisce le regole contabili per il bilancio di massa del contenuto di plastica riciclata nelle bottiglie per bevande, mentre la norma EN 18065:2025 (classificazione della plastica riciclata e qualità dei dati) supporta una documentazione coerente e la comparabilità delle dichiarazioni relative al materiale riciclato. Negli Stati Uniti, l'EPA si è impegnata attivamente nel campo del riciclo avanzato (chimico) e, a partire da aprile 2026, ha avviato una revisione della classificazione degli impianti di riciclo avanzato ai sensi del Clean Air Act, che può influenzare le procedure di autorizzazione e conformità per la depolimerizzazione e le tecnologie correlate.
Analisi della catena del valore
La catena del valore del riciclo delle materie plastiche tecniche inizia con la raccolta di materie prime post-consumo e post-industriali (raccolta municipale, flussi di cauzione e scarti industriali), per poi passare alla selezione e alla pre-lavorazione (imballaggio, lavaggio, produzione di scaglie e rimozione dei contaminanti). A valle, il riciclo meccanico supporta i flussi consolidati, in particolare il PET destinato agli imballaggi e ai filati industriali, mentre i polimeri tecnici ad alte prestazioni vengono sottoposti a processi avanzati, tra cui la dissoluzione e la depolimerizzazione a base di solventi, laddove siano richieste proprietà simili a quelle del materiale vergine o l'idoneità al contatto con gli alimenti. La certificazione, la documentazione della catena di custodia e la contabilità del bilancio di massa procedono di pari passo con la lavorazione fisica, consentendo l'attribuzione del contenuto riciclato in mercati finali esigenti.
Tra gli acquirenti a valle figurano i produttori di compound e di trasformatori, che qualificano il materiale riciclato e producono pellet, fibre e componenti per imballaggi, settore automobilistico, elettrico ed elettronico, nonché per l'edilizia e le costruzioni. Le politiche e gli standard stanno rimodellando il flusso del contenuto riciclato lungo la catena. Il Regolamento PPWR 2025/40 è in vigore dal 12 agosto 2026 e la Decisione di esecuzione (UE) 2026/1425 della Commissione (30 giugno 2026) formalizza la contabilità del bilancio di massa per le bottiglie di bevande, rafforzando la necessità di sistemi di dati e di verifica da parte di terzi. Le partnership collegano sempre più i fornitori di tecnologia, i produttori di resine e i proprietari di marchi per ridurre gli attriti legati all'ampliamento della produzione, come dimostrano le iniziative intraprese da BASF nel giugno 2026 per espandere la collaborazione con Encina su un impianto circolare di benzene da 175,000 tonnellate/anno e il lancio di Nerea (Alterra, Technip Energies, Neste) come soluzione modulare standardizzata per il riciclo di prodotti chimici. Insieme, questi sforzi collegano l'approvvigionamento delle materie prime, la progettazione dei processi e il ritiro del materiale riciclato in un'esecuzione di progetto più integrata.
Panorama competitivo
I primi cinque operatori controllano il 34% della capacità produttiva globale, a indicare una bassa concentrazione nel mercato del riciclo delle materie plastiche ingegneristiche. Le principali aziende petrolchimiche perseguono l'integrazione verticale: Eastman, BASF e Solvay ora gestiscono impianti di raccolta, smistamento e depolimerizzazione per assicurarsi le materie prime e ottenere margini. I contratti di fornitura a lungo termine tra i proprietari dei marchi e le aziende di riciclo, come Unilever-Indorama e Nestlé-Veolia, bloccano i volumi e stabilizzano i ricavi. I modelli di licenza tecnologica di Loop Industries e Carbios monetizzano la proprietà intellettuale, espandendo la portata geografica senza ingenti esborsi di capitale.
Fornitori di sistemi di smistamento basati sull'intelligenza artificiale come AMP Robotics e Tomra consentono ai riciclatori più piccoli di recuperare tecnopolimeri da rifiuti urbani misti con rese che in precedenza richiedevano flussi separati alla fonte. La certificazione ISO 14021 emerge come fattore di differenziazione competitiva, mentre i rivenditori al dettaglio controllano il greenwashing, spingendo Far Eastern Group e Clean Tech UK a investire in verifiche di terze parti. L'innovazione dirompente punta ai polimeri ad alte prestazioni: il brevetto di Solvay per l'estrazione con fluido supercritico per il riciclo del PEEK esemplifica la ricerca di frontiera con il potenziale di sbloccare applicazioni aerospaziali e mediche. I progressi in termini di parità di costo nella depolimerizzazione a base di solventi intensificano la concorrenza e prefigurano un ulteriore consolidamento.
Leader del settore del riciclaggio della plastica ingegneristica
Alpek SAB de CV
Società Indorama
TEIJIN LIMITATA
Gruppo dell'Estremo Oriente
Reliance Industries Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Alterra, Technip Energies e Neste hanno lanciato Nerea, una soluzione modulare standardizzata per il riciclo di prodotti chimici, che consente una replicazione più rapida e una diffusione geografica più ampia per la produzione circolare di materie prime. Questo rappresenta un approccio scalabile per integrare l'approvvigionamento, la lavorazione e il coordinamento delle materie prime con i proprietari dei marchi, al fine di promuovere la circolarità nel settore dei polimeri ingegneristici.
- Ottobre 2025: BASF ha annunciato due nuovi processi di riciclo incentrati sulla depolimerizzazione per le poliammidi provenienti da veicoli fuori uso. L'iniziativa si rivolge ai flussi di poliammidi derivati da veicoli fuori uso e supporta i polimeri circolari di qualità automobilistica, consentendo di ottenere proprietà simili a quelle dei materiali vergini attraverso il riciclo chimico.
- Settembre 2024: Indorama Ventures ha costituito una joint venture con Dhunseri Ventures e Varun Beverages per la costruzione di nuovi impianti di riciclo del PET a Kathua e Khurdha, in India, con l'obiettivo di raggiungere una capacità annua combinata di 100 chilotonnellate di rPET. I progetti rafforzano l'offerta regionale collegando l'aumento della capacità di riciclo con la domanda a valle dell'ecosistema dell'imbottigliamento e delle bevande, e supportano tassi di raccolta e lavorazione più elevati in un mercato in cui il PET rimane la plastica tecnica riciclata dominante in termini di volume.
Ambito del rapporto sul mercato globale del riciclaggio della plastica tecnica
Il riciclaggio della plastica tecnica consiste nel trasformare i materiali plastici di scarto in prodotti utili. La plastica tecnica viene recuperata principalmente da computer, dispositivi elettronici e automobili e può essere riciclata utilizzando processi chimici o meccanici.
Il rapporto sul mercato del riciclo delle materie plastiche ingegneristiche è segmentato per tipologia di plastica, settore di utilizzo finale e area geografica. Per tipologia di plastica, il mercato è suddiviso in PET, fluoropolimeri, policarbonato, poliacetale/poliossimetilene, polimetilmetacrilato (PMMA), copolimeri di stirene (ABS e SAN), polietere etere chetone (PEEK) e poliammide. Per settore di utilizzo finale, il mercato è suddiviso in filati industriali, imballaggi, edilizia e costruzioni, automotive, elettrico ed elettronico e altri settori di utilizzo finale. Il rapporto copre anche le dimensioni del mercato e le previsioni per il riciclo delle materie plastiche ingegneristiche in 16 paesi nelle principali regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state calcolate in base al volume (tonnellate).
| PET |
| fluoropolimeri |
| policarbonato |
| Poliacetale/poliossimetilene |
| Polimetilmetacrilato (PMMA) |
| Copolimeri Stirenici (ABS e SAN) |
| Polietere Etere Chetone (PEEK) |
| Poliammide |
| Filato industriale |
| Packaging |
| Edilizia e costruzione |
| Automotive |
| Elettrico ed Elettronica |
| Altri settori degli utenti finali |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Paesi nordici | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente e Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di plastica | PET | |
| fluoropolimeri | ||
| policarbonato | ||
| Poliacetale/poliossimetilene | ||
| Polimetilmetacrilato (PMMA) | ||
| Copolimeri Stirenici (ABS e SAN) | ||
| Polietere Etere Chetone (PEEK) | ||
| Poliammide | ||
| Per settore degli utenti finali | Filato industriale | |
| Packaging | ||
| Edilizia e costruzione | ||
| Automotive | ||
| Elettrico ed Elettronica | ||
| Altri settori degli utenti finali | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Paesi nordici | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente e Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato del riciclaggio della plastica tecnica nel 2026 e quale crescita è prevista?
Nel 2026 il mercato del riciclaggio della plastica tecnica avrà una dimensione di 16.11 milioni di tonnellate e si prevede che raggiungerà i 22.06 milioni di tonnellate entro il 2031, con un CAGR del 6.49%.
Quale polimero prevale tra le plastiche tecniche riciclate?
Nel 2025 il PET coprirà il 97.47% del volume grazie alle sue consolidate reti di raccolta e all'elevata riciclabilità meccanica.
Quale settore di utilizzo finale sta crescendo più rapidamente per le materie plastiche tecniche riciclate?
Il settore degli imballaggi sta registrando un CAGR dell'8.12% entro il 2031, poiché i requisiti imposti dai proprietari dei marchi e dalle autorità di regolamentazione stanno aumentando in modo esponenziale i requisiti relativi al contenuto riciclato.
Perché l'Europa sta crescendo più velocemente dell'Asia-Pacifico nonostante un volume inferiore?
I sistemi di tassazione sulla plastica e di cauzione-restituzione in Europa creano forti incentivi economici, mentre l'aumento delle quote nel PPWR dell'UE aumenta ulteriormente la domanda di resina riciclata.


