

Dimensioni e quota del mercato del legno ingegnerizzato
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Volume di mercato (2026) | 300.05 milioni di metri cubi |
| Volume di mercato (2031) | 385.14 milioni di metri cubi |
| Tasso di crescita (2026 - 2031) | 5.12% CAGR |
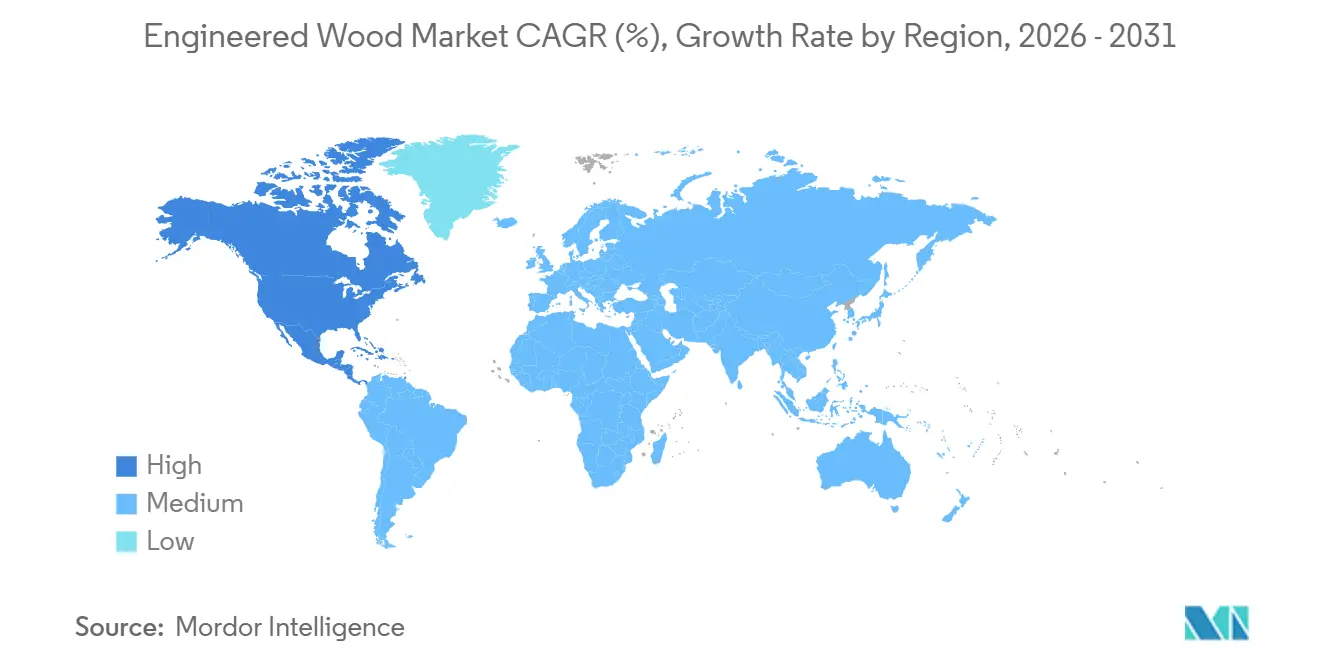
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia Pacifico |
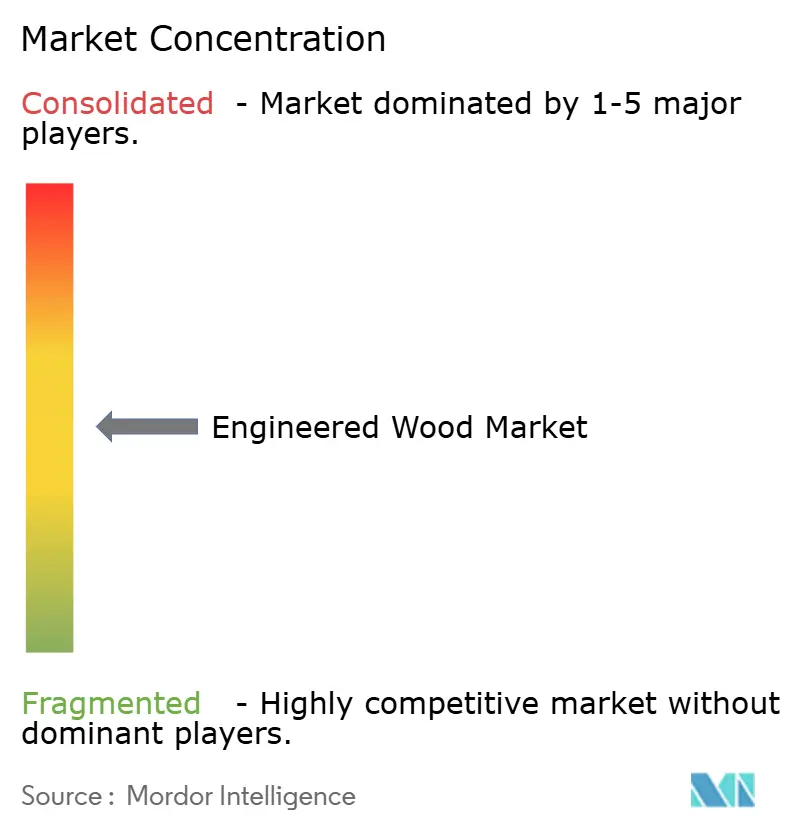
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del legno ingegnerizzato di Mordor Intelligence
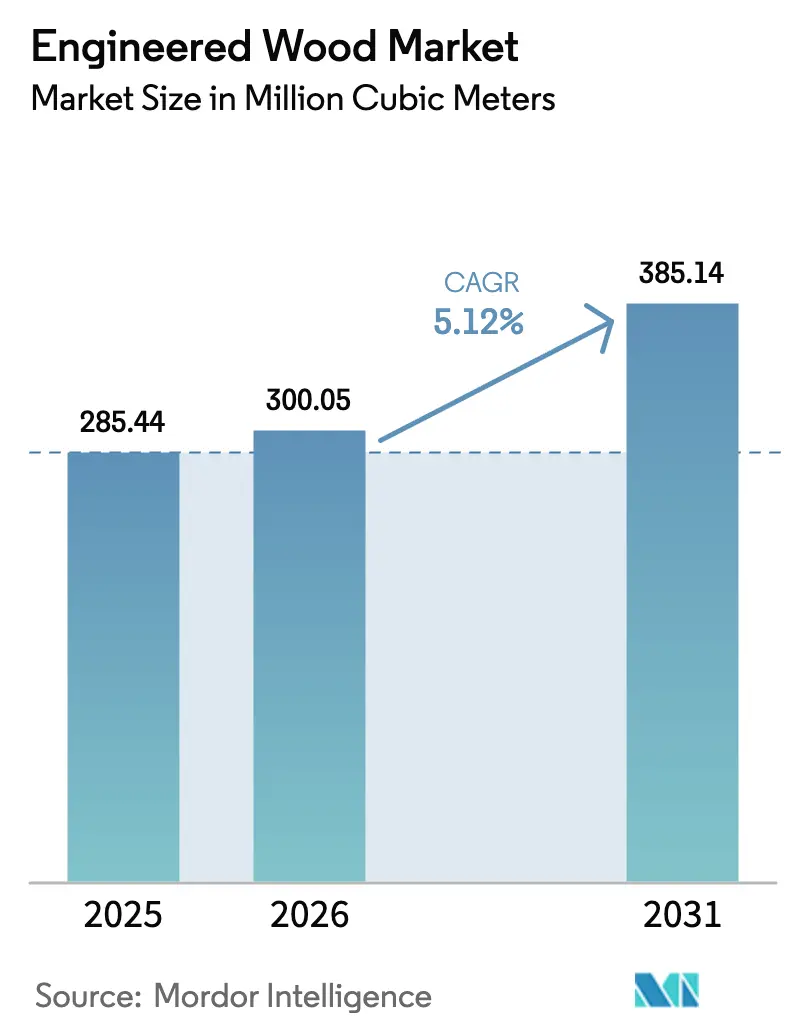
Il mercato del legno ingegnerizzato è stato stimato in 285.44 milioni di metri cubi nel 2025 e si stima che crescerà da 300.05 milioni di metri cubi nel 2026 a 385.14 milioni di metri cubi entro il 2031, con un CAGR del 5.12% durante il periodo di previsione (2026-2031). La crescente preferenza per i sistemi strutturali a basse emissioni di carbonio, il vantaggio in termini di costi dei componenti prefabbricati e l'espansione degli incentivi politici che monetizzano il carbonio biogenico stanno rafforzando la domanda. Gli sviluppatori in Nord America ed Europa continuano a passare dall'acciaio e dal calcestruzzo alle strutture in legno massiccio, mentre i governi dell'area Asia-Pacifico incanalano il compensato e i pannelli OSB (Oriented Strand Board) in programmi di edilizia residenziale su larga scala. Traguardi normativi, come le disposizioni del Codice Edilizio Internazionale del 2021 che consentono edifici in legno massiccio di 18 piani, hanno sbloccato il finanziamento tradizionale e ridotto gli ostacoli assicurativi. Contemporaneamente, la riformulazione degli adesivi per renderli conformi ai limiti di formaldeide e la costante integrazione dei residui di lavorazione nei nuclei dei pannelli stanno aiutando i grandi produttori ad ampliare i margini di costo rispetto alle cartiere non conformi.
Punti chiave del rapporto
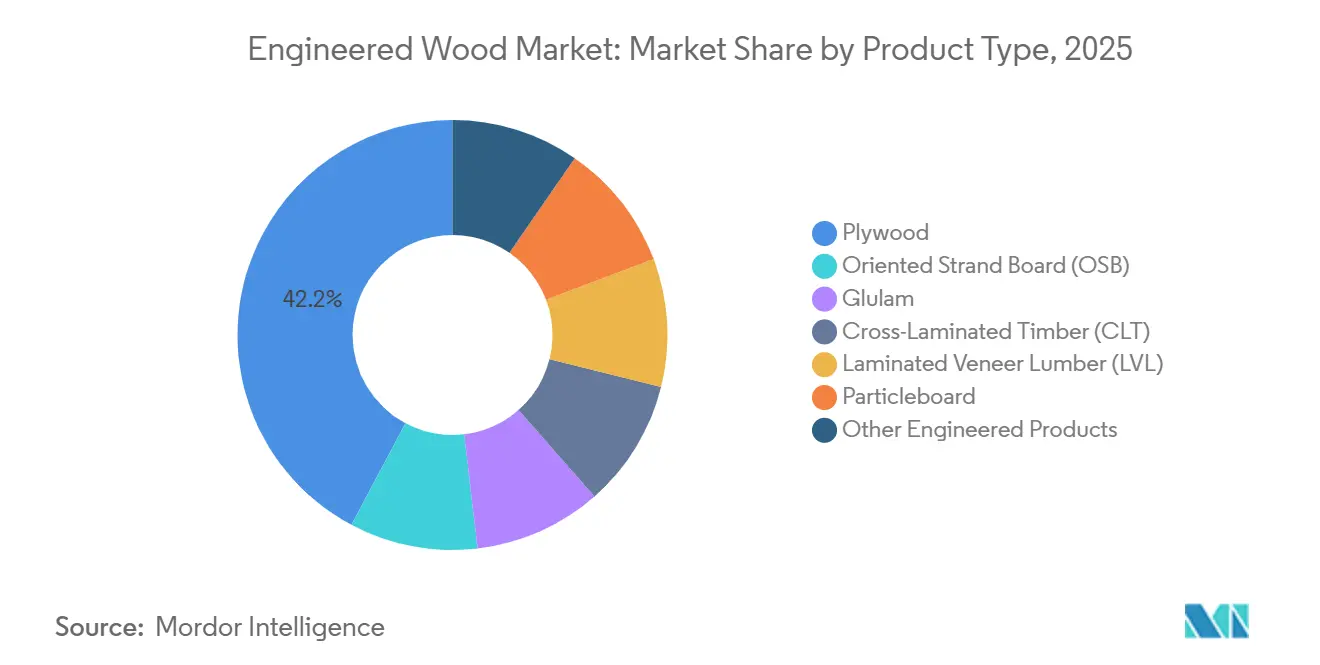
- Per tipologia di prodotto, nel 2025 il compensato deteneva il 42.23% della quota di mercato del legno ingegnerizzato, mentre il legno lamellare incrociato (CLT) è quello che registra la crescita più rapida, con un CAGR del 12.45% fino al 2031.
- In base alla fonte del legno, nel 2025 il legno tenero ha rappresentato il 71.56% della quota di mercato del legno ingegnerizzato, mentre si prevede che i pannelli in legno duro cresceranno a un CAGR del 9.66% entro il 2031.
- Per applicazione, nel 2025 l'edilizia residenziale ha rappresentato il 65.22% del mercato del legno ingegnerizzato e si prevede che crescerà a un CAGR del 5.34% fino al 2031.
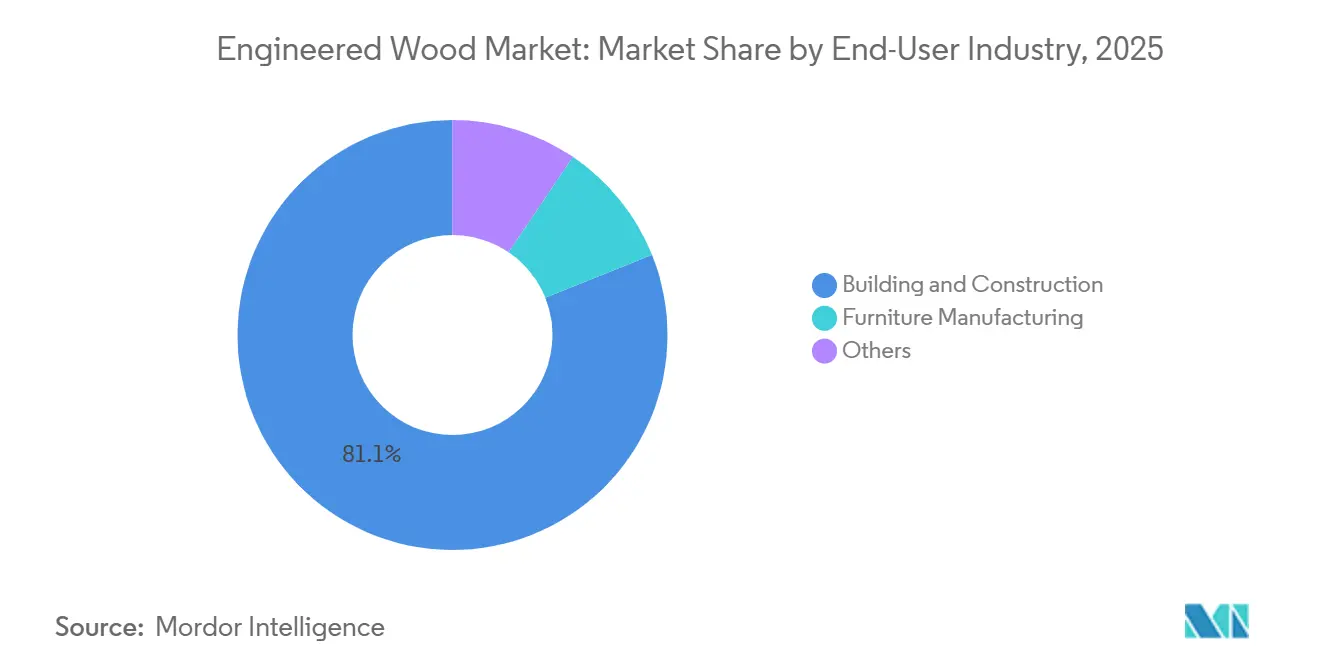
- Per settore di utilizzo finale, l'edilizia e le costruzioni hanno assorbito l'81.08% del volume del 2025, mentre l'arredamento e l'allestimento di interni stanno avanzando a un CAGR dell'8.93% grazie alla sostituzione dei pannelli truciolari per mobili.
- In termini geografici, l'Asia-Pacifico è stata in testa con un volume del 48.26% nel 2025, mentre il Nord America è la regione in più rapida crescita con un CAGR del 6.26% fino al 2031, che riflette l'adozione di legname alto guidata dalle politiche.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del legno ingegnerizzato
Analisi dell'impatto del conducente
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente adozione di CLT e legno massiccio | + 1.4% | Nord America, Europa, Australia | Medio termine (2-4 anni) |
| Spinta verso l'edilizia abitativa prefabbricata a prezzi accessibili in Asia | + 1.2% | Cina, India, Asia sud-orientale | A breve termine (≤ 2 anni) |
| Codici di edilizia verde e incentivi al carbonio | + 1.0% | Globale (UE, Nord America in testa) | A lungo termine (≥ 4 anni) |
| Efficienza dei costi rispetto al legno massello e all'acciaio | + 0.9% | Global | A breve termine (≤ 2 anni) |
| Riciclo creativo dei residui in pannelli a valore aggiunto | + 0.5% | Nord America, Europa nordica, Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione di CLT e Mass-Timber negli edifici di media altezza
Nel 2025, le giurisdizioni urbane che hanno adottato le disposizioni di tipo IV dell'International Building Code del 2021 hanno consentito a progetti fino a 18 piani di accedere a finanziamenti di debito e capitale proprio tradizionali. I modelli di costo indicano risparmi rispetto al cemento precompresso, soprattutto se si considerano tempi di realizzazione più brevi e fondazioni più leggere. Entro la fine del 2025, l'Offensiva tedesca per le costruzioni in legno aveva finanziato scuole pubbliche e ospedali, dimostrando tempi di costruzione più rapidi rispetto al cemento [1] Ministero federale tedesco dell'alimentazione e dell'agricoltura, "Offensiva per le costruzioni in legno", bmel.de. Il Codice nazionale canadese per l'edilizia del 2025 ha aumentato il limite di altezza per gli edifici residenziali in legno massiccio a 12 piani, stimolando progetti a Vancouver e Toronto. Gli sviluppatori stanno riconoscendo sempre più i vantaggi finanziari del legno alto, notando il suo potenziale di ridurre i costi di gestione e creare ulteriori piani affittabili entro i limiti di zonizzazione esistenti.
La spinta verso l'edilizia prefabbricata a prezzi accessibili in Asia promuove LVL e Glulam
Entro il 2025, il 14° Piano Quinquennale cinese prevede che gli edifici prefabbricati costituiscano una parte significativa dei nuovi sviluppi urbani, orientando le travi in LVL e il legno lamellare verso moduli assemblati in fabbrica. Il programma indiano Pradhan Mantri Awas Yojana è destinato a sostenere la domanda di compensato e truciolato nel 2025, ottenendo una riduzione della manodopera in loco rispetto alla tradizionale muratura in mattoni. Nel 2025, il Vietnam ha aggiudicato appalti per unità di edilizia sociale, stipulando l'utilizzo di LVL in legno di caucciù malese per rispettare un tetto massimo di costo. I produttori di moduli che hanno integrato la produzione di pannelli si stanno ora assicurando una quota del volume regionale di compensato e LVL, proteggendo le proprie catene di approvvigionamento dalle fluttuazioni delle materie prime e ottenendo margini aggiuntivi.
Codici di edilizia ecologica e incentivi per crediti di carbonio
A partire dal 2025, la Direttiva Europea sulla Prestazione Energetica nell'Edilizia (EEG) impone che tutti i nuovi edifici siano a zero emissioni entro il 2030. La direttiva promuove anche, in modo discreto, l'uso di materiali a basse emissioni di carbonio, come il legno ingegnerizzato. Negli Stati Uniti, la Sezione 45Q riconosce ora il legno durevole come carbonio sequestrato, concedendo un credito. Questa iniziativa migliora l'economicità del progetto. Nel frattempo, il Codice Nazionale delle Costruzioni australiano del 2025 ha stabilito budget di carbonio per l'intero ciclo di vita, orientando i grandi progetti verso soluzioni ibride in legno. Di conseguenza, architetti e ingegneri stanno ora dando priorità al legno, utilizzando acciaio e calcestruzzo solo in scenari specifici dettati da requisiti di sicurezza antincendio o di campata.
Efficienza dei costi rispetto al legno massello e all'acciaio
LVL e glulam, consentendo un preciso adattamento dei carichi, riducono l'uso di materiali rispetto al legname segato, risolvendo il problema delle specifiche eccessive. I costi delle strutture in acciaio sono aumentati, mentre i prezzi del legname di conifera sono diminuiti, amplificando il vantaggio relativo del legno. Le solette in CLT, essendo più leggere del calcestruzzo post-teso, consentono agli sviluppatori di aggiungere ulteriore altezza all'interno dello stesso involucro di fondazione, offrendo un valore significativo nelle vivaci aree metropolitane statunitensi. Anche il riutilizzo adattivo delle strutture storiche ha i suoi vantaggi: i soppalchi leggeri in CLT possono soddisfare limiti di carico che sarebbero superati dal calcestruzzo, creando opportunità di crescita per il legno ingegnerizzato nei mercati delle ristrutturazioni nordamericani ed europei.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Inasprimento delle normative su formaldeide/COV | -0.7% | California, UE, Giappone | A breve termine (≤ 2 anni) |
| Volatilità del prezzo del legname e della logistica | -0.5% | Global | A breve termine (≤ 2 anni) |
| Premi assicurativi elevati per il legname massiccio di grandi dimensioni | -0.4% | Nord America, Australia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Inasprimento delle normative sulle emissioni di formaldeide/COV
La fase 2 del CARB della California e il titolo VI del TSCA statunitense hanno fissato un limite massimo di formaldeide a 0.09 ppm per il compensato [2] US Environmental Protection Agency, “TSCA Title VI Formaldehyde Rule,” epa.gov . Questa normativa sta spingendo i produttori verso resine fenolo-formaldeide o a base biologica, che aumentano i costi delle materie prime. La strategia chimica per la sostenibilità dell'UE mira a riclassificare la formaldeide come cancerogeno di categoria 1B entro il 2027. Questa mossa potrebbe rendere necessari investimenti per l'adeguamento in tutto il settore dei pannelli dell'UE. Nell'aprile 2025, il Giappone ha inasprito i limiti di formaldeide negli ambienti interni a 0.08 ppm. Ciò di fatto mette fuori gioco l'MDF convenzionale a meno che i produttori non passino a leganti senza formaldeide aggiunta. Nel frattempo, le segherie più piccole, impossibilitate a investire in aggiornamenti delle resine, si trovano a dover affrontare margini in calo e crescenti pressioni di consolidamento.
Volatilità del prezzo del legname e della logistica
I prezzi del legname di pino giallo del sud hanno subito notevoli fluttuazioni tra il primo trimestre del 2024 e il quarto trimestre del 2025. Questa volatilità ha costretto le segherie ad accumulare tronchi per lunghi periodi, vincolando il capitale circolante e aumentando i costi di finanziamento. Nel frattempo, le deviazioni del traffico marittimo sul Mar Rosso hanno causato un aumento delle tariffe dei container tra il Sud-est asiatico e l'Europa, con un conseguente aumento dei costi del compensato sbarcato. Inoltre, le spedizioni di legname hanno subito ritardi a causa della congestione delle ferrovie canadesi, con un'ulteriore pressione sui margini. In risposta a queste sfide, i giganti del settore hanno adottato l'integrazione verticale e contratti pluriennali per la fibra come strategie di copertura essenziali.
Analisi del segmento
Per tipo di prodotto: CLT guida l'innovazione, il compensato ancora il volume
Nel 2025, il compensato rappresentava il 42.23% della quota di mercato del legno ingegnerizzato, dominando il settore dei rivestimenti e delle casseforme residenziali nelle regioni sensibili ai costi. Il CLT sta crescendo a un CAGR del 12.45%, grazie alla domanda di edifici residenziali e istituzionali di media altezza in Nord America ed Europa, supportata dai crediti di carbonio incorporati previsti dall'Inflation Reduction Act. Nel 2025, i costruttori del Sud degli Stati Uniti e delle praterie canadesi hanno adottato pannelli a scaglie orientate (OSB) per i substrati di tetti e pareti, aumentandone l'utilizzo. Nel frattempo, negli stadi canadesi, le travi in legno lamellare, preferite per applicazioni a lunga campata, hanno dimostrato un carbonio incorporato inferiore rispetto alle capriate in acciaio.
Il mercato del legno ingegnerizzato sta assistendo a una spaccatura: offerte premium come CLT e LVL si concentrano su progetti di riempimento urbano, dove velocità e parametri ESG fanno sì che i prezzi siano più elevati. Al contrario, compensato e OSB di base competono sui costi nei mercati immobiliari delle economie emergenti. Pannelli truciolari e MDF continuano a dominare il settore dell'arredamento, con i produttori europei che stanno passando preventivamente a leganti senza formaldeide aggiunta alla luce delle normative del 2027. Travi a I e legno composito strutturale stanno facendo progressi nelle cassette prefabbricate per tetti e pavimenti, riducendo la manodopera in cantiere. Questa tendenza evidenzia la divisione del mercato del legno ingegnerizzato: soluzioni ingegnerizzate ad alto margine di profitto contro pannelli orientati ai volumi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fonte di legno: la predominanza del legno tenero maschera l'ondata tropicale del legno duro
Gli input di legno tenero hanno rappresentato il 71.56% del volume del 2025, forniti principalmente da abete rosso-pino-abete rosso nordamericano e abete nordico che alimentano le linee OSB, CLT e legno lamellare. I pannelli di legno duro stanno crescendo a un CAGR del 9.66% fino al 2031, poiché le fabbriche indonesiane e malesi esportano compensato tropicale per progetti infrastrutturali in Medio Oriente e gli acquirenti europei pagano prezzi più alti per i substrati per mobili in betulla. Nel 2025, la Cina ha aumentato le importazioni di tronchi di legno duro tropicale, segnando un aumento rispetto all'anno precedente, principalmente per rifornire le sue fabbriche di compensato costiere. Le certificazioni FSC e PEFC ora comportano un prezzo più alto, posizionando la tracciabilità come un vantaggio fondamentale negli appalti pubblici.
Nel Sud-est asiatico, il legno di latifoglie tropicali LVL, in particolare il legno di caucciù, sta iniziando a mettere in ombra il teak massello nelle esportazioni di mobili destinate al Nord America e all'Europa. Nel frattempo, il compensato con rivestimento in betulla sta riscuotendo un successo nel mercato dei mobili di design, creando un equilibrio tra i pannelli di conifere di base e i prodotti in legno di latifoglie più redditizi. Con il crescente controllo ambientale, la capacità di verificarne la legalità e ottenere certificazioni di terze parti sta diventando cruciale per accedere ai redditizi mercati europei e nordamericani.
Per applicazione: la scala residenziale incontra il margine non residenziale
I progetti residenziali hanno assorbito il 65.22% della domanda di legno ingegnerizzato nel 2025 e sono destinati a crescere a un CAGR del 5.34%, sostenuti dalle iniziative abitative nell'area Asia-Pacifico e dalle nuove costruzioni monofamiliari in Nord America. Anche le applicazioni non residenziali - scuole, ospedali e uffici commerciali - sono in espansione, sostenute dai mandati istituzionali ESG che premiano il risparmio di carbonio incorporato. Le lastre per pavimenti in CLT, che vantano un'emissione di carbonio incorporata significativamente inferiore rispetto alle loro controparti in calcestruzzo, sono in linea con l'Impegno 2030 dell'American Institute of Architects, un impegno sottoscritto da numerose aziende associate.
I progetti non residenziali generano margini di produzione più elevati rispetto alle abitazioni di grandi dimensioni, grazie al vantaggio offerto dai servizi di assistenza alla progettazione e dalle dimensioni personalizzate dei pannelli. Le iniziative di Timber Construction hanno evidenziato che scuole e ospedali in CLT hanno beneficiato di tempi di produzione più rapidi e costi del ciclo di vita inferiori. Questo interessante profilo di margine sta spingendo produttori integrati come Stora Enso a orientarsi verso iniziative commerciali, nonostante il settore residenziale continui a sostenere la produttività degli stabilimenti.
Per settore di utilizzo finale: ancoraggi per costruzioni, accelerazione dei mobili
L'edilizia e le costruzioni hanno rappresentato l'81.08% del volume del 2025, comprendendo strutture, coperture e casseforme. L'arredamento e l'allestimento d'interni stanno avanzando a un CAGR dell'8.93%, poiché i produttori di mobili europei e nordamericani stanno sostituendo il legno massello con pannelli truciolari e MDF per raggiungere gli obiettivi di costo e sostenibilità. Nel 2024, IKEA ha rivelato che il legno ingegnerizzato costituiva una parte significativa del suo utilizzo totale di legno, con un aumento in due anni. L'azienda è sulla buona strada per approvvigionarsi di tutto il suo legno da materiali riciclati o certificati FSC entro il 2030.
La domanda di mobili funge da cuscinetto ciclico: mentre le nuove costruzioni residenziali potrebbero diminuire, i cicli di ristrutturazione e ammodernamento commerciale contribuiscono a sostenere il consumo di pannelli. I produttori cinesi, concentrandosi sulle esportazioni, vendevano mobili con anime in legno di caucciù, che rappresentavano una quota considerevole dei loro input. Il mercato del legno ingegnerizzato vede una diversificazione, non solo nell'arredamento, ma anche in settori di nicchia come imballaggi, roulotte e attrezzature ricreative. Ad esempio, i pannelli per pavimenti in compensato di betulla nelle roulotte riducono il peso, migliorando l'efficienza dei consumi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, l'area Asia-Pacifico deteneva il 48.26% del mercato del legno ingegnerizzato, grazie all'obbligo di prefabbricazione imposto dalla Cina e al lancio di alloggi a prezzi accessibili in India. Gli esportatori del Sud-Est asiatico hanno inviato pannelli di compensato e di legno di caucciù nel 2025, principalmente in Medio Oriente e Nord America. Gli standard più severi per la qualità dell'aria interna in Giappone hanno portato a un'impennata dei prezzi dei pannelli, poiché le fabbriche nazionali hanno rapidamente adottato la tecnologia senza formaldeide aggiunta. Nel frattempo, la Corea del Sud ha stanziato fondi per la ristrutturazione di edifici pubblici con materiali a basse emissioni di carbonio, indirizzando gli ordini verso il CLT per le ristrutturazioni scolastiche.
Il Nord America è il mercato del legno ingegnerizzato in più rapida crescita, con un CAGR del 6.26% fino al 2031. Entro la metà del 2025, molte città degli Stati Uniti avevano adottato le disposizioni relative al legno massiccio di Tipo IV, creando una solida domanda di CLT e legno lamellare. In Canada, le normative aggiornate ora consentono edifici più alti e in Messico, INFONAVIT ha sostenuto le unità in pannelli di legno nel 2025, ciascuna a prezzi accessibili.
La leadership europea nel settore del legno ingegnerizzato è saldamente radicata nelle filiere nordiche. La Germania ha registrato una costruzione più rapida nei progetti pubblici che utilizzano il CLT, e il Regolamento UE sui Prodotti da Costruzione del 2025 impone dichiarazioni ambientali di prodotto per il legno strutturale. Il Future Homes Standard del Regno Unito, che entrerà in vigore nel 2026, imporrà abitazioni a basse emissioni di carbonio, dando un vantaggio ai sistemi a telaio in legno. In Sud America, il consumo di compensato e OSB in Brasile è stato significativo nel 2025, e in Arabia Saudita, il progetto NEOM ha destinato il legno agli edifici nell'ambito della sua iniziativa Vision 2030.
Panorama normativo
La regolamentazione relativa al legno ingegnerizzato si sta inasprendo su due fronti: l'abilitazione del legno lamellare nei codici edilizi e la conformità a livello di prodotto in materia di emissioni e dichiarazioni ambientali. Per quanto riguarda le autorizzazioni edilizie, le disposizioni del Codice Internazionale dell'Edilizia (International Building Code) di Tipo IV del 2021 (fino a 18 piani per le costruzioni in legno lamellare laddove adottate) rimangono un punto di riferimento fondamentale per il CLT e il legno lamellare in Nord America, e il Canada ha aggiornato il suo Codice Edilizio Nazionale nel 2025 per innalzare il limite di altezza per le costruzioni residenziali in legno lamellare a 12 piani.
Sul fronte della conformità dei prodotti, i requisiti relativi alla formaldeide e alla qualità dell'aria interna continuano a influenzare i flussi commerciali di compensato, MDF e pannelli di particelle. Negli Stati Uniti, il Titolo VI del TSCA dell'EPA continua a stabilire i requisiti di emissione di formaldeide per i prodotti in legno composito e, nel febbraio 2026, l'agenzia ha proposto aggiornamenti per incorporare standard volontari di consenso aggiornati e un nuovo metodo di prova per il controllo qualità (ISO 12460-2:2024(en)). In Europa, il Regolamento sui prodotti da costruzione (UE 2024/3110) è entrato in un periodo di transizione a partire dall'8 gennaio 2026, orientando il mercato verso dichiarazioni più esplicite di sostenibilità e prestazioni ambientali, mentre il Regolamento generale sulla sicurezza dei prodotti (UE) 2023/988 è in vigore dal 13 dicembre 2024 per i prodotti immessi sul mercato dell'UE.
Analisi della catena del valore
La catena del valore del legno ingegnerizzato inizia con l'approvvigionamento del legname (foreste gestite, aree boschive e approvvigionamento di tronchi), per poi passare alla lavorazione primaria che comprende scortecciatura, condizionamento/ammorbidimento, sfogliatura o separazione delle fibre, essiccazione e classificazione. La produzione trasforma impiallacciature, le fibre o i filamenti in compensato, OSB, LVL, CLT, legno lamellare, MDF e pannelli di particelle utilizzando resine strutturali (comunemente sistemi fenolo-formaldeide o urea-formaldeide), seguite da pressatura a caldo e pressione. Le fasi successive includono rifilatura, levigatura, laminazione/rivestimento e imballaggio, mentre i test di conformità (formaldeide/VOC, resistenza e durabilità) e la certificazione (ad esempio, legalità e tracciabilità, ove richiesto dagli acquirenti) fungono da fasi di controllo prima della spedizione.
La distribuzione a valle passa in genere attraverso rivenditori di materiali edili, fornitura diretta agli appaltatori, aziende di prefabbricazione e costruzione fuori sede (cassette per pavimenti e tetti, pannelli per pareti, case modulari) e produttori di apparecchiature originali (OEM) che forniscono mobili e allestimenti interni. I colli di bottiglia tendono a concentrarsi sulla disponibilità di fibre, sui costi di energia e resina e sulla volatilità della logistica; ad esempio, Setra è passata dalla produzione continua a quella periodica di CLT nel suo stabilimento di Langshyttan nel marzo 2025, citando gli alti costi del legname e l'eccesso di offerta, dimostrando come gli shock di costo a monte possano ripercuotersi sulla produzione di legno massiccio. I grandi produttori stanno affrontando sempre più questi vincoli attraverso l'integrazione verticale, contratti pluriennali per le fibre e un coordinamento più stretto con i prefabbricatori per ridurre il rischio in cantiere e migliorare la pianificazione dei progetti.
Panorama competitivo
Il mercato del legno ingegnerizzato è moderatamente frammentato. In Nord America e in Europa, i sistemi ibridi in legno massiccio che combinano lastre di pavimento in CLT con anime in acciaio consentono agli sviluppatori di superare il limite di altezza di 18 piani, beneficiando comunque dei vantaggi della riduzione delle emissioni di carbonio. I produttori specializzati si stanno aggiudicando progetti architettonicamente complessi offrendo servizi di assistenza alla progettazione integrati e una logistica tempestiva, con conseguenti margini lordi impressionanti. Nel frattempo, i nuovi operatori nel settore dei biocompositi, che combinano fibra di legno con scagliola di canapa, si stanno posizionando strategicamente per progetti in cui il peso del carbonio è cruciale. Questa mossa suggerisce un potenziale cambiamento nella segmentazione, che andrà oltre le specie legnose tradizionali.
Leader del settore del legno ingegnerizzato
Azienda Weyerhaeuser
West Fraser Timber Co.
Corporazione della Louisiana-Pacifico
Stora Enso
Binderholz GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Weyerhaeuser ha delineato una roadmap di crescita che include una nuova capacità produttiva di prodotti in legno ingegnerizzato nel sud degli Stati Uniti, incentrata sull'investimento precedentemente annunciato per lo stabilimento TimberStrand a Monticello, in Arkansas (500 milioni di dollari tra il 2025 e il 2027). Il piano mira a un significativo aumento della capacità produttiva di prodotti in legno ingegnerizzato dell'azienda, rafforzando la transizione del settore verso il legname strutturale a fili intrecciati e regionalizzando l'offerta più vicino ai principali mercati immobiliari.
- Aprile 2026: West Fraser ha annunciato la chiusura delle attività produttive presso il suo stabilimento di pannelli OSB di High Level, in Alberta. La chiusura riduce l'offerta regionale di OSB e segnala una continua razionalizzazione della capacità produttiva, in quanto i produttori si stanno orientando verso impianti con costi più contenuti e una maggiore visibilità della domanda a breve termine.
- Novembre 2024: Weyerhaeuser ha stanziato 500 milioni di dollari per la costruzione di un nuovo impianto TimberStrand in Arkansas, con avvio delle attività previsto per il 2027. Il progetto amplia la capacità produttiva di legname strutturale a fili intrecciati e si allinea al crescente utilizzo di componenti ingegnerizzati nei sistemi per pavimenti e tetti, che favoriscono una costruzione più rapida e standardizzata.
Ambito e metodologia
Il legno ingegnerizzato è un prodotto in legno artificiale ottenuto legando filamenti, fibre e trucioli di legno con adesivi per realizzare strutture in legno composito.
Il mercato del legno ingegnerizzato è segmentato in base a tipo, applicazione e geografia. Per tipo, il mercato è segmentato in compensato, pannelli a scaglie orientate (OSB), glulam, legno lamellare incrociato (CLT), legno lamellare impiallacciato (LVL), truciolato e altri tipi (pannelli di fibra, a scaglie parallele, altri). Per applicazione, il mercato è segmentato in non residenziale e residenziale. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato del legno ingegnerizzato in 27 paesi nelle principali regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al volume (migliaia di metri cubi).
| Compensato |
| Pannello orientato del filo (OSB) |
| Legno lamellare |
| Legno a strati incrociati (CLT) |
| Legname laminato impiallacciato (LVL) |
| Truciolare |
| Altri prodotti ingegnerizzati |
| legno dolce |
| Legno duro |
| Residenziale |
| Non residenziale |
| Edilizia e costruzione |
| Produzione di mobili |
| Altro |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Malaysia | |
| Tailandia | |
| Indonesia | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Turchia | |
| Russia | |
| Paesi nordici | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente e Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Egitto | |
| Nigeria | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Compensato | |
| Pannello orientato del filo (OSB) | ||
| Legno lamellare | ||
| Legno a strati incrociati (CLT) | ||
| Legname laminato impiallacciato (LVL) | ||
| Truciolare | ||
| Altri prodotti ingegnerizzati | ||
| Di Wood Source | legno dolce | |
| Legno duro | ||
| Per Applicazione | Residenziale | |
| Non residenziale | ||
| Per settore degli utenti finali | Edilizia e costruzione | |
| Produzione di mobili | ||
| Altro | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Malaysia | ||
| Tailandia | ||
| Indonesia | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Turchia | ||
| Russia | ||
| Paesi nordici | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente e Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Egitto | ||
| Nigeria | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato del legno ingegnerizzato nel 2031?
Si prevede che il mercato del legno ingegnerizzato raggiungerà i 385.14 milioni di metri cubi entro il 2031, con un CAGR del 5.12% rispetto ai 300.05 milioni di metri cubi del 2026.
Quale prodotto in legno ingegnerizzato sta crescendo più velocemente?
Il legno lamellare incrociato è in testa con un CAGR del 12.45% fino al 2031, grazie all'espansione dei codici per il legno massiccio.
Perché il Nord America è la regione in più rapida crescita?
L'adozione da parte dello Stato dell'International Building Code del 2021 e gli incentivi federali per il carbonio determinano un CAGR regionale del 6.26%.
In che modo le cartiere attenuano le oscillazioni dei prezzi delle materie prime?
I grandi produttori si assicurano contratti pluriennali per la fibra, integrano i terreni forestali e investono nell'ottimizzazione digitale della resa per proteggersi dalla volatilità.


