

Dimensioni e quota di mercato dei pavimenti in legno ingegnerizzato
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
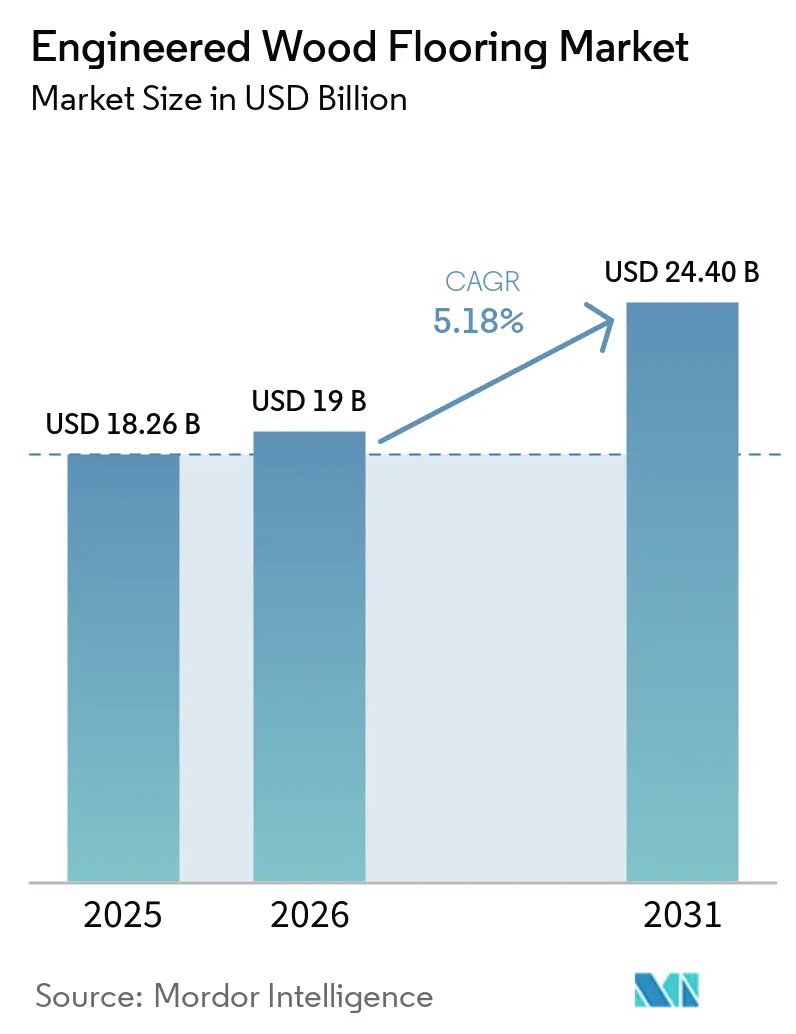
| Dimensione del mercato (2026) | 19 miliardo di dollari |
| Dimensione del mercato (2031) | 24.40 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.18% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
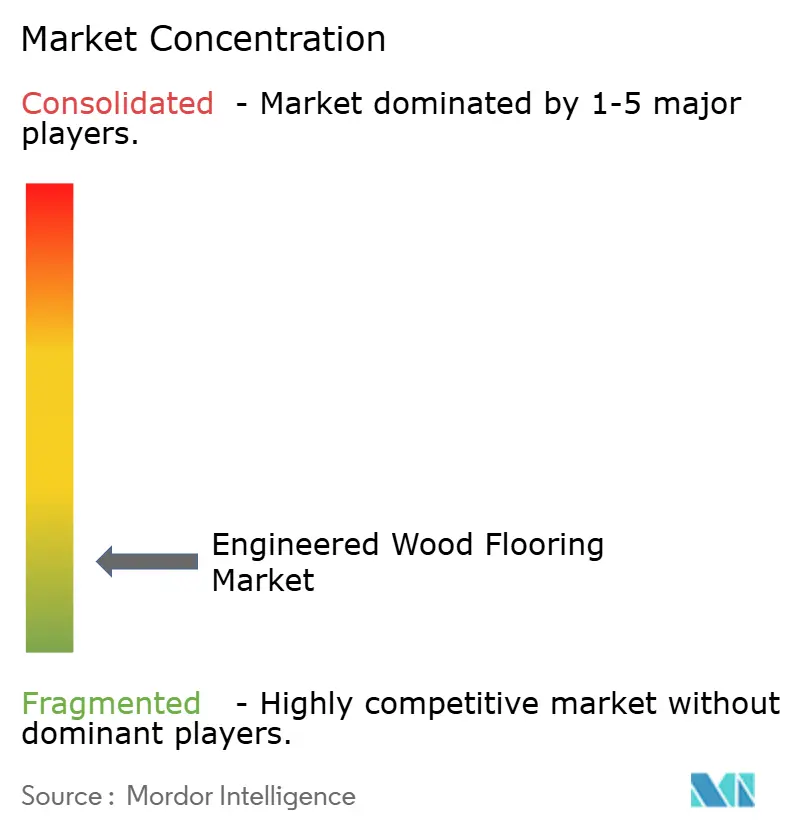
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei pavimenti in legno ingegnerizzato a cura di Mordor Intelligence
Il mercato dei pavimenti in legno ingegnerizzato valeva 18.26 miliardi di dollari nel 2025, si stima che raggiungerà i 19.00 miliardi di dollari nel 2026 e si prevede che arriverà a 24.40 miliardi di dollari entro il 2031, con una crescita annua composta (CAGR) del 5.13% nel periodo 2026-2031. La domanda è sostenuta dai proprietari di case che rimangono nelle loro abitazioni e destinano la spesa al miglioramento dei pavimenti, soprattutto quando un trasloco è meno allettante rispetto al miglioramento di una proprietà già posseduta. Le assi preverniciate riducono i disagi durante i lavori di ristrutturazione perché gli acquirenti ricevono una superficie finita senza il lungo processo di levigatura, asciugatura e finitura associato alle assi massicce. I fornitori stanno rispondendo con prodotti ibridi resistenti all'umidità, sistemi a incastro, provenienza del legno documentata, diverse larghezze delle assi e trattamenti superficiali pensati per ambienti ad alto traffico [1] Forest Stewardship Council, “FSC Certification,” Forest Stewardship Council, fsc.org. . Queste caratteristiche aiutano i produttori a competere con prodotti resilienti a basso costo, supportando al contempo specifiche di alta qualità in progetti di ristrutturazione, ospitalità, ambienti di lavoro, istituti scolastici e altri progetti commerciali. La capacità di conformità sta diventando un importante fattore di differenziazione per i fornitori che operano in Europa, poiché i requisiti di tracciabilità del legno aumentano i costi, intensificano il controllo degli acquisti e possono influenzare le fonti di impiallacciatura che un produttore può utilizzare.
Punti chiave del rapporto
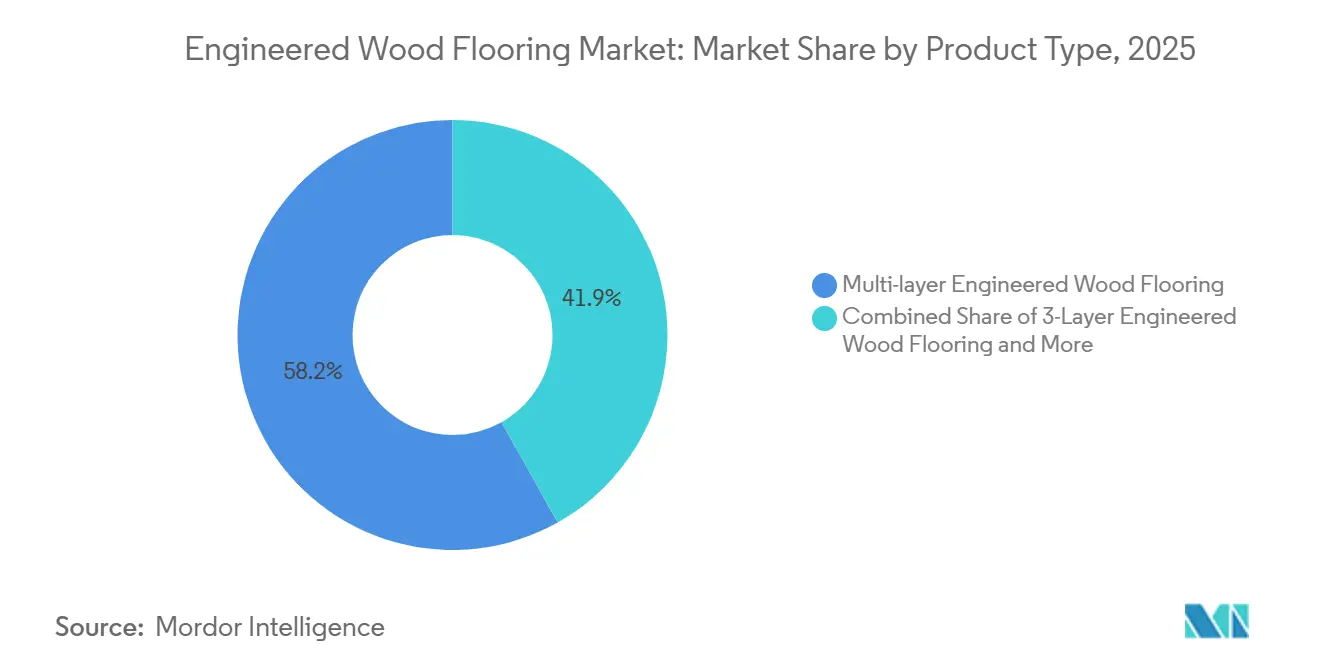
- Per tipologia di prodotto, i pavimenti in legno ingegnerizzato multistrato rappresentavano il 58.1% della quota di mercato dei pavimenti in legno ingegnerizzato nel 2025, mentre si prevede che i pavimenti ibridi ingegnerizzati con anima rigida cresceranno a un CAGR del 6.2% nel periodo 2026-2031.
- Per specie legnosa, nel 2025 il legno duro deteneva l'85.5% della quota di mercato dei pavimenti in legno ingegnerizzato, mentre si prevede che i pannelli impiallacciati in legno tenero cresceranno del 5.7% nel periodo 2026-20311.
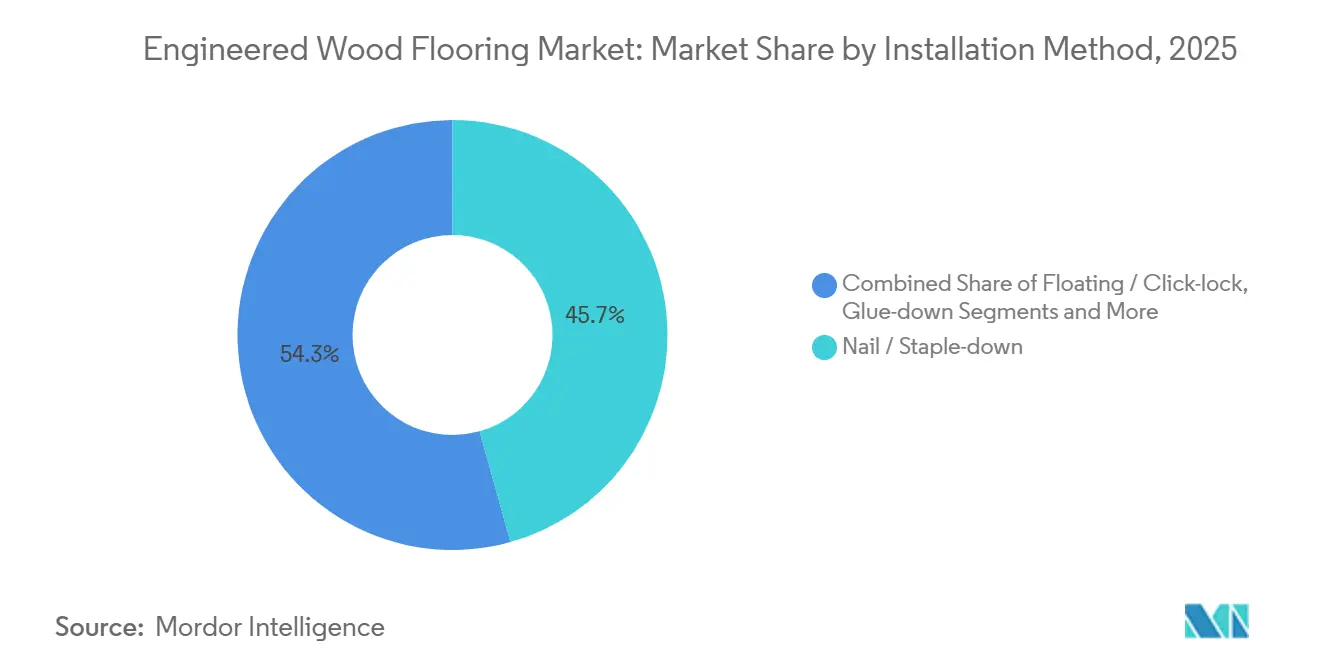
- In base al metodo di installazione, i sistemi di fissaggio con chiodi e graffette detenevano il 45.7% della quota di mercato dei pavimenti in legno ingegnerizzato nel 2025, mentre si prevede che i sistemi flottanti a incastro a clic cresceranno a un tasso annuo composto del 6.1% nel periodo 2026-2031.
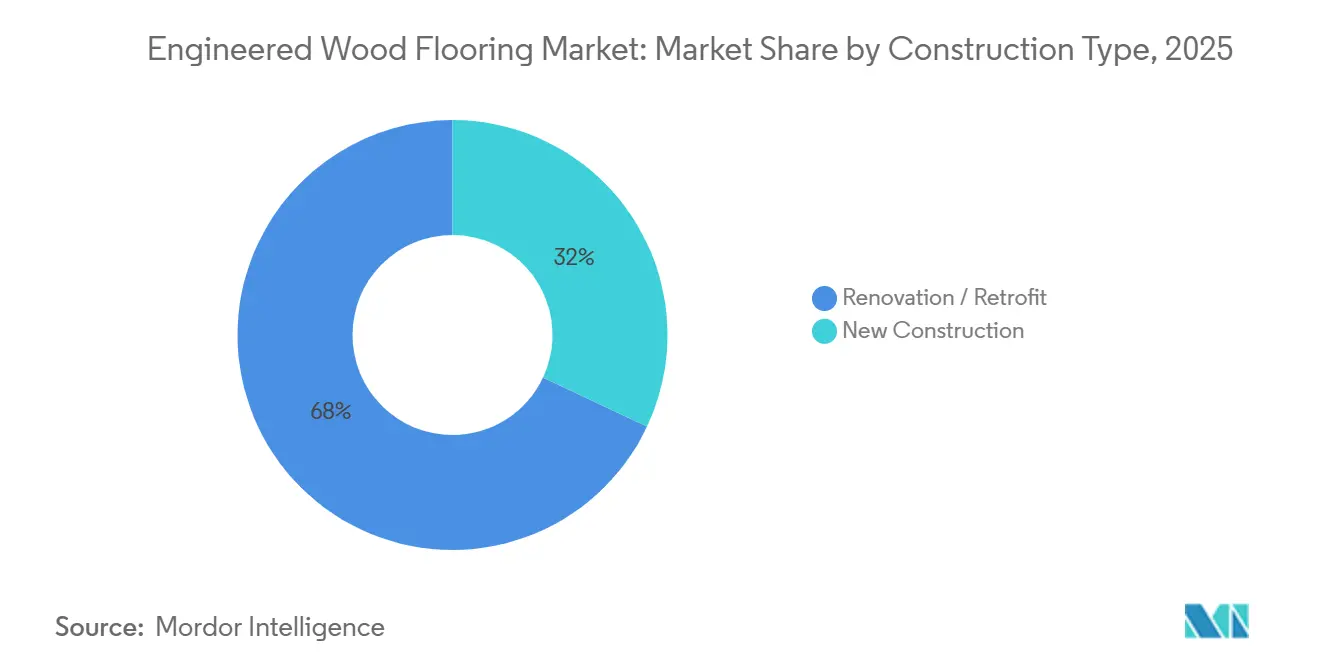
- Per tipologia di costruzione, i progetti di ristrutturazione e ammodernamento hanno rappresentato il 68.1% della quota di mercato dei pavimenti in legno ingegnerizzato nel 2025, mentre si prevede che le nuove costruzioni cresceranno a un tasso annuo composto del 5.9% nel periodo 2026-2031.
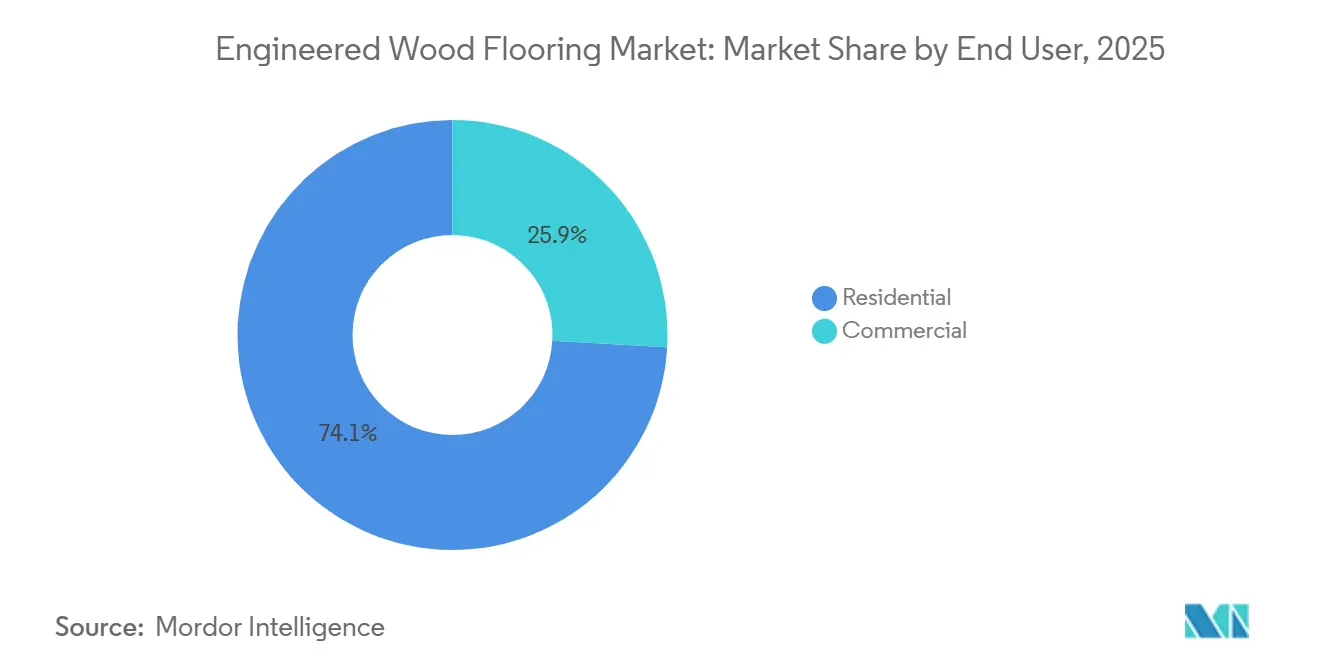
- Per tipologia di utente finale, nel 2025 gli utenti residenziali detenevano il 74.1% della quota di mercato dei pavimenti in legno ingegnerizzato e si prevede che cresceranno del 5.6% nel periodo 2026-2031.
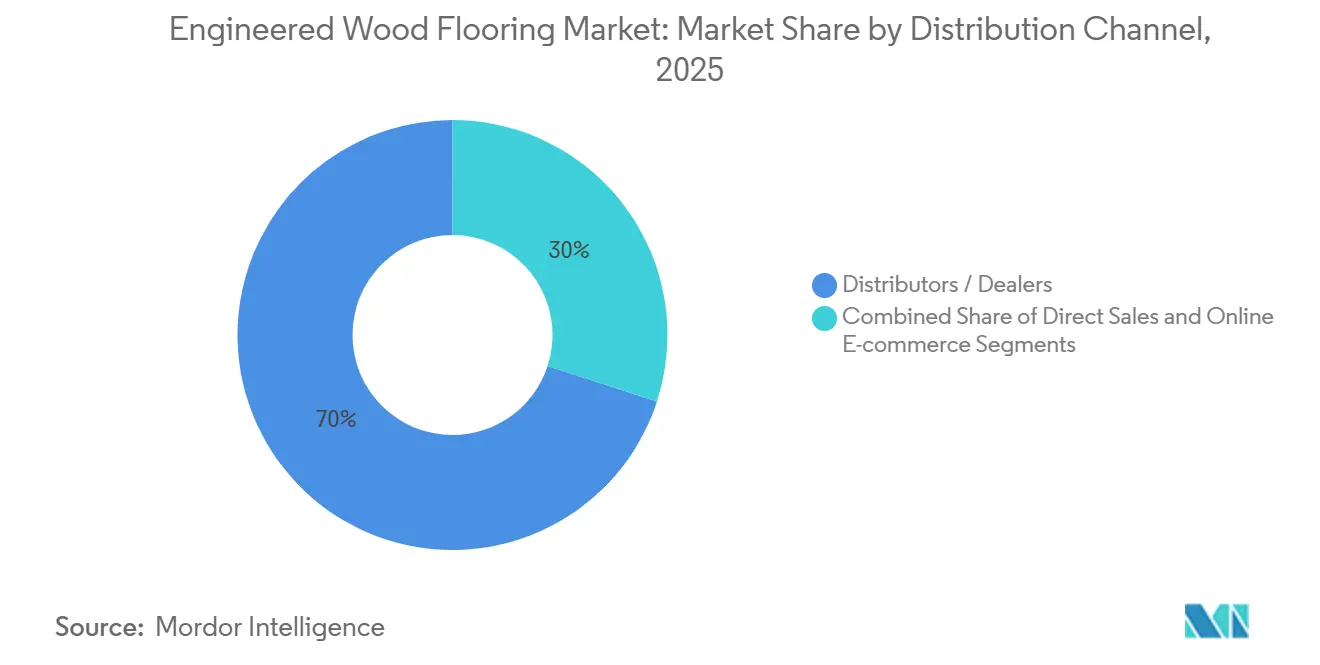
- Per canale di distribuzione, i canali B2C e retail detenevano il 70.3% della quota di mercato dei pavimenti in legno ingegnerizzato nel 2025, mentre si prevede che i rivenditori B2B e le imprese edili cresceranno del 6% nel periodo 2026-2031.
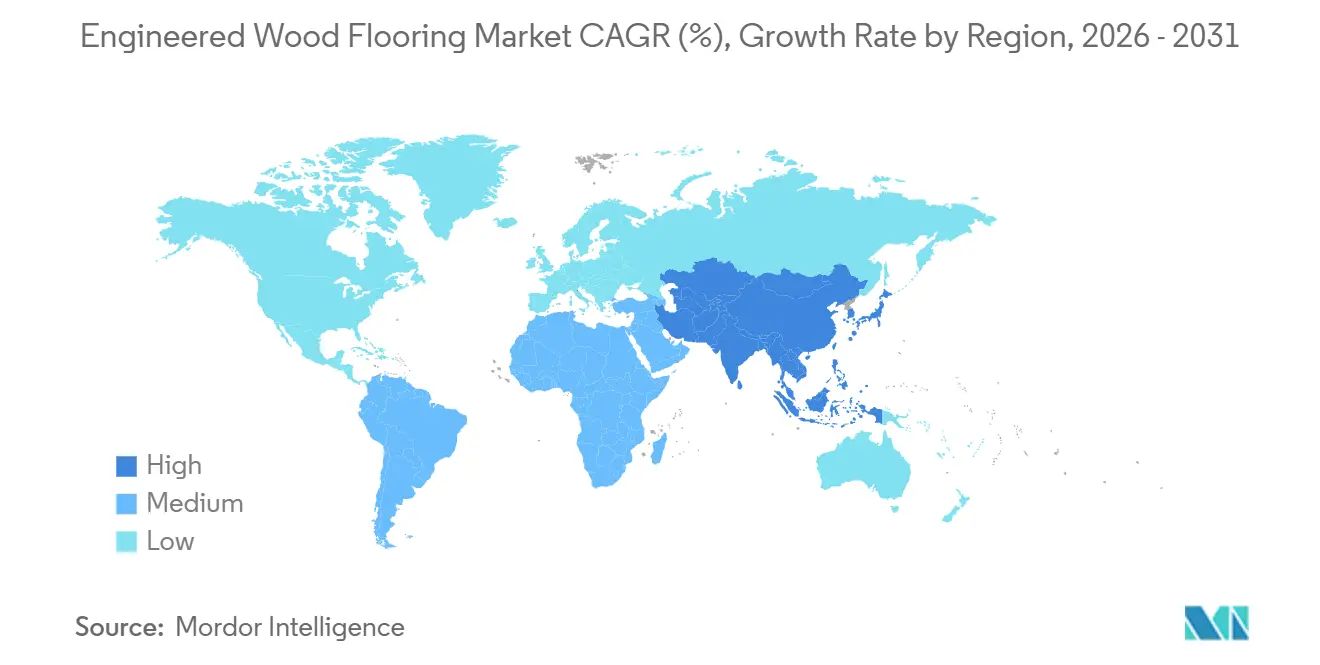
- Dal punto di vista geografico, nel 2025 l'Europa deteneva il 33.21% della quota di mercato dei pavimenti in legno ingegnerizzato, mentre si prevede che la regione Asia-Pacifico crescerà del 6.5% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei pavimenti in legno ingegnerizzato
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ciclo di sostituzione degli immobili residenziali e intensità delle ristrutturazioni domestiche | + 1.8% | Globale, concentrato in Nord America ed Europa | Medio termine (2-4 anni) |
| Il legno ingegnerizzato guadagna quote di mercato rispetto al legno massello. | + 1.4% | A livello globale, con un'accelerazione nell'adozione nella regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| La costruzione e la formazione di alloggi nella regione Asia-Pacifico sostengono la domanda. | + 1.1% | Nucleo Asia-Pacifico, ricadute sulla MEA | Medio termine (2-4 anni) |
| Compatibilità e stabilità dimensionale con il riscaldamento a pavimento. | + 0.4% | Europa e Nord America, emergenti nel segmento premium dell'Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Tracciabilità e premio di certificazione derivanti dal regolamento EUDR | + 0.2% | Gli esportatori globali che operano nell'Unione Europea hanno costi di conformità ripartiti su diversi livelli. | A breve termine (≤ 2 anni) |
| Crescita di nicchia ibrida ingegnerizzata (impiallacciatura su anima rigida) | + 0.1% | Il Nord America e l'Europa occidentale sono tra i primi ad adottare | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ciclo di sostituzione degli immobili residenziali e intensità delle ristrutturazioni domestiche
Gli elevati costi di finanziamento mantengono gli acquirenti che desiderano migliorare la propria casa nella loro attuale abitazione, convogliando così la spesa verso progetti di ristrutturazione che rinnovano i pavimenti usurati e aumentano il valore percepito della casa in caso di rivendita. L'aumento di valore associato ai pavimenti in legno incoraggia gli aggiornamenti discrezionali con assi prefinite, che offrono durata, superfici preverniciate e tempi di realizzazione più brevi rispetto alle alternative con finitura in loco [2] Derwenthorpe Flooring, “Value Impact and Underfloor Heating Advice,” Derwenthorpe Flooring, derwenthorpeflooring.co.uk . In Europa, la domanda trainata dalle ristrutturazioni ha contribuito a stabilizzare il consumo di parquet nel 2025 dopo un forte calo nel 2023, sottolineando come i cicli di sostituzione attutiscano i volumi di pavimentazione durante i cicli di costruzione più deboli. Le famiglie identificano l'aspetto, la durata e la manutenzione come fattori scatenanti principali per le sostituzioni, il che favorisce le costruzioni prefinite che accettano finiture di fabbrica e resistono meglio ai movimenti stagionali rispetto al legno massello nelle case occupate. La compatibilità con il riscaldamento radiante e le barriere contro l'umidità consente una maggiore penetrazione in cucine e scantinati senza l'interruzione post-installazione della levigatura o della verniciatura. Con l'invecchiamento delle case costruite tra la fine degli anni '1980 e l'inizio degli anni 2000, che raggiungono l'età ideale per una ristrutturazione, la costante intenzione di sostituirle rafforza le prospettive di crescita pluriennale del mercato dei pavimenti in legno ingegnerizzato.
Le quote di mercato dei materiali ingegnerizzati superano quelle dei materiali in legno massello.
Nel 2025, il parquet prefinito rappresentava il 71.98% del mercato dei pavimenti in legno massello e si prevede una crescita annua composta (CAGR) del 6.05% fino al 2031, superando i formati masselli, grazie alla standardizzazione da parte di installatori e costruttori di listoni prefiniti che riducono le richieste di intervento. Le anime multistrato e i sistemi a incastro a clic riducono i tempi di installazione e la dipendenza da competenze specifiche, consentendo una più rapida rotazione degli ambienti nelle nuove costruzioni e un completamento più veloce nelle ristrutturazioni di edifici abitati. La stabilità dimensionale permette l'installazione diretta su solette in cemento e garantisce la compatibilità con sistemi di riscaldamento a pavimento idronici o elettrici, ampliando le applicazioni oltre quelle disponibili con i formati masselli inchiodati. I formati di grande formato sostengono la domanda nei segmenti premium, dove listoni più piatti e bordi rifiniti favoriscono un'estetica pulita senza problemi di spaziatura stagionale. I costruttori utilizzano finiture applicate in fabbrica che eliminano la levigatura e la verniciatura in loco, riducendo i tempi di progetto e migliorando la qualità su più lavori. Con l'innovazione di prodotto che si concentra sui profili di incastro e sulla densificazione della superficie, il mercato del parquet prefinito continua a guadagnare quote di mercato a scapito dei tradizionali pavimenti in legno massello.
Il settore edile e la formazione di alloggi nella regione Asia-Pacifico sostengono la domanda.
Si prevede che la regione Asia-Pacifico guiderà la crescita fino al 2031, grazie alla costruzione di appartamenti in aree urbane, all'aumento del reddito disponibile e alla costante formazione di nuove famiglie, che favoriscono il passaggio dai pavimenti in laminato a quelli in vero legno impiallacciato. I progetti residenziali ad alta densità richiedono installazioni rapide e assemblaggi stabili su sottofondi in cemento, caratteristiche che si adattano perfettamente ai sistemi a incastro e alla prefinitura del parquet prefinito. Con l'aumento dell'interesse delle famiglie della classe media per un'estetica di alto livello, ma al contempo pratica e di facile manutenzione, i pavimenti in legno prefinito stanno iniziando a sostituire i laminati di fascia bassa negli ambienti più importanti. Le ristrutturazioni di hotel e uffici nelle principali città asiatiche contribuiscono ad aumentare il volume di vendite, soprattutto dove vengono specificati sottofondi acustici e finiture a basso contenuto di VOC (composti organici volatili) per soddisfare i criteri di benessere e sostenibilità degli edifici. I percorsi di certificazione, tra cui FSC e PEFC, rafforzano la fiducia tra gli acquirenti istituzionali e i marchi internazionali, migliorando così la qualità dei prodotti premium nei progetti commerciali. La presenza regionale di nuovi prodotti supporta la crescita continua del parquet prefinito, grazie alla normalizzazione dei tempi di completamento delle abitazioni e all'intensificarsi dei cicli di ristrutturazione negli edifici residenziali urbani più datati.
Compatibilità con il riscaldamento a pavimento e stabilità dimensionale.
La struttura a strati delle doghe in legno ingegnerizzato favorisce un trasferimento di calore più stabile e una dilatazione controllata, rendendole la scelta ideale per i sistemi di riscaldamento a pavimento idronici ed elettrici. Gli installatori rispettano i limiti di temperatura e i controlli di umidità che preservano l'integrità delle doghe, mentre le anime a strati incrociati (CLT) compensano le variazioni dimensionali entro tolleranze ristrette. I metodi di posa incollata o flottante sui sistemi radianti riducono la dispersione di energia e garantiscono un riscaldamento uniforme, ideale per i moderni interventi di riqualificazione energetica abbinati alle pompe di calore. I rivenditori descrivono il legno ingegnerizzato come l'opzione preferita per il riscaldamento a pavimento nei climi con forti escursioni termiche, poiché gestisce l'umidità e l'esposizione al calore in modo più prevedibile rispetto al legno massello. Queste caratteristiche si estendono anche ai modelli a doghe larghe, che mantengono una planarità più costante nel tempo, alimentando la domanda nelle ristrutturazioni di pregio dove comfort, prestazioni energetiche e continuità estetica sono elementi fondamentali. Con la crescente diffusione degli interventi di riqualificazione energetica in Europa e nelle costruzioni di lusso in Nord America, le soluzioni compatibili con il riscaldamento a pavimento aggiungono un vantaggio in termini di durata e funzionalità, sostenendo il mercato dei pavimenti in legno ingegnerizzato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Alternative resilienti (LVT/SPC) che cannibalizzano il legno di base | -1.2% | Globale, più forte in Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Guasti dovuti all'umidità e rischi in cantiere rispetto a nuclei rigidi impermeabili | -0.5% | Nord America, Europa; minore impatto negli edifici in Asia-Pacifico a clima controllato | Medio termine (2-4 anni) |
| Costi di conformità al Regolamento UE sui servizi di emergenza (EUDR) e rischio di riorganizzazione della catena di approvvigionamento (2025) | -0.2% | Importazioni dell'Unione Europea, costi indiretti per i fornitori extra UE | A breve termine (≤ 2 anni) |
| Il rischio di concentrazione dell'offerta di quercia aumenta l'esposizione | -0.1% | Europa (con una dipendenza dall'83% del legno di quercia), Nord America e mercati del legno di quercia bianca. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Alternative resilienti (LVT/SPC) che cannibalizzano il legno di base
Le doghe resilienti riproducono l'aspetto del legno massello a prezzi inferiori, con superfici impermeabili e antigraffio che attraggono gli acquirenti attenti al budget, allontanandoli dal legno ingegnerizzato di fascia bassa. La maggiore capacità produttiva e i cicli di installazione brevi rendono le categorie resilienti attraenti per costruttori e amministratori immobiliari che gestiscono la rotazione delle unità abitative e i costi di manutenzione. In molti progetti di qualità standard, il rapporto qualità-prezzo privilegia i prodotti resilienti rispetto ai pavimenti ingegnerizzati con impiallacciatura sottile, che riducono i volumi di vendita nella fascia bassa del mercato del legno. I segmenti di pregio con impiallacciatura più spessa mantengono il loro valore grazie alla possibilità di riverniciatura e alla texture autentica, ma nel complesso non compensano l'erosione tipica dei prodotti di fascia bassa. Man mano che i produttori di pavimenti resilienti migliorano il realismo del design e la precisione dell'incastro, la pressione di sostituzione persiste nelle ristrutturazioni di case unifamiliari e nelle aree comuni di condomini. Questo cambiamento costringe i fornitori di legno ad affinare la differenziazione attraverso la velocità di incastro, la riverniciabilità e le superfici antimicrobiche o protettive per proteggere la propria quota di mercato nel settore dei pavimenti in legno ingegnerizzato.
Guasti dovuti all'umidità e rischi in cantiere rispetto alle strutture con anima rigida impermeabile
Il legno ingegnerizzato gestisce meglio le oscillazioni di umidità rispetto al legno massello, tuttavia rimane vulnerabile all'acqua stagnante e a un'acclimatazione impropria, che possono causare deformazioni o problemi di impiallacciatura. Le condizioni di umidità del sottofondo e le pratiche di acclimatazione richiedono un'attenta gestione per preservare le garanzie e le prestazioni dell'installazione, il che alza il livello di disciplina per l'appaltatore [3] Frankly Flooring, “Moisture Testing and Acclimation Best Practices,” Frankly Flooring, franklyflooring.co.uk . Le alternative impermeabili con anima rigida riducono il rischio in scantinati e cucine, dove versamenti e umidità sono comuni, rendendole attraenti in ambienti con specifiche elevate. Le linee di legno rispondono con sigillatura dei bordi, garanzie di resistenza all'acqua e meccanismi di bloccaggio più robusti, tuttavia le dichiarazioni di impermeabilità permanente rimangono concentrate nelle categorie con anima rigida. Una guida all'installazione migliorata e i sottostrati barriera all'umidità riducono i guasti in cantiere, ma la relativa semplicità delle opzioni con anima rigida mantiene la pressione sul mercato dei pavimenti in legno ingegnerizzato.
Analisi del segmento
Per tipologia di prodotto: gli ibridi con nucleo rigido ridefiniscono i parametri di riferimento delle prestazioni
Nel 2025, i pavimenti multistrato in legno ingegnerizzato detenevano il 58.1% della quota di mercato. La struttura composta da tre a cinque strati di lamelle incrociate conferisce a questi prodotti la stabilità necessaria per le ristrutturazioni residenziali e per il settore alberghiero. L'anima multistrato può essere rifinita in fabbrica e supporta l'utilizzo con sistemi di riscaldamento a pavimento. I prodotti multistrato sono ampiamente utilizzati laddove gli acquirenti necessitano di superfici in legno autentico con minori disagi durante l'installazione. La loro struttura supporta inoltre doghe larghe e finiture di alta qualità senza la necessità di un pannello unico. Questo rende questo formato un prodotto fondamentale nel mercato dei pavimenti in legno ingegnerizzato.
Si prevede che i pavimenti ibridi a nucleo rigido cresceranno a un CAGR del 6.2% fino al 2031. Combinano un'impiallacciatura di vero legno duro con una base in composito di pietra-plastica o in composito di legno-polimero. Questa soluzione affronta il problema dell'esposizione all'umidità mantenendo al contempo le caratteristiche superficiali del legno naturale. Il modello TecWood Enhanced di Mohawk abbina un'impiallacciatura di rovere bianco con sistema di incastro Uniclic e resistenza alle fuoriuscite WetProtect. La linea Nuage di Provenza utilizza uno strato di usura in laminato ad alta pressione per una maggiore durata in ambito commerciale. Certificazioni come GreenGuard Gold e FloorScore sono sempre più rilevanti per gli acquirenti alla ricerca di materiali a basse emissioni [4] UL Solutions, “GREENGUARD Certification,” UL Solutions, ul.com. . I design ibridi offrono inoltre ai fornitori un modo pratico per affrontare le problematiche relative a ammaccature, fuoriuscite e tempi di installazione, senza sacrificare l'impiallacciatura di legno che differenzia questa categoria dai prodotti in vinile. Le loro prestazioni sono particolarmente importanti in cucine, ingressi, case in affitto e interni commerciali, dove i prodotti in legno tradizionali hanno sollevato dubbi sulle loro prestazioni. Questo equilibrio tra autenticità visiva e maggiore stabilità del nucleo è fondamentale per lo sviluppo del prodotto nel mercato dei pavimenti in legno ingegnerizzato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per specie legnosa: il legno tenero guadagna terreno a fronte delle pressioni sui costi della quercia
Nel 2025, le essenze di legno duro detenevano l'85.5% della quota di mercato dei pavimenti in legno ingegnerizzato. La quercia bianca europea è rimasta la scelta principale per il parquet europeo, grazie alla sua durezza, alla venatura e alla versatilità nella colorazione. Anche la quercia rossa nordamericana e l'hickory trovano impiego in un'ampia gamma di applicazioni residenziali. Le opzioni in legno duro sono preferite nei progetti in cui sono importanti la profondità visiva e la possibilità di restauro a lungo termine. Le essenze esotiche come il noce e la quercia brasiliana continuano a essere utilizzate principalmente in case di lusso e progetti di ospitalità di lusso. L'industria dei pavimenti in legno ingegnerizzato si affida a queste essenze per offrire i suoi prodotti di alta gamma.
Si prevede che il mercato dei tranciati di conifere crescerà a un tasso annuo composto del 5.7% fino al 2031. Weyerhaeuser ha annunciato la costruzione di un impianto TimberStrand da 500 milioni di dollari in Arkansas, che utilizza pino giallo del sud. La modifica termica e la colorazione contribuiscono a migliorare l'aspetto delle specie più tenere per l'uso interno. Anche i fornitori nelle regioni nordiche e nordamericane potrebbero trarne vantaggio, poiché i dati di provenienza sono più facilmente disponibili per la documentazione UE. La selezione delle specie è ora influenzata da estetica, costi, prestazioni fisiche e dalla capacità di fornire informazioni credibili sull'origine. Questo ulteriore requisito di approvvigionamento può incoraggiare i produttori a qualificare una gamma più ampia di fonti di fibre. Può anche rafforzare la domanda di fornitori in grado di collegare le materie prime per impiallacciatura a località forestali documentate.
In base al metodo di installazione: Click-Lock accelera l'adozione del canale
Nel 2025, i metodi di posa con chiodi e graffette rappresentavano il 45.7% della quota di mercato dei pavimenti in legno ingegnerizzato. Questi metodi rimangono comuni nelle nuove costruzioni, dove i subappaltatori utilizzano fissaggi permanenti per sottofondi in legno o cemento. Sono particolarmente indicati per le assi di grandi dimensioni e di alta qualità che richiedono un fissaggio stabile al sottofondo. L'installazione permanente può migliorare la stabilità a lungo termine in progetti di alto valore. I metodi di posa con chiodi e graffette mantengono inoltre una posizione consolidata nei flussi di lavoro degli appaltatori. La loro ampia quota di mercato riflette la continua domanda di installazione convenzionale nel settore dei pavimenti in legno ingegnerizzato.
Si prevede che i sistemi di incastro a clic flottanti cresceranno a un tasso annuo composto del 6.1% fino al 2031. Sono adatti a progetti fai-da-te, immobili in affitto e ristrutturazioni in cui la reversibilità è utile. I meccanismi Välinge, I4F e 5G riducono il tempo di manodopera necessario per collegare le doghe. Le squadre possono installare una stanza di 400 metri quadrati in 4-8 ore utilizzando prodotti a incastro a clic. I requisiti di planarità e gli spazi di dilatazione perimetrale rimangono importanti, poiché una preparazione inadeguata del sottofondo può compromettere le prestazioni. I formati con incollaggio e posa libera sono adatti ad ambienti commerciali e di ristrutturazione più ristretti. Gli installatori valutano comunque l'umidità del sito, le condizioni del sottofondo, le dimensioni della stanza e gli impianti di riscaldamento prima di scegliere un metodo di installazione. Queste verifiche pratiche possono determinare se il risparmio di manodopera derivante dai prodotti a incastro a clic si traduce in costi totali del progetto inferiori. Le scelte di installazione, quindi, influenzano la disponibilità del prodotto, le preferenze degli installatori e la soddisfazione del cliente nell'intero mercato dei pavimenti in legno ingegnerizzato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di intervento: la predominanza delle ristrutturazioni si protrae fino al 2031.
Nel 2025, i progetti di ristrutturazione e ammodernamento hanno rappresentato il 68.1% del mercato dei pavimenti in legno ingegnerizzato. Il patrimonio immobiliare più datato e il patrimonio immobiliare dei proprietari hanno sostenuto la domanda di sostituzione dei pavimenti negli Stati Uniti. Le doghe preverniciate a incastro possono essere installate senza la complessa levigatura e finitura necessarie per i pavimenti in legno grezzo. Ciò riduce i disagi per le famiglie che continuano a vivere nelle proprie case. Anche l'attività di ristrutturazione in Europa ha attenuato l'effetto del calo delle nuove costruzioni sul consumo di parquet. La ristrutturazione rappresenta quindi la principale fonte di volume per il mercato dei pavimenti in legno ingegnerizzato.
Si prevede che le nuove costruzioni cresceranno a un tasso annuo composto del 5.9% fino al 2031. I nuovi progetti residenziali in fase di sviluppo forniscono una domanda basata sui progetti, anche se le condizioni di finanziamento rimangono difficili. I costruttori utilizzano prodotti prefabbricati in legno ingegnerizzato da 3/8 di pollice negli sviluppi multifamiliari, dove è necessario trovare un equilibrio tra costi ed estetica. Le nuove costruzioni nella regione Asia-Pacifico possono contribuire ad aumentare il volume attraverso lo sviluppo di appartamenti urbani. Anche i nuovi progetti commerciali possono specificare pavimenti ingegnerizzati certificati per spazi alberghieri, scolastici e sanitari. Queste applicazioni ampliano la domanda oltre i cicli di sostituzione delle abitazioni. I nuovi progetti consentono ai produttori di definire le specifiche in una fase più precoce del processo di costruzione e di fornire gamme di prodotti ripetibili per più unità. Il ritmo di questa domanda dipende dalle condizioni di finanziamento, dai permessi e dalla capacità dei costruttori di controllare i costi dei materiali. Rimane un'importante fonte secondaria di volume, insieme agli acquisti legati alle ristrutturazioni.
Per utente finale: la concentrazione residenziale lascia il settore commerciale come opportunità di margine
Nel 2025, gli utenti residenziali rappresentavano il 74.1% della quota di mercato dei pavimenti in legno ingegnerizzato. Si prevede inoltre una crescita a un tasso annuo composto (CAGR) del 5.6% fino al 2031. Soggiorni, camere da letto, cucine e scantinati sono le principali aree di applicazione in ambito residenziale. Gli acquirenti scelgono le doghe in legno ingegnerizzato per il loro aspetto, la qualità del materiale e le prestazioni in ambienti in cui il legno massello potrebbe essere meno adatto. L'ampia quota di mercato residenziale rende questa categoria sensibile ai budget di ristrutturazione e alla fiducia dei consumatori. Ciò crea anche spazio per finiture, formati delle doghe e sistemi di installazione differenziati.
Nel 2025, gli utenti commerciali rappresentavano il 25.9% della domanda. Le ristrutturazioni di strutture ricettive, luoghi di lavoro e istituti scolastici utilizzano pavimenti certificati a basse emissioni in progetti con specifiche formali sui materiali. La scarsità di uffici e la cautela negli investimenti hanno limitato l'espansione del settore commerciale rispetto alla domanda residenziale. Alcuni progetti commerciali richiedono strati di usura più spessi, finiture antimicrobiche e supporto acustico. Questi requisiti possono giustificare valori di prodotto più elevati laddove i fornitori soddisfino gli standard di specifica. Le strutture sanitarie e le residenze per anziani rappresentano ancora un'opportunità minore per i materiali che combinano superfici naturali con requisiti di basse emissioni. Gli acquirenti commerciali valutano generalmente la manutenzione durante l'intero ciclo di vita, le prestazioni acustiche, la documentazione sulle emissioni e l'affidabilità della rete di installazione locale. Questi fattori possono rendere un progetto più impegnativo rispetto a un acquisto residenziale, ma possono anche giustificare specifiche di valore superiore. Il segmento commerciale offre ai fornitori un'opportunità di diversificazione al di là dei cicli di ristrutturazione residenziale nel mercato dei pavimenti in legno ingegnerizzato.
Per canale di distribuzione: gli appaltatori trainano i volumi mentre i canali B2C si frammentano
Nel 2025, i canali B2C e di vendita al dettaglio detenevano il 70.3% della quota di mercato dei pavimenti in legno ingegnerizzato. Questi canali includono centri per la casa, negozi specializzati, piattaforme online e rivenditori locali di ferramenta. Si rivolgono ai proprietari di casa che desiderano campioni, consulenza di design e supporto per l'installazione. I rivenditori specializzati hanno aumentato la loro quota di vendite di pavimenti in legno al 40% nel 2024. Il loro ruolo è particolarmente importante nei progetti di ristrutturazione, dove la consulenza può supportare scelte di alta qualità. La vendita al dettaglio rimane fondamentale anche se la scoperta di prodotti tramite canali digitali sta diventando sempre più diffusa.
Si prevede che il settore B2B delle imprese edili e degli appaltatori crescerà a un tasso annuo composto del 6% fino al 2031. Gli appaltatori apprezzano tempi di consegna affidabili, supporto tecnico, consegne just-in-time e prezzi competitivi per grandi volumi. Progetti residenziali multifamiliari, ristrutturazioni di strutture ricettive e lavori istituzionali supportano questo canale. I programmi online collegano sempre più l'inventario dei rivenditori con i cataloghi di prodotti nazionali e l'installazione professionale. I programmi Edge Aligned Stores e Omnify di Mohawk illustrano questo approccio. Anche i marchi direct-to-consumer utilizzano programmi di campionatura e visualizzazioni digitali per raggiungere i proprietari di casa attenti al prezzo. Questo mix di campioni fisici, ricerche online, stock dei rivenditori e installazione professionale riflette un percorso di acquisto più frammentato rispetto alla tradizionale vendita in negozio. I fornitori che coordinano questi punti di contatto possono ridurre i ritardi tra selezione, consegna e installazione. Il cambiamento del canale sta modificando il modo in cui i produttori raggiungono sia i clienti che effettuano piccole ristrutturazioni sia gli acquirenti di progetti su larga scala.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, l'Europa deteneva il 33.2% della quota di mercato dei pavimenti in legno ingegnerizzato, risultando il mercato regionale più grande. Germania, Francia, Italia e i paesi nordici vantano mercati consolidati per le ristrutturazioni, una diffusa familiarità con il parquet e pratiche di approvvigionamento che valorizzano i prodotti certificati FSC e PEFC. Secondo FEP, le doghe multistrato rappresentavano l'83% della produzione regionale di parquet, sottolineando l'importanza dell'edilizia ingegnerizzata nel mix di prodotti europeo. La crescita è rimasta moderata a causa degli alti tassi di interesse, dell'incertezza politica e del calo del potere d'acquisto, fattori che hanno inciso sull'attività edilizia e sui consumi discrezionali. Il consumo europeo di parquet è diminuito bruscamente nel 2023, ha registrato un calo marginale nel 2024 ed è rimasto stabile nel 2025, suggerendo una stabilizzazione piuttosto che una forte ripresa.
Nel 2025, il Nord America ha rappresentato il 31% del mercato dei pavimenti in legno ingegnerizzato. L'elevato valore degli immobili residenziali, la praticità dei prodotti preverniciati e la presenza di rivenditori specializzati sostengono la domanda regionale. I tassi ipotecari hanno limitato le nuove costruzioni di case unifamiliari nel 2024 e nel 2025, tuttavia le esigenze di ristrutturazione dovute all'invecchiamento delle abitazioni hanno continuato a generare una domanda significativa di pavimenti di ricambio. Nel 2025, i prodotti ingegnerizzati hanno rappresentato il 75% della domanda di pavimenti in legno negli Stati Uniti, a testimonianza della preferenza per la stabilità dimensionale e l'efficienza di installazione. Il Canada predilige i prodotti ingegnerizzati stabili nei climi freddi, mentre il Messico beneficia della crescita residenziale nelle principali aree urbane e del passaggio da piastrelle in ceramica a pavimenti di qualità superiore. American Hardwood Assured supporta gli esportatori statunitensi con dati di geolocalizzazione a livello di contea per 33 stati, contribuendo a ridurre le difficoltà burocratiche nelle vendite rivolte all'UE.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 6.5% fino al 2031, il più rapido a livello regionale. Cina, India, Vietnam, Indonesia, Giappone e Corea del Sud sostengono la domanda attraverso l'attività edilizia residenziale, le ristrutturazioni, gli allestimenti commerciali e i progetti di interni di alta gamma. Nel 2024, il Vietnam ha fornito il 47% delle esportazioni di prodotti ingegnerizzati del Sud-est asiatico verso l'UE e il Nord America, grazie alla sua consolidata fornitura di compensato e alla capacità produttiva per l'esportazione. Giappone e Corea del Sud prediligono prodotti di design adatti ad interni tradizionali e al riscaldamento a pavimento, mentre Australia e Nuova Zelanda puntano su materie prime certificate e finiture durevoli. In Medio Oriente e Africa, la domanda è legata allo sviluppo commerciale e all'attività a lungo termine nel settore dell'edilizia abitativa a prezzi accessibili, sebbene questi mercati rimangano più piccoli rispetto alle principali regioni.
Panorama competitivo
Il mercato dei pavimenti in legno ingegnerizzato rimane altamente frammentato, con produttori regionali in Europa, Nord America e Asia che si spartiscono la quota di mercato, cosicché anche i leader di categoria non detengono posizioni globali di rilievo. Gli operatori del settore continuano a calibrare i portafogli in base a criteri di prestazioni e sostenibilità, proteggendo al contempo i prezzi in un contesto macroeconomico più lento. Le aziende puntano sulla velocità di incastro, sulle finiture antimicrobiche e a basso contenuto di VOC (composti organici volatili) e sulle caratteristiche di tracciabilità che supportano la conformità ai requisiti commerciali dell'Unione Europea e ai progetti istituzionali.
Le azioni strategiche includono acquisizioni mirate e riallineamento delle capacità che rafforzano le competenze chiave e le categorie adiacenti. Tarkett Sports ha acquisito cinque società di costruzioni statunitensi per potenziare le competenze di progettazione e costruzione di impianti sportivi, approfondendo l'integrazione verticale e la portata dei servizi. Boise Cascade ha ampliato e modernizzato le sue attività di produzione di impiallacciatura a Oakdale, in Louisiana, per aumentare la capacità di fornitura di materie prime in legno ingegnerizzato, supportando la disponibilità di prodotti a valle per pavimentazioni e applicazioni strutturali. MSI Surfaces ha presentato una collezione di listoni multistrato in vero legno massello con tecnologia idrorepellente e finiture a basso contenuto di VOC, sottolineando come le caratteristiche del prodotto uniscano prestazioni e rispetto per l'ambiente.
Gli eventi normativi influenzano il posizionamento competitivo e le strategie di approvvigionamento in Europa e non solo. Nel 2025, la Commissione europea ha imposto misure antidumping definitive sulle importazioni di pavimenti in legno multistrato dalla Cina, il che ha temporaneamente favorito i produttori dell'Unione europea, mentre gli acquirenti monitoravano i prezzi provenienti da fonti alternative. Con l'entrata in vigore graduale del Regolamento UE sui prodotti da dumping (EUDR), le associazioni di categoria e gli enti pubblici collaborano con i fornitori di tecnologia per consentire la mappatura della geolocalizzazione e la segnalazione automatizzata della conformità. I fornitori che istituzionalizzano la tracciabilità e la prova di legalità si posizionano in modo da mantenere l'accesso al mercato dell'Unione europea e ottenere premi derivanti dalla conformità, rafforzando il valore della documentazione digitale come elemento di differenziazione commerciale nel mercato dei pavimenti in legno ingegnerizzato.
Leader nel settore dei pavimenti in legno ingegnerizzato
Mohawk Industries
Prodotti AHF
Gruppo Shaw Industries
Gruppo Bauwerk
Gruppo Kährs
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2025: La Commissione europea ha imposto misure antidumping definitive sulle importazioni di parquet multistrato dalla Cina, offrendo un sollievo ai produttori europei di parquet. Tuttavia, l'efficacia si sta indebolendo a causa dei prezzi di importazione cinesi più bassi (inferiori ai livelli precedenti all'indagine) e dell'aumento delle spedizioni di parquet da paesi alternativi che in precedenza rifornivano l'Unione europea con volumi limitati.
- Marzo 2025: Tarkett Sports ha annunciato l'acquisizione di cinque società di costruzioni statunitensi (Deluxe Athletics, PCC Sports, Benchmark Contracting, Mid-Atlantic Sports Construction, Anchor Management Group) per rafforzare le proprie capacità di progettazione e costruzione. Le società opereranno con il nome di Tarkett Sports Construction o manterranno la propria denominazione, supportando oltre 80,000 installazioni a livello globale. Tarkett Sports ha lanciato Ampere, un nuovo marchio per i servizi di progettazione architettonica e pianificazione urbanistica di impianti sportivi.
Ambito del rapporto sul mercato globale dei pavimenti in legno ingegnerizzato
Il pavimento in legno ingegnerizzato è un prodotto per pavimenti durevole e multistrato, costituito da uno strato superiore di impiallacciatura di vero legno incollato a un'anima in compensato o legno massello di alta qualità. È specificamente progettato per offrire maggiore stabilità, resistendo efficacemente all'umidità e alle variazioni di temperatura rispetto al legno massello. Questo tipo di pavimento è ampiamente utilizzato in scantinati, sopra i sistemi di riscaldamento a pavimento e per installazioni fai-da-te con sistema a incastro.
Il rapporto sul mercato dei pavimenti in legno ingegnerizzato è segmentato per tipologia di prodotto (pavimenti in legno ingegnerizzato multistrato, pavimenti in legno ingegnerizzato a 3 strati, pavimenti in legno ingegnerizzato a 2 strati, pavimenti in legno ingegnerizzato ibrido a nucleo rigido e altri/formati personalizzati), specie legnosa (specie di legno tenero, specie di legno duro e specie composite miste/ingegnerizzate), metodo di installazione (flottante/a incastro, incollato, inchiodato/graffettato e posa libera), tipologia di costruzione (nuova costruzione e ristrutturazione/ammodernamento), utente finale (residenziale e commerciale), canale di distribuzione (B2C e B2B) e area geografica. Le previsioni di mercato sono fornite in termini di valore (USD).
| Pavimento in legno ingegnerizzato multistrato |
| Pavimento in legno ingegnerizzato a 3 strati |
| Pavimento in legno ingegnerizzato a 2 strati |
| Pavimento in legno ingegnerizzato ibrido a nucleo rigido |
| Altri / Formati personalizzati |
| Specie di conifere |
| Specie di legno duro |
| Specie composite miste/ingegnerizzate |
| Galleggiante / Blocco a scatto |
| Incollaggio |
| Fissare con chiodi/graffette |
| Lay sciolto |
| Nuove Costruzioni |
| Ristrutturazione/Aggiornamento |
| Residenziale |
| Commerciale |
| B2C/vendita al dettaglio | Centri domestici |
| Negozi di pavimenti specializzati | |
| Online | |
| Negozi di ferramenta locali (mercato non organizzato) | |
| Altri canali di distribuzione | |
| B2B/Appaltatori/Costruttori |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Sud-Est asiatico | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e Africa |
| Per tipo di prodotto | Pavimento in legno ingegnerizzato multistrato | |
| Pavimento in legno ingegnerizzato a 3 strati | ||
| Pavimento in legno ingegnerizzato a 2 strati | ||
| Pavimento in legno ingegnerizzato ibrido a nucleo rigido | ||
| Altri / Formati personalizzati | ||
| Per specie di legno | Specie di conifere | |
| Specie di legno duro | ||
| Specie composite miste/ingegnerizzate | ||
| Per metodo di installazione | Galleggiante / Blocco a scatto | |
| Incollaggio | ||
| Fissare con chiodi/graffette | ||
| Lay sciolto | ||
| Per tipo di costruzione | Nuove Costruzioni | |
| Ristrutturazione/Aggiornamento | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Per canale di distribuzione | B2C/vendita al dettaglio | Centri domestici |
| Negozi di pavimenti specializzati | ||
| Online | ||
| Negozi di ferramenta locali (mercato non organizzato) | ||
| Altri canali di distribuzione | ||
| B2B/Appaltatori/Costruttori | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per i pavimenti in legno ingegnerizzato fino al 2031?
Si prevede una crescita annua composta (CAGR) del 5.1% dal 2026 al 2031, raggiungendo i 24.4 miliardi di dollari entro il 2031.
Perché i proprietari di casa scelgono i pavimenti in legno ingegnerizzato?
Offrono l'aspetto del vero legno, stabilità dimensionale e un'installazione preverniciata più semplice per i progetti di ristrutturazione.
Quale prodotto per pavimenti ingegnerizzati sta crescendo più rapidamente?
Si prevede che il mercato dei pavimenti ibridi a nucleo rigido crescerà a un tasso annuo composto del 6.2% fino al 2031, combinando l'impiallacciatura naturale con la resistenza all'umidità.
Quali regioni registrano la maggiore domanda di pavimenti in legno ingegnerizzato?
Nel 2025 l'Europa si è confermata leader con una quota del 33.2%, mentre si prevede che la regione Asia-Pacifico registrerà la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 6.5%.
In che modo il Regolamento UE sulla deforestazione sta influenzando i fornitori di pavimenti in legno?
Richiede la tracciabilità del legno e la dovuta diligenza, favorendo i fornitori con sistemi di approvvigionamento documentati.
In che modo i prodotti a incastro influiscono sulla posa dei pavimenti?
Consentono un'installazione più rapida e reversibile e si prevede che cresceranno a un tasso annuo composto del 6.1% fino al 2031.


