

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Volume di mercato (2026) | 0.54 Terawatt |
| Volume di mercato (2031) | 1.52 Terawatt |
| Tasso di crescita (2026 - 2031) | 23.05% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia Pacifico |
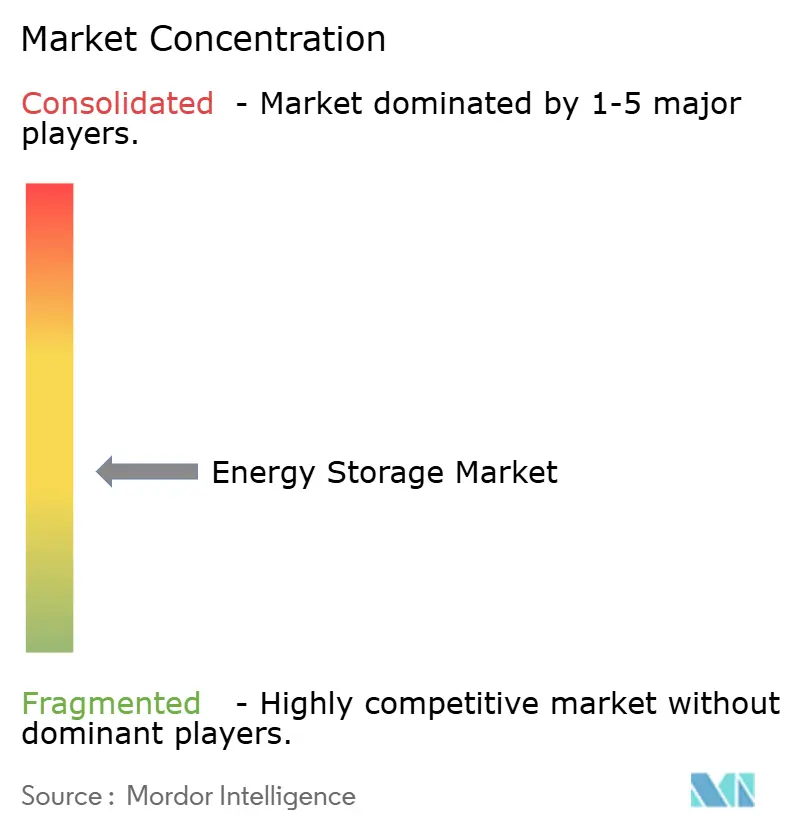
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'accumulo di energia di Mordor Intelligence
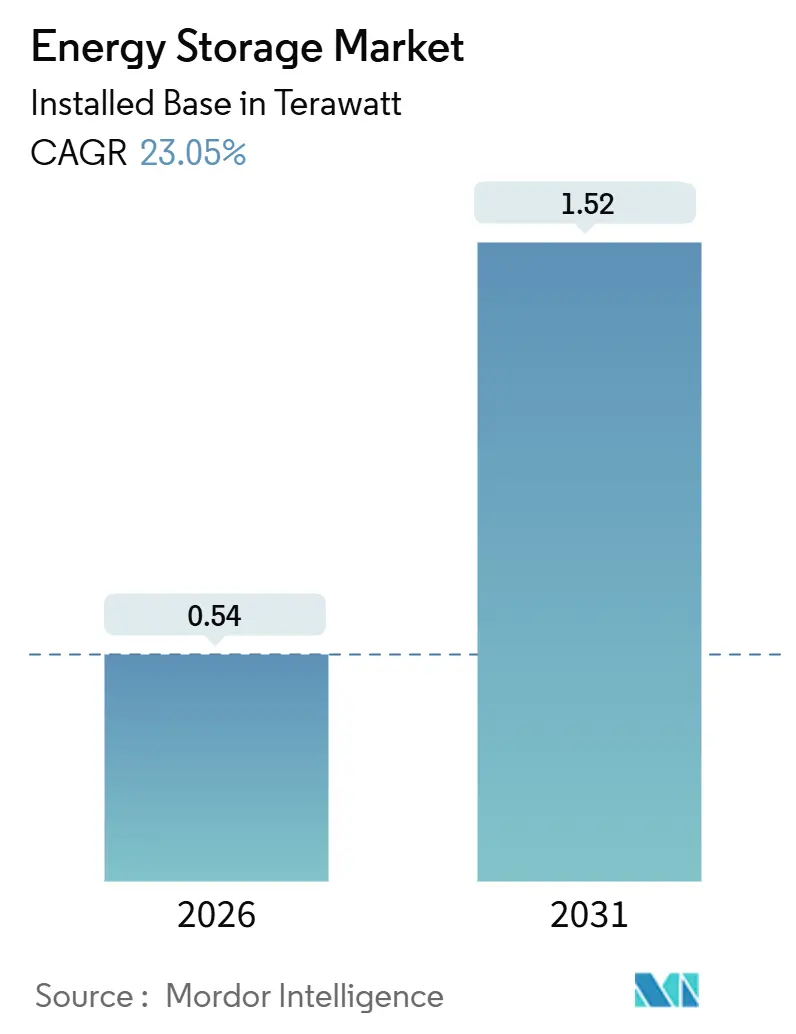
Si prevede che le dimensioni del mercato dell'accumulo di energia in termini di base installata cresceranno da 0.54 Terawatt nel 2026 a 1.52 Terawatt entro il 2031, con un CAGR del 23.05% durante il periodo di previsione (2026-2031).
I progressi nei costi delle batterie al litio-ferro-fosfato, gli obblighi di accumulo a lunga durata in Cina e il credito d'imposta per gli investimenti in sistemi di accumulo stand-alone previsto dall'Inflation Reduction Act statunitense stanno guidando una svolta strutturale dall'uso di sola riserva verso l'arbitraggio multi-orario e l'accumulo di ricavi da servizi accessori. Le utility stanno sostituendo i sistemi di picco a gas naturale con sistemi da sei ore, gli operatori di data center stanno abbinando volani alle batterie per garantire una qualità dell'energia inferiore al secondo e gli sviluppatori di corridoi di ricarica per veicoli elettrici stanno integrando sistemi di accumulo per evitare costosi aggiornamenti della rete. Le dinamiche competitive favoriscono i produttori di celle cinesi verticalmente integrati, che possono competere con i rivali occidentali del 15% sui prezzi chiavi in mano, sebbene la crescita della domanda nordamericana sia la più rapida a livello globale, poiché gli obblighi a livello statale si aggiungono agli incentivi federali.
Punti chiave del rapporto
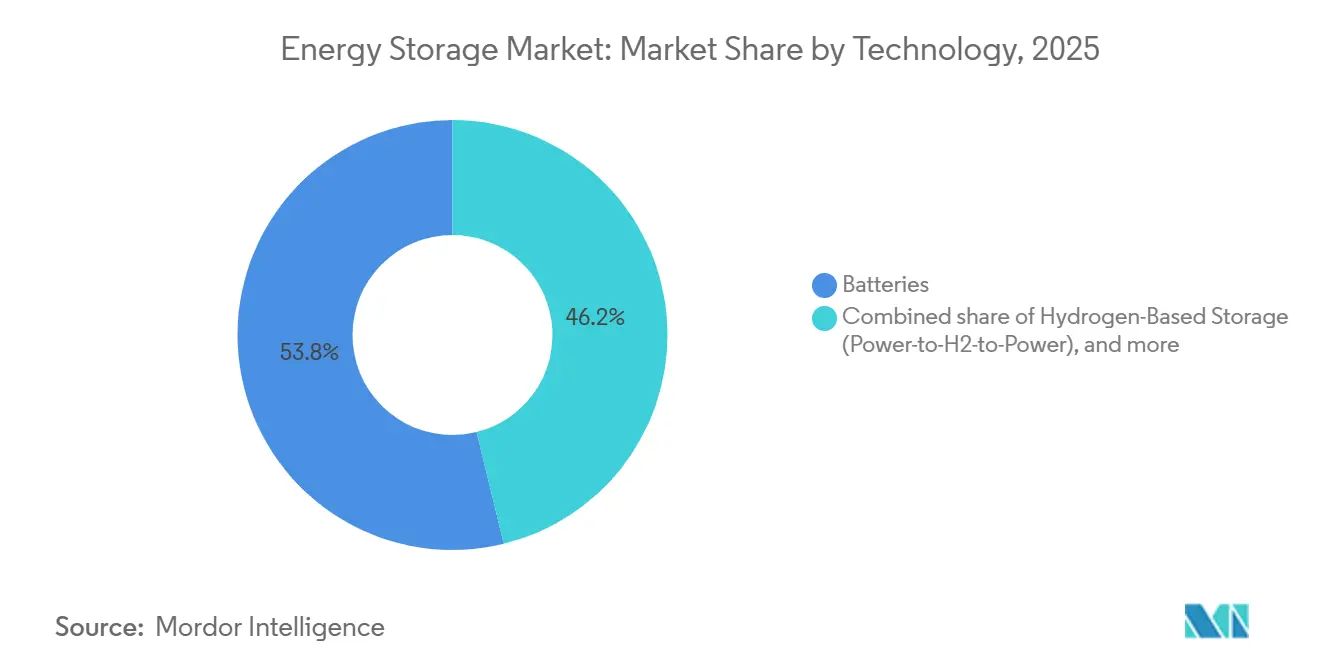
- In base alla tecnologia, nel 2025 le batterie detenevano il 53.84% della quota di mercato dell'accumulo di energia, mentre l'accumulo basato sull'idrogeno è destinato a raggiungere un CAGR del 38.50% entro il 2031.
- In termini di connettività, i sistemi on-grid hanno rappresentato il 93.26% delle dimensioni del mercato dell'accumulo di energia nel 2025, e si prevede che le implementazioni off-grid si espanderanno a un CAGR del 31.35% fino al 2031.
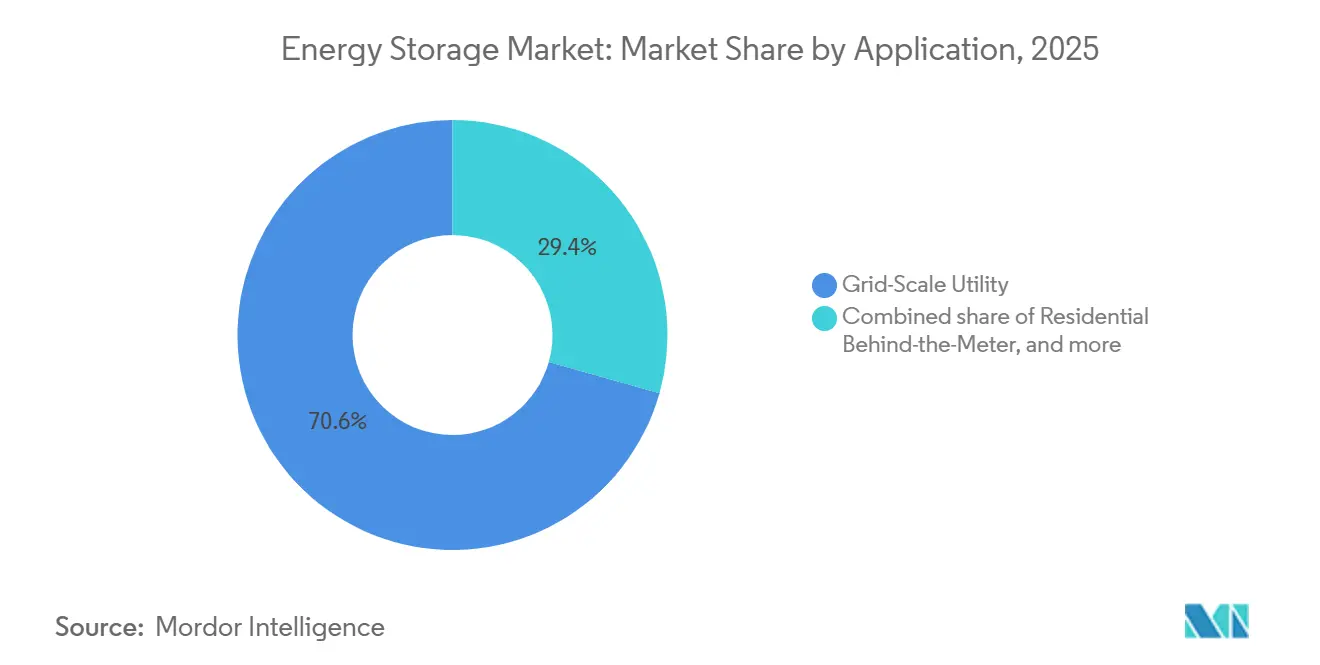
- Per applicazione, i progetti di servizi di pubblica utilità su scala di rete hanno rappresentato il 70.63% delle dimensioni del mercato dell'accumulo di energia nel 2025, mentre l'infrastruttura di ricarica per veicoli elettrici è destinata a crescere a un CAGR del 29.66% fino al 2031.
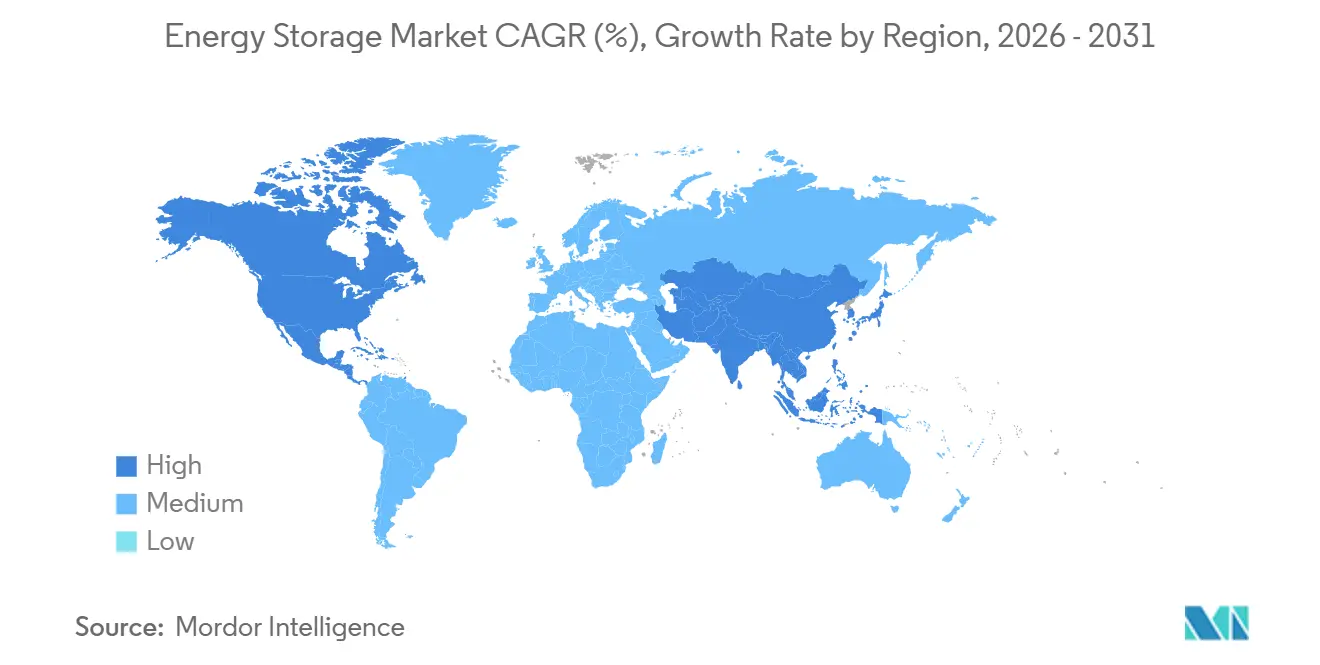
- In termini geografici, l'Asia-Pacifico ha catturato il 45.11% della capacità installata nel 2025, mentre il Nord America è in testa alla crescita con un CAGR del 33.47% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'accumulo di energia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapido calo dei costi delle batterie LFP che favorisce l'adozione di BESS con durata >6 ore | + 4.2% | Nucleo Asia-Pacifico, con ricadute sul Nord America e sull'Europa | A breve termine (≤ 2 anni) |
| Schemi di incentivi su scala di rete (IRA, EU RED III, mandato di lunga durata della Cina) | + 5.8% | Nord America, UE, Cina | Medio termine (2–4 anni) |
| Obiettivi obbligatori di integrazione delle energie rinnovabili nel GCC che potenziano l'energia termica e CAES | + 2.1% | Medio Oriente | A lungo termine (≥ 4 anni) |
| Le esigenze di qualità dell'alimentazione dei data center stimolano il volano e il BESS | + 3.4% | Nord America, Paesi nordici | A breve termine (≤ 2 anni) |
| Realizzazione di corridoi di ricarica per veicoli elettrici che richiedono sistemi di stoccaggio fissi | + 3.7% | Primi guadagni globali negli Stati Uniti e in Germania | Medio termine (2–4 anni) |
| L'aumento del PPA aziendale innesca l'archiviazione dietro il contatore | + 2.9% | UE, Australia, alcuni stati degli Stati Uniti | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapido calo dei costi delle batterie LFP, guida con adozione BESS superiore alle 6 ore
I prezzi delle celle stazionarie al litio ferro fosfato sono scesi a 70 dollari per kWh alla fine del 2025, rispetto ai 115 dollari dell'anno precedente, consentendo alle installazioni da sei e otto ore di battere i picchi di consumo del gas naturale ovunque gli spread picco-fuori picco superino i 40 dollari per MWh. Il lancio commerciale delle celle agli ioni di sodio da parte di CATL nel 2025 ha aggiunto un'ulteriore pressione sui prezzi, offrendo alle utility un'opzione a basso costo per le regioni a clima freddo. Le utility californiane hanno assegnato 3.2 GW di contratti da sei ore durante il 2025 per sostituire le turbine a gas in dismissione nell'ambito degli obiettivi del Senate Bill 100. [1] California Public Utilities Commission, “Procurement Tracker 2025,” cpuc.ca.gov Texas ERCOT ha visto 2.1 GW di stoccaggio commerciale raggiungere la COD nel 2025, con l'obiettivo di sfruttare i picchi di prezzo estivi che superano i 200 dollari per MWh. I costi di conformità legati alla certificazione di sicurezza IEC 62619 aumentano di 5-8 dollari per kWh, tuttavia i margini rimangono solidi perché la finestra di fatturazione si è ampliata da quattro a sei ore.
Schemi di incentivi su scala di rete (IRA, EU RED III, mandato cinese di lunga durata)
Il credito d'imposta per lo stoccaggio autonomo del 30% previsto dall'Inflation Reduction Act statunitense, in vigore fino al 2032, ha sbloccato 12 miliardi di dollari di finanziamenti per impianti su larga scala nel 2025, grazie soprattutto a progetti in Texas, Arizona e Nevada. [2] US Internal Revenue Service, “Section 48(e) Guidance,” irs.gov La direttiva europea RED III, recepita nella legislazione nazionale entro la metà del 2025, obbliga gli Stati membri a garantire risorse di flessibilità della rete per raggiungere una quota di energie rinnovabili del 42.5% entro il 2030; la sola Germania ha stanziato 500 milioni di euro (545 milioni di dollari) per una realizzazione di 10 GW. La Cina ha imposto 180 GW di stoccaggio a lunga durata entro il 2027 e ne aveva 73.76 GW online alla fine del 2024, lasciando un divario di 106 GW che sta spingendo progetti ad aria compressa, idroelettrici a pompaggio e a idrogeno.
Obiettivi obbligatori di integrazione delle energie rinnovabili nel GCC per potenziare l'energia termica e CAES
Emirati Arabi Uniti, Arabia Saudita e Oman hanno programmato complessivamente oltre 120 GW di energia solare ed eolica da consegnare entro il 2030, obbligando le aziende di servizi a garantire un sistema di stoccaggio programmabile per le rampe serali. Masdar si è aggiudicata un contratto BESS da 19 GWh all'inizio del 2025 per stabilizzare un complesso solare da 5.2 GW, mentre il Fondo di Investimento Pubblico dell'Arabia Saudita ha impegnato 2.5 miliardi di dollari per un impianto di aria compressa da 1.5 GW in un serbatoio esaurito. Le gare d'appalto omanite privilegiano i serbatoi a sali fusi con capacità di 12 ore per aggirare la degradazione del litio alle massime temperature estive di 50 °C. Gli standard ISO 23551 e IEC 62862 stanno definendo le specifiche degli impianti.
La qualità dell'alimentazione dei data center richiede stimoli per il flywheel e il BESS
Nel 2025, gli operatori hyperscale hanno implementato 3 GW di storage in loco per garantire la qualità dell'energia per i carichi di lavoro di intelligenza artificiale che non tollerano cali di tensione superiori a 10 ms. L'ordine BESS multistato da 3 GW di Microsoft ha sostituito i gruppi elettrogeni diesel, sbloccando al contempo flussi di entrate derivanti dai servizi ausiliari. Google ha integrato 20 MW di volani con 100 MW di batterie nei Paesi Bassi e in Finlandia per una risposta inferiore al secondo, estendendo la durata delle batterie da 10 a 15 anni. I codici di rete nordici ora richiedono ai centri con potenza superiore a 10 MW di fornire riserve di contenimento della frequenza, sovvenzionando di fatto la capitalizzazione dello storage. L'implementazione da 1.2 miliardi di dollari di Amazon in 50 centri consolida lo storage come sostituto predefinito del backup diesel.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La scarsità di siti di accumulo idonei limita le nuove centrali idroelettriche di pompaggio | -1.8% | Europa, Giappone, alcune regioni degli Stati Uniti | A lungo termine (≥ 4 anni) |
| La volatilità dell'elettrolita vanadio/zinco ostacola l'aumento di scala delle batterie a flusso | -1.3% | Globale, acuto in Europa e Australia | Medio termine (2–4 anni) |
| Rigorosi codici antincendio (NFPA 855, IEC 62933) che aumentano il CAPEX BESS urbano | -2.1% | Nord America, UE, Asia sviluppata | A breve termine (≤ 2 anni) |
| L’incertezza che aumenta i ricavi nei mercati emergenti | -1.6% | Sud-est asiatico, America Latina, Africa | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
La scarsità di siti di bacini adatti limita la nuova idroelettrica pompata
L'Europa e il Giappone si trovano ad affrontare ostacoli topografici e ambientali che limitano i nuovi progetti idroelettrici a pompaggio, con aggiunte di soli 1.2 GW in tutta l'UE tra il 2020 e il 2025, mentre le batterie hanno aggiunto 28 GW. La protezione degli habitat Natura 2000, la zonizzazione del rischio sismico e i cicli di autorizzazione decennali stanno indirizzando gli investitori verso alternative ad aria compressa e idrogeno. Negli Stati Uniti, la Federal Energy Regulatory Commission ha ricevuto solo 12 domande di licenza durante il periodo 2024-2025 rispetto alle 40 di dodici anni prima. [3] Federal Energy Regulatory Commission, “Hydro Licensing Filings 2025,” ferc.gov Lo sforamento di 2 miliardi di dollari australiani (1.3 miliardi di dollari USA) del progetto Snowy 2.0 in Australia nel 2025 ha sottolineato i rischi legati alle gallerie.
La volatilità dell'offerta di elettroliti di vanadio/zinco ostacola il flusso - Aumento della scala delle batterie
Il pentossido di vanadio è salito da 8 USD al kg nel 2024 a 11.2 USD a metà del 2025 dopo che la Cina ha imposto quote di esportazione, gonfiando i costi di capitale delle batterie a flusso redox al vanadio del 25%. [4] Metal Bulletin, “Vanadium Market Review,” metalbulletin.com La chimica zinco-bromo sta affrontando la sua stessa pressione perché la produzione di bromo è concentrata in tre paesi; un'interruzione del Mar Morto ha aumentato i prezzi globali del 30% all'inizio del 2025. Invinity ha riferito che i costi dell'elettrolita rappresentano ora il 40% delle spese di sistema, rispetto al 28% di due anni prima. Di conseguenza, le batterie a flusso detenevano solo il 2.1% della capacità del 2025 ed è improbabile che superino il 3% entro il 2031.
Analisi del segmento
Per tecnologia: il dominio elettrochimico incontra gli sfidanti di lunga durata
Le batterie rappresentavano il 53.84% del mercato dell'accumulo di energia nel 2025, grazie all'LFP e ai crescenti volumi di ioni di sodio, mentre si prevede che l'accumulo di idrogeno si espanderà a un CAGR del 38.50% fino al 2031, poiché le utility cercano risorse di bilanciamento stagionale di 100 ore. I sistemi idroelettrici a pompaggio, i serbatoi termici a sali fusi, ad aria compressa, ad aria liquida, a volano e a gravità detenevano collettivamente una quota del 46.16%, posizionando i fornitori di energia elettrochimica in una posizione di leadership nei ricavi a ciclo breve, anche se le tecnologie multi-giorno colmano il divario di costo.
Il litio allo stato solido rimane confinato alle linee pilota, il piombo-acido sta perdendo quote di mercato nel settore delle telecomunicazioni e del backup residenziale, e le batterie a flusso languiscono al di sotto del 3% di penetrazione di mercato a causa della volatilità dell'elettrolita. La caverna di idrogeno nello Utah di Mitsubishi Power e l'impianto criogenico di Highview Power dimostrano la fattibilità commerciale, ma l'intensità di capitale superiore a 400 dollari per kWh ne limita l'adozione su larga scala. Ciononostante, le curve dei costi cumulativi stanno convergendo con il procedere dell'espansione, suggerendo che i concorrenti a lungo termine si assicureranno una maggiore quota di mercato nell'accumulo di energia oltre il 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per connettività: egemonia on-grid, accelerazione off-grid
Gli asset on-grid rappresentavano il 93.26% della capacità installata nel 2025, riflettendo l'accesso al mercato all'ingrosso e la monetizzazione multi-stream, ma le microreti e i sistemi isolati sono destinati a un CAGR del 31.35%, superiore al tasso on-grid del 22.1%. La flotta da 8.2 GW di Texas ERCOT genera un guadagno netto di 120-180 dollari per kW all'anno tramite servizi combinati, mentre le utility californiane hanno bloccato 6.8 GW di contratti per sostituire i sistemi di picco in dismissione.
Miniere remote, nazioni insulari e iniziative di elettrificazione rurale stanno adottando sistemi solari con accumulo da sei ore per eliminare il diesel. L'impianto Pilbara da 34 MW di Rio Tinto riduce le bollette del carburante di 60 milioni di dollari australiani all'anno, e la microrete da 15 MW delle Maldive raggiungerà il 70% di penetrazione delle energie rinnovabili entro il 2028. Il differimento della trasmissione e la riduzione delle perdite dell'8-12% conferiscono ai sistemi off-grid un crescente appeal economico, segnalando una graduale decentralizzazione del mercato dell'accumulo di energia.
Per applicazione: ancoraggi su scala industriale, picchi di ricarica per veicoli elettrici
I progetti front-of-meter su scala industriale hanno controllato il 70.63% delle dimensioni del mercato dell'accumulo di energia nel 2025, sostenuti da mandati di integrazione delle energie rinnovabili e rimborsi del mercato della capacità; tuttavia, l'infrastruttura di ricarica per veicoli elettrici è la fetta in più rapida crescita, registrando un CAGR del 29.66% fino al 2031. Moss Landing in California ha raggiunto 3 GW/12 GWh nel 2025 e dimostra guadagni di livellamento dei prezzi del 10-15% nelle ore di punta.
L'accumulo di energia per uso residenziale , il settore commerciale e industriale, i data center e le installazioni di microreti remote completano il mix, trainati dalle regioni in cui le tariffe al dettaglio superano gli incentivi per l'immissione in rete. Tesla, LG Chem e Sonnen dominano il segmento residenziale; Fluence e Wärtsilä si aggiudicano contratti di rete a tempo determinato; e le sottostazioni ferroviarie in India stanno implementando sistemi di accumulo per riciclare l'energia prodotta dalla frenata rigenerativa. La diversificazione dei casi d'uso continua, mentre il mercato dell'accumulo di energia si evolve da una soluzione a singola applicazione a una spina dorsale multiservizio per i sistemi di energia pulita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato dell'accumulo di energia nella regione Asia-Pacifico
L'Asia-Pacifico deteneva il 45.11% della capacità globale nel 2025, grazie alla base installata cinese di 73.76 GW, ma la crescita si sta attenuando, poiché l'enfasi politica si sposta dalla pura capacità all'efficienza di utilizzo. I 4.2 GW di ampliamento dell'India nel 2025 derivano da gare d'appalto che hanno abbinato otto GW di solare a due GW di accumulo di energia di quattro ore, mentre Giappone e Corea del Sud si sono concentrati su nicchie di regolamentazione della frequenza all'interno di mercati con vincoli territoriali.
Mercato dello stoccaggio di energia del Nord America
Il Nord America è il leader in termini di velocità, con un CAGR previsto del 33.47% fino al 2031, grazie alla convergenza tra l'Inflation Reduction Act e i mandati statali. Gli Stati Uniti hanno aggiunto 9.4 GW nel 2025, con Texas e California che rappresentano quasi il 75% del totale, seguiti dalle province canadesi di Alberta e Ontario. La gara d'appalto per l'energia solare e l'accumulo da 1.2 GW in Messico è ancora in fase di revisione normativa, segnalando un potenziale di crescita latente una volta che la chiarezza politica migliorerà.
Mercato dello stoccaggio energetico in EMEA e Sud America
L'Europa ha installato 5.1 GW nel 2025, spinta dal programma di sovvenzioni federali da 500 milioni di euro della Germania e dai contratti quindicennali del mercato della capacità del Regno Unito. Spagna e Francia hanno integrato lo storage nelle aste per le energie rinnovabili, e i paesi nordici hanno integrato i sistemi BESS nei cluster di data center in espansione per monetizzare i servizi di contenimento della frequenza. Il Medio Oriente e l'Africa hanno contribuito con 1.6 GW, con Emirati Arabi Uniti e Arabia Saudita leader nelle implementazioni che privilegiano soluzioni chimiche termiche e ad aria compressa adatte ai climi desertici. Gli 1.3 GW del Sud America, principalmente in Brasile e Cile, dimostrano che i quadri d'asta condizionati dalla capacità continua stanno diventando il principale acceleratore della regione.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Negli Stati Uniti, il sostegno politico si basa sul credito d'imposta autonomo per gli investimenti nello stoccaggio energetico (ITC) previsto dall'Inflation Reduction Act, unitamente alle normative statali in continua evoluzione in materia di autorizzazioni, che aggiungono requisiti di progetto ai programmi federali. La California continua a perfezionare la pianificazione della conformità, con norme che richiedono la consultazione con l'autorità antincendio per le domande di autorizzazione per lo stoccaggio di energia presentate dopo il 1° gennaio 2026 e un'ispezione post-installazione prima dell'entrata in funzione. L'ufficio del capo dei vigili del fuoco statale è inoltre incaricato di esaminare le disposizioni per il prossimo aggiornamento del Codice degli standard edilizi dopo il 1° luglio 2026, comprese le potenziali restrizioni relative alle installazioni esterne in ambito urbano.
Panorama competitivo
I primi 10 fornitori controllavano circa il 55% delle aggiunte di capacità nel 2025, dando vita a un campo moderatamente concentrato in cui nessun singolo operatore supera la quota del 12%. CATL sfrutta l'integrazione verticale e i sistemi LFP chiavi in mano da 70 dollari al kWh per superare i prezzi dei concorrenti occidentali, mentre il portafoglio Megapack da 40 GWh di Tesla presenta tempi di consegna di 18 mesi, il che apre spazio a Fluence, Wärtsilä e Sungrow. LG Energy Solution e Samsung SDI stanno riallocando la ricerca e sviluppo verso prototipi a stato solido che si rivolgono a nicchie di mercato ad alto margine come i data center e il settore C&I.
Il potenziale di disruption si concentra su nuovi concorrenti a lungo termine, come la chimica ferro-aria di Form Energy e i sistemi gravitazionali di Energy Vault. Il software proprietario di gestione delle batterie di Tesla, BYD, Fluence e Wärtsilä aumenta la durata del ciclo e l'accumulo di fatturato fino al 50%, creando un livello di servizi che rafforza il legame con il cliente. La conformità ai test di propagazione del fuoco IEC 62933 e UL 9540A sta trasformando la velocità di certificazione in un fattore di differenziazione competitivo, mentre la joint venture tra Siemens Energy e AES sottolinea una corsa strategica per integrare hardware, ottimizzazione basata sull'intelligenza artificiale e contratti di O&M a lungo termine.
Leader del settore dell'accumulo di energia
Contemporanea Amperex Technology Co. Ltd. (CATL)
Tesla Inc.
LG Energia Solution Ltd.
BYD Co.Ltd.
Fluence Energy Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: LG Energy Solution ha avviato la produzione di batterie LFP per l'accumulo di energia presso lo stabilimento di Ultium Cells nel Tennessee, ampliando l'offerta nordamericana per applicazioni di accumulo stazionario. L'azienda ha citato strategie di localizzazione legate alla crescita della domanda negli Stati Uniti, che riducono anche i tempi di consegna per integratori e sviluppatori che si riforniscono di celle LFP per sistemi di rete e "behind-the-meter".
- Giugno 2026: Tesla ha firmato un accordo pluriennale con NatPower per la fornitura di oltre 25 GWh di sistemi Megapack in Italia e nel Regno Unito. La portata multinazionale riflette i modelli di approvvigionamento ed esecuzione su scala di portafoglio, aumentando la pressione sugli integratori in grado di offrire pacchetti completi di hardware, messa in servizio e ottimizzazione per implementazioni su larga scala.
- Maggio 2025: TotalEnergies ha avviato in Germania sei progetti di accumulo a batteria per un totale di 100 MW/200 MWh, la sua più grande implementazione continentale fino ad allora. Questa espansione aumenta la presenza di TotalEnergies nel settore degli impianti su larga scala in un mercato plasmato dai requisiti di flessibilità dell'UE e dai programmi nazionali, rafforzando il ruolo delle consolidate società energetiche come proprietarie e gestori a lungo termine di infrastrutture di accumulo a batteria.
Ambito e metodologia
Lo stoccaggio di energia è una parte fondamentale del passaggio dalla produzione di energia con combustibili fossili alla produzione di energia con fonti energetiche rinnovabili. Diverse nazioni sviluppate in tutto il mondo stanno passando da un sistema energetico dominato dalla generazione centralizzata di combustibili fossili che possono sempre essere inviati per abbinare il consumo di energia a uno con più fonti rinnovabili. Il mercato dell'accumulo di energia è segmentato per tipo, applicazione e area geografica. Per applicazione, il mercato è segmentato in residenziale, commerciale e industriale. Per tipo, il mercato è segmentato in batterie, energia idroelettrica con pompaggio (PSH), accumulo di energia termica (TES), accumulo di energia a volano (FES) e altri. Il rapporto copre anche le dimensioni e le previsioni del mercato dello stoccaggio di energia nelle principali regioni. Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate in base alle entrate (miliardi di dollari).
Per tecnologia
| Batterie (agli ioni di litio, allo stato solido, agli ioni di sodio, al piombo, al sodio-zolfo e a flusso (vanadio, zinco-bromo)) |
| Energia idroelettrica a pompaggio |
| Accumulo di energia termica (calore sensibile (sale fuso, acqua), calore latente (materiali a cambiamento di fase), termochimico) |
| Accumulo di energia ad aria compressa |
| Stoccaggio criogenico/aria liquida |
| Accumulo di energia al volano |
| Archiviazione basata sulla gravità |
| Stoccaggio basato sull'idrogeno (Power-to-H2-to-Power) |
| Altre tecnologie emergenti (ferro-aria, zinco-aria) |
Per connettività
| In griglia |
| Fuori dalla griglia |
Per Applicazione
| Servizi di pubblica utilità su scala di rete (fronte contatore) |
| Residenziale dietro il contatore |
| Commerciale e industriale dietro il contatore |
| Data Center e strutture critiche |
| Reti remote e fuori rete/microreti |
| Altri (elettrificazione dei trasporti e delle ferrovie, infrastrutture di ricarica per veicoli elettrici, differimento della trasmissione e della distribuzione) |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tecnologia | Batterie (agli ioni di litio, allo stato solido, agli ioni di sodio, al piombo, al sodio-zolfo e a flusso (vanadio, zinco-bromo)) | |
| Energia idroelettrica a pompaggio | ||
| Accumulo di energia termica (calore sensibile (sale fuso, acqua), calore latente (materiali a cambiamento di fase), termochimico) | ||
| Accumulo di energia ad aria compressa | ||
| Stoccaggio criogenico/aria liquida | ||
| Accumulo di energia al volano | ||
| Archiviazione basata sulla gravità | ||
| Stoccaggio basato sull'idrogeno (Power-to-H2-to-Power) | ||
| Altre tecnologie emergenti (ferro-aria, zinco-aria) | ||
| Per connettività | In griglia | |
| Fuori dalla griglia | ||
| Per Applicazione | Servizi di pubblica utilità su scala di rete (fronte contatore) | |
| Residenziale dietro il contatore | ||
| Commerciale e industriale dietro il contatore | ||
| Data Center e strutture critiche | ||
| Reti remote e fuori rete/microreti | ||
| Altri (elettrificazione dei trasporti e delle ferrovie, infrastrutture di ricarica per veicoli elettrici, differimento della trasmissione e della distribuzione) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato globale dell'accumulo di energia nel 2026?
La capacità installata ha raggiunto 0.54 terawatt nel 2026 e si prevede che raggiungerà 1.52 terawatt entro il 2031, con un CAGR del 23.05%.
Quale tecnologia detiene oggi la maggiore quota di mercato per l'accumulo di energia?
Le batterie sono in testa, con il 53.84% della capacità del 2025, ben al di sopra dei sistemi idroelettrici e termici a pompaggio.
Cosa sta determinando la crescita più rapida del segmento dell'accumulo di energia?
I progetti di corridoi di ricarica per veicoli elettrici stanno crescendo a un CAGR del 29.66%, poiché gli sviluppatori evitano costosi aggiornamenti della rete e monetizzano le riduzioni delle tariffe applicate alla domanda.
Quale regione crescerà più rapidamente entro il 2031?
Si prevede che il Nord America registrerà un CAGR del 33.47% grazie al credito d'imposta previsto dall'Inflation Reduction Act e all'accumulo di obblighi statali.
In che modo le normative sulla sicurezza incidono sui progetti di batterie urbane?
La conformità con NFPA 855 e IEC 62933 aggiunge 50-80 USD per kWh, portando il CAPEX urbano totale a oltre 550 USD per kWh e prolungando i periodi di ammortamento.


