

Dimensioni e quota di mercato delle batterie di accumulo di energia per microreti
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
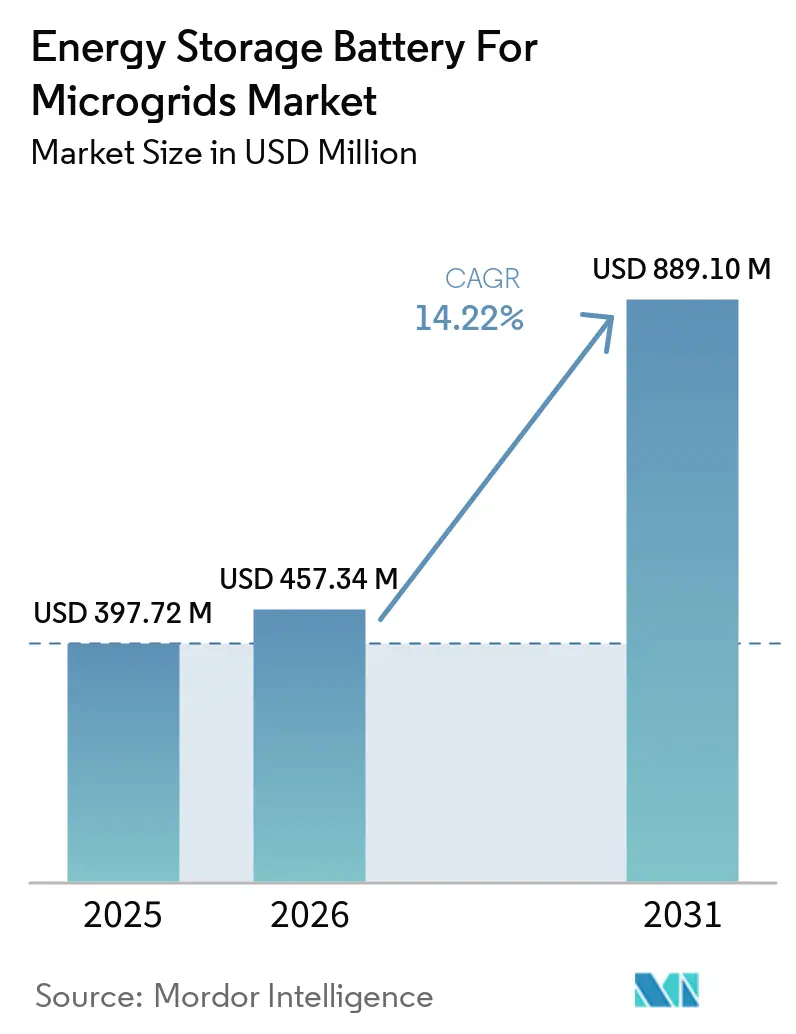
| Dimensione del mercato (2026) | USD 457.34 milioni |
| Dimensione del mercato (2031) | USD 889.10 milioni |
| Tasso di crescita (2026 - 2031) | 14.22% CAGR |
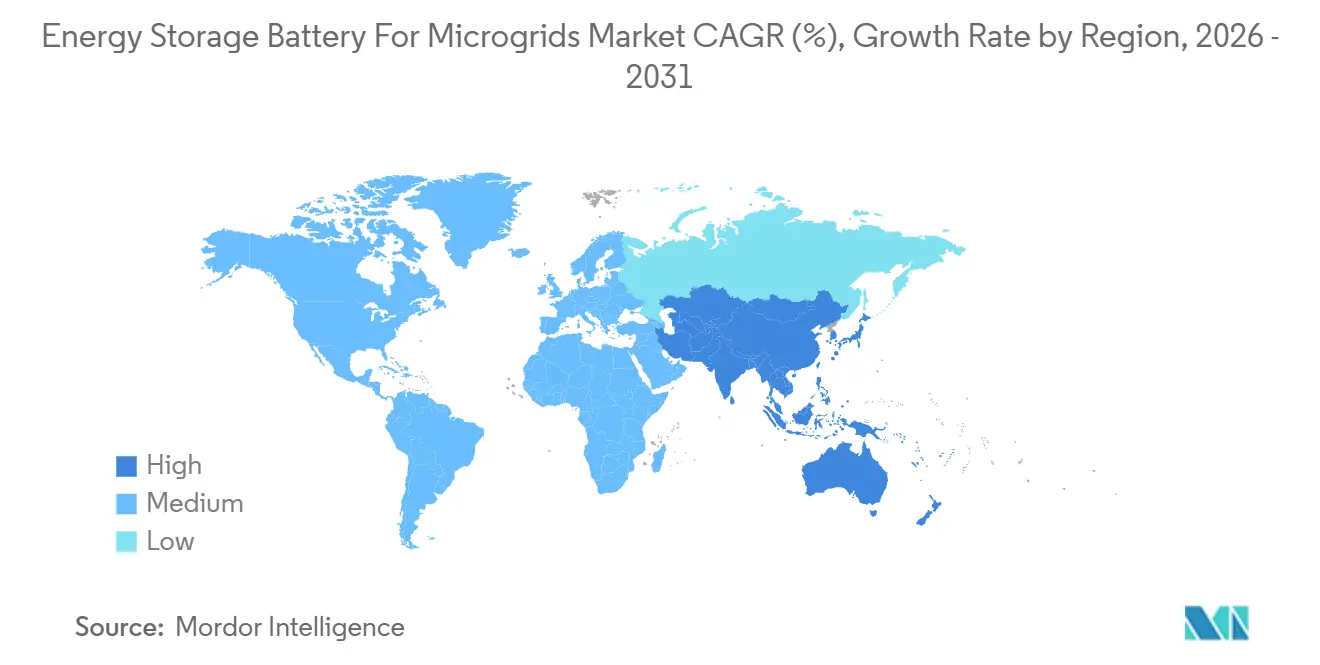
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
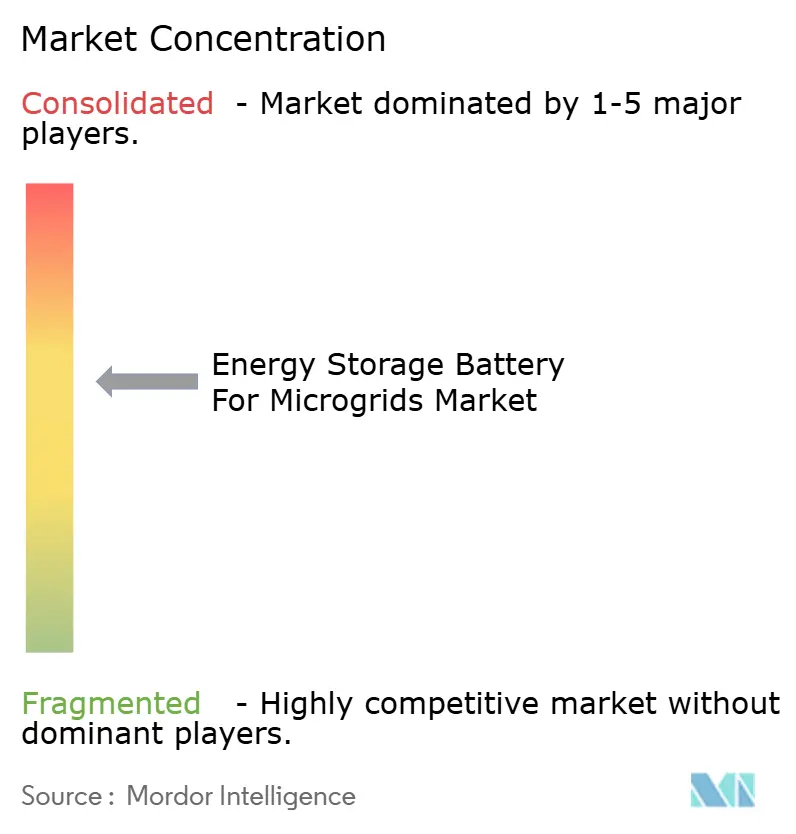
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato delle batterie di accumulo di energia per microreti di Mordor Intelligence
Il mercato delle batterie per l'accumulo di energia per microreti aveva un valore di 397.72 milioni di dollari nel 2025 e si stima che crescerà da 457.34 milioni di dollari nel 2026 a 889.10 milioni di dollari entro il 2031, con un CAGR del 14.22% durante il periodo di previsione (2026-2031). La diminuzione dei costi delle celle al litio-ferro-fosfato (LFP), l'aumento degli incentivi specifici per le microreti e la maggiore frequenza di eventi meteorologici estremi stanno incrementando la domanda globale di sistemi distribuiti resilienti. Le tecnologie agli ioni di litio rimangono il punto di riferimento in termini di prestazioni, tuttavia le varianti al sodio stanno colmando il divario in ruoli a lungo termine e sensibili ai costi. Le aziende di servizi pubblici nelle zone soggette a uragani e incendi boschivi stanno anticipando i programmi di approvvigionamento, poiché gli enti regolatori classificano le microreti come infrastrutture critiche. Gli standard open-source per i controller stanno riducendo i costi di integrazione, mentre le architetture ibride solare-accumulo-diesel stanno soppiantando i sistemi di backup a combustibile singolo, soprattutto nelle regioni con una logistica del diesel instabile.
Punti chiave del rapporto
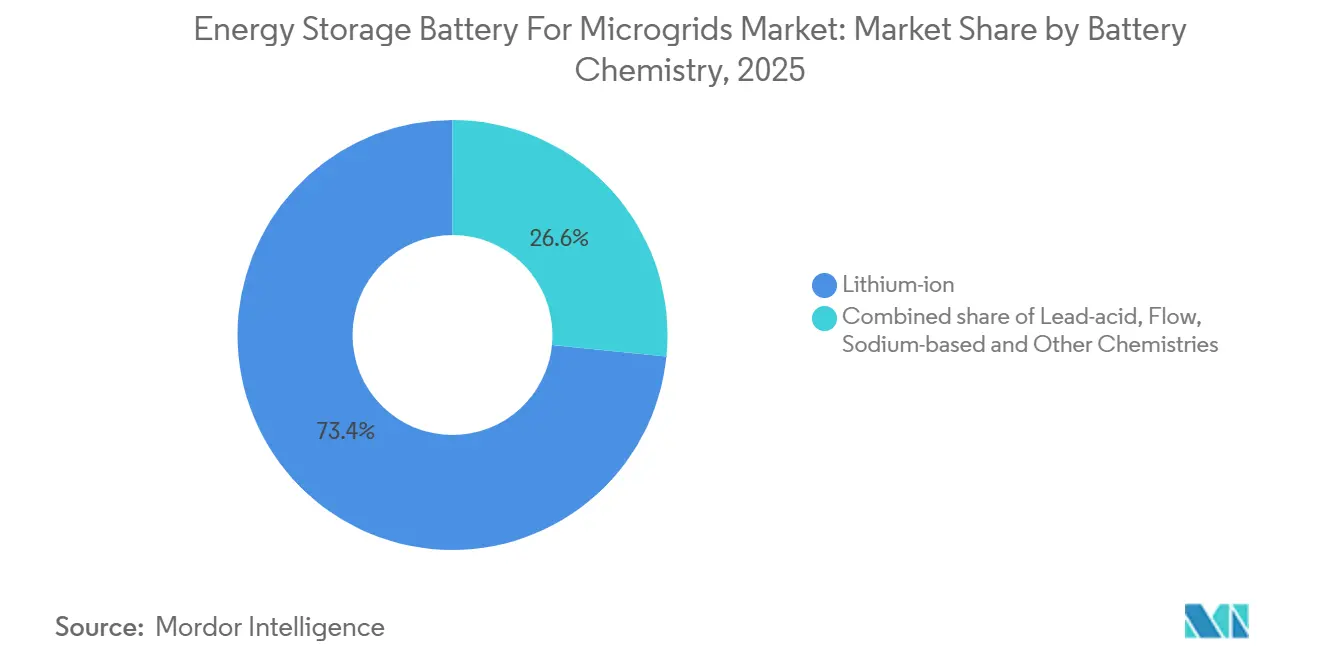
- In base alla tecnologia chimica delle batterie, nel 2025 le batterie agli ioni di litio detenevano la quota di mercato maggiore, pari al 73.4%, nel settore delle batterie per l'accumulo di energia nelle microreti, mentre si prevede che le batterie al sodio cresceranno a un tasso annuo composto del 31.9% fino al 2031.
- In base alla potenza nominale, i sistemi superiori a 500 kW hanno rappresentato il 55.1% del fatturato nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 15.2% nel periodo 2026-2031.
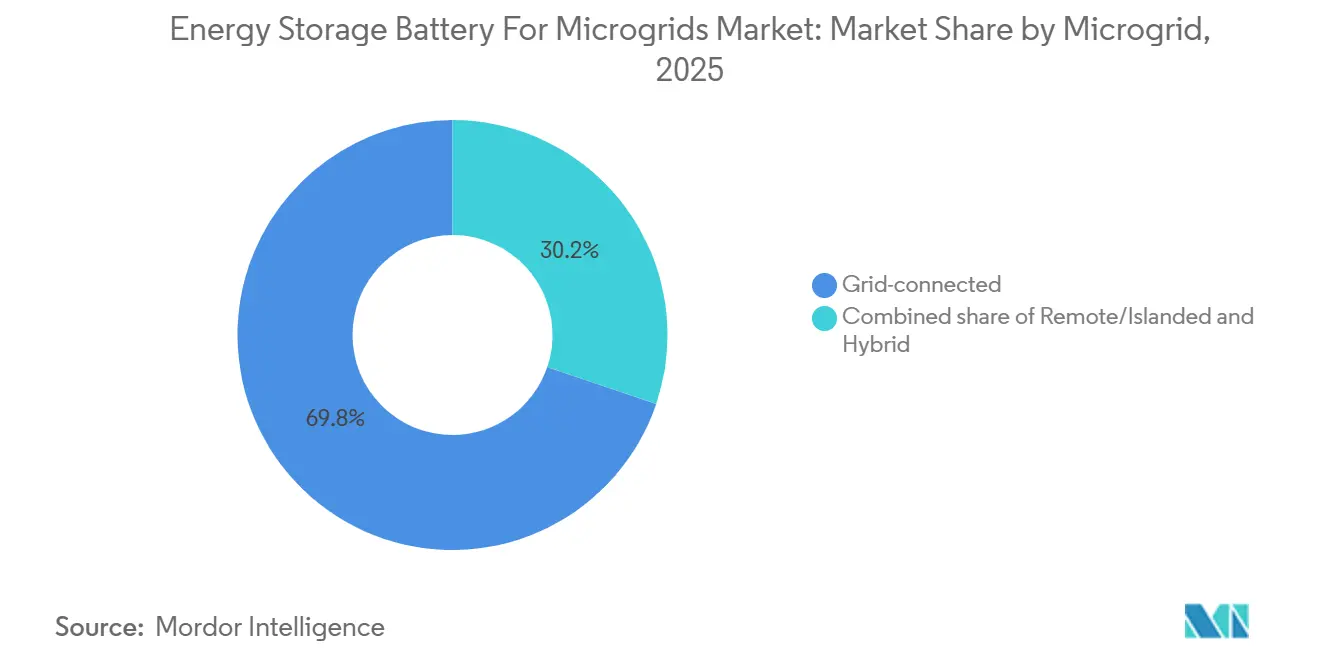
- Per tipologia di microrete, le configurazioni connesse alla rete elettrica rappresentavano il 69.8% delle installazioni previste per il 2025; si prevede che le microreti ibride cresceranno a un tasso annuo composto del 20.6% nello stesso periodo.
- Per tipologia di utente finale, i siti commerciali e industriali hanno rappresentato il 44.6% del fatturato nel 2025, mentre le installazioni residenziali hanno registrato la crescita più rapida, con un CAGR del 23.8% fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 34.7% del fatturato nel 2025, ma l'Asia-Pacifico è la regione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 19.5% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale delle batterie di accumulo di energia per microreti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi in calo per i pacchi batteria agli ioni di litio | + 3.2% | A livello globale, i cali più marcati si registrano in Cina e Nord America. | A breve termine (≤ 2 anni) |
| Aumento degli incentivi specifici per le microreti e riforme tariffarie | + 2.8% | Nord America, Europa, India | Medio termine (2-4 anni) |
| Crescente domanda di resilienza energetica nelle zone con condizioni meteorologiche estreme | + 2.5% | Nord America (uragani, incendi boschivi), Asia-Pacifico (tifoni), Europa (ondate di calore) | Medio termine (2-4 anni) |
| Rapido declino dei tassi di degradazione delle cellule LFP | + 1.9% | A livello globale, con adozione precoce in Cina e progetti su scala industriale. | A lungo termine (≥ 4 anni) |
| Controllori di microreti open-source che consentono la standardizzazione | + 1.4% | Nord America, Europa, Australia | A lungo termine (≥ 4 anni) |
| Microreti ibride emergenti a energia verde e idrogeno | + 1.1% | Europa, Medio Oriente, progetti pilota in Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi in calo delle batterie agli ioni di litio
Nel 2025, i prezzi delle batterie per sistemi di accumulo stazionari sono scesi a 70 dollari per kWh a seguito di un'impennata nella produzione cinese di LFP, comprimendo i tempi di ammortamento dei progetti da otto a cinque anni e accelerando gli acquisti da parte delle utility. Quasi la metà del calo dei costi deriva dalla sostituzione dei catodi NMC ricchi di cobalto con LFP privo di cobalto, il che semplifica anche il riciclo. Le stime di BloombergNEF indicano che le riduzioni di prezzo si attenueranno fino a raggiungere i 60 dollari per kWh entro il 2028, man mano che le spese in conto capitale per gli impianti di produzione di celle si stabilizzeranno e la logistica delle materie prime raggiungerà i limiti di scala. Gli sviluppatori stanno reagendo con contratti di fornitura pluriennali che coprono la volatilità del mercato spot e garantiscono prezzi di offerta più aggressivi nelle gare d'appalto competitive. Prezzi delle batterie più bassi stimolano direttamente il mercato delle batterie per l'accumulo di energia nelle microreti, ampliando la base di progetti potenziali che superano le soglie di rendimento interne.
Aumento degli incentivi specifici per le microreti e riforme tariffarie
La legge statunitense sulla riduzione dell'inflazione (Inflation Reduction Act) prevede un credito d'imposta autonomo del 30% per lo stoccaggio di energia, sbloccando 2.1 miliardi di dollari in nuovi progetti in 18 stati nel 2025. California e New York hanno aggiunto tariffe basate sulle prestazioni, remunerando le microreti per i servizi di rete anziché per il consumo di kilowattora. Il sussidio di capitale del 60% concesso dall'India alle microreti rurali ha stimolato la realizzazione di 1.2 GW di capacità di trasporto entro la metà del 2025. Le modifiche tariffarie in Hawaii e California hanno ridotto i crediti all'esportazione del 40-75%, incentivando l'autoconsumo e aumentando i tassi di connessione residenziale. Nel complesso, queste misure riducono il rischio di costi indiretti, standardizzano l'interconnessione e aggiungono il 2.8% al CAGR di base per il mercato delle batterie per lo stoccaggio di energia nelle microreti.
Rapido declino dei tassi di degradazione delle cellule LFP
I dati sottoposti a revisione paritaria mostrano che le moderne celle LFP mantengono il 92% della capacità dopo 6,000 cicli a 25 °C, grazie agli additivi dell'elettrolita e agli anodi di grafite drogata con silicio [1] Nature Energy Editors, “Extended Lifetimes for LFP Cells,” Nature Energy, nature.com . La cella LFP da 587 Ah di CATL, lanciata nel 2025, incorpora la spettroscopia di impedenza in tempo reale, supportando garanzie di 15 anni. Una maggiore durata riduce gli eventi di aumento a metà vita e porta il costo totale di proprietà alla parità con i gruppi elettrogeni diesel quando i prezzi locali del carburante superano 1.20 USD al litro. L'elevata efficienza di andata e ritorno di prodotti come il Megapack 2XL di Tesla elimina il sovradimensionamento dell'inverter, riduce i costi del sistema ausiliario e aumenta le dimensioni del mercato delle batterie per l'accumulo di energia per microreti in progetti sensibili ai costi.
Controllori per microreti open-source che favoriscono la standardizzazione
Lo standard IEEE 2030.7-2024 impone protocolli interoperabili per sistemi superiori a 100 kW, limitando la dipendenza da un singolo fornitore e dimezzando i budget di ingegneria dei controller al 9% del costo totale del progetto [2] IEEE Standards Association, “IEEE 2030.7-2024 Standard Finalized,” IEEE, standards.ieee.org . L'OpenMicroGrid 3.0 del NREL, adottato da 14 aziende di servizi pubblici, consente la sostituzione di batterie di terze parti senza riscritture del firmware, favorendo una nuova gara d'appalto competitiva per i contratti di potenziamento REUTERS.COM. I risparmi sui costi reindirizzano il capitale verso una maggiore capacità di accumulo ed estendono i mercati di riferimento. Le architetture definite dal software rafforzano quindi la traiettoria del mercato delle batterie per l'accumulo di energia per le microreti convertendo gli ecosistemi proprietari in piattaforme aperte.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità della catena di approvvigionamento dei minerali critici | -2.1% | A livello globale, si registrano casi acuti di litio (Australia, Cile) e cobalto (RDC). | A breve termine (≤ 2 anni) |
| Problemi di sicurezza antincendio e di reazione termica incontrollata | -1.6% | Nord America, Europa (zone di conformità UL 9540A, NFPA 855) | Medio termine (2-4 anni) |
| Costi elevati per le apparecchiature ausiliarie di sistema (BOS) per impianti rurali con potenza inferiore a 100 kW. | -1.3% | Asia-Pacifico, Africa subsahariana, America Latina | Medio termine (2-4 anni) |
| Permessi lenti nei vecchi codici di griglia | -1.0% | Europa e alcune zone del Nord America con standard di interconnessione obsoleti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità della catena di approvvigionamento dei minerali critici
Nel corso del 2025, i prezzi spot del carbonato di litio hanno subito oscillazioni del 50%, raggiungendo un picco di 18,500 dollari per tonnellata metrica a gennaio, prima di scendere a 9,200 dollari a dicembre. Ciò ha costretto i produttori di batterie a riaprire i contratti e ha ritardato la realizzazione di 8 GWh di capacità di microrete pianificata in Nord America ed Europa. Il divieto di estrazione mineraria artigianale nella Repubblica Democratica del Congo ha ridotto del 12% l'offerta globale di cobalto e ha causato un aumento del 40% del prezzo del solfato di cobalto, aggiungendo costi di ampliamento non previsti per i sistemi NMC preesistenti. L'Indonesia ha inasprito le restrizioni all'esportazione di minerale di nichel, allungando i cicli di approvvigionamento per i catodi ad alto contenuto di nichel fino a nove mesi e svantaggiando i fornitori sprovvisti di impianti di raffinazione integrati. I prezzi del pentossido di vanadio hanno oscillato tra 8 e 14 dollari al chilogrammo, impedendo ai fornitori di batterie a flusso di stipulare contratti a prezzo fisso di 25 anni, come richiesto da molte aziende di servizi pubblici. L'Agenzia Internazionale dell'Energia prevede un deficit di raffinazione del litio del 15% entro il 2028, che potrebbe reindirizzare il materiale verso i veicoli elettrici e comprimere la crescita del mercato delle batterie per l'accumulo di energia per le microreti del 2.1% ogni anno [3] Analisti dell'Agenzia Internazionale dell'Energia, "Critical Minerals Outlook 2025", IEA, iea.org.
Problemi di sicurezza antincendio e di propagazione termica incontrollata
Nel 2025, i test di propagazione UL 9540A sono diventati obbligatori in 13 stati degli Stati Uniti, con un aumento dei costi per progetto compreso tra 0.2 e 0.5 milioni di dollari e un prolungamento dei tempi fino a dodici settimane. La norma NFPA 855 ora richiede la soppressione degli aerosol per gli impianti con potenza superiore a 600 kWh, il che ha incrementato i costi del sistema ausiliario dal 7% all'11% e ha spinto alcuni sviluppatori a suddividere i grandi siti in moduli più piccoli. Un incendio di 22 MWh in un impianto di litio in Corea del Sud nell'aprile 2024 ha innescato una revisione a livello nazionale che ha bloccato 400 MW di capacità di gasdotti e ha evidenziato come i singoli incidenti abbiano ripercussioni a catena sugli enti autorizzativi. Il richiamo del Megapack di Tesla a Bouldercombe ha sospeso le spedizioni globali per quattro mesi e ha causato una perdita di fatturato stimata in 120 milioni di dollari, erodendo la fiducia dei clienti nelle soluzioni chiavi in mano al litio. Le compagnie assicurative hanno reagito con aumenti dei premi del 15%-25% per i progetti privi della certificazione UL 9540A, il che fa aumentare i costi livellati di accumulo fino a 0.04 dollari per kWh e riduce il vantaggio economico rispetto ai gruppi elettrogeni diesel nelle regioni in cui non esiste un prezzo per le emissioni di carbonio.
Analisi del segmento
A cura di Battery Chemistry: Le varianti del sodio erodono il piombo del litio
Nel 2025, le tecnologie agli ioni di litio detenevano il 73.4% della quota di mercato delle batterie per l'accumulo di energia nelle microreti, grazie a catene di approvvigionamento consolidate e a un'elevata capacità di potenza. Le batterie al sodio, tuttavia, sono destinate a crescere a un tasso annuo composto (CAGR) del 31.9% fino al 2031, il ritmo più rapido tra tutte le opzioni. Le celle agli ioni di sodio di CATL, con un costo di 50 dollari per kWh, eliminano il rischio legato al cobalto e al nichel, reindirizzando i risparmi sui costi verso l'aggiornamento dei componenti del sistema. In Giappone, i sistemi sodio-zolfo soddisfano le esigenze di scarica di 6 ore all'interno delle reti insulari, colmando il divario di durata lasciato dai prodotti al litio tradizionali. Le batterie a flusso occupano una nicchia di mercato, offrendo un accumulo di energia di lunga durata con prestazioni costanti per una vita operativa superiore a 25 anni e una minima degradazione della capacità.
Le batterie al piombo continuano a supportare progetti di microreti rurali inferiori a 50 kW grazie alla loro ampia familiarità in termini di manutenzione e facilità di riparazione. Tuttavia, le loro prestazioni a breve termine ne limitano l'adozione su larga scala. Le batterie al titanato di litio rimangono utilizzate principalmente in applicazioni specializzate per il trasporto pubblico e in ambito militare, dove la durata del ciclo di vita estremamente lunga e l'elevata durabilità sono prioritarie rispetto alla densità energetica. Si prevede che le tecnologie alternative per le batterie registreranno una diffusione costante fino al 2031, man mano che le implementazioni di microreti si espanderanno in diversi casi d'uso e condizioni operative. Di conseguenza, il posizionamento competitivo si basa sempre più sull'allineamento della tecnologia delle batterie con i requisiti specifici dell'applicazione, piuttosto che sulla dipendenza da un'unica tecnologia dominante. I produttori con portafogli di tecnologie diversificati sono meglio attrezzati per affrontare il panorama della domanda in continua evoluzione e frammentato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla potenza erogata: i progetti su scala industriale mantengono lo slancio dei ricavi.
Nel 2025, i sistemi con potenza superiore a 500 kW detenevano il 55.1% della quota di mercato delle batterie per l'accumulo di energia nelle microreti e hanno registrato un CAGR del 15.2% fino al 2031, sostenuti da appalti di utility come l'installazione Arizona Copia da 2.2 GWh [4] Financial Times Reporters, “CATL Commercializes Sodium-Ion at USD 50/kWh,” Financial Times, ft.com . Le configurazioni nella gamma 100-500 kW costituiscono il 28% delle installazioni, servendo ospedali, data center e carichi industriali leggeri che necessitano di un backup di due o tre ore a un costo di investimento gestibile.
Gli elevati costi dei componenti ausiliari (balance-of-system, BOS) continuano a ostacolare la diffusione di impianti rurali di potenza inferiore a 100 kW, sebbene i kit containerizzati di Schneider Electric riducano i tempi di installazione dell'80% e i costi aggiuntivi dei BOS. Lo standard IEEE 1547-2024 accelera ulteriormente le approvazioni per impianti da 100-500 kW, dimezzando le code di interconnessione e anticipando i cicli di investimento. Gli ordini per impianti su larga scala rimangono stabili perché l'accumulo di ricavi, i pagamenti per la capacità e la regolazione della frequenza mitigano il rischio di margine. Al contrario, i piccoli progetti dipendono da finanziamenti da parte di donatori e prestiti agevolati, il che ne rallenta la crescita. I fornitori che offrono hardware standardizzato e monitoraggio remoto possono conquistare questo mercato di volume finora trascurato.
Per tipo di microrete: le configurazioni ibride accelerano
I progetti connessi alla rete costituivano il 69.8% delle installazioni previste per il 2025, sfruttando doppi flussi di entrate e semplificando le operazioni di manutenzione. Le microreti ibride, che combinano energie rinnovabili, sistemi di accumulo e generatori di picco a diesel o gas, sono sulla buona strada per un CAGR del 20.6%, superando qualsiasi altra configurazione. Il progetto Arizona Pioneer di Fluence da 1.2 GWh dimostra come l'energia solare, le batterie e il gas ad avviamento rapido, combinati, consentano di raggiungere una penetrazione di energie rinnovabili del 95%, garantendo al contempo un'affidabilità N-1.
Le microreti remote rimangono essenziali per miniere, isole e basi militari, dove i costi di estensione della rete superano i 50,000 dollari al chilometro. I controller open-source consentono un passaggio fluido tra il funzionamento parallelo alla rete e quello in isola, annullando le distinzioni storiche. Si prevede che il mercato delle batterie per l'accumulo di energia per microreti, legate ai sistemi ibridi, raddoppierà entro il 2031, poiché i rischi climatici mettono a dura prova i sistemi a combustibile singolo. Questo cambiamento obbliga i fornitori a ottimizzare il costo totale su portafogli multi-asset, rendendo l'orchestrazione del software preziosa quanto i kilowattora aggiuntivi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: l'adozione residenziale aumenta vertiginosamente in seguito alla riforma del net-metering.
Nel 2025, gli impianti commerciali e industriali hanno rappresentato il 44.6% del fatturato, utilizzando le microreti per proteggersi dai costi di picco e garantire la continuità operativa. I sistemi residenziali stanno crescendo più rapidamente, con un CAGR del 23.8%, dopo che le Hawaii e la California hanno ridotto i dazi sulle esportazioni, rendendo l'autoconsumo fondamentale.
Le installazioni di sistemi di accumulo di energia a batteria per microreti da parte delle utility spesso superano i 10 MW e sono sempre più supportate da pagamenti per la capacità attraverso programmi di supporto alla rete e di riduzione dei picchi di consumo. La batteria IQ Battery 5P di Enphase Energy semplifica le installazioni residenziali, riducendole a circa tre ore e diminuendo significativamente i tempi di manodopera, offrendo al contempo pacchetti di accumulo standardizzati da 10-15 kWh. I progetti commerciali e industriali presentano requisiti diversi, tra cui standard di conformità di livello ospedaliero e aspettative di uptime del 99,999% tipiche dei data center, il che limita il potenziale di standardizzazione. I clienti residenziali privilegiano l'estetica, l'automazione del backup senza interruzioni e la facilità d'uso. I fornitori che adattano i propri prodotti, modelli di servizio e canali di vendita per soddisfare le esigenze specifiche di questi segmenti di clientela sono in una posizione migliore per migliorare la fidelizzazione dei clienti e ridurre i costi di acquisizione.
Analisi geografica
Mercato nordamericano delle batterie per l'accumulo di energia nelle microreti
Il Nord America ha detenuto il 34.7% dei ricavi del 2025. Il mercato dell'energia di ERCOT e i crediti d'imposta federali sostengono un CAGR regionale del 13.8% nonostante i crescenti ritardi nelle interconnessioni. Texas e California hanno annunciato ciascuno oltre 1 GW di nuovi progetti dopo le interruzioni causate da eventi meteorologici. L'impianto canadese Oneida da 80 MW è un esempio di sovranità energetica indigena e di monetizzazione dei servizi di rete.
Mercato delle batterie per l'accumulo di energia nelle microreti nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico sarà il mercato dello stoccaggio energetico a più rapida crescita, con un CAGR previsto del 19.5% durante il periodo di previsione. Questa crescita è trainata da un forte sostegno politico, dagli sforzi di decarbonizzazione industriale e dalle iniziative di modernizzazione della rete. In India, un sussidio di capitale del 60% per i progetti di stoccaggio energetico a batteria ha facilitato lo sviluppo di circa 1.2 GW di capacità in fase di sviluppo, incentivando l'implementazione sia in applicazioni su larga scala che in applicazioni distribuite. In Cina, la necessità di microreti in loco nei parchi industriali di nuova costruzione ha creato una domanda aggiuntiva stimata di 3 GW di stoccaggio energetico. Il Giappone si sta concentrando sui sistemi di batterie sodio-zolfo (NaS) per migliorare la sicurezza e la resilienza energetica, in particolare per le isole remote e le aree soggette a calamità naturali. In Australia, il progetto Tomago Energy Hub da 500 MW sottolinea la crescente adozione di soluzioni di stoccaggio energetico su larga scala da parte delle industrie ad alta intensità energetica, consolidando ulteriormente la posizione della regione nello sviluppo di sistemi di stoccaggio avanzati e nella flessibilità della rete.
Mercato delle batterie per l'accumulo di energia nelle microreti in EMEA e Sud America
In Europa, l'impianto ibrido idrogeno-batteria dell'Energiepark Mainz in Germania convalida il bilanciamento su più giorni, ma le code di autorizzazione, che si aggirano sui 38 mesi, frenano la velocità del mercato. I paesi nordici implementano microreti per villaggi remoti e data center, mentre Spagna e Italia faticano a gestire le normative di rete obsolete. Sud America, Medio Oriente e Africa registrano una crescita opportunistica grazie ai corridoi minerari e ai campus solari, dove l'estensione della rete non è economicamente vantaggiosa.
Panorama competitivo
Il mercato delle batterie per l'accumulo di energia nelle microreti è semi-consolidato. I fornitori di sistemi integrati monetizzano le garanzie di uptime e il software, ottenendo margini lordi più elevati rispetto ai concorrenti che offrono solo celle. Il portafoglio ordini di Tesla Megapack ha superato i 2.2 GWh grazie alle garanzie ventennali e ai controlli compatibili con GridOS. Gli specialisti del flusso ESS Tech ed Eos Energy si sono assicurati 200 MWh di contratti di flusso di ferro della durata di 25 anni, colmando una nicchia a lungo termine in cui il litio è in competizione. I nuovi operatori nel settore delle batterie agli ioni di sodio, come Peak Energy, offrono prezzi inferiori del 30% rispetto al litio, puntando alle microreti rurali sensibili ai costi. Gli standard open source riducono il lock-in e i costi di conformità alla norma UL 9540A aumentano le barriere all'ingresso. Le fusioni e acquisizioni hanno registrato un'accelerazione nel 2025. Aqua Metals ha acquisito Lion Energy e Zenobē ha consolidato 1.3 GW di asset tedeschi, segnalando una concorrenza su larga scala basata sulla solidità del bilancio.
Batterie di accumulo di energia per i leader del settore delle microreti
-
Azienda
-
Panasonic Energia Co., Ltd.
-
Tesla, Inc.
-
Fluence Energy, Inc.,
-
LG Energia Solution Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Redwood Materials ha ampliato la diffusione di microreti che utilizzano batterie di veicoli elettrici ricondizionate. L'impianto in Nevada offre una capacità di 12 MW / 63 MWh utilizzando batterie di seconda vita, diventando così uno dei più grandi progetti di microrete a livello globale. Questa iniziativa dimostra un approccio economicamente vantaggioso all'accumulo di energia nelle microreti, sfruttando il riutilizzo delle batterie e i principi dell'economia circolare.
- Luglio 2025: Panasonic apre la sua fabbrica di batterie cilindriche agli ioni di litio a De Soto, Kansas, raggiungendo una capacità produttiva annua di 32 GWh, diventando una delle più grandi gigafactory del Nord America, con un investimento totale di 4 miliardi di dollari, creando 8,000 posti di lavoro e supportando lo sviluppo della filiera nazionale delle batterie.
- Giugno 2025: AMEA Power ha raggiunto la chiusura finanziaria per il primo progetto di sistema di accumulo di energia a batteria su larga scala in Egitto, segnando il più grande sviluppo fotovoltaico in Africa con una soluzione di accumulo integrata che promuove l'adozione delle energie rinnovabili in tutto il continente.
- Marzo 2025: la nazione Hopi ha ottenuto un finanziamento di 4.63 milioni di dollari dal Dipartimento dell'Energia per una microrete di accumulo di energia solare e batterie che serve 230 clienti residenziali e 14 commerciali, dimostrando il sostegno federale alla sovranità energetica tribale e alle iniziative di elettrificazione rurale.
Ambito del rapporto sul mercato globale delle batterie di accumulo di energia per microreti
Una batteria per l'accumulo di energia nelle microreti è un sistema progettato per immagazzinare elettricità, in genere in forma chimica, e fornirla secondo necessità per supportare una rete elettrica locale nota come microrete. Una microrete è un sistema energetico su piccola scala che può funzionare in modo indipendente o in combinazione con la rete principale, spesso integrando fonti di energia rinnovabile come l'energia solare o eolica. Queste batterie, che comunemente utilizzano tecnologie come quelle agli ioni di litio, a flusso o al piombo-acido, svolgono un ruolo fondamentale nel bilanciare domanda e offerta. Immagazzinano l'energia in eccesso generata durante i periodi di bassa domanda e la rilasciano durante i picchi di domanda o le interruzioni di corrente. Inoltre, migliorano l'affidabilità, stabilizzano tensione e frequenza, facilitano l'integrazione delle energie rinnovabili e forniscono alimentazione di riserva in località remote o non collegate alla rete.
Il mercato delle batterie per l'accumulo di energia per microreti è segmentato in base alla chimica della batteria, alla potenza nominale, al tipo di microrete, all'utente finale e all'area geografica. In base alla chimica della batteria, il mercato è segmentato in batterie agli ioni di litio, al piombo-acido, a flusso, a base di sodio e altre chimiche. In base alla potenza nominale, il mercato è segmentato in sotto i 100 kW, da 100 a 500 kW e oltre i 500 kW. In base al tipo di microrete, il mercato è segmentato in sistemi remoti/isolati, connessi alla rete e ibridi. In base all'utente finale, il mercato è segmentato nei settori residenziale, commerciale, industriale e delle utility. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale delle batterie per l'accumulo di energia per microreti nei principali paesi delle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Ioni di litio (NMC, LFP, LTO) |
| Piombo-acido (VRLA, allagato) |
| Flusso (vanadio, zinco, ferro, altri) |
| A base di sodio (ione Na, NaS) |
| Altre sostanze chimiche (NiCd, Zn-Br, ecc.) |
| Sotto i 100 kW |
| Da 100 a 500 kW |
| Oltre 500 kW |
| Remoto/Isolato |
| Connesso alla rete |
| Ibrido (fotovoltaico-diesel-accumulo, ecc.) |
| Residenziale |
| Commerciale e Industriale |
| Utilità |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Dalla chimica delle batterie | Ioni di litio (NMC, LFP, LTO) | |
| Piombo-acido (VRLA, allagato) | ||
| Flusso (vanadio, zinco, ferro, altri) | ||
| A base di sodio (ione Na, NaS) | ||
| Altre sostanze chimiche (NiCd, Zn-Br, ecc.) | ||
| Per potenza nominale | Sotto i 100 kW | |
| Da 100 a 500 kW | ||
| Oltre 500 kW | ||
| Per tipo di microrete | Remoto/Isolato | |
| Connesso alla rete | ||
| Ibrido (fotovoltaico-diesel-accumulo, ecc.) | ||
| Per utente finale | Residenziale | |
| Commerciale e Industriale | ||
| Utilità | ||
| Per regione | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore globale previsto delle batterie per l'accumulo di energia installate nelle microreti entro il 2031?
Si prevede che il mercato raggiungerà circa 889.10 milioni di dollari entro il 2031.
Qual è il tasso di crescita annuo composto previsto per i ricavi derivanti dalle batterie per microreti tra il 2026 e il 2031?
Si prevede che i ricavi aumenteranno a un tasso di crescita annuo composto (CAGR) di circa il 14.22% in quel periodo.
Quale regione registrerà la più rapida diffusione delle batterie per microreti entro il 2031?
Si prevede che la regione Asia-Pacifico registrerà l'espansione più rapida, con un tasso di crescita annuo composto (CAGR) di circa il 19.5%.
Quale tecnologia chimica per batterie sta guadagnando quote di mercato più rapidamente nelle applicazioni per microreti?
Le sostanze chimiche a base di sodio sono destinate a crescere più rapidamente, con un tasso di quasi il 31.9% all'anno.
In che modo i recenti crediti d'imposta e i contributi per la resilienza negli Stati Uniti stanno influenzando i tempi di recupero dei progetti?
Il credito d'imposta del 30% per i sistemi di accumulo autonomi e gli incentivi statali hanno ridotto i tempi di ammortamento tipici da otto anni a circa cinque anni.


