

Dimensioni e quota di mercato degli edifici a basso consumo energetico
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 40.58 miliardo di dollari |
| Dimensione del mercato (2031) | 70.11 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.56% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli edifici a basso consumo energetico a cura di Mordor Intelligence.
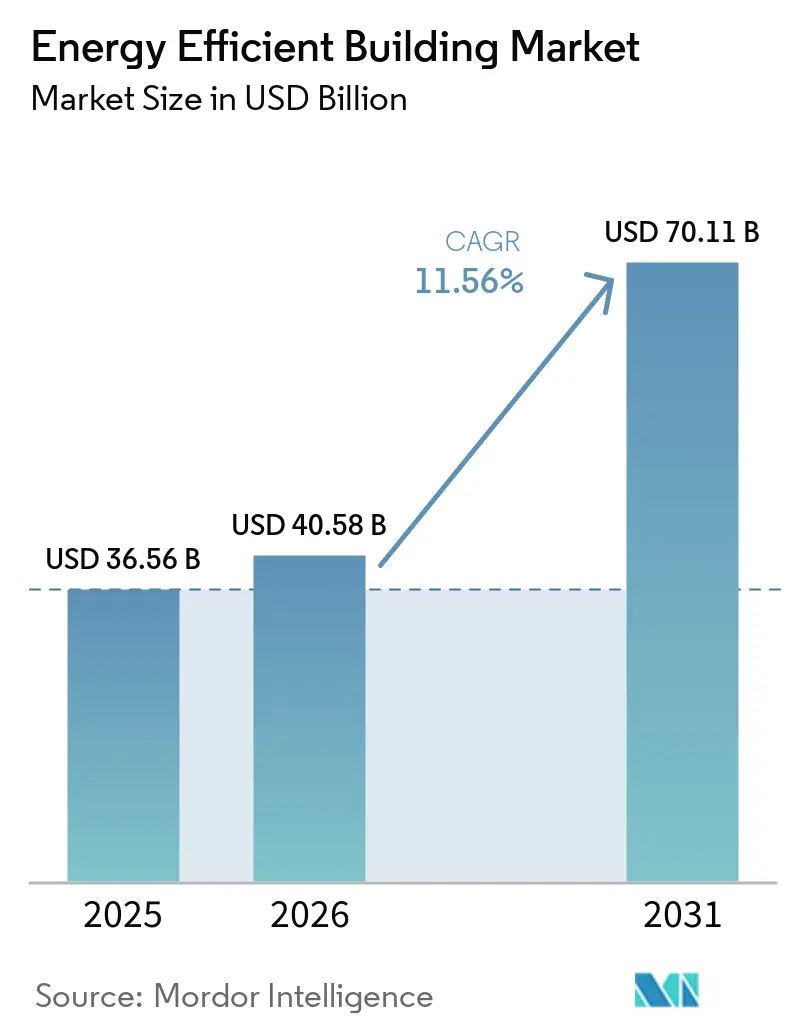
Si prevede che il mercato degli edifici a basso consumo energetico crescerà da 36.56 miliardi di dollari nel 2025 a 40.58 miliardi di dollari nel 2026, per poi raggiungere i 70.11 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.56% nel periodo 2026-2031. Il mercato comprende sistemi di automazione degli edifici, software di gestione energetica, apparecchiature HVAC, ventilazione, tecnologie di illuminazione e isolamento ad alte prestazioni utilizzati in nuove costruzioni e progetti di ristrutturazione. I requisiti normativi stanno diventando sempre più uniformi nelle principali regioni edilizie, il che sta rafforzando la domanda di apparecchiature, sistemi di controllo e servizi di conformità. I proprietari di edifici considerano inoltre le prestazioni energetiche come una questione finanziaria, poiché i costi energetici, gli obblighi di informativa e i programmi di rete influenzano le decisioni operative. Il mercato degli edifici a basso consumo energetico si sta quindi espandendo sia attraverso gli aggiornamenti obbligatori sia attraverso investimenti che migliorano la gestione degli edifici. I fornitori di software e servizi stanno acquisendo sempre maggiore importanza, poiché i proprietari necessitano sempre più di risultati verificati dopo l'installazione dei sistemi.
Punti chiave del rapporto
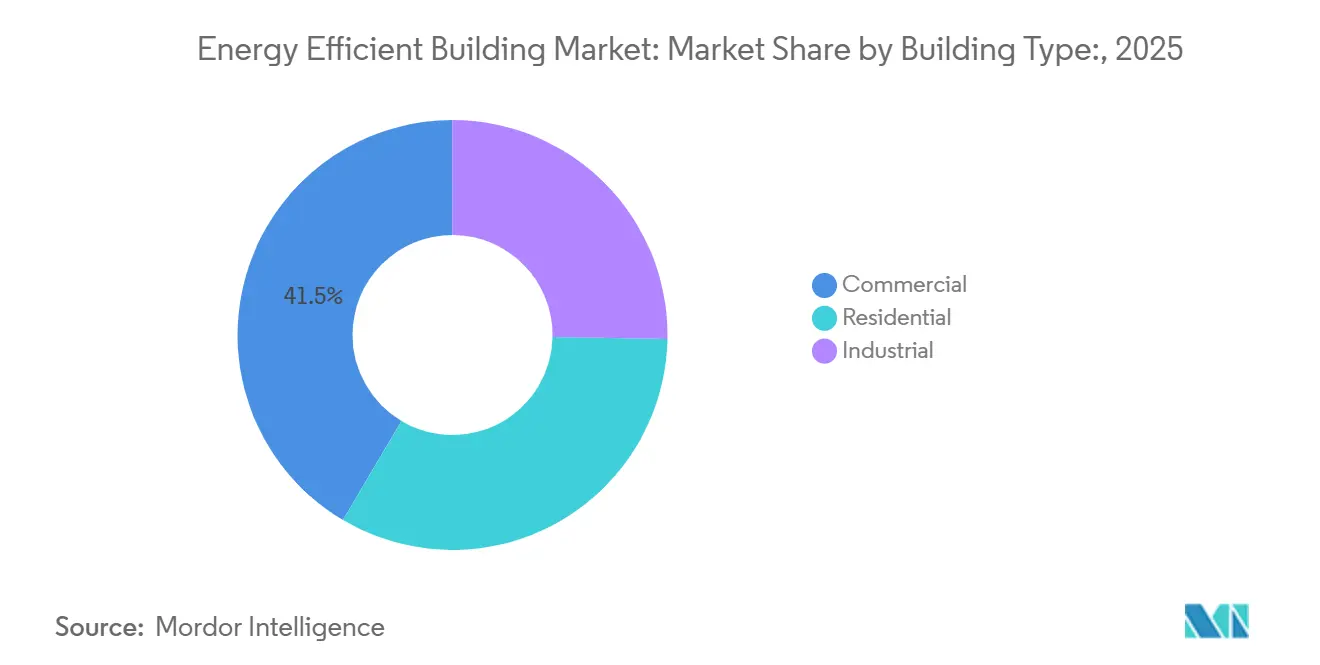
- Per tipologia di edificio, nel 2025 gli edifici commerciali detenevano il 41.5% della quota di mercato degli edifici a basso consumo energetico, mentre si prevede che gli edifici residenziali cresceranno a un tasso annuo composto del 12.7% fino al 2031.
- Per tipologia di componente, i sistemi di gestione energetica detenevano il 30.6% della quota di mercato degli edifici a basso consumo energetico nel 2025 e si prevede che cresceranno a un tasso annuo composto del 13.5% fino al 2031.
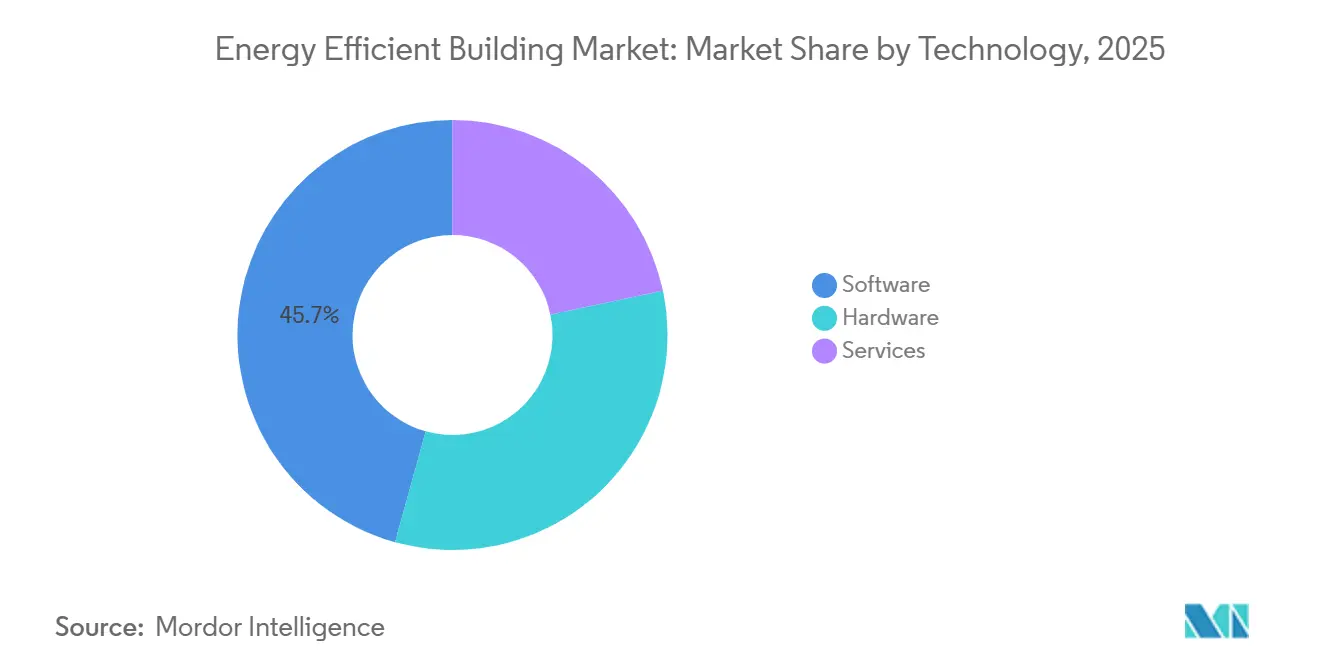
- Dal punto di vista tecnologico, nel 2025 l'hardware deteneva il 45.7% della quota di mercato degli edifici a basso consumo energetico, mentre si prevede che il software crescerà a un tasso annuo composto del 13.7% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 32.3% della quota di mercato degli edifici a basso consumo energetico, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 14.1% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli edifici a basso consumo energetico.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Normative edilizie più rigorose in materia di efficienza energetica e standard prestazionali | + 2.40% | A livello globale, con picchi di applicazione in Nord America e nell'UE. | Medio termine (2–4 anni) |
| Aumento dei prezzi dell'energia e esposizione ai costi della domanda | + 2.00% | A livello globale, i valori più alti si registrano in Europa e nella regione Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Requisiti per la decarbonizzazione aziendale e la certificazione degli edifici verdi | + 2.20% | A livello globale; i casi più gravi si registrano nell'UE, in Nord America e in Giappone. | Medio termine (2–4 anni) |
| Incentivi pubblici per la riqualificazione energetica e l'elettrificazione | + 1.40% | Nord America e nucleo dell'UE; ricadute sull'APAC | Breve-medio termine (≤ 3 anni) |
| Rilevamento dei guasti tramite intelligenza artificiale a partire dai dati esistenti dell'edificio. | + 1.20% | Globale, con adozione anticipata in Nord America e APAC | Medio termine (2–4 anni) |
| Edifici interattivi con la rete elettrica per entrate flessibili | + 0.90% | Mercati in difficoltà nelle reti elettriche del Nord America, dell'UE e dell'area Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Normative edilizie più rigorose in materia di efficienza energetica e standard prestazionali
Il Codice internazionale per il risparmio energetico del 2027 è definitivo e la sua pubblicazione è prevista per il 1° dicembre 2026. Le sue disposizioni per gli edifici residenziali riducono di 1 punto le soglie dell'indice di efficienza energetica (EIN) in ogni zona climatica. Il codice richiede inoltre che i sistemi di canalizzazione siano collocati in spazi climatizzati. Queste disposizioni aumentano l'utilizzo di isolanti, prodotti per la tenuta all'aria e sistemi di recupero della ventilazione meccanica nei progetti che adottano il codice. La direttiva UE rivista sulla prestazione energetica degli edifici (EPH) impone agli Stati membri di stabilire standard minimi di prestazione energetica per gli edifici non residenziali. Il mercato degli edifici a basso consumo energetico trae vantaggio dal fatto che queste norme trasformano gli obiettivi di prestazione in requisiti di appalto.
Il 15° Piano quinquennale cinese richiede che tutti i nuovi edifici urbani implementino standard di bioedilizia e supporta il fotovoltaico integrato negli edifici [1] Consiglio di Stato della Repubblica Popolare Cinese, “Avviso sull’emissione del Piano d’azione per il picco di emissioni di carbonio del 15° Piano quinquennale”, Consiglio di Stato della Repubblica Popolare Cinese, gov.cn. . L’India sta promuovendo l’obbligo di classificazione a stelle per i grandi edifici commerciali e residenziali. Questi cambiamenti avvicinano i cicli normativi nelle principali regioni di costruzione. Una direzione comune tra Nord America, Europa, Cina e India supporta le specifiche continue per apparecchiature e controlli efficienti. Le nuove costruzioni creano una base di domanda iniziale, mentre le soglie più rigide incoraggiano anche l’ammodernamento degli edifici che non soddisfano più i requisiti locali. Il mercato degli edifici a basso consumo energetico si espande man mano che le esigenze di conformità si estendono agli involucri edilizi, ai sistemi meccanici e al monitoraggio energetico.
Aumento dei prezzi dell'energia e esposizione ai costi della domanda
I costi energetici stanno cambiando il quadro finanziario degli interventi di ammodernamento degli edifici. Gli edifici commerciali che partecipano a programmi di gestione della domanda possono ricevere da 8,000 a 45,000 dollari di entrate annuali per carichi modesti e riducibili e da 20 a 50 ore di dispacciamento [2] Dipartimento dell'Energia degli Stati Uniti, "Opzioni emergenti di flessibilità della domanda per la riduzione dei costi energetici", Dipartimento dell'Energia degli Stati Uniti, energy.gov. . Queste entrate integrano i risparmi derivanti dal minore consumo energetico. Sono particolarmente rilevanti per i proprietari di immobili con diverse sedi e team operativi centralizzati. Gli edifici connessi alla rete possono anche ricevere da 80 a 225 dollari per kilowattora di capacità a stagione. Questi rendimenti rendono i sistemi di controllo, automazione e gestione energetica più rilevanti per i team finanziari.
La volatilità dei prezzi dell'energia è diventata importante quanto i prezzi medi dell'energia per le decisioni di investimento. Gli edifici soggetti a tariffe a fasce orarie e a costi di capacità presentano un rischio operativo diverso rispetto agli edifici con tariffe fisse. Questa differenza può influenzare l'assegnazione dei finanziamenti per la riqualificazione energetica agli immobili. I gateway OpenADR consentono agli edifici di automatizzare le azioni di risposta alla domanda senza ricorrere all'intervento manuale. I sistemi di gestione energetica possono ridurre i costi di fatturazione dell'elettricità dal 7% al 27%, a seconda della tipologia di immobile e dei dati di misurazione disponibili. Il mercato degli edifici a basso consumo energetico offre maggiori opportunità laddove incentivi delle utility e impegni aziendali in materia di emissioni supportino lo stesso progetto.
Requisiti per la decarbonizzazione aziendale e la certificazione degli edifici verdi
A partire dal 1° luglio 2026, la certificazione LEED v5 è diventata obbligatoria per le nuove certificazioni BD+C, ID+C e O+M. Il framework assegna il 50% dei punti disponibili a temi legati alla decarbonizzazione, tra cui le emissioni di carbonio operative, le emissioni di carbonio incorporate, i refrigeranti e i trasporti. Richiede inoltre valutazioni relative alle emissioni di carbonio, alla resilienza climatica e all'impatto umano. Questi requisiti aumentano la necessità di dati sugli edifici, prestazioni verificate e una gestione operativa continua. Il mercato degli edifici a basso consumo energetico è supportato dal fatto che la certificazione richiede sempre più spesso prove che vadano oltre gli impegni assunti in fase di progettazione. I proprietari di edifici necessitano di sistemi in grado di documentare le prestazioni energetiche durante l'intero ciclo di vita di un edificio.
La versione 7 di BREEAM New Construction si applica ai progetti di nuova registrazione a partire dal 27 gennaio 2026. Richiede valutazioni del ciclo di vita completo (Whole Life Carbon) per i progetti che mirano a ottenere le valutazioni Excellent o Outstanding. BREEAM contava oltre 2.9 milioni di edifici registrati in 100 paesi, mentre LEED ha superato i 200,000 progetti certificati a livello globale entro la fine del 2025. L'attenzione al post-occupazione in entrambi i framework supporta contratti di servizio più lunghi per i fornitori di sistemi di controllo e gestione energetica. La certificazione può anche favorire l'accesso a finanziamenti sostenibili e un posizionamento immobiliare di qualità superiore. Ciò rende il mercato degli edifici a basso consumo energetico rilevante per i proprietari che cercano conformità, verifica operativa e migliori condizioni di finanziamento.
Rilevamento dei guasti tramite intelligenza artificiale a partire dai dati esistenti dell'edificio.
I sistemi HVAC e di trattamento dell'aria rappresentano dal 30% al 60% del consumo energetico degli edifici [3] Institute of Electrical and Electronics Engineers, “Knowledge Graph-Enhanced Control and Diagnosis in Smart Building Energy Systems,” IEEE, doi.org. . La deriva dei sensori, l'incrostazione delle serpentine e le perdite di refrigerante possono ridurre le prestazioni senza generare un allarme visibile nei sistemi di gestione degli edifici convenzionali. Le piattaforme di rilevamento dei guasti utilizzano i flussi di sensori esistenti per identificare questi problemi in anticipo. Questo approccio può evitare i costi di capitale derivanti dalla sostituzione delle apparecchiature prima del loro normale ciclo di vita. Aiuta inoltre gli operatori a dare priorità agli interventi di manutenzione che influiscono sul consumo energetico e sulle condizioni degli occupanti. Il mercato degli edifici a basso consumo energetico sta traendo vantaggio da questi strumenti perché collegano le operazioni di routine a un miglioramento misurabile dell'efficienza.
I sistemi di rilevamento e diagnosi dei guasti multi-agente hanno riportato un'accuratezza diagnostica del 93.1% e un risparmio energetico medio del 12.5% su implementazioni multi-edificio validate della durata di 12 mesi. Questi sistemi combinano agenti di intelligenza artificiale, ontologie degli edifici e regole di diagnosi. Uno studio del 2026 ha riportato una riproducibilità del 94% per i metodi di convalida semantica utilizzando il clustering e l'interpretazione del modello linguistico dei registri di manutenzione [4] E3S Web of Conferences, “Generative AI for Building HVAC Diagnostics, A Reproducible Semantic Validation Framework,” E3S Web of Conferences, e3s-conferences.org. . La diagnosi verificabile è importante quando i contratti di prestazione energetica richiedono la verifica da parte di terzi dei risparmi. I proprietari possono utilizzare i dati esistenti dell'edificio per migliorare le prestazioni senza attendere un retrofit fisico completo. Il mercato degli edifici a basso consumo energetico sta quindi assistendo a una maggiore domanda di software che converte i dati operativi in decisioni di manutenzione difendibili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi iniziali elevati e lunghi periodi di ammortamento degli interventi di ristrutturazione. | -1.70% | A livello globale; le restrizioni sono più severe nelle regioni emergenti dell'area Asia-Pacifico e del Sud America. | Medio termine (2–4 anni) |
| Ripartizione degli incentivi tra proprietari degli edifici e inquilini | -0.80% | A livello globale, i maggiori attriti si riscontrano nei mercati degli affitti in Europa e Nord America. | A lungo termine (≥ 4 anni) |
| Lacune di interoperabilità tra i sistemi edilizi preesistenti | -0.70% | Problema globale; più grave negli edifici più vecchi in Europa e Nord America. | Medio termine (2–4 anni) |
| Carenza di integratori di sistemi di controllo degli edifici qualificati | -0.50% | Nord America ed Europa; emergente nell'APAC | Breve-medio termine (≤ 3 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi iniziali elevati e lunghi periodi di ammortamento degli interventi di ristrutturazione.
La disponibilità di capitali rimane un ostacolo primario agli interventi di riqualificazione energetica completi negli edifici commerciali e industriali. Questi progetti richiedono investimenti prima che si possano realizzare risparmi sui costi operativi. Gli edifici più datati potrebbero necessitare della sostituzione o dell'integrazione simultanea di diversi sistemi preesistenti. Ciò aumenta la complessità del progetto e rende più difficile un investimento a fasi. Il mercato degli edifici a basso consumo energetico risente del fatto che i proprietari rimandano gli interventi di ammodernamento pur riconoscendone la necessità operativa. Le condizioni di finanziamento sono spesso decisive per progetti che coinvolgono congiuntamente sistemi HVAC, di controllo, involucri edilizi e di gestione energetica.
La detrazione prevista dalla Sezione 179D del codice tributario statunitense non è più disponibile per i progetti la cui costruzione inizia dopo il 30 giugno 2026. Tale detrazione richiedeva una riduzione del 25% o superiore dell'intensità di consumo energetico rispetto allo standard ASHRAE 90.1. La sua eliminazione riduce il beneficio economico per i progetti commerciali ammissibili. I contratti di prestazione energetica (ESCO) possono trasferire il rischio iniziale all'appaltatore in cambio di risparmi garantiti. Questi contratti sono utili per i committenti federali e istituzionali, ma dipendono da mercati ESCO maturi e da controparti solvibili. Il mercato degli edifici a basso consumo energetico rimarrà limitato nelle regioni in cui queste strutture di finanziamento sono scarse.
Ripartizione degli incentivi tra proprietari degli edifici e inquilini
Il fenomeno degli incentivi divisi si verifica quando i proprietari degli edifici pagano per gli interventi di riqualificazione energetica, mentre gli inquilini beneficiano di bollette più basse. Questo problema riguarda sia gli immobili commerciali che residenziali in affitto e può ritardare interventi che altrimenti ridurrebbero il consumo energetico e migliorerebbero le prestazioni degli edifici. La difficoltà è intrinseca a molte strutture contrattuali standard ed è particolarmente persistente quando i proprietari non riescono a recuperare i costi di investimento o a condividere i risparmi comprovati. Il mercato degli edifici a basso consumo energetico si trova ad affrontare un ciclo di riqualificazione più lento quando chi effettua l'investimento non ottiene un chiaro ritorno finanziario.
Uno studio del 2025, sottoposto a revisione paritaria, sugli alloggi in affitto in Germania ha rilevato differenze nelle prestazioni energetiche tra edifici di proprietà e in affitto, differenze che riflettevano questa struttura di incentivi. La direttiva UE rivista sulla prestazione energetica degli edifici (EPR) richiede agli Stati membri di sviluppare approcci che distribuiscano i costi e i benefici della ristrutturazione in modo più equo tra proprietari e inquilini. I contratti di locazione "verdi" possono allineare gli incentivi attraverso obiettivi condivisi in materia di emissioni di carbonio e dati energetici trasparenti. Il loro utilizzo è in crescita tra i proprietari istituzionali che necessitano di una verifica delle prestazioni dopo l'occupazione. Una maggiore diffusione dipenderà da termini contrattuali standard e da accordi affidabili per la condivisione dei dati. Il mercato degli edifici a basso consumo energetico trae vantaggio dalla possibilità di condividere i risparmi verificati tra proprietari e occupanti.
Analisi del segmento
Per tipologia di edificio: la domanda commerciale è guidata dall'esposizione ai costi e dai requisiti di conformità.
Nel 2025, gli edifici commerciali detenevano il 41.5% della quota di mercato degli edifici a basso consumo energetico. Gli edifici adibiti a uffici, negozi e strutture sanitarie si trovano ad affrontare costi energetici concentrati e crescenti obblighi di trasparenza. Il segmento è inoltre soggetto a pressioni dirette in termini di conformità, derivanti dagli standard minimi di prestazione per gli edifici non residenziali. LEED v5 e BREEAM versione 7 accrescono l'importanza delle prestazioni misurabili degli edifici nella pianificazione dei progetti commerciali. I proprietari di immobili commerciali gestiscono in genere più unità immobiliari, il che favorisce la gestione centralizzata dell'energia e programmi di riqualificazione replicabili. Le dimensioni del mercato degli edifici a basso consumo energetico per gli edifici commerciali sono sostenute dalla spesa per sistemi di controllo, aggiornamenti HVAC, illuminazione, ventilazione e monitoraggio.
Gli edifici industriali presentano diverse priorità di riqualificazione. L'integrazione del calore di processo, l'efficienza dell'aria compressa e l'installazione di pannelli solari sui tetti rappresentano aree di miglioramento importanti. I contratti di prestazione energetica (Energy Savings Performance Contracts) stanno guadagnando terreno laddove i proprietari di edifici industriali dispongono di budget di capitale limitati. Questi contratti possono offrire una via d'accesso agli investimenti quando l'appaltatore garantisce risultati in termini di risparmio energetico. I progetti industriali spesso richiedono un coordinamento più stretto tra gli interventi di efficientamento energetico e i programmi operativi. Ciò può allungare i tempi di implementazione, ma supporta anche la domanda di servizi di collaudo e gestione. Il settore dell'edilizia efficiente dal punto di vista energetico trae vantaggio dal fatto che i contratti di prestazione riducono l'ostacolo finanziario iniziale a interventi di riqualificazione più ampi degli impianti.
Si prevede che il settore degli edifici residenziali crescerà a un tasso annuo composto (CAGR) del 12.7% fino al 2031. I cicli normativi obbligatori, gli incentivi all'elettrificazione e i requisiti per le abitazioni a bassissimo consumo energetico supportano questa crescita. Il 15° Piano quinquennale cinese promuove la costruzione di edifici a bassissimo consumo energetico e il relativo standard T/CABEE 107-2025 è entrato in vigore nell'agosto 2025. Lo standard innalza i requisiti per l'isolamento, la tenuta all'aria e la ventilazione meccanica. Il sistema di classificazione a stelle per i grandi edifici proposto dall'India potrebbe aumentare la domanda di vetri, isolamento e apparecchiature HVAC nelle città di livello 1 e 2. La domanda residenziale offre al mercato degli edifici a basso consumo energetico una base di nuove costruzioni più ampia, anziché basarsi esclusivamente sulla ristrutturazione di edifici commerciali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di componente: i sistemi di gestione energetica combinano la scalabilità con la crescita più rapida
Nel 2025, i sistemi di gestione energetica (EMS) detenevano il 30.6% della quota di mercato degli edifici a basso consumo energetico. Si prevede inoltre una crescita annua composta (CAGR) del 13.5% fino al 2031. Questa combinazione riflette il passaggio dall'acquisto di singole apparecchiature all'ottimizzazione operativa continua. Le piattaforme EMS raccolgono e interpretano i dati degli edifici in diverse sedi. Possono supportare la reportistica energetica, il rilevamento dei guasti, la gestione della domanda e la documentazione di conformità. La dimensione del mercato degli edifici a basso consumo energetico per i sistemi EMS beneficia della natura ricorrente dei ricavi derivanti da software e servizi basati sul cloud.
Un sistema di gestione energetica (EMS) può essere implementato su più siti senza la necessità di investimenti ingenti per la sostituzione delle apparecchiature. Ciò può ridurre il costo totale di proprietà per i proprietari di grandi portafogli immobiliari. Inoltre, crea una fonte coerente di dati operativi per la verifica delle prestazioni. Johnson Controls ha introdotto Metasys 16.0 nel giugno 2026, con sequenze di aria e acqua allineate alla linea guida ASHRAE 36 e un potenziale risparmio energetico dichiarato fino al 30%. L'allineamento agli standard può ridurre l'incertezza durante la valutazione e l'approvvigionamento da parte del cliente. Il mercato degli edifici a basso consumo energetico è sempre più caratterizzato da sistemi che collegano la consulenza ingegneristica al controllo operativo.
I sistemi di ventilazione stanno ricevendo maggiore attenzione a causa dei requisiti di qualità dell'aria interna e dell'utilizzo della ventilazione con recupero di calore nelle case a bassissimo consumo energetico. Le tecnologie di illuminazione si basano in gran parte su LED e sistemi connessi. Il loro ciclo di sostituzione è maturo, ma l'illuminazione connessa può aggiungere dati di occupazione e funzioni di risposta alla domanda. Anche i sistemi di controllo degli edifici, i sensori, la misurazione, i vetri e l'isolamento beneficiano del flusso di informazioni creato dai codici edilizi. ISO 50001 e ASHRAE 90.1 continuano a influenzare le specifiche nei progetti commerciali e industriali. Questi componenti rimangono necessari anche quando le piattaforme software gestiscono una parte maggiore del processo decisionale operativo.
Per tecnologia: l'hardware mantiene la base più ampia, mentre il software si espande più rapidamente.
Nel 2025, l'hardware deteneva il 45.7% della quota di mercato degli edifici a basso consumo energetico. Comprende apparecchiature HVAC, sistemi di ventilazione, apparecchi di illuminazione, pannelli isolanti e sistemi di controllo per l'automazione degli edifici. Gli aggiornamenti degli impianti fisici rimangono essenziali per molti progetti di efficienza energetica. Anche le nuove costruzioni richiedono fin dall'inizio apparecchiature e materiali per l'involucro edilizio. Le apparecchiature meccaniche negli edifici commerciali e istituzionali hanno in genere un ciclo di sostituzione di 15-25 anni. Le dimensioni del mercato dell'hardware per gli edifici a basso consumo energetico sono sostenute dal fatto che le apparecchiature installate nei primi anni 2000 stanno raggiungendo l'età di sostituzione.
La domanda di hardware non si limita alla sostituzione di apparecchiature usurate. I proprietari di edifici possono anche sostituire i componenti per conformarsi alle nuove normative o per connettere i sistemi a una moderna piattaforma di gestione. In molti edifici più datati, la base installata utilizza dispositivi BACnet, Modbus o LonWorks. Questi sistemi legacy possono creare problemi di integrazione con le piattaforme di analisi più recenti. La necessità di connettere le apparecchiature fisiche al software accresce il ruolo di controllori, gateway e servizi di collaudo. Anche i fornitori di hardware stanno sviluppando offerte integrate che combinano apparecchiature, connettività e supporto alle prestazioni. Ciò mantiene i sistemi fisici al centro del mercato degli edifici a basso consumo energetico, nonostante la crescita più rapida del software.
Si prevede che il settore del software crescerà a un tasso annuo composto (CAGR) del 13.7% fino al 2031. Le piattaforme di gestione energetica basate sull'intelligenza artificiale, le interfacce digital twin e le analisi basate sul cloud stanno passando dalla fase pilota a un utilizzo operativo più ampio. Johnson Controls ha affermato che l'integrazione automatizzata dei dispositivi tramite OpenBlue può ridurre i tempi di implementazione fino al 95% in contesti complessi come i campus universitari. I servizi offerti comprendono la messa in servizio, la contrattualistica delle prestazioni, il monitoraggio e la gestione operativa. Sono importanti perché gli operatori spesso preferiscono risultati garantiti all'acquisto di apparecchiature singole. Il settore degli edifici a basso consumo energetico sta registrando una crescente domanda di modelli di servizio che garantiscano risparmi duraturi anche dopo l'installazione.
Analisi geografica
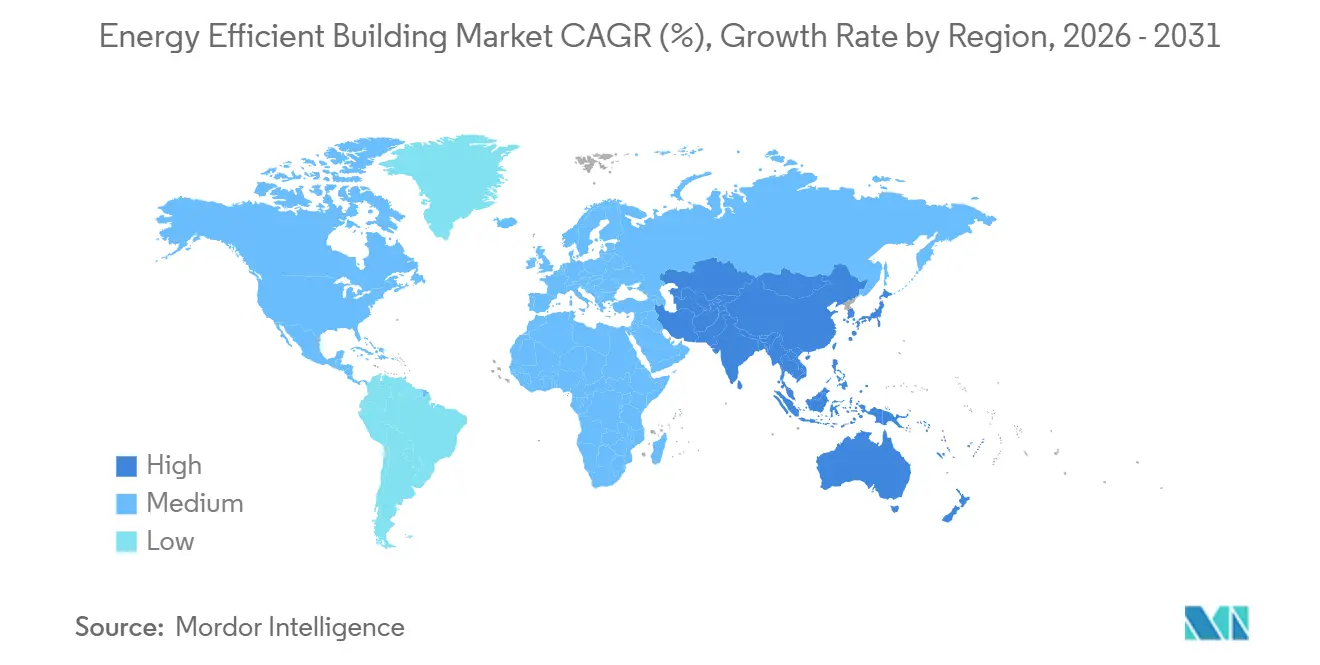
Nel 2025, il Nord America deteneva il 32.3% della quota di mercato degli edifici a basso consumo energetico. Gli Stati Uniti vantano un'ampia base di edifici commerciali sottoposti ad ammodernamenti dei sistemi di gestione energetica (EMS) e dell'illuminazione. Dispongono inoltre di un ecosistema ESCO (Energy Service Company) consolidato che supporta i contratti di prestazione energetica negli edifici federali, istituzionali e municipali. Gli impegni aziendali per le emissioni zero contribuiscono ad aumentare la domanda di progetti conformi agli standard LEED e ENERGY STAR. Il Canada, a sua volta, è interessato dalle normative provinciali in materia di efficienza energetica e presenta un patrimonio edilizio commerciale più datato che richiede interventi di ammodernamento dell'involucro edilizio e degli impianti HVAC. Il Messico sta acquisendo importanza grazie agli investimenti nel settore manifatturiero che incrementano l'attività edilizia commerciale.
La scadenza della Sezione 179D dopo il 30 giugno 2026 potrebbe anticipare l'avvio di alcuni progetti di costruzione prima della fine del periodo di ammissibilità. Ciò potrebbe generare un aumento a breve termine delle attività relative ai contratti di prestazione nel settore pubblico. L'Europa è il secondo mercato regionale per importanza, sostenuto dagli standard minimi di prestazione per gli edifici non residenziali previsti dalla Direttiva europea sulle prestazioni energetiche (EPBD). Germania e Francia sono i maggiori mercati nazionali della regione. La Polonia possiede un patrimonio edilizio commerciale e residenziale poco riqualificato che attrae l'interesse degli investitori. Italia e Spagna beneficiano di programmi di ristrutturazione e incentivi nazionali, mentre il ruolo della Russia nell'ecosistema europeo dell'edilizia verde è diminuito dal 2022.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 14.1% fino al 2031. La Cina richiede standard di bioedilizia per le nuove costruzioni urbane e supporta l'integrazione del fotovoltaico negli edifici. Il sistema di valutazione a stelle BEE proposto dall'India per i grandi edifici potrebbe espandere le attività di retrofit e di specifica basate sulla conformità. Giappone e Corea del Sud contribuiscono con una spesa costante in sistemi HVAC avanzati e controlli intelligenti. Indonesia, Vietnam e Thailandia stanno acquisendo importanza con l'aumento dell'urbanizzazione. Il Sud America è guidato da Brasile e Cile, mentre le lacune finanziarie e gli incentivi frammentati rimangono dei vincoli. Arabia Saudita ed Emirati Arabi Uniti sostengono la crescita in Medio Oriente e Africa attraverso programmi nazionali di decarbonizzazione, con Sudafrica e Marocco che fungono da hub regionali per l'adozione di queste tecnologie.
Panorama competitivo
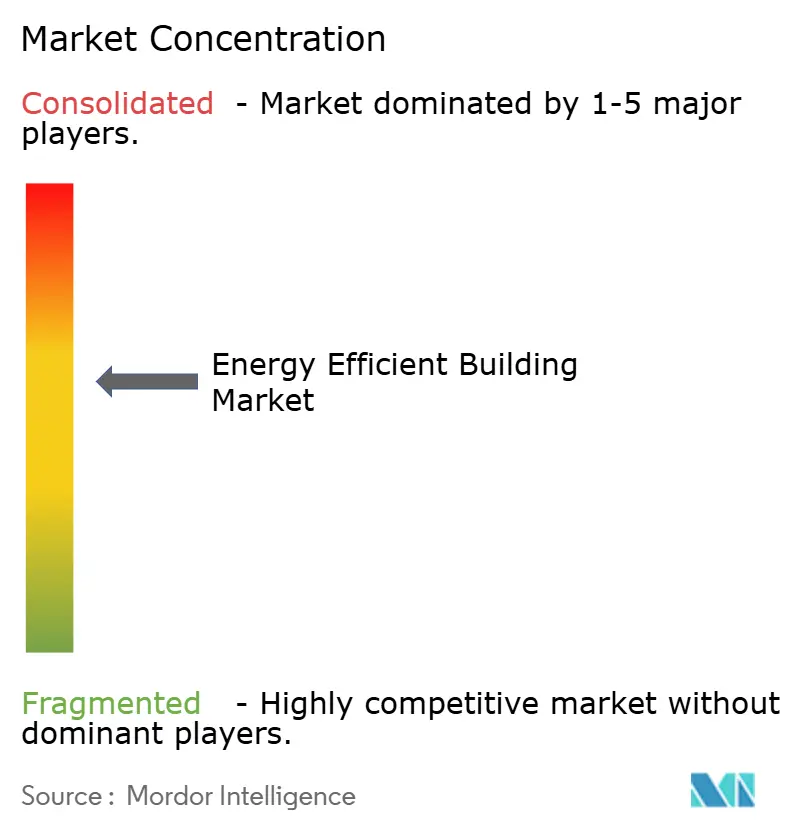
Il mercato degli edifici a basso consumo energetico è moderatamente concentrato nell'integrazione di sistemi e nelle piattaforme di gestione degli edifici. Johnson Controls, Honeywell, Siemens, Schneider Electric e Trane Technologies vantano una base installata significativa nei sistemi di gestione degli edifici e nelle apparecchiature HVAC. La concorrenza è molto più frammentata al di sotto del livello delle piattaforme. Installatori regionali di sistemi di controllo, ESCO (Energy Service Company), produttori di isolanti e aziende di software competono per gli appalti a livello di progetto. Questa struttura conferisce alle grandi aziende vantaggi in termini di apparecchiature installate, copertura dei servizi e relazioni con i clienti. Le aziende più piccole possono comunque competere offrendo soluzioni specializzate in software, sistemi di controllo o contratti di prestazione energetica.
Le acquisizioni focalizzate sull'intelligenza artificiale sono diventate un'importante strategia competitiva. Trane Technologies ha completato l'acquisizione di BrainBox AI nel gennaio 2025, integrando nel proprio portfolio una piattaforma autonoma per l'ottimizzazione dei sistemi HVAC. Carrier ha acquisito 75F nel luglio 2026 per aggiungere funzionalità di automazione degli edifici wireless e cloud-native e capacità di intelligenza artificiale. Johnson Controls ha integrato la tecnologia Nantum AI in OpenBlue nell'aprile 2026. Queste mosse dimostrano come i fornitori di apparecchiature affermati stiano cercando di assumere il controllo del livello di analisi. Johnson Controls ha inoltre lanciato Metasys 16.0 nel giugno 2026, allineando le sequenze di aria e acqua alla linea guida ASHRAE 36.
La flessibilità della domanda e la gestione energetica degli edifici rimangono aree con ampi margini di adozione. Meno del 5% degli edifici commerciali tecnicamente idonei aderisce a programmi di centrali elettriche virtuali o di interazione con la rete. Gli operatori che privilegiano il software e i modelli ESCO emergenti possono colmare questa lacuna, soprattutto per i proprietari di edifici più piccoli che devono affrontare complesse esigenze di integrazione. Nel maggio 2026, Kingspan ha stretto una partnership con Zestec Renewable Energy per combinare l'installazione di tetti solari con contratti di acquisto di energia finanziati. L'accordo elimina i requisiti di capitale iniziale per i clienti che effettuano ristrutturazioni commerciali. I requisiti ISO 50001 negli appalti possono favorire i fornitori che dispongono dei sistemi e delle certificazioni necessari per supportare i grandi operatori. Il mercato degli edifici a basso consumo energetico rimane competitivo perché gli operatori storici delle piattaforme e i fornitori specializzati si rivolgono a diverse parti della catena del valore.
Leader nel settore dell'edilizia a basso consumo energetico
Johnson Controls
Schneider SE elettrico
Siemens AG
Honeywell International Inc.
Trane Technologies plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Johnson Controls ha presentato funzionalità di intelligenza artificiale ampliate all'interno della sua piattaforma OpenBlue, tra cui un assistente IA agentivo che automatizza le operazioni degli edifici e un modulo di Energy & Comfort Intelligence basato sulla tecnologia AI di Nantum. Un'implementazione presso DATEV ha ridotto il consumo energetico lato aria di quasi il 10% senza reclami da parte degli occupanti, e l'onboarding automatizzato dei dispositivi ha ridotto i tempi di implementazione fino al 95% in complessi campus multi-edificio.
- Giugno 2026: Johnson Controls ha lanciato Metasys 16.0, che offre sequenze di controllo dell'aria e dell'acqua conformi alla linea guida ASHRAE 36 per un risparmio energetico fino al 30%, sicurezza informatica di livello 2 secondo la norma IEC 62443-4-2 e supporto per un massimo di 1,300 dispositivi IP. La piattaforma è destinata a data center, strutture sanitarie, impianti di produzione avanzata e istituti di istruzione superiore.
- Marzo 2026: Signify ha lanciato la suite Interact Building di nuova generazione, che consente il monitoraggio centralizzato e in tempo reale, l'automazione e l'ottimizzazione dell'illuminazione per gli spazi interni professionali, insieme a un programma che mira a un risparmio energetico cumulativo di 60 TWh per i clienti e a una riduzione del 35% dell'intensità delle emissioni di CO₂ del portafoglio.
- Agosto 2025: Daikin Industries ha acquisito Dynamic Data Centers Solutions, azienda con sede a San Diego specializzata in sistemi di raffreddamento per data center basati sull'intelligenza artificiale, tramite la sua controllata Daikin Applied Americas. L'accordo amplia il portafoglio di Daikin, passando dai sistemi di climatizzazione commerciali su larga scala al raffreddamento di singoli server.
Ambito del rapporto sul mercato globale degli edifici a basso consumo energetico
Un edificio a basso consumo energetico è progettato, costruito e gestito in modo da ridurre al minimo il consumo di energia, offrendo al contempo agli occupanti un ambiente confortevole, sano e funzionale.
Il mercato degli edifici a basso consumo energetico è segmentato per tipologia di edificio, tipo di componente, tecnologia e area geografica. Per tipologia di edificio, il mercato è segmentato in residenziale, commerciale e industriale. Per tipo di componente, il mercato è segmentato in sistemi di ventilazione, tecnologie di illuminazione, sistemi di gestione energetica, sistemi di controllo degli edifici e altri. Per tecnologia, il mercato è segmentato in hardware, software e servizi. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale degli edifici a basso consumo energetico in 26 paesi delle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Residenziale |
| Commerciale |
| Industriale |
| Sistemi di ventilazione |
| Tecnologie di illuminazione |
| Sistemi di gestione dell'energia |
| Controlli dell'edificio |
| Altro |
| Hardware |
| Software |
| Servizi |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di edificio | Residenziale | |
| Commerciale | ||
| Industriale | ||
| Per tipo di componente | Sistemi di ventilazione | |
| Tecnologie di illuminazione | ||
| Sistemi di gestione dell'energia | ||
| Controlli dell'edificio | ||
| Altro | ||
| Per tecnologia | Hardware | |
| Software | ||
| Servizi | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli edifici a basso consumo energetico nel 2026?
Il mercato degli edifici a basso consumo energetico ha raggiunto un valore di 40.58 miliardi di dollari nel 2026 e si prevede che raggiungerà i 70.11 miliardi di dollari entro il 2031.
Quali sono i fattori che guidano la domanda di edifici a basso consumo energetico?
Normative edilizie più severe, maggiore esposizione ai costi legati alla potenza di picco, requisiti di certificazione e dati operativi più accessibili stanno sostenendo la domanda.
Quale tipologia di edificio incide maggiormente sulla spesa per l'edilizia efficiente dal punto di vista energetico?
Nel 2025, gli edifici commerciali detenevano una quota del 41.5%, sostenuti dall'esposizione ai costi energetici e dagli obblighi di conformità.
Quale componente cresce più velocemente?
Si prevede che i sistemi di gestione energetica cresceranno a un tasso annuo composto del 13.5% fino al 2031 e raggiungeranno una quota di mercato del 30.6% nel 2025.
Perché il software per la gestione degli edifici si sta diffondendo più rapidamente dell'hardware?
Il software supporta l'ottimizzazione continua, il rilevamento dei guasti, la reportistica e la gestione a livello di portafoglio senza una spesa proporzionale per le apparecchiature.
Quale regione sta crescendo più rapidamente in termini di soluzioni edilizie efficienti?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 14.1% fino al 2031, grazie all'attività edilizia e alle misure normative in Cina e India.


