

Dimensioni e quota del mercato dell'informatica per utenti finali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
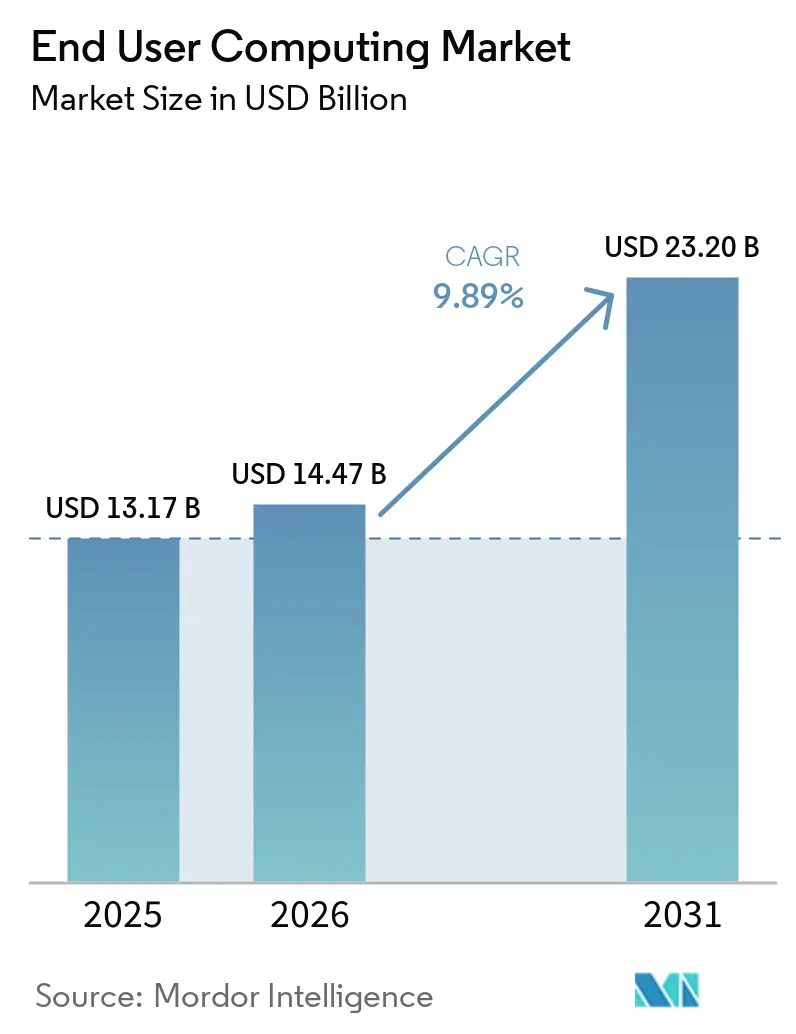
| Dimensione del mercato (2026) | 14.47 miliardo di dollari |
| Dimensione del mercato (2031) | 23.20 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.89% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
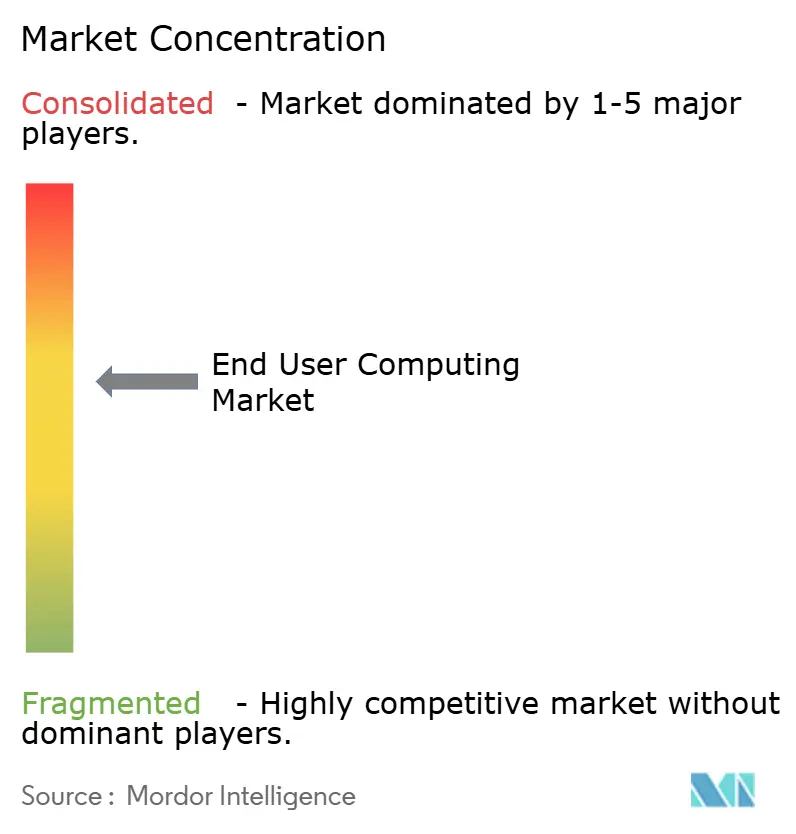
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'informatica per utenti finali di Mordor Intelligence
Il mercato dell'End-User Computing (EUC) aveva un valore di 13.17 miliardi di dollari nel 2025 e si prevede che crescerà da 14.47 miliardi di dollari nel 2026 a 23.2 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.89% durante il periodo di previsione (2026-2031). Questa espansione sostenuta è trainata da programmi di digitalizzazione del luogo di lavoro su larga scala, cicli obbligatori di aggiornamento hardware in vista della fine del supporto per Windows 10 e una rapida transizione verso desktop virtuali ospitati nel cloud che riducono le spese in conto capitale e aumentano la flessibilità. La domanda è ulteriormente amplificata dall'implementazione da parte delle organizzazioni di endpoint con capacità di intelligenza artificiale in grado di elaborare modelli generativi localmente, nonché dalla forte adozione di politiche BYOD (Bring Your Own Device) nell'82% delle aziende. Inoltre, si registra un crescente investimento nella gestione unificata degli endpoint per proteggere una vasta gamma di dispositivi. L'intensità competitiva rimane elevata, con i fornitori impegnati in una corsa per raggruppare sistemi operativi per endpoint, software di virtualizzazione, servizi cloud e strumenti di intelligenza artificiale in un'unica proposta di valore, costringendo gli acquirenti a valutare la certezza della roadmap, la stabilità delle licenze e le garanzie di sovranità dei dati. Il mercato dell'End-User Computing beneficia inoltre delle partnership tra telecomunicazioni e dispositivi edge, che avvicinano i carichi di lavoro di realtà aumentata e realtà virtuale a bassissima latenza agli operatori sul campo, ampliando così i casi d'uso potenziali.
Punti chiave del rapporto
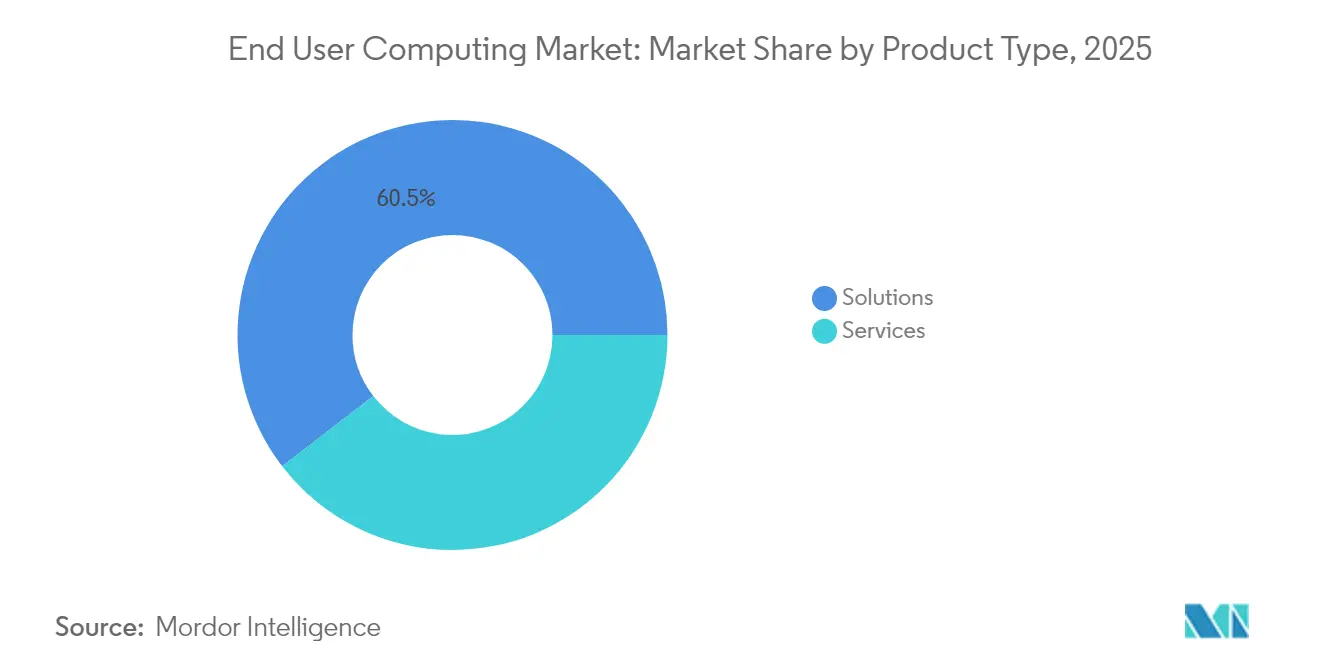
- Per tipologia di prodotto, nel 2025 le soluzioni hanno detenuto la quota di mercato maggiore, pari al 60.45%, mentre si prevede che i servizi gestiti cresceranno più rapidamente dal 2026 al 2031 con un CAGR del 10.05%.
- In base alle dimensioni dell'organizzazione, nel 2025 le grandi imprese hanno dominato con una quota del 45.85%, mentre si prevede che le piccole e medie imprese cresceranno più rapidamente, con un CAGR del 10.25%.
- In base alla modalità di distribuzione, le soluzioni on-premise hanno dominato il mercato con una quota del 28.95% nel 2025, mentre si prevede che le distribuzioni cloud cresceranno più rapidamente, con un CAGR del 10.38%.
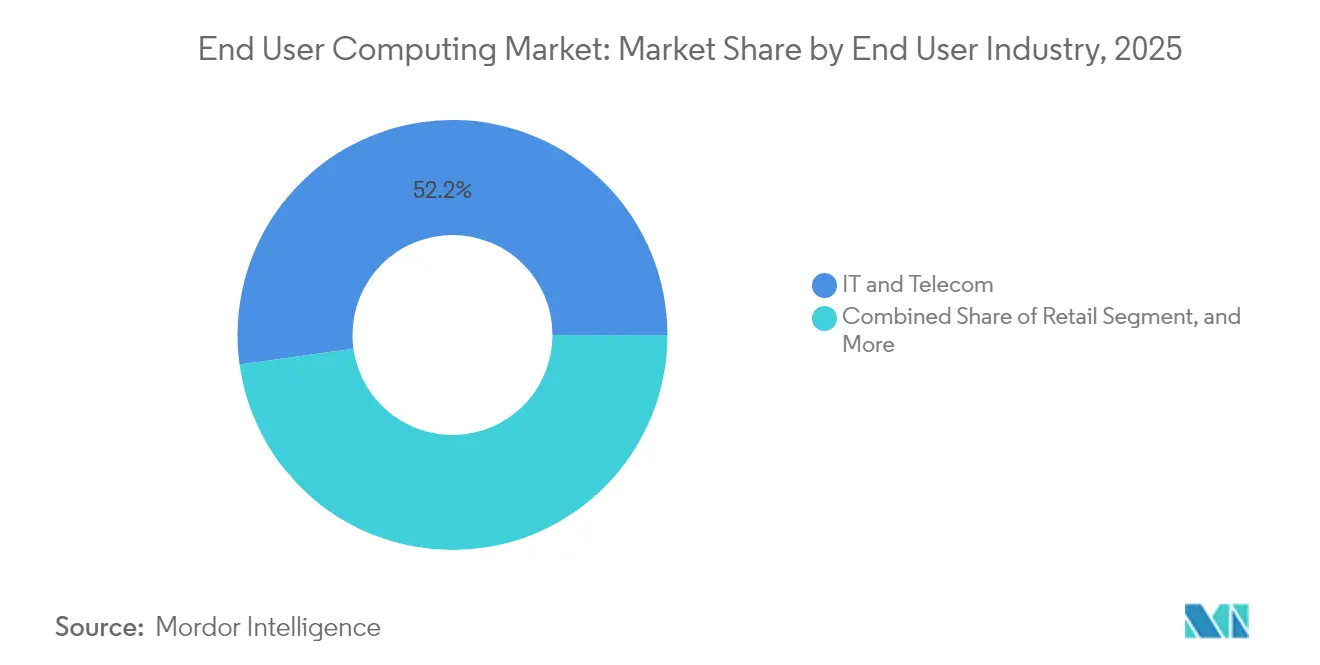
- In base al settore di utilizzo finale, IT e telecomunicazioni hanno rappresentato la quota maggiore nel 2025, con il 52.20%, mentre si prevede che l'assistenza sanitaria sarà il settore in più rapida crescita con un CAGR del 9.97%.
- In base al modello di distribuzione, nel 2025 la Virtual Desktop Infrastructure ha dominato con una quota del 36.65%, mentre si prevede che il Desktop-as-a-Service crescerà a un CAGR del 10.12%.
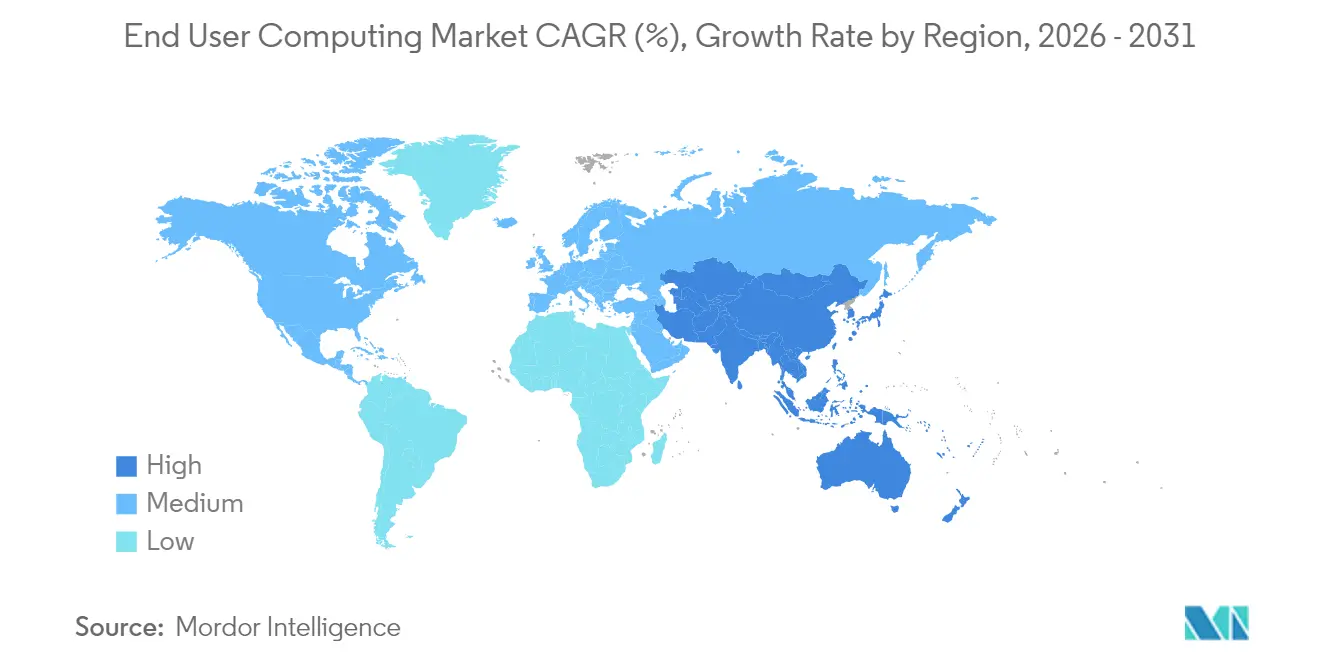
- Dal punto di vista geografico, l'Asia-Pacifico rappresentava il mercato regionale più grande nel 2025 con una quota del 62.40%, e si prevede che sarà anche la regione a più rapida crescita con un CAGR del 10.72%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dell'informatica per utenti finali
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Spingere ad aumentare la produttività dei dipendenti tramite spazi di lavoro digitali | + 2.8% | Globale (leader nell'area APAC) | Medio termine (2-4 anni) |
| Crescente adozione della virtualizzazione di desktop e applicazioni basata su cloud | + 2.5% | Nord America, Europa, APAC in rapida crescita | A breve termine (≤ 2 anni) |
| L'aumento delle politiche BYOD e la forza lavoro mobile richiedono una gestione unificata degli endpoint | + 2.1% | Global | A breve termine (≤ 2 anni) |
| La fine del supporto di Windows 10 innesca cicli di aggiornamento dei PC aziendali | + 1.8% | Global | A breve termine (≤ 2 anni) |
| Emersione di endpoint compatibili con l'intelligenza artificiale che consentono carichi di lavoro GenAI sui dispositivi | + 1.6% | Nord America, APAC | A lungo termine (≥ 4 anni) |
| Partnership edge-cloud delle telecomunicazioni che consentono EUC a bassissima latenza per AR-VR sul campo | + 0.9% | APAC, Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Spingere ad aumentare la produttività dei dipendenti tramite spazi di lavoro digitali
Le aziende stanno reinventando la produttività combinando desktop virtuali, suite di collaborazione e copiloti AI all'interno di un unico spazio di lavoro digitale. Le organizzazioni che raggiungono livelli avanzati di maturità sul posto di lavoro segnalano un aumento del 57.8% nelle metriche positive relative all'esperienza dei dipendenti, grazie a un accesso più rapido alle risorse, al self-service delle app e a controlli di sicurezza uniformi. I primi dati sul campo di Microsoft mostrano che i copiloti AI consentono di risparmiare circa 10 ore per dipendente al mese, il che si traduce in tangibili guadagni di capacità. Il risultato è un miglioramento misurabile in termini di innovazione, inclusione e benessere, poiché il passaggio fluido da un dispositivo all'altro e i flussi di lavoro automatizzati riducono attriti e burnout.
Crescente adozione della virtualizzazione di desktop e applicazioni basata su cloud
L'hosting desktop basato sul consumo sta crescendo rapidamente perché elimina le spese in conto capitale e riduce i tempi di distribuzione da mesi a giorni. L'utilizzo in produzione di Azure Virtual Desktop interessa già il 26% delle organizzazioni intervistate, con il 58% che pianifica implementazioni entro i prossimi due anni, grazie alla scalabilità basata su policy, ai prezzi a consumo e all'integrazione nativa con Microsoft 365. Gli operatori sanitari ne illustrano i vantaggi: i desktop distribuiti tramite browser hanno registrato accessi in meno di un minuto, consentendo ai medici di dedicare più tempo ai pazienti e meno tempo alle attese del reparto IT.
Crescenti policy BYOD e forza lavoro mobile che richiedono una gestione unificata degli endpoint
La sola forza lavoro mobile statunitense ora supera i 93.5 milioni di lavoratori, costringendo i team IT a proteggere i dispositivi personali, come telefoni, tablet e laptop, senza ostacolare la scelta dell'utente. [3] Hypori Inc., “Mobile Workforce Strategies,” hypori.com Un programma BYOD maturo può far risparmiare 341 dollari per dipendente ogni anno, eppure l'82% delle violazioni coinvolge ancora l'errore umano, spingendo le aziende a investire nell'autenticazione zero-trust, nella cancellazione remota e negli spazi di lavoro containerizzati. [1] Ntiva Inc., “What Your BYOD Policy Needs in 2024,” ntiva.com La gestione unificata degli endpoint porta coerenza alle policy in questa proliferazione, integrando la telemetria dei dispositivi, l'automazione delle patch e l'analisi dell'esperienza in un'unica console.
La fine del supporto di Windows 10 innesca cicli di aggiornamento dei PC aziendali
Microsoft interromperà il supporto esteso per Windows 10 nell'ottobre 2025, esponendo i PC privi di patch a un rischio di violazione del 74% più elevato. I controlli di idoneità hardware rivelano che circa il 40% dei PC aziendali non dispone di TPM 2.0 o di una CPU compatibile, costringendo le aziende a sostituire i dispositivi o a virtualizzare il desktop. Molti acquirenti considerano l'aggiornamento obbligatorio come un'opportunità per passare a distribuzioni zero-touch utilizzando Windows Autopilot e Intune, standardizzando al contempo i chipset compatibili con l'intelligenza artificiale per proteggere i propri investimenti nel futuro.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Complessità nell'integrazione di EUC con applicazioni e infrastrutture legacy | -1.4% | Settori verticali globali fortemente regolamentati | Medio termine (2-4 anni) |
| Elevati costi di trasformazione iniziali per le migrazioni VDI e DaaS | -1.1% | PMI, regioni sensibili ai costi | A breve termine (≤ 2 anni) |
| Incertezza delle licenze causata dal consolidamento dei fornitori | -0.8% | Base clienti VMware globale | A breve termine (≤ 2 anni) |
| Le preoccupazioni sulla sovranità dei dati ostacolano l'adozione completa del cloud | -0.6% | Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Complessità nell'integrazione di EUC con applicazioni e infrastrutture legacy
Banche, ospedali ed enti governativi dipendono ancora da applicazioni thick-client legate a specifiche versioni del sistema operativo, mappature di unità hard-coded o periferiche con porta seriale. I desktop virtuali devono replicare queste dipendenze garantendo al contempo tempi di risposta in millisecondi nei flussi di lavoro mission-critical. I progetti di integrazione aggiungono quindi middleware, API e ambienti di test paralleli, allungando le tempistiche e gonfiando i costi. Le lacune nella gestione del cambiamento compromettono ulteriormente il ROI; il 73% dei dipendenti che passano a spazi di lavoro digitali senza una formazione strutturata si sente disimpegnato, rischiando il rollback del progetto. Le aziende attenuano il rallentamento suddividendo i carichi di lavoro in fasi, riscrivendo i monoliti in servizi modulari e introducendo analisi dell'esperienza utente che segnalano tempestivamente i colli di bottiglia nell'adozione.
Costi di trasformazione iniziali elevati per le migrazioni VDI e DaaS
I costi di licenza, infrastruttura, consulenza e formazione degli utenti rappresentano barriere d'ingresso elevate, in particolare per le PMI. La VDI on-premise richiede server, storage, GPU e amministratori qualificati, mentre il DaaS ospitato nel cloud converte la spesa in OPEX, ma può aumentare vertiginosamente a causa della crescita imprevedibile della forza lavoro. I provider di DaaS gestiti promettono risparmi fino al 60% grazie alla condivisione delle competenze e all'automazione delle patch, ma i clienti devono padroneggiare la misurazione e il dimensionamento corretto per evitare sforamenti di costo. Gli ostacoli agli investimenti spesso ritardano l'adozione fino a quando un evento importante, come la fine del ciclo di vita del sistema operativo o il trasferimento della sede, non crea un business case inevitabile.
Analisi del segmento
Per tipo di prodotto: le soluzioni dominano, i servizi accelerano
Le soluzioni hanno mantenuto una quota di mercato del 60.45% nell'End User Computing nel 2025, supportate da piattaforme VDI mature, suite di gestione dei dispositivi e strumenti per le risorse software che complessivamente hanno generato circa 8 miliardi di dollari di fatturato ricorrente annuo. I fornitori utilizzano console unificate per orchestrare endpoint, app e sicurezza, semplificando i controlli di conformità su migliaia di risorse. La crescita si sta ora spostando verso i servizi gestiti, con un CAGR del 10.05%, poiché le aziende preferiscono contratti basati sui risultati che delegano patching, scalabilità e monitoraggio dell'esperienza agli specialisti.
I fornitori di servizi gestiti integrano funzionalità di osservabilità e auto-riparazione basate sull'intelligenza artificiale, consentendo ai clienti di passare dalla gestione dei ticket all'ottimizzazione proattiva. I clienti del settore sanitario, ad esempio, adottano pacchetti Device-as-a-Service che convertono le spese in conto capitale in spese operative prevedibili e forniscono workstation cliniche preconfigurate con cicli di aggiornamento di 36 mesi, riducendo i volumi di help desk di percentuali a due cifre.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione dell'organizzazione: la scala delle grandi imprese incontra l'agilità delle PMI
Nel 2025, le grandi aziende controllavano il 45.85% del mercato dell'End User Computing e si affidavano a integrazioni personalizzate, overlay Zero Trust e identità federate globali per proteggere decine di migliaia di utenti. Licenze simultanee e personale interno garantiscono loro costi operativi per postazione inferiori, ma gli obblighi di aggiornamento hardware e i cicli di aggiornamento dell'intelligenza artificiale impongono continui reinvestimenti.
Le PMI, al contrario, crescono a un CAGR del 10.25% perché i desktop cloud-native eliminano la necessità di spazio nei data center o di personale specializzato. Gli spazi di lavoro lanciati dal browser vengono implementati in meno di 48 ore e includono modelli automatici di scalabilità, backup e conformità. Per molte PMI, il tramonto di Windows 10 è un incentivo per passare direttamente ai desktop cloud, evitando spese hardware e accedendo immediatamente ad ambienti compatibili con Windows 11.
Per modalità di distribuzione: lo slancio del cloud supera il controllo on-premise
Le soluzioni on-premise detengono ancora una quota del 28.95% nel 2025, preferite da enti del settore della difesa, della finanza e della sanità che danno priorità alla residenza dei dati e alle prestazioni deterministiche. La co-localizzazione all'interno delle LAN aziendali supporta anche attività di imaging o CAD sensibili alla latenza. Il compromesso è un ingente investimento in conto capitale e la dipendenza da esperti di virtualizzazione poco qualificati.
Gli endpoint cloud rappresentano il chiaro motore di crescita, con un CAGR del 10.38%, trainato da Azure Virtual Desktop e offerte simili che integrano accesso condizionale, scalabilità automatica e fatturazione basata sul consumo. I progetti ibridi dominano le roadmap aziendali: i carichi di lavoro sensibili rimangono in sede, mentre la capacità di picco, il disaster recovery e l'accesso dei contractor si spostano nelle regioni cloud più vicine agli utenti, riducendo la latenza senza rinunciare alla governance.
Per settore dell'utente finale: leader IT-Telecomunicazioni, impennata dell'assistenza sanitaria
Gli operatori IT e delle telecomunicazioni hanno generato il 52.20% del loro fatturato nel 2025, sfruttando i desktop virtuali per isolare sandbox di sviluppo, proteggere gli operatori dei call center e sperimentare l'edge computing 5G che ospita diagnostica sul campo basata sulla realtà aumentata. Il personale tecnicamente qualificato del settore accelera i cicli di adozione e promuove le prime proof-of-concept.
Il settore sanitario sta registrando il CAGR più rapido, pari al 9.97%, grazie alla modernizzazione degli spazi di lavoro clinici da parte degli ospedali. I desktop virtuali con accelerazione GPU riproducono le immagini mediche in tempo reale, conservando i dati dei pazienti all'interno di data center sicuri che supportano consulenze di telemedicina, collaborazione interdisciplinare e visite di reparto mobili. I primi progetti pilota mostrano che i medici recuperano fino a 30 minuti al giorno e gli infermieri fino a 50 minuti tramite roaming con accesso singolo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di consegna: VDI Foundation, DaaS Innovation
Nel 2025, la VDI rappresentava il 36.65% del mercato dell'informatica per utenti finali e rimane la spina dorsale per le organizzazioni che richiedono il pieno controllo su hypervisor, storage e networking. Le GPU virtuali NVIDIA consentono il funzionamento senza interruzioni di applicazioni ad alta intensità grafica per architetti e radiologi, mantenendo prestazioni pari a quelle delle workstation di fascia alta.
Il DaaS, con un CAGR del 10.12%, elimina completamente gli oneri infrastrutturali. Microsoft, Citrix e provider di nicchia combinano scalabilità automatica, dashboard di conformità e backup integrato, consentendo ai clienti di creare spazi di lavoro globali tramite API. Gartner prevede che i desktop virtuali saranno convenienti per il 95% dei dipendenti entro il 2027, evidenziando il DaaS come la traiettoria dominante per il lavoro basato sulla conoscenza.
Analisi geografica
Mercato dell'informatica per utenti finali nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva il 62.40% del mercato dell'End-User Computing e si prevede che registrerà un tasso di crescita annuo composto (CAGR) regionale del 10.72% dal 2026 al 2031. Un'indagine di Zoho rivela che le organizzazioni dell'area Asia-Pacifico hanno raggiunto un punteggio di maturità del digital workplace pari al 66.35%, cinque punti percentuali in più rispetto alla media globale, con il 76% che ha raggiunto livelli avanzati. La diffusione di strumenti basati sull'intelligenza artificiale (54%) e di chat di gruppo (72%) è emblematica di una mentalità "mobile-first", mentre la costante implementazione del 5G crea un terreno fertile per i desktop virtuali ottimizzati per l'edge computing.
Mercato dell'informatica per utenti finali in Nord America ed Europa
Il Nord America presenta consolidati asset VDI in tutti i settori regolamentati ed è in testa all'adozione precoce di copiloti AI, che consentono di risparmiare circa 10 ore per utente al mese. Il passaggio a Windows 10 porta con sé un'ondata di aggiornamenti immediata che favorisce la gestione moderna degli endpoint e il DaaS. L'Europa segue lo stesso modello, ma aggiunge rigorosi obblighi GDPR, indirizzando le multinazionali verso implementazioni ibride che bilanciano la residenza locale dei dati con la scalabilità globale del cloud.
Mercato dell'informatica per utenti finali in Medio Oriente e America Latina
I mercati emergenti in Medio Oriente, Africa e America Latina considerano i desktop cloud un'opportunità per bypassare le infrastrutture legacy. I modelli di consumo si allineano ai vincoli di budget, mentre le collaborazioni tra aziende di telecomunicazioni e aziende edge promettono latenze inferiori a 20 millisecondi per scenari di manutenzione immersiva sul campo o di assistenza remota. I governi codificano sempre più le regole di localizzazione dei dati, incoraggiando zone cloud regionali e stack VDI sovrani in grado di interconnettersi con piattaforme globali.
Panorama normativo
Le implementazioni di soluzioni di end-user computing (EUC) sono sempre più influenzate dai requisiti transfrontalieri in materia di protezione dei dati e governance dell'IA, che incidono sulla telemetria degli endpoint, sull'analisi dell'esperienza utente e sulle operazioni di desktop virtuale. Nell'Unione Europea, l'AI Act è entrato in vigore il 1° agosto 2024 e il suo calendario prevede l'aggiunta di requisiti specifici per la trasparenza e la gestione del rischio in ambito IA, oltre al GDPR, per le organizzazioni che implementano funzionalità di IA all'interno di ambienti di lavoro digitali, inclusi i copiloti e la correzione automatizzata. Le norme principali si applicheranno a partire dal 2 agosto 2026, con obblighi di trasparenza per i fornitori e gli implementatori, il che aumenta le aspettative in termini di verificabilità per le piattaforme EUC che gestiscono i dati relativi all'attività degli utenti e gli output generati dall'IA.
Negli Stati Uniti, le politiche del settore pubblico e di sicurezza nazionale si stanno orientando verso controlli più rigorosi sui sistemi di intelligenza artificiale e sull'accesso remoto a capacità di elaborazione sensibili. Nel gennaio 2026, la Camera dei Rappresentanti degli Stati Uniti ha approvato il Remote Access Security Act (HR 2683), indicando un approccio più ampio al controllo delle esportazioni, che può estendersi ai servizi di cloud computing e ai modelli di accesso remoto regolamentati. Parallelamente, nel giugno 2026, la General Services Administration ha proposto di aggiungere la clausola GSAR 552.239-7001 per stabilire i requisiti per la salvaguardia dei dati governativi all'interno di sistemi basati su modelli linguistici di grandi dimensioni utilizzati dalle agenzie federali, rafforzando gli obblighi di fornitori e integratori in materia di registrazione, supervisione e controlli sulla gestione dei dati negli ambienti EUC (User Computing) al servizio degli utenti governativi.
Analisi della catena del valore
La catena del valore EUC comprende hardware e periferiche per endpoint, sistemi operativi e OS per endpoint (inclusi i sistemi operativi per thin client), virtualizzazione e distribuzione di applicazioni (VDI, DaaS e spazi di lavoro cloud), gestione unificata degli endpoint (UEM), sicurezza e identità, e livello di esperienza (analisi DEX e osservabilità). La produzione e l'assemblaggio hardware a monte si basano in larga misura sui servizi di produzione elettronica asiatici, con fornitori taiwanesi come Foxconn, Wistron, Quanta, Inventec, Wiwynn, Mitac e altri che supportano la realizzazione su larga scala di dispositivi e infrastrutture utilizzati negli stack VDI on-premise e nei back-end desktop ospitati nel cloud. Man mano che le organizzazioni aggiornano le proprie infrastrutture in vista della fine del supporto dei sistemi operativi, i produttori di dispositivi, i fornitori di semiconduttori e i fornitori di virtualizzazione si coordinano sempre più attorno a endpoint con capacità di intelligenza artificiale e virtualizzazione abilitata per GPU per supportare carichi di lavoro di intelligenza artificiale ad alta intensità grafica e on-device.
A valle, distributori, marketplace cloud e fornitori di servizi gestiti (MSP) raggruppano i servizi EUC (User Experience Contract) in contratti basati sui risultati, che combinano provisioning, applicazione di patch, applicazione di policy di sicurezza e monitoraggio dell'esperienza utente. L'erogazione dei servizi si sta spostando da strumenti frammentati a piattaforme unificate, con un maggiore utilizzo di onboarding zero-touch e automazione nei service desk e nelle operazioni, il che aumenta l'importanza dei partner di integrazione e degli MSP in grado di connettere identità, sicurezza e telemetria delle prestazioni delle applicazioni in un unico modello operativo. Anche le pressioni della regionalizzazione influenzano la catena, con strategie di produzione e approvvigionamento più separate per i mercati allineati a Stati Uniti e Cina, con ripercussioni sui tempi di consegna e sulla disponibilità di determinate configurazioni di calcolo utilizzate nelle implementazioni VDI e DaaS.
Panorama competitivo
Il consolidamento dei fornitori ha rimodellato le dinamiche competitive, dando vita a un mercato moderatamente concentrato in cui i primi cinque fornitori detengono circa il 60% della quota. KKR ha scorporato la divisione EUC di VMware per 4 miliardi di dollari e l'ha rilanciata con il nome di Omnissa, ereditando immediatamente 1.5 miliardi di dollari di fatturato annuo ricorrente e 26,000 clienti. Omnissa sta ora aggiungendo funzionalità di diagnostica basate sull'intelligenza artificiale, funzionalità di auto-riparazione e assistenti di chat "Omni", estendendo al contempo App Volumes da VDI a PC fisici.
Citrix ha rafforzato il suo piano di controllo acquisendo eLux, un sistema operativo endpoint in esecuzione su 2.5 milioni di dispositivi, che consente client sicuri e leggeri che si integrano con il suo stack di gestione. HP ha puntato sul livello di esperienza con l'acquisizione di Vyopta, integrando analisi di collaborazione che evidenziano l'utilizzo delle sale riunioni e le anomalie nella qualità vocale. Qualcomm è entrata in gioco con una suite di appliance di intelligenza artificiale on-premise, consentendo alle aziende di eseguire modelli generativi localmente, riducendo i costi di inferenza cloud e preservando la sovranità dei dati.
La differenziazione ora si basa sulla coesione della piattaforma end-to-end: firmware del dispositivo, sistema operativo, virtualizzazione, policy di sicurezza e flussi di lavoro di intelligenza artificiale vengono integrati in offerte unificate. Gli acquirenti valutano la certezza della roadmap, soprattutto quando i termini di licenza possono cambiare bruscamente dopo le acquisizioni. La fiducia nei controlli di sovranità dei dati e la frequenza delle patch zero-day stanno emergendo come fattori decisivi per gli acquisti, insieme alle tradizionali metriche di costo e prestazioni.
Leader del settore dell'informatica per utenti finali
Genpatto
Citrix Systems, Inc.
Vmware, Inc.
Fujitsu Ltd.
Hitachi
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Citrix ha introdotto Citrix Platform Flex, un modello di consumo basato sui profili utente e sui crediti Flex per la distribuzione di desktop e applicazioni tramite una piattaforma di accesso sicura completa. L'aggiornamento offre agli acquirenti un maggiore controllo sull'allineamento dei costi tra i diversi profili di utenti e supporta il consolidamento della piattaforma anziché la gestione di licenze separate per accesso, virtualizzazione e amministrazione.
- Gennaio 2026: Dizzion ed Expedient hanno lanciato un'offerta di Private Cloud PC basata su Nutanix per fornire ambienti PC cloud gestiti su infrastrutture private. Ciò amplia le opzioni di implementazione per le organizzazioni che desiderano modelli operativi PC cloud mantenendo al contempo un maggiore controllo sulla residenza dei dati e sulla governance dell'infrastruttura.
- Novembre 2024: IGEL ha annunciato la compatibilità tra IGEL OS e Zscaler Cloud Browser Isolation e Privileged Remote Access per supportare modelli di accesso sicuri e senza agenti per il lavoro remoto e ibrido. L'integrazione rafforza il livello thin client e il sistema operativo endpoint negli stack EUC riducendo l'esposizione alla navigazione non gestita e migliorando il controllo per i flussi di lavoro privilegiati.
Ambito e metodologia
L'end-user computing (EUC) comprende l'accesso degli utenti alle applicazioni e ai dati aziendali ovunque e in qualsiasi momento, utilizzando uno o più dispositivi per accedere all'infrastruttura desktop virtuale (VDI) situata presso la sede dell'azienda o nel cloud pubblico.
Il mercato dell'informatica per utenti finali è segmentato per tipologia (soluzioni [infrastruttura di desktop virtuali, gestione dei dispositivi e altre soluzioni] e servizi), dimensione dell'organizzazione (grandi imprese e piccole e medie imprese), modalità di implementazione (on-premise e cloud), settore di appartenenza dell'utente finale (IT e telecomunicazioni, settore bancario, servizi finanziari e assicurazioni) e area geografica (Nord America, Europa, Asia-Pacifico, America Latina e Medio Oriente e Africa). Il report offre previsioni di mercato e dati sul valore (USD) per tutti i segmenti sopra menzionati.
| Soluzioni | Infrastruttura desktop virtuale |
| Gestione dei dispositivi | |
| Comunicazione unificata | |
| Gestione delle risorse software | |
| Servizi |
| Grandi imprese |
| Piccole e medie imprese |
| On-Premise |
| Cloud |
| IBRIDO |
| IT e telecomunicazioni |
| Servizi bancari, finanziari e assicurativi |
| Settore Sanitario |
| Settore Retail |
| Enti Pubblici |
| Formazione |
| Trasporto e logistica |
| Infrastruttura desktop virtuale |
| Desktop come servizio |
| Spazi di lavoro cloud |
| Gestione Enterprise Mobility |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Sud-Est asiatico | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Africa del Nord | |
| Resto d'Africa |
| Per tipo di prodotto | Soluzioni | Infrastruttura desktop virtuale |
| Gestione dei dispositivi | ||
| Comunicazione unificata | ||
| Gestione delle risorse software | ||
| Servizi | ||
| Per dimensione dell'organizzazione | Grandi imprese | |
| Piccole e medie imprese | ||
| Per modalità di distribuzione | On-Premise | |
| Cloud | ||
| IBRIDO | ||
| Per settore dell'utente finale | IT e telecomunicazioni | |
| Servizi bancari, finanziari e assicurativi | ||
| Settore Sanitario | ||
| Settore Retail | ||
| Enti Pubblici | ||
| Formazione | ||
| Trasporto e logistica | ||
| Per modello di consegna | Infrastruttura desktop virtuale | |
| Desktop come servizio | ||
| Spazi di lavoro cloud | ||
| Gestione Enterprise Mobility | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Africa del Nord | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dell'End User Computing nel 2026?
Il mercato dell'End User Computing (comunicazione per utenti finali) ha un valore stimato di 14.47 miliardi di dollari nel 2026.
Cosa sta determinando il passaggio da VDI a Desktop-as-a-Service?
Si attesta sui 14.47 miliardi di dollari e si prevede che raggiungerà i 23.2 miliardi di dollari entro il 2031.
Cosa sta determinando il passaggio da VDI a Desktop-as-a-Service?
Le organizzazioni cercano una scalabilità elastica, costi iniziali più bassi e sicurezza gestita dal provider, spingendo il DaaS a un CAGR del 10.12% entro il 2031.
Perché l'Asia-Pacifico è in testa all'adozione?
Le aziende dell'area APAC registrano i punteggi più elevati in termini di maturità del posto di lavoro digitale, implementazioni aggressive del 5G e l'adozione più rapida di strumenti basati sull'intelligenza artificiale.
In che modo la fine del supporto di Windows 10 inciderà sulla spesa?
La scadenza di ottobre 2025 impone aggiornamenti hardware e accelera il passaggio ai desktop cloud che supportano Windows 11 senza nuovi PC.
Quale settore verticale sta crescendo più velocemente?
Il settore sanitario è in espansione a un CAGR del 9.97%, poiché gli ospedali implementano desktop virtuali per proteggere i dati dei pazienti e aumentare la mobilità dei medici.
Quale ruolo gioca l'intelligenza artificiale nelle moderne piattaforme EUC?
I copiloti basati sull'intelligenza artificiale risparmiano circa 10 ore al mese per dipendente, mentre l'inferenza sul dispositivo preserva la sovranità dei dati e riduce i costi del cloud.


