

Dimensioni e quota di mercato delle macchine incartonatrici a carico finale
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Dimensione del mercato (2025) | 2.91 miliardo di dollari |
| Dimensione del mercato (2030) | 3.91 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 6.03% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle macchine incartonatrici a carico finale di Mordor Intelligence
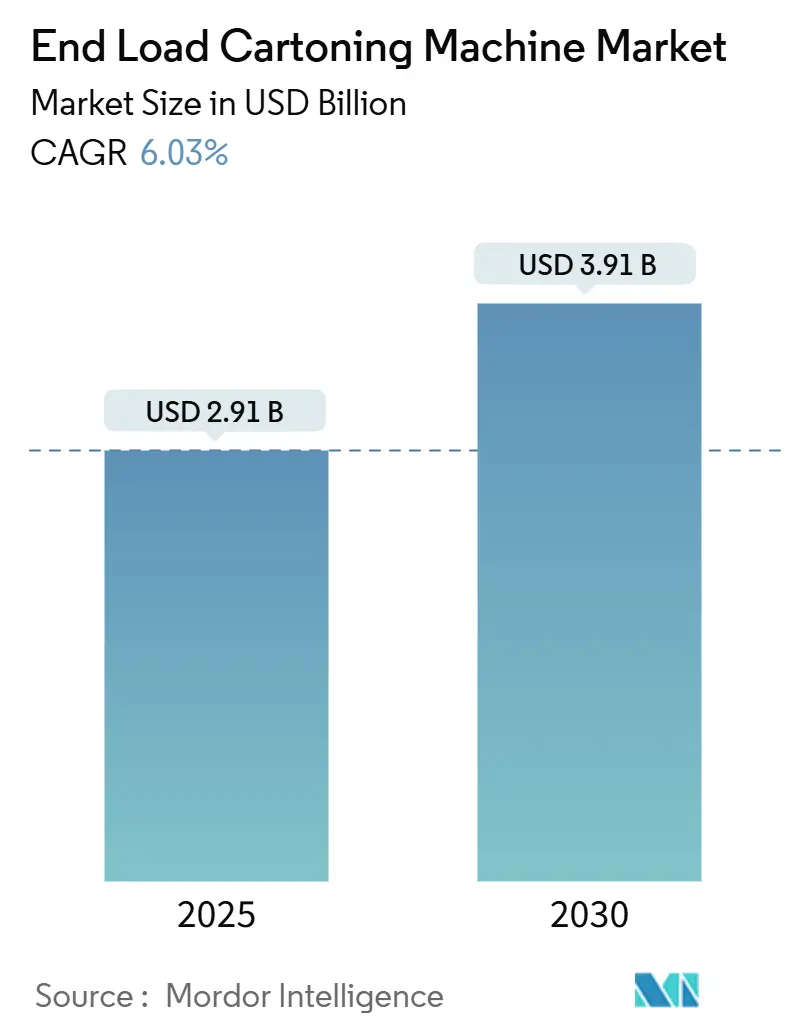
Il mercato delle macchine astucciatrici a caricamento finale ha raggiunto i 2.91 miliardi di dollari nel 2025 e si prevede che raggiungerà i 3.91 miliardi di dollari entro il 2030, con un CAGR del 6.03%. L'aumento della domanda di imballaggi secondari automatizzati negli stabilimenti alimentari, delle bevande, farmaceutici e per la cura della persona costituisce il principale motore di crescita, con gli acquirenti che cercano di ridurre la carenza di manodopera, conformarsi alle regole di serializzazione e ridurre l'uso della plastica. Il Nord America mantiene la leadership grazie alla sua quota di fatturato del 38.54% nel 2024, ma l'Asia-Pacifico sta aumentando la capacità produttiva più rapidamente, con un CAGR del 9.89% grazie agli incentivi delle politiche industriali e alla crescente spesa dei consumatori. I sistemi orizzontali prevalgono perché coniugano elevata produttività con facile integrazione, mentre i formati verticali conquistano quote di mercato negli stabilimenti con vincoli di spazio. Le macchine di fascia media con velocità compresa tra 151 e 400 CPM rappresentano il punto di equilibrio tra produttività e flessibilità, offrendo ai fornitori un'ampia base installata per le vendite di upgrade. I picchi dei prezzi di input per il cartone di qualità manterranno bassi i margini, ma la pressione normativa per passare dalla plastica al cartone contribuisce a mantenere la crescita dei volumi.
Punti chiave del rapporto
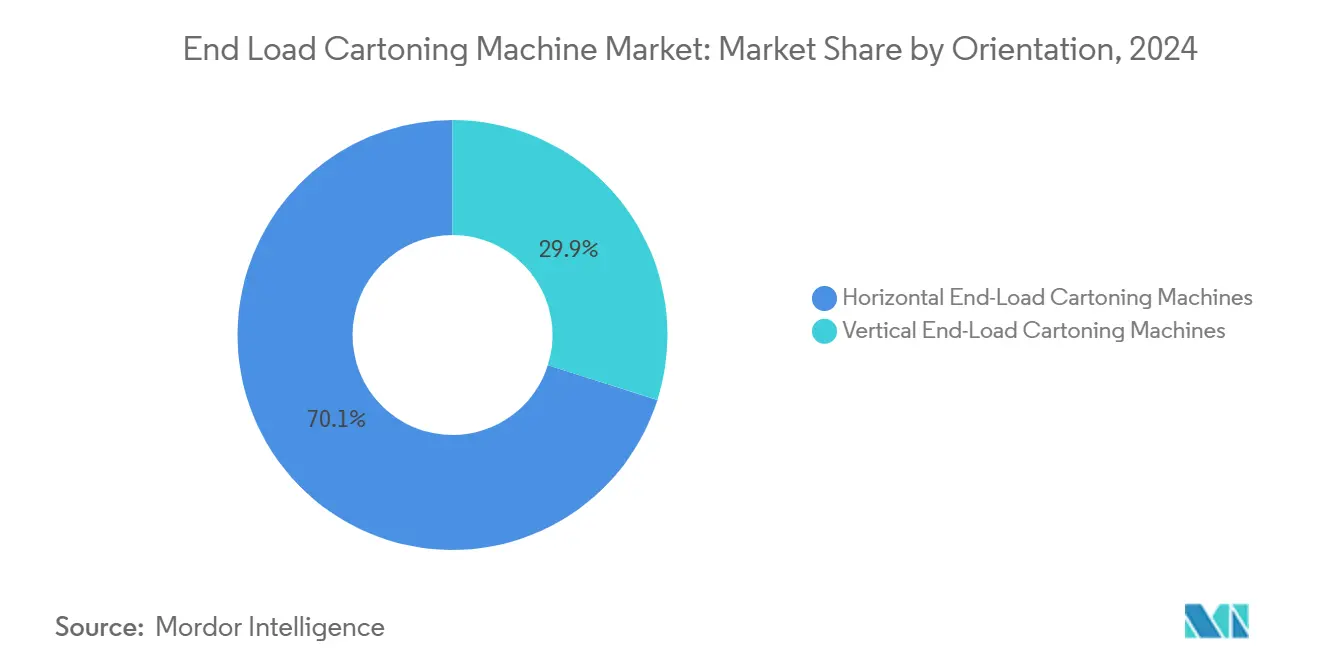
- In base all'orientamento, i sistemi di caricamento orizzontale hanno assicurato il 70.12% della quota di mercato delle macchine astucciatrici a caricamento finale nel 2024, mentre si prevede che le unità verticali registreranno un CAGR del 7.42% entro il 2030.
- Per classe di velocità, la gamma 151–400 CPM ha conquistato una quota del 49.42% del mercato delle macchine astucciatrici a carico finale nel 2024 e si prevede che registrerà un CAGR dell'8.21% entro il 2030.
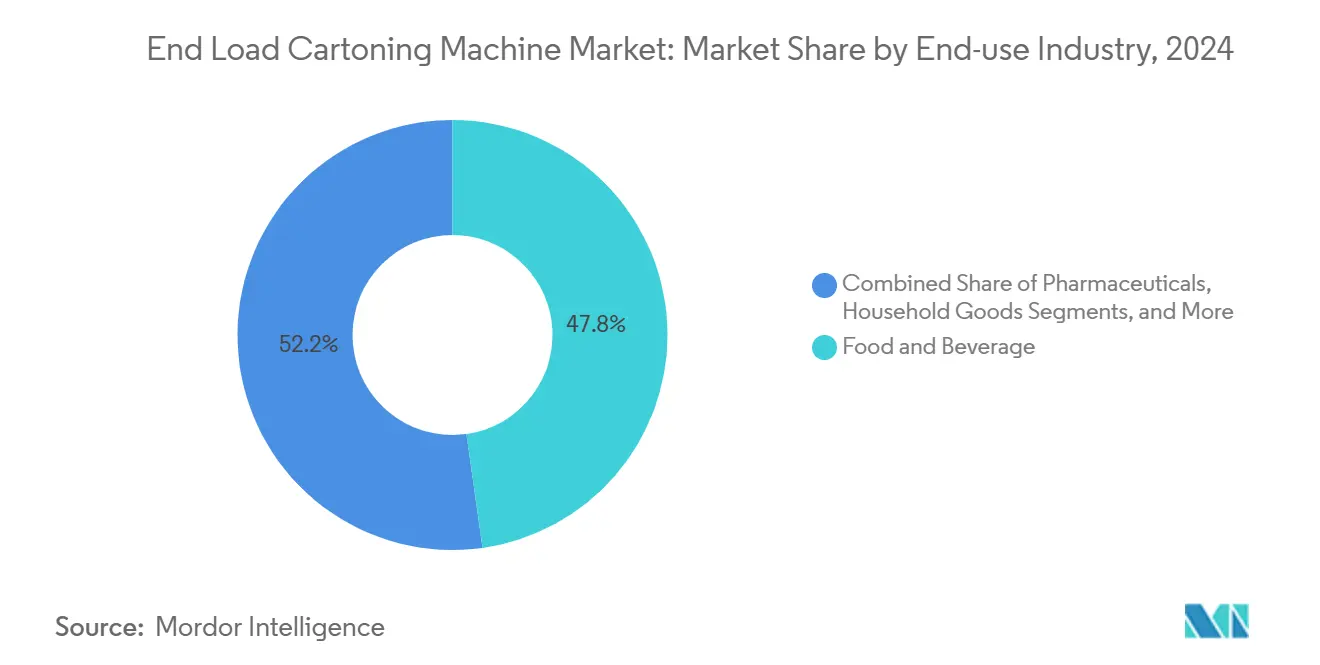
- Per settore di utilizzo finale, nel 47.78 il settore alimentare e delle bevande ha rappresentato il 2024% del fatturato, mentre si prevede che il settore farmaceutico crescerà a un CAGR del 9.12% fino al 2030.
- In termini di livello di automazione, le linee completamente automatiche hanno rappresentato una quota del 58.43% nel 2024, con i layout integrati con robot che hanno registrato un CAGR dell'8.32%.
- In termini geografici, il Nord America è stato il leader con una quota del 38.54% nel 2024, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 9.89% fino al 2030.
Tendenze e approfondimenti sul mercato globale delle macchine incartonatrici a carico finale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di imballaggi automatizzati nel settore alimentare e delle bevande | + 1.2% | Nord America, Europa | Medio termine (2-4 anni) |
| Espansione degli obblighi di serializzazione farmaceutica | + 1.8% | Nord America, UE | A breve termine (≤ 2 anni) |
| Passaggio alla sostenibilità dalla plastica al cartone | + 1.1% | Europa, Nord America | A lungo termine (≥ 4 anni) |
| Macchine modulari servo-azionate che consentono rapidi cambi di SKU | + 0.9% | Mercati sviluppati in tutto il mondo | Medio termine (2-4 anni) |
| Requisiti di imballaggio pronti per la logistica inversa dell'e-commerce | + 0.7% | Asia-Pacifico, Nord America | Medio termine (2-4 anni) |
| Analisi di manutenzione predittiva che riducono i tempi di inattività | + 0.6% | Mercati sviluppati in tutto il mondo | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di confezionamento automatizzato nel settore alimentare e delle bevande
Le aziende di trasformazione alimentare stanno implementando l'automazione per far fronte alla carenza di manodopera, alle norme igieniche e alla proliferazione di SKU. Once Upon a Farm ha ridotto la manodopera in officina da 12 a 4 operatori e ha aumentato la produzione di casse di quasi il 40% dopo aver installato l'incartonatrice automatizzata di Somic. [1] Team editoriale di Packworld, "Once Upon a Farm Automates Case Packing", packworld.com Le celle cobot dotate di ABB dimostrano che l'automazione può anche ridurre la plastica dell'80% migliorando al contempo l'ergonomia. [2] Tanner AG, "Cobots Arbeiten in Geschützter Werkstatt", tannerag.ch Le unità orizzontali servoassistite come la KC-100F raggiungono 240 CPM e completano i cambi di formato senza attrezzi, supportando linee di snack a rapida rotazione. I lanci di prodotti premium alimentano la domanda di una gestione precisa dei cartoni e di una grafica migliorata. I sensori pronti per l'Industria 4.0 aumentano il tempo di attività di oltre il 10%, rendendo il mercato delle macchine incartonatrici a carico finale uno dei primi beneficiari dell'analisi predittiva.
Espansione dei mandati di serializzazione farmaceutica
Le normative previste dal Drug Supply Chain Security Act statunitense e dalla direttiva UE sui medicinali falsificati obbligano ogni astuccio a riportare un codice Data Matrix univoco, spingendo gli stabilimenti farmaceutici a ordinare astucciatrici ad alta precisione con stampa e ispezione visiva integrate. Siegfried e TraceLink hanno segnalato una conformità più rapida grazie a un'implementazione graduale che ha collegato la serializzazione ai dashboard digitali della supply chain. Gli scanner RFID di Turck leggono fino a 500 tag in un unico passaggio, dimostrando che la tracciabilità avanzata può coesistere con l'alta velocità. I fornitori integrano telecamere che scartano qualsiasi confezione con codici difettosi, garantendo la conformità al 100%. Questi requisiti aumentano la spesa in conto capitale, ampliando il mercato delle astucciatrici a caricamento finale.
Passaggio alla sostenibilità: dalla plastica al cartone
I proprietari di marchi stanno cambiando formato per rispettare gli impegni di riduzione della plastica entro il 2030. Mondelez ha adottato EnviroCan di Sonoco, raggiungendo oltre il 60% di contenuto di fibre riciclate e mantenendo i prodotti riciclabili a domicilio. Mother Parkers Coffee ha sostituito i contenitori di plastica con un contenitore certificato FSC all'80%, riducendo l'uso di polimeri di almeno il 50%. Gli stabilimenti dell'area Asia-Pacifico prevedono di aumentare la capacità produttiva di 8 milioni di tonnellate di cartone entro il 2025, garantendo la fornitura di materiale. Gli OEM di astucciatrici ora calibrano i sistemi di alimentazione per gestire le fibre sensibili all'umidità, ampliando il mercato delle macchine astucciatrici a carico finale.
Macchine modulari servo-azionate che consentono rapidi cambi di SKU
La volatilità dei volumi e la personalizzazione spingono i produttori verso architetture servo modulari. La piattaforma BEC di Syntegon integra un raccoglitore MagTRAC, consentendo agli stabilimenti di panetteria di cambiare formato di biscotti in meno di 15 minuti. Il movimento servo a tre assi consente la movimentazione delicata di dolciumi fragili e di spintori ad alta velocità per confezioni di barrette all'interno dello stesso telaio. L'interfaccia OpView di BW Packaging guida gli operatori passo dopo passo, riducendo le ore di formazione. I telai modulari consentono inoltre agli acquirenti di aggiungere la robotica in un secondo momento, estendendo il ciclo di vita del mercato delle astucciatrici a caricamento finale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata spesa iniziale in conto capitale | -1.4% | Mercati emergenti in tutto il mondo | A breve termine (≤ 2 anni) |
| Carenza di operatori meccatronici qualificati | -0.8% | Nord America, Europa | Medio termine (2-4 anni) |
| Volatilità nell'offerta di cartone di qualità per cartone | -0.6% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Pressione normativa verso formati di imballaggio riutilizzabili | -0.4% | Europa, Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata spesa in conto capitale iniziale
Le celle di carico terminali all'avanguardia con robotica, visione artificiale e servoazionamenti possono superare il milione di dollari, estendendo i periodi di ammortamento oltre i cinque anni per gli impianti di piccole dimensioni. I costi di installazione e convalida, la formazione e le modifiche alla linea spesso raddoppiano la spesa totale. L'aumento dei tassi di interesse inasprisce le condizioni di prestito, rendendo il leasing o il Robot-as-a-Service soluzioni provvisorie interessanti. Gli OEM rispondono con telai modulari che consentono agli acquirenti di scaglionare gli investimenti, ma lo shock dei prezzi continua a rallentare il mercato delle macchine astucciatrici a carico terminale nelle regioni con vincoli di liquidità.
Volatilità nell'offerta di cartone di qualità per cartone
Nel 2025 i prezzi del cartone ondulato sono aumentati di 70 dollari USA per tonnellata e i costi dei prodotti chimici sono cresciuti del 30%, riducendo i margini dei trasformatori. [3] CE Packaging, “Rising Costs in Corrugated Cardboard,” cepkg.com Gli impianti sospendono gli aggiornamenti delle attrezzature fino a quando le tendenze delle materie prime non si stabilizzano, rinviando alcuni ordini di mercato delle macchine per incartonatrici a carico finale.
Analisi del segmento
Per orientamento: le macchine orizzontali ancorano il volume mentre i progetti verticali salgono
Le unità orizzontali hanno rappresentato il 70.12% delle spedizioni del 2024, rafforzando la leadership dimensionale del mercato delle astucciatrici a carico finale, poiché si adattano alle linee ad alta velocità per snack, cereali e farmaci da banco. Le macchine verticali stanno crescendo a un CAGR del 7.42%, preferite per i cosmetici fragili che beneficiano del carico gravitazionale. Gli spintori a movimento continuo e gli alimentatori multi-corsia consentono ai telai orizzontali di superare i 400 CPM senza aumentare l'ingombro. Le celle verticali, ora abbinate ai cobot, riducono l'altezza di caduta e l'ingombro a pavimento. Le roadmap dei prodotti OEM indicano che le piattaforme future combineranno moduli ad asse di inclinazione in modo che gli impianti possano passare da un orientamento all'altro, ampliando il mercato delle astucciatrici a carico finale.
Il rapido ricambio degli SKU costringe anche i sistemi orizzontali a promettere conversioni inferiori ai 15 minuti, riducendo il divario storico nei cambi formato con i formati verticali. I costruttori di macchine orizzontali integrano catene di serraggio basate su ricette che autoregolano la larghezza degli astucci tramite servocomandi. Le piattaforme verticali rispondono con guide di corsia senza utensili e allineamento del prodotto basato su telecamera. Entrambe le aziende ora integrano controlli del vuoto a circuito chiuso per gestire cartone riciclato di spessore variabile. Queste innovazioni garantiscono che nessuno dei due orientamenti cannibalizzi l'altro e insieme rafforzano il mercato delle astucciatrici a caricamento finale.
Per classe di velocità: la velocità di trasmissione di fascia media è la migliore
Le macchine con una capacità di 151-400 CPM hanno catturato il 49.42% delle spedizioni del 2024 e cresceranno a un CAGR dell'8.21%, riflettendo un investimento di capitale equilibrato e prestazioni flessibili. Il mercato delle macchine astucciatrici a carico finale per questo segmento raggiungerà volumi significativi, poiché i proprietari di marchi cercano un modello che copra le produzioni giornaliere, dalle barrette di cereali ai farmaci per il raffreddore. I modelli con capacità inferiore a 150 CPM rimangono rilevanti per i marchi specializzati o regionali, mentre le piattaforme ad altissima velocità con capacità superiore a 400 CPM servono principalmente gomme da masticare o paracetamolo standardizzati.
I costruttori di fascia media integrano lo stesso sistema di servomotori e la verifica del codice un tempo esclusivi dei modelli premium, riducendo il divario prestazionale. Gli azionamenti a basso consumo energetico riducono il consumo di kWh fino al 20%, in linea con gli obiettivi di decarbonizzazione degli impianti. Le macchine con velocità di produzione superiori a 400 CPM si scontrano con una varietà di prodotti che impone fermi linea, spostando la preferenza degli acquirenti verso celle modulari di fascia media. Di conseguenza, i fornitori concentrano la ricerca e sviluppo su questo fronte, ampliando ulteriormente il mercato delle macchine astucciatrici a carico finale.
Per settore di utilizzo finale: l'industria alimentare è in testa, l'industria farmaceutica accelera
Nel 2024, il settore alimentare e delle bevande ha rappresentato il 47.78% della domanda unitaria, trainato dalle linee per piatti pronti, stick di latte e tavolette di cioccolato che gestiscono più gusti per turno, mentre i prodotti farmaceutici, supportati dall'applicazione della serializzazione, dovrebbero crescere a un CAGR del 9.12% fino al 2030, aumentando la loro quota di mercato nel settore delle astucciatrici a caricamento finale. Le linee di cosmetici e cura della persona sfruttano l'alimentazione verticale e gli astucci con finestra per migliorare l'attrattiva a scaffale.
Le aziende di trasformazione alimentare necessitano di telai lavabili e protezioni in acciaio inox, spingendo i fornitori a offrire opzioni IP65. I produttori farmaceutici devono convalidare la documentazione GMP e garantire l'integrità dei dati secondo la CFR Parte 11. Queste esigenze divergenti stimolano la modularità della piattaforma, consentendo agli OEM di installare kit per camere bianche su telai per alimenti. Di conseguenza, la specializzazione rafforza il vantaggio competitivo dei fornitori e mantiene solidi i margini di profitto nel mercato delle astucciatrici a carico finale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per livello di automazione: la robotica prevale su quella completamente automatica
Le linee completamente automatiche hanno generato il 58.43% del fatturato del 2024, confermando la propensione dei responsabili di stabilimento a operare in modalità "lights-out". Le varianti robotizzate stanno avanzando a un CAGR dell'8.32%, supportate da cobot che si inseriscono in spazi ristretti e si riadattano rapidamente per nuove SKU. Le soluzioni semiautomatiche rimangono per i marchi artigianali di nicchia con vincoli di spesa in conto capitale, ma la loro quota è destinata a diminuire.
Gli impilatori di casse cobot come il CRX-25iA di FANUC, con una capacità di carico di 30 kg, estendono le zone di non utilizzo in capannoni esistenti senza gabbie. I pacchetti di assistenza remota includono SLA di uptime, attirando acquirenti avversi al rischio. Le modalità di apprendimento rapido più semplici riducono la dipendenza dai programmatori, riducendo il divario di competenze. Questi fattori ampliano il mercato delle macchine per l'astucciamento a carico finale e favoriscono un percorso verso l'adozione dell'automazione a più livelli.
Analisi geografica
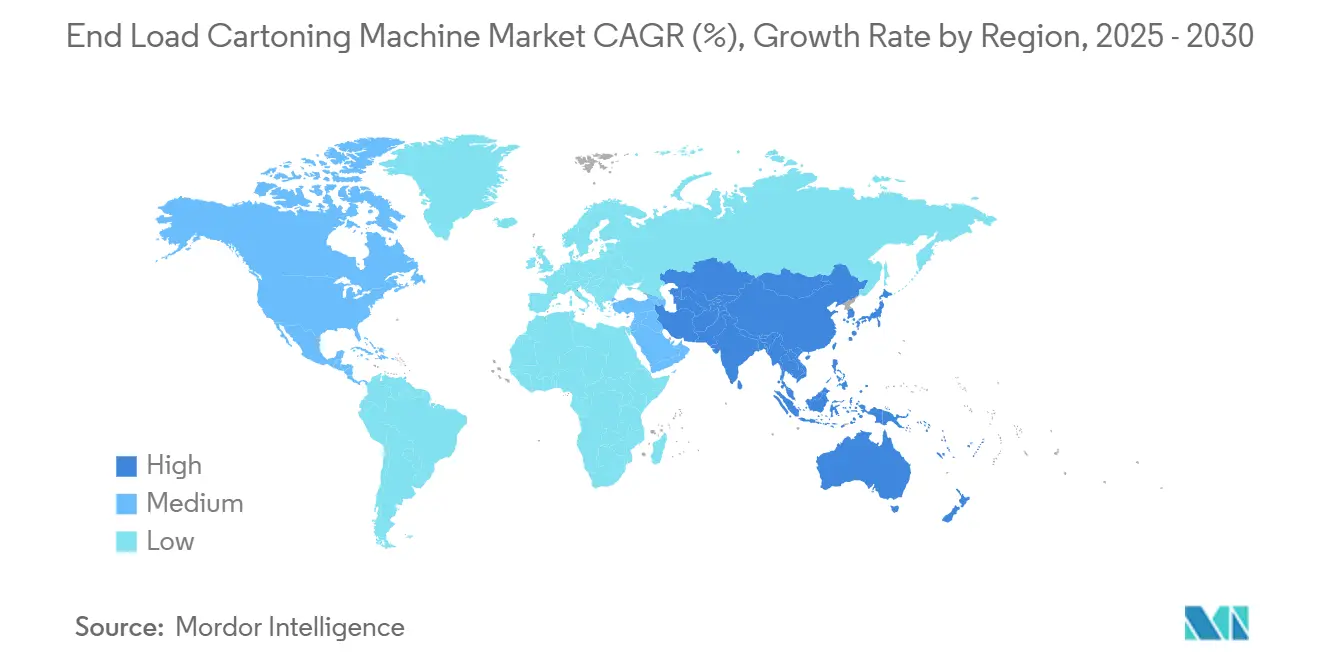
Il Nord America ha contribuito al 38.54% del fatturato globale nel 2024, grazie a rigide norme di serializzazione e a elevati costi di manodopera che giustificano l'automazione. Le spedizioni di apparecchiature negli Stati Uniti sono aumentate del 5.8%, raggiungendo i 10.9 miliardi di dollari, con le astucciatrici tra i principali beneficiari della domanda di confezioni secondarie antimanomissione. Le aziende di trasformazione lattiero-casearia canadesi hanno adottato linee orizzontali a cambio rapido per ridurre i tempi di consegna degli SKU. La tendenza al near-shoring in Messico stimola gli investimenti nel packaging per snack, ampliando la base installata. Solidi contratti di assistenza post-vendita contribuiscono ulteriormente alla crescita del mercato delle astucciatrici a carico finale in Nord America.
L'area Asia-Pacifico è quella in più rapida crescita, con un CAGR del 9.89%. Il settore del packaging in India è destinato a raggiungere i 204.81 miliardi di dollari entro il 2025, incentivando i converter multinazionali ad espandere gli impianti di produzione di astucci pieghevoli. Gli OEM cinesi promuovono telai competitivi in termini di costi, stimolando l'adozione della tecnologia nelle città di secondo livello. I costruttori giapponesi di macchinari per l'industria alimentare come Ishida promuovono confezioni multiple in cartone, in linea con le iniziative locali per la riduzione della plastica. Gli hub dell'e-commerce dell'ASEAN richiedono design di astucci pronti per il reso, aumentando i volumi unitari. Nel complesso, queste forze spingono il mercato delle astucciatrici a caricamento finale verso nuovi massimi in tutta l'area Asia-Pacifico.
L'Europa rimane un polo stabile ma ricco di innovazione. La legislazione sull'economia circolare accelera l'adozione di imballaggi in fibra e gli OEM in Germania e Italia sfruttano la vicinanza ai clienti del settore automobilistico e farmaceutico. Syntegon ha investito 54 milioni di euro in ricerca e sviluppo e depositato 2,100 brevetti nel 2024, a dimostrazione di una corsa agli armamenti tecnologici. Gli stabilimenti maturi della regione ora aggiornano i moduli di manutenzione predittiva anziché acquistare nuovi telai, creando un mix di ricavi basato principalmente sui servizi. Tutte le regioni, insieme, elevano il mercato delle astucciatrici a carico finale verso le previsioni del 2030.
Panorama competitivo
Il mercato delle astucciatrici a caricamento finale è moderatamente frammentato. Specialisti europei come Syntegon, IMA e Marchesini forniscono sistemi GMP di fascia alta, mentre aziende statunitensi come Barry-Wehmiller e ProMach si avvalgono di acquisizioni di nicchia per colmare le lacune del portafoglio. I concorrenti asiatici competono sui costi e sulla presenza post-vendita localizzata. Il vantaggio tecnologico ruota attorno a servomotori, controllo qualità basato sull'intelligenza artificiale e servizio predittivo basato su cloud. Syntegon ha registrato 1.8 miliardi di euro di ordini e 1.6 miliardi di euro di fatturato per il 2024, a dimostrazione di una solida domanda nel settore farmaceutico.
Il consolidamento è accelerato quando ProMach ha concluso quattro accordi nel 2024, tra cui HMC Products, consolidando la propria competenza nei settori form-fill-seal e end-load orizzontali. Krones ha registrato una crescita del fatturato del 12.1%, raggiungendo i 5.29 miliardi di euro nel 2024, e punta a un ulteriore incremento del 7-9% per il 2025, sebbene le astucciatrici rappresentino solo una parte del suo ampio portafoglio. IMA ha acquisito la divisione macchinari di Sarong per assemblare linee blister-carton sotto un unico tetto, rafforzando le vendite di linee integrate.
I fornitori cercano partnership strategiche: Syntegon collabora con aziende di visione artificiale, mentre BW Packaging sviluppa congiuntamente analisi di linea con startup di software. Le barriere di proprietà intellettuale relative ai software di serializzazione e alla convalida in camera bianca tengono a bada i nuovi entranti. Poiché i principali fornitori rappresentano circa la metà del fatturato globale, la concorrenza rimane vivace ma disciplinata, sostenendo un profilo di profitto di fascia media nel mercato delle astucciatrici a caricamento finale.
Leader del settore delle macchine incartonatrici a carico finale
Syntegon Technology GmbH
Marchesini Group SpA
Coesia SpA
Körber AG (Medipak Systems)
IMA Industria Macchine Automatiche S.p.A
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Gennaio 2025: BW Packaging ha presentato una riempitrice per sacchetti Thiele UltraStar G2 migliorata al PACK EXPO International.
- Ottobre 2024: ProMach acquisisce HMC Products, il suo quarto accordo del 2024
- Agosto 2024: IMA acquista le unità di macchinari e materiali di Sarong per ampliare le linee farmaceutiche.
- Giugno 2024: Leonard Green e BDT Capital hanno concluso un nuovo accordo di proprietà con ProMach
Ambito del rapporto sul mercato globale delle macchine incartonatrici a carico finale
| Macchine incartonatrici orizzontali a carico finale |
| Macchine incartonatrici verticali a caricamento frontale |
| Fino a 150 cartoni al minuto (CPM) |
| 151 - 400 CPM |
| Oltre 400 CPM |
| Cibo e Bevande | Panetteria e Confetteria |
| Latticini | |
| Pasti pronti | |
| Altri cibi e bevande | |
| Eccipienti farmaceutici | |
| Cura personale e cosmetici | |
| Beni familiari | |
| Altre industrie di uso finale |
| Macchine semiautomatiche |
| Macchine completamente automatiche |
| Linee robotizzate integrate |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Per orientamento | Macchine incartonatrici orizzontali a carico finale | ||
| Macchine incartonatrici verticali a caricamento frontale | |||
| Per classe di velocità | Fino a 150 cartoni al minuto (CPM) | ||
| 151 - 400 CPM | |||
| Oltre 400 CPM | |||
| Per settore di uso finale | Cibo e Bevande | Panetteria e Confetteria | |
| Latticini | |||
| Pasti pronti | |||
| Altri cibi e bevande | |||
| Eccipienti farmaceutici | |||
| Cura personale e cosmetici | |||
| Beni familiari | |||
| Altre industrie di uso finale | |||
| Per livello di automazione | Macchine semiautomatiche | ||
| Macchine completamente automatiche | |||
| Linee robotizzate integrate | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Olanda | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| ASEAN | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle macchine astucciatrici a caricamento finale?
Il mercato è valutato a 2.91 miliardi di dollari nel 2025 e si prevede che raggiungerà i 3.91 miliardi di dollari entro il 2030.
Quale regione cresce più rapidamente per le incartonatrici end-load?
L'area Asia-Pacifico registra la crescita più elevata, con un CAGR del 9.89%, grazie agli aggiornamenti della produzione e all'espansione dell'e-commerce.
Quale classe di velocità attrae la maggior parte degli acquirenti?
Le macchine che funzionano a 151-400 CPM gestiscono il 49.42% delle spedizioni e garantiscono un CAGR dell'8.21%, bilanciando la produttività con la flessibilità.
In che modo le regole di serializzazione influenzano la domanda di apparecchiature?
Le disposizioni degli Stati Uniti e dell'Unione Europea impongono codici univoci su ogni confezione farmaceutica, spingendo gli stabilimenti ad acquistare astucciatrici con moduli di visione e stampa integrati.
Cosa ne limita l'adozione tra i piccoli produttori?
Gli elevati costi iniziali e la carenza di operatori meccatronici qualificati rallentano gli investimenti, sebbene i modelli modulari e di leasing ne alleggeriscano l'onere.
Quale tendenza in materia di sostenibilità influisce maggiormente sulle specifiche delle macchine?
Il passaggio dalla plastica al cartone aumenta la domanda di alimentatori e sistemi di incollaggio in grado di gestire le fibre riciclate mantenendo al contempo l'integrità del cartone.


