

Dimensione e quota del mercato della risposta alle emergenze e ai disastri
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
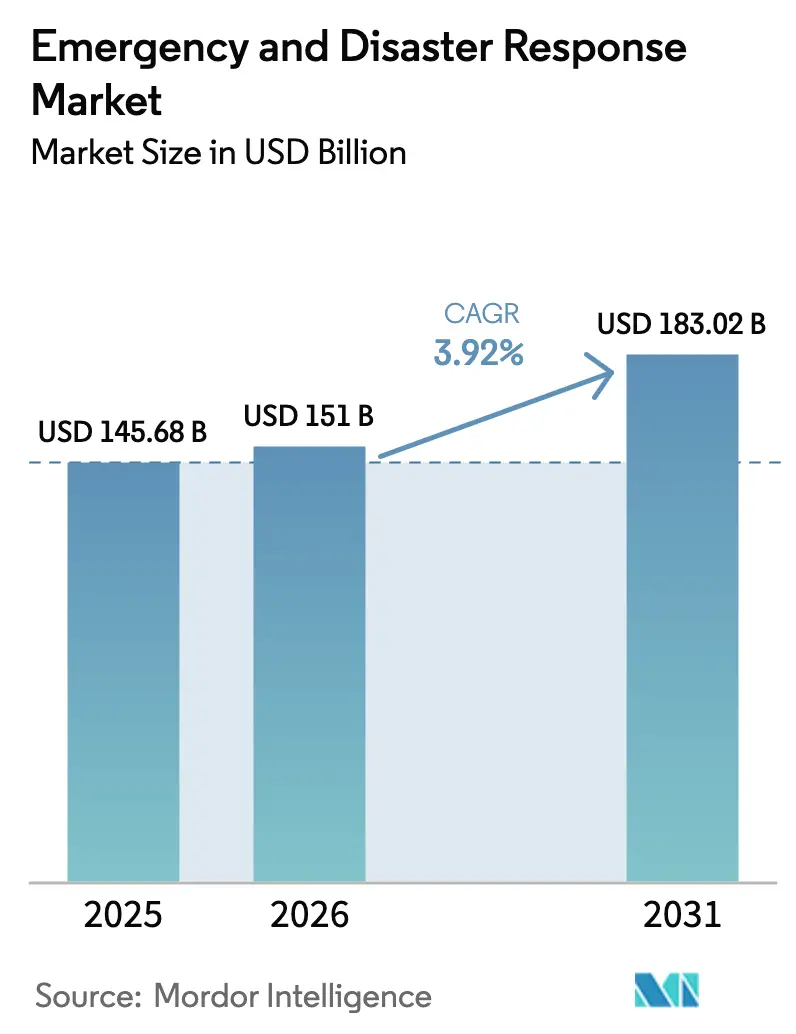
| Dimensione del mercato (2026) | 151 miliardo di dollari |
| Dimensione del mercato (2031) | 183.02 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.92% CAGR |
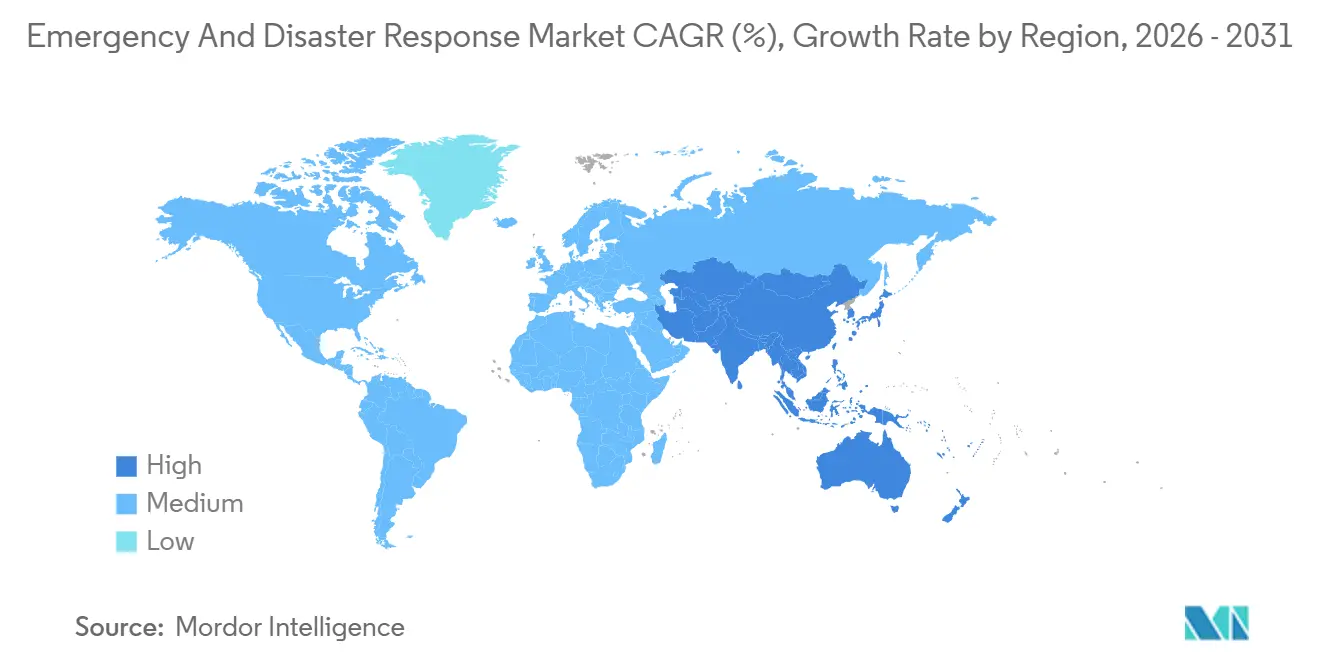
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
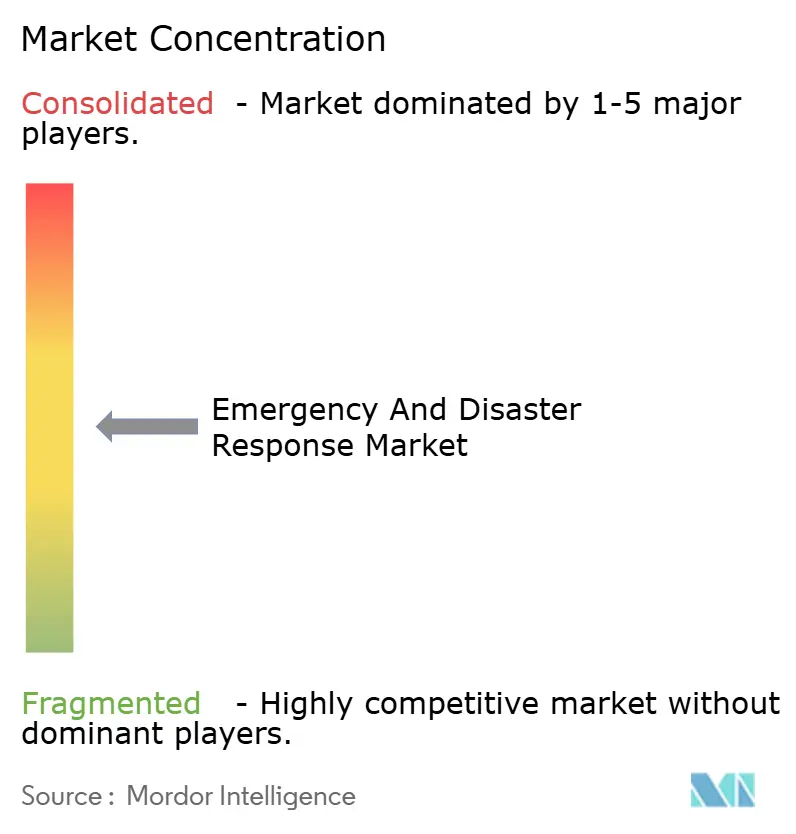
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della risposta alle emergenze e ai disastri di Mordor Intelligence
Si prevede che il mercato della risposta alle emergenze e ai disastri crescerà da 145.68 miliardi di dollari nel 2025 a 151.01 miliardi di dollari nel 2026 e raggiungerà i 183.02 miliardi di dollari entro il 2031, con un CAGR del 3.92% nel periodo 2026-2031. Il mercato si sta spostando dagli acquisti hardware una tantum a ecosistemi orchestrati da software che combinano dati in tempo reale, analisi AI e distribuzione autonoma. La gravità degli eventi climatici sta aumentando nonostante le restrizioni di bilancio pubbliche, quindi i team di approvvigionamento stanno dando priorità a piattaforme interoperabili che richiedono capitali limitati. Le agenzie stanno integrando droni, radio mesh e software predittivi nelle loro flotte di asset per accelerare il processo decisionale e ridurre i costi operativi nel corso del ciclo di vita. I fornitori in grado di fornire aggiornamenti over-the-air, progetti informatici zero-trust e certificazioni multi-giurisdizione stanno acquisendo un vantaggio duraturo, con la professionalizzazione del mercato della risposta alle emergenze e ai disastri in tutto il mondo.
Punti chiave del rapporto
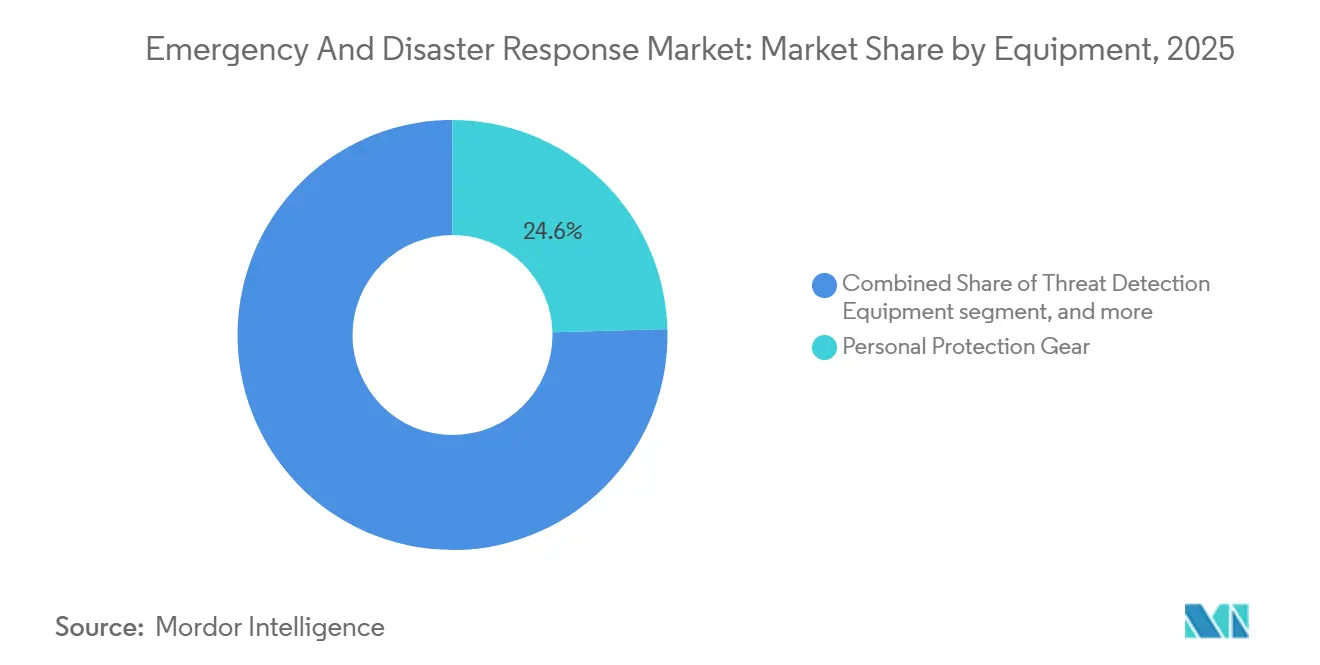
- Per categoria di equipaggiamento, i dispositivi di protezione individuale hanno registrato una quota di fatturato del 24.56% nel 2025, mentre si prevede che le apparecchiature di rilevamento delle minacce cresceranno a un CAGR del 5.65% fino al 2031.
- Per piattaforma, nel 2025 le risorse terrestri detenevano il 70.45% della quota di mercato per la risposta alle emergenze e ai disastri; le soluzioni aeree hanno registrato il CAGR più rapido, pari al 6.10%, fino al 2031.
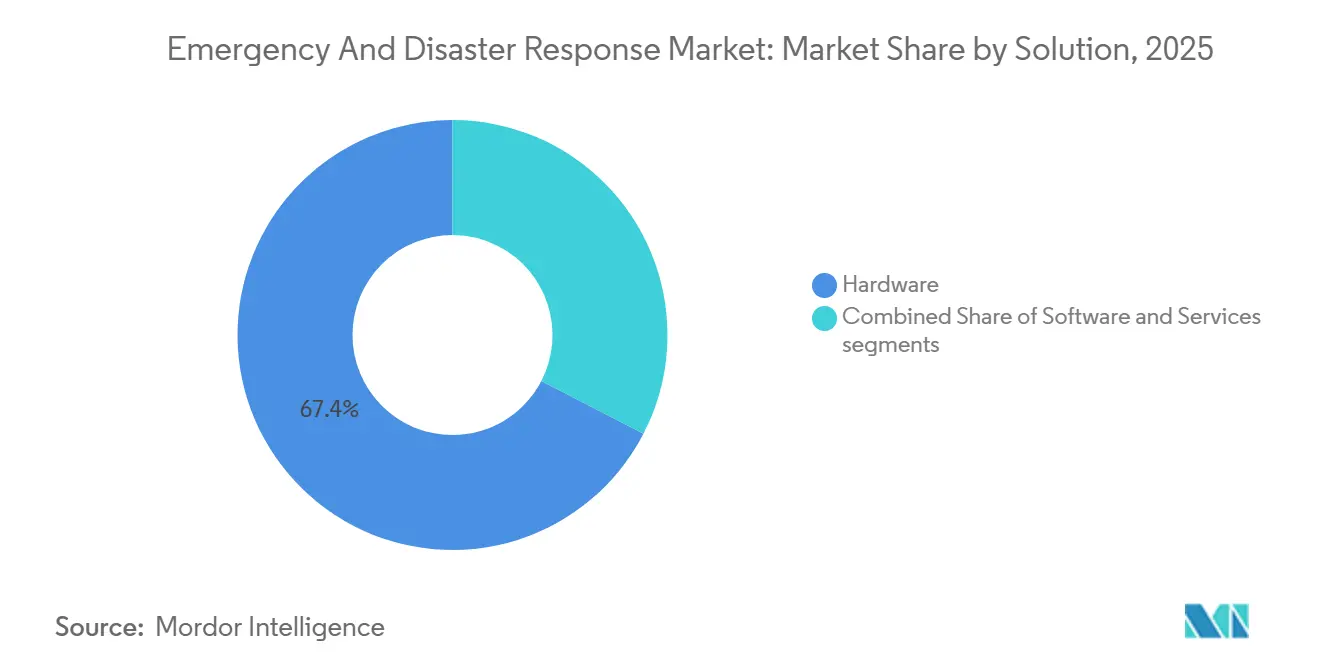
- Per soluzione, nel 2025 l'hardware ha rappresentato il 67.40% del mercato della risposta alle emergenze e ai disastri, mentre si prevede che il software crescerà a un CAGR del 6.47% nello stesso arco temporale.
- In termini geografici, il Nord America ha rappresentato il 37.15% dei ricavi nel 2025, mentre la regione Asia-Pacifico ha registrato il CAGR più elevato, pari al 5.20% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale della risposta alle emergenze e ai disastri
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della frequenza e della gravità dei disastri naturali | + 0.9% | Globale, acuto nei corridoi dei tifoni dell'Asia-Pacifico e nelle zone degli incendi boschivi del Nord America | A lungo termine (≥ 4 anni) |
| Finanziamenti governativi e mandati normativi | + 0.7% | Nord America e nucleo dell'UE, emergendo in Medio Oriente | Medio termine (2-4 anni) |
| Progressi tecnologici nell'intelligenza artificiale, nell'IoT, nei GIS e nei droni | + 0.8% | Globale, guidato dai centri di innovazione del Nord America e dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Adozione di reti mesh indipendenti dai satelliti | + 0.5% | Regioni rurali dell'Asia-Pacifico, Africa, Sud America | A lungo termine (≥ 4 anni) |
| Passaggio da propulsori ibridi a propulsori elettrici nei veicoli di risposta | + 0.4% | Europa e Nord America | Medio termine (2-4 anni) |
| Pool di appalti transfrontalieri di mutuo soccorso | + 0.3% | Unione Europea rescEU, quadri regionali ASEAN | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della frequenza e della gravità dei disastri naturali
Nel 2024, i disastri naturali hanno causato perdite economiche globali per 280 miliardi di dollari, con un aumento del 19% rispetto alla media annua del periodo 2019-2023. Quasi la metà delle province, degli stati o dei distretti colpiti ha successivamente subito un altro evento di grave entità entro 18 mesi, comprimendo i tempi di recupero ed esaurendo le scorte di attrezzature essenziali. I responsabili degli acquisti stanno quindi dando priorità a impianti di purificazione dell'acqua containerizzati pronti al trasporto aereo, sale operatorie gonfiabili e unità abitative prefabbricate che possono essere trasportate per via aerea e rese operative entro tre giorni. Allo stesso tempo, le piattaforme di analisi predittiva integrano ora modelli climatici ad alta risoluzione con set di dati sulla vulnerabilità di ponti, argini e ospedali per guidare la pianificazione pre-disastro. Riflettendo questa mentalità, il Giappone ha stanziato 42 miliardi di yen (circa 285 milioni di dollari) nel 2025 per sistemi di previsione basati sull'intelligenza artificiale che si integrano direttamente nei software di pianificazione dei percorsi di evacuazione. [1] Fonte: Ufficio di Gabinetto del Giappone, “Gestione dei disastri nel bilancio 2025 del Giappone”, Governo del Giappone, cao.go.jp
Finanziamenti governativi e mandati normativi
Le spese governative e le direttive statutarie sono ora i due fattori trainanti che indirizzano i budget di modernizzazione verso le architetture digitali. Gli Stati Uniti hanno aumentato del 14% i finanziamenti statali e locali per la preparazione alle emergenze, portandoli a 3.2 miliardi di dollari per il 2025. Il 35% del totale è stato destinato agli aggiornamenti tecnologici, il che indica che gli abbonamenti software, la fusione di sensori e le flotte di droni sono ora spese ammissibili. In Europa, la Direttiva sulla resilienza delle entità critiche del 2024 impone a ciascuno Stato membro di condurre stress test biennali e di migrare verso reti a banda larga interoperabili entro dicembre 2026, di fatto eliminando gradualmente le vecchie radio a banda stretta. Gli acquirenti del Golfo prediligono centri di comando chiavi in mano. L'Arabia Saudita ha stanziato 1.8 miliardi di riyal sauditi (circa 480 milioni di dollari) nel 2024 per un sistema nazionale integrato, sottolineando la crescente domanda di soluzioni gestite da fornitori e ospitate a livello sovrano, che garantiscano la residenza dei dati e soddisfino gli standard di certificazione informatica multilivello. [2] Fonte: Redazione dell'Agenzia di stampa saudita, “Programma di appalti per la gestione delle crisi e dei disastri”, SPA, spa.gov.sa
Progressi tecnologici nell'intelligenza artificiale, nell'IoT, nei GIS e nei droni
La rapida maturazione dell'intelligenza artificiale, dei sensori IoT, dell'analisi geospaziale e dei velivoli senza pilota sta ridefinendo la consapevolezza situazionale sul campo. CommandCentral Aware, cloud-native di Motorola, acquisisce flussi di immagini provenienti da body camera da 180 città statunitensi e classifica autonomamente la gravità degli incidenti, riducendo il tempo medio di intervento dell'11% durante i voli del 2025. HxGN OnCall di Hexagon aggrega i feed provenienti da 14 tipi di sensori e aggiorna le mappe di rischio probabilistico ogni 90 secondi, fornendo ai comandanti istantanee quasi in tempo reale dell'esposizione dell'infrastruttura. Il Matrice 350 RTK di DJI, certificato per operazioni di emergenza in 22 paesi, può trasportare 6 kg di forniture mediche alle coordinate GPS entro 15 minuti, ampliando le funzioni del drone oltre la ricognizione. Un'ulteriore portata si è avuta quando la norma BVLOS della FAA del 2024 ha autorizzato voli autonomi di 50 miglia, consentendo la mappatura del perimetro degli incendi boschivi in terreni precedentemente inaccessibili e facilitando le missioni notturne di ricerca e soccorso.
Adozione di reti mesh indipendenti dai satelliti
La dipendenza dai collegamenti orbitali sta diminuendo, poiché le radio mesh terrestri rinforzate si stanno dimostrando più economiche, veloci e resilienti durante le interruzioni infrastrutturali. La tecnologia Kinetic Mesh di Rajant ha mantenuto connesse le squadre dei vigili del fuoco rurali australiani dopo il crollo delle torri cellulari negli incendi boschivi del 2024, trasmettendo in streaming video montati sui caschi al comando di emergenza senza perdita di pacchetti. L'India ha installato 1,200 telefoni cellulari compatibili con la tecnologia mesh in Bihar e Assam nel 2025, riducendo la durata media dei blackout delle comunicazioni dovuti alle inondazioni da 14 ore a 90 minuti. Il calcolo finanziario favorisce la tecnologia mesh: la spesa in conto capitale è in media di 2,800 dollari per nodo, rispetto ai 18,000 dollari per un terminale satellitare con larghezza di banda equivalente. La convergenza degli standard è imminente perché le forme d'onda proprietarie ostacolano la comunicazione tra agenzie; la bozza RFC 9524 dell'IETF potrebbe stabilire un protocollo mesh di emergenza aperto che supporti risposte multinazionali senza interruzioni durante le operazioni di incendi, inondazioni e terremoti in tutto il mondo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Vincoli di bilancio nelle economie in via di sviluppo | -0.5% | Africa subsahariana, Asia meridionale, Sud America | Medio termine (2-4 anni) |
| Standard di interoperabilità complessi e frammentati | -0.3% | Globale, acuto nelle giurisdizioni multi-agenzia | A lungo termine (≥ 4 anni) |
| Rischio di attacchi informatici sui sistemi di risposta connessi | -0.2% | Nord America, Europa, mercati avanzati dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Carenza di operatori qualificati per asset avanzati | -0.4% | Globalmente, la gravità è inversamente proporzionale al PIL pro capite | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Vincoli di bilancio nelle economie in via di sviluppo
Con l'intensificarsi dell'esposizione ai rischi, la limitata capacità di bilancio sta bloccando la modernizzazione delle attrezzature nelle regioni a reddito medio-basso. La Banca Mondiale ha evidenziato che nel 2024, 18 governi dell'Africa subsahariana hanno ridotto gli investimenti pubblici non di debito in media dell'1.2% del PIL, con la preparazione alle catastrofi che ha subito il peso maggiore di questi tagli. [3] Fonte: Gruppo di ricerca della Banca Mondiale, "Prospettive economiche globali giugno 2025", Banca Mondiale, worldbank.org In risposta, il Kenya ha abbandonato una gara d'appalto da 12 milioni di dollari per un'unità di comando mobile e ha optato invece per veicoli ricondizionati forniti da agenzie europee.
A peggiorare le cose, il deprezzamento della valuta rappresenta un ostacolo significativo: il prezzo di NGN è crollato del 129% da gennaio 2024, di fatto più che raddoppiando il prezzo delle importazioni essenziali, come telecamere termiche, telefoni satellitari e generatori di corrente. Mentre i finanziatori multilaterali hanno implementato agevolazioni, i dati della Banca Asiatica di Sviluppo rivelano un ritardo preoccupante: l'erogazione dei prestiti si protrae per 18-24 mesi. Questo ritardo crea lacune di capacità durante le stagioni consecutive di cicloni o alluvioni, costringendo le agenzie a spingere l'hardware obsoleto ben oltre la sua durata di vita prevista.
Standard di interoperabilità complessi e frammentati
Gli standard radiofonici e a banda larga eterogenei ostacolano il coordinamento tra più agenzie e aumentano i costi del ciclo di vita. Durante l'incendio del California Park del 2024, le squadre di mutuo soccorso degli stati confinanti non sono riuscite a connettersi al comando dell'incidente perché le loro radio utilizzavano architetture trunking incompatibili, costringendo a ricorrere a canali simplex analogici con una portata inferiore del 40%. La roadmap statunitense di FirstNet prevede che la migrazione dalle vecchie radio terrestri a quelle mobili durerà fino al 2032, preservando almeno sette anni di funzionamento ibrido che richiede dispositivi dual-mode e budget di manutenzione duplicati. L'Associazione Internazionale dei Capi dei Vigili del Fuoco stima che la gestione di due sistemi di comunicazione paralleli aumenti il costo totale di proprietà del 22% per i comuni a corto di liquidità. La convergenza globale può essere raggiunta attraverso il 3GPP Mission-Critical Push-to-Talk su LTE; tuttavia, le sostituzioni infrastrutturali su larga scala rimangono finanziariamente scoraggianti per le agenzie.
Analisi del segmento
Per apparecchiatura: il rilevamento delle minacce guida la velocità dell'innovazione
I dispositivi di protezione individuale hanno rappresentato il 24.56% del fatturato del 2025, a conferma del loro status non discrezionale nel mercato della risposta alle emergenze e ai disastri. Le apparecchiature di rilevamento delle minacce rappresentano il segmento in più rapida crescita, con un CAGR del 5.65%, poiché i sensori chimici, biologici, radiologici e nucleari si riducono e incorporano livelli analitici basati sull'intelligenza artificiale. Gli spettrometri Raman miniaturizzati, in grado di identificare un composto chimico da un database di 14,000 in soli 30 secondi, vengono rapidamente adottati dalle agenzie. Questa rapida adozione sta determinando una crescita significativa del mercato delle apparecchiature di rilevamento delle minacce utilizzate nella risposta alle emergenze e ai disastri. Le attrezzature antincendio si collocano al secondo posto per fatturato, ma subiscono pressioni sui margini poiché i comuni estendono la durata di vita delle autoscale a 18 anni. Le attrezzature per rifugi temporanei rimangono concentrate nelle zone a rischio uragani, mentre le attrezzature da alpinismo sono utilizzate dalle squadre di soccorso alpino. Un residuo "altro" bilanciatore di unità di decontaminazione e generatori portatili segue la crescita complessiva del mercato della risposta alle emergenze e ai disastri.
Il miglioramento della precisione dei sensori, l'utilizzo di display head-up e l'implementazione di aggiornamenti firmware over-the-air rendono le apparecchiature di rilevamento delle minacce un polo di attrazione per l'innovazione. L'autorespiratore M7 di 3M sovrappone i dettagli termici alla visiera, alleggerendo il carico cognitivo in interni fumosi. Il dispositivo Raman portatile di Smiths Detection, premiato con un Queen's Award nel 2025, ha trasferito gli algoritmi di sicurezza aeronautica alle attività di rilevamento sul campo, dimostrando un trasferimento tecnologico intersettoriale. Con l'aumento del rischio di fuoriuscite di materiali pericolosi dovuto agli eventi climatici, i responsabili degli acquisti considerano i rilevatori di minacce ad alta fedeltà come moltiplicatori di forza. I fornitori che abbinano abbonamenti di analisi all'hardware stanno conquistando margini di profitto elevati per il software, rafforzando il più ampio passaggio dall'hardware al software nel mercato della risposta alle emergenze e ai disastri.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per piattaforma: il segmento aereo interrompe il dominio terrestre
I veicoli terrestri hanno rappresentato il 70.45% dei ricavi del 2025, mentre i mezzi aerei hanno registrato il CAGR più rapido, pari al 6.10%, grazie all'allentamento delle normative e all'ampliamento delle missioni con sensori più leggeri. La quota di mercato delle emergenze e della risposta ai disastri detenuta dalle flotte terrestri rimane sostanziale, ma i cicli di sostituzione si stanno allungando grazie alle garanzie ventennali offerte dai sistemi di trasmissione elettrici. La crescita dei mezzi aerei accelera grazie ai droni che mappano gli incendi boschivi oltre la linea di vista e ai velivoli senza pilota a lunga durata che raccolgono dati sui cicloni a una frazione del costo dei voli con equipaggio. Le imbarcazioni marittime sono guidate da imbarcazioni di superficie autonome che eseguono salvataggi in acque rapide con un tasso di successo dell'89% durante le sperimentazioni in Mississippi.
La convergenza delle piattaforme aumenta l'utilizzo: l'elicottero AW169 di Leonardo può passare dai moduli di sollevamento a quelli medicali e antincendio in 90 minuti, raddoppiando i tassi di utilizzo degli asset. Le garanzie sulle pompe elettriche prolungano la vita operativa, riducendo il volume di ordini nel segmento terrestre ma aumentando i ricavi post-vendita da componenti e software. Per i fornitori di sistemi di bordo, la certificazione sia della piattaforma che degli autopiloti specifici per la missione è fondamentale per aggiudicarsi contratti multiruolo, un vantaggio essenziale nel mercato della risposta alle emergenze e ai disastri, che premia la versatilità rispetto ai velivoli monouso.
Per soluzione: il software guadagna man mano che le agenzie digitalizzano i flussi di lavoro
L'hardware ha fornito il 67.40% del fatturato delle soluzioni nel 2025, mentre il software è cresciuto a un CAGR del 6.47%, il più rapido tra i tre pilastri. La piattaforma di apprendimento automatico di Everbridge riduce i tempi di pianificazione delle evacuazioni da quattro ore a 18 minuti sintetizzando dati meteorologici, sul traffico e sulla popolazione. Il mercato del software per la risposta alle emergenze e ai disastri è destinato a espandersi, poiché le agenzie stanno reindirizzando i capitali verso la modellazione dei gemelli digitali e l'invio di informazioni basate sul machine learning.
Il software di manutenzione predittiva riduce i tempi di inattività non pianificati e posticipa la sostituzione dell'hardware, comprimendo così le spedizioni di hardware e aumentando al contempo il valore del ciclo di vita degli asset. L'Intelligent Operations Center di IBM a Rio de Janeiro monitora 4,200 sensori sul campo per prevedere guasti alle apparecchiature con 72 ore di anticipo, prolungando la durata degli asset dell'11%. I prezzi in abbonamento, come le tariffe per incidente del CommandCentral di Motorola, democratizzano l'accesso per le città più piccole precedentemente bloccate da ingenti spese iniziali. I cambiamenti normativi, come il Software Acquisition Pathway del Dipartimento di Sicurezza Nazionale degli Stati Uniti, consentono di utilizzare fondi di sovvenzione per l'acquisto di software cloud, consolidando ulteriormente l'ascesa del software nel mercato della risposta alle emergenze e ai disastri.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
North America Emergency and Disaster Response Market
Il Nord America ha rappresentato il 37.15% del fatturato del 2025, trainato da solidi flussi di sovvenzioni FEMA e da cicli obbligatori di aggiornamento tecnologico. La crescita si modera a un CAGR del 3.5% fino al 2031, con la saturazione della base installata e la tendenza del mix di spesa a orientarsi verso il software. Il Canada ha investito 1.1 miliardi di dollari canadesi (810 milioni di dollari) nelle infrastrutture delle comunità indigene, espandendo sottomercati precedentemente sottoserviti. Il Messico sta modernizzando la sua rete di allerta sismica con 2,100 accelerometri per ridurre la latenza di allerta al di sotto dei 10 secondi.
APAC Emergency and Disaster Response Market
La regione Asia-Pacifico guida l'espansione con un CAGR del 5.20%, dimostrandosi il mercato più dinamico per la risposta alle emergenze e ai disastri. La Cina ha investito circa 6.5 miliardi di dollari in centri di comando provinciali dotati di intelligenza artificiale e punta a raggiungere il 90% di adozione di flussi di lavoro digitali entro il 2027. L'implementazione della tecnologia mesh-radio in India e i progetti pilota di previsione tramite intelligenza artificiale in Giappone sono un esempio di passaggio diretto ad architetture avanzate. La rete di sicurezza pubblica 5G della Corea del Sud copre già il 98% della popolazione, consentendo la trasmissione di video in diretta dalle scene degli incidenti. L'Indonesia ha acquistato 85 veicoli di soccorso anfibi in seguito alle inondazioni del 2024, mentre l'Australia sta standardizzando le comunicazioni in seguito alla revisione del 2024.
EMEA and South America Emergency and Disaster Response Market
L'Europa continua a rafforzare il suo sistema di risposta alle emergenze, grazie al modello di pooling rescEU e a una direttiva continentale che rafforza le capacità di risposta alle emergenze presso le agenzie provinciali e comunali. La Germania sta potenziando la sua rete di allerta geolocalizzata, mentre la Francia ha commissionato elicotteri multiruolo Airbus per rafforzare le capacità di evacuazione medica aerea e antincendio, nonché sistemi di fusione dei dati di allerta precoce. Il Regno Unito si sta avvicinando alla copertura completa della sua nuova rete di servizi di emergenza a banda larga, sebbene la certificazione dei dispositivi rimanga un ostacolo. Le agenzie russe si stanno concentrando su piattaforme di produzione nazionale, a fronte delle sanzioni in corso. Anche i programmi di capacità sovrana stanno crescendo nel Golfo e nuovi meccanismi di finanziamento stanno emergendo in Brasile e Sudafrica per compensare i vincoli fiscali.
Panorama normativo
Gli appalti per la risposta alle emergenze e ai disastri sono sempre più influenzati da standard di resilienza e di allerta pubblica che spingono le agenzie verso comunicazioni interoperabili, prontezza operativa verificata e software sicuri dal punto di vista informatico. Negli Stati Uniti, la Casa Bianca ha pubblicato la Strategia nazionale per la resilienza 2026 (giugno 2026), rafforzando l'orientamento federale verso la modernizzazione della comunicazione del rischio e delle infrastrutture di allerta precoce, incentivando al contempo lo sviluppo delle capacità operative a livello statale.
Sul fronte degli standard, la norma EN ISO 22322:2026 (pubblicata a marzo 2026) aggiorna le linee guida per i sistemi di allerta pubblica durante gli incidenti, mentre la norma ISO/IEC 27031:2025 fornisce un quadro di riferimento per la preparazione ICT nella continuità operativa, influenzando il modo in cui le agenzie valutano il cloud, la continuità dei dati e i controlli di sicurezza informatica nelle piattaforme di comando e controllo. Per la ricerca e il salvataggio (SAR) multidominio e la logistica operativa, i regolamenti internazionali continuano ad armonizzare le aspettative tra gli utenti civili e della difesa. Gli emendamenti al Manuale IAMSAR (in vigore dal 1° gennaio 2026) aggiornano le pratiche di coordinamento SAR aeronautico e marittimo nell'ambito del quadro IMO, mentre gli standard aeronautici delle Nazioni Unite (UNAVSTADS, Edizione 4 Emendamento 1, aprile 2025) e le linee guida ICAO sulla supervisione SAR rafforzano le basi operative comuni per il supporto aeronautico transfrontaliero. Parallelamente, il progetto ACERO, sostenuto dal Congresso degli Stati Uniti (ai sensi della legge HR 390), indirizza la ricerca della NASA sull'utilizzo di risorse aeree per la risposta agli incendi boschivi e richiede una rendicontazione annuale fino al 2030, aggiungendo un punto di riferimento politico per i concetti di operazioni BVLOS (Beyond Visual Line of Sight), gli strumenti di gestione dello spazio aereo e gli approcci di coordinamento multi-agenzia che influenzano le piattaforme di intervento aereo e il software di supporto.
Analisi della catena del valore
La catena del valore si estende dalle materie prime e dai componenti (elettronica, sensori, batterie, leghe speciali) alla produzione OEM di veicoli, radio, droni, rifugi e rilevatori. Si estende poi ai livelli software e di integrazione (CAD, gestione dei documenti, comando degli incidenti, GIS, analisi), seguiti da distributori, integratori e canali di approvvigionamento governativi. L'assistenza post-vendita, i pezzi di ricambio, la formazione, gli aggiornamenti del firmware e i servizi gestiti rimangono centrali, poiché le agenzie utilizzano le risorse per lunghi cicli di vita e acquistano sempre più spesso abbonamenti per il comando e controllo e l'allerta. Anche i percorsi di approvvigionamento di emergenza influenzano i risultati, con acquisti specializzati e logistica accelerata (inclusi l'evasione rapida in stile Aircraft On Ground e i meccanismi di appalto di emergenza per la logistica della difesa) a supporto delle esigenze improvvise durante incidenti gravi.
La continuità dell'approvvigionamento rimane un nodo limitante, in particolare per i componenti e l'elettronica di grado aerospaziale utilizzati nelle piattaforme aeree, nelle dorsali di comunicazione e nei dispositivi rinforzati. L'incendio del febbraio 2025 presso la SPS Technologies in Pennsylvania ha evidenziato il rischio di un singolo punto di guasto per i dispositivi di fissaggio critici del settore aerospaziale, spingendo i principali fornitori a perseguire strategie alternative di capacità e gestione delle scorte che si ripercuotono sulla disponibilità e sui tempi di consegna per l'aviazione di intervento e i relativi sistemi. Sul fronte della distribuzione e del supporto, stanno emergendo alleanze che combinano logistica, integrazione di sistemi e supporto logistico per gestire il rischio di interruzione; ad esempio, GXO Logistics e i suoi partner hanno formato l'alleanza Torus Defence Supply Chain nel marzo 2026 per migliorare la resilienza e l'agilità nella catena di approvvigionamento della difesa del Regno Unito. Anche i banchi di prova del settore pubblico e della ricerca influenzano le capacità a valle, tra cui lo stanziamento da parte della legislatura del Texas di 59.8 milioni di dollari nel 2025 per il sistema universitario Texas A&M per lo sviluppo di una capacità autonoma di intervento antincendio con elicotteri Blackhawk (sfruttando la tecnologia DARPA ALIAS), che alimenta i futuri requisiti di disponibilità e integrazione delle piattaforme.
Panorama competitivo
Il mercato della risposta alle emergenze e ai disastri è moderatamente concentrato, con numerosi operatori che si rivolgono a diverse applicazioni, con fornitori leader come Honeywell, Leonardo SpA, Everbridge, Hexagon AB e Rosenbauer in prima linea. Questi operatori storici si stanno orientando sempre più verso modelli di software-as-a-service (SaaS), una strategia sottolineata dall'acquisizione di Noggin da parte di Motorola per 180 milioni di dollari. Questa mossa non solo rafforza l'offerta di Motorola, ma integra anche perfettamente la gestione degli incidenti nella sua rete radio esistente. Nel frattempo, gli specialisti si stanno ritagliando nicchie, concentrandosi sulle comunicazioni quantistiche sicure e sugli shelter modulari alimentati da microreti rinnovabili. Adottando architetture aperte, evitano efficacemente il lock-in con i singoli fornitori.
Nel 2024, le domande di brevetto per l'ottimizzazione della distribuzione basata sull'intelligenza artificiale sono aumentate del 67%, sottolineando il ruolo fondamentale della tecnologia nel panorama competitivo. Honeywell, sfruttando la sua competenza, ha ottenuto un brevetto per l'analisi delle vibrazioni. Questo strumento è in grado di prevedere guasti ai cuscinetti delle pompe antincendio fino a 90 giorni in anticipo, trasformando efficacemente i dati IoT in una solida proprietà intellettuale. Inoltre, aziende come Juvare, beneficiando delle tutele di responsabilità previste dal SAFETY Act statunitense, hanno concluso con successo contratti con ospedali timorosi di ripercussioni legali. Con una mossa strategica, 11 delle 18 aziende monitorate hanno costituito unità o joint venture in Medio Oriente tra il 2024 e il 2025, puntando alla spesa pubblica della regione.
Gli attori non tradizionali stanno intensificando la concorrenza. Ad esempio, IBM e la Croce Rossa stanno sfruttando l'intelligenza artificiale per allocare risorse in 48 nazioni, integrando perfettamente le soluzioni per le smart city nella gestione delle emergenze. I giganti del cloud stanno rafforzando le loro posizioni: la transizione di Everbridge ad AWS GovCloud, unita all'ottenimento dello status FedRAMP High, ha aperto le porte a un redditizio mercato federale da 400 milioni di dollari negli Stati Uniti. Con l'evoluzione del panorama della risposta alle emergenze e ai disastri, il successo dipende sempre più dalla capacità di combinare hardware open standard con un'orchestrazione agile e cloud-native, soddisfacendo le esigenze delle agenzie sia in termini di interoperabilità che di rapidi aggiornamenti delle funzionalità.
Leader del settore della risposta alle emergenze e ai disastri
Honeywell International Inc.
Everbridge, Inc.
Esagono AB
Rosenbauer International AG
Leonardo SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Honeywell ha ampliato il suo portafoglio di soluzioni per la sicurezza antincendio e la protezione delle persone con nuove innovazioni per il controllo del fumo e la sicurezza connessa. Questa novità rafforza la posizione di Honeywell nelle infrastrutture connesse per la risposta alle emergenze, integrando più strettamente i sistemi di rilevamento e controllo con i flussi di lavoro monitorati e in rete utilizzati da strutture e personale di soccorso.
- Dicembre 2025: Everbridge, ServiceNow ed Ekatra hanno presentato la soluzione Emergency Event Management (EEM) per le organizzazioni che gestiscono infrastrutture critiche. Il lancio combina l'intelligenza predittiva e i flussi di lavoro basati sull'IA con il coordinamento sul campo, rafforzando il passaggio da strumenti isolati a ecosistemi orchestrati da software per una risposta più rapida da parte di tutti gli stakeholder coinvolti.
- Maggio 2024: Everbridge ha annunciato una partnership con Tonga per potenziare i sistemi di allerta precoce multirischio e le capacità di risposta. L'accordo sottolinea il continuo investimento in piattaforme di allerta e coordinamento a livello nazionale, estendendo la modernizzazione dei sistemi di allerta digitali oltre le grandi economie, includendo anche le isole e le aree geografiche soggette a disastri.
Ambito del rapporto sul mercato globale della risposta alle emergenze e ai disastri
L'emergere di questo mercato è una risposta alla crescente frequenza e gravità di emergenze e disastri in tutto il mondo. La necessità di una risposta completa e coordinata è diventata evidente, dai terremoti e uragani devastanti agli incidenti industriali e alle crisi di salute pubblica. Il mercato comprende un'ampia gamma di prodotti e servizi per mitigare, gestire e riprendersi da diverse crisi. Le attrezzature considerate includono forniture e attrezzature mediche, tecnologie di ricerca e soccorso (SAR), sistemi di comunicazione, veicoli di emergenza e servizi di formazione.
Il mercato della risposta alle emergenze e ai disastri è segmentato per attrezzatura, piattaforma, soluzione e area geografica. Per tipologia di attrezzatura, il mercato è segmentato in attrezzature per il rilevamento delle minacce, dispositivi di protezione individuale, attrezzature antincendio, attrezzature mediche, attrezzature per rifugi temporanei, attrezzature per l'alpinismo e altre attrezzature specializzate. Per piattaforma, il mercato è segmentato in terrestre, marittimo e aereo. Per soluzione, il mercato è segmentato in hardware, software e servizi. Il rapporto copre anche le dimensioni e le previsioni del mercato della risposta alle emergenze e ai disastri nei principali paesi e in diverse regioni. Per ciascun segmento, le dimensioni del mercato sono fornite in termini di valore (USD).
| Attrezzatura per il rilevamento delle minacce |
| Dispositivi di protezione individuale |
| Sensori e Dispositivi medicali |
| Attrezzature per rifugi temporanei |
| Attrezzatura da alpinismo |
| Attrezzature antincendio |
| Altri Macchinari |
| Terreno |
| Marino |
| Aerotrasportato |
| Hardware |
| Software |
| Servizi |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per attrezzatura | Attrezzatura per il rilevamento delle minacce | ||
| Dispositivi di protezione individuale | |||
| Sensori e Dispositivi medicali | |||
| Attrezzature per rifugi temporanei | |||
| Attrezzatura da alpinismo | |||
| Attrezzature antincendio | |||
| Altri Macchinari | |||
| Per piattaforma | Terreno | ||
| Marino | |||
| Aerotrasportato | |||
| Per soluzione | Hardware | ||
| Software | |||
| Servizi | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Israele | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della risposta alle emergenze e ai disastri nel 2031?
Si prevede che il mercato della risposta alle emergenze e ai disastri raggiungerà i 183.02 miliardi di dollari entro il 2031, con un CAGR del 3.92%.
Quale regione si sta espandendo più rapidamente nelle soluzioni di risposta alle emergenze e ai disastri?
L'area Asia-Pacifico registra il CAGR più elevato, pari al 5.20% fino al 2031, trainato dalle reti mesh e dalla digitalizzazione dei centri di comando.
Quale categoria di apparecchiature sta crescendo più rapidamente?
Le apparecchiature di rilevamento delle minacce sono in testa con un CAGR del 5.65% grazie ai sensori CBRN basati sull'intelligenza artificiale.
Perché le piattaforme software stanno guadagnando terreno nei servizi di emergenza?
Le agenzie stanno destinando i budget all'analisi predittiva e ai gemelli digitali che riducono i tempi di pianificazione e prolungano la durata dell'hardware, spingendo il software a un CAGR del 6.47%.
Quali nuove tecnologie dei veicoli stanno influenzando gli appalti?
I sistemi di propulsione elettrici e ibridi ora soddisfano i requisiti sulle emissioni zero, garantendo ai vigili del fuoco costi di esercizio inferiori e minori emissioni sul posto.


