

Dimensioni e quota di mercato delle apparecchiature e delle forniture per elettroforesi
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 2.33 miliardo di dollari |
| Dimensione del mercato (2031) | 2.94 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.79% CAGR |
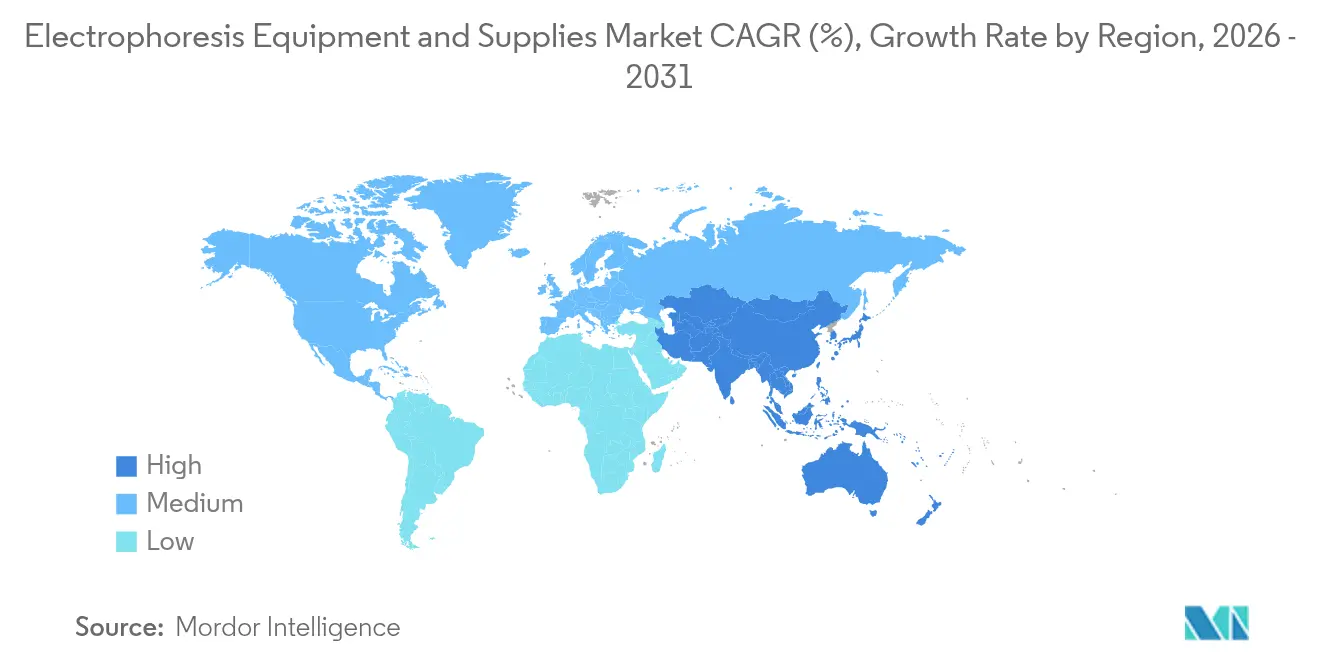
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
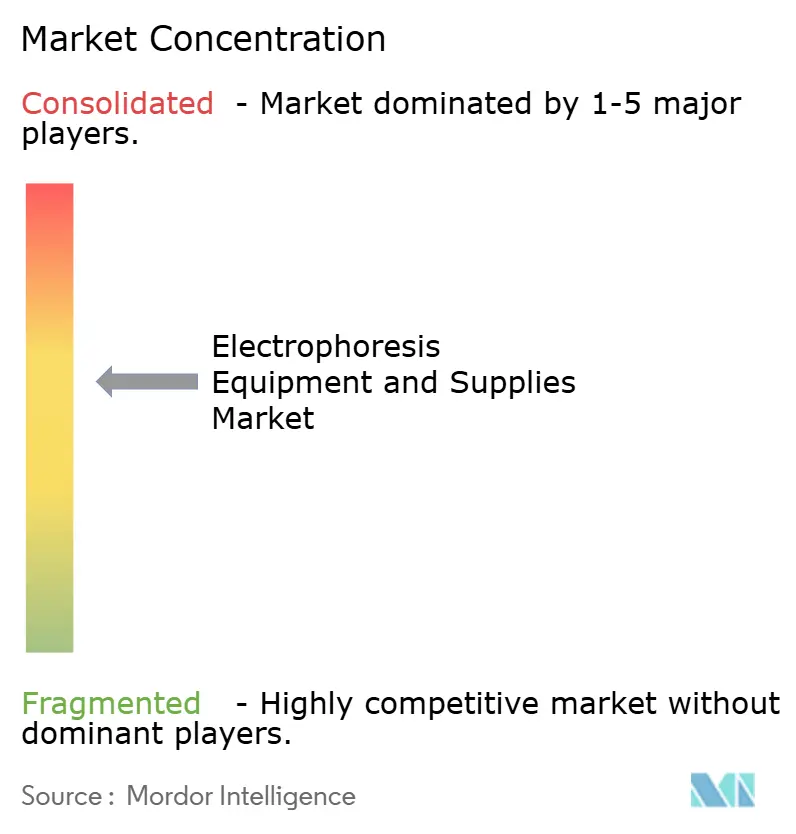
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle apparecchiature e delle forniture per elettroforesi di Mordor Intelligence
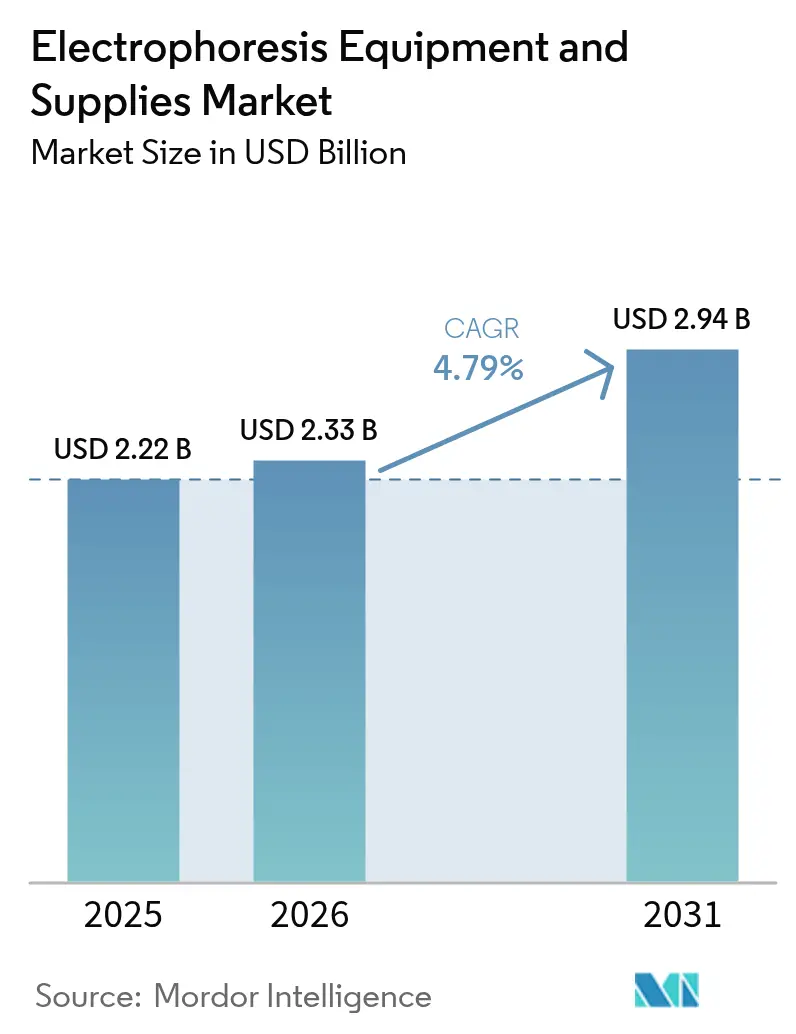
Si prevede che il mercato delle apparecchiature e dei materiali per l'elettroforesi crescerà da 2.22 miliardi di dollari nel 2025 a 2.33 miliardi di dollari nel 2026, per poi raggiungere i 2.94 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.79% nel periodo 2026-2031. Questa traiettoria di crescita è costante piuttosto che esplosiva, a testimonianza di un panorama in maturazione in cui la ricerca e sviluppo biofarmaceutica, la diagnostica clinica e i test di controllo qualità regolamentati continuano a fare affidamento sulla separazione elettroforetica, nonostante la proliferazione di tecnologie concorrenti. I programmi di medicina personalizzata richiedono ora una caratterizzazione molecolare ad alto rendimento, che mantiene resilienti gli investimenti in apparecchiature e garantisce un ciclo di sostituzione dei materiali di consumo efficiente. Allo stesso tempo, i centri di produzione di farmaci biologici stanno standardizzando i sistemi capillari per i test in corso di produzione e di rilascio degli anticorpi monoclonali, sostenendo la domanda di piattaforme integrate che combinano hardware, reagenti e software di analisi. La pressione competitiva esercitata dalla cromatografia liquida-spettrometria di massa rimane un ostacolo concreto, tuttavia i ricavi ricorrenti derivanti dai reagenti, il vantaggio derivante dalla base installata dei fornitori storici e il consolidato percorso normativo della tecnologia contribuiscono a sostenere una costante espansione del mercato delle apparecchiature e dei materiali di consumo per l'elettroforesi.
Punti chiave del rapporto
- Per prodotto, reagenti e materiali di consumo hanno conquistato il 46.02% della quota di mercato delle apparecchiature e delle forniture per elettroforesi nel 2025, mentre si prevede che software e suite di imaging cresceranno a un CAGR del 6.21% fino al 2031, la crescita più rapida all'interno del mix di segmenti.
- Per applicazione, nel 54.96 la genomica ha rappresentato il 2025% del mercato delle apparecchiature e delle forniture per elettroforesi, mentre si prevede che la diagnostica clinica crescerà a un CAGR del 6.68% entro il 2031.
- In base all'utente finale, nel 45.21 gli istituti accademici e di ricerca detenevano il 2025% della quota di mercato delle apparecchiature e delle forniture per elettroforesi; gli ospedali e i centri diagnostici hanno registrato la crescita più rapida, con un CAGR del 7.24% fino al 2031.
- In termini geografici, il Nord America è stato il Paese leader con una quota di fatturato del 42.03% nel 2025; si prevede che l'area Asia-Pacifico aumenterà a un CAGR del 5.39% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale delle attrezzature e delle forniture per elettroforesi
Analisi dell'impatto del conducente
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerare la spesa in ricerca e sviluppo biofarmaceutica | + 1.2% | Nord America e Unione Europea | Medio termine (2-4 anni) |
| Crescente adozione della medicina personalizzata e della diagnostica genomica | + 0.9% | Prima adozione in Nord America, in espansione in tutta l'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Espansione dell'infrastruttura di ricerca accademica e contrattuale in tutto il mondo | + 0.8% | Nucleo Asia-Pacifico, con ricadute su Medio Oriente, Africa e America Latina | Medio termine (2-4 anni) |
| Crescente domanda di controllo qualità ad alta produttività nella produzione biologica | + 1.1% | Centri di biofabbricazione in tutto il mondo | A breve termine (≤ 2 anni) |
| Aumento dei finanziamenti governativi per i programmi di formazione in biologia molecolare nelle economie emergenti | + 0.6% | Asia-Pacifico, Medio Oriente e Africa, America Latina | A lungo termine (≥ 4 anni) |
| Convergenza dell'elettroforesi con piattaforme di microfluidica e automazione | + 0.7% | Nord America e Unione Europea | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione della medicina personalizzata e della diagnostica genomica
L'elettroforesi capillare si integra perfettamente con i flussi di lavoro PCR per fornire un rilevamento rapido e automatizzato di varianti geniche alla base di patologie come la fibrosi cistica e la malattia di Huntington. I benchmark delle prestazioni pubblicati su Clinical Chemistry and Laboratory Medicine confermano che l'elettroforesi può analizzare centinaia di campioni per turno con un tempo di intervento manuale minimo, riducendo i costi operativi per i laboratori ospedalieri. I dispositivi microfluidici point-of-care ora portano questa capacità al letto del paziente, dove cartucce compatte completano le separazioni in meno di cinque minuti, sottolineando l'importanza di questa modalità nei protocolli di cura di precisione.
Espansione dell'infrastruttura di ricerca accademica e contrattuale in tutto il mondo
La realizzazione di laboratori finanziati dal governo in India, Cina, Indonesia e Nigeria posiziona l'elettroforesi come strumento fondamentale per l'insegnamento e la ricerca. L'aumento delle iscrizioni ai corsi di biologia molecolare ha innescato acquisti all'ingrosso di unità di gel orizzontali e verticali di base, nonché di sistemi capillari di livello base. Le organizzazioni di ricerca a contratto (CRO) portano avanti questo slancio integrando i test elettroforetici nelle linee di servizi multi-omici, garantendo un flusso costante di materiali di consumo attraverso gli hub regionali [1] Katarzyna Bialkowska et al., “Global Academic Adoption of Electrophoresis,” Frontiers in Microbiology, frontiersin.org.
Crescente domanda di controllo qualità ad alta produttività nella produzione biologica
Strumenti multicapillari come SCIEX BioPhase 8800 analizzano otto campioni in parallelo, raggiungono livelli di rilevamento delle impurità fino allo 0.1% e commutano automaticamente tra le modalità di fluorescenza UV e laser. Queste caratteristiche aumentano l'efficienza del rilascio dei lotti e sono in linea con le ambizioni del settore manifatturiero in termini di test di rilascio in tempo reale. Il risultato è una netta preferenza per piattaforme ad alto numero di capillari in grado di tenere il passo con le capacità dei bioreattori a perfusione.
Convergenza con piattaforme di microfluidica e automazione
I produttori di strumenti ora integrano moduli per elettroforesi con manipolatori di liquidi robotizzati e analizzatori di immagini basati sull'intelligenza artificiale, eliminando le fasi di caricamento manuale e fornendo una quantificazione automatica delle bande in meno di 30 secondi per corsia. Le implementazioni pilota all'interno di strutture GMP europee hanno ridotto l'intervento dell'operatore del 60%, convalidando il ritorno sull'investimento per soluzioni integrate.
Analisi dell'impatto delle restrizioni
| Analisi dell'impatto delle restrizioni | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale e operativi dei sistemi di elettroforesi avanzati | -0.8% | Globale, più acuto nei piccoli laboratori e nei mercati emergenti | A breve termine (≤ 2 anni) |
| Concorrenza di tecnologie di separazione alternative come LC-MS | -1.1% | Mercati sviluppati con infrastrutture LC-MS consolidate | Medio termine (2-4 anni) |
| Manodopera qualificata limitata per l'interpretazione di dati complessi nelle regioni in via di sviluppo | -0.6% | Asia-Pacifico, Medio Oriente e Africa, America Latina | A lungo termine (≥ 4 anni) |
| Vulnerabilità nella fornitura di reagenti e materiali di consumo critici ad alta purezza | -0.7% | Globale; intensificato nelle regioni dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale e operativi dei sistemi avanzati di elettroforesi
Gli analizzatori genetici capillari all'avanguardia hanno un prezzo compreso tra 75,000 e 150,000 dollari. I materiali di consumo, tra cui matrici polimeriche e capillari, possono superare la spesa iniziale per l'hardware entro tre anni dall'utilizzo di routine. I dazi doganali proposti sulle importazioni di prodotti analitici aggiungerebbero 63 miliardi di dollari ai budget operativi nei settori delle scienze della vita, spingendo i laboratori più piccoli a rinviare i piani di aggiornamento. Le interruzioni della catena di approvvigionamento per i tamponi ad alta purezza sottolineano la fragilità della struttura dei costi, rendendo il prezzo un ostacolo primario all'adozione in aree geografiche con risorse limitate.
Concorrenza di tecnologie di separazione alternative come LC-MS
Studi pubblicati su Annals of Laboratory Medicine riportano che la LC-MS identifica le proteine monoclonali a 0.025 g/dL, una sensibilità di un ordine di grandezza inferiore rispetto all'elettroforesi di immunofissazione [2] Samuel Kim et al., “LC-MS Outperforms Immunofixation Electrophoresis,” Annals of Laboratory Medicine, annlabmed.org . La diminuzione dei prezzi degli strumenti e i processori di dati basati sull'intelligenza artificiale accelerano l'adozione della LC-MS negli stessi ambienti clinici e di ricerca utilizzati dall'elettroforesi. I fornitori devono quindi posizionare l'elettroforesi come l'opzione più veloce ed economica per flussi di lavoro ben definiti, piuttosto che competere direttamente sulla profondità analitica.
Analisi del segmento
Per prodotto: il predominio dei materiali di consumo genera flussi di entrate ricorrenti
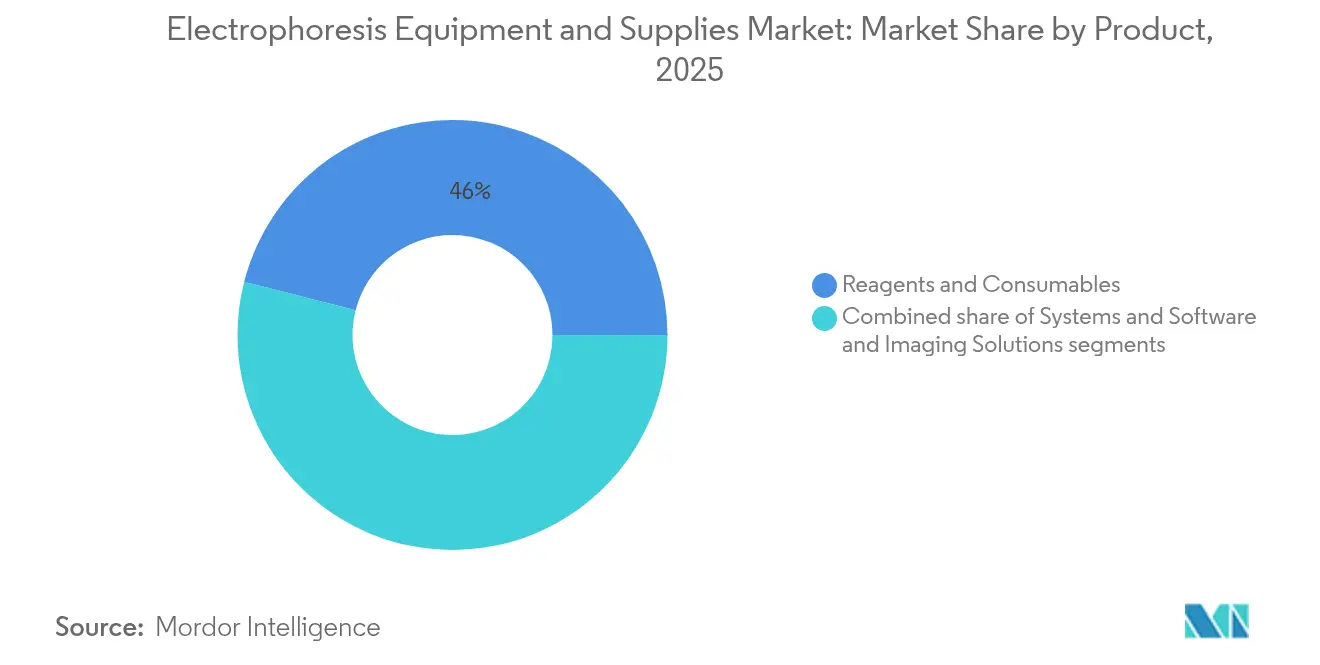
Il mercato delle apparecchiature e delle forniture per elettroforesi, reagenti e materiali di consumo, ha raggiunto 1.02 miliardi di dollari nel 2025, pari al 46.02% del fatturato complessivo. Concentrati di tamponi, gel preformati, coloranti fluorescenti e scale di peso molecolare sono articoli monouso o a riutilizzo limitato, garantendo un ciclo di rifornimento che ammortizza i ricavi in caso di cali di spesa. Le vendite di sistemi rimangono cicliche, ma si prevede che il software e le suite di imaging cresceranno al 6.21% annuo, man mano che i laboratori aggiornano i vecchi contenitori per gel con moduli di documentazione basati sull'intelligenza artificiale. Il motore GelGenie dell'Università di Edimburgo esemplifica questa transizione analizzando le bande deboli con precisione a livello di pixel e generando automaticamente report conformi.
I progressi nelle cartucce microfluidiche creano una nuova categoria ibrida di materiali di consumo basati su chip e analizzatori da banco. Ogni analisi lab-on-a-chip consuma volumi di nanolitri, riducendo gli acquisti di reagenti fino al 90%, ma genera maggiori ricavi complessivi derivanti dai chip, un compromesso che i fornitori sfruttano per stabilizzare i profili di margine. I dashboard di manutenzione intelligente all'interno degli strumenti di nuova generazione attivano il riordino automatico di tamponi e capillari, rafforzando il modello di business che privilegia i materiali di consumo, alla base del mercato delle apparecchiature e dei materiali per elettroforesi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per applicazione: la leadership nella genomica affronta l'accelerazione della diagnostica clinica
I flussi di lavoro genomici hanno controllato il 54.96% della quota di mercato delle apparecchiature e dei materiali per elettroforesi nel 2025, grazie alla preparazione dei campioni di DNA, ai controlli di integrità dell'RNA e ai protocolli di analisi dei frammenti che precedono NGS o qPCR. Tuttavia, il CAGR più elevato fino al 2031 appartiene alla diagnostica clinica, con il 6.68%, sostenuto dalla convalida CE-SDS per le terapie proteiche e dall'esenzione FDA di Classe I che semplifica l'implementazione nei laboratori ospedalieri. La proteomica continua a orientarsi verso la focalizzazione isoelettrica capillare per il monitoraggio delle varianti di carica, dove studi round-robin del settore in dieci laboratori hanno prodotto deviazioni standard relative inferiori al 5% sui valori di pI, soddisfacendo rigorosi criteri di rilascio.
L'elettroforesi rimane adatta alle attività di screening di prima linea che richiedono tempi di risposta rapidi, un triage limitato dei campioni e una conferma visiva definitiva. Con la migrazione dei laboratori clinici verso contesti ambulatoriali, l'ingombro ridotto e i materiali di consumo autonomi della tecnologia le conferiscono un vantaggio logistico rispetto agli spettrometri di massa che richiedono utenze controllate.
Per fase del flusso di lavoro: il predominio della visualizzazione incontra l'innovazione nella preparazione dei campioni
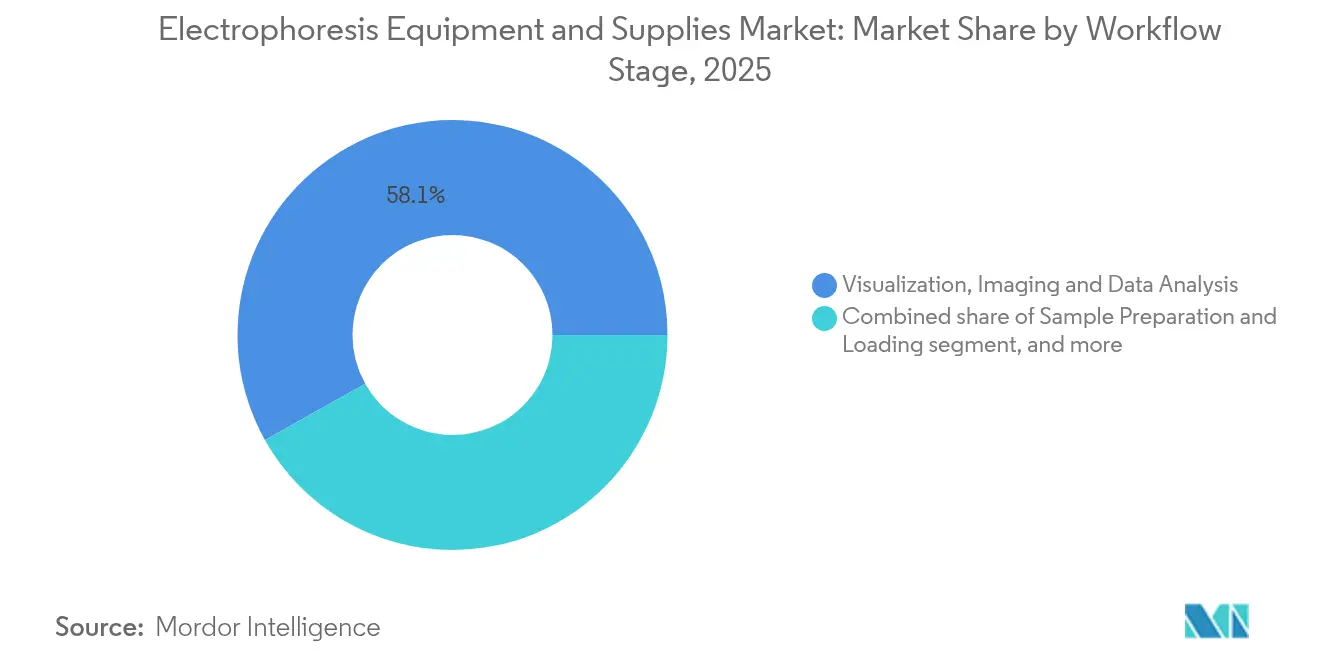
Visualizzazione, imaging e analisi dei dati rappresentavano il 58.12% del mercato delle apparecchiature e dei materiali per elettroforesi nel 2025, riflettendo gli obblighi normativi di archiviazione di tracce di gel o capillari come parte dei pacchetti di convalida del metodo. Le fasi di preparazione automatizzata dei campioni, tuttavia, stanno registrando la crescita più rapida, con un CAGR del 6.01%. I robot per la manipolazione dei liquidi dotati di teste di pipetta personalizzate caricano i vassoi capillari a una velocità di 60 campioni all'ora, consumando solo 2 nL per iniezione, come dimostrato negli studi Talanta sottoposti a revisione paritaria.
I moduli di separazione ora si basano su rivestimenti interni avanzati che neutralizzano il flusso elettro-osmotico, riducendo i tempi di analisi da 30 minuti a meno di 6 minuti per alcuni frammenti di anticorpi. Gli algoritmi post-corsa uniscono i file raw in database consultabili, consentendo al personale addetto al controllo qualità di prendere decisioni immediate sull'accettazione dei lotti. Il mercato delle apparecchiature e dei materiali per elettroforesi si orienta quindi verso l'orchestrazione del flusso di lavoro end-to-end piuttosto che verso la vendita di singoli strumenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le istituzioni accademiche guidano mentre gli ospedali accelerano l'adozione
Nel 45.21, università e laboratori governativi rappresentavano il 2025% della quota di mercato di apparecchiature e forniture per elettroforesi. I tirocini obbligatori in laboratorio e la ricerca di base finanziata da sovvenzioni mantengono le gel box e le unità capillari in rotazione costante. Ospedali e centri diagnostici, sebbene più piccoli in termini di volume assoluto, mostrano la crescita più rapida, con un CAGR del 7.24%. Obiettivi ambiziosi in ambito oncologico e di screening delle malattie rare spingono i direttori di laboratorio a privilegiare sistemi capillari automatizzati basati su cartucce, che forniscono risultati in giornata senza la supervisione di uno specialista.
L'industria farmaceutica e biotecnologica continuano ad aggiornare gli strumenti ad alta conta capillare, integrandoli nei flussi di lavoro a monte per la selezione delle linee cellulari, dove la rapida profilazione delle varianti di carica può ridurre di settimane i tempi di sviluppo dei cloni. Nel frattempo, le CRO sfruttano i test di overflow dei laboratori farmaceutici interni, rafforzando la ricorrente domanda di reagenti alla base del mercato delle apparecchiature e delle forniture per elettroforesi.
Analisi geografica
Mercato nordamericano di apparecchiature e forniture per elettroforesi
Il Nord America ha contribuito al 42.03% del fatturato globale nel 2025 grazie al suo denso cluster biofarmaceutico, alle chiare linee guida della FDA e alla solida base installata di sistemi a gel e capillari (FDA.GOV). La domanda di sostituzione si concentra su hardware completamente automatizzato che integra registri elettronici dei lotti per semplificare la conformità alle GMP. L'incertezza tariffaria sulle importazioni scientifiche potrebbe aumentare i costi di acquisizione per i componenti di nicchia, ma è improbabile che interrompa i flussi di materiali di consumo, che sono prevalentemente prodotti a livello regionale.
Mercato delle apparecchiature e dei materiali per elettroforesi nella regione Asia-Pacifico
L'area Asia-Pacifico è quella in più rapida crescita, con un CAGR previsto del 5.39%. Il 14° Piano Quinquennale cinese stanzia finanziamenti consistenti per i laboratori di biochimica universitari, mentre il programma di incentivi alla produzione indiano copre gli strumenti analitici, innescando ondate di approvvigionamento attraverso le reti universitarie. Giappone e Corea del Sud continuano a privilegiare sistemi capillari premium per lo sviluppo di biosimilari, rafforzando una domanda costante e di alto valore.
Mercato europeo delle apparecchiature e dei materiali per l'elettroforesi
L'Europa mantiene una crescita equilibrata, bilanciando l'ascesa delle start-up biotecnologiche con il contenimento dei costi nei sistemi sanitari pubblici. L'armonizzazione della normativa UE sui dispositivi semplifica i lanci panregionali, ma le direttive sulla sostenibilità spingono i fornitori a ridurre al minimo gli sprechi di plastica nei materiali di consumo.
Mercato delle apparecchiature e dei materiali per elettroforesi in America Latina e Medio Oriente e Africa
L'America Latina e il Medio Oriente e l'Africa orientale rimangono paesi emergenti ma promettenti: i ministeri della salute nazionali di Brasile e Arabia Saudita ora richiedono la conferma dell'elettroforesi per lo screening neonatale dell'emoglobinopatia, creando un punto d'appoggio per futuri aggiornamenti della piattaforma.

Panorama normativo
Negli Stati Uniti, gli apparecchi per elettroforesi destinati all'uso in laboratorio clinico sono regolamentati dalla FDA secondo percorsi di classificazione dei dispositivi che generalmente li collocano nelle categorie di Classe I, dove molti prodotti sono esenti dalla notifica pre-commercializzazione (510(k)) quando soddisfano le limitazioni e i controlli applicabili. Questo posizionamento normativo supporta la continua diffusione dell'elettroforesi nei flussi di lavoro di routine di chimica clinica e immunologia, mentre la differenziazione è sempre più legata a software validati, tracciabilità e funzionalità di documentazione che si adattano alle operazioni di laboratorio regolamentate.
In Europa, i sistemi di elettroforesi commercializzati per uso diagnostico in vitro devono essere conformi al Regolamento UE sui dispositivi medico-diagnostici in vitro (IVDR) 2017/746. Tale requisito accresce l'importanza della valutazione documentata delle prestazioni, degli obblighi post-commercializzazione e della predisposizione alla valutazione della conformità. Le discussioni in materia di approvvigionamento e qualificazione fanno spesso riferimento anche a quadri di riferimento per la qualità e le competenze, come la norma ISO 9001 per i sistemi di qualità della produzione e la norma ISO/IEC 17025 per le competenze di laboratorio, il che rafforza la domanda di strumenti e materiali di consumo che semplifichino la convalida dei metodi, la conservazione dei dati e i flussi di lavoro predisposti per gli audit.
Panorama competitivo
Il mercato delle apparecchiature e dei materiali per elettroforesi mostra una moderata concentrazione, con i primi cinque fornitori che controllano circa il 58% del fatturato globale. Thermo Fisher, Bio-Rad e Agilent mantengono la leadership grazie all'ampiezza del portafoglio e al supporto della base installata. Il segmento Life Science di Bio-Rad ha registrato 228.6 milioni di dollari nel primo trimestre del 1, nonostante un calo del 2025% su base annua dovuto alla riduzione della spesa accademica. L'acquisizione di Solventum da parte di Thermo Fisher per 5.4 miliardi di dollari rafforza la sua presenza nella purificazione a valle, aprendo la strada a piattaforme di controllo qualità integrate che spaziano dall'elettroforesi alla filtrazione e alla cromatografia.
L'ultima serie InfinityLab LC di Agilent integra tag RFID per il tracciamento dei campioni e analisi predittiva dei servizi, funzionalità che si integrano perfettamente nella roadmap dell'azienda in ambito elettroforesi. Start-up come KeyDev si confrontano con i tradizionali concorrenti con unità da banco che combinano elettroforesi, imaging e reporting dei dati in un unico chassis, riducendo del 30% i tempi di analisi e di ottenimento dei risultati. Le alleanze strategiche con gli sviluppatori di intelligenza artificiale intensificano ulteriormente le dinamiche competitive, poiché il software diventa il principale fattore di differenziazione, a discapito delle prestazioni di separazione.
Anche le credenziali di sostenibilità dei fornitori stanno diventando sempre più importanti nei criteri di acquisto. La verifica dell'ecolabel My Green Lab ACT 2.0 per sistemi Agilent selezionati illustra un passaggio verso operazioni decarbonizzate, che gli acquirenti istituzionali valutano sempre più attentamente insieme alla produttività degli strumenti.
Leader del settore delle apparecchiature e delle forniture per elettroforesi
Bio-Rad Laboratories, Inc
GE Healthcare
Termo Fisher Scientific Inc
Agilent Technologies, Inc
Merck KGaA (Millipore Sigma)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Maggio 2026: Thermo Fisher Scientific ha lanciato il sistema di elettroforesi Invitrogen E-Gel Power Snap Lite, posizionandolo come una piattaforma compatta e completa per la verifica di routine degli acidi nucleici. Il lancio rafforza la copertura di Thermo Fisher per i flussi di lavoro quotidiani di elettroforesi su gel in cui velocità e spazio sul banco di lavoro sono fattori determinanti nelle decisioni di acquisto, favorendo al contempo la diffusione di materiali di consumo compatibili.
- Marzo 2025: Thermo Fisher Scientific ha lanciato l'analizzatore genetico Applied Biosystems SeqStudio Flex Dx, progettato per essere conforme al regolamento IVDR dell'Unione Europea. Il lancio risponde alla crescente domanda di laboratori clinici di opzioni di elettroforesi capillare regolamentata e supporta i laboratori che desiderano eseguire flussi di lavoro sia diagnostici che di ricerca con requisiti di documentazione più stringenti.
- Gennaio 2024: Agilent Technologies ha presentato il sistema Agilent ProteoAnalyzer, una piattaforma automatizzata di elettroforesi capillare parallela per l'analisi delle proteine. Ponendo l'accento sull'automazione e sulla caratterizzazione standardizzata delle proteine, il sistema amplia la presenza di Agilent nel settore dell'elettroforesi per applicazioni biofarmaceutiche e flussi di lavoro correlati al controllo qualità, dove la ripetibilità e la produttività sono fattori determinanti nella scelta dello strumento.


Ambito del rapporto sul mercato globale delle apparecchiature e delle forniture per elettroforesi
L'elettroforesi è una tecnica utilizzata per separare le molecole in base alla carica, alle dimensioni e all'affinità di legame. Questa tecnica viene utilizzata principalmente per separare e analizzare molecole di grandi dimensioni, come proteine, acidi nucleici, plasmidi, DNA, RNA, plasmidi e frammenti di queste macromolecole. Il mercato delle apparecchiature e forniture per elettroforesi è segmentato per tipo di prodotto (sistemi di elettroforesi su gel, sistemi di elettroforesi capillare, accessori per elettroforesi), applicazione (istituti accademici e di ricerca, ospedali e centri diagnostici, aziende farmaceutiche e biotecnologiche, altre applicazioni) e geografia (Nord America , Europa, Asia-Pacifico, Medio Oriente e Africa, Sud America). Il rapporto copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni. Il rapporto offre dimensioni del mercato e valori previsionali in milioni di dollari per i segmenti di cui sopra.
| Sistemi | Sistemi di elettroforesi su gel |
| Sistemi di elettroforesi capillare | |
| Sistemi di elettroforesi microfluidica | |
| Reagenti e materiali di consumo | Gel e tamponi |
| Macchie e coloranti | |
| Membrane e terreni di blotting | |
| Standard e scale di peso molecolare | |
| Soluzioni software e di imaging | Software di documentazione e analisi del gel |
| Piattaforme di analisi dei dati CE | |
| Suite di automazione basate sull'intelligenza artificiale |
| Genomica (analisi DNA/RNA) |
| Proteomica (caratterizzazione delle proteine) |
| Diagnostica clinica |
| Controllo qualità e convalida del processo |
| Preparazione e caricamento del campione |
| Separazione e frazionamento |
| Visualizzazione, imaging e analisi dei dati |
| Istituti accademici e di ricerca |
| Ospedali e centri diagnostici |
| Aziende farmaceutiche e biotecnologiche |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per prodotto | Sistemi | Sistemi di elettroforesi su gel |
| Sistemi di elettroforesi capillare | ||
| Sistemi di elettroforesi microfluidica | ||
| Reagenti e materiali di consumo | Gel e tamponi | |
| Macchie e coloranti | ||
| Membrane e terreni di blotting | ||
| Standard e scale di peso molecolare | ||
| Soluzioni software e di imaging | Software di documentazione e analisi del gel | |
| Piattaforme di analisi dei dati CE | ||
| Suite di automazione basate sull'intelligenza artificiale | ||
| Per Applicazione | Genomica (analisi DNA/RNA) | |
| Proteomica (caratterizzazione delle proteine) | ||
| Diagnostica clinica | ||
| Controllo qualità e convalida del processo | ||
| Per fase del flusso di lavoro | Preparazione e caricamento del campione | |
| Separazione e frazionamento | ||
| Visualizzazione, imaging e analisi dei dati | ||
| Per utente finale | Istituti accademici e di ricerca | |
| Ospedali e centri diagnostici | ||
| Aziende farmaceutiche e biotecnologiche | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi lo spazio mondiale dedicato alle attrezzature e alle forniture per l'elettroforesi e con quale rapidità si sta espandendo?
Le vendite raggiungeranno i 2.33 miliardi di dollari nel 2026 e si prevede che saliranno a 2.94 miliardi di dollari entro il 2031, con un CAGR del 4.79%.
Quale categoria di prodotti genera il flusso di entrate più prevedibile per i fornitori?
Reagenti e materiali di consumo detengono una quota del 46.02% perché gel, tamponi e coloranti sono articoli monouso che i laboratori devono sostituire costantemente.
Quale applicazione sta crescendo più velocemente?
La diagnostica clinica registra lo slancio più rapido, con un CAGR del 6.68% fino al 2031, trainato dall'accettazione normativa dei metodi capillari per i test sulle proteine e sui biomarcatori.
Perché la regione Asia-Pacifico registra il tasso di crescita regionale più elevato?
La spesa pubblica per le infrastrutture di laboratorio e l'istruzione in biologia molecolare alimenta gli acquisti di strumenti, portando la regione a un CAGR del 5.39%.
Quale tecnologia concorrente rappresenta la minaccia maggiore?
La cromatografia liquida e la spettrometria di massa sfidano l'elettroforesi offrendo limiti di rilevamento più bassi e ampliando l'automazione a prezzi simili.
In che modo l'automazione sta rimodellando le tendenze di adozione?
I sistemi integrati combinano il caricamento robotico dei campioni con l'analisi delle immagini tramite intelligenza artificiale, riducendo l'intervento dell'operatore del 60% e accelerando le decisioni sul rilascio dei lotti.
Pagina aggiornata l'ultima volta il:



