

Dimensioni e quota del mercato dei radar array a scansione elettronica
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
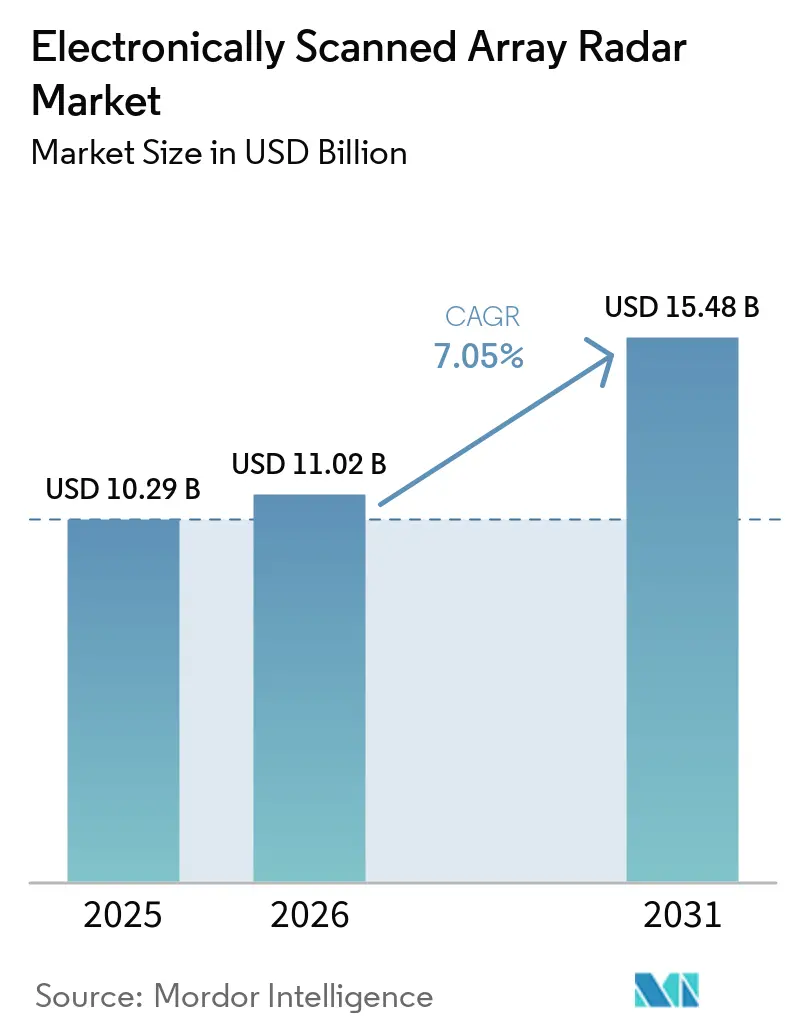
| Dimensione del mercato (2026) | 11.02 miliardo di dollari |
| Dimensione del mercato (2031) | 15.48 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.05% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
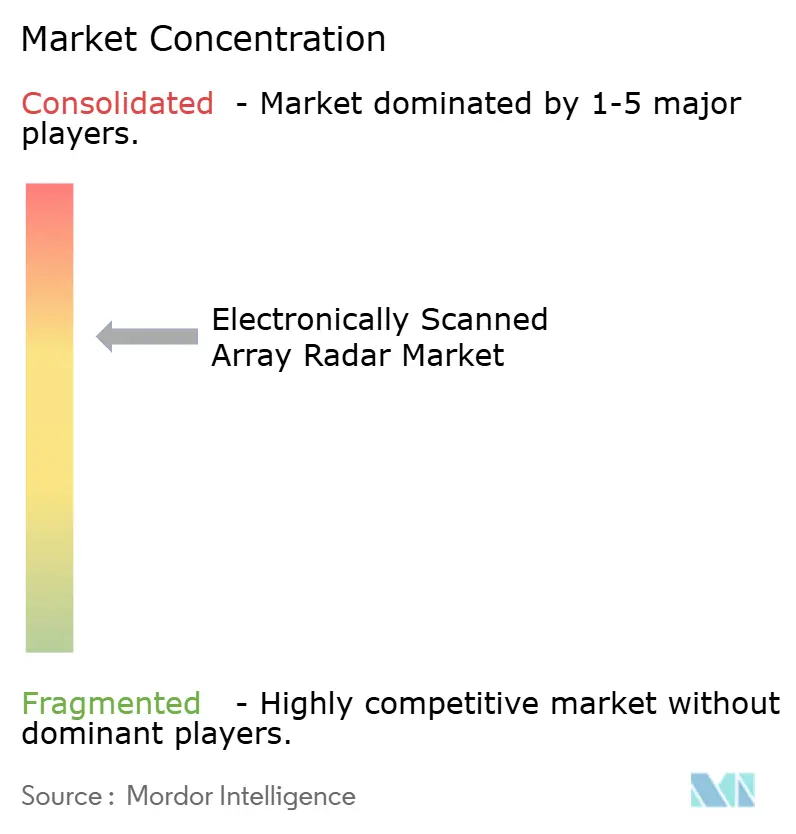
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei radar a scansione elettronica di Mordor Intelligence
Il mercato dei radar a scansione elettronica (ESA) aveva un valore di 10.29 miliardi di dollari nel 2025 e si prevede che crescerà da 11.02 miliardi di dollari nel 2026 a 15.48 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.05% durante il periodo di previsione (2026-2031). La robusta spesa per la difesa, soprattutto nell'Indo-Pacifico e nell'Europa orientale, sta accelerando il passaggio dalle unità a guida meccanica alle architetture AESA. La domanda persistente di radar multifunzione 4D per la consapevolezza situazionale, la crescente adozione di moduli di trasmissione/ricezione al nitruro di gallio (GaN) e la rapida maturazione del beamforming definito via software stanno rimodellando le priorità di approvvigionamento. Il mercato beneficia anche della classificazione delle minacce basata sull'intelligenza artificiale, mentre le attività di ammodernamento delle piattaforme esistenti mantengono stabili i volumi nel breve termine. L'esposizione della catena di approvvigionamento ai minerali critici e i rigidi quadri normativi sul controllo delle esportazioni frenano lo slancio della crescita, tuttavia la diversificazione delle piattaforme e le partnership internazionali continuano ad ampliare la domanda potenziale.
Punti chiave del rapporto
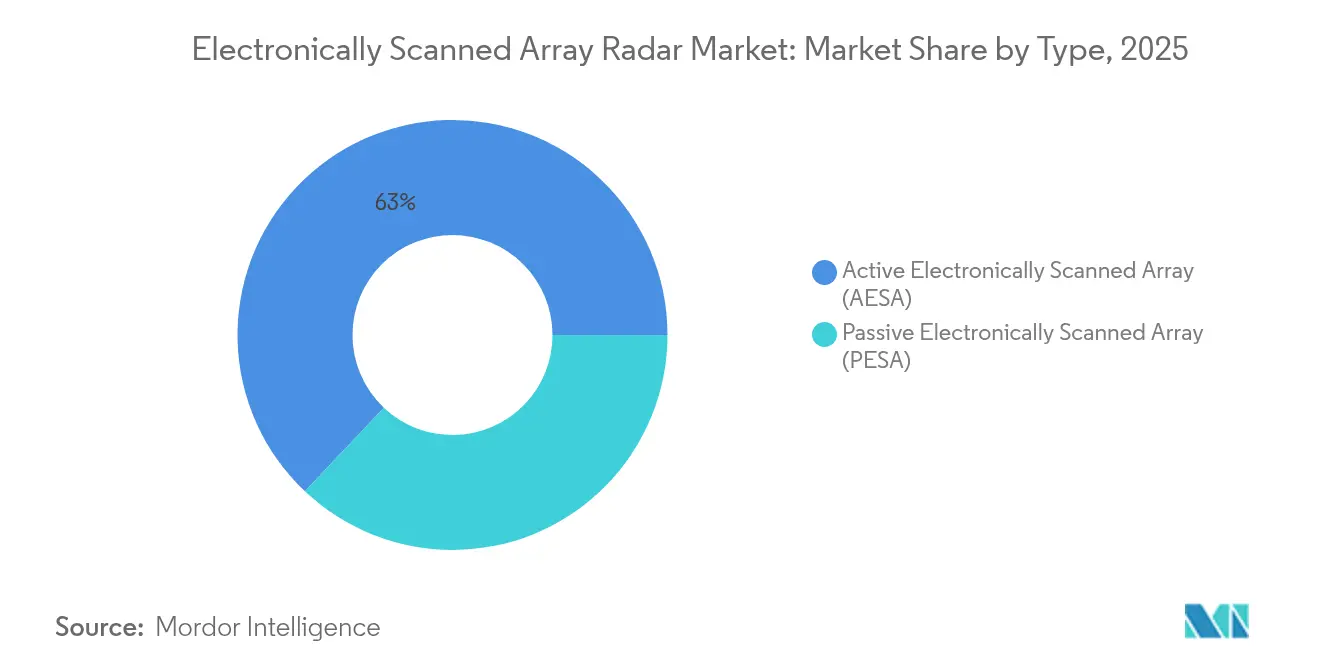
- In base alla tipologia, i sistemi AESA (Active Electronically Scanned Array) hanno registrato un fatturato del 62.96% nel 2025, mentre si prevede che il segmento crescerà a un CAGR del 9.32% entro il 2031.
- In base alla piattaforma, le installazioni terrestri hanno conquistato il 45.12% della quota di mercato dei radar a scansione elettronica nel 2025, mentre le piattaforme navali hanno registrato il CAGR più rapido, pari all'10.62% fino al 2031.
- In base all'adattamento, nel 68.23 le installazioni line-fit hanno rappresentato il 2025% delle dimensioni del mercato dei radar a scansione elettronica, mentre le soluzioni di retrofit sono cresciute a un CAGR del 10.21% dal 2026 al 2031.
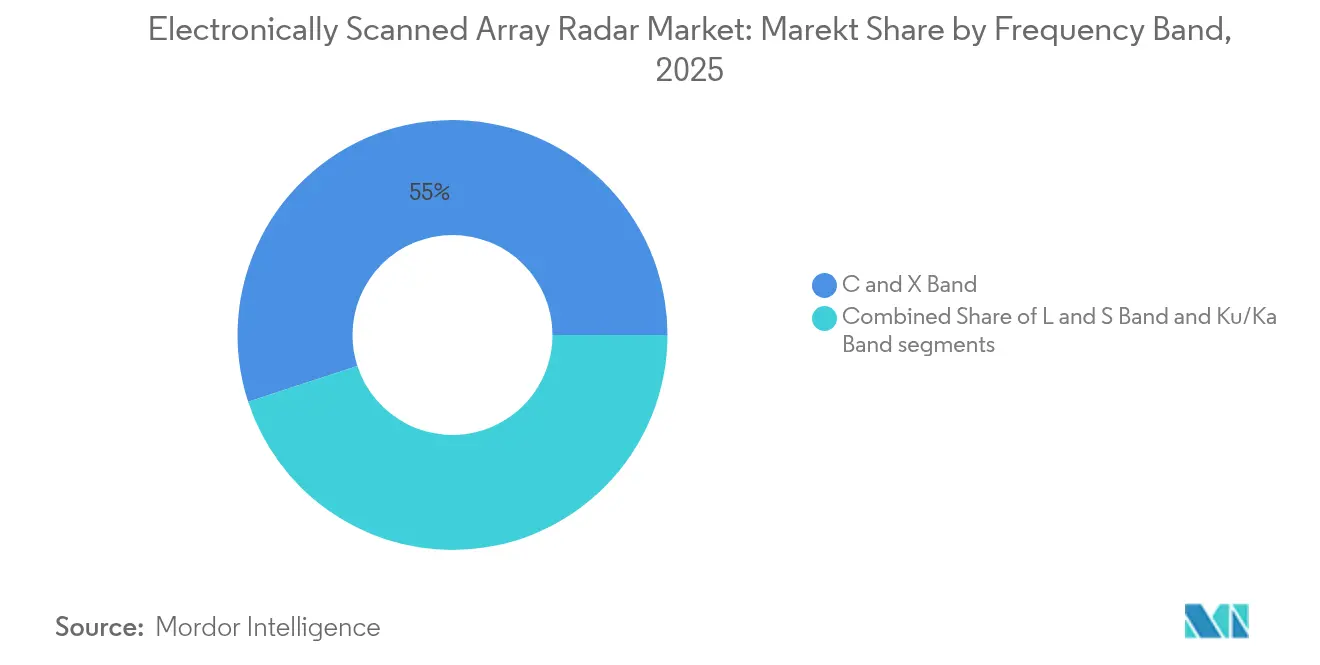
- Per banda di frequenza, il segmento delle bande C e X rappresentava una quota di mercato del 55.02% nel 2025, mentre i prodotti in banda Ku/Ka hanno registrato un CAGR dell'8.26% fino al 2031.
- Per applicazione, la sorveglianza e l'allerta precoce hanno rappresentato una quota del 42.11% nel 2025, mentre i casi di utilizzo della guerra elettronica avanzano a un CAGR del 10.02% nell'orizzonte di previsione.
- In base all'utente finale, le forze di difesa detenevano una quota del 49.35% nel 2025, mentre le agenzie per la sicurezza nazionale hanno registrato un CAGR del 9.05% fino al 2031.
- Per componente, l'apertura dell'antenna e l'hardware del radome hanno contribuito per il 38.41% al fatturato nel 2025; i processori del segnale digitale hanno guidato la crescita con un CAGR dell'8.14%.
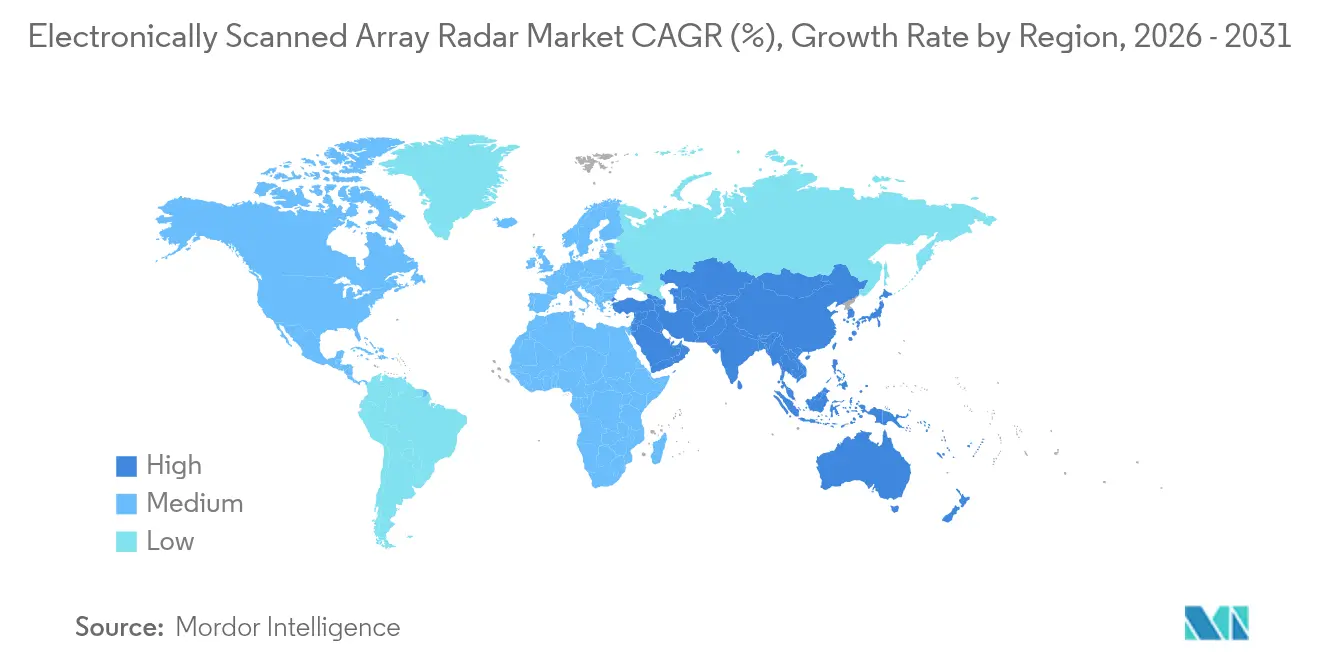
- In termini geografici, il Nord America ha mantenuto una quota del 35.12% nel 2025, mentre si prevede che l'area Asia-Pacifico registrerà un CAGR del 9.61% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei radar a scansione elettronica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Programmi di modernizzazione militare che accelerano l'approvvigionamento di AESA | + 2.1% | Globale; Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Domanda di radar multifunzione 4D per la consapevolezza della situazione | + 1.8% | Globale; regioni contese | A lungo termine (≥ 4 anni) |
| Espansione del bilancio della difesa alimentata dalla tensione geopolitica | + 1.5% | Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Transizione ai moduli GaN T/R che riducono i costi del ciclo di vita | + 1.2% | Mercati della difesa avanzata | Medio termine (2-4 anni) |
| Capacità di beamforming definite dal software abilitate dall'intelligenza artificiale | + 0.8% | Nord America, Europa, Asia-Pacifico selezionata | A lungo termine (≥ 4 anni) |
| Retrofit leggeri dell'ESA per UAV e piattaforme attritive | + 0.6% | Tutte le regioni | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Programmi di modernizzazione militare che accelerano l'approvvigionamento di AESA
La capacità AESA è passata dall'essere auspicabile a obbligatoria per le risorse di prossima generazione. L'aeronautica statunitense ha schierato l'AN/TPS-80 G/ATOR di Northrop Grumman, che combina cinque funzioni preesistenti in un'unica piattaforma. [1] “Programma AN/TPS-80 G/ATOR”, armyrecognition.com Gli stati europei seguono l'esempio, con il Regno Unito che integra un radar Typhoon avanzato e l'Estonia che acquista sistemi Thales GM400α. La velocità di acquisizione riflette il riconoscimento che i radar a scansione meccanica preesistenti non possono supportare operazioni multidominio. Le modalità abilitate dall'IA amplificano ulteriormente il valore della missione. Di conseguenza, le agenzie di difesa ora considerano l'AESA come un'infrastruttura fondamentale per la guerra centrata sulla rete.
Domanda di radar multifunzione 4D per la consapevolezza della situazione
Gli operatori richiedono dati istantanei di azimut, elevazione, distanza e Doppler. Il Thales NS200 offre una formazione del fascio completamente digitale fino a 400 km, supportando al contempo la difesa degli sciami e la guida dei missili. [2] "NS200 4D Radar", thalesgroup.com Il radar di discriminazione a lungo raggio di Lockheed Martin traccia i bersagli oltre i 2,000 km per la difesa dai missili balistici. [3] "Long Range Discrimination Radar", lockheedmartin.com Allo stesso modo, il programma NextGen dell'aviazione civile alimenta la domanda di sorveglianza avanzata. La convergenza delle esigenze militari e civili riduce il costo unitario. La capacità di coprire più missioni con un'unica apertura trasforma l'economia della progettazione della piattaforma.
Espansione del bilancio della difesa alimentata dalla tensione geopolitica
I punti critici regionali accelerano la spesa. Il Giappone ha aumentato i suoi stanziamenti per la difesa del 16%, la Germania del 28% entro il 2024 e Israele ha incrementato le spese del 65% a causa del conflitto in corso. La Cina ha installato radar anti-stealth sulle barriere coralline del Mar Cinese Meridionale, spingendo gli alleati a investire. I requisiti di interoperabilità della NATO rafforzano gli appalti standardizzati per i radar AESA. Gli elevati investimenti creano effetti virtuosi sui volumi, spingendo al ribasso i prezzi dei sistemi e ampliando l'accesso al mercato per i radar ad array a scansione elettronica.
Transizione ai moduli GaN T/R con riduzione dei costi del ciclo di vita
I dispositivi GaN offrono una densità di potenza doppia rispetto al GaAs, tollerando al contempo temperature operative più elevate. Raytheon ha fornito il primo AN/TPY-2 dotato di GaN alla Missile Defense Agency nel maggio 2025. [4] “AN/TPY-2 GaN Upgrade,” raytheon.com Il radar indiano Uttam vanta un aumento di portata del 25% grazie ai moduli GaN. La maggiore efficienza termica facilita il raffreddamento e consente fattori di forma più piccoli. I volumi commerciali dei radar per autoveicoli comprimono ulteriormente i costi dei semiconduttori, sebbene la dipendenza dalla Cina per l'approvvigionamento di gallio rimanga una preoccupazione strategica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato CAPEX del programma rispetto ai sistemi legacy | -1.8% | Mercati emergenti | A breve termine (≤ 2 anni) |
| ITAR e vincoli sul controllo delle esportazioni | -1.2% | Mercati di trasferimento tecnologico | A lungo termine (≥ 4 anni) |
| Limiti di gestione termica di array GaN densi | -0.9% | Applicazioni ad alta potenza | Medio termine (2-4 anni) |
| Fragilità della catena di fornitura delle terre rare per i moduli T/R | -0.7% | Mercati dipendenti dalla Cina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato CAPEX del programma rispetto ai sistemi legacy
Gli aggiornamenti AESA comportano costi iniziali elevati. La sostituzione del radar del B-52 ha superato le stime iniziali e rallentato i tempi di realizzazione. Il contratto da 121.5 milioni di dollari di Northrop Grumman per la ristrutturazione delle antenne del B-1 evidenzia l'intensità degli investimenti. I complessi lavori di integrazione sui bus di alimentazione, raffreddamento e dati fanno lievitare i budget. Le agenzie di difesa più piccole rimandano l'adozione, mantenendo un mercato a due livelli per i radar ad array a scansione elettronica.
ITAR e vincoli al controllo delle esportazioni
Le normative statunitensi sull'esportazione classificano i radar a scansione elettronica (ESA) nella Categoria XI. Licenze, accordi di assistenza tecnica e audit di conformità allungano i tempi di progetto e aumentano i costi di transazione. Gli alleati spesso subiscono ritardi nel rifornimento delle scorte durante le crisi. Le restrizioni aprono le porte ai fornitori non statunitensi, rischiando di frammentare gli standard tecnologici nei diversi teatri operativi del mercato dei radar a scansione elettronica.
Analisi del segmento
Per tipo: il dominio AESA guida l'innovazione
La tecnologia AESA ha rappresentato il 62.96% dei ricavi nel 2025, poiché i moduli T/R distribuiti hanno eliminato i guasti a singolo punto, mentre il segmento promette un CAGR del 9.32% fino al 2031. Il mercato dei radar a scansione elettronica (EAR) ne trae vantaggio poiché ogni modulo è scalabile in modo indipendente, consentendo un degrado graduale in caso di danni da combattimento. I radar a scansione elettronica passiva (PESA) persistono in ruoli terrestri sensibili ai costi, ma il calo dei prezzi dei dispositivi GaN riduce il divario di costo. L'agilità della forma d'onda basata sull'intelligenza artificiale amplia ulteriormente il vantaggio prestazionale degli AESA.
La crescente domanda di resilienza contro i jamming più sofisticati favorisce le configurazioni AESA in grado di cambiare frequenza e direzionare i fasci in pochi microsecondi. Con l'aumento dei volumi, le economie di produzione avvicinano i prezzi unitari agli equivalenti PESA, rimodellando i calcoli di approvvigionamento. Gli aggiornamenti software-defined prolungano la vita utile e accelerano gli aggiornamenti delle capacità. Di conseguenza, si prevede che il mercato dei radar array a scansione elettronica per piattaforme AESA raggiungerà i 9.75 miliardi di dollari entro il 2031, rafforzandone il ruolo di architettura di base nei sistemi aerei, marittimi e terrestri.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per piattaforma: l'ondata navale supera i domini tradizionali
I sistemi terrestri detenevano una quota del 45.12% nel 2025, mentre le installazioni navali stanno registrando un CAGR dell'10.62%, il più alto tra le piattaforme. Cacciatorpediniere, fregate e navi anfibie di nuova costruzione integrano i sistemi SPY-6, CERETRON e GhostEye, in sostituzione dei sistemi a scansione meccanica. Il contratto da 1.18 miliardi di dollari di Raytheon per la serie SPY-6 è un esempio del potenziale di volume.
Il ciclo di crescita marittimo riflette la modernizzazione della flotta indo-pacifica e la necessità di una copertura di difesa missilistica distribuita. La domanda di sistemi anti-UAS a terra sostiene le vendite del segmento terrestre, mentre gli aggiornamenti aerei per F-15EX e Gripen E rimangono robusti. Lo spazio e gli pseudo-satelliti ad alta quota aggiungono una domanda incrementale, sebbene da una base ridotta. Complessivamente, si prevede che la quota di mercato dei radar a scansione elettronica per piattaforme navali aumenterà di quattro punti percentuali entro il 2031, poiché la difesa missilistica balistica marittima diventerà una priorità assoluta.
Di Fit: il mercato del retrofit accelera la modernizzazione
Le consegne di velivoli di linea hanno rappresentato il 68.23% dei ricavi del 2025, grazie alle pipeline di approvvigionamento di F-35, Type 26 e classe Constellation. L'attività di retrofit, tuttavia, cresce più rapidamente, con un CAGR del 10.21%, grazie all'estensione della vita utile delle flotte legacy. L'integrazione dell'APG-79 sugli F/A-18 e il retrofit degli SPY-6 per le portaerei di classe Nimitz ne è un esempio.
Array modulari e processori back-end comuni semplificano l'inserimento, riducendo i tempi di inattività. Le interfacce digitale-digitale riducono il cablaggio, mentre le piastre di raffreddamento integrate riducono la necessità di modifiche strutturali. Il retrofitting, quindi, offre prestazioni quasi pari al nuovo senza l'investimento di capitale per la sostituzione della piattaforma, sostenendo il mercato dei radar array a scansione elettronica fino a metà decennio.
Per banda di frequenza: prevale la versatilità delle bande C e X
Le unità in banda C e X hanno generato il 55.02% del fatturato nel 2025. Sono apprezzate per la loro flessibilità multi-missione e la ridotta perdita di luminosità dovuta alla pioggia. Consentono l'esecuzione di missioni di ricerca aria-aria e di superficie con un'unica apertura, ottimizzando l'utilizzo dello spazio in superficie.
Gli array in banda Ku/Ka si espandono a un CAGR dell'8.26% grazie all'imaging ad alta risoluzione e al tracciamento di droni di piccole dimensioni. Le frequenze più elevate riducono la lunghezza dell'antenna, consentendo soluzioni montate su palo o su pod su piattaforme con spazi limitati. Le bande L e S rimangono rilevanti per l'allerta precoce a lungo raggio. Complessivamente, il mercato dei radar ad array a scansione elettronica per le varianti Ku/Ka dovrebbe superare i 2.17 miliardi di dollari entro il 2031, con la continua proliferazione degli UAV tattici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: aumento delle capacità di guerra elettronica
La sorveglianza e l'allerta precoce hanno contribuito al 42.11% dei ricavi nel 2025, ma le applicazioni di guerra elettronica (EW) registrano un CAGR del 10.02% fino al 2031. L'AESA consente l'uso simultaneo di radar e jamming, con ogni modulo che indirizza frequenze diverse. Jane's segnala array multiruolo che interrompono i collegamenti dati avversari mantenendo al contempo la capacità di ricerca.
I sistemi di controllo del tiro adottano la tecnologia AESA per un migliore tracciamento durante la scansione, supportando i tiratori in rete. Il controllo del traffico aereo civile passa a sistemi in rete digitale nell'ambito della roadmap FAA NextGen. La crescente domanda di EW garantisce che il mercato dei radar a scansione elettronica mantenga una crescita a due cifre nonostante i bilanci della difesa ciclici.
Per utente finale: accelerazione dell'adozione della sicurezza nazionale
Le organizzazioni militari hanno rappresentato il 49.35% dei ricavi nel 2025, ma gli attori della sicurezza nazionale hanno registrato la crescita più rapida, con un CAGR del 9.05%. Le agenzie di frontiera implementano radar di riempimento con integrazione senza pilota per contrastare minacce di piccole dimensioni.
Gli appalti a duplice uso sfruttano la logistica comune tra le autorità di difesa e quelle civili, agevolando l'approvazione del bilancio. Con l'intensificarsi delle incursioni dei droni, gli operatori costieri e delle infrastrutture critiche acquistano unità AESA a costi contenuti, incrementando annualmente la quota non militare del settore dei radar a scansione elettronica.
Per componente: l'elaborazione digitale guida l'innovazione
Gli elementi di antenne e radome hanno generato il 38.41% del fatturato del 2025. Tuttavia, la domanda di processori ad alta produttività posiziona il segmento DSP a un CAGR dell'8.14%, riflettendo l'inserimento dell'intelligenza artificiale.
I moduli GaN T/R rimangono un'area di investimento fondamentale. I progetti di localizzazione della supply chain negli Stati Uniti, in Giappone e in India puntano alla resilienza nonostante i vincoli relativi alle materie prime. Sono in fase di sviluppo materiali di interfaccia termica migliorati e sistemi di raffreddamento diretto a liquido, garantendo che il mercato dei radar array a scansione elettronica rimanga all'avanguardia nell'innovazione dei semiconduttori.
Analisi geografica
North America Electronically Scanned Array Radar Market
Il Nord America ha mantenuto una quota del 35.12% nel 2025, sostenuta dal bilancio per la difesa più elevato al mondo e da una base industriale matura. La produzione pluriennale dei sistemi SPY-6 e TPY-4 sostiene la domanda regionale, mentre gli aggiornamenti dei radar legacy basati sull'intelligenza artificiale assicurano i ricavi del mercato post-vendita. La modernizzazione del NORAD canadese e i programmi di sicurezza dei confini messicani generano ordini supplementari. I continui investimenti nella capacità produttiva di GaN consentono alla regione di garantire la competitività nelle esportazioni nonostante la crescente rivalità globale.
APAC Electronically Scanned Array Radar Market
L'area Asia-Pacifico registra il più forte tasso di crescita annuo composto (CAGR) del 9.61% al 2031. La piattaforma AEW cinese KJ-3000 e la copertura phased array sugli avamposti riconquistati nel Mar Cinese Meridionale spingono i paesi vicini ad accelerare gli acquisti. Il trasferimento da parte del Giappone dei radar FPS-3ME alle Filippine e alla Mongolia dimostra un rafforzamento della cooperazione in materia di difesa. Il radar Uttam, sviluppato localmente dall'India, dimostra le sue ambizioni di sovranità, mentre la sudcoreana Hanwha Systems equipaggia le fregate FFX-III con array GaN nazionali. Queste iniziative combinate elevano il mercato dei radar array a scansione elettronica in tutta la regione.
Europe Electronically Scanned Array Radar Market
L'Europa continua a crescere costantemente, poiché la strategia di difesa aerea e missilistica integrata della NATO impone l'adozione di un sistema AESA standardizzato. Il portafoglio ordini di HENSOLDT, pari a 6.929 miliardi di euro (8.06 miliardi di dollari), ne esemplifica la portata continentale. Il consorzio EISNET integra dati multisensore per il comando in tempo reale, enfatizzando l'interoperabilità definita dal software. Influenzati dal conflitto in Ucraina, gli stati dell'Europa orientale danno priorità ai radar di difesa aerea terrestri, mentre gli aggiornamenti dell'Eurofighter britannico consolidano la spesa per i sistemi aerei. Complessivamente, gli appalti europei mantengono la quota di mercato dei radar a scansione elettronica al di sopra del 25% durante la finestra di previsione.
Panorama normativo
I radar ad array a scansione elettronica (AESA) operano in base a regimi di duplice uso e di controllo delle esportazioni per la difesa, che influenzano i programmi transfrontalieri e l'approvvigionamento dei componenti. Negli Stati Uniti, molte tecnologie radar AESA/ESA rientrano nell'ambito dell'ITAR (Categoria XI della USML) e, a seconda della configurazione, possono anche essere soggette ai controlli previsti dalle normative sull'amministrazione delle esportazioni (Export Administration Regulations) gestite dal Bureau of Industry and Security (BIS). Per alcuni articoli soggetti a controllo per motivi di sicurezza nazionale, ciò include i requisiti di licenza a livello mondiale introdotti alla fine del 2024 ai sensi del 15 CFR 742.4.
In Europa, l'implementazione dei radar di sorveglianza e la relativa integrazione avionica sono influenzate dai requisiti di apparecchiature e interoperabilità legati al quadro del Cielo Unico Europeo. Il coordinamento internazionale attraverso le liste di controllo a duplice uso dell'Accordo di Wassenaar continua a guidare le procedure di autorizzazione per le tecnologie radar sensibili, inclusa la correzione della lista del 2025 pubblicata all'inizio del 2026. Sul fronte dei finanziamenti e delle politiche industriali, la prospettiva indicativa del Fondo europeo per la difesa (FED) 2026-2027 evidenzia le priorità di sviluppo collaborativo per i sistemi RF multifunzione, rafforzando le preferenze, dettate dalla conformità, per architetture sovrane e interoperabili, oltre che per configurazioni esportabili.
Analisi della catena del valore
La catena del valore dei radar dell'ESA inizia con la produzione di materiali e semiconduttori a monte, in particolare GaN/GaAs, per poi estendersi alla lavorazione dei wafer, ai dispositivi di potenza RF, al packaging e alle soluzioni di interfaccia termica che alimentano la produzione di moduli di trasmissione/ricezione. I fornitori intermedi forniscono microelettronica ad alta affidabilità, PCBA specializzati, unità di alimentazione sostituibili in linea e componenti di temporizzazione/controllo, che i produttori e gli integratori combinano poi per realizzare aperture/radome per antenne, ricevitori/eccitatori back-end e sistemi di elaborazione del segnale digitale per piattaforme aeree, terrestri, navali e spaziali/HAPS.
A valle, i principali fornitori consegnano radar di serie ai programmi di nuova costruzione di OEM e cantieri navali ed eseguono kit di retrofit/aggiornamento attraverso l'integrazione a livello di deposito, supportati da un supporto a lungo termine che include pezzi di ricambio, aggiornamenti software e gestione dell'obsolescenza. Le recenti azioni della catena di fornitura evidenziano la concentrazione attorno al GaN e allo stack di moduli: HENSOLDT ha stipulato un accordo a lungo termine con United Monolithic Semiconductors (UMS) per assicurarsi 900,000 componenti GaN entro il 2030, mentre Neways ha firmato una partnership a lungo termine con Thales (durata 10 anni) per assicurarsi soluzioni elettroniche relative ai radar. Anche la localizzazione e l'approvvigionamento da partner sono diventati più visibili, tra cui i contratti stipulati da Lockheed Martin e Fujitsu per le unità sostituibili in linea (LRU) di alimentazione della suite di sottoarray SPY-7 a supporto di una catena di fornitura basata in Giappone per le navi equipaggiate con il sistema Aegis della Forza di autodifesa marittima giapponese.
Panorama competitivo
Il mercato mostra una moderata concentrazione. Lockheed Martin Corporation, Northrop Grumman Corporation e RTX Corporation rappresentano complessivamente una quota importante del fatturato globale, grazie a portafogli pluridecennali e pipeline di ricerca e sviluppo integrate verticalmente. Gli algoritmi radar cognitivi in tempo reale di Raytheon e la scala produttiva di GaN offrono un vantaggio competitivo. Northrop Grumman sfrutta sistemi radar multi-missione basati a terra come G/ATOR, mentre Lockheed Martin offre capacità di discriminazione a lungo raggio e sistemi marittimi.
I campioni regionali maturano rapidamente. HENSOLDT registra un record di ordini con le architetture software-defined TRML-4D e CERETRON. Saab espande la produzione di Giraffe nel Regno Unito, mentre ASELSAN e Hanwha Systems si aggiudicano programmi navali nazionali. Partnership come la collaborazione norvegese GhostEye con Raytheon e Kongsberg illustrano lo sviluppo congiunto come soluzione alternativa al controllo delle esportazioni.
I nuovi operatori si concentrano su modelli software-first, offrendo backend modulari per ospitare forme d'onda di terze parti. Tale apertura attrae le forze armate che cercano il controllo sovrano sugli aggiornamenti. Nel frattempo, la domanda di radar anti-UAS invita le aziende più piccole a utilizzare soluzioni di beamforming digitale a costi contenuti, evitando un'eccessiva ingegnerizzazione. Nuovi modelli di approvvigionamento, inclusi gli abbonamenti "capacity-as-a-service" per gli hotspot di sorveglianza, diversificano ulteriormente il mercato dei radar array a scansione elettronica.
Leader del settore dei radar a scansione elettronica
Northrop Grumman Corporation
Lockheed Martin Corporation
Società RTX
Gruppo Thales
Leonardo SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: RTX (Raytheon) si è aggiudicata un contratto da 515 milioni di dollari con la Marina degli Stati Uniti per la produzione e l'assistenza della famiglia di radar SPY-6. L'aggiudicazione rafforza la capacità pluriennale di fornitura di radar per la difesa aerea e missilistica marittima e consolida la domanda di array basati su tecnologia GaN e relativi sottosistemi per tutte le classi di navi.
- Febbraio 2026: Lockheed Martin e Fujitsu hanno firmato un contratto di fornitura iniziale per le unità sostituibili di alimentazione elettrica della suite SPY-7 Subarray, nell'ambito del programma giapponese Aegis System Equipped Vessels. L'approvvigionamento di componenti critici per l'alimentazione elettrica in Giappone favorisce la partecipazione dell'industria locale e riduce il rischio di esecuzione del programma per la produzione e la manutenzione dei radar nel Paese.
- Luglio 2024: Mitsubishi Electric ha stretto un accordo con RTX (Raytheon) per la fornitura di componenti per la famiglia di radar SPY-6(V) destinata alle navi della Marina statunitense. L'inserimento di questo fornitore amplia la base di componenti qualificati per un programma navale AESA ad alto volume e riflette la continua diversificazione della catena di fornitura elettronica a monte.
Ambito e metodologia
Nei radar ad array a scansione elettronica o nei radar ad array a fasi, le onde radar vengono emesse da una serie di antenne controllate da computer che guidano le onde radar in diverse direzioni. I cambiamenti di fase delle singole onde emesse puntano le onde in direzioni diverse senza la necessità di spostare le antenne.
Il mercato degli array a scansione elettronica è segmentato dalla piattaforma in terra, aria e spazio. Per tipologia, il mercato è classificato in Array attivo a scansione elettronica e Array passivo a scansione elettronica. In base all’adattamento, il mercato è segmentato in linea e retrofit. Per geografia, il mercato è segmentato in Nord America, Europa, Asia Pacifico, America Latina, Medio Oriente e Africa. Le dimensioni e le previsioni del mercato sono state fornite in valore (miliardi di dollari) per tutti i segmenti di cui sopra.
| Array attivo a scansione elettronica (AESA) |
| Matrice passiva a scansione elettronica (PESA) |
| Aerotrasportato |
| Terreno |
| . |
| Pseudo-satelliti spaziali e ad alta quota (HAPS) |
| Line-fit (nuova costruzione) |
| Retrofit/Aggiornamento |
| Banda L e S |
| Banda C e X |
| Banda Ku/Ka |
| Sorveglianza/Allerta precoce |
| Controllo del fuoco e guida delle armi |
| Guerra elettronica e SIGINT |
| Controllo meteorologico e del traffico aereo |
| Forze di difesa |
| Agenzie per la sicurezza interna e le frontiere |
| Aviazione commerciale e ATC |
| Modulo T/R |
| Digital Signal Processor |
| Apertura dell'antenna e radome |
| altri componenti |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo | Array attivo a scansione elettronica (AESA) | ||
| Matrice passiva a scansione elettronica (PESA) | |||
| Per piattaforma | Aerotrasportato | ||
| Terreno | |||
| . | |||
| Pseudo-satelliti spaziali e ad alta quota (HAPS) | |||
| Per Fit | Line-fit (nuova costruzione) | ||
| Retrofit/Aggiornamento | |||
| Per banda di frequenza | Banda L e S | ||
| Banda C e X | |||
| Banda Ku/Ka | |||
| Per Applicazione | Sorveglianza/Allerta precoce | ||
| Controllo del fuoco e guida delle armi | |||
| Guerra elettronica e SIGINT | |||
| Controllo meteorologico e del traffico aereo | |||
| Per utente finale | Forze di difesa | ||
| Agenzie per la sicurezza interna e le frontiere | |||
| Aviazione commerciale e ATC | |||
| Per componente | Modulo T/R | ||
| Digital Signal Processor | |||
| Apertura dell'antenna e radome | |||
| altri componenti | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei radar a scansione elettronica?
Il mercato è valutato a 11.02 miliardi di dollari nel 2026 e si prevede che raggiungerà i 15.48 miliardi di dollari entro il 2031, con un CAGR del 7.05%.
Quale segmento della piattaforma si espanderà più rapidamente?
Le piattaforme navali guidano la crescita con un CAGR dell'10.62% fino al 2031, trainate dalla modernizzazione della flotta e dagli investimenti nella difesa missilistica balistica marittima.
Perché la tecnologia GaN è importante per i radar AESA?
I moduli di trasmissione/ricezione GaN offrono il doppio della densità di potenza dei GaAs, minori esigenze di raffreddamento e una maggiore durata utile, il che insieme riduce i costi del ciclo di vita e migliora le prestazioni.
Quanto è importante la regione Asia-Pacifico per la crescita futura?
L'area Asia-Pacifico registra un CAGR del 9.61% grazie agli acquisti sostenuti da parte di Cina, Giappone e India, oltre che ai programmi di partnership regionali.
Quale ruolo avrà l'intelligenza artificiale nei radar di prossima generazione?
L'intelligenza artificiale consente il beamforming in tempo reale, la prioritizzazione delle minacce e forme d'onda adattive, aumentando la resilienza contro interferenze complesse e riducendo il carico di lavoro degli operatori.
In che modo le normative sul controllo delle esportazioni incidono sulle vendite internazionali?
L'ITAR e altre norme sulle esportazioni prolungano i tempi di approvazione e limitano il trasferimento di tecnologia, spingendo alcune nazioni ad approvvigionarsi da fornitori non statunitensi o a sviluppare soluzioni locali.


