

Dimensioni e quota di mercato della lavorazione a fascio di elettroni
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Dimensione del mercato (2025) | USD 223.68 milioni |
| Dimensione del mercato (2030) | USD 269.53 milioni |
| Tasso di crescita (2025 - 2030) | 3.80% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della lavorazione a fascio di elettroni di Mordor Intelligence
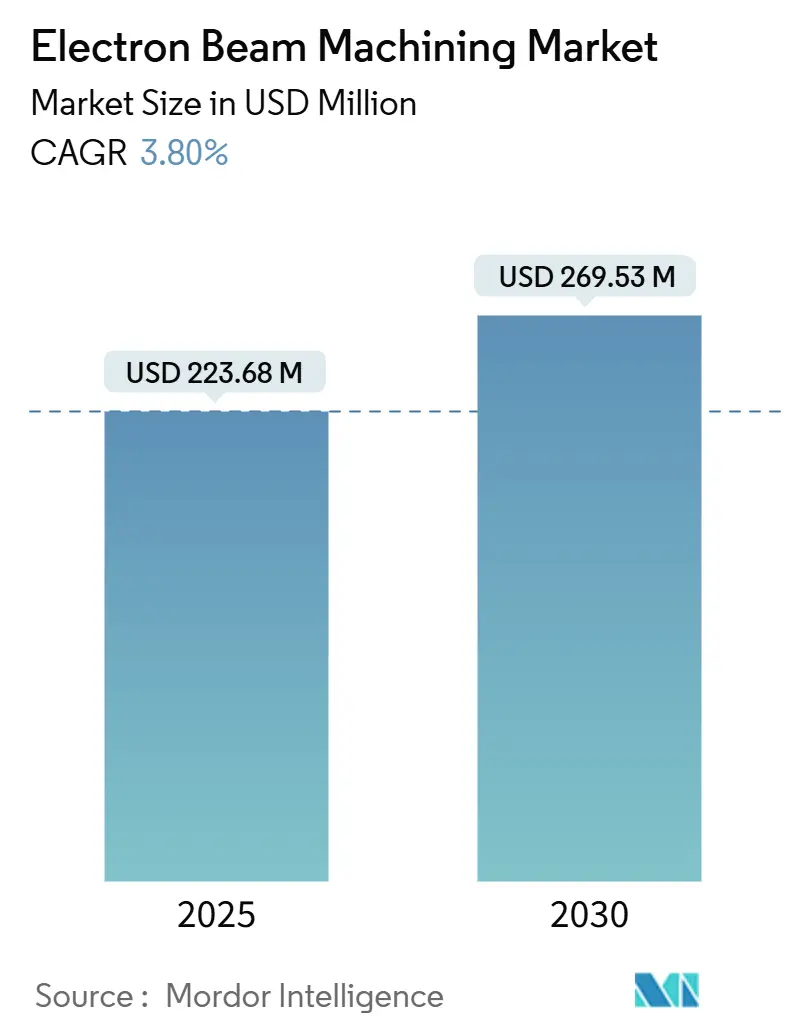
Il mercato della lavorazione a fascio di elettroni ha raggiunto i 223.68 milioni di dollari nel 2025 e si prevede che salirà a 269.53 milioni di dollari entro il 2030, con un CAGR del 3.8% nel periodo. La graduale espansione riflette una curva tecnologica che ora premia la precisione e la lavorazione senza contaminazioni più della semplice produttività, soprattutto nelle applicazioni aerospaziali, mediche ed energetiche che impongono rigorosi regimi di qualificazione. La crescente adozione nella produzione ad alto valore aggiunto e a basso volume, il passaggio a tecniche additive per metalli refrattari e i costanti investimenti in piattaforme di potenza di fascia media sono tutti fattori che sostengono la domanda di soluzioni di mercato per la lavorazione a fascio di elettroni. L'intensità competitiva ruota attorno alla differenziazione del prodotto – algoritmi di controllo del fascio, progettazione di sistemi a vuoto e diagnostica in situ – piuttosto che al prezzo. L'area Asia-Pacifico è leader sia in termini di quota di mercato che di crescita, supportata da incentivi statali e investimenti privati nell'ingegneria di precisione. I budget di capitale limitati e la carenza di ingegneri di processo mantengono una crescita misurata, ma resiliente, poiché gli utenti valutano i costi in base al materiale esclusivo della tecnologia e alla sua latitudine geometrica.
Punti chiave del rapporto
- In base al tipo di processo, nel 36.1 la saldatura ha detenuto il 2024% della quota di mercato della lavorazione a fascio di elettroni, mentre si prevede che la produzione additiva registrerà il CAGR più rapido, pari al 6.2%, fino al 2030.
- In base alla potenza nominale, i sistemi nella fascia 10-30 kW rappresentavano il 44.5% del mercato della lavorazione a fascio di elettroni nel 2024; le unità superiori a 30 kW sono sulla buona strada per un CAGR del 4.9% fino al 2030.
- In termini di utilizzo finale, il settore aerospaziale ha rappresentato il 39.2% dei ricavi del 2024, mentre i dispositivi medici e gli impianti dovrebbero registrare un CAGR del 5.4% entro il 2030.
- Per materiale, il titanio e le sue leghe hanno rappresentato il 33.6% dei ricavi del 2024, mentre si prevede che i metalli refrattari raggiungeranno un CAGR del 5.1% fino al 2030.
- In termini geografici, nel 31.7 la regione Asia-Pacifico rappresentava il 2024% del mercato della lavorazione a fascio di elettroni; inoltre, la regione è sulla buona strada per un CAGR del 5.6% entro il 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della lavorazione a fascio di elettroni
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione della saldatura di precisione nella produzione aerospaziale | + 0.8% | Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Domanda di impianti medici specifici per il paziente | + 0.6% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Preferenza per la lavorazione sotto vuoto per sopprimere l'ossidazione | + 0.4% | Global | A breve termine (≤ 2 anni) |
| Espansione della produzione additiva PBF-EB per metalli refrattari | + 0.7% | Asia-Pacifico | Medio termine (2-4 anni) |
| Diagnostica del fascio in tempo reale assistita dall'intelligenza artificiale | + 0.5% | Mercati sviluppati | Medio termine (2-4 anni) |
| Programmi di ristrutturazione delle pale delle turbine | + 0.3% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione della saldatura di precisione nella produzione aerospaziale
La saldatura a fascio di elettroni è diventata fondamentale per unire leghe aerospaziali dissimili e sensibili all'ossidazione. Il profilo di saldatura profondo e stretto di questo metodo elimina il materiale di riempimento, riduce i tempi di ciclo e rispetta le rigide norme di tracciabilità. Una dimostrazione storica di Sheffield Forgemasters ha prodotto quattro saldature spesse di grado nucleare in meno di 24 ore, un'operazione che un tempo richiedeva un anno. Il settore aerospaziale ha rappresentato il 39.2% dei ricavi del 2024 e si prevede che i requisiti prestazionali più severi per i veicoli di lancio riutilizzabili attireranno ulteriori ordini per le attrezzature per il mercato della lavorazione a fascio di elettroni.
Aumento della domanda di impianti medici ad alte prestazioni tramite EBM
I fornitori di dispositivi medici sfruttano sempre più la fusione a fascio di elettroni per stampare impianti in titanio con struttura reticolare ricca, la cui porosità stimola l'osteointegrazione. Il JAM-5200EBM di JEOL, dotato di una sorgente da 6 kW e di un catodo da 1,500 ore, illustra i vantaggi in termini di produttività che ne alimentano l'adozione [1] JEOL Ltd., “BS/JEBG/EBG Series Electron Beam Source,” jeol.com . L'invecchiamento della popolazione e i modelli chirurgici "part-on-demand" posizionano i dispositivi medici come la classe di clienti in più rapida crescita, aumentando la penetrazione del mercato della lavorazione a fascio di elettroni nei centri di produzione adiacenti agli ospedali.
Crescente preferenza per la lavorazione sotto vuoto per evitare l'ossidazione
Gli ambienti sottovuoto annullano la formazione di ossido durante la lavorazione di metalli reattivi come il titanio o il tungsteno. Il vantaggio è particolarmente evidente per il tungsteno, un elemento strategico di cui la Cina controlla circa l'80% dell'offerta; ridurre al minimo gli scarti è quindi essenziale [2] Tungsten Metals Group, “Tungsten: An Endangered Critical Mineral,” tungstenmetalsgroup.com . La lavorazione sottovuoto elimina anche la pulizia superficiale post-processo, comprimendo i tempi di consegna e riducendo la spesa per i materiali di consumo.
Espansione della produzione additiva (PBF-EB) per metalli refrattari
La fusione a letto di polvere con fascio di elettroni consente di ottenere componenti in tungsteno e tantalio con densità quasi completa, superando le fessurazioni e la porosità endemiche dei processi basati sul laser. Le prove accademiche hanno raggiunto una densità relativa del 99.8% nei componenti in tungsteno stampati, convalidando la fattibilità per applicazioni ipersoniche, nucleari e di usura [3] Materials Journal, “Selective Electron Beam Melting of Pure Tungsten,” mdpi.com . Con un CAGR del 6.2%, la produzione additiva è il segmento di processo in più rapida evoluzione all'interno del mercato della lavorazione con fascio di elettroni.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di capitale e di manutenzione dei sistemi a trave sotto vuoto | -0.9% | Global | A breve termine (≤ 2 anni) |
| Carenza di ingegneri di processo EB qualificati | -0.6% | Global | Medio termine (2-4 anni) |
| Colli di bottiglia nella fornitura di materiale catodico | -0.4% | Global | A breve termine (≤ 2 anni) |
| Approvazioni di sicurezza dalle radiazioni per installazioni urbane | -0.3% | Mercati sviluppati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale e di manutenzione dei sistemi a trave sotto vuoto
Le camere chiavi in mano, le pompe per alto vuoto e i cannoni a fascio spesso superano i 2 milioni di dollari, e le sostituzioni di routine dei catodi e la manutenzione delle pompe aumentano i costi di proprietà. Molte aziende di medie dimensioni, pertanto, esternalizzano a processori a contratto, rimandando la spesa in conto capitale immediata [4] E-BEAM Services, “About Electron Beams,” ebeamservices.com . Il conseguente numero di fornitori di servizi limita il ritmo con cui viene installata nuova capacità, moderando la crescita complessiva del mercato della lavorazione con fascio di elettroni.
Carenza di ingegneri di processo EB qualificati e personale QA
L'ottica elettronica, la scienza del vuoto e il controllo qualità metallurgico costituiscono un insieme di competenze interdisciplinari raramente coperte dai programmi formali. Le agenzie di regolamentazione sottolineano la necessità di operatori esperti per garantire riparazioni di saldature prive di difetti, aggravando il collo di bottiglia della manodopera [NRC.GOV]. Le economie emergenti risentono maggiormente della situazione, rimandando l'approvvigionamento di ulteriori risorse per il mercato della lavorazione a fascio di elettroni fino alla maturazione delle pipeline di formazione.
Analisi del segmento
Per tipo di processo: la produzione additiva stimola l'innovazione
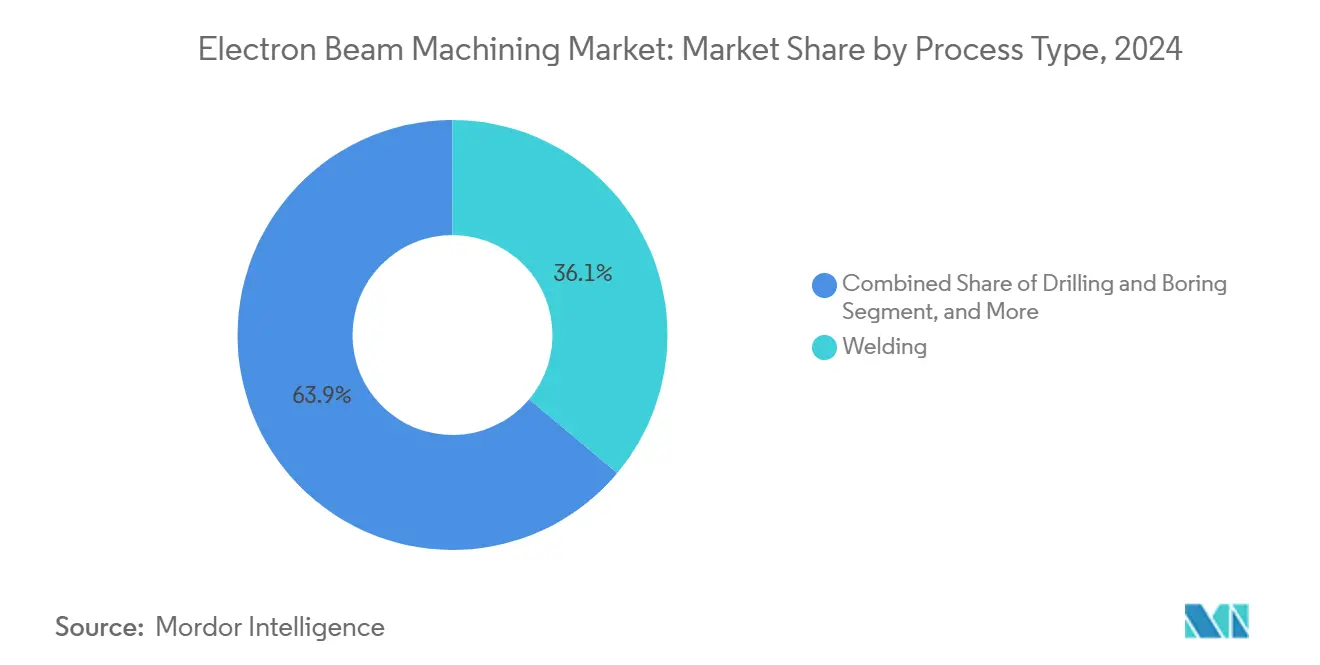
La saldatura ha guidato la classifica del segmento con il 36.1% del fatturato del 2024 e ha consolidato il mercato della lavorazione a fascio di elettroni fino al 2030. Le saldature a penetrazione profonda e prive di contaminazione continuano a risolvere le tradizionali sfide di giunzione nelle cellule degli aerei e nelle navi nucleari. Parallelamente, la produzione additiva ha catturato l'attenzione con una proiezione di CAGR del 6.2% grazie alla fusione a letto di polvere per metalli refrattari che gli utensili convenzionali semplicemente non possono formare.
Le velocità di deposizione in rampa ora rivaleggiano con i tempi di ciclo della forgiatura: la piattaforma EBAM di Sciaky ha registrato una deposizione di titanio di 40 lb/h, sottolineando i progressi in termini di produttività. Foratura, taglio e tempra superficiale mantengono una rilevanza di nicchia ma duratura laddove persistono tolleranze submicroniche e requisiti di ZTA pari a zero. Questo portafoglio diversificato protegge il mercato della lavorazione a fascio di elettroni dalla ciclicità dei singoli processi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla potenza nominale: i sistemi ad alta potenza consentono un'elaborazione più densa
I sistemi nella fascia di potenza 10-30 kW rappresentavano il 44.5% del mercato della lavorazione a fascio di elettroni nel 2024, dimostrando la loro idoneità per rivestimenti aerospaziali e impianti ortopedici, che governano la domanda mainstream. Gli utenti preferiscono questa classe per il suo equilibrio tra ingombro della camera, carichi di servizio e spese in conto capitale.
Oltre i 30 kW, la crescita del CAGR del 4.9% è legata a carcasse delle turbine più spesse e a grandi costruzioni monolitiche additive. Il catalogo di JEOL ora copre i 30 kW e le proposte nel settore dell'industria pesante mirano a potenze ancora più elevate per il consolidamento dei sottoassiemi. Le unità a bassa potenza (<10 kW) sono adatte a nicchie di mercato come i semiconduttori e la micro-taglio, dove l'estrema precisione prevale sulla velocità.
Per settore di utilizzo finale: i dispositivi medici accelerano l'adozione
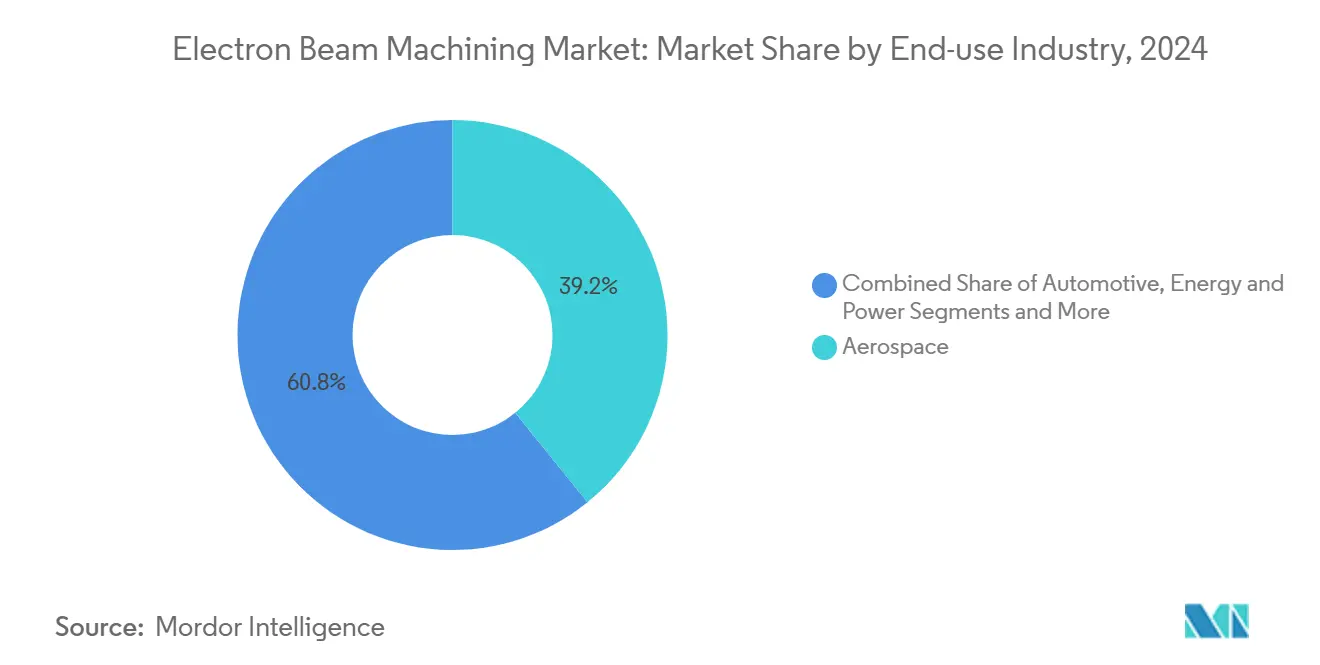
Il settore aerospaziale ha mantenuto una quota del 39.2% delle vendite del 2024, trainata da contratti per fusoliera, motore e veicoli spaziali che prevedono l'integrità delle saldature senza vuoti. Rigorose norme di idoneità al volo e tracciabilità sono alla base di questa leadership.
Al contrario, gli impianti medicali sono destinati a raggiungere il tasso di crescita più rapido, pari al 5.4%, poiché i chirurghi richiedono geometrie personalizzate e reticoli porosi che solo la fusione a fascio di elettroni può fornire. Le funzionalità di tracciamento si interfacciano perfettamente con i sistemi di inventario ospedalieri, rafforzandone l'adozione. Il mercato della lavorazione a fascio di elettroni si diversifica quindi in flussi di fatturato legati alle scienze biologiche meno correlati ai cicli del traffico aereo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: i metalli refrattari guidano la crescita specializzata
Le leghe di titanio hanno rappresentato il 33.6% del fatturato del 2024 e continuano a essere il materiale di riferimento per applicazioni aerospaziali e implantari in cui il peso è fondamentale. Le condizioni di vuoto prevengono la formazione di casi alfa e mantengono la resistenza alla fatica, avvalorando la quota di mercato del titanio nel settore della lavorazione a fascio di elettroni.
I metalli refrattari crescono più rapidamente, con un CAGR del 5.1%, grazie ai progetti di difesa, nucleare e ipersonici. La fusione a letto di polvere ora consente di produrre tungsteno, niobio e tantalio senza cricche, aggirando la fragilità della lavorazione meccanica e i limiti di forgiatura. Le superleghe di nichel, l'acciaio inossidabile e l'alluminio mantengono solidi, seppur più lenti, i guadagni, garantiti da miglioramenti incrementali nelle pale delle turbine e negli alloggiamenti delle batterie.
Analisi geografica
Mercato della lavorazione a fascio di elettroni nella regione Asia-Pacifico
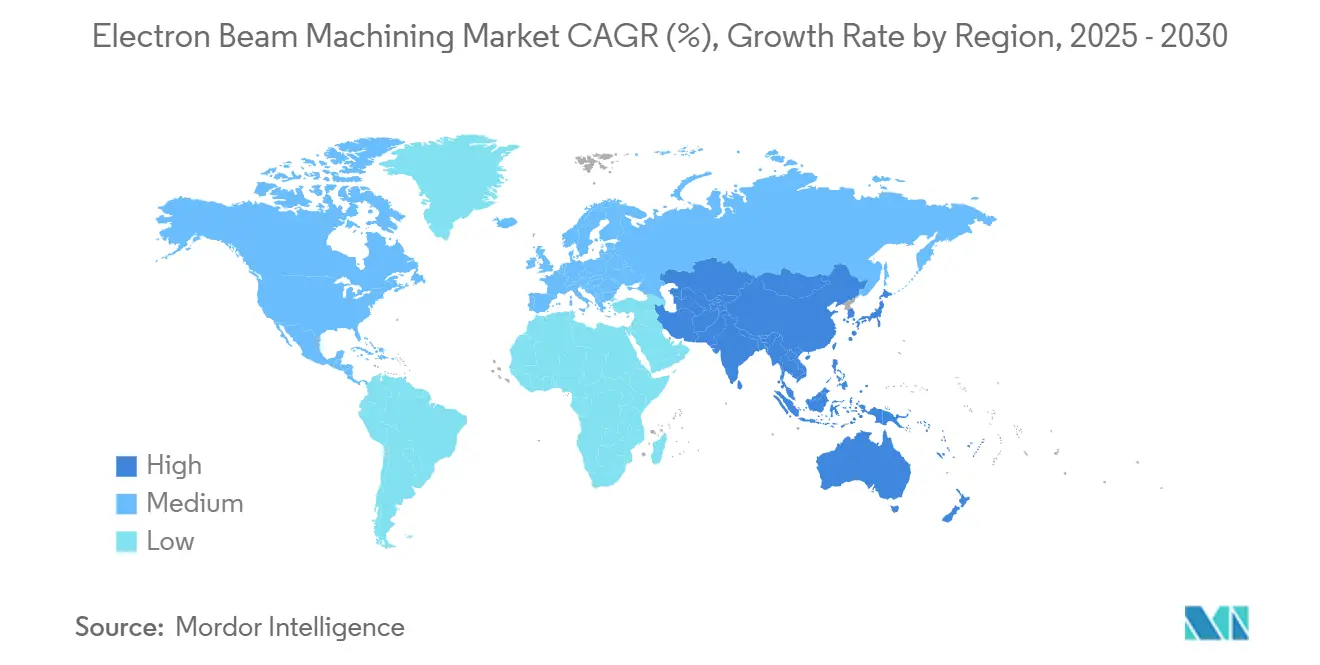
L'area Asia-Pacifico ha registrato il 31.7% del fatturato del 2024 e si avvia a raggiungere il CAGR più elevato del 5.6% fino al 2030, mentre Cina e Giappone canalizzano sovvenzioni per motori a reazione di nuova generazione e linee di fabbricazione di dispositivi medici. Il predominio di Pechino nell'estrazione del tungsteno offre agli OEM locali vantaggi in termini di costi e fornitura per catodi e materiali refrattari. Quadri normativi come il programma cinese Made-in-China 2025 e il programma giapponese Society 5.0 stanziano budget per utensili ad alta precisione, garantendo la domanda di hardware per il mercato della lavorazione a fascio di elettroni.
Mercato nordamericano della lavorazione a fascio di elettroni
Il Nord America segue con settori verticali consolidati nei settori aerospaziale, della difesa e nucleare che premiano la saldatura a fascio di elettroni convalidata. I traguardi raggiunti da Sheffield Forgemasters nella saldatura sotto vuoto e gli sviluppi additivi della NASA sostengono una serie di programmi pubblico-privati mirati alla produzione di componenti additivi, di ricondizionamento e pronti per lo spazio. I cluster aerospaziali emergenti in Messico rafforzano la forza della catena di fornitura per le unità di fascia media.
Mercato europeo della lavorazione con fascio di elettroni
L'Europa completa il trio di testa, appoggiandosi alla base automobilistica e di ingegneria di precisione della Germania, alla tradizione propulsiva della Francia e alle iniziative satellitari e SMR del Regno Unito. Le severe direttive ambientali e le leggi sull'efficienza energetica incoraggiano la lavorazione sotto vuoto e a spreco minimo, rafforzando così il mercato regionale della lavorazione a fascio di elettroni. I consorzi di ricerca paneuropei avviano inoltre attività su array multi-fascio e pianificazione del percorso tramite intelligenza artificiale, che potrebbero essere trasferite alle offerte OEM dopo il 2027.
Panorama competitivo
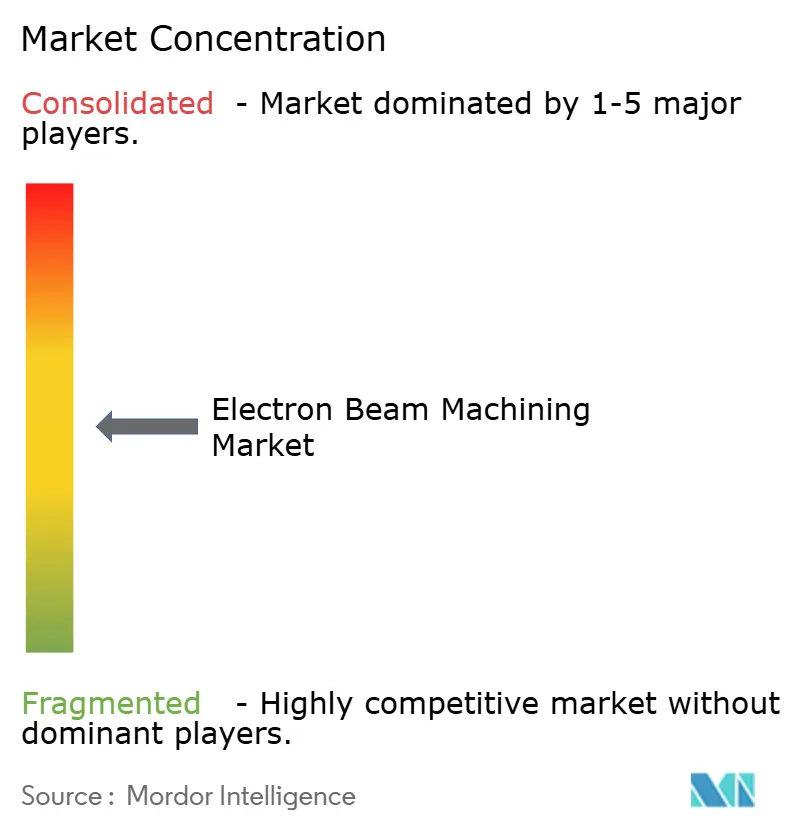
Una moderata frammentazione caratterizza il settore odierno: Sciaky, Pro-Beam, Steigerwald e JEOL insieme propongono un portfolio che comprende celle di saldatura, piattaforme additive e camere ad alto vuoto. La strategia di prodotto si concentra sul controllo del percorso del fascio e sull'ergonomia della camera, piuttosto che sugli sconti, il che sostiene i prezzi elevati nel mercato della lavorazione a fascio di elettroni.
La differenziazione tecnologica è evidente nel feedback adattivo IRISS di Sciaky, che modula la potenza per la deposizione a circuito chiuso, e nell'e-Shield di JEOL, che riduce gli schizzi di polvere durante la fusione: caratteristiche difficili da replicare senza una profonda proprietà intellettuale elettro-ottica. Le aziende di medie dimensioni sfruttano contratti di servizio locali per ritagliarsi nicchie regionali, ma le richieste di proposta dei clienti richiedono sempre più basi di installazione globali e modelli di processo convalidati ISO.
Tra le mosse inorganiche rientra la precedente integrazione di PTR e Steigerwald da parte di Global Beam Technologies, che prefigura future fusioni mirate a incrementare la scalabilità e a unire le reti di ricerca e sviluppo e post-vendita. Le startup puntano sulla diagnostica basata sull'intelligenza artificiale e sulle camere modulari, corteggiando i settori clienti delle batterie e dell'idrogeno non ancora saturi di fornitori tradizionali. Le richieste di proprietà intellettuale si sono orientate verso griglie multi-fascio, suggerendo un imminente balzo in avanti nella produttività che potrebbe riorganizzare l'ordine di mercato della lavorazione a fascio di elettroni dopo il 2030.
Leader del settore della lavorazione a fascio di elettroni
Pro-Beam GmbH & Co. KGaA
Sciaky, Inc. (Phillips Service Industries)
Steigerwald Strahltechnik GmbH
Mitsubishi Electric Corporation
Pechino CHBEB Technologies Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2025: lo SLAC National Accelerator Laboratory ha raggiunto una corrente di picco del fascio di 100 kA per durate di femtosecondi, sbloccando nuove finestre parametriche per l'elaborazione dei materiali.
- Gennaio 2025: JEOL lancia l'unità additiva JAM-5200EBM da 6 kW con durata prolungata del catodo.
- Agosto 2024: Hitachi High-Tech ha messo in luce l'analisi a raggi X per il controllo della qualità delle batterie dei veicoli elettrici.
- Giugno 2024: TWI Global ha illustrato in dettaglio la resistenza al mantenimento del 95% della saldatura a fascio di elettroni rispetto al metallo base.
Ambito del rapporto sul mercato globale della lavorazione a fascio di elettroni
| Saldatura |
| Perforazione e alesatura |
| Taglio e incisione |
| Trattamento superficiale e indurimento |
| Produzione additiva / fusione a letto di polvere |
| Fino a 10 kW |
| 10 - 30 kW |
| Oltre 30 kW |
| Aeronautico |
| Dispositivi Medici e Impianti |
| Automotive |
| Energia e potenza |
| Elettronica e semiconduttori |
| Ricerca e Accademia |
| Titanio e leghe |
| Nichel e superleghe |
| Acciaio inossidabile |
| Alluminio e leghe |
| Metalli refrattari (tungsteno, tantalio) |
| Altri (rame, ecc.) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia | |
| Medio Oriente | Israele |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di processo | Saldatura | |
| Perforazione e alesatura | ||
| Taglio e incisione | ||
| Trattamento superficiale e indurimento | ||
| Produzione additiva / fusione a letto di polvere | ||
| Per potenza nominale | Fino a 10 kW | |
| 10 - 30 kW | ||
| Oltre 30 kW | ||
| Per settore di utilizzo finale | Aeronautico | |
| Dispositivi Medici e Impianti | ||
| Automotive | ||
| Energia e potenza | ||
| Elettronica e semiconduttori | ||
| Ricerca e Accademia | ||
| Per materiale | Titanio e leghe | |
| Nichel e superleghe | ||
| Acciaio inossidabile | ||
| Alluminio e leghe | ||
| Metalli refrattari (tungsteno, tantalio) | ||
| Altri (rame, ecc.) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia | ||
| Medio Oriente | Israele | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della lavorazione a fascio di elettroni nel 2025 e quale crescita è prevista entro il 2030?
Nel 223.68 il mercato valeva 2025 milioni di dollari e si prevede che raggiungerà i 269.53 milioni di dollari entro il 2030, con un CAGR del 3.8%.
Quale regione è all'avanguardia nell'adozione della lavorazione a fascio di elettroni?
L'area Asia-Pacifico detiene la quota maggiore del 31.7% nel 2024 e si prepara a registrare il CAGR più rapido, pari al 5.6%, fino al 2030, sostenuta dall'espansione della produzione aerospaziale e medica.
Quale segmento di processo si sta espandendo più rapidamente?
Si prevede che la produzione additiva tramite fusione di letti di polvere mediante fascio di elettroni crescerà a un CAGR del 6.2% poiché sblocca geometrie di metalli refrattari irraggiungibili con altri metodi.
Perché la saldatura a fascio di elettroni è preferita nelle applicazioni aerospaziali?
Le saldature sotto vuoto a penetrazione profonda prevengono l'ossidazione e consentono giunzioni ad alta resistenza tra leghe diverse, soddisfacendo i rigorosi standard di idoneità al volo.
Quale importante ostacolo potrebbe rallentare l'adozione sul mercato?
Gli elevati costi iniziali e di manutenzione dei sistemi a trave sotto vuoto, che spesso superano i 2 milioni di dollari, possono ritardare le decisioni di investimento, soprattutto per le aziende più piccole.
Quale classe di potenza prevale attualmente negli impianti?
I sistemi con potenza compresa tra 10 kW e 30 kW rappresentano il 44.5% della base installata grazie a un equilibrio ottimale tra capacità di elaborazione e costi operativi.


