

Dimensioni e quota del mercato del servosterzo elettroidraulico per autoveicoli
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
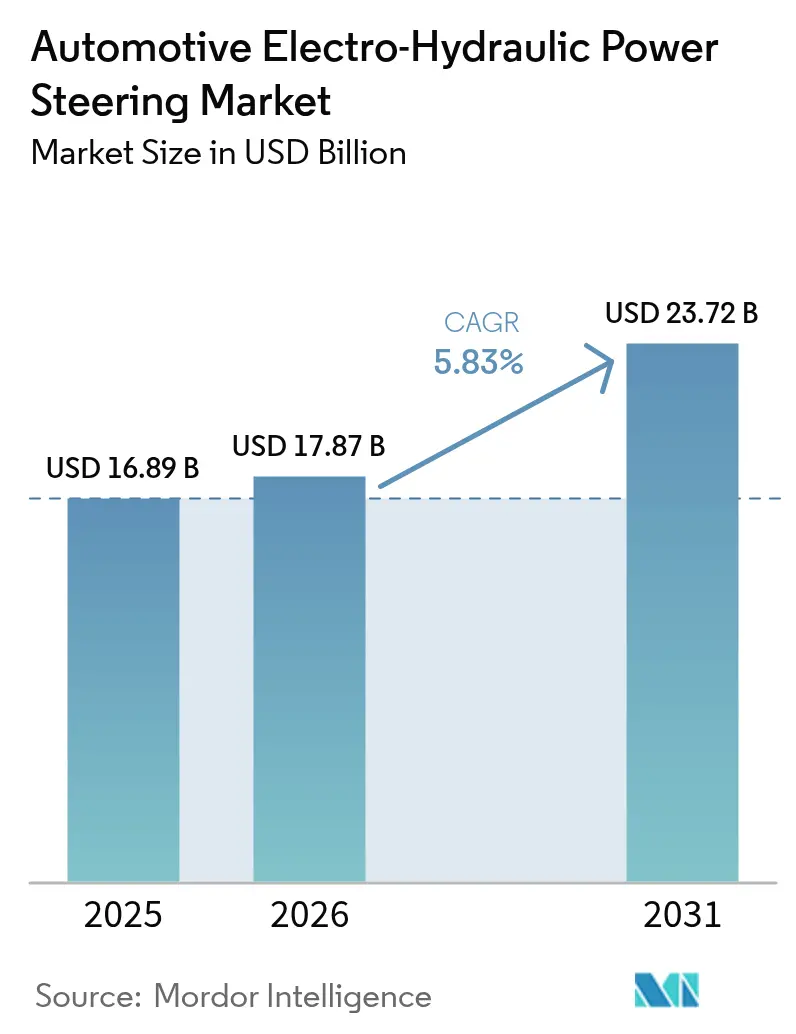
| Dimensione del mercato (2026) | 17.87 miliardo di dollari |
| Dimensione del mercato (2031) | 23.72 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.83% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del servosterzo elettroidraulico per autoveicoli di Mordor Intelligence
Il mercato dei servosterzi elettroidraulici per autoveicoli aveva un valore di 16.89 miliardi di dollari nel 2025 e si prevede che crescerà da 17.87 miliardi di dollari nel 2026 a 23.72 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.83% durante il periodo di previsione (2026-2031). Queste prospettive derivano dalla crescente produzione di veicoli elettrici, da normative globali più severe sulle emissioni e dai crescenti requisiti di predisposizione per lo sterzo elettronico (steer-by-wire) che richiedono una maggiore efficienza energetica dello sterzo. L'elettrificazione delle autovetture e dei veicoli commerciali leggeri sta riducendo i carichi ausiliari a 12 V, migliorando il profilo energetico relativo delle pompe EHPS on-demand rispetto ai sistemi idraulici a cinghia. I programmi di guida autonoma richiedono architetture di sterzo a funzionamento automatico, rafforzando ulteriormente l'adozione degli EHPS. Le limitazioni nell'approvvigionamento di materiali delle terre rare rappresentano il principale rischio, mentre il servosterzo completamente elettrico crea pressione competitiva nei segmenti di veicoli più piccoli. Tuttavia, l'EHPS rimane la tecnologia di transizione che unisce la capacità di generare forza idraulica alla flessibilità del controllo elettronico, consentendo ai fornitori di trarre vantaggio su piattaforme a combustione interna, ibride ed elettriche a batteria.
Punti chiave del rapporto
- In base alla tipologia di veicolo, nel 63.86 le autovetture hanno dominato il mercato dei servosterzi elettroidraulici per autoveicoli, con una quota del 2025%, mentre i veicoli commerciali leggeri sono destinati a crescere a un CAGR del 7.18% fino al 2031.
- In base al tipo di componente, nel 36.23 i motori dello sterzo hanno conquistato una quota del 2025% del mercato dei servosterzi elettroidraulici per autoveicoli, mentre i sensori e i moduli di coppia accelereranno a un CAGR del 7.61% entro il 2031.
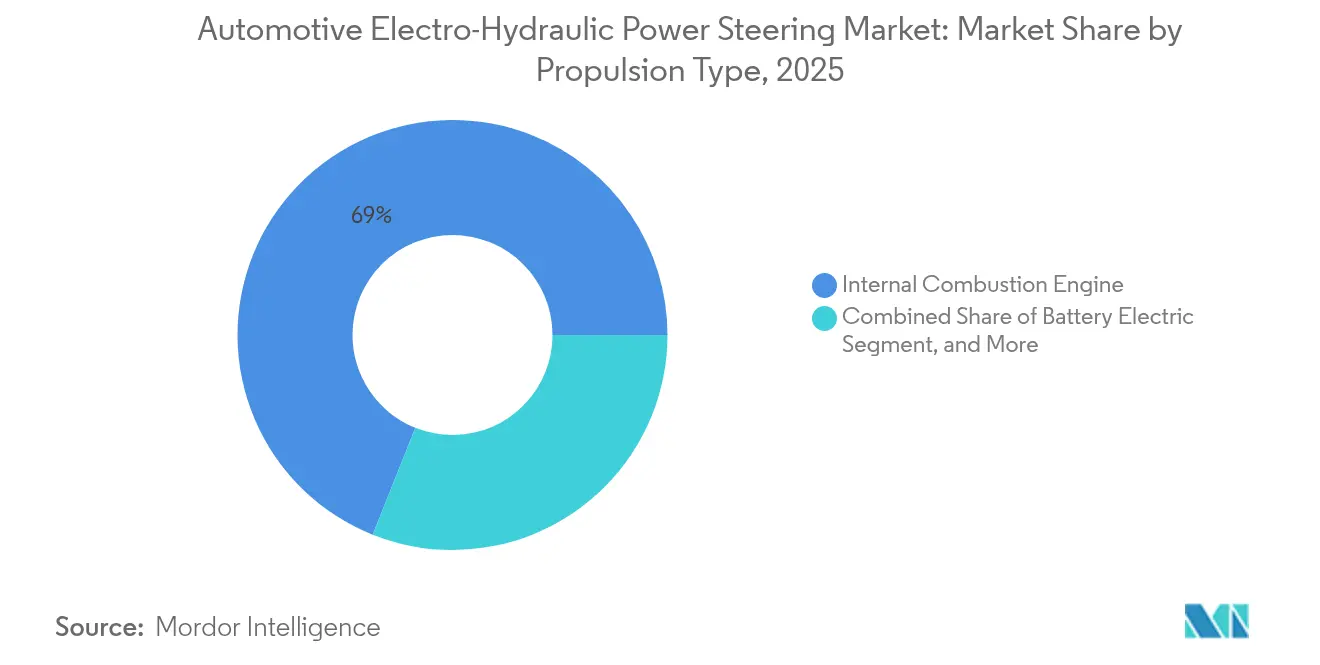
- In base al tipo di propulsione, nel 68.95 i veicoli a combustione interna hanno detenuto il 2025% della quota di mercato dei servosterzi elettroidraulici per autoveicoli; i veicoli elettrici a batteria presentano la crescita più rapida, con un CAGR del 9.08% nell'arco di tempo previsto.
- In base al canale di vendita, nel 88.95 il canale OEM ha dominato l'2025% del mercato dei servosterzi elettroidraulici per autoveicoli, mentre si prevede che il mercato dei ricambi crescerà a un CAGR dell'8.42% entro il 2031.
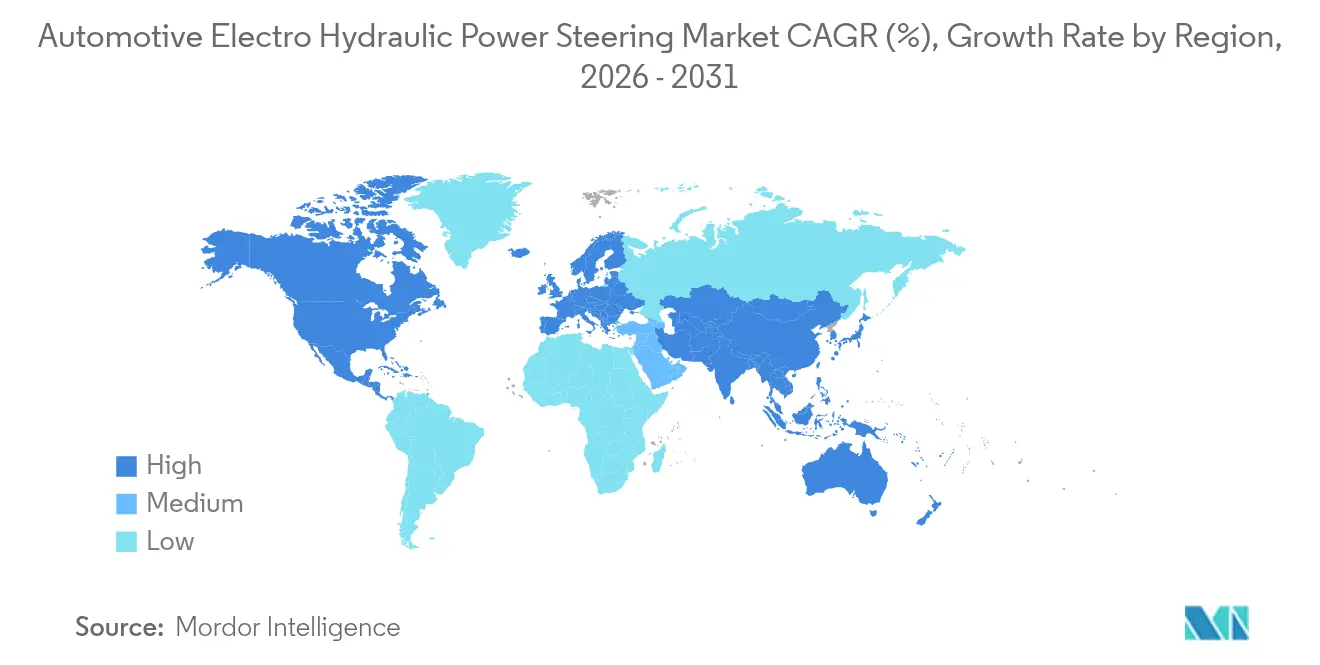
- In termini geografici, l'area Asia-Pacifico ha dominato con il 47.12% della quota di mercato del servosterzo elettroidraulico per autoveicoli nel 2025 e si prevede che crescerà a un CAGR dell'8.63% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del servosterzo elettroidraulico per autoveicoli
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita della produzione di veicoli elettrici e maggiori carichi ausiliari da 12 V | + 1.2% | Cina, Europa, Nord America | Medio termine (2-4 anni) |
| Richiesta OEM di ridondanza dello sterzo per ADAS L3+ | + 1.5% | Segmenti premium globali | Medio termine (2-4 anni) |
| Rapida elettrificazione dei veicoli commerciali leggeri | + 0.9% | Nucleo Asia-Pacifico, con ricadute sul Nord America e sull'Europa | Medio termine (2-4 anni) |
| Inasprimento delle normative su CO₂ e CAFÉ | + 0.8% | Nord America, Unione Europea, espansione dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Integrazione dei moduli steer-by-wire con le pompe EHPS | + 0.7% | Adozione precoce in Cina e Germania | A lungo termine (≥ 4 anni) |
| Incentivi all'approvvigionamento locale in Cina e India | + 0.6% | Cina e India | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita della produzione di veicoli elettrici e maggiori carichi ausiliari a 12 V
L'aumento dei volumi di veicoli elettrici a batteria e ibridi plug-in incrementa i carichi ausiliari per le funzioni di climatizzazione, infotainment e sicurezza, amplificando il divario di efficienza tra le pompe EHPS a richiesta e le pompe idrauliche a funzionamento continuo. Le vendite globali di veicoli elettrici hanno raggiunto i 14 milioni di unità nel 2024, con i veicoli elettrici a batteria che hanno rappresentato il 73% delle consegne, creando una base di riferimento considerevole per i sistemi EHPS [1] “Global EV Outlook 2025”, International Energy Agency, iea.org . I segmenti commerciali seguono un percorso simile, con gli autobus elettrici che hanno registrato una crescita delle spedizioni del 30% nel 2024, incoraggiando l'adozione di soluzioni di sterzo a risparmio energetico. La priorità ingegneristica ora si concentra sugli algoritmi di controllo della pompa che si coordinano con la gestione energetica del veicolo per ridurre al minimo l'assorbimento di corrente durante la marcia a velocità costante.
Richiesta OEM di ridondanza dello sterzo per ADAS L3+
La guida automatizzata di livello 3 e superiore crea requisiti di sterzata a funzionamento in caso di guasto secondo la norma ISO 26262, che stabilisce l'integrità ASIL-D per il controllo dello sterzo [2] “ISO 26262-1:2018 Sicurezza funzionale dei veicoli stradali”, Organizzazione internazionale per la standardizzazione, iso.org . L'architettura EHPS, con il suo doppio motore elettrico e i percorsi di assistenza idraulica, fornisce la ridondanza e la tolleranza ai guasti necessarie per mantenere la sterzabilità durante le interruzioni di corrente o i guasti degli attuatori. I recenti lanci di produzione, come la soluzione steer-by-wire nell'ET9 di NIO, evidenziano come i moduli EHPS si combinino con l'attuazione elettronica per ottenere rapporti di sterzata variabili e interventi di emergenza. I fornitori, pertanto, allineano la R&S verso la diagnostica, la fusione dei sensori e le strategie di fallback che soddisfano gli audit di sicurezza funzionale.
Rapida elettrificazione dei veicoli commerciali leggeri
Le immatricolazioni di veicoli commerciali leggeri con sistemi di trasmissione a zero emissioni sono raddoppiate nel 2024 in Cina, Europa e Stati Uniti, riflettendo l'elettrificazione delle consegne urbane e le restrizioni di accesso locali. Gli operatori di flotte preferiscono l'EHPS perché le pompe basate sulla domanda riducono le perdite parassite durante i cicli di inattività prolungati, comuni nei profili di consegna di pacchi e generi alimentari. Le minori esigenze di manutenzione rispetto ai sistemi idraulici a cinghia rafforzano ulteriormente il business case, quindi i fornitori di componenti personalizzano gli algoritmi delle pompe per un utilizzo intensivo di arresti e partenze.
Integrazione dei moduli Steer-By-Wire con le pompe EHPS
I sistemi steer-by-wire eliminano i collegamenti meccanici alle ruote, tuttavia molti programmi mantengono una pompa EHPS come percorso di attuazione secondario per soddisfare i requisiti di sicurezza funzionale. I primi utilizzatori in Cina e Germania stanno acquistando moduli integrati che racchiudono pompa, motore, ECU e accumulatore di pressione in un'unica unità. Questo consolidamento semplifica i vincoli di ingombro e supporta le strategie di controllo del telaio definite dal software che stanno arrivando sul mercato nelle piattaforme elettriche premium [3] “ZF Steer-by-Wire Series Production Starts for NIO,” ZF Friedrichshafen AG, zf.com.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità della catena di fornitura dei motori PM a terre rare | -1.1% | Globale, con il maggiore impatto nei centri manifatturieri dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Concorrenza del servosterzo completamente elettrico (EPS) nelle auto dei segmenti B/C | -0.8% | Globale, particolarmente acuto nei segmenti delle autovetture di volume | Medio termine (2-4 anni) |
| Costo iniziale maggiorato rispetto all'HPS convenzionale | -0.9% | Globale, particolarmente acuto nei segmenti sensibili al prezzo | A breve termine (≤ 2 anni) |
| Problemi di affidabilità nei cicli di lavoro ad alta temperatura | -0.7% | Globale, con il massimo impatto nelle regioni con clima caldo e nelle applicazioni pesanti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità della catena di fornitura dei motori a magneti permanenti in terre rare
L'offerta di neodimio, disprosio e terbio rimane concentrata in piccole miniere, con la Cina che rappresenta oltre il 60% della produzione raffinata [4] “Circolare sul rafforzamento della gestione delle licenze di esportazione per i prodotti delle terre rare”, Ministero del Commercio della Repubblica Popolare Cinese, mofcom.gov.cn . Le modifiche alle licenze di esportazione nel 2024 hanno aumentato i prezzi spot e messo a dura prova le scorte, spingendo le case automobilistiche a rivedere i motori sincroni a riluttanza senza magneti e ad adottare gruppi di pompe a doppia fonte. I fornitori di sterzo stanno allungando le scorte di sicurezza e stipulando accordi di fornitura diretta con i minatori per stabilizzare i tempi di consegna.
Costo iniziale maggiorato rispetto all'HPS convenzionale
Pompe elettroniche, sensori ed ECU contribuiscono dal 15% al 20% alla distinta base dello sterzo nei veicoli dei segmenti B e C a basso margine. I consumatori nei mercati emergenti rimangono sensibili al prezzo e gli OEM devono affrontare obiettivi di costo rigorosi. L'automazione e i maggiori volumi di produzione stanno contribuendo a colmare il divario. I modelli di costo del settore mostrano che la parità tra EHPS e pompe idrauliche sarà raggiungibile una volta che la produzione globale di veicoli elettrici supererà i 20 milioni di unità all'anno, che molte previsioni indicano entro il 2027.
Analisi del segmento
Per tipo di veicolo: le autovetture sono in testa nonostante la crescita commerciale
Nel 63.86, le autovetture hanno dominato il 2025% del mercato dei servosterzi elettroidraulici, grazie all'ampia adozione su piattaforme compatte, di medie dimensioni e di lusso. Le case automobilistiche integrano l'EHPS per sbloccare la compatibilità con i sistemi stop-start, i progressi nell'ibrido leggero e la crescente presenza di sistemi ADAS. Si prevede che il mercato dei servosterzi elettroidraulici per veicoli commerciali leggeri crescerà a un CAGR del 7.18%, poiché le flotte di veicoli commerciali privilegiano il risparmio energetico durante i cicli di utilizzo urbano.
La quota di autovetture riflette l'efficienza di scala, la frequenza di aggiornamento dei modelli e gli elevati volumi di configurazione che assorbono il costo aggiuntivo delle pompe elettroniche. I programmi per i veicoli commerciali mostrano una crescita più rapida delle unità, con l'inasprimento delle normative sulle consegne all'ultimo miglio in Cina, Europa e diversi stati degli Stati Uniti. Autocarri pesanti e autobus sono in ritardo, ma rappresentano un potenziale di crescita futuro una volta che l'economia dei pacchi batteria e l'attuazione dello sterzo ad alta tensione convergeranno.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di componente: i motori dominano mentre i sensori accelerano
I motori sterzanti hanno detenuto una quota di mercato del 36.23% nel settore del servosterzo elettrico-idraulico nel 2025. L'elevato valore dei materiali e il ruolo critico in termini di prestazioni costituiscono il fulcro del mix di componenti. Sensori e moduli di coppia registreranno un CAGR del 7.61% fino al 2031, trainati dagli obiettivi di ridondanza ISO 26262 che raddoppiano il numero di canali di rilevamento di posizione e coppia per sistema.
I motori brushless a magneti permanenti rimangono lo standard del settore perché offrono un'elevata densità di potenza e una risposta rapida. I fornitori stanno investendo in progetti basati su ferrite o a riluttanza per evitare l'esposizione alle terre rare. Le centraline elettroniche di controllo migrano verso microcontrollori a larghezza di banda maggiore con l'espansione dei livelli software steer-by-wire, mentre gli alloggiamenti delle pompe sigillati incorporano camicie di raffreddamento integrate per estendere i cicli di lavoro.
Per tipo di propulsione: ICE in testa nonostante l'accelerazione BEV
I veicoli a combustione interna rappresentavano il 68.95% della quota di mercato nel 2025, ma le piattaforme elettriche a batteria cresceranno a un CAGR del 9.08%, riflettendo i requisiti di elettrificazione globali. Il mercato dei servosterzi elettroidraulici per veicoli elettrici a batteria raggiungerà i 7.74 miliardi di dollari entro il 2031, supportato dalle sinergie di potenza ausiliaria e dall'eliminazione delle pompe azionate dal motore.
I modelli ICE continuano a dominare la produzione unitaria mondiale e l'EHPS consente un incremento graduale del risparmio di carburante eliminando il carico sulla cinghia. Le architetture ibride utilizzano l'EHPS per transizioni fluide tra motore acceso e spento, mentre i camion a celle a combustibile richiedono pompe elettroniche per gestire la capacità di avviamento a bassa temperatura. Il mix di propulsione, quindi, sottolinea la flessibilità dell'EHPS in tutti i tipi di trasmissione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di vendita: dominio OEM con potenziale aftermarket
Nel 88.95, il canale OEM rappresentava l'2025% del mercato dei servosterzi elettroidraulici, riflettendo le esigenze di omologazione di sicurezza che favoriscono l'installazione in fabbrica. Si prevede che la domanda aftermarket raggiungerà un CAGR dell'8.42% fino al 2031, grazie allo sviluppo di competenze di calibrazione specializzate da parte dei parchi EHPS e delle reti di assistenza globali.
I produttori di veicoli integrano strettamente il software di sterzo con i controller del telaio, pertanto i ricambi richiedono una codifica basata sul VIN. I distributori indipendenti di ricambi vedono opportunità nelle flotte commerciali che installano sistemi EHPS per il risparmio energetico. I produttori di componenti stanno espandendo i programmi di pompe rigenerate e gli strumenti diagnostici per generare ricavi post-garanzia.
Analisi geografica
APAC Automotive Electro-Hydraulic Power Steering Market
L'area Asia-Pacifico rimane il centro di domanda indiscusso. La regione rappresentava il 47.12% del mercato dei servosterzi elettrici e idraulici nel 2025 e si prevede che si espanderà a un CAGR dell'8.63% fino al 2031, diventando così il territorio più grande e in più rapida crescita. La scala di produzione cinese di veicoli elettrici a batteria e ibridi plug-in determina elevati volumi di pompe. I programmi FAME-II e PLI dell'India indirizzano l'approvvigionamento locale verso stabilimenti nazionali di produzione di sistemi steer-by-wire e pompe. Il Giappone contribuisce con sensori ad alta affidabilità e controlli motore che soddisfano gli obiettivi ISO 26262 per i modelli di esportazione. I fornitori regionali beneficiano di incentivi governativi che riducono i costi di sbarco e accorciano le catene di approvvigionamento per gli stabilimenti OEM concentrati a Shanghai, Guangzhou, Chennai e Nagoya.
North America Automotive Electro-Hydraulic Power Steering Market
Il Nord America segue con una costante espansione, con l'inasprimento delle normative sulle emissioni. Gli standard multi-inquinante dell'EPA e il programma Advanced Clean Cars II della California costringono le case automobilistiche a elettrificare i sistemi ausiliari, incluso lo sterzo, per raggiungere gli obiettivi di flotta. L'adozione di furgoni elettrici a batteria per le consegne è raddoppiata dal 2024, introducendo il sistema EHPS nelle flotte di veicoli per il trasporto di pacchi e generi alimentari. Le case automobilistiche nazionali coprono anche il rischio di terre rare finanziando la ricerca sui motori a ferrite e a riluttanza, che supporta la resilienza del mercato regionale dei servosterzi elettroidraulici contro gli shock dell'offerta. I crediti canadesi per i trasporti puliti rispecchiano la politica degli Stati Uniti e rafforzano le sinergie produttive transfrontaliere.
Europe and Middle East Automotive Electro-Hydraulic Power Steering Market
L'Europa è il fulcro dell'innovazione nei veicoli premium. Marchi tedeschi, svedesi e francesi stanno implementando piattaforme steer-by-wire che integrano le pompe EHPS come attuatori ridondanti per la sicurezza, e ZF ha avviato la produzione in serie per un marchio di lusso cinese all'inizio del 2025. L'obiettivo dell'Unione Europea di ridurre del 55% le emissioni di CO₂ dell'intera flotta entro il 2030 continua a esercitare pressione sui fornitori affinché realizzino miglioramenti in termini di efficienza a livello di componenti. Con la migrazione dei segmenti lusso e prestazioni verso architetture a 800 V, i moduli EHPS con algoritmi intelligenti di recupero energetico integrano i sistemi brake-by-wire e di sospensioni attive. L'Europa orientale e il Medio Oriente offrono basi di assemblaggio emergenti, ma le lacune infrastrutturali e la sensibilità al prezzo ne frenano la penetrazione a breve termine, posizionando l'area Asia-Pacifico come principale motore di crescita nel corso del decennio.

Panorama normativo
La normativa relativa ai servosterzi elettroidraulici (EHPS) è sempre più legata al controllo elettronico dello sterzo, alla guida automatizzata e alla sicurezza funzionale. La norma ISO 26262 viene utilizzata come riferimento per i programmi di sicurezza funzionale nell'approvvigionamento dei produttori di apparecchiature originali (OEM), mentre la norma ISO 19725:2026 aggiunge linee guida sulla sicurezza dei sistemi steer-by-wire per autovetture e veicoli commerciali leggeri. Tale quadro normativo definisce la progettazione dei sistemi EHPS come percorso di attuazione ridondante nelle architetture a funzionamento automatico in caso di guasto.
Sul fronte dell'omologazione, il lavoro del WP.29 dell'UNECE nell'ambito del GRVA continua a perfezionare il Regolamento ONU n. 79 (apparecchiature di sterzo) per includere i requisiti per le funzioni di sterzo avanzate e i concetti di sterzo elettronico (steer-by-wire). Negli Stati Uniti, le misure commerciali della Sezione 232 relative ad automobili e componenti auto influenzano le strategie di approvvigionamento di motori di sterzo, centraline elettroniche (ECU) e gruppi pompa. Il processo di aggiunta di componenti all'ambito di applicazione della Sezione 232 è gestito attraverso una finestra di inclusione trimestrale ricorrente (gennaio, aprile, luglio e ottobre) e meccanismi di compensazione tariffaria collegano l'esenzione dai dazi ai veicoli assemblati a livello nazionale.
Analisi della catena del valore
La catena del valore EHPS inizia con i materiali e l'elettronica a monte, tra cui magneti permanenti in terre rare (utilizzati in molti motori di sterzo), avvolgimenti in rame, semiconduttori di potenza, sensori e fluidi idraulici sintetici. Questi input passano alla produzione di livello 2 e 3 per motori, elementi di pompaggio, valvole e assemblaggi di PCB, prima che l'integrazione di livello 1 combini motore, pompa idraulica, serbatoio, ECU/controller e moduli sensore/coppia in un'unità EHPS specifica per l'applicazione.
A valle della filiera, l'approvvigionamento diretto dai produttori di apparecchiature originali (OEM) rimane la principale via di accesso al mercato, poiché richiede la convalida della sicurezza a livello di veicolo, l'integrazione del software e la calibrazione di fine linea. Il mercato dei ricambi è più piccolo e richiede un servizio più intensivo, con strumenti diagnostici e codifica basata sul numero di telaio (VIN) necessari quando il controllo dello sterzo si collega alle centraline del telaio. I colli di bottiglia tendono a concentrarsi sulla capacità dei motori di precisione e sull'esposizione alle terre rare, mentre la modularizzazione del gruppo pompa-motore-ECU consente il riutilizzo su autovetture e veicoli commerciali leggeri con requisiti di tensione e ciclo di lavoro differenti.
Panorama competitivo
Il mercato del servosterzo elettroidraulico per auto è dominato da diversi attori chiave come JTEKT, Bosch e ZF, che combinano una profonda competenza nel settore dello sterzo con una presenza produttiva globale che supporta importanti contratti di licenza per piattaforme. Nexteer e NSK espandono i loro portafogli nel software di attuazione, mentre Continental e Schaeffler investono in elettronica e meccatronica per partecipare a programmi di chassis software-defined.
Le mosse strategiche mirano alla differenziazione tecnologica. Nel febbraio 2025, ZF ha avviato la produzione in serie di unità steer-by-wire per NIO e si è aggiudicata un contratto globale per la fornitura di telai che integrano la frenatura elettromeccanica con lo sterzo elettrico a ricircolo di sfere. Bosch ha presentato al CES 2025 un sistema frenante elettrico che coordina i circuiti motore e idraulico e consente una migliore accessibilità per i conducenti con disabilità. Questi esempi illustrano il passaggio verso architetture integrate per il controllo del movimento.
I nuovi entranti si concentrano su motori privi di terre rare, capacità di aggiornamento over-the-air e controller di dominio con sicurezza informatica. I fornitori consolidati rispondono con joint venture, contratti più lunghi per le materie prime e un aumento del personale addetto al software. Il potere di determinazione dei prezzi rimane equilibrato perché gli OEM desiderano un doppio approvvigionamento, ma dipendono da prestazioni di sicurezza comprovate.
Leader del settore dello sterzo elettroidraulico per autoveicoli
JTEKT Corporation
Robert Bosch GmbH
Mando Corporation
ZF Friedrichshafen AG
Nexteer Automotive Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Aprile 2026: Nexteer Automotive ha annunciato che il suo sistema steer-by-wire è entrato in produzione di massa per un produttore cinese di veicoli a energia alternativa. Questa mossa estende la diffusione dello sterzo senza leveraggi oltre i piloti e aumenta la domanda di architetture di sterzo ridondanti in cui l'EHPS può fungere da sistema idraulico di riserva o da percorso di attuazione secondario in caso di necessità di sicurezza.
- Febbraio 2025: ZF ha avviato la produzione in serie dei sistemi steer-by-wire per i modelli NIO ET9, segnando un importante traguardo produttivo per lo sterzo a controllo elettronico. Questo lancio di serie rafforza l'ecosistema dei fornitori per le funzioni di sterzo a funzionamento automatico e accelera il lavoro di integrazione tra sterzo, frenata e chassis software-defined.
- Novembre 2024: Volkswagen e Ansys hanno annunciato una collaborazione per lo sviluppo basato su modelli di centraline steer-by-wire progettate per soddisfare i requisiti ASIL-D. La partnership sottolinea la crescente importanza della verifica e della validazione basate sulla simulazione, innalzando gli standard per le centraline di controllo dello sterzo, la ridondanza dei sensori e le strategie diagnostiche utilizzate insieme ai moduli EHPS nelle piattaforme veicolari avanzate.


Ambito del rapporto sul mercato globale del servosterzo elettroidraulico per autoveicoli
Il sistema di servosterzo elettroidraulico si riferisce a un sistema di sterzo ibrido che utilizza lo stesso meccanismo di un sistema di servosterzo idraulico. Tuttavia, invece della potenza proveniente da una pompa, azionata dal motore, la pompa è azionata dal motore elettrico la cui velocità varia la quantità di pressione idraulica ed è controllata dall'unità di controllo elettrica (ECU).
Il mercato del servosterzo elettroidraulico automobilistico è segmentato per tipo di veicolo, tipo di componente, canale di vendita e area geografica. Per tipologia di veicolo, il mercato è segmentato in autovetture e veicoli commerciali. Per tipo di componente, il mercato è segmentato in motori dello sterzo, sensori e altri (pompe, tubi flessibili, ecc.). Per canale di vendita, il mercato è segmentato in produttore di apparecchiature originali (OEM) e mercato post-vendita. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico e resto del mondo.
Il rapporto offre dimensioni del mercato e previsioni per il servosterzo elettroidraulico in valore (USD) per tutti i segmenti di cui sopra.
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali pesanti |
| Autobus e pullman |
| Veicoli fuoristrada e speciali |
| Motori sterzanti |
| Pompe idrauliche |
| Sensori e moduli di coppia |
| ECU / Controller |
| Serbatoi, tubi flessibili e altri |
| Motore a combustione interna (ICE) |
| Veicolo elettrico ibrido (HEV) |
| Batteria veicolo elettrico (BEV) |
| Veicoli elettrici ibridi plug-in |
| Veicolo elettrico a celle a combustibile (FCEV) |
| Produttore di apparecchiature originali (OEM) |
| aftermarket |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Indonesia | |
| Vietnam | |
| Philippines | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali leggeri | ||
| Veicoli commerciali pesanti | ||
| Autobus e pullman | ||
| Veicoli fuoristrada e speciali | ||
| Per tipo di componente | Motori sterzanti | |
| Pompe idrauliche | ||
| Sensori e moduli di coppia | ||
| ECU / Controller | ||
| Serbatoi, tubi flessibili e altri | ||
| Per tipo di propulsione | Motore a combustione interna (ICE) | |
| Veicolo elettrico ibrido (HEV) | ||
| Batteria veicolo elettrico (BEV) | ||
| Veicoli elettrici ibridi plug-in | ||
| Veicolo elettrico a celle a combustibile (FCEV) | ||
| Per canale di vendita | Produttore di apparecchiature originali (OEM) | |
| aftermarket | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Indonesia | ||
| Vietnam | ||
| Philippines | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato del servosterzo elettrico-idraulico?
Nel 17.87, il mercato del servosterzo idraulico elettrico valeva 2026 miliardi di dollari e si prevede che raggiungerà i 23.72 miliardi di dollari entro il 2031.
Quale regione è leader nel mercato del servosterzo elettrico-idraulico?
L'area Asia-Pacifico è in testa con una quota di mercato del 47.12% nel 2025 ed è anche la regione in più rapida crescita con un CAGR dell'8.63% fino al 2031.
In che modo le normative sulle emissioni influenzano l'adozione dell'EHPS?
Le norme più severe su CO₂ e CAFÉ spingono le case automobilistiche a elettrificare i sistemi ausiliari; l'EHPS sostituisce le pompe a cinghia, ottenendo guadagni di efficienza misurabili che supportano la conformità normativa.
Cosa determina la crescita del mercato dei componenti EHPS nel settore aftermarket?
Un parco veicoli globale in espansione dotato di EHPS, abbinato alla crescente competenza nella diagnostica dello sterzo elettronico, sta generando un CAGR dell'8.42% per il canale aftermarket.
Quanto è vulnerabile la filiera EHPS alle carenze di terre rare?
Il settore è esposto a rischi a breve termine a causa dell'elevata concentrazione delle forniture di neodimio e disprosio. I fornitori stanno cercando di progettare motori senza magneti e di diversificare gli approvvigionamenti per mitigare questa esposizione.
Pagina aggiornata l'ultima volta il:



